
Taille et Part du Marché Européen de l'Emboutissage d'Acier Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 2.34 Milliards de dollars |
| Taille du Marché (2031) | 2.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.02 % |
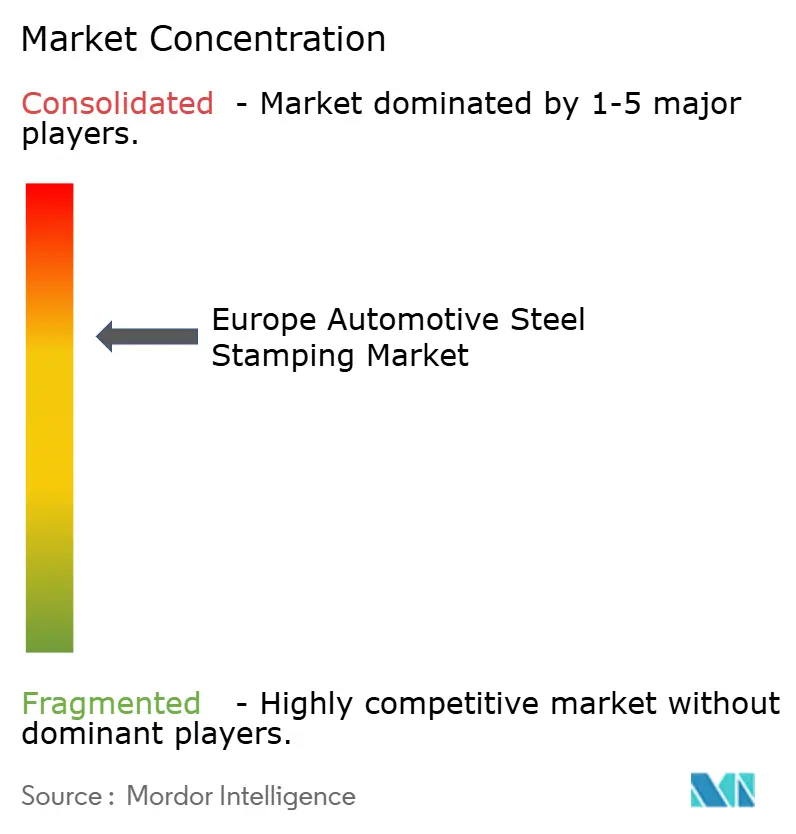
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen de l'Emboutissage d'Acier Automobile par Mordor Intelligence
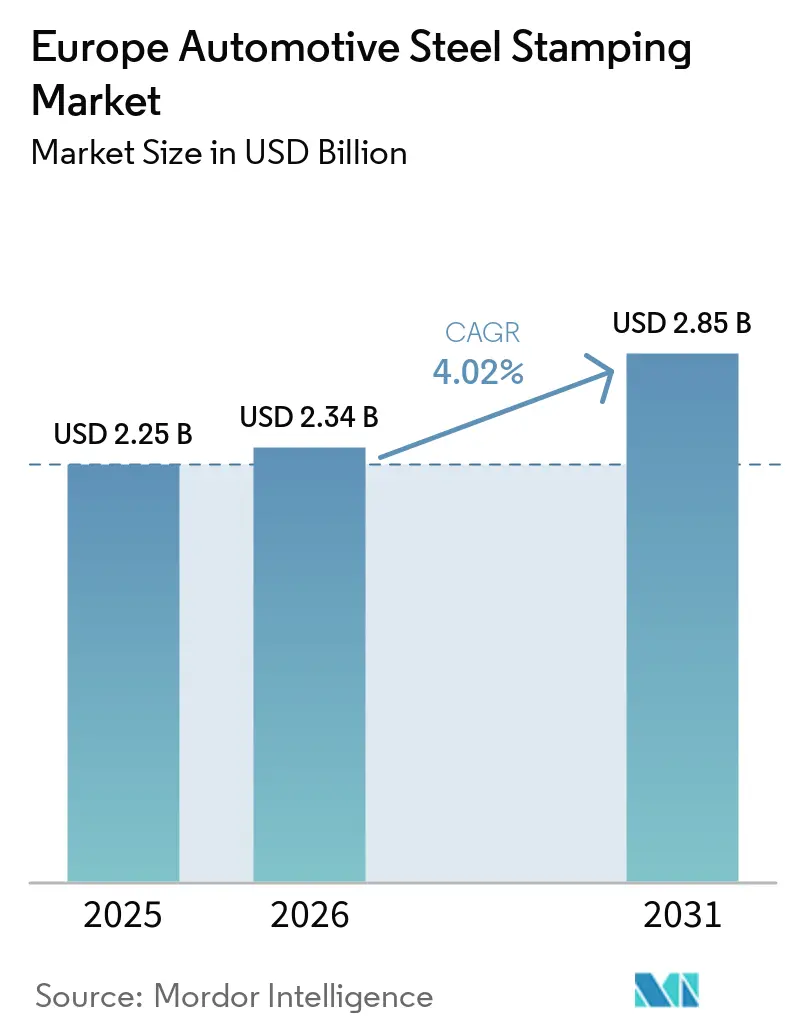
La taille du marché européen de l'emboutissage de l'acier automobile a été évaluée à 2,25 milliards USD en 2025, est estimée à 2,34 milliards USD en 2026 et devrait atteindre 2,85 milliards USD d'ici 2031, progressant à un CAGR de 4,02 % de 2026 à 2031. À mesure que les plateformes électriques à batterie gagnent du terrain, elles modifient les géométries des pièces et les spécifications des matériaux. Cette évolution a conduit les équipementiers de rang 1 à mettre en place des lignes d'emboutissage à chaud pour les aciers à très haute résistance, malgré un récent recul de la production de voitures particulières en Europe occidentale. La Pologne, avec des coûts de main-d'œuvre nettement inférieurs à ceux de l'Allemagne et sa proximité avec les centres d'assemblage d'Europe centrale, devient un pôle d'attraction pour les nouvelles capacités de production. Pendant ce temps, l'Allemagne maintient son avance technologique, illustrée par des coentreprises de presses servo telles que Smart Press Shop, qui intègrent harmonieusement l'expertise en outillage et l'analyse en temps réel. Par ailleurs, les prix des bobines laminées à chaud en Europe ont fortement augmenté, sous l'effet du Mécanisme d'ajustement carbone aux frontières (MACF). Cette hausse des prix a resserré les marges de transformation et accéléré l'intégration verticale dans la chaîne d'approvisionnement en acier vert. De plus, le recours croissant aux technologies de presses servo et de découpe laser réduit non seulement les cycles d'essai des outillages, mais facilite également les assemblages complexes de carrosseries en blanc multi-matériaux. Cependant, les dépenses d'investissement associées à ces avancées poussent les plus petits emboutisseurs vers la consolidation, voire la sortie du marché.
Points clés du rapport
- Par technologie, la découpe a capté 36,85 % de la part de revenus du marché européen de l'emboutissage de l'acier automobile en 2025 et progresse à un CAGR de 4,45 % jusqu'en 2031.
- Par procédé, le profilage à froid représentait 33,26 % de la taille du marché européen de l'emboutissage de l'acier automobile en 2025, tandis que l'emboutissage à chaud devrait afficher le CAGR le plus élevé, à 5,34 %, sur la période 2026-2031.
- Par type de véhicule, les voitures particulières représentaient 64,15 % de la demande en 2025 et devraient croître de 4,77 % d'ici 2031.
- Par motorisation, les véhicules à moteur à combustion interne représentaient 74,82 % de la demande en composants emboutis en 2025, tandis que les véhicules électriques devraient afficher le CAGR le plus élevé, à 6,04 %, sur la période 2026-2031.
- Par zone géographique, l'Allemagne était en tête avec 29,44 % de part de marché en 2025, tandis que la Pologne devrait afficher le CAGR le plus rapide, à 5,68 %, entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Européen de l'Emboutissage d'Acier Automobile
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte Demande en Pièces Structurelles Spécifiques aux Véhicules Électriques | +1.2% | Allemagne, Pologne, Suède | Long terme (≥ 4 ans) |
| Normes CO₂ de l'UE Stimulant l'Allègement des Véhicules | +0.8% | Allemagne, France | Moyen terme (2-4 ans) |
| Utilisation des Aciers à Très Haute Résistance Permettant des Épaisseurs Réduites | +0.7% | Pôles d'équipementiers premium | Long terme (≥ 4 ans) |
| Reprise de la Production Européenne de Voitures Particulières | +0.6% | Italie, Espagne, République tchèque | Court terme (≤ 2 ans) |
| Adoption des presses servo et de la découpe laser | +0.5% | Europe occidentale et orientale | Moyen terme (2-4 ans) |
| Coentreprises d'Emboutissage Interne entre Équipementiers et Équipementiers de Rang 1 | +0.4% | Allemagne, Royaume-Uni, France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte Demande en Pièces Structurelles Spécifiques aux Véhicules Électriques
Les boîtiers de batteries et les structures de gestion des chocs pour les véhicules électriques reposent désormais sur des technologies avancées. Ces structures utilisent un contrôle en boucle fermée par presse servo et intègrent des flans sur mesure soudés au laser. Ces flans combinent habilement des périmètres en acier trempé à haute résistance avec des noyaux ductiles. Dans un mouvement notable, Gestamp a souligné que les anneaux de portière emboutis à chaud pour les véhicules électriques à batterie contribuent de manière significative à son chiffre d'affaires, en cohérence avec sa taxonomie stratégique. Pendant ce temps, Valmet Automotive progresse en Pologne, en agrandissant son site de Żary pour positionner le sous-assemblage du boîtier de batterie à proximité immédiate de la production de cellules. Soulignant davantage la transformation du secteur, l'usine de laminage pour moteurs de traction de POSCO à Brzeg illustre la migration vers l'est des capacités d'emboutissage, en étroite adéquation avec les nœuds de la chaîne d'approvisionnement des véhicules électriques[1]"Communiqué de presse de l'usine d'acier électrique de Brzeg,", POSCO, posco.com. Cependant, une mise en garde s'impose : les fournisseurs ne disposant pas de capacités de formage à chaud ou de la certification ISO 26262 indispensable risquent de perdre des parts de marché à l'avenir.
Normes d'Émissions CO₂ de l'UE Contraignant les Équipementiers à Alléger les Véhicules
Les limites de CO₂ en moyenne de flotte transforment chaque kilogramme de poids à vide en une considération financière pour les constructeurs automobiles. Le Robusal 800 de Salzgitter a permis à Volkswagen de réduire significativement la masse d'un panneau intérieur de portière tout en maintenant les cotes de résistance aux chocs [2]"Robust Robusal 800 Factsheet,", Salzgitter AG, salzgitter.de. Le programme WarP-AHSS de Tata Steel expérimente des techniques d'emboutissage à tiède pour introduire des aciers à haute résistance zingués en production en série tout en évitant la fragilisation par l'hydrogène. Si des épaisseurs plus faibles peuvent réduire les coûts matières, elles augmentent également l'usure des outillages. Ce défi nécessite des investissements dans des systèmes de force de serre-flan adaptatifs, entraînant des dépenses supplémentaires substantielles pour chaque modernisation de presse servo.
Adoption des Aciers à Très Haute Résistance Permettant des Épaisseurs Réduites
Le Docol MBR de SSAB, réduit à l'hydrogène, permet la production de montants B plus minces, réduisant le poids du véhicule et permettant potentiellement d'économiser les coûts liés aux amendes CO₂. Le Fortiform d'ArcelorMittal a considérablement réduit le temps de cycle d'emboutissage à chaud, augmentant ainsi le débit. Kirchhoff a réalisé un investissement substantiel en Hongrie, en introduisant des presses servo capables de former des nuances silicium-bore pour la plateforme de Volkswagen. En revanche, les presses mécaniques plus anciennes, même celles à fort tonnage, peinent avec ces nuances, risquant des fissures en bordure et soulignant un écart technologique significatif.
Reprise de la production de voitures particulières dans l'UE
La production a rebondi mais reste en deçà des niveaux records précédents. L'EUROFER ne prévoit qu'une croissance modeste à court terme. Stellantis, à travers son Plan Italie, maintient les opérations dans ses usines nationales tout en se concentrant sur les variantes hybrides, limitant ainsi la production de modèles à moteur à combustion interne (MCI) pur. L'Allemagne a enregistré une légère hausse de la production, mais les pénuries de main-d'œuvre restent un défi. Par exemple, Mercedes-Benz a connu des retards dans la montée en cadence de sa production de véhicules électriques à Brême en raison de postes qualifiés non pourvus. Pour atténuer les fluctuations de la demande, les emboutisseurs sécurisent des volumes à long terme indexés sur les références des bobines laminées à chaud (HRC).
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement et d'Énergie Élevés dans les Usines de l'UE | -0.9% | Allemagne, Europe occidentale | Court terme (≤ 2 ans) |
| Volatilité des Prix de l'Acier Plat | -0.6% | Fournisseurs de l'UE | Court terme (≤ 2 ans) |
| Pénurie de Main-d'Œuvre Qualifiée en Europe Occidentale | -0.5% | Allemagne, France, Royaume-Uni | Moyen terme (2-4 ans) |
| Concurrence de l'Aluminium et des Composites | -0.4% | Segments premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Investissement et d'Énergie Élevés dans les Usines de l'UE
L'installation d'une ligne d'emboutissage à chaud est coûteuse, tandis que les prix de l'électricité industrielle en Allemagne restent considérablement plus élevés qu'en Pologne. Malgré des investissements substantiels en dépenses d'investissement, Gestamp a enregistré un recul notable de son chiffre d'affaires en Europe occidentale, principalement en raison d'une sous-utilisation des capacités. Les surcharges du MACF sur les tonnes entrantes accentuent davantage l'inflation des matières premières. De plus, pour l'emboutissage à chaud, très énergivore, les hausses des prix de l'électricité entraînent une augmentation proportionnelle des coûts de transformation.
Volatilité des Prix de l'Acier Plat
Les fluctuations des prix des bobines laminées à chaud au cours d'un seul trimestre ont dépassé les plages d'ajustement fixées dans de nombreux contrats d'emboutissage. Cela a contraint les fournisseurs soit à absorber ces fluctuations, soit à renégocier les prix en cours de cycle. L'acquisition de HKM par Salzgitter consolide non seulement l'approvisionnement en brames, mais resserre également la liquidité sur le marché spot. Face à la rareté des outils de couverture, les entreprises se tournent vers l'intégration verticale, comme la découpe de flans sur mesure, ou des stratégies de diversification. L'accord de CIE avec Aludec en est un exemple emblématique, constituant une mesure défensive clé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie : La Découpe à Blanc Polyvalente Maintient son Leadership
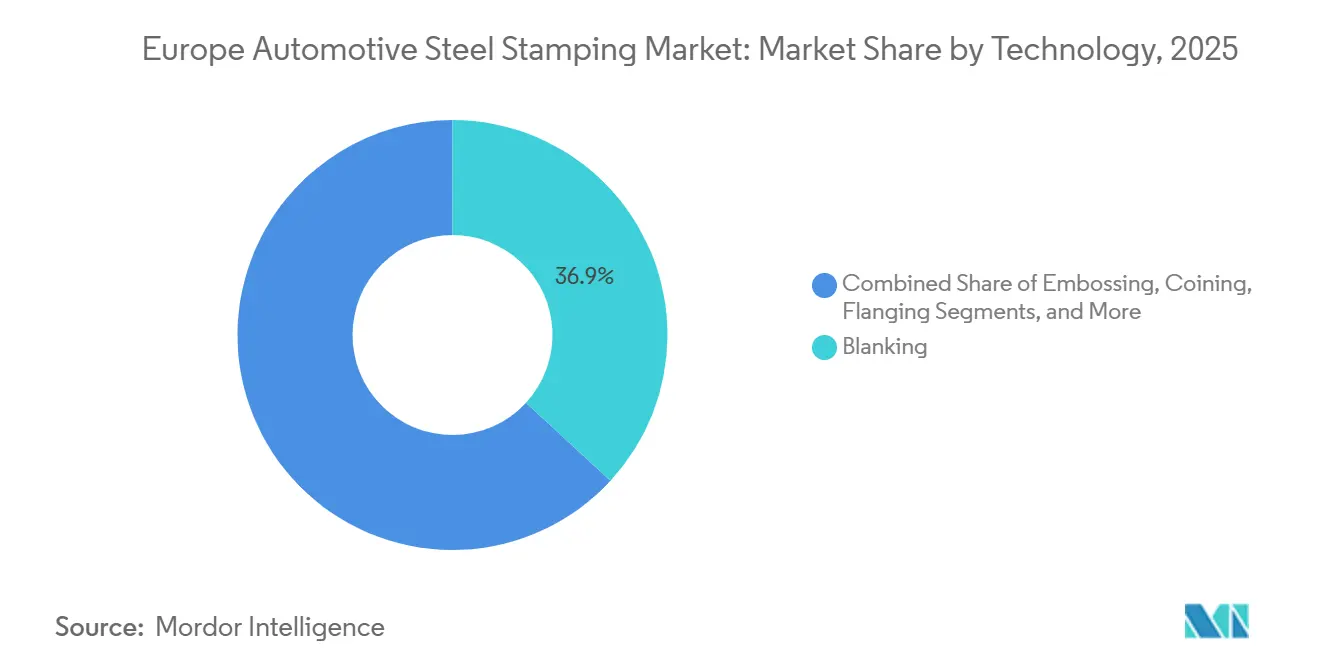
La découpe représentait 36,85 % du chiffre d'affaires du marché européen de l'emboutissage de l'acier automobile en 2025, progressant à un CAGR de 4,45 %, car les flans sur mesure associent l'AHSS et l'aluminium en préformes soudées au laser en une seule pièce. En Europe, le marché de l'emboutissage de l'acier automobile tire profit des avancées telles que la découpe laser, qui garantit des bords de haute qualité et minimise les chutes. Si le monnayage, principalement utilisé pour les détails complexes, ne capte qu'une part modeste, il commande une prime en raison de sa capacité à atteindre des tolérances précises, une caractéristique très appréciée pour les bossages de fixation d'airbags.
Les presses servo modernes révolutionnent le procédé en intégrant la découpe, l'emboutissage et le rognage en une seule course. Cette innovation réduit non seulement l'empreinte physique des usines, mais améliore également l'efficacité globale des équipements (OEE). La technologie de découpe laser de BILSTEIN fait sensation en éliminant le besoin d'outillages mécaniques, même pour les formes complexes. Cependant, les dépenses d'investissement associées à cette technologie représentent un défi pour les ateliers de plus petite taille. Si l'hydroformage et les techniques de formage à tiède restent spécialisés en raison de leurs temps de cycle plus longs, les tubes CliMore de Benteler laissent entrevoir un croisement prometteur pour les faux-châssis de véhicules électriques (VE) haut de gamme.


Par Procédé : L'Emboutissage à Chaud en Forte Progression grâce aux Exigences de Sécurité
Le CAGR de 5,34 % de l'emboutissage à chaud dépasse celui de tous les autres procédés, car les exigences des constructeurs en matière de résistance aux chocs et les objectifs d'absorption d'énergie des boîtiers de batteries à 60 kJ/kg élèvent les résistances à la traction au-delà de 1 500 MPa. La part de marché européen de l'emboutissage de l'acier automobile se concentre vers les fournisseurs détenteurs de propriété intellectuelle autour du refroidissement partiel ou du revenu par induction, un espace dominé par Gestamp et Kirchhoff.
Le profilage à froid continue de dominer le marché avec 33,26 % de part en 2025, reflétant l'ensemble du marché européen de l'emboutissage de l'acier automobile. L'emboutissage à froid reste le procédé de référence pour les panneaux extérieurs de portières et les capots, mais fait face à des volumes en diminution à mesure que la production de véhicules à moteur à combustion interne plafonne. Le formage superplastique reste en dessous de 1 % de part de marché, limité par des cycles de 20 minutes inadaptés à la production de masse.
Par Type de Véhicule : Les Voitures Particulières Conservent leur Avantage d'Échelle
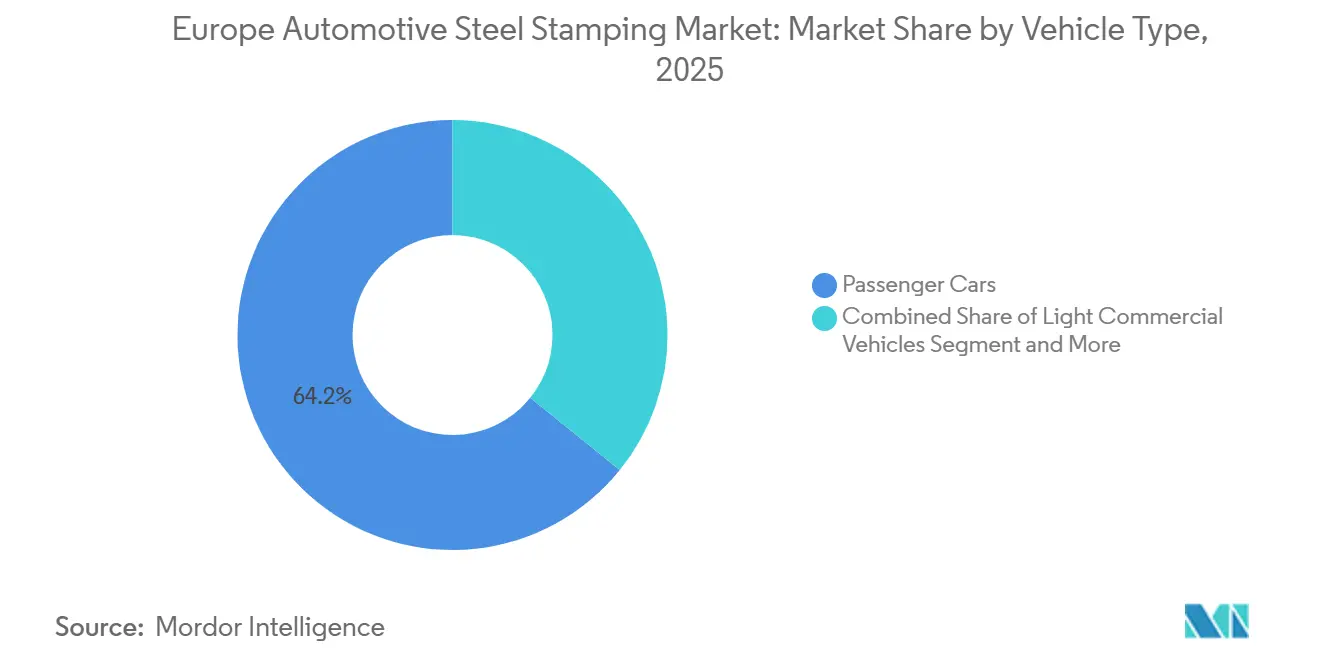
Les voitures particulières représentaient 64,15 % de la demande en 2025 et devraient croître de 4,77 % par an, portées par les dérivés VE haut de gamme qui affichent une valeur de contenu embouti plus élevée malgré des volumes unitaires inférieurs. Les véhicules utilitaires légers, qui s'électrifient rapidement pour la livraison du dernier kilomètre, connaissent une croissance significative. Cette tendance est illustrée par l'e-Ducato de Stellantis et l'eSprinter de Mercedes, qui intègrent désormais tous deux des planchers de boîtier de batterie renforcés. Si le marché européen de l'emboutissage de l'acier automobile pour les véhicules utilitaires lourds reste relativement plus restreint, le lancement par MAN d'une ligne de cabines pour camions électriques à Niepołomice établit une niche haut de gamme pour les cabines en acier à haute résistance.
Les emboutisseurs maîtrisant les techniques d'assemblage multi-matériaux réalisent des marges plus élevées sur leurs travaux pour les véhicules utilitaires légers et lourds par rapport aux panneaux plus banalisés des voitures particulières. Cette capacité leur permet de faire face aux défis posés par l'obsolescence des outillages pour moteurs à combustion interne.
Par Propulsion : Le Moteur à Combustion Interne Domine, les Véhicules Électriques Accélèrent
Les plateformes à moteur à combustion interne représentaient encore 74,82 % du volume en 2025, mais le CAGR du segment signale une maturité. Les véhicules électriques progressent à un CAGR de 6,04 %, poussant les fournisseurs du marché européen de l'emboutissage de l'acier automobile à livrer des boîtiers de batteries pesant 40 à 60 kg par véhicule et des planchers renforcés capables de résister à une intrusion latérale de 50 kN.
La taille du marché européen de l'emboutissage de l'acier automobile pour les structures de véhicules électriques à batterie bénéficie de 240 à 280 kg d'acier embouti par véhicule, contre 180 à 220 kg sur les modèles à moteur à combustion interne. Les véhicules hybrides constituent un tampon de transition, maintenant certains outillages pour moteurs à combustion interne pendant que les emboutisseurs montent en puissance sur les outillages pour véhicules électriques. Les presses servo flexibles qui basculent entre les géométries de véhicules à combustion interne et de véhicules électriques avec des changements d'outillage en moins de 5 minutes atténuent le risque d'actifs immobilisés.
Analyse Géographique
L'Allemagne représentait 29,44 % du marché européen de l'emboutissage de l'acier automobile en 2025, portée par sa dense concentration d'intégrateurs d'ateliers de presse, d'instituts technologiques et d'usines de véhicules haut de gamme. La région bénéficie de la co-localisation avec des géants de l'acier capables de fournir des bobines AHSS en quelques heures. Pourtant, la hausse des prix de l'électricité crée une urgence à adopter des systèmes d'entraînement régénératifs sur les presses. Les entreprises s'associent avec des services publics municipaux dans des schémas de cogénération pour réduire les factures énergétiques et diminuer les émissions de portée 2. Le défi de la main-d'œuvre reste aigu, incitant à des programmes de formation en alternance combinant des cours de conception d'outillages avec des apprentissages en entreprise pour préserver le transfert de connaissances dans le marché européen de l'emboutissage de l'acier automobile.
La Pologne bénéficie du CAGR le plus élevé, à 5,68 %, alors que les constructeurs automobiles occidentaux délocalisent la production de carters de moteurs, de longerons latéraux et de panneaux de fermeture vers de nouvelles installations en greenfield. Les investisseurs citent des salaires plus bas, des terrains industriels disponibles et des fonds structurels européens comme arguments convaincants. Les fournisseurs locaux augmentent la taille de leurs presses jusqu'à 2 000 tonnes pour servir les assemblages de planchers de SUV précédemment expédiés depuis l'Allemagne. Les universités développent leurs cursus en métallurgie et en robotique, assurant un vivier régulier de techniciens. Les liaisons logistiques via les ports baltiques rationalisent les entrées de bobines et les exportations de panneaux, renforçant le rôle de la Pologne dans le marché européen de l'emboutissage de l'acier automobile.
La France, l'Espagne et l'Italie maintiennent une forte demande d'emboutissage liée aux empreintes de Stellantis et Renault. Les dispositifs de subventions locaux accélèrent l'adoption des véhicules électriques, conduisant à des lignes d'emboutissage de bacs à batteries intégrées dans les usines de véhicules. Le pôle de Valence en Espagne convertit les presses plus anciennes en entraînements servo à l'aide de kits de modernisation qui réduisent la consommation d'énergie de 30 %. L'Italie s'appuie sur des outilleurs spécialisés autour de Turin pour fournir des outillages pour des montants complexes formés à chaud. Le Royaume-Uni se concentre sur les marques haut de gamme ; le passage de Jaguar Land Rover aux fermetures en aluminium modère le tonnage d'acier, mais les nouvelles plateformes Range Rover spécifient toujours des longerons latéraux à haute résistance. La Suède et la République tchèque misent sur la valorisation de la durabilité et la fiabilité de proximité, soutenant les volumes d'exportation vers les marchés voisins. Collectivement, ces sous-régions apportent stabilité et innovation localisée au marché européen de l'emboutissage de l'acier automobile.
Paysage Concurrentiel
Sur le marché européen de l'emboutissage de l'acier automobile, les principaux fournisseurs — Gestamp, Benteler, Magna (Cosma), Kirchhoff et CIE Automotive — détiennent une part significative du chiffre d'affaires, éclipsant de nombreux spécialistes régionaux. Gestamp, fort de nombreux brevets d'emboutissage à chaud, occupe une position dominante. De plus, ses accords d'acier vert avec Salzgitter et ThyssenKrupp garantissent un approvisionnement régulier en bobines à faible teneur en CO₂ à l'avenir. Benteler progresse avec ses tubes CliMore, qui promettent une réduction significative des émissions de CO₂. Pendant ce temps, Magna a stratégiquement ouvert une usine à Vecsés, en Hongrie, fusionnant l'expertise en ingénierie d'Europe occidentale avec les avantages de coûts de l'Europe de l'Est [3]"Vecsés Plant Opening,", Magna International, magna.com.
Des acteurs asiatiques comme Lingyun Industrial et Press-Kogyo capitalisent sur l'arbitrage d'implantation. Dans le même temps, les constructeurs automobiles resserrent leur emprise : les stratégies d'intégration en amont de Smart Press Shop et de Stellantis-CATL Saragosse compriment les marges des acteurs indépendants. La technologie est au premier plan de cette évolution. Les modernisations de presses servo d'ANDRITZ Schuler ont permis une réduction notable du retour élastique. Parallèlement, les avancées en découpe laser ont établi de nouvelles normes de qualité de bord — des atouts que de nombreux emboutisseurs de plus petite taille peinent à se payer. Aujourd'hui, les certifications telles que l'IATF 16949 et l'ISO 3834, ainsi que l'approvisionnement traçable en acier vert, sont passées de simples facteurs de différenciation à des exigences d'entrée essentielles. Ce paysage laisse entrevoir un marché bifurqué : d'un côté, des consolidateurs mondiaux de rang 1, et de l'autre, des boutiques locales de niche spécialisées dans les applications à courtes séries ou à forte teneur en composites.
Leaders du Secteur Européen de l'Emboutissage d'Acier Automobile
Gestamp Automoción S.A.
Benteler International AG
Magna International Inc. (Cosma)
Kirchhoff Automotive GmbH
CIE Automotive S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Février 2026 : Salzgitter a renforcé son programme SALCOS en acquérant la participation de 50 % de thyssenkrupp dans HKM. Cette acquisition permettra à Salzgitter d'atteindre une production consolidée de brames de 6 millions de tonnes, renforçant ainsi sa position sur le marché de l'acier.
- Avril 2025 : SEYI-Europe a annoncé qu'elle exposera une nouvelle presse servo adaptée à l'acier à haute résistance et à l'aluminium lors de LAMIERA 2025 à Milan, dotée d'un moteur d'entraînement interne pour une production de composants automobiles économe en énergie.


Périmètre du Rapport sur le Marché Européen de l'Emboutissage d'Acier Automobile
Le rapport sur le marché européen de l'emboutissage de l'acier automobile est segmenté par technologie (découpe, gaufrage et autres), procédé (profilage à froid, emboutissage à chaud et autres), type de véhicule (voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds), motorisation (moteur à combustion interne et véhicules électriques) et pays (Allemagne, France et autres). Les prévisions de marché sont fournies en termes de valeur (USD).
| Découpe à Blanc |
| Gaufrage |
| Monnayage |
| Bridage |
| Pliage |
| Autres Technologies |
| Profilage à Froid |
| Emboutissage à Chaud |
| Formage de Tôle |
| Fabrication Métallique |
| Autres Procédés |
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Véhicules Utilitaires Lourds |
| Moteur à Combustion Interne (MCI) |
| Véhicules Électriques (BEV + PHEV) |
| Allemagne |
| France |
| Royaume-Uni |
| Italie |
| Espagne |
| Pologne |
| Suède |
| République Tchèque |
| Reste de l'Europe |
| Par Technologie | Découpe à Blanc |
| Gaufrage | |
| Monnayage | |
| Bridage | |
| Pliage | |
| Autres Technologies | |
| Par Procédé | Profilage à Froid |
| Emboutissage à Chaud | |
| Formage de Tôle | |
| Fabrication Métallique | |
| Autres Procédés | |
| Par Type de Véhicule | Voitures Particulières |
| Véhicules Utilitaires Légers | |
| Véhicules Utilitaires Lourds | |
| Par Propulsion | Moteur à Combustion Interne (MCI) |
| Véhicules Électriques (BEV + PHEV) | |
| Par Pays | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Pologne | |
| Suède | |
| République Tchèque | |
| Reste de l'Europe |


Questions Clés Traitées dans le Rapport
Quelle sera la taille de la demande d'emboutissage de l'acier pour les véhicules électriques européens d'ici 2031 ?
Les structures de véhicules électriques devraient croître à un CAGR de 6,04 %, portant le contenu embouti à 240-280 kg par véhicule électrique à batterie et propulsant le marché européen de l'emboutissage de l'acier automobile vers 2,85 milliards USD d'ici 2031.
Quel procédé accroît sa capacité le plus rapidement ?
L'emboutissage à chaud progresse à 5,34 % par an, car les exigences des constructeurs en matière de résistance aux chocs et les conceptions de boîtiers de batteries nécessitent des aciers trempés sous presse dépassant 1 500 MPa.
Pourquoi les emboutisseurs investissent-ils en Europe de l'Est ?
Les usines en Pologne, en République tchèque et en Hongrie réduisent les coûts de main-d'œuvre et d'énergie jusqu'à 40 % par rapport à l'Allemagne et contournent les surcharges MACF sur les brames, soutenant un CAGR de 5,68 % pour la production polonaise.
Pourquoi l'acier reste-t-il compétitif face à l'aluminium pour les véhicules électriques ?
Les packs de batteries nécessitent une protection solide et économique, et l'acier à très haute résistance offre la résistance aux chocs requise à un coût inférieur à celui de l'aluminium.
Dernière mise à jour de la page le:



