
Taille et part du marché européen des moteurs à courant alternatif (CA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 24.6 Milliards de dollars |
| Taille du Marché (2026) | 26.29 Milliards de dollars |
| Taille du Marché (2031) | 36.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.85 % |
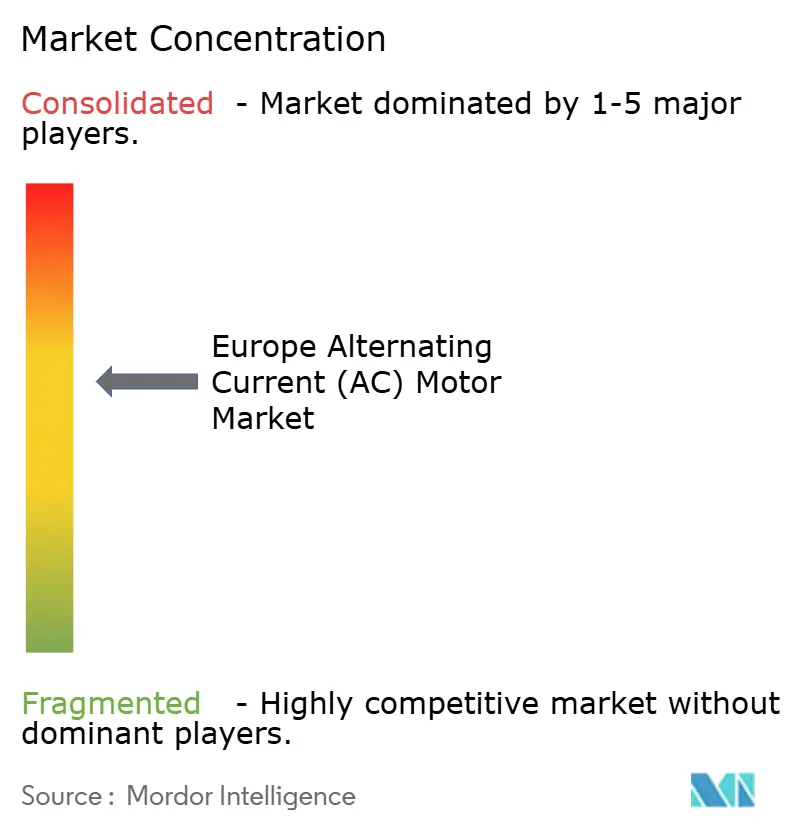
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des moteurs à courant alternatif (CA) par Mordor Intelligence
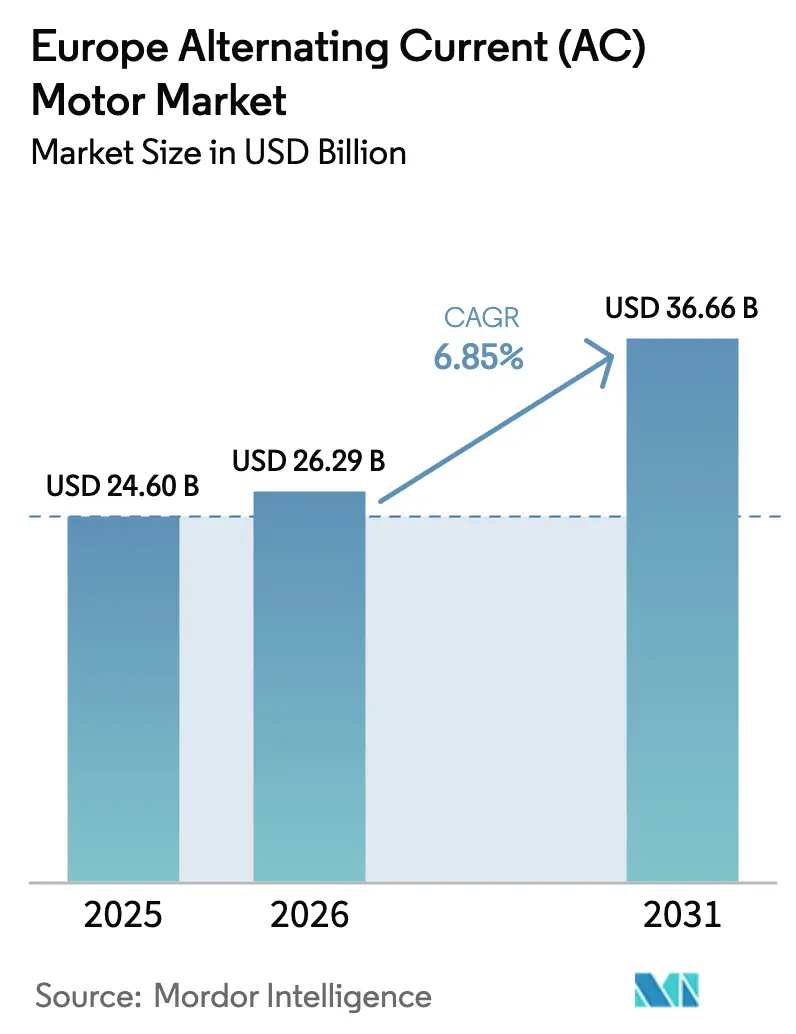
La taille du marché européen des moteurs à courant alternatif devrait passer de 24,6 milliards USD en 2025 à 26,29 milliards USD en 2026, et atteindre 36,66 milliards USD d'ici 2031, soit un TCAC de 6,85 % sur la période 2026-2031. Cette trajectoire reflète la convergence de mandats stricts de l'UE en matière d'efficacité énergétique, du rapatriement de la fabrication sophistiquée et des dépenses en capital pour les infrastructures hydrogène et les énergies renouvelables. Les fabricants accordent la priorité aux classes d'efficacité IE3 et supérieures, intègrent des capteurs alimentant les plateformes IoT à l'échelle de l'usine et repensent les ensembles d'entraînement afin de réduire la complexité d'installation dans un contexte de tensions sur le marché du travail. Parallèlement, les grands projets d'électrolyseurs, les réseaux d'énergie de quartier et les modernisations en moyenne tension élargissent la demande au-delà du cœur traditionnel pompes-ventilateurs-compresseurs du marché européen des moteurs à courant alternatif. La dynamique concurrentielle reste modérée, les grands acteurs mondiaux tirant parti d'offres intégrées moteur-entraînement, tandis que les spécialistes régionaux exploitent leur expertise applicative pour défendre leurs parts face aux importations à bas prix.
Principaux enseignements du rapport
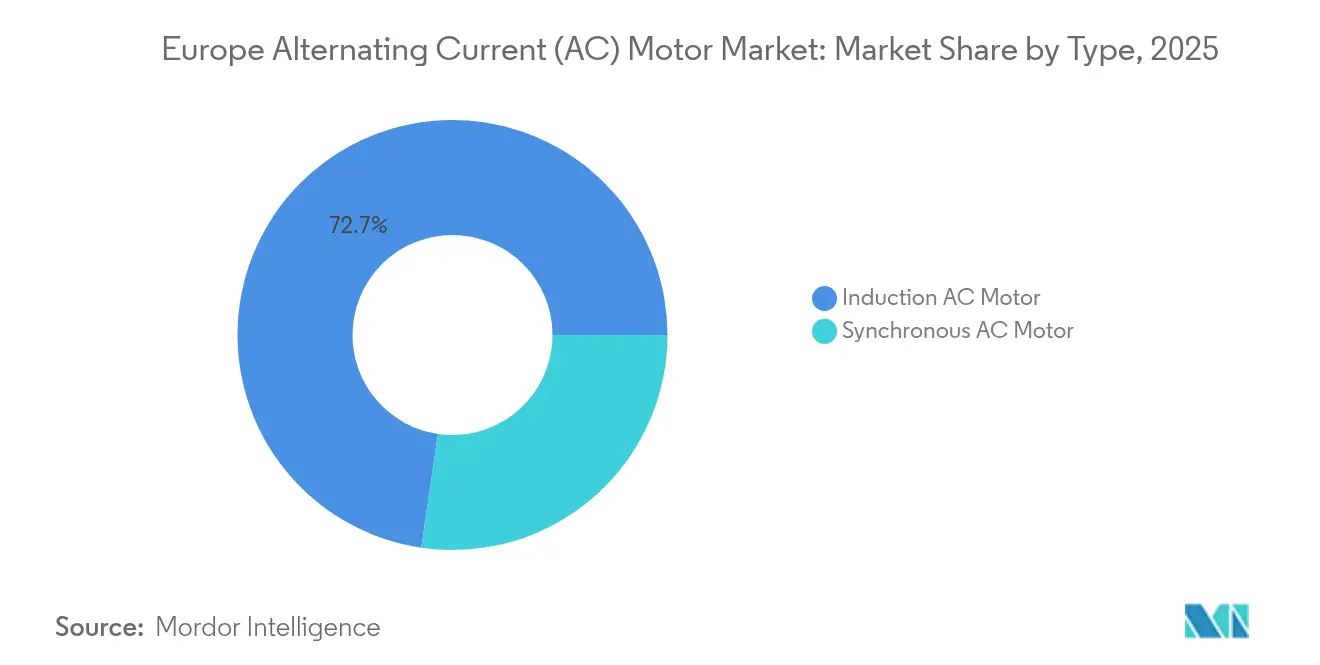
- Par type, les moteurs à induction ont dominé avec une part de 72,68 % du marché européen des moteurs à courant alternatif en 2025, tandis que les moteurs synchrones progressent à un TCAC de 8,67 % jusqu'en 2031.
- Par puissance nominale, les unités de moins de 1 kW représentaient 37,02 % de la taille du marché européen des moteurs à courant alternatif en 2025, tandis que la tranche 101-500 kW devrait croître à un TCAC de 8,29 %.
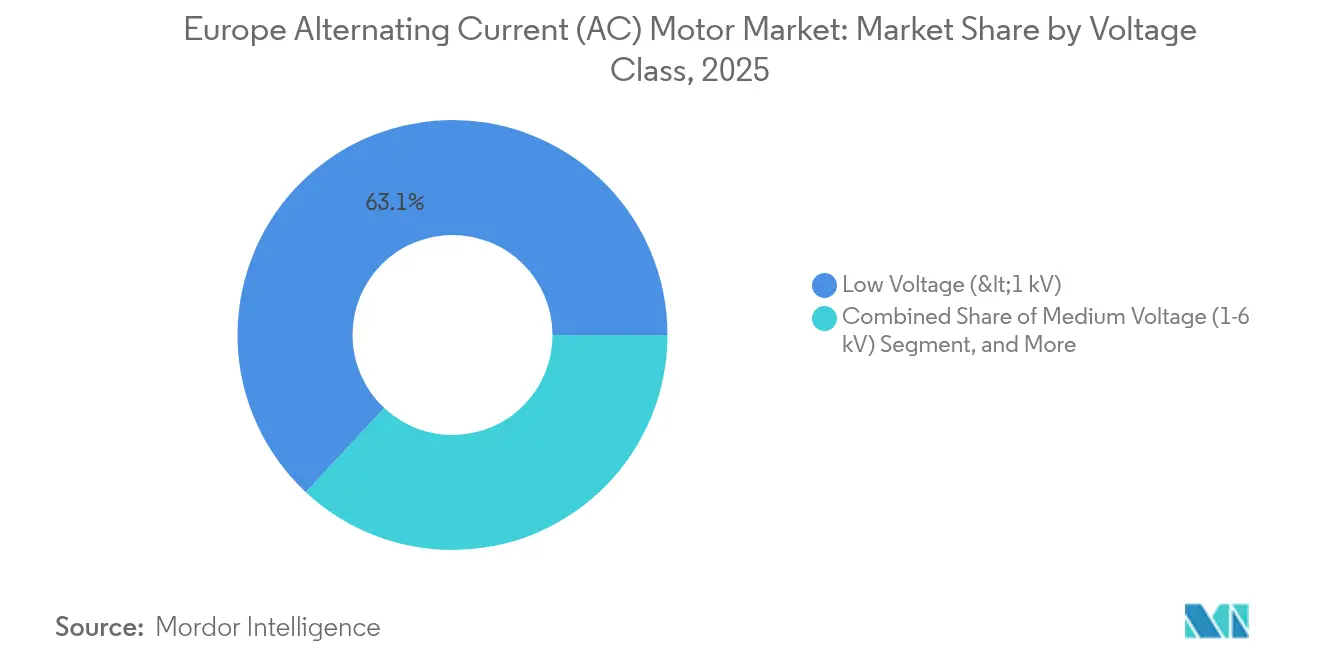
- Par classe de tension, les unités basse tension inférieures à 1 kV détenaient une part de revenus de 63,05 % en 2025, et les unités moyenne tension comprises entre 1 et 6 kV sont sur la bonne voie pour un TCAC de 8,44 %.
- Par secteur d'utilisation finale, la fabrication discrète a capté une part de revenus de 23,35 % en 2025, tandis que les applications eau et eaux usées devraient se développer à un TCAC de 7,12 %.
- Par zone géographique, l'Allemagne représentait 26,10 % des revenus de 2025, tandis que l'Italie devrait afficher le taux de croissance le plus rapide, soit 7,42 %, de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Accélération de l'automatisation industrielle et de l'adoption de l'IoT | +1.5% | Allemagne, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Réglementations strictes en matière d'efficacité énergétique pour les moteurs électriques | +1.2% | Ensemble de l'UE, alignement du Royaume-Uni | Court terme (≤ 2 ans) |
| Expansion des infrastructures de climatisation et de réfrigération | +0.9% | Centres urbains d'Europe du Sud | Moyen terme (2-4 ans) |
| Relance de la fabrication automobile et de la demande en groupes motopropulseurs électriques | +0.8% | Allemagne, France, Europe de l'Est | Long terme (≥ 4 ans) |
| Adoption croissante de moteurs de broche à haute fréquence dans le cadre du rapatriement des machines-outils | +0.6% | Allemagne, Italie, Suisse | Moyen terme (2-4 ans) |
| Émergence de projets d'électrolyseurs à hydrogène nécessitant de grands moteurs synchrones | +0.4% | Pays-Bas, Allemagne, Scandinavie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'automatisation industrielle et de l'adoption de l'IoT
Les usines européennes intègrent des entraînements intelligents qui collectent des données sur les vibrations, la température et la charge afin de permettre la maintenance prédictive et d'optimiser les changements de série. Les premiers projets font état d'économies d'énergie à deux chiffres et de délais de retour sur investissement inférieurs à quatre ans, à mesure que les systèmes de performance des actifs passent de régimes à vitesse fixe à des régimes à vitesse variable soutenus par des nœuds de calcul en périphérie de réseau. Les fournisseurs automobiles allemands ont mené les déploiements pilotes, en spécifiant des plateformes IE5 compatibles Ethernet qui publient des balises de diagnostic directement dans les systèmes d'exécution de la fabrication pour des boucles de qualité en temps réel. Le marché européen des moteurs à courant alternatif bénéficie du cycle de remplacement qui en résulte pour les unités à induction héritées par des modèles riches en capteurs et pouvant être mis à jour par firmware. Les fournisseurs de premier rang répondent avec des modules d'analyse par abonnement qui regroupent le matériel, le firmware et la surveillance par intelligence artificielle dans un seul contrat de service.[1]ABB Ltd., « Faits saillants et références ABB Drives », abb.com
Réglementations strictes en matière d'efficacité énergétique pour les moteurs électriques
Le règlement UE 2019/1781 a relevé l'exigence minimale pour les moteurs triphasés de plus de 0,75 kW au niveau IE3 et a étendu la couverture aux configurations submersibles et à accouplement direct. Les sanctions en cas de non-conformité, appliquées par les autorités nationales de surveillance, ont accéléré les programmes de modernisation dans les secteurs de la chimie, de l'alimentation et des services aux bâtiments. Les fournisseurs se différencient désormais sur des gammes IE4 et IE5 commercialisées comme « à l'épreuve du futur », tandis que les installateurs promeuvent des contrats de rémunération à la performance qui contournent les obstacles au capital initial. Les laboratoires d'essai agréés proposent des évaluations de conformité accélérées, conférant aux marques à ancrage national un avantage sur le marché européen des moteurs à courant alternatif.[2]Commission européenne, « Règlement (UE) 2019/1781 de la Commission du 1er octobre 2019 établissant des exigences d'écoconception pour les moteurs électriques et les variateurs de vitesse », eur-lex.europa.eu
Expansion des infrastructures de climatisation et de réfrigération
Les ventes de pompes à chaleur ont bondi après l'introduction d'incitations nationales à la décarbonation liées au plan REPowerEU, stimulant la demande de moteurs à commutation électronique qui maintiennent un coefficient de performance élevé sur une large plage de températures ambiantes variables. Les supermarchés qui remplacent leurs systèmes à hydrofluorocarbures par des racks CO₂ transcritiques déploient des compresseurs à entraînement à aimants permanents, chacun nécessitant une modulation précise de la vitesse pour satisfaire les réglementations en matière de sécurité alimentaire tout en réduisant les factures d'électricité. Les systèmes de refroidissement urbain de district dans les grandes capitales du sud spécifient des machines synchrones de plusieurs mégawatts associées à des entraînements en moyenne tension sans harmoniques pour comprimer l'eau glacée à grande échelle. Ces tendances renforcent collectivement la croissance à moyen terme du marché européen des moteurs à courant alternatif.[3]Danfoss A/S, « Comment une nouvelle station de pompage d'eau maintient l'approvisionnement à Berne », danfoss.com
Relance de la fabrication automobile et de la demande en groupes motopropulseurs électriques
Les usines de cellules de batteries, de modules et de groupes motopropulseurs rapatriées d'Asie équipent les stations robotiques de moteurs à faible inertie permettant une répétabilité de positionnement au micron. Les protocoles de salle blanche exigent des boîtiers étanches et des encodeurs intégrés, poussant les clients vers des architectures synchrones haut de gamme. Les lignes d'assemblage pour les véhicules électriques de nouvelle génération nécessitent des ensembles de servomoteurs à couple élevé pour gérer des batteries plus lourdes sans sacrifier le temps de cycle, ce qui stimule les ventes à valeur ajoutée au-delà des offres à induction conventionnelles. Les fabricants d'équipements d'infrastructure de recharge s'approvisionnent simultanément en moteurs à refroidissement forcé pour les armoires de recharge rapide CC de 350 kW, élargissant ainsi le marché adressable total pour les fournisseurs capables de certifier à la fois selon les normes ATEX et les normes de sécurité fonctionnelle automobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'approvisionnement et d'installation initiaux | -0.7% | Marchés sensibles aux prix, segment PME | Court terme (≤ 2 ans) |
| Volatilité croissante des prix des matières premières (cuivre, terres rares) | -0.5% | Ensemble de l'UE, régions dépendantes des importations | Moyen terme (2-4 ans) |
| Pression concurrentielle des entraînements CC à aimants permanents et des servoentraînements | -0.4% | Applications de précision, robotique | Moyen terme (2-4 ans) |
| Tension dans la chaîne d'approvisionnement en acier à laminage isolé | -0.3% | Pôles de fabrication, fournisseurs d'équipements d'origine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'approvisionnement et d'installation initiaux
Les moteurs IE4 et supérieurs coûtent 20 à 40 % de plus que les unités standard, et les variateurs de fréquence prérequis peuvent doubler la facture matérielle d'un projet. La modernisation des entraînements nécessite souvent des mises à niveau des tableaux de distribution, des filtres harmoniques et un réalignement mécanique, ce qui peut allonger les modèles de retour sur investissement pour les petites entreprises opérant avec des marges serrées. Les contrats de performance énergétique atténuent le choc des prix initiaux en répartissant les paiements sur plusieurs flux d'économies, mais leur adoption reste inégale en dehors des industries de premier plan. Tant que les modèles de financement ne seront pas matures, l'économie initiale freinera le rythme auquel le marché européen des moteurs à courant alternatif convertit sa base installée.
Volatilité croissante des prix des matières premières (cuivre, terres rares)
Les bobinages représentent une part significative du coût de fabrication des moteurs, exposant les producteurs aux fluctuations des prix du cuivre, exacerbées par les programmes mondiaux d'électrification. Les conceptions synchrones à aimants permanents amplifient la sensibilité à l'approvisionnement en néodyme et en dysprosium, lequel est dominé par un nombre restreint de producteurs. Les ingénieurs de conception testent des topologies hybrides à ferrite et des substituts d'alliages de cuivre, mais des compromis en termes de performances ou d'outillage persistent. Les périodes d'inflation des matières premières compriment donc les marges, font monter les prix de vente et incitent certains acheteurs à reporter leurs cycles d'approvisionnement, ce qui freine les expéditions à court terme sur le marché européen des moteurs à courant alternatif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
moteurs synchrones, applications haut de gammeLes unités synchrones contrôlaient 27,32 % des revenus de 2025, mais affichent le TCAC le plus élevé de 8,67 %, car la réponse en couple précise, la faible signature acoustique et l'augmentation des exigences en vitesse de broche l'emportent sur les coûts en capital plus élevés dans les entraînements pour machines-outils, l'hydrogène et la climatisation. Les ensembles moteur-entraînement intégrés à réglage automatique du facteur de puissance améliorent l'efficacité au niveau de la ligne et permettent des démarrages à vitesse nulle à couple plein que les machines à induction ne peuvent égaler.
Les unités à induction défendent les fonctions de base telles que les ventilateurs, les pompes et les convoyeurs grâce à leur robustesse et à leur écosystème de réparation banalisé. Cependant, le renforcement réglementaire, combiné aux préférences en matière de maintenance prédictive, redirige régulièrement les commandes vers des alternatives synchrones sur le marché européen des moteurs à courant alternatif. Le concept MV Titanium d'ABB, qui intègre un onduleur en moyenne tension dans le bâti du moteur, illustre la manière dont les architectures synchrones convergent les composants mécaniques et électroniques pour réduire le coût total de possession.


Par puissance nominale :
l'électrification industrielle stimule la demande en puissance plus élevéeLes modèles de moins de 1 kW dominent les volumes, représentant 37,02 % de la taille du marché européen des moteurs à courant alternatif en 2025. Pourtant, la tranche 101-500 kW est celle qui progresse le plus rapidement, avec un TCAC de 8,29 %, à mesure que les sites cimentiers, sidérurgiques et chimiques électrifient des entraînements mécaniques autrefois alimentés à la vapeur ou à l'hydraulique. Les exploitants apprécient la capacité à réduire les charges à vide grâce à des algorithmes à couple variable et à synchroniser des compresseurs de plusieurs mégawatts directement avec les systèmes de gestion de l'énergie à l'échelle de l'usine.
Parallèlement, les ensembles de plus de 500 kW remportent des marchés de remplacement dans les centrales de cogénération héritées et les installations de stockage par pompage, bien que la croissance soit plus régulière en raison de cycles de projet plus longs. Le spectre des puissances nominales reflète donc la structure industrielle de l'Europe, avec des sites de taille intermédiaire se modernisant vers des objectifs de neutralité carbone.
Par classe de tension :
la moyenne tension gagne en traction industrielleLes équipements basse tension restent le cheval de bataille, représentant 63,05 % de la part des revenus, ce qui les rend idéaux pour une installation en connexion rapide sur les réseaux de distribution standard des usines. Les unités en moyenne tension gagnent du terrain avec un TCAC de 8,44 %, car elles permettent aux charges de 101 à 500 kW de fonctionner à des courants plus faibles, avec des sections de câble plus petites et des pertes par effet Joule réduites.
Les avancées en matière de commutation au carbure de silicium ont réduit l'encombrement des onduleurs en moyenne tension, éliminant les transformateurs abaisseurs encombrants. Les services publics et les autorités de l'eau en Italie et en Espagne ont par conséquent spécifié des groupes de pompes à 3,3 kV qui divisent par deux la distorsion harmonique totale et se qualifient pour les incitations aux services réseau, renforçant la migration vers le haut de la courbe de tension au sein du marché européen des moteurs à courant alternatif.
Par secteur d'utilisation finale :
le traitement de l'eau accélère la modernisationLa fabrication discrète représentait 23,35 % du chiffre d'affaires de 2025, mais les stations municipales de traitement des eaux et des eaux usées devraient afficher le TCAC le plus élevé de 7,12 %. Les régulateurs plafonnent la consommation d'énergie spécifique par mètre cube pompé, stimulant les appels d'offres pour des moteurs IE4 haut de gamme couplés à des analyses SCADA en temps réel. Les contrats de modernisation dans le nord de l'Europe imposent des profils à couple variable qui régulent les pompes lors des périodes de faible demande, réduisant à la fois la consommation en kilowattheures et les ruptures de canalisations.
Les transformateurs de métaux, les industries minières et les transformateurs alimentaires maintiennent des carnets de commandes stables avec des exigences spécialisées, notamment la protection contre les projections d'eau et les boîtiers antidéflagrants. Les dépenses d'investissement dans le pétrole et le gaz restent limitées dans l'attente d'une clarification sur l'économie du captage du carbone, mais les exploitants continuent de commander des machines à induction pour zones dangereuses dans le cadre de rénovations d'actifs en milieu de vie.
Analyse géographique
Marché européen des moteurs à courant alternatif (CA)
L'Allemagne a représenté 26,10 % des ventes de 2025 grâce à la vigueur de ses secteurs automobile, mécanique et chimique qui intègrent des moteurs dans des cellules de production numérisées. Le soutien fédéral aux clusters hydrogène stimule de grandes commandes d'entraînements synchrones pour électrolyseurs, tandis que les fabricants d'équipements éoliens offshore s'approvisionnent en servomoteurs de commande de pas auprès de fournisseurs nationaux. Les revenus italiens progressent à un TCAC de 7,42 %, portés par les concessions d'infrastructure hydraulique et les incitations à la chaleur renouvelable qui accélèrent les modernisations de pompes et de compresseurs. Les transformateurs alimentaires de Lombardie renforcent encore la demande en passant à des ensembles de réfrigération synchrones à vitesse variable à base d'ammoniac pour respecter les quotas F-gaz. La France, le Royaume-Uni et la région du Benelux affichent chacun des trajectoires de croissance à un chiffre moyen, liées à des projets d'électrification pharmaceutiques, de centres de données et maritimes. Les pays d'Europe de l'Est attirent des lignes d'assemblage délocalisées, créant ainsi des opportunités sur de nouveaux sites pour des flottes à induction IE3 basse tension et une couche naissante de modernisations synchrones haut de gamme. Les marchés nordiques, bien que plus petits, spécifient des boîtiers IP66 robustifiés et des roulements à large plage de température pour les applications hydroélectriques et de chauffage urbain, maintenant les prix de vente moyens au-dessus de la moyenne continentale. Collectivement, ces subtilités géographiques garantissent une expansion saine, bien que variable, du marché européen des moteurs à courant alternatif.
Paysage réglementaire
Les règles d'écoconception de l'UE demeurent l'ancrage principal de conformité pour les moteurs à courant alternatif et les variateurs de vitesse mis sur le marché européen. Le règlement (UE) 2019/1781 de la Commission (Écoconception) fixe des niveaux minimaux obligatoires d'efficacité énergétique (classes IE) sur une large plage de puissance (0,12 kW à 1000 kW) et est appliqué par les autorités nationales de surveillance du marché. Par conséquent, les OEM et les importateurs restent concentrés sur la documentation, l'évaluation de conformité, et la migration de leurs portefeuilles vers des combinaisons moteur-variateur à plus haute efficacité.
Parallèlement à sa mise en œuvre, la Commission européenne (DG ENER) a engagé un cycle formel d'évaluation et d'analyse d'impact pour le règlement (UE) 2019/1781, prévu de décembre 2024 au printemps 2027 et inclus dans le plan de travail de la Commission pour 2025-2030. Le processus comprend une enquête de consultation pour l'analyse d'impact débutant le 30 avril 2026, ainsi qu'une réunion des parties prenantes prévue pour le second semestre 2026. Cela maintient l'attention sur les futures mises à jour réglementaires allant au-delà de l'efficacité, y compris des exigences produits supplémentaires discutées dans le cadre de l'approche Écoconception pour des produits durables, telles que la circularité et la divulgation d'informations.
Analyse de la chaîne de valeur
La chaîne de valeur des moteurs à courant alternatif en Europe couvre la conception et l'ingénierie des moteurs, la fourniture de composants de niveau 1 et 2 (pièces moulées et carcasses, fil de cuivre émaillé, roulements, matériaux thermiques, systèmes d'isolation et laminations en acier électrique), l'assemblage et les essais des moteurs, puis la distribution via les fabricants de machines OEM, les intégrateurs de systèmes et les réseaux de MRO et de service soutenant la demande de rétrofit. Les pôles de production et d'intégration en Allemagne, en Italie, en Pologne et en Roumanie desservent à la fois les usages industriels et les services du bâtiment. Parallèlement, la conformité à l'écoconception de l'UE a accru le rôle des laboratoires d'essais, de la documentation et de la compatibilité avec les variateurs (conceptions prêtes pour VSD) en tant qu'exigence d'accès au marché.
Les dépendances amont se concentrent surtout autour de l'acier électrique non orienté (NOES) de haute qualité et des isolants et fils spécialisés. La base de données citée dans le contexte de R&D indique que l'offre de NOES ne couvre qu'environ 60 à 70 % de la demande de l'UE, avec des délais de 8 à 14 semaines pour certains fils émaillés et matériaux isolants de classe H. EuroGroup Laminations fournit des laminations de stator pour des programmes industriels et automobiles, tandis que des spécialistes basés en Italie tels qu'OEMER et ISGEV soutiennent des conceptions de moteurs et servomoteurs personnalisées pour l'automatisation. Des acteurs régionaux tels qu'Elprommotors (Bulgarie) fournissent également des moteurs asynchrones sur mesure alignés sur les exigences des OEM européens.
Paysage concurrentiel
Le marché présente une concentration modérée, les cinq premières marques détenant environ 55 % des expéditions, laissant une part significative aux spécialistes régionaux de niveau intermédiaire. ABB, Siemens et Nidec défendent leurs bases installées avec des offres de services sur le cycle de vie qui intègrent l'analyse en nuage avec les mises à jour du firmware des entraînements, tandis que Regal Rexnord et WEG accélèrent la mise sur le marché grâce à des centres d'assemblage modulaires.
Les cessions soutenues par le capital-investissement soulignent l'appétit de consolidation ; l'acquisition à 3,5 milliards EUR d'Innomatics de Siemens par KPS Capital Partners crée un champion autonome engagé dans une intégration verticale plus poussée et des cycles de décision plus rapides. Les lacunes du portefeuille sont comblées par des fusions-acquisitions axées sur les logiciels embarqués, l'électronique de puissance et les actifs de surveillance des conditions, qui réduisent le délai de conformité aux règles d'écoconception de l'UE.
La différenciation des produits repose sur les conceptions à aimants permanents, les ensembles en moyenne tension et les piles de connectivité à sécurité renforcée contre les cybermenaces. Les fournisseurs localisent également leur approvisionnement en cuivre et en acier afin de se couvrir contre les fluctuations des matières premières, une capacité que les petits importateurs peinent à reproduire. Alors que les critères d'appel d'offres accordent la priorité au coût du cycle de vie et à la réactivité des services, les fournisseurs dotés d'équipes d'ingénierie de terrain pan-européennes sont les mieux placés pour obtenir des contrats récurrents sur le marché européen des moteurs à courant alternatif.
Leaders du secteur européen des moteurs à courant alternatif (CA)
ABB Ltd.
Siemens AG
Nidec Corporation
Regal Rexnord Corporation
Toshiba Mitsubishi-Electric Industrial Systems Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des moteurs à courant alternatif (CA)
- ABB Ltd.
- Siemens AG
- Nidec Corporation
- Regal Rexnord Corporation
- Toshiba Mitsubishi-Electric Industrial Systems Corporation
- WEG S.A.
- Leroy-Somer SAS
- Brook Crompton UK Ltd.
- Nord Drivesystems Group
- Bonfiglioli S.p.A.
- SEW-Eurodrive GmbH and Co KG
- TECO Electric Machinery Co., Ltd.
- VEM Gruppe
- Cantoni Group
- Wolong Electric Group Co., Ltd.
- Lafert Group
- Oemer S.p.A.
- Hoyer Motors A/S
- ZF Friedrichshafen AG
- Johnson Electric Holdings Limited
Lire l’analyse des entreprises de marché européen des moteurs à courant alternatif (ca)

Opportunités de marché et perspectives d'avenir
La révision en cours du règlement d'écoconception (UE) 2019/1781 par l'UE, avec un programme de travail s'étendant de décembre 2024 au printemps 2027 et des activités de consultation se poursuivant jusqu'en 2026, offre aux fournisseurs une fenêtre définie pour renouveler leurs portefeuilles, étendre leurs capacités d'essai et mettre à jour leurs chaînes d'outils de documentation pour des ensembles moteur-variateur à plus haute efficacité. Alors que le débat politique s'élargit sous l'orientation Écoconception pour des produits durables afin de couvrir des sujets tels que la circularité et la divulgation, la différenciation se déplace de l'efficacité nominale vers la conception pour la maintenance, la traçabilité et les choix de matériaux. Cela s'inscrit également dans des stratégies de chaîne d'approvisionnement visant à réduire l'exposition à l'approvisionnement en terres rares.
Du côté de l'offre, la formation de capital en Europe laisse place à des conceptions de moteurs avancées et à une fabrication automatisée. Safran Electrical & Power a annoncé une subvention du Fonds pour l'innovation de l'UE de 14,7 millions d'EUR (mai 2026) pour automatiser la production à haute cadence du moteur électrique ENGINeUS 100 sur son site de Niort en France, dans le cadre d'un programme pluriannuel (2026-2032). Alva Industries a annoncé un financement de 16 millions d'EUR (juillet 2026) pour étendre sa capacité de production de moteurs électriques légers sans carcasse en Norvège. Ensemble, ces initiatives renforcent les opportunités dans les composants connexes aux moteurs à courant alternatif, notamment les laminations de précision, l'intégration de l'électronique de puissance et les capacités de fabrication locale alignées sur les exigences plus strictes des clients européens en matière d'efficacité et de durabilité.
Recent Industry Developments in Marché européen des moteurs à courant alternatif (CA)
- Mai 2026 : ABB a annoncé un moteur à haute efficacité IE6 sans aimants, certifié pour les zones dangereuses (ATEX et IECEx Zone 1 et 2). Ce lancement fait progresser la technologie à réluctance synchrone pour les environnements industriels réglementés, tout en réduisant la dépendance aux aimants en terres rares, renforçant la position d'ABB dans les applications de remplacement à haute efficacité et critiques pour la sécurité.
- Novembre 2025 : Siemens a finalisé l'acquisition de l'activité de technologie d'entraînement industriel d'ebm-papst et l'a intégrée à son portefeuille de systèmes mécatroniques. Cet accord élargit les capacités de Siemens en matière de solutions d'entraînement intégrées pour des cas d'usage d'automatisation tels que l'intralogistique et le mouvement au niveau machine, renforçant des offres moteur-variateur plus complètes en Europe.
- Octobre 2025 : Siemens a lancé le système d'entraînement Sinamics S220 au sein du portefeuille Siemens Xcelerator, mettant en avant une architecture de sécurité mise à jour (incluant le SIL 3) et des performances de cycle de sécurité rapides. Cette plateforme cible des constructions de machines compactes et évolutives et accroît la traction pour des ensembles moteur-variateur adaptés auprès des clients de l'automatisation européens.


Marché européen des moteurs à courant alternatif (CA) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous définissons le marché européen des moteurs à courant alternatif (CA) comme la valeur des moteurs à courant alternatif vendus pour un usage dans les applications industrielles, commerciales et de services publics en Europe, comptabilisée au niveau du moteur et exprimée en USD pour la période d'étude.
Exclusions de périmètre : cette évaluation exclut les moteurs à courant continu et les composants d'entraînement non-moteurs connexes (tels que les variateurs de fréquence, les boîtes de vitesses et les accouplements), sauf s'ils sont tarifés et expédiés dans le cadre du moteur lui-même.
Aperçu de la segmentation
- Par type
- Moteurs à courant alternatif à induction
- Monophasé
- Polyphasé
- Moteurs à courant alternatif synchrones
- Rotor à excitation par courant continu
- Aimant permanent
- Moteur à hystérésis
- Moteur à réluctance
- Moteurs à courant alternatif à induction
- Par puissance nominale
- Moins de 1 kW
- 1-100 kW
- 101-500 kW
- Plus de 500 kW
- Par classe de tension
- Basse tension (< 1 kV)
- Moyenne tension (1–6 kV)
- Haute tension (> 6 kV)
- Par secteur d'utilisation finale
- Pétrole et gaz
- Chimie et pétrochimie
- Production d'énergie
- Eau et eaux usées
- Métaux et mines
- Alimentation et boissons
- Secteurs discrets
- Autres secteurs d'utilisation finale
- Par pays
- Royaume-Uni
- Allemagne
- Italie
- France
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier le bassin de demande et les règles qui déterminent ce qui se vend en Europe, puis convertit ces signaux en un modèle de marché exploitable. Nous nous sommes appuyés sur des sources publiques telles que les séries de production industrielle et de commerce d'Eurostat, les indicateurs énergétiques et industriels de l'Agence internationale de l'énergie (AIE), les publications de la Commission européenne sur l'écoconception et les exigences d'efficacité énergétique, ainsi que les normes de performance énergétique de la CEI et du CENELEC, qui aident à ancrer les classes d'efficacité, les plages de tension et les cycles de remplacement.
Pour transformer ces éléments de base en valeurs de marché, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits afin de comprendre l'exposition aux revenus, les niveaux de tarification et les mix d'expéditions par plages de tension et de puissance. Le cas échéant, des abonnements payants ont été utilisés de manière sélective pour l'intelligence financière des entreprises, la cartographie des brevets et les vérifications au niveau des expéditions à l'import et à l'export, afin que les hypothèses de changement de mix puissent être testées au regard des flux commerciaux observés. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour éprouver les hypothèses de prix et de volume difficiles à déduire des seules données publiques, notamment autour de la demande de remplacement en basse tension et du calendrier des projets en moyenne tension. Nous avons échangé avec un échantillon équilibré de répondants parmi les fabricants, distributeurs, intégrateurs de systèmes et grands utilisateurs finaux, et la couverture est restée large sur les principaux pôles industriels européens afin de confirmer les différences au niveau des pays en matière d'adoption des normes et de comportement d'achat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 36 % |
| Petits acteurs : 15 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une méthode descendante et ascendante, où les signaux d'activité industrielle et de demande d'équipement ont d'abord été traduits en consommation de moteurs à courant alternatif à travers l'Europe, puis validés à l'aide d'agrégations sélectives côté offre. Du côté descendant, nous avons reconstruit la demande à l'aide d'indicateurs tels que la production industrielle par secteur, le rythme des dépenses d'investissement dans les industries de process, les cycles de mise à niveau de l'efficacité des moteurs liés aux échéances de l'écoconception de l'UE, et le comportement du parc installé observé dans les pompes, ventilateurs, compresseurs et applications à forte intensité de convoyage.
Ces volumes ont ensuite été convertis en valeur en appliquant des prix de vente moyens différenciés par classe de tension, puissance nominale et cycle de service typique, suivis de vérifications par rapport aux répartitions de revenus publiées et aux retours des canaux issus des entretiens. Lorsqu'un segment manquait de visibilité publique claire, les lacunes ont été traitées à l'aide de ratios proxy issus d'industries d'utilisateurs finaux similaires, suivies d'une seconde passe via les retours des distributeurs et intégrateurs afin d'éviter de surestimer les pics liés aux projets.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande fluctue avec la production industrielle, l'intensité du rétrofit et les retards de projets, et ces variables n'évoluent pas de manière linéaire. Les scénarios ont été guidés par des fourchettes consensuelles partagées par les professionnels, puis combinés en un scénario de base reflétant les mises à niveau d'efficacité attendues, les dépenses d'investissement liées à l'électrification et la demande normale de remplacement sur la période de prévision.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications afin que les totaux finaux restent cohérents avec les signaux du monde réel. Nous comparons les résultats du modèle à des indicateurs indépendants tels que les tendances de production au niveau sectoriel, les flux commerciaux pour les catégories de moteurs pertinentes, et les schémas de commandes rapportés lors des entretiens, puis nous examinons tout écart important avant validation finale.
Un second examen par un analyste est effectué pour confirmer que les unités, les conversions de devises et les hypothèses de mix sont appliquées de manière cohérente dans tous les pays et usages finaux. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs, tels que des changements réglementaires majeurs ou des variations marquées de l'activité industrielle. Avant livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente mise à jour.
Estimation de Mordor Intelligence du marché européen des moteurs à courant alternatif comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les moteurs à courant alternatif en Europe diffèrent souvent car les limites de périmètre sont tracées à des endroits différents, et car les hypothèses de tarification et de mix sont actualisées à des moments différents. Les écarts proviennent également du fait que l'estimation soit liée uniquement aux expéditions de moteurs ou qu'elle intègre également les dépenses en ensembles d'entraînement associés.
Un facteur d'écart courant dans ce domaine est la manière dont les études traitent les mises à niveau d'efficacité des moteurs et le cycle de remplacement, car une hypothèse de rétrofit agressive peut faire grimper rapidement les volumes sans correspondre au comportement d'achat à court terme. Un autre facteur est la gestion du calendrier de conversion des devises et des commandes de projets à forte intensité en moyenne tension, où une seule année de livraisons retardées peut faire évoluer sensiblement la valeur. Le fait de comptabiliser uniquement la valeur des moteurs, en séparant les composants d'entraînement connexes sauf s'ils sont expédiés dans le prix du moteur, explique une partie de l'écart appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,6 milliards d'USD (2025) | |
| Cabinet de conseil régional A | 27,8 milliards d'USD (2025) | Cette estimation semble inclure une couverture plus large des moteurs électriques et peut regrouper les moteurs à courant alternatif avec des types de moteurs connexes, ce qui pousse le total au-delà d'un périmètre limité aux moteurs CA uniquement. |
| Revue professionnelle B | 21,9 milliards d'USD (2025) | Ce chiffre applique probablement un calendrier de remplacement et de rétrofit conservateur, et il pourrait sous-estimer les commandes de projets en moyenne tension en utilisant un ensemble plus restreint d'usages industriels finaux et des points de prix plus anciens. |
Le tableau montre que la majeure partie de la variation peut être attribuée à ce qui est comptabilisé dans le périmètre, et à la rapidité avec laquelle la tarification et la demande de remplacement sont supposées évoluer. En maintenant les intrants liés à l'activité industrielle observable, au comportement de remplacement lié à l'efficacité, et à des fourchettes de prix réalistes par tension et puissance, la valeur de marché obtenue reste plus facile à reproduire et à expliquer lors des discussions de planification.


Questions clés traitées dans le rapport
Quelle est la taille du marché européen des moteurs à courant alternatif en 2026 ?
Le marché est évalué à 26,29 milliards USD en 2026 et devrait croître à un TCAC de 6,85 % pour atteindre 36,66 milliards USD d'ici 2031.
Quel type de moteur connaît la croissance la plus rapide dans les industries européennes ?
Les conceptions synchrones, en particulier les modèles à aimants permanents, progressent à un TCAC de 8,67 % grâce aux gains d'efficacité et aux avantages du contrôle précis de la vitesse.
Pourquoi les moteurs en moyenne tension gagnent-ils des parts de marché ?
Les unités en moyenne tension réduisent le courant absorbé pour les charges de 101 à 500 kW, diminuent les coûts de câblage et bénéficient désormais d'entraînements compacts au carbure de silicium qui simplifient l'installation.
Quel segment d'utilisation finale affiche la croissance la plus élevée ?
Les installations de traitement des eaux et des eaux usées devraient afficher un TCAC de 7,12 %, les services publics modernisant leurs pompes pour répondre à des objectifs stricts en matière d'énergie et d'économie circulaire.
Quel est le principal obstacle à une adoption plus rapide des moteurs IE4 et IE5 ?
Les coûts initiaux élevés des moteurs et des variateurs de fréquence nécessaires rendent le retour sur investissement difficile pour les petites et moyennes entreprises sans financement par contrat de performance.
Quelle est la concentration du paysage des fournisseurs ?
Les cinq premiers acteurs contrôlent environ 55 % des expéditions, indiquant un marché modérément concentré offrant une marge de manœuvre aux spécialistes régionaux.
Dernière mise à jour de la page le:



