
Taille et Part du Marché des Chariots Élévateurs Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 52.54 Milliards de dollars |
| Taille du Marché (2031) | 67.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
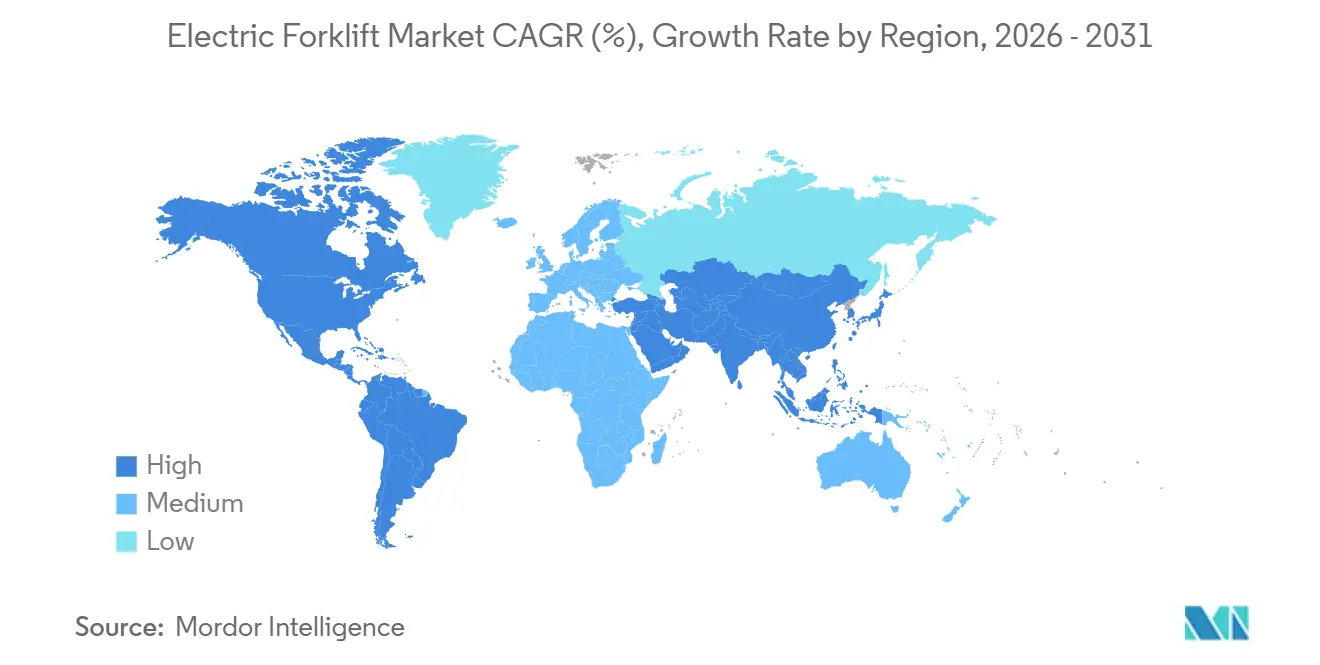
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
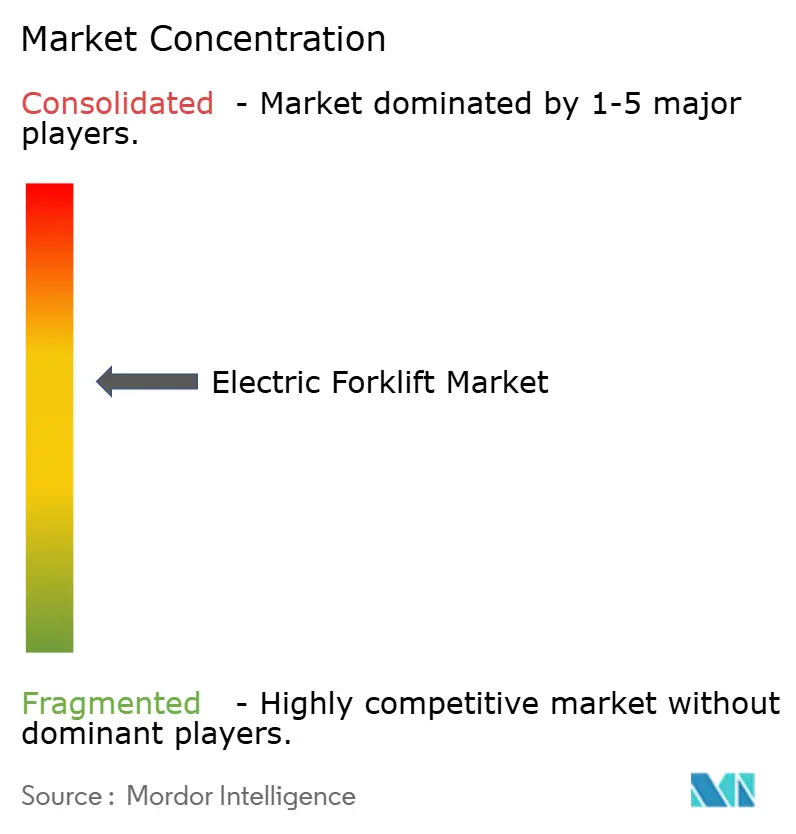
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Chariots Élévateurs Électriques par Mordor Intelligence
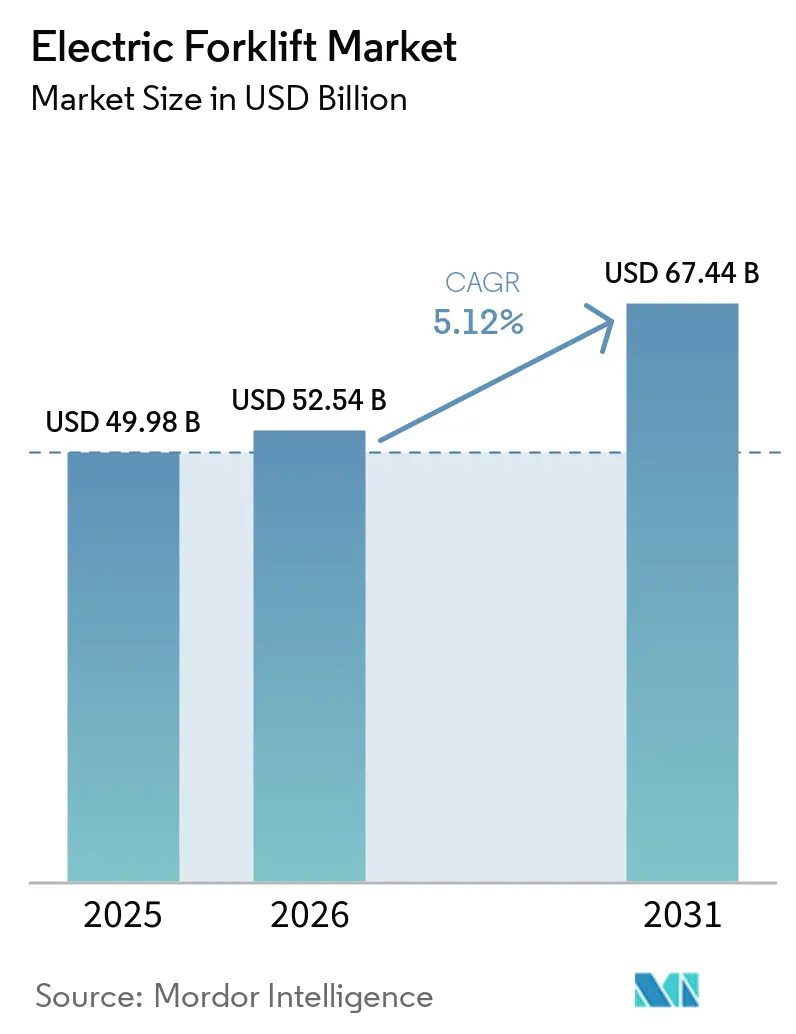
Le marché des chariots élévateurs électriques était évalué à 49,98 milliards USD en 2025 et devrait croître de 52,54 milliards USD en 2026 à 67,44 milliards USD d'ici 2031, à un CAGR de 5,12 % au cours de la période de prévision (2026–2031). Les délais réglementaires pour les équipements à zéro émission, la baisse des coûts des batteries lithium-ion et la hausse des investissements dans l'exécution des commandes du commerce électronique renforcent le changement structurel qui s'éloigne des groupes motopropulseurs diesel et GPL. L'interdiction progressive par la Californie des nouveaux chariots élévateurs à combustion interne, effective en janvier 2025, accélère l'électrification des flottes en Amérique du Nord. Les exploitants d'entrepôts privilégient le coût total de possession par rapport au prix initial, encouragés par le financement de la batterie en tant que service et les plateformes de gestion de flotte assistées par intelligence artificielle.
Principaux Enseignements du Rapport
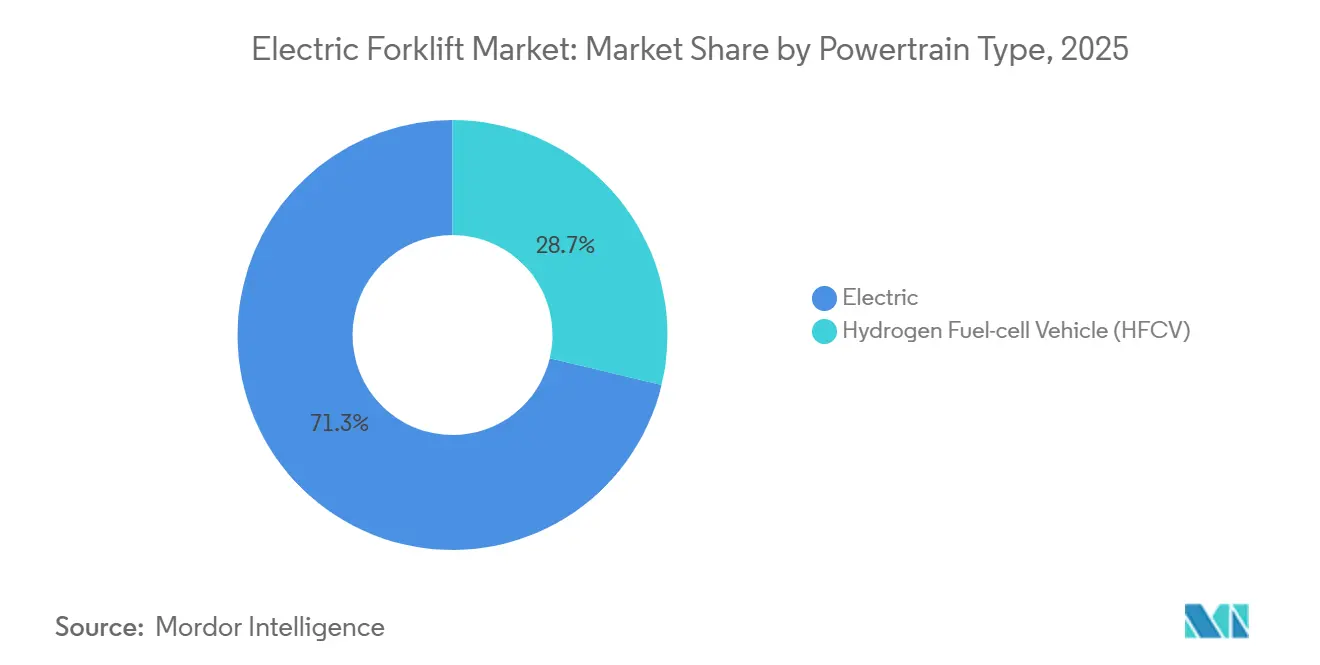
- Par type de groupe motopropulseur, les variantes électriques détenaient 71,27 % de la part de marché des chariots élévateurs électriques en 2025 et devraient croître à un CAGR de 11,79 % jusqu'en 2031.
- Par classe de véhicule, la classe III a capturé 41,37 % de la taille du marché des chariots élévateurs électriques en 2025, tandis que la classe II progresse à un CAGR de 9,28 % jusqu'en 2031.
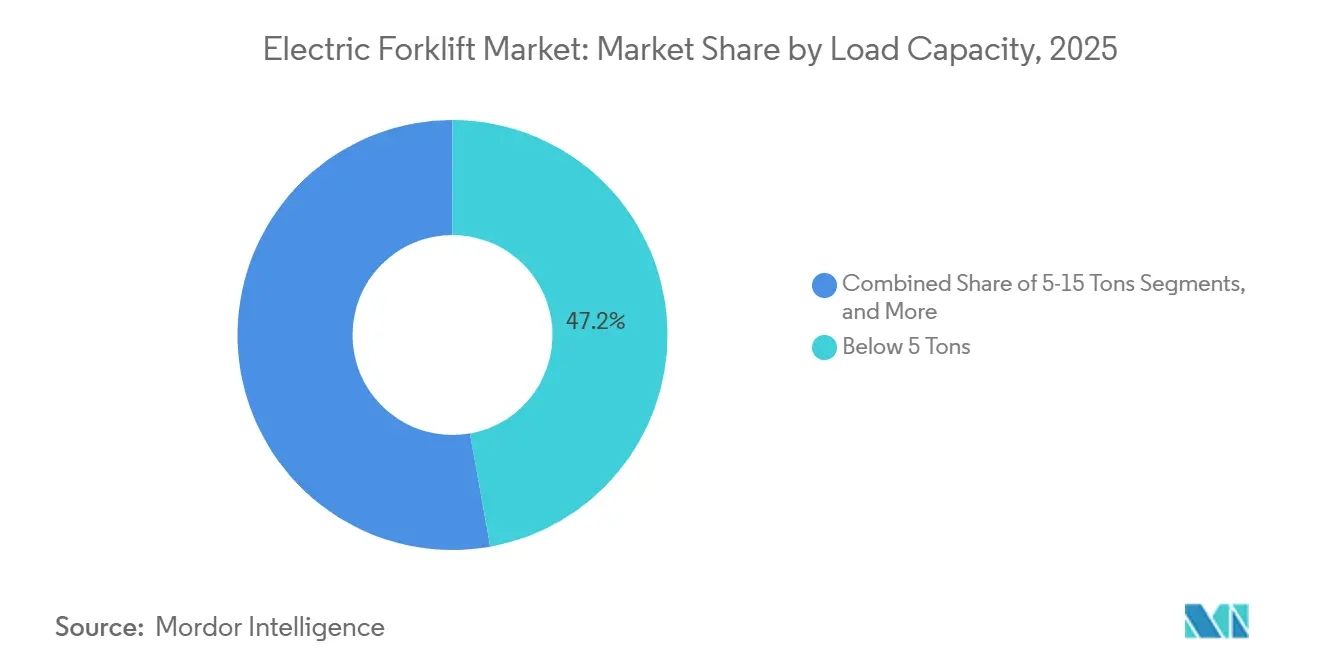
- Par capacité de charge, les unités de moins de 5 tonnes représentaient 47,19 % de la part de marché des chariots élévateurs électriques en 2025 ; la tranche de 5 à 15 tonnes devrait se développer à un CAGR de 8,21 % sur 2026-2031.
- Par secteur d'utilisation finale, la logistique et l'entreposage ont mené avec 39,21 % de la part de marché des chariots élévateurs électriques en 2025, et les opérations de chaîne du froid alimentaire et des boissons progressent le plus rapidement à un CAGR de 10,61 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique commandait 43,29 % de la part de marché des chariots élévateurs électriques en 2025, tandis que l'Amérique du Sud devrait afficher le CAGR régional le plus élevé de 8,72 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor des Entrepôts du Commerce Électronique | +1.8% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats Zéro Émission pour les Équipements de Manutention | +1.5% | Amérique du Nord et UE en cœur de cible, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Baisse des Coûts des Batteries Li-Ion | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Batterie en tant que Service (BaaS) des Équipementiers | +0.9% | Amérique du Nord et UE, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Feuille de Route des Batteries à l'État Solide (2027+) | +0.6% | Mondial, porté par le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Maintenance Prédictive par IA pour le TCO | +0.4% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion Rapide des Entrepôts Portée par le Commerce Électronique
Les engagements de livraison le jour même nécessitent des équipements à haut débit et à zéro émission capables de fonctionner en continu dans des installations fermées. L'investissement de Walmart en 2026 dans un centre de distribution en Louisiane illustre l'ampleur des dépenses d'automatisation qui font pencher les achats vers des chariots élévateurs compacts au lithium-ionWalmart to add automation, robotics to Louisiana distribution center, Retail Dive, retaildive.com">[1]. Les entrepôts urbains à plusieurs étages au Japon, à Singapour et en Europe occidentale utilisent des chariots à allées étroites pour maximiser la capacité cubique, amplifiant la demande de modèles électriques manœuvrables. Les exploitants de flottes apprécient l'absence d'échappement diesel, le bruit réduit et la possibilité de recharger pendant les micro-pauses sans quitter le bâtiment. Ces gains opérationnels, combinés à la hausse des coûts fonciers qui impose une construction verticale, ancrent l'impact positif du moteur du commerce électronique sur la croissance du marché.
Mandats sur les Équipements de Manutention Zéro Émission
La réglementation californienne sur les chariots élévateurs à zéro émission interdit les nouveaux appareils diesel et GPL par phases à partir de 2026Zero-Emission Forklift Regulation, CAPPO, www.cappo.org">[2]. Des mesures parallèles dans l'Union européenne exigent des passeports numériques pour les batteries à partir de février 2027, intégrant des données carbone sur le cycle de vie qui influencent désormais les prix de revente et les conditions de location. Les règles provinciales sur la qualité de l'air en Chine restreignent également l'utilisation du diesel dans les parcs industriels, poussant les flottes nationales vers l'alimentation par batterie. À mesure que les délais de conformité se resserrent, les exploitants disposant de grandes flottes à combustion interne font face à une dépréciation accélérée et ont commencé à remplacer les équipements avant terme pour éviter les pénalités. Cette certitude réglementaire réduit le risque d'allocation de capital pour les équipementiers qui développent leurs gammes électriques et justifie une tarification premium sur les modèles conformes.
Baisse du Coût des Batteries Li-Ion
La déflation continue des coûts dans la chimie lithium-ion a amené les chariots élévateurs électriques à la parité de coût sur leur durée de vie avec leurs homologues à combustion interne. La réduction de la teneur en cobalt et l'adoption croissante du phosphate de fer lithium sont au cœur de cette tendance. Les fabricants chinois tirent parti de l'intégration verticale pour répercuter les économies directement sur les clients, comprimant les marges des acteurs établis tout en élargissant la base d'acheteurs potentiels. Les contrats de batterie en tant que service réinterprètent les dépenses d'investissement comme des frais d'exploitation prévisibles, séduisant les petites et moyennes entreprises à trésorerie limitée. La courbe de coût descendante élargit donc la pénétration géographique et segmentaire tout en stimulant des innovations adjacentes telles que les chargeurs rapides modulaires.
Modèles de Batterie en tant que Service (BaaS) des Équipementiers
Les modèles d'abonnement dissocient la batterie du châssis, réduisant le prix affiché et transférant le risque de performance au fabricant. Les premiers adoptants en Asie du Sud-Est bénéficient de garanties de disponibilité alignées sur les calendriers de fabrication en flux tendu, améliorant la résilience opérationnelle. Ces modèles prospèrent sur les marchés de l'électricité volatils ; les prestataires absorbent les fluctuations de prix en optimisant le moment et la manière dont les batteries sont chargées. Une acceptation plus large de ce moteur accélère le marché de l'occasion pour les batteries reconditionnées, renforçant le discours d'économie circulaire que les régulateurs promeuvent. Au fil du temps, les équipementiers proposant des services de batterie génèrent des flux de revenus récurrents qui amortissent la cyclicité des ventes d'équipements.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé par Rapport aux Alternatives à Combustion Interne | -1.2% | Mondial, aigu sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Contraintes de Capacité du Réseau Électrique | -0.8% | Amérique du Nord, Europe, zones industrielles vieillissantes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulots d'Étranglement du Recyclage des Batteries | -0.5% | Mondial, pression réglementaire dans l'Union européenne et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Lacunes dans l'Infrastructure de Ravitaillement en Hydrogène | -0.3% | Mondial, déploiements pilotes au Japon, en Allemagne et en Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé par Rapport aux Alternatives à Combustion Interne
La prime d'achat reste un obstacle pour les petits exploitants qui n'ont pas accès à des financements concessionnels ou à des programmes de crédit-bail. Même si l'économie sur la durée de vie favorise les modèles électriques, la période de retour sur investissement peut dépasser les cycles de planification typiques dans les régions sensibles aux prix. La batterie en tant que service atténue, sans l'éliminer, cet obstacle, car les frais mensuels dépassent encore les coûts du carburant diesel sur les marchés où le pétrole est subventionné. L'influence de ce frein s'atténuera à mesure que les prix des batteries baisseront et que les financiers développeront des modèles de valeur résiduelle basés sur des données de santé des batteries en temps réel.
Contraintes de Capacité du Réseau Électrique sur les Sites Existants
Les entrepôts anciens disposent rarement d'une capacité électrique suffisante pour prendre en charge des dizaines de chargeurs rapides. La mise à niveau des transformateurs et des appareillages de commutation implique des permis coûteux, une gestion de projet et des temps d'arrêt, que les exploitants mettent en balance avec la simplicité du ravitaillement en diesel. Des tactiques intermédiaires comme l'échange de batteries ou les calendriers de charge échelonnés aident, mais ajoutent des couches logistiques. Les partenariats public-privé qui subventionnent l'énergie solaire sur site ou les systèmes de stockage d'énergie pourraient soulager ce goulot d'étranglement, mais la coordination des politiques varie considérablement selon les juridictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de groupe motopropulseur :
l'électrification consolide son leadershipLes variantes électriques représentaient 71,27 % de la part de marché des chariots élévateurs électriques en 2025 et devraient afficher le CAGR le plus rapide de 11,79 % jusqu'en 2031. L'adoption croissante du lithium-ion a diminué l'attrait des unités au plomb-acide, les exploitants appréciant la charge rapide et la maintenance réduite. Les vents favorables législatifs, notamment l'interdiction de vente en 2025 en Californie sur les nouveaux camions diesel, propulsent la pénétration électrique dans les flottes lourdes. Les équipementiers déploient des assemblages de batteries à intégration verticale qui renforcent le contrôle qualité et débloquent des fonctionnalités logicielles telles que la gestion dynamique de la tension. Les utilisateurs finaux considèrent les tests à hydrogène principalement comme des pilotes de couverture des risques jusqu'à ce que l'infrastructure se développe.
Les avancées dans la chimie du phosphate de fer lithium renforcent la domination des groupes motopropulseurs à batterie en améliorant la sécurité thermique et la stabilité des coûts. Les modèles de chariots élévateurs intègrent désormais des analyses de santé de la batterie qui recommandent des fenêtres de charge optimales, prolongeant la durée de vie des batteries et réduisant les factures d'électricité. Les gestionnaires de flotte intègrent ces analyses dans les tableaux de bord de gestion d'entrepôt, alignant la disponibilité des chariots élévateurs avec les calendriers de prélèvement robotisé. À l'inverse, les programmes à pile à combustible dépendent de la demande d'hydrogène intersectorielle pour financer la construction de centres de ravitaillement, un scénario qui reste incertain. En conséquence, les modèles électriques consolident leur part tandis que l'hydrogène reste un complément ambitieux plutôt qu'un substitut.
Par Classe de Véhicule :
Les Chariots à Allée Étroite AccélèrentLes transpalettes de classe III ont mené avec 41,37 % de la part de marché des chariots élévateurs électriques en 2025, tandis que les chariots à allées étroites de classe II sont en passe d'atteindre un CAGR de 9,28 % jusqu'en 2031. Les entrepôts urbains à haute densité s'appuient sur des unités à allées étroites qui manœuvrent dans des couloirs de moins de deux mètres, optimisant le stockage par mètre carré. Les détaillants et les prestataires logistiques tiers équipent ces modèles de capteurs d'évitement des collisions qui protègent à la fois le personnel et les marchandises fragiles. L'intégration de la préparation vocale améliore encore le débit en permettant aux opérateurs de contrôler les chariots sans descendre.
La trajectoire de croissance des chariots de classe II reflète la prolifération des systèmes de stockage et de récupération automatisés, qui exigent un positionnement vertical précis sur des rayonnages à plusieurs niveaux. Les groupes motopropulseurs électriques à batterie fournissent le contrôle de micro-couple nécessaire à une telle précision tout en maintenant de faibles signatures acoustiques dans les dépôts urbains sensibles au bruit. Les chariots contrebalancés de classe I restent pertinents pour les charges plus lourdes, mais ont tendance à avoir des cycles de remplacement plus longs en raison de leur intensité capitalistique. L'amélioration continue des conceptions de batteries compactes pourrait brouiller les frontières entre classes, permettant l'émergence de catégories hybrides combinant l'agilité des transpalettes avec une capacité de levage intermédiaire.
Par Capacité de Charge :
La Demande Intermédiaire s'IntensifieLes chariots élévateurs d'une capacité inférieure à 5 tonnes représentaient 47,19 % de la part de marché des chariots élévateurs électriques en 2025, mais le segment de 5 à 15 tonnes devrait enregistrer un CAGR de 8,21 % jusqu'en 2031. Les déploiements d'automatisation dans l'exécution des commandes alimentaires et des boissons nécessitent souvent des capacités intermédiaires pour acheminer les marchandises palettisées vers les rayonnages à grande hauteur. Les batteries lithium-ion fournissent une tension constante sous de telles charges lourdes cycliques, évitant les baisses de productivité en fin de poste. L'adoption croissante des véhicules à guidage automatique a incité les exploitants à standardiser les hauteurs de quai et les formats de palettes pour les chariots élévateurs de 5 à 15 tonnes, rationalisant les flux de transbordement.
La location de batteries stimule encore davantage l'adoption en alignant les coûts des équipements sur des modèles de revenus liés au débit. Les unités de plus de 15 tonnes restent de niche, contraintes par les pénalités de poids des batteries qui réduisent la charge utile utilisable sur les surfaces extérieures. Les retombées technologiques de la recherche sur les batteries pour camions commerciaux pourraient éventuellement combler cet écart, mais dans l'horizon de prévision, les chariots élévateurs électriques de gamme intermédiaire représentent le juste équilibre entre capacité et coût.

Par secteur d'utilisation finale :
l'électrification de la chaîne du froid mène la croissanceLa logistique et l'entreposage représentaient 39,21 % de la part de marché des chariots élévateurs électriques en 2025, mais les opérations de chaîne du froid alimentaire et des boissons devraient bénéficier d'un CAGR soutenu de 10,61 % jusqu'en 2031. Les installations réfrigérées exigent zéro émission à l'échappement pour préserver la qualité de l'air et prévenir la contamination des denrées périssables par les hydrocarbures. Les batteries lithium-ion surpassent le plomb-acide dans des conditions de températures négatives en conservant leur capacité sans chauffage auxiliaire, un avantage qui accélère la transition des flottes.
Les chaînes de distribution qui mettent l'accent sur les engagements de neutralité carbone exigent de plus en plus des équipements électriques dans les contrats fournisseurs, poussant les fournisseurs vers une adoption rapide. Les usines de fabrication effectuent des changements sélectifs, en priorisant les lignes de production intérieures où les contraintes de ventilation pénalisent les émissions diesel. Les chantiers de construction et les projets d'infrastructure extérieurs restent pour l'instant ancrés aux modèles à combustion interne, contraints par le terrain accidenté et la facilité du ravitaillement mobile.
Analyse Géographique
Marché des Chariots Élévateurs Électriques en Asie-Pacifique
L'Asie-Pacifique a conservé 43,29 % de la part de marché des chariots élévateurs électriques en 2025, portée par la dynamique d'automatisation des usines en Chine et le boom des entrepôts de classe A en Inde. Les restrictions provinciales sur la pollution resserrent l'étau sur les chariots élévateurs diesel, incitant les équipementiers chinois à augmenter leur production de batteries lithium-fer-phosphate et à livrer des équipements moins chers qui surpassent les importations. Les investisseurs immobiliers logistiques en Inde intègrent des infrastructures de recharge rapide dans leurs nouvelles constructions, considérant les flottes électrifiées comme un facteur de différenciation concurrentielle pour leurs clients du commerce en ligne. Les gouvernements du Japon et de Corée du Sud subventionnent l'automatisation pour compenser les pénuries de main-d'œuvre, accélérant l'adoption des chariots électriques à allées étroites. Malgré une croissance rapide, les mises à niveau du réseau électrique accusent encore un retard par rapport à l'expansion des entrepôts, faisant du solaire sur site couplé au stockage une stratégie d'atténuation privilégiée.
Marché des Chariots Élévateurs Électriques en Amérique du Sud
L'Amérique du Sud devrait afficher un CAGR de 8,72 % jusqu'en 2031, soutenu par la course à l'exécution du commerce en ligne au Brésil et la refonte de la chaîne du froid orientée vers l'exportation en Argentine. Les centres de distribution brésiliens à São Paulo rénovent leurs baies de recharge en parallèle des convoyeurs automatisés, permettant un réapprovisionnement nocturne sans interruption. Les exportateurs agroalimentaires argentins intègrent des chariots élévateurs électriques pour satisfaire aux audits de durabilité des acheteurs internationaux, ouvrant l'accès à des marchés haut de gamme. Les obstacles au financement persistent, mais la location de batteries associée à la maintenance atténue les obstacles liés aux coûts initiaux. Les assembleurs locaux explorent l'importation de kits en pièces détachées pour contourner la volatilité des devises et raccourcir les délais de livraison.
Marché des Chariots Élévateurs Électriques en Amérique du Nord et dans la région EMEA
L'Amérique du Nord et l'Europe affichent une électrification mature, portée par l'application réglementaire et les objectifs de décarbonation des entreprises. L'interdiction de vente de nouveaux chariots élévateurs diesel en Californie impose un renouvellement accéléré des flottes, et les fournisseurs d'énergie offrent des crédits de réponse à la demande aux entrepôts qui programment leur recharge en dehors des heures de pointe. Le cadre du passeport batterie de l'UE catalyse des chaînes d'approvisionnement transparentes, récompensant les équipementiers qui assurent la traçabilité de la provenance des minéraux et de la recyclabilité. Les opérateurs d'entrepôts déploient des tableaux de bord basés sur l'intelligence artificielle qui alignent le déploiement des chariots élévateurs sur les plannings du personnel, tirant davantage de cycles de chaque bloc-batterie. Au Moyen-Orient et en Afrique, les projets pilotes d'électrification naissants se concentrent dans les zones de libre-échange du Golfe et les ports sud-africains, où les programmes de location réduisent l'exposition en capital et familiarisent les utilisateurs avec la technologie lithium-ion.
Paysage Concurrentiel
Toyota Industries Corporation, KION Group AG, Jungheinrich AG, Crown Equipment Corporation et Hyster-Yale Inc. représentent collectivement une part modérée, laissant une large place aux challengers agiles. Les entrants chinois, notamment BYD et Hangcha, exercent un levier de coût grâce à des lignes de batteries à intégration verticale et à des réseaux de concessionnaires de plus en plus mondiaux. Les acteurs établis occidentaux défendent leur territoire en regroupant la télématique, la maintenance prédictive et la batterie en tant que service dans des contrats à valeur ajoutée qui fidélisent les clients sur plusieurs années. Les dépôts de brevets indiquent un pivot vers l'exploration des batteries à l'état solide.
Les partenariats stratégiques façonnent la différenciation. La collaboration en intelligence artificielle de Jungheinrich se concentre sur la prévision de la santé des batteries, tandis que KION investit dans des superpositions logicielles qui agrègent les données des chariots élévateurs et des convoyeurs. Crown et Raymond affinent les fonctionnalités d'assistance à l'opérateur qui réduisent les impacts accidentels, abaissant les coûts d'assurance et les dommages aux entrepôts. La personnalisation régionale intensifie également la concurrence : Godrej adapte des systèmes de refroidissement tropicalisés pour les climats d'Asie du Sud, et EP Equipment développe des modèles ultra-compacts pour les centres de micro-exécution d'Asie du Sud-Est.
Les tendances d'allocation de capital favorisent la R&D en électrification et l'assemblage localisé de batteries. Le programme de cellules internes de Toyota Material Handling Europe raccourcit les chaînes d'approvisionnement et protège les marges contre les fluctuations des matières premières. Pendant ce temps, Hyster-Yale pilote des chariots élévateurs à pile à combustible pour les embouteilleurs de boissons à haut débit, couvrant ses paris sur la viabilité à long terme de l'hydrogène. À mesure que les déclarations de durabilité gagnent en importance auprès des investisseurs, les équipementiers disposant de sources d'approvisionnement en batteries transparentes et de voies de recyclage renforcent leur capital de marque et négocient des taux de location premium.
Leaders du Secteur des Chariots Élévateurs Électriques
-
Toyota Industries Corporation
-
KION Group AG
-
Jungheinrich AG
-
Crown Equipment Corporation
-
Hyster-Yale Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chariots Élévateurs Électriques Entreprises couvertes dans ce rapport
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Inc.
- Crown Equipment Corporation
- Mitsubishi Logisnext Co.Ltd.
- Hangcha Group Co.Ltd.
- Anhui Heli Co.Ltd.
- Komatsu Ltd.
- Clark Material-Handling Company
- Doosan Corporation
- UniCarriers Corporation
- Hyundai Construction Equipment North America Inc.
- Lonking Holdings Limited
- EP Equipment
- Godrej & Boyce Mfg.Co.Ltd.
- BYD Motors Inc.
- Noblelift Intelligent Equipment Co., Ltd.
- Carer Electric Forklift
Développements industriels récents dans Marché des Chariots Élévateurs Électriques
- Juillet 2026 : HELI a lancé ses chariots élévateurs électriques au lithium de la série G3 de 12 à 18 tonnes au parc industriel HELI, dotés d'un entraînement à double moteur, d'un couple amélioré et d'un contrôle hydraulique de précision pour les opérations lourdes.
- Juin 2026 : Hyster a lancé la série de chariots élévateurs électriques à pneus coussin E2.2–3.5XN2, avec une plage de capacité de 2 000 à 3 000 kg, une ergonomie mise à jour, des options d'alimentation élargies et un accès amélioré à la maintenance.
- Juin 2026 : General Heavy Marine (GHM) a introduit la gamme de chariots élévateurs électriques SANY en Afrique du Sud, ciblant les entreprises cherchant à améliorer leur efficacité, à réduire leurs coûts d'exploitation et à diminuer leur empreinte environnementale.
- Avril 2026 : Linde Material Handling a lancé la série Ei de chariots élévateurs contrebalancés électriques à trois et quatre roues, dotés d'une ergonomie améliorée pour améliorer le confort, la facilité d'utilisation et la productivité des opérateurs dans les applications de manutention de matériaux.
Portée du Rapport sur le Marché Mondial des Chariots Élévateurs Électriques
Le marché des chariots élévateurs électriques est analysé selon le type de groupe motopropulseur, la classe de véhicule, la capacité de charge, le secteur d'utilisation finale et la géographie.
Par type de groupe motopropulseur, le marché est segmenté en électrique (plomb-acide et lithium-ion) et en véhicule à pile à combustible hydrogène. Par classe de véhicule, le marché est segmenté en classe I (chariots élévateurs électriques à conducteur porté), classe II (chariots électriques à allées étroites) et classe III (transpalettes électriques). Par capacité de charge, le marché est segmenté en moins de 5 tonnes, 5 à 15 tonnes et plus de 15 tonnes. Par secteur d'utilisation finale, le marché est segmenté en fabrication, logistique et entreposage, construction et infrastructure, commerce de détail et de gros, et entreprises alimentaires et des boissons. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud et reste de l'Asie-Pacifique), et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Électrique | Plomb-Acide |
| Li-Ion | |
| Véhicule à Pile à Combustible Hydrogène (HFCV) |
| Classe I (Chariots à Conducteur Porté Électrique) |
| Classe II (Chariots Électriques à Allées Étroites) |
| Classe III (Chariots à Palette Électrique) |
| Moins de 5 Tonnes |
| 5 - 15 Tonnes |
| Plus de 15 Tonnes |
| Fabrication |
| Logistique et Entreposage |
| Construction et Infrastructure |
| Commerce de Détail et de Gros |
| Chaîne du Froid Agroalimentaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Groupe Motopropulseur | Électrique | Plomb-Acide |
| Li-Ion | ||
| Véhicule à Pile à Combustible Hydrogène (HFCV) | ||
| Par Classe de Véhicule | Classe I (Chariots à Conducteur Porté Électrique) | |
| Classe II (Chariots Électriques à Allées Étroites) | ||
| Classe III (Chariots à Palette Électrique) | ||
| Par Capacité de Charge | Moins de 5 Tonnes | |
| 5 - 15 Tonnes | ||
| Plus de 15 Tonnes | ||
| Par Secteur d'Utilisation Final | Fabrication | |
| Logistique et Entreposage | ||
| Construction et Infrastructure | ||
| Commerce de Détail et de Gros | ||
| Chaîne du Froid Agroalimentaire | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des chariots élévateurs électriques d'ici 2031 ?
La taille du marché des chariots élévateurs électriques devrait atteindre 67,44 milliards USD d'ici 2031, reflétant un CAGR de 5,12 % de 2026 à 2031.
Quelle région détient actuellement la plus grande part de marché des chariots élévateurs électriques ?
L'Asie-Pacifique commandait 43,29 % de la part en 2025, soutenue par les investissements dans l'automatisation en Chine et l'expansion des entrepôts en Inde.
Quel type de groupe motopropulseur connaît la croissance la plus rapide sur le marché ?
Les chariots élévateurs à pile à combustible hydrogène devraient afficher le CAGR le plus rapide de 11,79 % jusqu'en 2031, bien qu'ils partent d'une base réduite.
Quelle classe de véhicule domine les expéditions unitaires ?
Les chariots à palette de classe III détenaient 41,37 % de la part du marché des chariots élévateurs électriques en 2025 grâce à leur polyvalence dans le transport horizontal.
Quelle contrainte clé pourrait ralentir l'adoption des chariots élévateurs électriques sur les sites existants ?
La capacité limitée du réseau électrique nécessite souvent des mises à niveau coûteuses des services publics et de longs délais de raccordement, retardant le déploiement de l'infrastructure de recharge rapide.