
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
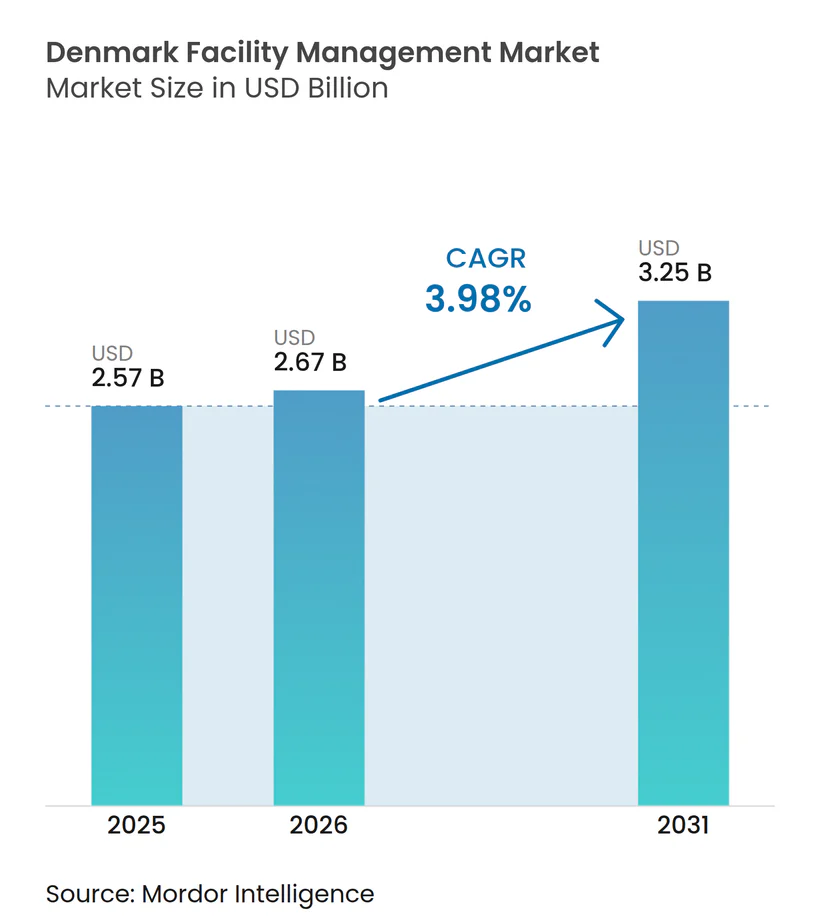
| Tamanho do mercado no ano base (2025) | 2.57 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.98 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África do Sul
- Albânia
- Alemanha
- América do Sul
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Coreia do Sul
- Croácia
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Vietnã
Análise do Mercado de Gestão de Instalações da Dinamarca por Mordor Intelligence
Espera-se que o mercado de gestão de instalações da Dinamarca cresça de USD 2,57 mil milhões em 2025 para USD 2,67 mil milhões em 2026 e está previsto que atinja USD 3,25 mil milhões até 2031 a uma CAGR de 3,98% no período 2026-2031. O mercado de gestão de instalações da Dinamarca beneficia de fundamentos imobiliários comerciais sólidos; a taxa nacional de desocupação de escritórios situa-se atualmente em 6,7% abaixo da média histórica, o que impulsiona a procura recorrente de serviços técnicos e de suporte integrados. A procura é ainda reforçada por atualizações obrigatórias de desempenho energético ligadas às diretivas da UE que empurram os proprietários de edifícios para soluções terceirizadas e habilitadas por tecnologia. O modelo de prestação terceirizado já representa 70% do mercado de gestão de instalações da Dinamarca e continua a ampliar a sua liderança, porque as organizações preferem concentrar recursos nas atividades principais, confiando a parceiros especializados a conformidade regulatória, a implementação de IoT e o acompanhamento da pegada de carbono. Os operadores nórdicos reforçam as suas posições competitivas através de IA, robótica e análise de sensores que ajudam a compensar os elevados custos laborais da Dinamarca. Durante o período de previsão, espera-se que os gastos públicos associados ao Plano de Recuperação e Resiliência e a uma regra de alocação verde de 60% canalizem capital significativo para retrofits energeticamente eficientes, sustentando ainda mais a adoção de serviços em ativos institucionais e de infraestrutura.
Principais Conclusões do Relatório
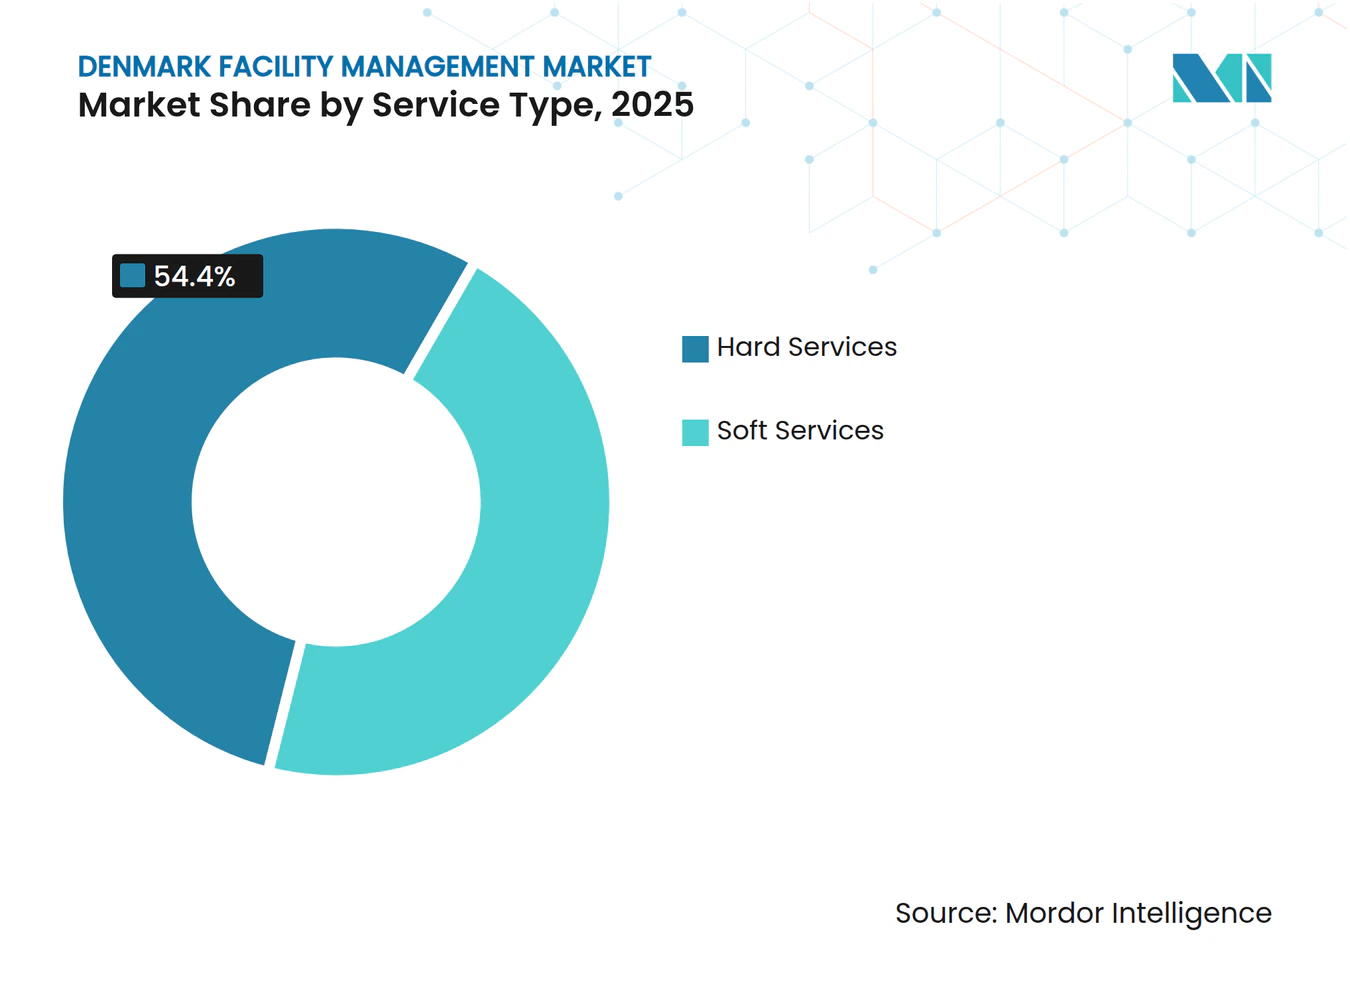
- Por tipo de serviço, os serviços técnicos retiveram 54,40% da quota do mercado de gestão de instalações da Dinamarca em 2025, enquanto os serviços de suporte estão projetados para crescer a uma CAGR de 5,95% até 2031.
- Por tipo de oferta, a terceirização representou 69,20% da dimensão do mercado de gestão de instalações da Dinamarca em 2025 e está projetada para crescer a uma CAGR de 5,38% até 2031.
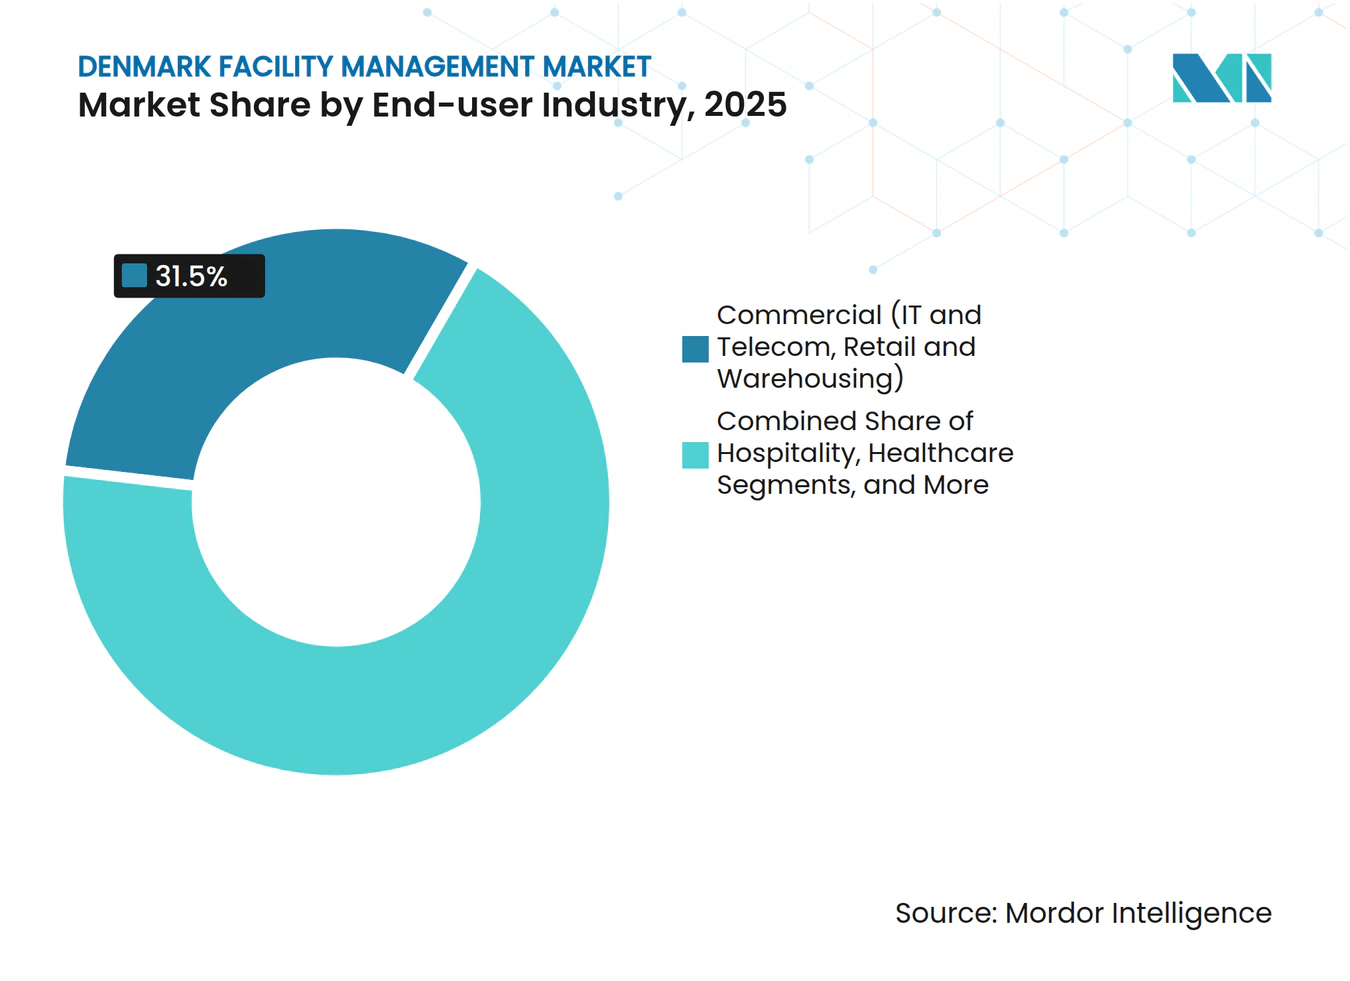
- Por utilizador final, o segmento comercial liderou com 31,50% da receita de 2025; as instalações institucionais e de infraestrutura pública registam as perspetivas de crescimento mais elevadas, com uma CAGR de 4,72%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Dinamarca
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| As Taxas de Ocupação Atuais Impulsionam a Expansão dos Serviços | +1.2% | Nacional, com concentração em Copenhaga, Aarhus, Odense | Curto prazo (≤ 2 anos) |
| Os Referenciais de Rentabilidade Remodelam os Portefólios de Serviços | +0.8% | Nacional, mais forte nos centros comerciais | Médio prazo (2-4 anos) |
| A Dinâmica do Mercado de Trabalho Acelera a Automação | +1.5% | Nacional, adoção antecipada nos centros urbanos | Médio prazo (2-4 anos) |
| Os Padrões de Urbanização Remodelam a Distribuição de Serviços | +0.6% | Copenhaga, Aarhus, Odense, Aalborg, Esbjerg | Longo prazo (≥ 4 anos) |
| Digitalização do Setor Público e Aumento das Despesas com Defesa | +0.9% | Nacional, concentrado nas instalações governamentais | Médio prazo (2-4 anos) |
| Relatório Obrigatório de ESG (CSRD) Impulsiona a Procura de Gestão de Instalações Sustentável | +1.1% | Nacional, requisitos de conformidade a nível da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
As Taxas de Ocupação Atuais Impulsionam a Expansão dos Serviços
A utilização de escritórios em Copenhaga, Aarhus e Odense recuperou fortemente, com a taxa de desocupação agora 6,7% abaixo da média histórica.[1] O maior fluxo diário de pessoas obriga os senhorios a aumentar a frequência de limpeza, o pessoal de segurança e a monitorização da qualidade do ar interior. Os prestadores integrados capazes de agrupar estes serviços técnicos e de suporte praticam preços premium, uma vez que os proprietários de ativos procuram cobertura de ponto único. O aumento da densidade também eleva a intensidade do uso de energia, levando os proprietários a assinar contratos baseados no desempenho que vinculam os reembolsos a ganhos de eficiência mensuráveis. O resultado é a aceleração do valor contratual no mercado de gestão de instalações da Dinamarca, tanto para manutenção preventiva como para serviços adicionais de experiência no local de trabalho. A expansão impulsionada pela ocupação deverá permanecer o principal catalisador de curto prazo, uma vez que a Dinamarca continua a encorajar a colaboração presencial em vez de modelos de trabalho totalmente remotos.
A Dinâmica do Mercado de Trabalho Acelera a Automação
A taxa de desemprego da Dinamarca mantém-se abaixo de 3% e os acordos sindicais mantêm os salários elevados em relação aos seus pares continentais. Os gestores de instalações recorrem, portanto, a robôs de limpeza, algoritmos de agendamento automatizados e manutenção preditiva habilitada por IoT para proteger as margens. As ferramentas de programação de turnos baseadas em IA reduziram as horas de supervisão manual em até 20%, libertando mão-de-obra escassa para tarefas de maior valor. A automação também ajuda os grandes prestadores a cumprir os rigorosos estatutos de segurança dos trabalhadores da Dinamarca, reduzindo a exposição a riscos rotineiros. Os adotantes precoces de robótica asseguraram extensões plurianuais de clientes do retalho e dos transportes, ilustrando a vantagem competitiva que a tecnologia confere no mercado de gestão de instalações da Dinamarca. A médio prazo, prevê-se que a IA e a robótica reduzam em 1,5 pontos percentuais o crescimento dos custos da linha laboral, alargando assim a proposta de valor da terceirização.
Relatório Obrigatório de ESG (CSRD) Impulsiona a Procura de Gestão de Instalações Sustentável
A Diretiva de Relatório de Sustentabilidade Corporativa obriga as organizações dinamarquesas com mais de 250 colaboradores ou EUR 40 milhões (USD 46,59 milhões) a publicar métricas ambientais detalhadas a partir de 2025. Este gatilho regulatório transformou os painéis de monitorização de carbono, os serviços de análise de energia e as auditorias de segregação de resíduos em elementos centrais de entrega contratual, em vez de extras opcionais. Os prestadores capazes de documentar emissões do berço ao portão ganham agora concursos com uma taxa de sucesso 15-20% superior, de acordo com dados de avaliação de propostas compilados pelos líderes de mercado. A procura está a crescer rapidamente para consultoria de sustentabilidade, contabilização de carbono e consultoria de economia circular agrupadas com a execução tradicional de serviços técnicos. O mercado de gestão de instalações da Dinamarca ganha, portanto, tanto em volume como em valor acrescido, uma vez que as taxas de conformidade com ESG são tipicamente fixadas com um prémio de 5-10% em relação à manutenção de base.
Digitalização do Setor Público e Aumento das Despesas com Defesa
As agências do governo central automatizam fluxos de trabalho administrativos e modernizam portefólios de propriedades ao abrigo do quadro de contratação pública conjunta da Dinamarca. O Ministério da Defesa adjudicou recentemente à ISS um contrato de serviços integrados de DKK 3 mil milhões (USD 0,47 mil milhões) que se estende a cantinas, limpeza, segurança e manutenção técnica em 500 locais.[2] Concursos multi-site semelhantes são esperados do Ministério das Finanças e do Serviço de Polícia, cada um especificando monitorização baseada em sensores e sistemas de gestão de edifícios com cibersegurança. Em paralelo, os gastos com imóveis de defesa aumentam com os objetivos de prontidão da NATO, impulsionando a procura a longo prazo de serviços especializados como controlo de acesso de alto grau e geração de energia no local. Estes desenvolvimentos conferem ao mercado de gestão de instalações da Dinamarca um pipeline estável de oportunidades financiadas publicamente, isoladas da volatilidade económica de curto prazo.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A Complexidade Regulatória Aumenta as Barreiras à Entrada | -0.7% | Nacional, requisitos de conformidade a nível da UE | Médio prazo (2-4 anos) |
| Os Ventos Contrários Macroeconómicos Condicionam as Despesas Discricionárias | -0.9% | Nacional, com efeitos de contágio dos mercados europeus | Curto prazo (≤ 2 anos) |
| Regulamentação Laboral Rigorosa Infla os Custos Operacionais | -0.8% | Nacional, afetando particularmente os serviços intensivos em mão-de-obra | Longo prazo (≥ 4 anos) |
| Capital Inicial Necessário para Plataformas Avançadas de IoT / IA | -0.6% | Nacional, concentrado em segmentos de uso intensivo de tecnologia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade Regulatória Aumenta as Barreiras à Entrada
Múltiplas camadas de conformidade — certificação energética de edifícios, ISO 9001:2015 para rotulagem energética, auditorias de segurança dos trabalhadores e requisitos do RGPD — acrescentam custos significativos e fricção administrativa para novos entrantes. [3] Obter a certificação completa pode demorar 18 meses e consumir até 8% da receita anual para os prestadores de menor dimensão, limitando a rotatividade competitiva e reforçando o domínio dos operadores estabelecidos. As diretivas de sustentabilidade a nível da UE complicam ainda mais os relatórios, especialmente para empresas estrangeiras não familiarizadas com os códigos municipais dinamarqueses. Embora este ambiente assegure qualidade e segurança, também restringe a diversidade de fornecedores e pode abrandar a inovação nas margens do mercado de gestão de instalações da Dinamarca.
Os Ventos Contrários Macroeconómicos Condicionam as Despesas Discricionárias
A inflação e a volatilidade dos preços da energia reduzem os orçamentos dos inquilinos para melhorias facultativas das instalações. Muitas PME adiam os retrofits de IoT e as melhorias de escritório experienciais, focando-se apenas na manutenção essencial e na conformidade regulatória. Os prestadores têm dificuldade em repercutir o aumento dos salários e dos custos dos materiais em contratos de preço fixo, comprimindo as margens. Alguns clientes renegociam os âmbitos de serviço a meio do contrato, particularmente no retalho e nas instalações de manufatura ligeira expostas a oscilações da procura dos consumidores. Esta restrição deprime os gastos de curto prazo no mercado de gestão de instalações da Dinamarca, embora simultaneamente motive inovações orientadas para a eficiência que reduzem o custo do ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços de Suporte Ganham Vantagem Digital
Os serviços de suporte apresentaram a trajetória de receita mais rápida, com uma perspetiva de CAGR de 5,95% até 2031, embora os serviços técnicos tenham retido 54,40% da quota do mercado de gestão de instalações da Dinamarca em 2025. A limpeza, a segurança e o apoio de receção tornaram-se operações ricas em dados geridas através de agendamento por IA e painéis de qualidade em tempo real. A procura dos ocupantes por ambientes de trabalho centrados no bem-estar leva os prestadores a incorporar sensores que monitorizam a qualidade do ar, os padrões de fluxo de pessoas e o conforto térmico. A restauração expande-se para análises de nutrição e ecossistemas de pagamento sem contacto, reforçando o seu papel estratégico nos programas de experiência dos colaboradores. Este reposicionamento digital eleva o valor médio dos contratos de serviços de suporte em 8-10% e consolida o seu estatuto como o pilar de crescimento mais rápido do mercado de gestão de instalações da Dinamarca.
Os serviços técnicos continuam a ser indispensáveis porque a infraestrutura mecânica, elétrica e de canalização deve cumprir critérios de eficiência energética cada vez mais rigorosos. Os gestores de ativos aceleram a adoção de análises preditivas ao equipar os sistemas de AVAC com sensores de vibração e temperatura que desencadeiam intervenções antes de avarias. Em 2024, mais de 60% dos contratos de serviços técnicos incluíam cláusulas de monitorização remota, acima dos 42% em 2022. Os regulamentos de segurança contra incêndio exigem agora ferramentas integradas de simulação de evacuação durante as auditorias anuais, ampliando o elemento de consultoria na manutenção técnica. Assim, o subsegmento acrescenta receita incremental através de consultoria de conformidade, mesmo quando as margens de manutenção principal se comprimem.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tipo de Oferta: A Dominância da Terceirização Acelera
O modelo terceirizado representou 69,20% da dimensão do mercado de gestão de instalações da Dinamarca em 2025 e está previsto para crescer a uma CAGR de 5,38% até 2031. A gestão integrada de instalações, em que um único prestador fornece serviços técnicos e de suporte agrupados com base em KPIs orientados para resultados, representa a forma contratual de crescimento mais rápido. Estes contratos têm tipicamente a duração de cinco a sete anos e incluem a gestão de projetos de capital a par das operações de rotina, permitindo aos clientes consolidar os portefólios de fornecedores e alcançar reduções de custo total de 8-12%. A gestão de instalações agrupada apela ao segmento intermédio do mercado que procura consolidação de serviços, mas mantém supervisão interna seletiva. A terceirização de serviço único continua a servir necessidades técnicas especializadas, como a manutenção de energia crítica em centros de dados.
A gestão interna reteve uma quota de 30,80% em 2025, concentrada na saúde, defesa e algumas instalações de manufatura selecionadas onde a segurança ou a continuidade de processos é vista como de missão crítica. Ainda assim, mesmo estes setores adotam cada vez mais modelos híbridos que mantêm a supervisão estratégica internamente, subcontratando a execução. O lucro anunciado pela DSB de USD 90,45 milhões em 2024 foi acompanhado por mais de USD 6,0 mil milhões de capital reservado para atualizações de material circulante, um encargo financeiro que encoraja a terceirização parcial da manutenção de depósitos e supervisão de instalações. A longo prazo, a escassez de mão-de-obra e os requisitos de capital tecnológico irão erosar a viabilidade das operações internas autónomas.
Por Setor de Utilizador Final: O Setor Institucional Acelera o Crescimento
As propriedades institucionais e de infraestrutura pública registarão uma CAGR de 4,72% até 2031, superando todos os outros segmentos verticais, à medida que as autoridades municipais e centrais canalizam fundos de Recuperação e Resiliência para retrofits verdes. Os campus governamentais incorporam agora gémeos digitais para otimização energética, e as instalações militares requerem segurança perimetral de alto grau, restauração e soluções de manutenção de equipamentos. As instalações de ensino exigem suporte de salas de aula inteligentes e análises de experiência dos estudantes, alargando o âmbito dos serviços para além das rotinas de custódia.
O imobiliário comercial ainda gerou 31,50% da receita de 2025 e permanece a maior fatia do mercado de gestão de instalações da Dinamarca. Os inquilinos corporativos priorizam configurações de espaço de trabalho ágeis e análises de ocupação que acomodam o trabalho híbrido, reforçando a procura por gestão de secretárias habilitada por sensores e regimes de limpeza com certificação de bem-estar. O retalho e a armazenagem recorrem a modelos de pessoal flexíveis vinculados a dados de fluxo de pessoas, enquanto as TI e telecomunicações transitam para acordos de nível de serviço orientados para o tempo de funcionamento para refrigeração e energia crítica. As instalações industriais aproveitam a manutenção preditiva para reduzir as paragens não planeadas em até 15%, sustentando o crescimento dos gastos em serviços técnicos acima da inflação.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
A área metropolitana de Copenhaga registou os gastos absolutos mais elevados em 2024, sustentada pela sede de empresas multinacionais, clusters de embaixadas e edifícios ministeriais. A densidade de escritórios na capital supera a média nacional em 23%, impulsionando a procura premium de serviços de suporte de receção, concierge e relacionados com bem-estar. Aarhus e Odense registam um crescimento unitário mais rápido à medida que as empresas descentralizam operações em busca de rendas mais baixas e acesso a grupos de talentos regionais; estas cidades acolhem agora um total combinado de 18% do parque nacional de escritórios de Categoria A. Aalborg e Esbjerg contribuem com uma expansão constante ancorada a cadeias de abastecimento de logística, marítimas e de energia, que requerem serviços técnicos especializados focados no controlo de corrosão e manutenção de classe de risco.
A nível nacional, o Plano de Recuperação e Resiliência canaliza mais de EUR 1,5 mil milhões (USD 1,75 mil milhões) para renovações de edifícios e projetos de otimização energética. Como pelo menos 60% dos fundos têm um mandato de transição verde, os municípios em toda a Jutlândia e Fúnia aceleram os concursos para retrofits de bombas de calor, isolamento de fachadas e coberturas integradas com energia solar. Os gestores de instalações dotados de capacidades de contratação de desempenho energético asseguram contratos plurianuais que agrupam o financiamento de capex, a supervisão da instalação e a manutenção contínua.
A diversidade geográfica dá origem a um panorama de prestadores dual. Os operadores nacionais de serviços completos operam centros de comando centrais que monitorizam milhares de propriedades, aproveitando economias de escala para funções de helpdesk e análise. Os especialistas regionais competem com sucesso ao oferecer tempos de resposta de técnicos altamente localizados e familiaridade cultural, particularmente nas instalações de saúde e de cuidados a idosos de cidades pequenas. Esta combinação garante que o mercado de gestão de instalações da Dinamarca ofereça soluções adaptadas em áreas de captação urbanas e periurbanas.
Panorama regulatório
Os fornecedores de gestão de instalações da Dinamarca operam dentro de uma estrutura de descarbonização de edifícios liderada pela UE e de uma estrutura de compras públicas que concentra a demanda em licitações grandes e altamente regulatórias. A Dinamarca está implementando a Diretiva de Desempenho Energético de Edifícios da UE (Diretiva (UE) 2024/1275), incluindo padrões mínimos de desempenho energético (MEPS) para edifícios não residenciais em vigor a partir de 29 de maio de 2026, o que eleva as exigências de monitoramento energético certificado, prontidão para auditoria e coordenação de retrofit dentro dos escopos de FM.
No setor público, o Statens Facility Management (SFM), gerido pela Agência Dinamarquesa de Edifícios e Propriedades (Bygningsstyrelsen), centraliza as contratações de FM para instituições estatais, com a Onda 3 iniciando operações em 1º de maio de 2024. A política digital também molda os métodos de execução: a Estratégia Digital Conjunta do Governo 2026-2029 enfatiza o uso responsável de IA nos fluxos de trabalho públicos, e o roteiro digital nacional de 2026 da Dinamarca (relatado por meio do perfil de país da Década Digital da UE) prioriza a conectividade e a digitalização das PMEs. Isso apoia a adoção mais ampla de CAFM baseado em dados e integração de BMS/EMS, além do tratamento seguro de dados operacionais de edifícios.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Dinamarca começa com proprietários e ocupantes de edifícios (locadores comerciais, empresas, municípios e agências estatais) que definem os resultados dos serviços, abrangendo cada vez mais serviços rígidos (MEP/HVAC, incêndio e segurança, manutenção de ativos) e serviços leves (limpeza, segurança, catering, recepção). A execução é dominada por modelos de gestão de instalações terceirizados e integrados, nos quais contratantes principais coordenam redes de subcontratados para ofícios especializados, auditorias de conformidade e atendimento em campo 24 horas por dia, 7 dias por semana, além de gerenciar a experiência do cliente por meio de central de atendimento e governança de nível de serviço.
Os facilitadores upstream incluem camadas de automação de edifícios e software (CAFM, BMS/CTS e sistemas de monitoramento de energia), fornecedores de sensores e dispositivos IoT, e parceiros de dados e análise que apoiam a manutenção preditiva e os relatórios de ESG. Redes setoriais e de inovação, como WE BUILD DENMARK e Energiforum Danmark (incluindo sua Innovationsnetvaerk for digitale og intelligente bygninger), ajudam a conectar fornecedores de FM com proprietários de edifícios públicos, fornecedores de tecnologia e órgãos de pesquisa para testar gêmeos digitais, ferramentas de preparação inteligente e práticas de otimização energética. Downstream, contratos recorrentes de O&M coexistem com fluxos de trabalho de retrofit orientados por projetos, impulsionados por exigências de desempenho energético, criando uma transição entre as equipes de instalação e comissionamento e as operações de FM em regime permanente, que devem documentar desempenho e conformidade.
Panorama Competitivo
Concentração do Mercado
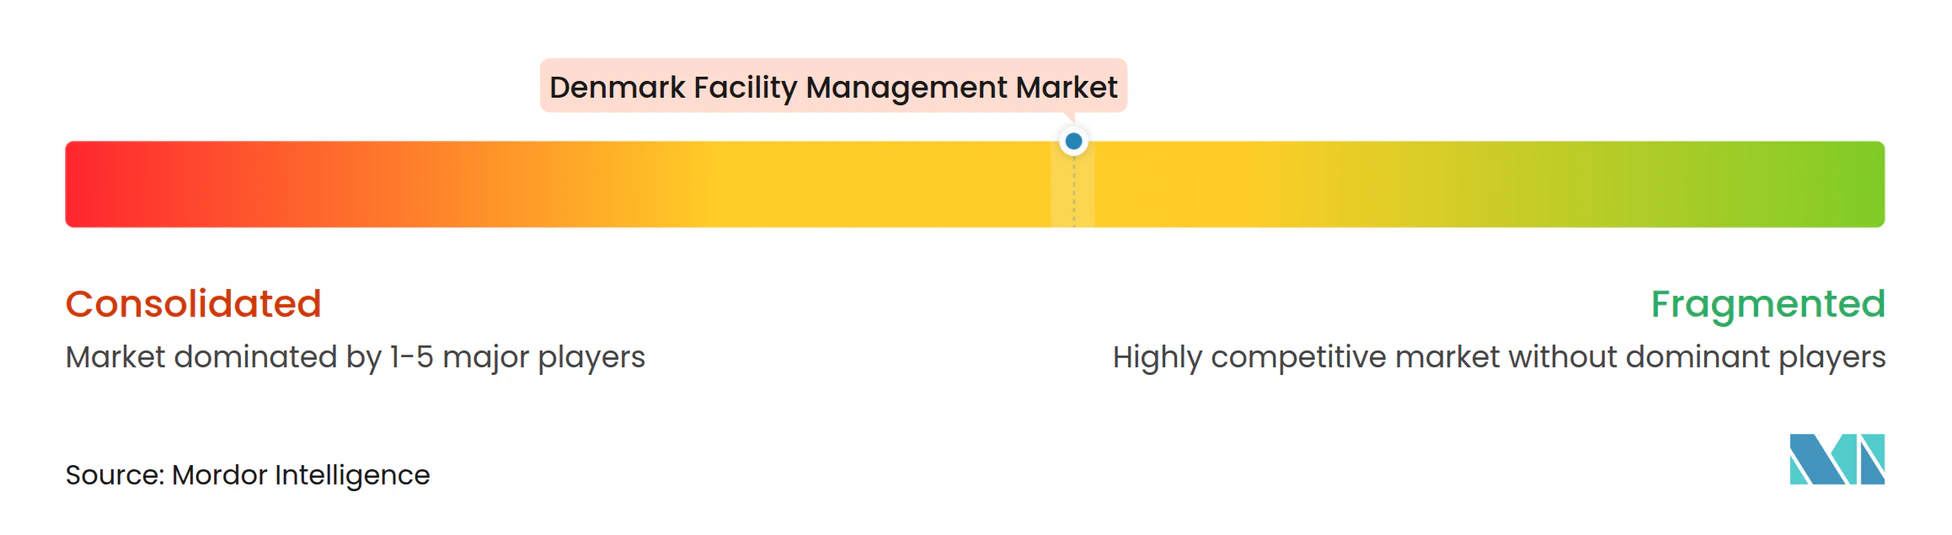
Os grandes operadores nórdicos dominam a quota de receita, mas enfrentam uma rivalidade crescente de novos entrantes centrados na tecnologia. A ISS A/S aproveita as plataformas de IA da Microsoft para otimizar a alocação de tarefas e fornecer análises preditivas em 10.000 locais dinamarqueses. A Coor Service Management executa um roteiro de sustentabilidade pan-nórdico que visa emissões líquidas zero até 2050 e já implementou medidas de adaptação climática em 15 milhões de m² de propriedade gerida. A Compass Group Denmark captura primeiras vitórias de terceirização em restauração, apoiada por ferramentas digitais de gestão de receitas que reduzem o desperdício alimentar em 26% e satisfazem as necessidades de relatório ao abrigo do CSRD.
Os concorrentes emergentes implementam sistemas de gestão de edifícios nativos da nuvem capazes de poupar 35% de energia. As start-ups financiadas por capital de risco especializam-se em módulos de contabilização de carbono em modelo SaaS que se integram diretamente com as suites CAFM legadas, apelando a clientes do mercado intermédio que procuram conformidade com ESG a custo efetivo. A consolidação continua à medida que os maiores operadores adquirem boutiques de AVAC e segurança para colmatar lacunas de capacidade técnica; a aquisição da Air for All pela Apleona sublinha esta tendência e espera-se que aumente o potencial de venda cruzada na Dinamarca assim que a integração pós-fusão esteja concluída.
As barreiras à entrada permanecem moderadas porque os operadores estabelecidos possuem relações com clientes enraizadas e redes de técnicos a nível nacional. No entanto, a disrupção digital reduz os custos de mudança para os clientes, tornando a qualidade do serviço e a transparência dos dados as principais alavancas competitivas. Nos próximos cinco anos, é provável que o mercado de gestão de instalações da Dinamarca assista a uma convergência entre os modelos de gestão de instalações como serviço e as plataformas de proptech, obrigando todos os prestadores a alargar as suas competências para além da manutenção tradicional de instalações.
Líderes do Setor de Gestão de Instalações da Dinamarca
-
Coor Service Management A/S
-
Compass Group Denmark A/S
-
Sodexo Facilities Management Denmark A/S
-
G4S Facilities Management Denmark A/S
-
Apleona GmbH (Nordic Operations)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A conformidade com o desempenho energético e as compras públicas continuam a abrir oportunidades para fornecedores capazes de vincular a coordenação de retrofit a dados operacionais mensuráveis. A data de vigência dos MEPS em 29 de maio de 2026 para edifícios não residenciais, sob a implementação dinamarquesa da EPBD atualizada, aumenta a demanda por monitoramento energético, documentação e manutenção baseada em desempenho, entregue por meio de fluxos de trabalho vinculados a BMS/EMS. Separadamente, a Bygningsstyrelsen adjudicou o contrato Statens Facility Management 2026 à ISS em abril de 2026, abrangendo serviços para cerca de 50 instituições estatais e 18.000 funcionários a partir de 1º de outubro de 2026, o que reforça a necessidade de execução integrada em escala, relatórios padronizados e mobilização multissítio.
As ofertas de FM orientadas por tecnologia ganham tração quando novas construções e grandes reformas incluem escopos técnicos que se estendem para O&M de longo prazo. Em 2026, a Bravida foi selecionada para instalações técnicas, incluindo BMS e ventilação, para a nova sede da Novo Nordisk Fonden em Tuborg Strandeng (13.000 m², valor do projeto de 150 milhões de DKK), e a Region Syddanmark contratou uma instalação logística automatizada para o Esbjerg Sygehus com a Element Logic, expandindo a base instalada para manutenção especializada, integração de sistemas e governança de tempo de atividade. As prioridades de digitalização pública na Estratégia Digital Conjunta do Governo 2026-2029 e no roteiro digital de 2026 da Dinamarca, acompanhado pela UE, também apoiam a adoção de agendamento habilitado por IA, gêmeos digitais e padrões de compartilhamento de dados. Programas como o Programa de Digitalização de Utilidades (FDP, estabelecido em fevereiro de 2024) e o DanRETwin (apoiado pela Agência Dinamarquesa de Energia/EUDP) ajudam a transformar a integração de dados de edifícios e o apoio à decisão de retrofit de projetos-piloto em casos de uso operacionais que os fornecedores de FM podem empacotar como serviços gerenciados.
Desenvolvimentos recentes do setor
- Junho de 2026: A Coor Danmark iniciou um novo contrato de operação de refeitório na KAB, em vigor a partir de 1º de junho de 2026. A conquista expande a presença de serviços no local da Coor e reforça a posição competitiva de serviços de local de trabalho combinados, juntamente com a entrega tradicional de FM rígido.
- Março de 2026: A Compass Group Denmark renovou uma parceria de gestão de instalações de cinco anos com a Alfa Laval em Aalborg. A extensão plurianual apoia o impulso contínuo de terceirização entre instalações industriais e destaca o valor da governança de serviços consistente em instalações complexas.
- Junho de 2024: A Coor Service Management estendeu seu contrato de gestão integrada de instalações com a Polícia Dinamarquesa, a Procuradoria Pública e o Serviço Prisional e de Liberdade Condicional por 18 meses, com a extensão iniciando em setembro de 2025. A cobertura contínua em propriedades do setor judicial aponta para a permanência dos contratos de IFM em ambientes altamente regulados e o papel das capacidades de serviço orientadas pela conformidade.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado abrange o valor dos serviços de gestão de instalações prestados para edifícios e locais na Dinamarca, incluindo o suporte operacional contínuo que mantém as instalações seguras, limpas, conformes e funcionais para os usuários finais.
Exclusões de escopo: exclui obras de construção pontuais, grandes reformas de capital e transações imobiliárias puras que não estejam relacionadas à prestação contínua de serviços de FM.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de GI
- Serviços de Suporte
- Apoio de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Suporte de GI
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- GI Única
- GI Agrupada
- GI Integrada
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazenagem)
- Hotelaria (Hotéis, Estabelecimentos de Restauração e Restaurantes)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Coletiva, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o panorama inicial de demanda e oferta para a Dinamarca e, em seguida, garantir que os dados de entrada do modelo correspondam ao que é visível em conjuntos de dados públicos. Contamos com fontes oficiais e abertas, como publicações da Statistics Denmark, estatísticas estruturais de empresas do Eurostat, páginas de política de eficiência energética e edifícios da Comissão Europeia, e portais de compras públicas dinamarquesas que mostram padrões de licitação de serviços.
Também analisamos material de apoio, como relatórios anuais de empresas e apresentações a investidores, sites de associações (como órgãos de limpeza, segurança e serviços de construção), e cobertura jornalística confiável para verificar o apetite de terceirização e a direção de preços. Quando disponível, foi utilizada uma assinatura paga para dados financeiros de empresas e inteligência de notícias, a fim de normalizar as receitas reportadas entre entidades e remover atividades não relacionadas a FM que, de outra forma, distorceriam o tamanho do mercado. As fontes documentais listadas acima não são exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram analisados para preencher lacunas e validar premissas.
Entrevistas e pesquisas primárias
Utilizamos entrevistas e pesquisas com prestadores de serviços de facilities, compradores, gestores de propriedades, líderes de compras e equipes de patrimônio do setor público na Dinamarca. Os respondentes ajudam a esclarecer níveis de terceirização, padrões de renovação de contratos, precificação de serviços e atividade interna, enquanto os analistas reverificam lacunas nos dados secundários. As premissas são comparadas entre grupos de respondentes antes de definir a estimativa final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O modelo central começa com uma construção top-down, na qual a demanda de serviços da Dinamarca é reconstruída usando sinais de estoque de instalações e intensidade de serviço, e então convertida em valor usando as práticas de preços e proporções de terceirização vigentes. As principais entradas usadas para ancorar o dimensionamento incluem indicadores de atividade de edifícios comerciais e públicos, divisão entre entrega terceirizada e interna por usuário final, mix de serviços rígidos versus serviços leves, prazos típicos de contrato e taxas de renovação, e tendências salariais e de inflação que afetam a precificação dos serviços.
Depois que o tamanho top-down é formado, corroboramos com verificações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores atribuíveis ao FM da Dinamarca, ajustando-se para atividades não cobertas e sobreposição em subcontratação. Quando as divulgações das empresas estão incompletas, as lacunas são tratadas usando médias de pares por linha de serviço e um fator de captura conservador, que é então verificado cruzadamente com o que os entrevistados descrevem como cobertura de mercado realista.
Para a previsão, é utilizada uma análise de cenários, de modo que o caso-base reflita o consenso dos especialistas primários sobre o impulso da terceirização, as atualizações de eficiência energética que aumentam as necessidades de serviços técnicos, e a repercussão da inflação de custos, com faixas de sensibilidade aplicadas em torno da disponibilidade de mão de obra e dos ciclos de compras do setor público. Quando a previsão é finalizada, a série completa é mantida internamente consistente com o mix de serviços e a estrutura de contratos observada no mercado.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações repetidas que comparam os resultados do modelo com sinais independentes, como tendências de receita do setor, atividade de licitações e quaisquer mudanças visíveis nos preços de serviços e custos de mão de obra. Se surgir um valor atípico, as premissas por trás do mix de serviços, da participação da terceirização ou do preço implícito por instalação são revisadas, e recontatos direcionados são acionados para confirmar o que mudou e por quê.
Antes da publicação, o trabalho passa por uma revisão interna em várias etapas, na qual os cálculos são auditados, as unidades e a temporalidade da moeda são verificadas, e a variação em relação a edições anteriores é explicada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias significativas, grandes mudanças de terceirização ou movimentos abruptos de custos. Imediatamente antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atual possível.
Comparação do tamanho de mercado da gestão de instalações da Dinamarca da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para a gestão de instalações da Dinamarca frequentemente não coincidem, e as lacunas geralmente decorrem do que cada publicador conta como gasto de FM e como converte a atividade de serviços em valores em USD. As diferenças também aparecem quando as atualizações são feitas em momentos diferentes, pois a inflação dos custos de mão de obra e a repactuação de contratos podem movimentar o mercado de forma perceptível dentro de um ano.
Obras lideradas por construção e grandes reformas de capital ficam fora do escopo da Mordor Intelligence, o que explica por que algumas estimativas mais amplas de serviços e obras parecem mais altas, mesmo quando usam taxas de crescimento semelhantes. Outro fator comum de discrepância é como o gasto terceirizado é tratado, pois algumas fontes combinam equivalentes de custo interno no mesmo total, e também podem aplicar escalonamento agressivo de preços sem verificá-lo em relação a indicadores salariais e termos de contratos licitados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,57 bilhões de USD (2025) | |
| Consultoria Regional A | 2,80 bilhões de USD (2026) | Parece usar uma definição mais ampla de serviços e obras, e o ano é diferente, o que pode elevar o valor quando a inflação e a repactuação são aplicadas sobre uma base futura. |
| Periódico Setorial B | 6,00 bilhões de USD (2024) | Provavelmente combina categorias adjacentes (por exemplo, serviços de edifícios mais amplos e equivalentes de custo interno) e pode aplicar conversão de moeda e premissas de escalonamento sem conciliação clara com o gasto contratual de FM da Dinamarca. |
A tabela mostra que o momento e o escopo são as duas principais razões pelas quais as estimativas se dispersam neste mercado. Ao vincular o valor a entradas repetíveis, como participação da terceirização, mix de serviços e progressão realista de preços, o número final permanece rastreável a sinais de demanda observáveis e pode ser atualizado de forma limpa quando os custos ou as estruturas de contratos mudam.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Dinamarca?
A dimensão do mercado de gestão de instalações da Dinamarca é de USD 2,67 mil milhões em 2026.
A que ritmo se espera que o mercado cresça?
Está previsto registar uma CAGR de 3,98% entre 2026 e 2031.
Qual é a categoria de serviço que está a expandir mais rapidamente?
Os serviços de suporte, incluindo limpeza, segurança e restauração, estão previstos para crescer a uma CAGR de 5,95% até 2031.
Por que razão a terceirização é preferida à gestão interna?
A terceirização proporciona poupanças de custo total de 8-12% e dá aos clientes acesso a capacidades avançadas de IoT e de relatório de ESG sem investimento inicial elevado.
Que papel desempenha a regulamentação de ESG na procura do mercado?
O relatório obrigatório ao abrigo do CSRD torna agora a monitorização de carbono e os serviços de eficiência energética componentes essenciais dos contratos, impulsionando preços premium para os prestadores conformes.