
Taille et Part du Marché de la Sécurité de Protection et d'Atténuation DDoS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.48 Milliards de dollars |
| Taille du Marché (2031) | 18.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
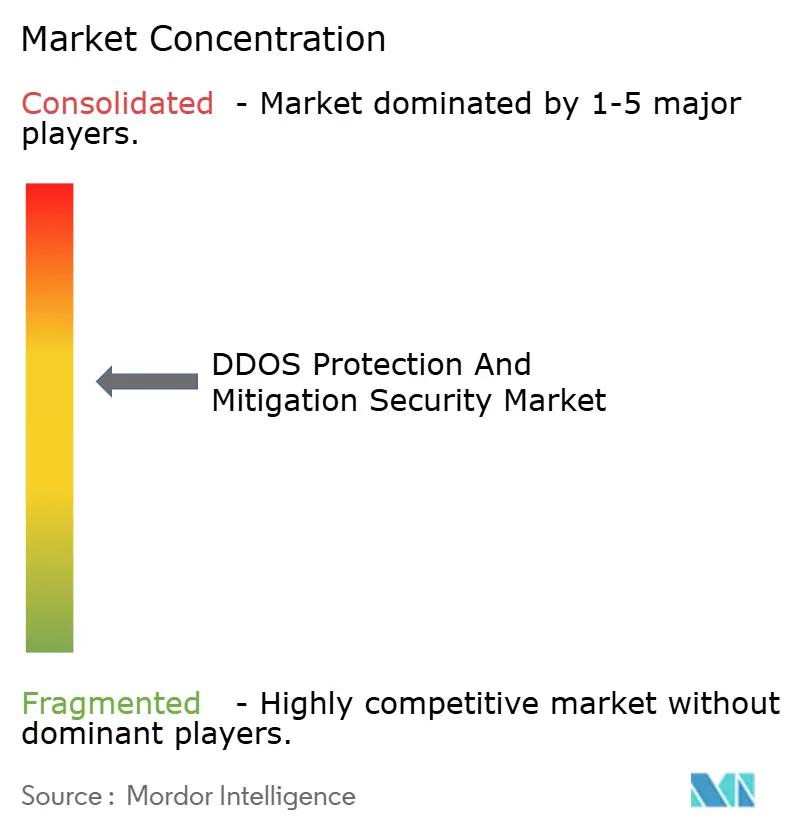
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Sécurité de Protection et d'Atténuation DDoS par Mordor Intelligence
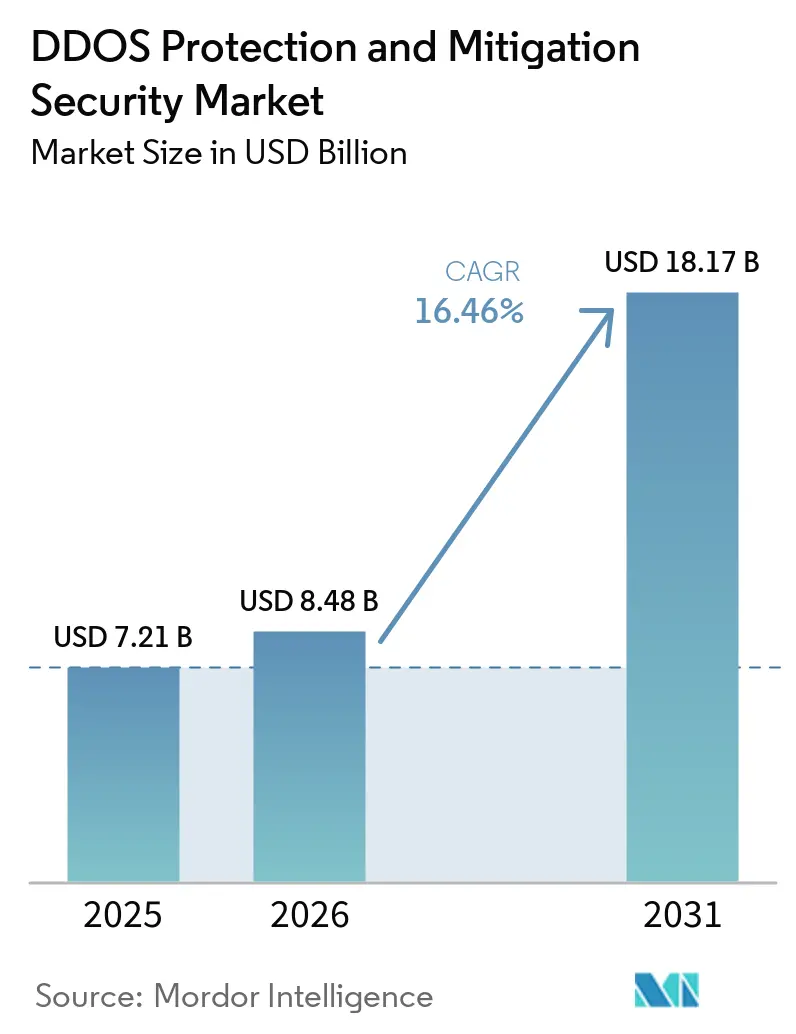
La taille du marché de la sécurité de protection et d'atténuation DDoS est projetée à 7,21 milliards USD en 2025, 8,48 milliards USD en 2026, et devrait atteindre 18,17 milliards USD d'ici 2031, avec un TCAC de 16,46 % de 2026 à 2031. La sophistication accrue des attaques, illustrée par une hausse de 111 % des incidents en 2024, accélère les investissements des entreprises dans des plateformes de protection multicouches. Les mandats de sécurité axés sur le cloud, l'attrait croissant des capacités d'épuration à la demande et la rapide banalisation des outils d'attaque renforcent collectivement la dynamique de la demande. Parallèlement, les moteurs de détection pilotés par l'IA et l'analyse comportementale arrivent à maturité, permettant aux fournisseurs de se différencier sur la vitesse de réponse automatisée plutôt que sur la seule bande passante brute. L'axe concurrentiel se déplace donc vers des architectures intégrées et natives du cloud qui unifient les protections réseau, applicatives et DNS pour les cas d'usage sensibles à la latence.
Points Clés du Rapport
- Par composant, les services ont représenté 46,33 % de la part de revenus en 2025, tandis que les solutions logicielles devraient progresser à un TCAC de 18,16 % jusqu'en 2031.
- Par mode de déploiement, les plateformes cloud ont capté 63,21 % de la part du marché de la sécurité de protection et d'atténuation DDoS en 2025, tandis que les stratégies hybrides devraient se développer à un TCAC de 18,24 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont détenu une part de dépenses de 69,84 % en 2025 ; cependant, le segment des PME devrait s'accélérer à un TCAC de 17,88 % jusqu'en 2031.
- Par secteur d'utilisation final, l'informatique et les télécommunications ont été en tête avec une part de revenus de 28,19 % en 2025, tandis que le commerce électronique et la vente au détail devraient croître à un TCAC de 18,19 % sur l'horizon de prévision.
- Par géographie, l'Amérique du Nord a conservé une part de 39,61 % en 2025 ; la région Asie-Pacifique devrait enregistrer le TCAC régional le plus rapide à 17,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Attaques Sophistiquées Multi-Vecteurs | +3.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Prolifération des Appareils IoT et de Périphérie | +2.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Adoption Rapide des Services Basés sur le Cloud | +2.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Mandats pour l'Architecture Zéro Confiance | +1.9% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité Croissante des Services DDoS à la Demande | +1.7% | Mondial, affectant particulièrement les segments PME | Court terme (≤ 2 ans) |
| Intégration de l'IA pour l'Atténuation en Temps Réel | +1.4% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Attaques Sophistiquées Multi-Vecteurs
Google a atténué un nombre sans précédent de 398 millions de requêtes par seconde de type HTTP/2 rapid-reset en août 2024, démontrant comment les campagnes modernes combinent des vecteurs volumétriques, protocolaires et applicatifs.[1] Les attaquants exploitent de plus en plus les particularités des protocoles qui contournent la limitation de débit, obligeant les organisations à adopter des analyses comportementales qui profilent le trafic légitime plutôt que de s'appuyer uniquement sur des signatures statiques. Les coûts moyens de remédiation enregistrés de 2,5 millions USD par incident soulignent pourquoi les budgets de sécurité des entreprises ont augmenté de 45 % d'une année sur l'autre en 2024. Alors que les attaques traversent simultanément les couches réseau, applicative et DNS, les acheteurs privilégient une visibilité unifiée sur l'ensemble des vecteurs. En conséquence, le marché de la sécurité de protection et d'atténuation DDoS favorise les plateformes fournissant une télémétrie corrélée plutôt que des appliances autonomes.
Prolifération des Appareils IoT et de Périphérie
Cisco prévoit 29,3 milliards d'appareils connectés d'ici 2030, chacun pouvant constituer un nœud potentiel dans un botnet.[2] Les déploiements IoT industriels amplifient les surfaces d'attaque, mais de nombreux réseaux de technologie opérationnelle manquent encore d'atténuation en ligne. Les charges de travail en périphérie compliquent l'épuration traditionnelle, car le détournement du trafic vers des centres distants dépasse l'enveloppe de latence inférieure à 10 millisecondes, critique pour le contrôle industriel. Les entreprises manufacturières se procurent donc du matériel sur site ou hybride, maintenant l'inspection à proximité des machines tout en réservant la capacité cloud pour les débordements volumétriques. La même dynamique se produit dans les tranches de réseau 5G, où les assauts ciblés sur des niveaux de service spécifiques nécessitent une application de politique granulaire en périphérie.
Adoption Rapide des Services Basés sur le Cloud
Soixante-seize pour cent des clients entreprises d'AWS consomment désormais des services de sécurité natifs, soulignant un passage des équipements matériels à forte intensité de dépenses d'investissement vers des pools d'atténuation élastiques.[3] L'épuration cloud s'adapte automatiquement lors des pics d'attaque, éliminant les coûts de capacité inactive. La protection DDoS standard d'Azure a absorbé des inondations de plusieurs térabits en 2024 sans intervention de l'utilisateur, validant la justification économique de la migration vers le cloud. Néanmoins, les environnements multi-locataires introduisent une exposition aux infrastructures partagées, stimulant la demande de contrôles d'isolation et d'instances de protection dédiées. Les organisations de l'UE mettant en œuvre les directives NIS2 se tournent de plus en plus vers des fournisseurs proposant des nœuds d'épuration certifiés et résidant dans la région.
Mandats pour l'Architecture Zéro Confiance
Le mémorandum OMB M-22-09 oblige les agences fédérales américaines à intégrer l'atténuation DDoS dans les cadres zéro confiance d'ici 2024. La directive se répercute sur les sous-traitants de la défense et les entités étatiques, renforçant l'adoption de base. Une pression politique similaire émerge du mandat NIS2 européen, créant des vagues d'approvisionnement synchronisées qui favorisent les fournisseurs déjà habilités pour les marchés publics. Les exigences de validation continue du trafic et de segmentation centrée sur l'identité récompensent les fournisseurs intégrant des analyses pilotées par l'IA qui s'adaptent au risque contextuel.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Solutions d'Atténuation Avancées | -1.8% | Mondial, affectant particulièrement les segments PME | Moyen terme (2-4 ans) |
| Sensibilisation Limitée parmi les PME | -1.2% | Mondial, concentré dans les marchés émergents | Court terme (≤ 2 ans) |
| Préoccupations liées aux Faux Positifs dans les Défenses Automatisées | -0.9% | Amérique du Nord et Europe, premiers adoptants des systèmes IA | Moyen terme (2-4 ans) |
| Évolution des Normes de Chiffrement Entravant l'Inspection du Trafic | -0.7% | Mondial, avec accent réglementaire dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Solutions d'Atténuation Avancées
Les plateformes de niveau entreprise, qui nécessitent des engagements annuels de 50 000 à 500 000 USD, excluent de nombreuses PME. Le coût total de possession double une fois la formation et le réglage ajoutés, poussant les entreprises aux budgets contraints vers une couverture partielle reposant uniquement sur des pare-feux. Bien que les fournisseurs répondent avec des niveaux de paiement à l'utilisation, des lacunes fonctionnelles persistent entre les offres simplifiées et les offres premium enrichies par l'IA. La bifurcation qui en résulte segmente le marché de la sécurité de protection et d'atténuation DDoS en fonction du pouvoir de dépense plutôt que de l'exposition aux menaces.
Sensibilisation Limitée parmi les PME
Les recherches de Kaspersky révèlent que 38 % des dirigeants de PME sous-estiment leur risque, malgré une fréquence croissante des attaques. Le personnel informatique généraliste classe souvent à tort les pics malveillants comme des hausses de trafic routinières, ce qui peut retarder les réponses. Les associations professionnelles et les campagnes du secteur public visent à combler les lacunes de connaissances, mais la sensibilisation est entravée dans les économies émergentes où les ressources en cybersécurité sont rares. Sans une éducation plus large, l'adoption par les PME pourrait être à la traîne, tempérant la dynamique du marché à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Services Dominent la Complexité d'IntégrationLes services ont capté 46,33 % de la part du marché de la sécurité de protection et d'atténuation DDoS en 2024, soulignant comment les pénuries de compétences contraignent à l'externalisation. Les fournisseurs de services gérés assurent une surveillance 24h/24 et 7j/7 et une réponse aux incidents que 78 % des organisations trouvent difficile à maintenir en interne. L'allocation de la taille du marché de la sécurité de protection et d'atténuation DDoS vers les logiciels augmente cependant le plus rapidement, les plateformes dotées d'IA étant prévues pour croître à un TCAC de 18,16 % jusqu'en 2031. Les algorithmes adaptatifs apprennent les schémas d'attaque en temps réel, réajustant automatiquement les seuils d'atténuation, une fonctionnalité que les appliances matérielles seules ne peuvent pas émuler. Pourtant, le matériel reste vital pour les secteurs sensibles à la microseconde, tels que le trading à haute fréquence, où la latence déterministe est primordiale. Des offres hybrides combinant services et logiciels émergent donc, proposant une expertise gérée autour de moteurs de politique contrôlés par le client. Cette combinaison permet aux clients de maintenir une supervision tout en déléguant les opérations 24h/24 et 7j/7 à du personnel spécialisé.
Les fournisseurs de matériel font face à la pression sur les marges en intégrant des accélérateurs et des flux de télémétrie dans des appliances qui s'intègrent directement aux pools d'épuration cloud. Magic Transit de Cloudflare a traité 32 millions de requêtes HTTP par seconde lors d'événements de pointe, démontrant comment la mise en file d'attente cloud complète le filtrage de paquets sur site. Alors que les audits réglementaires exigent une traçabilité de bout en bout, les solutions intégrées qui enregistrent le trafic à travers les services, les logiciels et les éléments matériels gagnent la préférence lors des achats. Par conséquent, les services restent l'ancre des revenus, les logiciels le moteur de croissance et le matériel la couverture contre la latence dans un écosystème de plus en plus orchestré depuis des tableaux de bord unifiés.


Par Mode de Déploiement :
La Domination du Cloud s'AccélèreLes déploiements cloud ont représenté 63,21 % des revenus de 2024, reflétant la préférence des acheteurs pour une économie élastique. L'atténuation volumétrique dans les clouds hyperscale coûte 60 à 70 % de moins que la capacité sur site comparable en tenant compte de l'achat, de l'amortissement et des effectifs. AWS Shield Advanced s'adapte automatiquement pour absorber des inondations de classe térabit sans planification de capacité, validant le modèle utilitaire. Néanmoins, la taille du marché de la sécurité de protection et d'atténuation DDoS englobe des niches où la souveraineté des données et la latence inférieure à la milliseconde nécessitent une inspection locale, notamment dans la compensation des paiements ou l'automatisation industrielle.
Les schémas hybrides prévalent en conséquence. Les deux tiers des grandes entreprises combinent la bande passante cloud avec l'intelligence sur site, garantissant que le filtrage de la couche applicative reste le plus proche possible des serveurs d'origine. L'informatique en périphérie amplifie le besoin de cohérence des politiques distribuées car le trafic traverse désormais le cloud, le cœur de réseau et la périphérie. Les fournisseurs en compétition pour de nouveaux déploiements doivent donc proposer des plateformes orchestrées de manière centralisée qui détectent une fois et appliquent partout. À mesure que les déploiements 5G augmentent le nombre de nœuds en périphérie, le mix architectural favorise davantage l'expansion cloud soutenue par une application locale.
Par Taille d'Organisation :
L'Adoption par les PME s'Accélère Malgré les ContraintesLes grandes organisations ont représenté 69,84 % des dépenses mondiales en 2024, principalement en raison de leurs effectifs de sécurité étendus et de leurs obligations de conformité. Pourtant, les PME représentent la voie d'expansion la plus rapide, le segment étant prévu pour croître à un TCAC de 17,88 % jusqu'en 2031. Ce changement survient parce que les portails DDoS à la demande à faible coût permettent à des acteurs non qualifiés de lancer des attaques, augmentant régulièrement l'exposition au risque des PME. Les fournisseurs de services de sécurité gérés comblent le vide, offrant une défense de niveau entreprise en tant que dépense opérationnelle. L'enquête sur les résultats de Cisco montre que les PME externalisant l'atténuation bénéficient d'une efficacité de sécurité 23 % supérieure à celle de leurs pairs gérant des configurations internes.
Les offres cloud optimisées en termes de coûts démocratisent davantage l'accès, positionnant la taille du marché de la sécurité de protection et d'atténuation DDoS pour une distribution plus large. Même ainsi, les limitations de financement restent aiguës : 43 % des petites entreprises allouent encore des budgets de cybersécurité insuffisants, ralentissant la conversion complète. Les fournisseurs gagnant la confiance des PME simplifient donc l'intégration, automatisent la cartographie de la conformité et proposent des tableaux de bord de transparence qui minimisent la charge administrative.

Par Secteur d'Utilisation Final :
Le Commerce Électronique Stimule l'Accélération de la CroissanceLes fournisseurs de services informatiques et de télécommunications ont représenté 28,19 % des revenus en 2024, reflétant leur double exposition en tant qu'opérateurs de réseau et cibles de grande valeur. Les accords de niveau de service promettant une disponibilité de 99,99 % élèvent la responsabilité contractuelle, rendant une atténuation complète non négociable. Le commerce électronique et la vente au détail devraient cependant enregistrer un TCAC de 18,19 % jusqu'en 2031, portés par des assauts sur la couche applicative en période de pointe qui déclenchent l'abandon de panier et l'érosion de la marque. Pour les détaillants en ligne, même quelques secondes d'indisponibilité se traduisent directement par des pertes de ventes et une défection des clients, poussant à l'adoption de pare-feux d'applications web pré-intégrés et de modules de gestion des robots dans des suites DDoS plus larges.
Les institutions financières restent de lourds investisseurs car les cadres Bâle III et PCI DSS imposent une disponibilité continue et l'intégrité des transactions, exigeant souvent des redondances auprès de plusieurs fournisseurs d'épuration. Les segments de la santé et du gouvernement affichent une croissance régulière des volumes à mesure que les lois sur la confidentialité se resserrent et que les directives sur les infrastructures critiques évoluent. Dans tous les secteurs, les acheteurs privilégient les rapports intégrés qui s'alignent sur les listes de contrôle d'audit, ce qui conduit les fournisseurs à intégrer des modèles de conformité dans des tableaux de bord spécifiques au secteur.
Analyse Géographique
Marché de la Protection et de l'Atténuation des Attaques DDoS en Amérique du Nord
L'Amérique du Nord a conservé 39,61 % des revenus mondiaux en 2025, soutenue par des dépenses fédérales constantes dépassant 18 milliards USD annuellement. Les grands fournisseurs de services cloud et les start-ups concentrés dans la Silicon Valley accélèrent les cycles de développement des produits, permettant aux acheteurs locaux de tester rapidement les fonctionnalités émergentes. Le Canada affiche un niveau de maturité similaire, renforcé par des directives relatives aux infrastructures critiques qui s'alignent sur les cadres zéro confiance américains.
Marché de la Protection et de l'Atténuation des Attaques DDoS en Asie-Pacifique
La région Asie-Pacifique enregistre l'expansion la plus rapide, avec une taille du marché de la protection et de l'atténuation des attaques DDoS dans la région qui devrait croître à un CAGR de 17,93 % jusqu'en 2031. La loi chinoise sur la cybersécurité impose une résidence locale des données, ce qui favorise des déploiements hybrides combinant des centres de nettoyage nationaux et une capacité de dorsale internationale. L'initiative Inde numérique a augmenté les dépenses fédérales en cybersécurité de 34 % en 2024, reflétant un pivot stratégique de la défense périmétrique vers une résilience proactive. Le Japon privilégie la continuité de la production manufacturière et des usines intelligentes, créant d'importantes opportunités pour les équipements matériels à faible latence.
Marché de la Protection et de l'Atténuation des Attaques DDoS en EMEA et en Amérique du Sud
La directive NIS2 européenne impose des échéances en octobre 2024 pour la résilience des infrastructures critiques. Les cycles d'approvisionnement devraient par conséquent se concentrer sur la période 2024-2025, les opérateurs recherchant des nœuds de nettoyage certifiés et domiciliés dans l'UE. Les pays nordiques sont en tête en matière d'adoption du cloud, tandis que l'Allemagne privilégie les architectures hybrides pour satisfaire aux strictes lois sur la protection des données. Le Moyen-Orient et l'Afrique affichent une croissance naissante portée par les mégaprojets de villes intelligentes et la numérisation des compagnies pétrolières nationales, mais font face à des pénuries de compétences qui ralentissent la pénétration. L'Amérique du Sud développe progressivement son adoption à mesure que la réglementation bancaire se renforce, bien que la volatilité des devises puisse différer les dépenses d'investissement.

Paysage Concurrentiel
Le marché reste modérément concentré. Cloudflare a augmenté ses revenus de 30 % à 1,3 milliard USD en 2024 en regroupant la diffusion de contenu, l'accès zéro confiance et la défense DDoS dans une seule plateforme de périphérie. Le chiffre d'affaires de 3,8 milliards USD d'Akamai souligne une stratégie similaire à pile complète qui associe la sécurité au calcul aux points de périphérie. Les fournisseurs cloud hyperscale, tels qu'Amazon Web Services, Microsoft et Google, intègrent l'atténuation DDoS comme fonctionnalités natives de la plateforme, renforçant ainsi la fidélisation des clients en éliminant le besoin d'un approvisionnement séparé.
Les fournisseurs spécialisés se différencient grâce à des analyses pilotées par l'IA et des modules spécifiques à l'industrie. Radware cible les services financiers avec des appliances à latence ultra-faible, tandis que Neustar met l'accent sur l'atténuation centrée sur le DNS pour les charges de travail de jeux et de trading. Des acquisitions récentes, telles qu'Akamai-Guardicore pour la micro-segmentation et F5-Volterra pour la sécurité en périphérie, signalent une course à l'intégration de capacités adjacentes dans des récits zéro confiance plus larges.
Les barrières à l'entrée s'élèvent à mesure que les contrats gouvernementaux exigent des habilitations de sécurité et des certifications de conformité, orientant les volumes vers les acteurs établis. Pourtant, des opportunités d'espaces vierges persistent autour de la protection des tranches 5G et de l'orchestration hybride périphérie-cloud, où des start-ups agiles peuvent surpasser les géants de plateformes plus lents en matière d'innovation.
Leaders du Secteur de la Sécurité de Protection et d'Atténuation DDoS
-
Cloudflare Inc.
-
Akamai Technologies Inc.
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Protection et de l'Atténuation des Attaques DDoS Entreprises couvertes dans ce rapport
- Cloudflare Inc.
- Akamai Technologies Inc.
- Amazon Web Services Inc.
- Microsoft Corporation
- Google LLC
- Imperva Inc.
- Radware Ltd.
- Netscout Systems Inc.
- Verisign Inc.
- Neustar Security Services Inc.
- Arbor Networks Inc.
- F5 Inc.
- Corero Network Security plc
- Link11 GmbH
- StackPath LLC
- Nexusguard Ltd.
- CenturyLink Communications LLC (Lumen Technologies)
- Fastly Inc.
- Limelight Networks Inc. (Edgio Inc.)
- NSFOCUS Technologies Group Co. Ltd.
Développements industriels récents dans Marché de la Protection et de l'Atténuation des Attaques DDoS
- Septembre 2025 : Microsoft a introduit la Protection DDoS Souveraine Azure pour l'Union Européenne, fournissant une épuration dédiée dans la région alignée sur les exigences NIS2 et RGPD, tout en garantissant une disponibilité de 99,99 % grâce à une redondance multi-zones.
- Juin 2025 : Akamai a mis en service de nouveaux centres d'épuration à Mumbai et São Paulo, ajoutant 5 Tbps de capacité régionale et étendant son empreinte mondiale à 60 sites d'atténuation optimisés pour la déviation du trafic à faible latence.
- Mars 2025 : Amazon Web Services a lancé Shield Advanced Edge AI, intégrant des modèles d'apprentissage automatique dans 450 emplacements frontaliers pour réduire la latence de détection en dessous de 100 microsecondes pour les attaques volumétriques dépassant 20 millions de paquets par seconde.
- Janvier 2025 : Cloudflare a activé sa mise à niveau Quantum DDoS Defense, intégrant la cryptographie post-quantique avec une détection sans signature en temps réel sur ses 310 emplacements de périphérie mondiaux, portant la capacité totale d'atténuation à la demande à 300 Tbps.
Portée du Rapport Mondial sur le Marché de la Sécurité de Protection et d'Atténuation DDoS
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Sur Site |
| Cloud |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Informatique et Télécommunications |
| BFSI |
| Gouvernement |
| Commerce Électronique et Vente au Détail |
| Santé |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Par Composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par Mode de Déploiement | Sur Site | ||
| Cloud | |||
| Par Taille d'Organisation | Petites et Moyennes Entreprises | ||
| Grandes Entreprises | |||
| Par Secteur d'Utilisation Final | Informatique et Télécommunications | ||
| BFSI | |||
| Gouvernement | |||
| Commerce Électronique et Vente au Détail | |||
| Santé | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché de la sécurité de protection et d'atténuation DDoS en 2031 ?
Il est prévu d'atteindre 18,17 milliards USD d'ici 2031.
À quelle vitesse le marché devrait-il croître entre 2026 et 2031 ?
Le TCAC projeté est de 16,46 %.
Quel mode de déploiement domine l'adoption actuelle ?
Les plateformes cloud détiennent 63,21 % de la part de revenus.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
Le commerce électronique et la vente au détail devraient croître à un TCAC de 18,19 % jusqu'en 2031.
Pourquoi les PME deviennent-elles des acheteurs clés ?
Des offres cloud abordables et une exposition croissante aux attaques stimulent le segment des PME, prévu à un TCAC de 17,88 %.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 17,93 % jusqu'en 2031.