
Taille et part du marché de la gestion des installations de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.76 Milliards de dollars |
| Taille du Marché (2031) | 8.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.51 % |
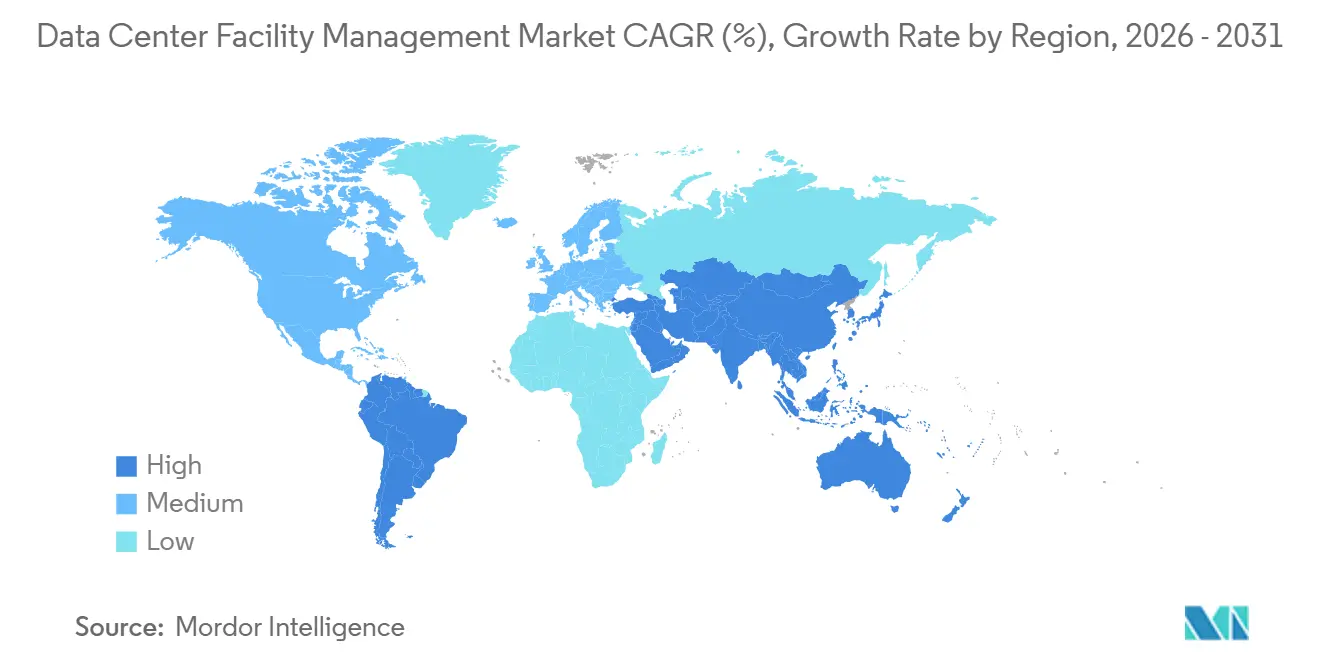
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
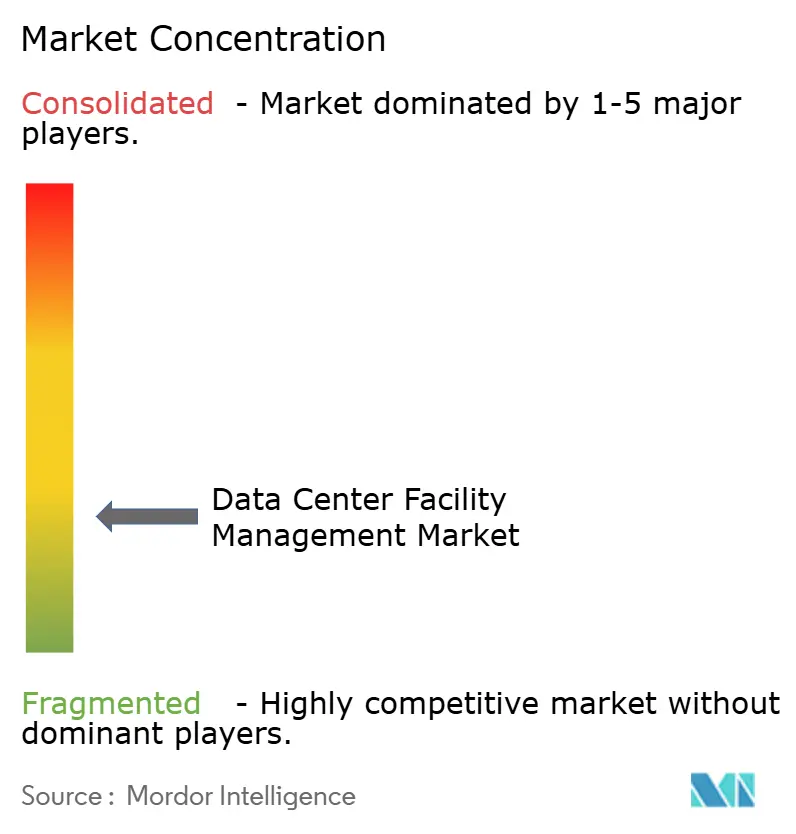
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la gestion des installations de centres de données par Mordor Intelligence
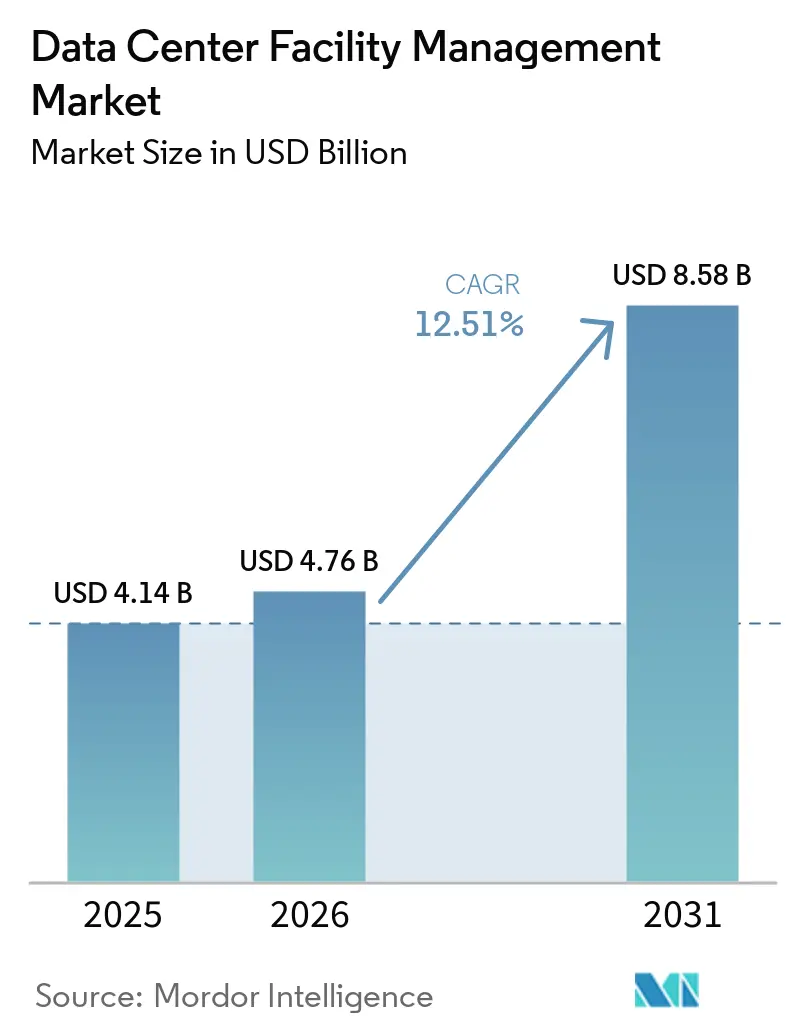
La taille du marché de la gestion des installations de centres de données devrait passer de 4,14 milliards USD en 2025 à 4,76 milliards USD en 2026, puis à 8,58 milliards USD d'ici 2031, enregistrant un CAGR de 12,51 % entre 2026 et 2031. Le marché de la gestion des installations de centres de données est façonné par des charges de travail d'intelligence artificielle plus importantes, qui accroissent les exigences en matière d'alimentation électrique, de refroidissement et de maintenance sur site. La pénurie d'ingénieurs qualifiés rend le soutien technique externe plus pertinent pour les opérateurs qui ne peuvent pas maintenir de grandes équipes internes. Les exigences en matière de reporting énergétique et d'efficacité accroissent également la demande de prestataires capables de mesurer les performances et de soutenir la conformité. Ces conditions favorisent les contrats combinant surveillance, maintenance et couverture d'ingénierie sur plusieurs sites. La concurrence est la plus forte parmi les prestataires intégrés, tandis que les prestataires spécialisés peuvent se différencier grâce à leur expertise en refroidissement liquide, à leurs performances de disponibilité vérifiées et à leurs équipes locales formées.
Principaux enseignements du rapport
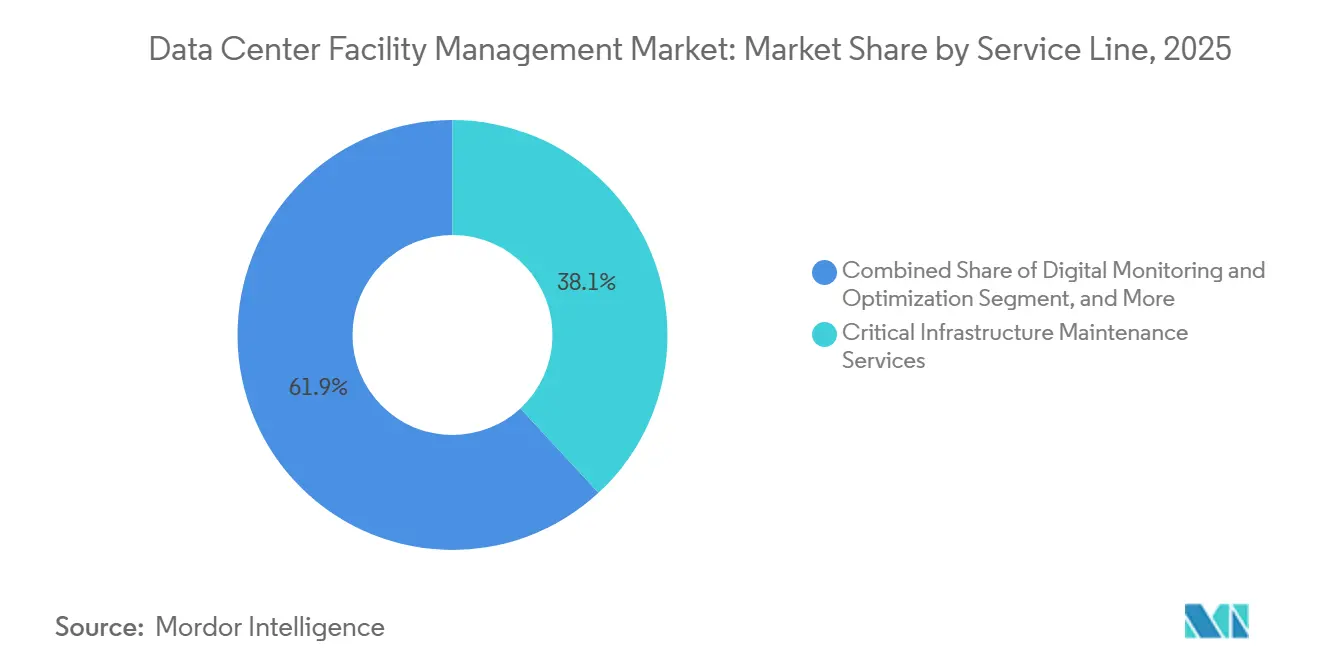
- Par type de service, les services de maintenance des infrastructures critiques ont représenté 38,12 % de la part du marché de la gestion des installations de centres de données en 2025, tandis que les services de surveillance numérique et d'optimisation devraient progresser à un CAGR de 17,94 % jusqu'en 2031.
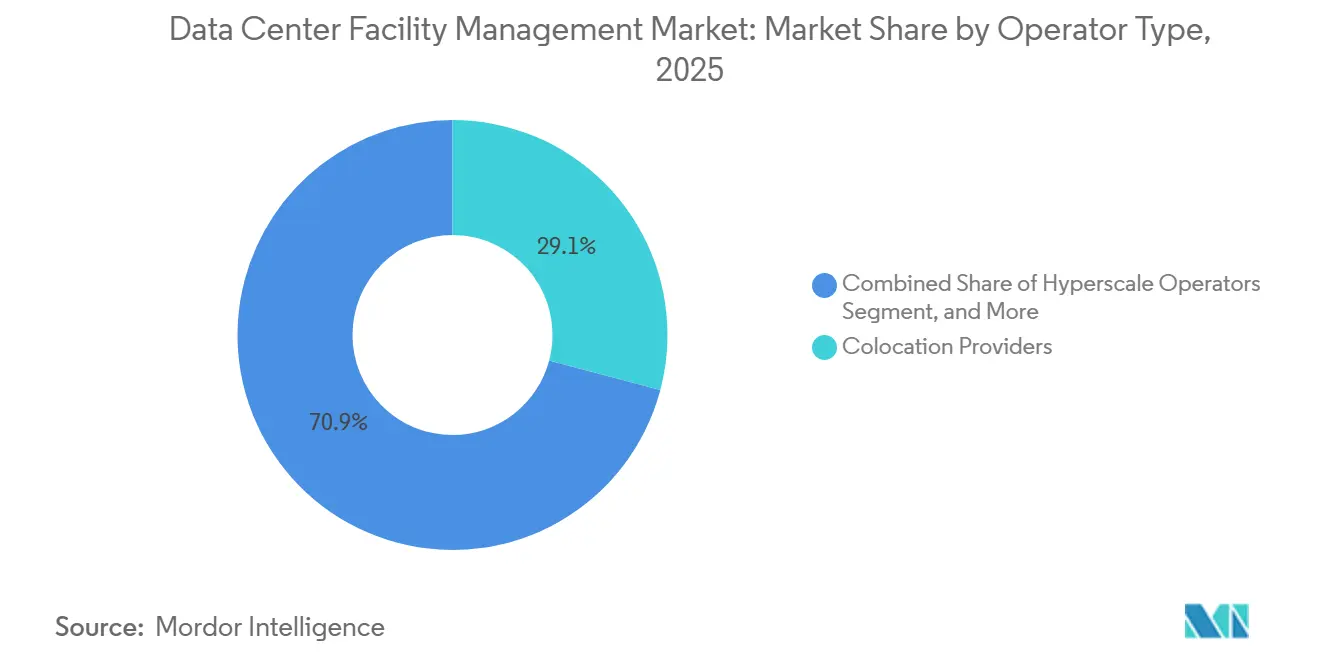
- Par utilisateur final, les fournisseurs de colocation ont détenu 29,12 % de la part du marché de la gestion des installations de centres de données en 2025, tandis que les opérateurs hyperscale devraient enregistrer le CAGR le plus élevé, soit 14,94 %, jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu 47,1 % des revenus en 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 18,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la gestion des installations de centres de données
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La densité croissante des charges de travail d'IA accroît la complexité opérationnelle sur site | +3.5% | Mondial, plus prononcé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Des exigences de disponibilité plus strictes sur les campus hyperscale et de colocation | +2.3% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| La standardisation multi-sites favorise l'adoption de la gestion des installations externalisée | +2.0% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| La pénurie de talents en ingénierie mission-critique soutient les services gérés | +1.5% | Mondial, plus sévère en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Les objectifs de reporting carbone et d'intensité énergétique stimulent la demande de gestion des installations spécialisée | +1.1% | Europe et Amérique du Nord, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| La surveillance à distance et les opérations prédictives améliorent la visibilité du portefeuille | +0.8% | Mondial, avec une adoption précoce dans les sites à forte concentration hyperscale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La densité croissante des charges de travail d'IA accroît la complexité opérationnelle sur site
Le marché de la gestion des installations de centres de données fait face à des exigences opérationnelles spécifiques à mesure que les systèmes d'IA augmentent les densités de baies et les besoins en refroidissement. Les installations standard disposaient de baies proches de 15 kW, tandis que les zones à forte densité d'IA variaient de 300 kW à 600 kW en 2026, rendant la maintenance planifiée moins fiable que la surveillance continue de l'état des équipements.[1]Schneider Electric, "The Self-Aware Datacenter," Schneider Electric, se.com Les nouvelles installations devraient davantage recourir au refroidissement liquide, ce qui génère des travaux liés à l'état du liquide de refroidissement, à la détection des fuites et à l'entretien des échangeurs de chaleur. Les prestataires ne disposant pas de compétences en refroidissement liquide pourraient être exclus des nouvelles constructions malgré leur expérience avec les sites refroidis par air. Les fenêtres de maintenance doivent également être planifiées en tenant compte des charges de travail d'entraînement de l'IA, où une interruption peut affecter les opérations des clients. Cela accroît la valeur des prestataires capables de combiner le jugement d'ingénierie avec les données d'équipement en temps réel.
Des exigences de disponibilité plus strictes sur les campus hyperscale et de colocation
Le marché de la gestion des installations de centres de données bénéficie lorsque les engagements de disponibilité exigent un soutien opérationnel plus rigoureux. L'Uptime Institute a rapporté en 2026 qu'1 panne sur 10 restait grave ou sévère, même si la fréquence globale des pannes s'était améliorée.[2]Uptime Institute, "16th Annual 2026 Global Data Center Survey," Uptime Institute, uptimeinstitute.com Les accords de colocation garantissent généralement une disponibilité mensuelle de l'alimentation électrique de 99,99 %, ce qui accroît le besoin d'une couverture d'ingénierie fiable. Les clients hyperscale passent également des recours basés sur des crédits à une responsabilité partagée pour les opérations. Les prestataires disposant d'enregistrements de disponibilité audités de manière indépendante et de preuves du temps moyen de réparation peuvent renforcer leur position lors du renouvellement. Les relations d'ingénierie sur site de longue date peuvent donc avoir autant d'importance que le prix lorsque les opérateurs évaluent les risques.
La standardisation multi-sites favorise l'adoption de la gestion des installations externalisée
Le marché de la gestion des installations de centres de données bénéficie des opérateurs cherchant des méthodes cohérentes sur des sites distribués. Un portefeuille multinational peut contenir des installations d'âges, de conceptions et de procédures d'exploitation différents. L'application d'une approche commune nécessite soit une grande équipe interne, soit un partenaire externe qualifié. La norme EN 50600-3-1:2026 définit des processus pour la résilience, la planification des capacités, la gestion des risques, la sécurité et l'efficacité énergétique tout au long du cycle de vie du centre de données.[3]CENELEC, "EN 50600-3-1:2026 Data Centre Management and Operational Processes," CENELEC, standards.iteh.ai Les prestataires qui alignent leurs méthodes sur ces processus peuvent aider les clients à se préparer aux audits et à maintenir des enregistrements cohérents. Le besoin est particulièrement évident dans les nouveaux sites du Moyen-Orient et d'Afrique, où les opérateurs ont besoin de procédures établies dès le départ.
La pénurie de talents en ingénierie mission-critique soutient les services gérés
Une pénurie de compétences en ingénierie mission-critique soutient le marché de la gestion des installations de centres de données. Plus de la moitié des opérateurs ont signalé des difficultés à attirer et à retenir du personnel technique qualifié en 2026. Les pressions concurrentielles en matière de recrutement et de salaires sont particulièrement difficiles pour les programmes internes de plus petite taille. Une pénurie de personnel formé peut amener les opérateurs à s'appuyer davantage sur les prestataires de services gérés. Elle limite également la rapidité avec laquelle les prestataires peuvent se développer s'ils ne peuvent pas recruter et former des équipes de terrain. Les académies de formation et les parcours de carrière clairs constituent donc des capacités opérationnelles significatives, et non de simples programmes de ressources humaines.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts de changement élevés et une mobilisation complexe retardent les décisions d'externalisation | -1.4% | Mondial, plus prononcé parmi les opérateurs d'entreprise établis | Court terme (≤ 2 ans) |
| Des contrôles stricts de sécurité et d'accès des clients limitent l'expansion du périmètre des fournisseurs | -1.0% | Mondial, plus élevé dans les secteurs des services financiers et du gouvernement | Moyen terme (2-4 ans) |
| La préférence pour les équipes internes dans les installations hyperscale limite la part externalisée | -0.8% | Amérique du Nord et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| La pénurie de techniciens qualifiés limite la qualité des services et l'expansion | -0.5% | Mondial, plus aigu dans les sites émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des coûts de changement élevés et une mobilisation complexe retardent les décisions d'externalisation
Le marché de la gestion des installations de centres de données peut faire face à des retards lorsqu'une installation en activité change de prestataire. Une transition peut nécessiter la mobilisation du personnel, la migration du CMMS, les approbations d'accès et des périodes d'exploitation en parallèle. Sur un grand campus, ce travail peut prendre de 6 à 18 mois et soulever des préoccupations concernant les coûts et la continuité des services. Le personnel intégré et les systèmes propriétaires peuvent rendre le processus de remplacement plus difficile à gérer pour le client. Cela profite souvent au prestataire en place lors du renouvellement, même lorsqu'un autre prestataire propose une offre commerciale plus solide. Cela peut également retarder la première externalisation par des opérateurs qui gèrent actuellement leurs installations en interne.
Des contrôles stricts de sécurité et d'accès des clients limitent l'expansion du périmètre des fournisseurs
Le marché de la gestion des installations de centres de données est également confronté à des contraintes dues aux réglementations de sécurité dans les sites hyperscale, les services financiers et les sites gouvernementaux. Les vérifications des antécédents, les contrôles d'accès physique en couches, les réseaux isolés et les zones de caméras restreintes peuvent retarder le déploiement du personnel. Ces exigences peuvent réduire l'utilisation des diagnostics à distance car l'accès continu aux capteurs n'est pas toujours autorisé. Les opérateurs du secteur financier font face à des contrôles des risques liés aux TIC tiers qui peuvent encore limiter l'accès et le périmètre des fournisseurs. Les prestataires de longue date peuvent avoir un avantage car leurs équipes disposent déjà d'un accès de confiance et d'autorisations opérationnelles. Les nouveaux entrants peuvent avoir besoin de plus de temps pour prouver à la fois leurs capacités techniques et leur préparation en matière de sécurité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le leadership de la maintenance est remis en question par la numérisation prédictive
Les services de maintenance des infrastructures critiques ont représenté 38,12 % des revenus en 2025, constituant le segment le plus important du marché de la gestion des installations de centres de données. Le service comprend les travaux planifiés et réactifs sur les systèmes d'alimentation sans interruption, les générateurs, les équipements de refroidissement, les appareillages de commutation haute tension et la distribution électrique. Ces actifs nécessitent une intervention physique et ne peuvent pas être virtualisés. Une densité d'IA plus élevée augmente le nombre d'actifs nécessitant une inspection et réduit les fenêtres de maintenance. La norme EN 50600-3-1:2026 identifie la maintenance, la gestion des incidents et la gestion des changements comme des processus opérationnels essentiels.
Les services de surveillance numérique et d'optimisation devraient progresser à un CAGR de 17,94 % jusqu'en 2031 dans le secteur de la gestion des installations de centres de données. Le service fait évoluer les travaux des tâches basées sur le calendrier vers la maintenance basée sur l'état des équipements. Vertiv a lancé Next Predict en janvier 2026 avec une détection des anomalies sur les systèmes d'alimentation, de refroidissement et informatiques.[4]Vertiv, "Vertiv Announces New AI-Powered Predictive Maintenance Service for Modern Data Centers and AI Factories," Vertiv, vertiv.com Schneider Electric a indiqué que les utilisateurs ont obtenu des réductions allant jusqu'à 75 % des temps d'arrêt non planifiés et 20 % des dépenses d'exploitation. Les opérateurs ont fait état d'une plus grande confiance dans l'analyse des capteurs et la maintenance prédictive que dans les applications d'IA autonomes.


Par utilisateur final : la colocation ancre la demande tandis que les hyperscalers stimulent la frontière de croissance
Les fournisseurs de colocation ont représenté 29,12 % des revenus en 2025 et constituaient le segment d'utilisateurs finaux le plus important du marché de la gestion des installations de centres de données. Ces opérateurs peuvent manquer de spécialistes pour l'alimentation électrique, le refroidissement, la protection incendie et la maintenance du cycle de vie. Un seul prestataire peut combiner les services techniques, la surveillance et les enregistrements de conformité dans un seul accord. Les opérateurs d'entreprise nécessitent un soutien fiable pour les environnements de cloud hybride. Les installations de télécommunications, gouvernementales et de défense ont également besoin d'une gouvernance opérationnelle spécialisée.
Les opérateurs hyperscale devraient progresser à un CAGR de 14,94 % jusqu'en 2031 dans le secteur de la gestion des installations de centres de données. L'expansion de l'inférence d'IA peut mettre à rude épreuve les modèles d'équipes internes dans les sites où les talents en ingénierie sont limités. Les opérateurs peuvent conserver la supervision tout en externalisant la maintenance haute tension, le refroidissement liquide et l'analyse prédictive. Cela favorise les spécialistes capables de soutenir des lots de travaux techniques définis. La nomination de JLL en septembre 2026 pour le portefeuille du centre technique de 1,5 million de pieds carrés et 200 bâtiments de la Federal Aviation Administration illustre la demande de gestion des installations au-delà des centres de données commerciaux.
Analyse géographique
L'Amérique du Nord a détenu 47,1 % des revenus mondiaux en 2025 et est restée le principal contributeur régional à la taille du marché de la gestion des installations de centres de données. Sa base mature de campus hyperscale et de colocation soutient un volume soutenu dans les contrats d'installations. Les États-Unis représentaient la majeure partie de l'activité, tandis que le Canada et le Mexique offraient des opportunités secondaires. L'Amérique du Sud, menée par le Brésil et l'Argentine, est restée à un stade plus précoce, tandis que les investissements hyperscale et de colocation ont constitué une échelle d'actifs pour l'externalisation spécialisée.
L'Europe présente un profil de demande axé sur la réglementation au sein du marché de la gestion des installations de centres de données. Les exigences de surveillance et de reporting énergétiques étendent les travaux de service vers l'audit, l'optimisation du PUE et les activités liées à la chaleur résiduelle. L'Uptime Institute a rapporté une moyenne sectorielle de PUE de 1,52 en 2026. Cela crée une demande de services de gestion de l'énergie. L'expansion en Asie-Pacifique est menée par l'Inde et l'Australie, les villes secondaires créant de nouvelles exigences au-delà des sites de niveau 1 établis.
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 18,03 % jusqu'en 2031, le taux régional le plus élevé du marché de la gestion des installations de centres de données. La capacité installée de l'Arabie saoudite a atteint 467 MW au premier trimestre 2026, contre 68 MW en 2021. Les engagements nationaux en matière d'infrastructure numérique se sont élevés à 56,2 milliards SR, soit 14,87 milliards USD. JLL a reçu la nomination pour la gestion intégrée des installations du campus de 45 MW de Pure DC sur l'île de Yas à Abou Dhabi en mars 2025. Les opérateurs soutenus par des fonds souverains saoudiens constituent des équipes internes, tandis que les opérateurs multi-locataires des Émirats arabes unis et d'Afrique ont plus souvent recours à l'externalisation.

Paysage concurrentiel
Le marché de la gestion des installations de centres de données est modérément fragmenté parmi les prestataires intégrés et fragmenté parmi les spécialistes régionaux. CBRE Group, JLL et Cushman and Wakefield forment le niveau intégré avec des capacités d'ingénierie, de maintenance et d'analyse de portefeuille. CBRE gérait 1 300 centres de données dans le monde et a acquis Pearce Services pour 1,2 milliard USD en novembre 2025. EMCOR Group, Jones Engineering, RED Engineering et BGIS se distinguent par leur expertise électrique et mécanique.
Le marché de la gestion des installations de centres de données évolue vers des contrats liés à l'état des équipements et aux performances énergétiques. Les prestataires intègrent les données DCIM pour offrir aux clients une visibilité continue des actifs et de la consommation d'énergie. ENGIE et Dalkia combinent l'approvisionnement en énergie, la décarbonisation et les opérations dans un seul contrat. La norme EN 50600-3-1:2026 peut influencer les marchés publics européens en fournissant une référence opérationnelle commune. L'alignement peut aider les prestataires à répondre aux exigences de résilience et d'efficacité.
Le marché de la gestion des installations de centres de données offre des opportunités dans les sites de niveau 2 au Moyen-Orient et en Afrique et dans les projets de rapatriement vers le cloud. CBRE a créé Critical Infrastructure Services en mars 2026 après avoir déclaré 1,7 milliard USD de revenus pour cette activité en 2025. Vertiv a introduit Next Predict en janvier 2026 avec une détection des anomalies assistée par l'IA pour la maintenance gérée. JLL, EMCOR Group et Mitie restent actifs en Amérique du Nord et en Europe. Les accréditations techniques, les effectifs locaux et les performances de disponibilité déterminent le succès concurrentiel.
Leaders du secteur de la gestion des installations de centres de données
-
CBRE Group, Inc
-
JLL (Jones Lang LaSalle)
-
Jones Engineering
-
Cushman and Wakefield plc
-
EMCOR Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : JLL a été sélectionné par la Federal Aviation Administration des États-Unis pour fournir des services complets de gestion des installations pour le William J. Hughes Technical Center for Advanced Aerospace dans le New Jersey, un portefeuille de 1,5 million de pieds carrés et 200 bâtiments, étendant la portée de la gestion des installations critiques de JLL aux infrastructures fédérales.
- Septembre 2026 : Walbridge a créé L5 Mission Critical, dédié aux opérations des centres de données pour les clients hyperscale, de colocation, d'entreprise et d'IA/neocloud en Amérique du Nord, ainsi qu'un programme structuré de formation des techniciens répondant à la pénurie de main-d'œuvre en ingénierie du secteur.
- Juillet 2027 : Schneider Electric a étendu EcoCare aux systèmes d'alimentation sans interruption triphasés, étendant la maintenance basée sur l'état des équipements assistée par l'IA et la surveillance à distance 24h/24 et 7j/7 à une classe d'actifs d'alimentation critique précédemment dépendante des cycles d'inspection planifiés.
- Juin 2026 : Planon a lancé Planon for Data Centers, une plateforme CMMS dédiée s'intégrant nativement aux systèmes DCIM, BMS et EPMS, couvrant la maintenance préventive, prédictive, corrective et basée sur l'état des équipements d'alimentation et de refroidissement avec des pistes d'audit complètes et un accès mobile pour les techniciens dans les environnements mission-critiques.


Périmètre du rapport mondial sur le marché de la gestion des installations de centres de données
La gestion des installations de centres de données est une suite complète de services qui assure le fonctionnement continu, efficace et sécurisé de l'infrastructure des centres de données, englobant la maintenance des systèmes critiques, l'optimisation énergétique, la gestion de la conformité et la surveillance numérique afin de maximiser la disponibilité et la résilience opérationnelle dans les environnements informatiques mission-critiques.
Le rapport sur le marché de la gestion des installations de centres de données est segmenté par type de service (services d'exploitation des installations critiques, services de maintenance des infrastructures critiques, services de mise en service et de préparation opérationnelle, et services de surveillance numérique et d'optimisation), par utilisateur final (opérateurs hyperscale, fournisseurs de colocation, opérateurs d'entreprise, opérateurs de télécommunications, et gouvernement et défense), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services d'exploitation des installations critiques (comprend la gestion de l'énergie, la durabilité, la conformité et la gestion des risques) |
| Services de maintenance des infrastructures critiques |
| Services de mise en service et de préparation opérationnelle |
| Services de surveillance numérique et d'optimisation |
| Opérateurs hyperscale (comprend les fournisseurs de services cloud) |
| Fournisseurs de colocation |
| Opérateurs d'entreprise |
| Opérateurs de télécommunications |
| Gouvernement et défense |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
| Par type de service | Services d'exploitation des installations critiques (comprend la gestion de l'énergie, la durabilité, la conformité et la gestion des risques) | ||
| Services de maintenance des infrastructures critiques | |||
| Services de mise en service et de préparation opérationnelle | |||
| Services de surveillance numérique et d'optimisation | |||
| Par utilisateur final | Opérateurs hyperscale (comprend les fournisseurs de services cloud) | ||
| Fournisseurs de colocation | |||
| Opérateurs d'entreprise | |||
| Opérateurs de télécommunications | |||
| Gouvernement et défense | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Israël | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Kenya | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des installations de centres de données ?
Le marché de la gestion des installations de centres de données s'élevait à 4,76 milliards USD en 2026 et devrait atteindre 8,58 milliards USD d'ici 2031 à un CAGR de 12,51 %.
Qu'est-ce qui stimule la demande de services de gestion des installations de centres de données ?
Une densité de baies d'IA plus élevée, des exigences de disponibilité plus strictes, la standardisation multi-sites et une pénurie d'ingénieurs qualifiés accroissent la demande de soutien spécialisé.
Quel type de service est en tête du marché de la gestion des installations de centres de données ?
Les services de maintenance des infrastructures critiques ont représenté 38,12 % des revenus en 2025, car les actifs d'alimentation électrique, de refroidissement et électriques nécessitent une maintenance physique continue.
Quel utilisateur final devrait se développer le plus rapidement jusqu'en 2031 ?
Les opérateurs hyperscale devraient progresser à un CAGR de 14,94 % à mesure que l'expansion du portefeuille liée à l'IA accroît le besoin de soutien technique spécialisé.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient enregistrer le CAGR régional le plus élevé à 18,03 %, soutenu par les nouvelles capacités et les engagements en matière d'infrastructure numérique.
Dernière mise à jour de la page le:



