
Marktgröße und Marktanteil für Rechenzentrumsfacilitätsmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.76 Milliarden US-Dollar |
| Marktgröße (2031) | 8.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.51 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumsfacilitätsmanagement von Mordor Intelligence
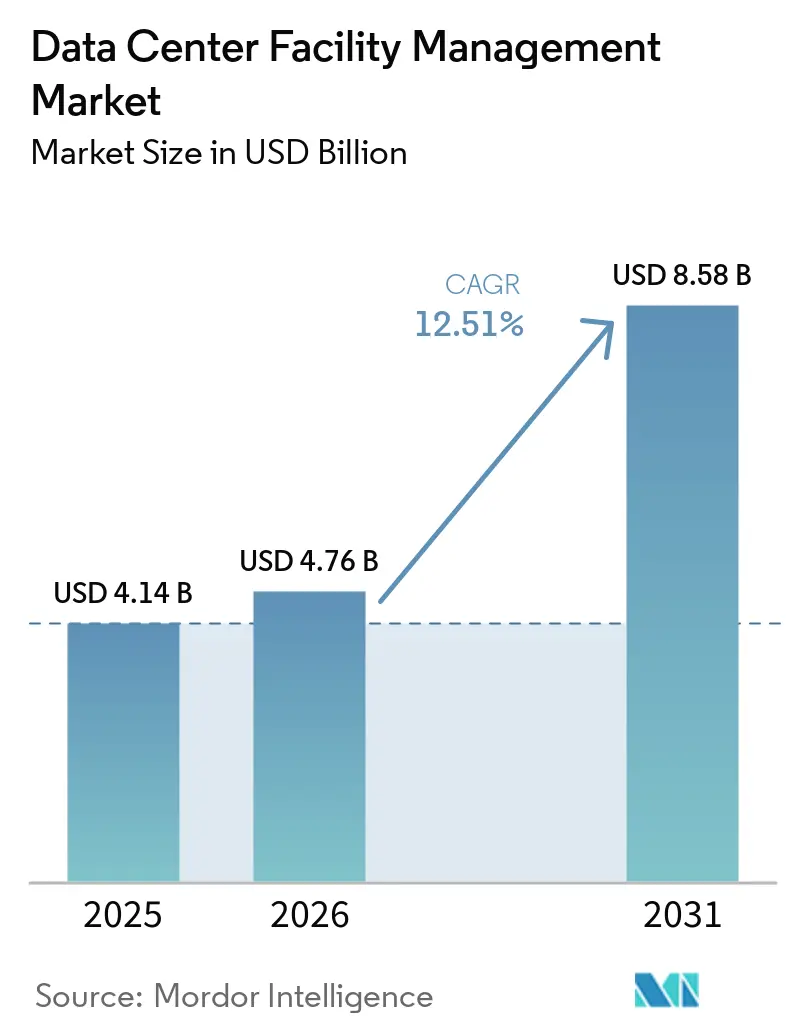
Die Marktgröße für Rechenzentrumsfacilitätsmanagement wird voraussichtlich von 4,14 Milliarden USD im Jahr 2025 auf 4,76 Milliarden USD im Jahr 2026 und bis 2031 auf 8,58 Milliarden USD anwachsen, was einer CAGR von 12,51 % zwischen 2026 und 2031 entspricht. Der Markt für Rechenzentrumsfacilitätsmanagement wird durch schwerere KI-Arbeitslasten geprägt, die höhere Anforderungen an Strom, Kühlung und Vor-Ort-Wartung stellen. Der Mangel an qualifizierten Ingenieuren macht externe technische Unterstützung für Betreiber relevanter, die keine großen internen Teams unterhalten können. Energieberichterstattungs- und Effizienzanforderungen erhöhen ebenfalls die Nachfrage nach Anbietern, die Leistung messen und die Einhaltung von Vorschriften unterstützen können. Diese Bedingungen begünstigen Verträge, die Überwachung, Wartung und technische Abdeckung über mehrere Standorte hinweg kombinieren. Der Wettbewerb ist unter integrierten Anbietern am stärksten, während spezialisierte Anbieter sich durch Kenntnisse in der Flüssigkühlung, nachgewiesene Betriebszeitperformance und ausgebildete lokale Teams differenzieren können.
Wichtigste Erkenntnisse des Berichts
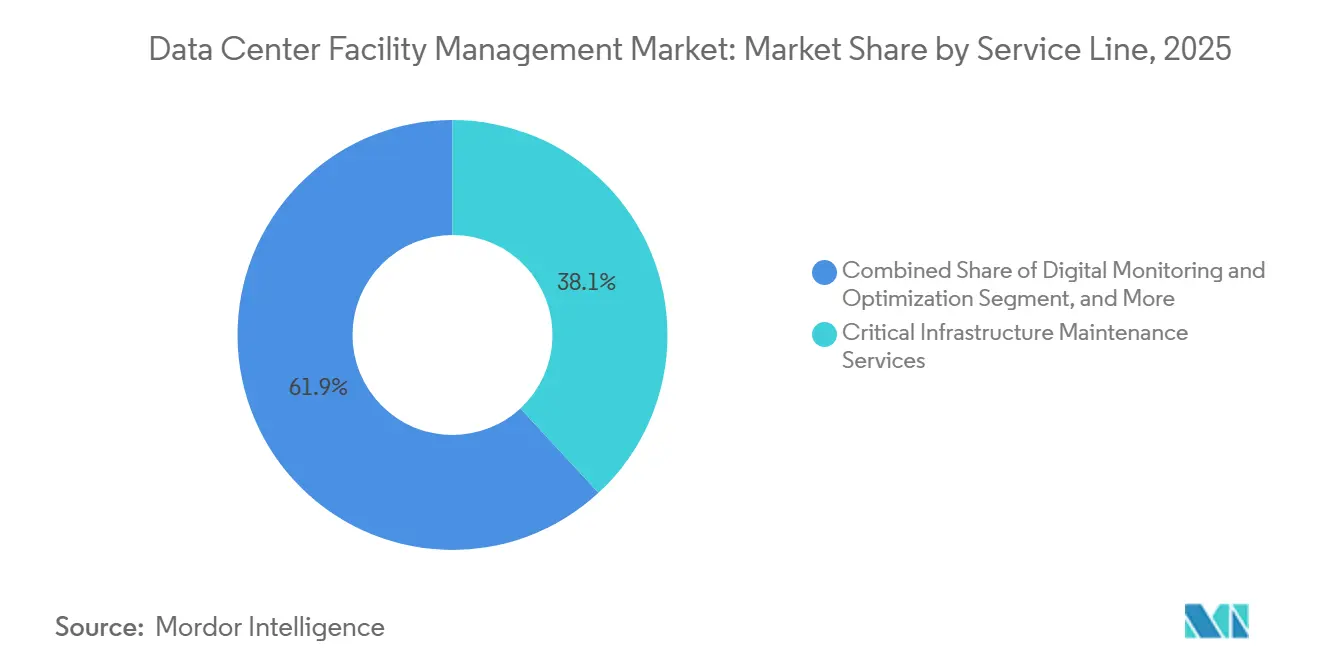
- Nach Serviceart führten Kritische Infrastrukturwartungsdienstleistungen mit einem Marktanteil von 38,12 % im Markt für Rechenzentrumsfacilitätsmanagement im Jahr 2025, während Digitale Überwachungs- und Optimierungsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,94 % wachsen werden.
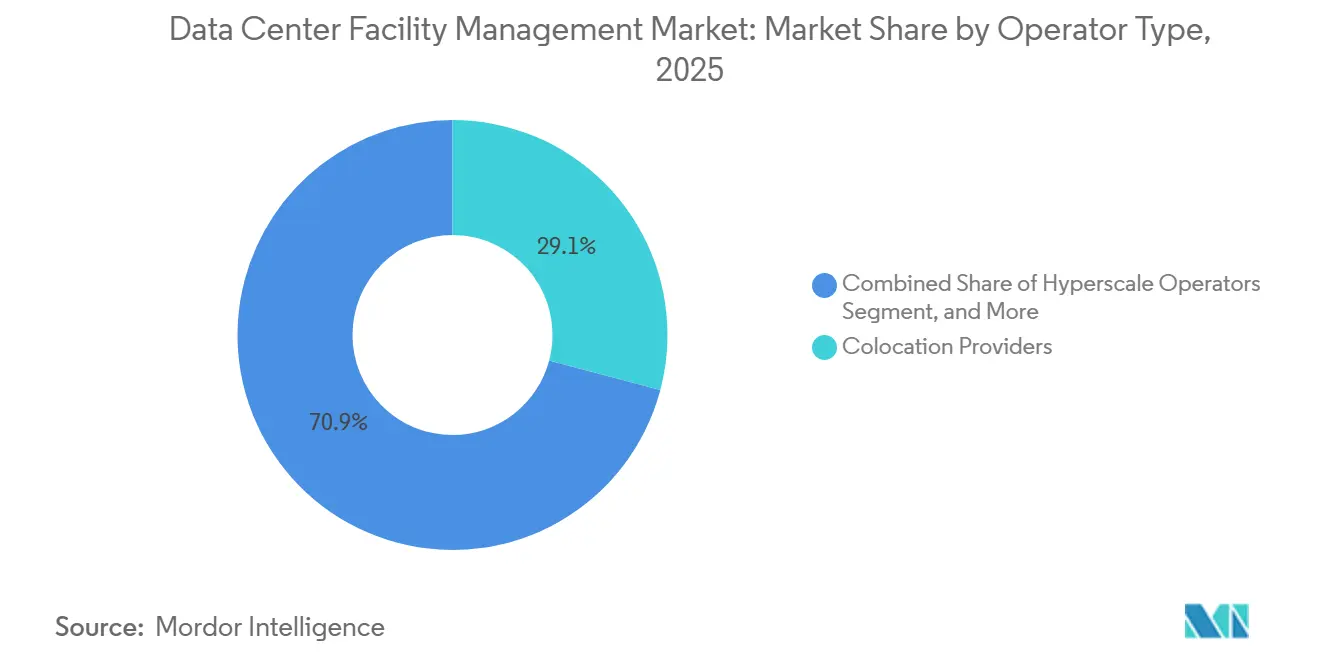
- Nach Endnutzer hielten Colocation-Anbieter im Jahr 2025 einen Marktanteil von 29,12 % im Markt für Rechenzentrumsfacilitätsmanagement, während Hyperscale-Betreiber bis 2031 die höchste CAGR von 14,94 % verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 47,1 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 18,03 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Rechenzentrumsfacilitätsmanagement
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende KI-Arbeitslastdichte erhöht die betriebliche Komplexität vor Ort | +3.5% | Global, am stärksten in Nordamerika und im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Strengere Betriebszeiterwartungen in Hyperscale- und Colocation-Campussen | +2.3% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Standardisierung über mehrere Standorte fördert die Einführung von ausgelagertem Facilitätsmanagement | +2.0% | Global, insbesondere Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei unternehmenskritischen Ingenieuren unterstützt Managed Services | +1.5% | Global, am gravierendsten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| CO₂-Berichterstattung und Energieintensitätsziele steigern die Nachfrage nach spezialisierten Facilitätsmanagement-Dienstleistungen | +1.1% | Europa und Nordamerika, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fernüberwachung und prädiktiver Betrieb verbessern die Portfolio-Transparenz | +0.8% | Global, mit früher Einführung an hyperscale-intensiven Standorten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI-Arbeitslastdichte erhöht die betriebliche Komplexität vor Ort
Der Markt für Rechenzentrumsfacilitätsmanagement sieht sich mit besonderen Betriebsanforderungen konfrontiert, da KI-Systeme die Rack-Dichten und den Kühlbedarf erhöhen. Standardanlagen hatten Racks mit etwa 15 kW, während KI-intensive Bereiche im Jahr 2026 zwischen 300 kW und 600 kW lagen, was geplante Wartung weniger zuverlässig macht als kontinuierliches Zustandsmonitoring.[1]Schneider Electric, „The Self-Aware Datacenter,” Schneider Electric, se.com Es wird erwartet, dass neue Anlagen verstärkt Flüssigkühlung einsetzen, was zusätzliche Arbeiten im Zusammenhang mit dem Kühlmittelzustand, der Leckageerkennung und der Wärmetauscherwartung mit sich bringt. Anbieter ohne Flüssigkühlungskompetenz können von Neubauprojekten ausgeschlossen werden, trotz ihrer Erfahrung mit luftgekühlten Anlagen. Wartungsfenster müssen zudem rund um KI-Trainingsarbeitslasten geplant werden, bei denen eine Unterbrechung den Kundenbetrieb beeinträchtigen kann. Dies erhöht den Wert von Anbietern, die technisches Urteilsvermögen mit Echtzeit-Gerätedaten kombinieren können.
Strengere Betriebszeiterwartungen in Hyperscale- und Colocation-Campussen
Der Markt für Rechenzentrumsfacilitätsmanagement profitiert, wenn Betriebszeitverpflichtungen eine rigorosere operative Unterstützung erfordern. Das Uptime Institute berichtete im Jahr 2026, dass 1 von 10 Ausfällen weiterhin schwerwiegend oder sehr schwerwiegend war, obwohl sich die Gesamthäufigkeit von Ausfällen verbessert hatte.[2]Uptime Institute, „16th Annual 2026 Global Data Center Survey,” Uptime Institute, uptimeinstitute.com Colocation-Vereinbarungen garantieren üblicherweise eine monatliche Stromverfügbarkeit von 99,99 %, was den Bedarf an zuverlässiger technischer Abdeckung erhöht. Hyperscale-Kunden gehen zudem über kreditbasierte Abhilfemaßnahmen hinaus hin zu einer gemeinsamen Verantwortung für den Betrieb. Anbieter mit unabhängig geprüften Betriebszeitaufzeichnungen und Nachweisen zur mittleren Reparaturzeit können ihre Position bei Vertragsverlängerungen stärken. Langjährige Vor-Ort-Ingenieurbeziehungen können daher bei der Risikobewertung durch Betreiber ebenso wichtig sein wie der Preis.
Standardisierung über mehrere Standorte fördert die Einführung von ausgelagertem Facilitätsmanagement
Der Markt für Rechenzentrumsfacilitätsmanagement profitiert von Betreibern, die konsistente Methoden über verteilte Standorte hinweg anstreben. Ein multinationales Portfolio kann Anlagen unterschiedlichen Alters, unterschiedlicher Bauweise und unterschiedlicher Betriebsverfahren umfassen. Die Anwendung eines einheitlichen Ansatzes erfordert entweder ein großes internes Team oder einen qualifizierten externen Partner. EN 50600-3-1:2026 legt Prozesse für Resilienz, Kapazitätsplanung, Risikomanagement, Sicherheit und Energieeffizienz über den gesamten Rechenzentrums-Lebenszyklus fest.[3]CENELEC, „EN 50600-3-1:2026 Data Centre Management and Operational Processes,” CENELEC, standards.iteh.ai Anbieter, die ihre Methoden an diesen Prozessen ausrichten, können Kunden bei der Vorbereitung auf Audits und der Pflege konsistenter Aufzeichnungen unterstützen. Der Bedarf ist besonders deutlich in neueren Standorten im Nahen Osten und Afrika, wo Betreiber von Anfang an etablierte Verfahren benötigen.
Fachkräftemangel bei unternehmenskritischen Ingenieuren unterstützt Managed Services
Ein Mangel an unternehmenskritischen Ingenieurkompetenzen unterstützt den Markt für Rechenzentrumsfacilitätsmanagement. Mehr als die Hälfte der Betreiber berichtete im Jahr 2026 von Schwierigkeiten bei der Gewinnung und Bindung qualifizierter technischer Fachkräfte. Wettbewerbsfähige Einstellung und Lohndruck sind besonders herausfordernd für kleinere interne Programme. Ein Mangel an ausgebildetem Personal kann Betreiber dazu veranlassen, sich stärker auf Managed-Service-Anbieter zu verlassen. Er begrenzt auch, wie schnell Anbieter expandieren können, wenn sie keine Außendienstteams rekrutieren und ausbilden können. Ausbildungsakademien und klare Karrierewege sind daher bedeutsame operative Fähigkeiten und nicht lediglich Personalentwicklungsprogramme.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Wechselkosten und komplexe Mobilisierung verzögern Outsourcing-Entscheidungen | -1.4% | Global, am ausgeprägtesten bei etablierten Unternehmensbetreibern | Kurzfristig (≤ 2 Jahre) |
| Strenge Sicherheits- und Zugangskontrollanforderungen der Kunden begrenzen die Erweiterung des Anbieterumfangs | -1.0% | Global, am höchsten in den Bereichen Finanzdienstleistungen und öffentlicher Sektor | Mittelfristig (2–4 Jahre) |
| Präferenz für interne Betreiber in Hyperscale-Anlagen begrenzt den ausgelagerten Anteil | -0.8% | Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Technikern schränkt Servicequalität und Expansion ein | -0.5% | Global, am gravierendsten an aufstrebenden Standorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wechselkosten und komplexe Mobilisierung verzögern Outsourcing-Entscheidungen
Der Markt für Rechenzentrumsfacilitätsmanagement kann Verzögerungen erfahren, wenn eine aktive Anlage den Anbieter wechselt. Ein Übergang kann Personalentsendung, CMMS-Migration, Zugangsfreigaben und Phasen des Parallelbetriebs erfordern. Bei einem großen Campus kann diese Arbeit 6 bis 18 Monate in Anspruch nehmen und Bedenken hinsichtlich Kosten und Servicekontinuität aufwerfen. Eingebettetes Personal und proprietäre Systeme können den Austauschprozess für den Kunden schwieriger gestalten. Dies begünstigt häufig den Bestandsanbieter bei der Vertragsverlängerung, selbst wenn ein anderer Anbieter ein stärkeres kommerzielles Angebot unterbreitet. Es kann auch die erstmalige Auslagerung durch Betreiber verzögern, die Anlagen derzeit intern verwalten.
Strenge Sicherheits- und Zugangskontrollanforderungen der Kunden begrenzen die Erweiterung des Anbieterumfangs
Der Markt für Rechenzentrumsfacilitätsmanagement sieht sich auch aufgrund von Sicherheitsvorschriften an Hyperscale-, Finanzdienstleistungs- und Regierungsstandorten mit Einschränkungen konfrontiert. Hintergrundüberprüfungen, mehrschichtige physische Zugangskontrollen, isolierte Netzwerke und eingeschränkte Kamerabereiche können die Personalentsendung verzögern. Diese Anforderungen können den Einsatz von Ferndiagnosen einschränken, da ein kontinuierlicher Sensorzugang nicht immer gestattet ist. Betreiber im Finanzsektor unterliegen IKT-Risikokontrollen für Dritte, die den Anbieterzugang und -umfang weiter einschränken können. Langjährige Anbieter können einen Vorteil haben, da ihre Teams bereits über vertrauenswürdigen Zugang und Betriebsgenehmigungen verfügen. Neue Marktteilnehmer benötigen möglicherweise mehr Zeit, um sowohl technische Kompetenz als auch Sicherheitsbereitschaft nachzuweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Wartungsführerschaft durch prädiktive Digitalisierung herausgefordert
Kritische Infrastrukturwartungsdienstleistungen machten im Jahr 2025 38,12 % des Umsatzes aus und waren damit das größte Segment des Marktes für Rechenzentrumsfacilitätsmanagement. Der Service umfasst geplante und reaktive Arbeiten an USV-Systemen, Generatoren, Kühlgeräten, Hochspannungsschaltanlagen und elektrischen Verteilungsanlagen. Diese Anlagen erfordern physische Eingriffe und können nicht virtualisiert werden. Eine höhere KI-Dichte erhöht die Anzahl der zu inspizierenden Anlagen und verkleinert die Wartungsfenster. EN 50600-3-1:2026 identifiziert Wartung, Störungsmanagement und Änderungsmanagement als zentrale Betriebsprozesse.
Digitale Überwachungs- und Optimierungsdienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 17,94 % in der Branche für Rechenzentrumsfacilitätsmanagement wachsen. Der Service verlagert die Arbeit von kalenderbasierter Aufgabenerfüllung hin zu zustandsbasierter Wartung. Vertiv führte im Januar 2026 Next Predict mit Anomalieerkennung für Strom-, Kühl- und IT-Systeme ein.[4]Vertiv, „Vertiv Announces New AI-Powered Predictive Maintenance Service for Modern Data Centers and AI Factories,” Vertiv, vertiv.com Schneider Electric gab an, dass Nutzer Reduzierungen von bis zu 75 % bei ungeplanten Ausfallzeiten und 20 % bei den Betriebsausgaben erzielten. Betreiber berichteten von größerem Vertrauen in Sensoranalysen und prädiktive Wartung als in autonome KI-Anwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Colocation verankert die Nachfrage, während Hyperscaler die Wachstumsgrenze vorantreiben
Colocation-Anbieter machten im Jahr 2025 29,12 % des Umsatzes aus und waren das größte Endnutzersegment im Markt für Rechenzentrumsfacilitätsmanagement. Diesen Betreibern fehlen möglicherweise Spezialisten für Strom, Kühlung, Brandschutz und Lebenszykluswartung. Ein einziger Anbieter kann Hard Services, Monitoring und Compliance-Aufzeichnungen in einer einzigen Vereinbarung zusammenfassen. Unternehmensbetreiber benötigen zuverlässige Unterstützung für Hybrid-Cloud-Umgebungen. Telekommunikations-, Regierungs- und Verteidigungsanlagen benötigen ebenfalls eine spezialisierte operative Governance.
Hyperscale-Betreiber werden voraussichtlich bis 2031 mit einer CAGR von 14,94 % in der Branche für Rechenzentrumsfacilitätsmanagement wachsen. Die Expansion der KI-Inferenz kann interne Teammodelle an Standorten mit begrenztem Ingenieurtalent belasten. Betreiber können die Aufsicht behalten und gleichzeitig Hochspannungswartung, Flüssigkühlung und prädiktive Analysen auslagern. Dies begünstigt Spezialisten, die definierte technische Arbeitspakete unterstützen können. Die Ernennung von JLL im September 2026 für das 1,5-Millionen-Quadratfuß-Portfolio mit 200 Gebäuden des technischen Zentrums der Federal Aviation Administration veranschaulicht die Nachfrage nach Facility-Dienstleistungen jenseits kommerzieller Rechenzentren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
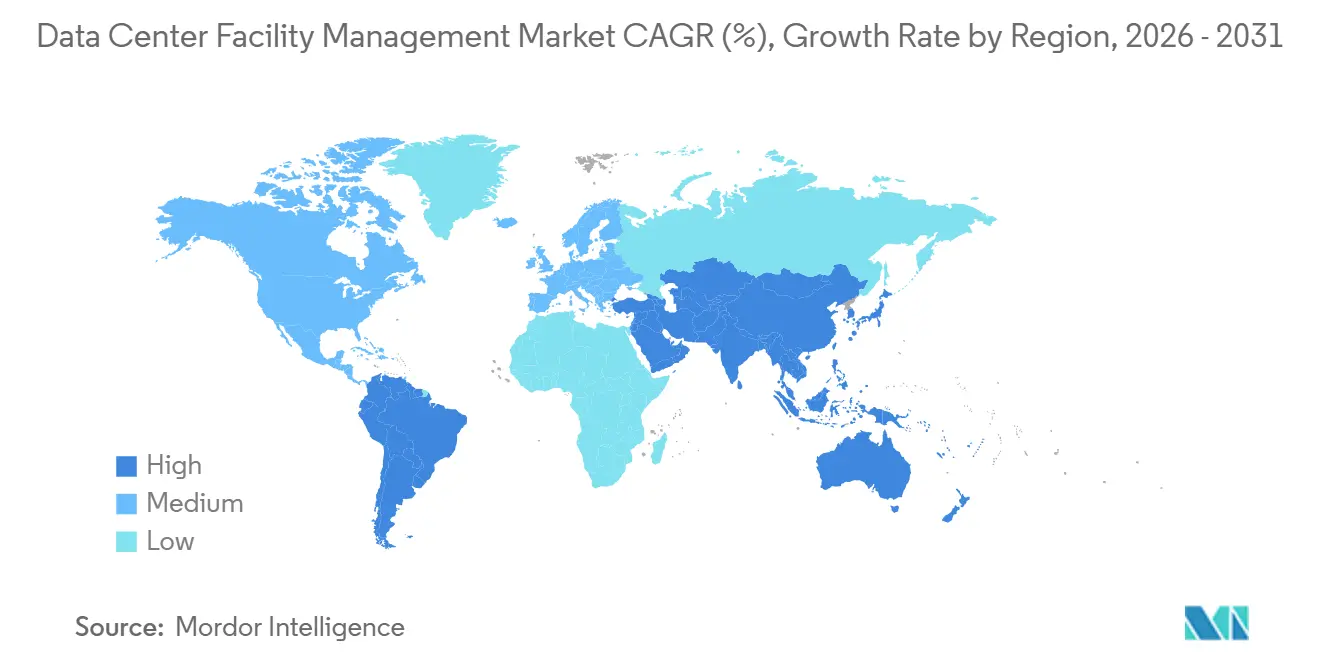
Nordamerika hielt im Jahr 2025 47,1 % des globalen Umsatzes und blieb der größte regionale Beitragszahler zur Marktgröße für Rechenzentrumsfacilitätsmanagement. Seine reife Hyperscale- und Colocation-Campus-Basis unterstützt ein nachhaltiges Volumen bei Facility-Verträgen. Die Vereinigten Staaten machten den größten Teil der Aktivitäten aus, während Kanada und Mexiko sekundäre Möglichkeiten boten. Südamerika, angeführt von Brasilien und Argentinien, befand sich noch in einem früheren Stadium, während Hyperscale- und Colocation-Investitionen die Anlagenbasis für spezialisiertes Outsourcing aufbauten.
Europa weist innerhalb des Marktes für Rechenzentrumsfacilitätsmanagement ein regulierungsgetriebenes Nachfrageprofil auf. Anforderungen an Energiemonitoring und -berichterstattung weiten die Servicearbeit auf Auditing, PUE-Optimierung und Abwärmeaktivitäten aus. Das Uptime Institute berichtete im Jahr 2026 von einem branchenweiten durchschnittlichen PUE von 1,52. Dies schafft Nachfrage nach Energiemanagement-Dienstleistungen. Die Expansion im asiatisch-pazifischen Raum wird von Indien und Australien angeführt, wobei sekundäre Städte neue Anforderungen jenseits etablierter Tier-1-Standorte schaffen.
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einer CAGR von 18,03 % wachsen, der höchsten regionalen Rate im Markt für Rechenzentrumsfacilitätsmanagement. Die installierte Kapazität Saudi-Arabiens erreichte im ersten Quartal 2026 467 MW, verglichen mit 68 MW im Jahr 2021. Die nationalen Verpflichtungen für digitale Infrastruktur beliefen sich auf 56,2 Milliarden SR bzw. 14,87 Milliarden USD. JLL erhielt im März 2025 den Auftrag für das integrierte Facility-Management des 45-MW-Yas-Island-Campus von Pure DC in Abu Dhabi. Von Saudi-Arabien staatlich unterstützte Betreiber bauen interne Teams auf, während Betreiber von Multi-Tenant-Anlagen in den Vereinigten Arabischen Emiraten und Afrika häufiger auf externe Beschaffung zurückgreifen.

Wettbewerbslandschaft
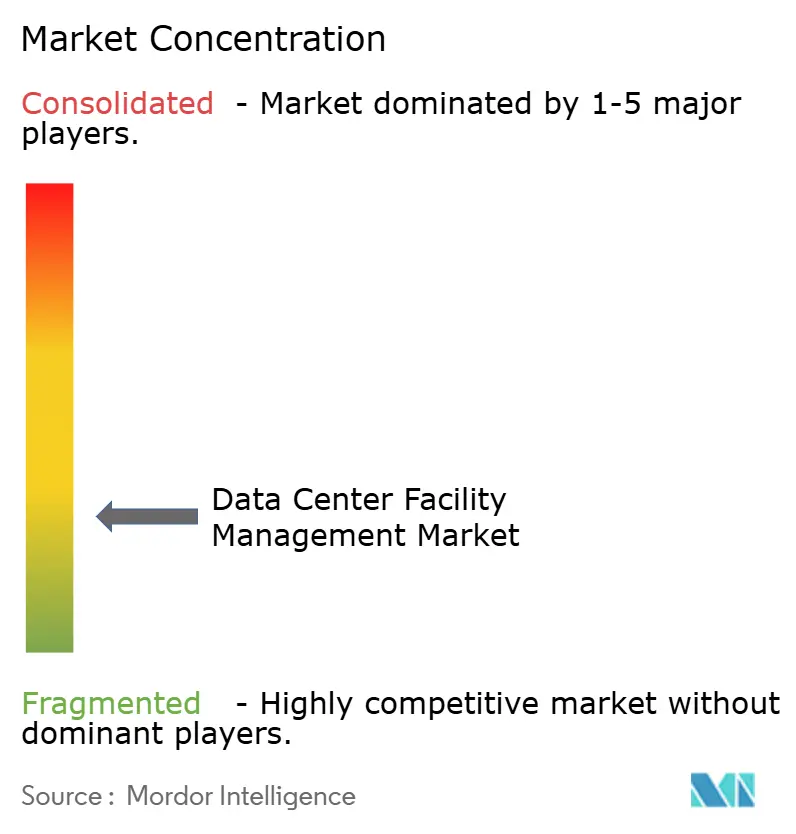
Der Markt für Rechenzentrumsfacilitätsmanagement ist unter integrierten Anbietern mäßig fragmentiert und unter regionalen Spezialisten stark fragmentiert. CBRE Group, JLL und Cushman and Wakefield bilden die integrierte Ebene mit Fähigkeiten in den Bereichen Ingenieurwesen, Wartung und Portfolio-Analysen. CBRE verwaltete weltweit 1.300 Rechenzentren und erwarb Pearce Services im November 2025 für 1,2 Milliarden USD. EMCOR Group, Jones Engineering, RED Engineering und BGIS konkurrieren durch elektrotechnische und mechanische Expertise.
Der Markt für Rechenzentrumsfacilitätsmanagement entwickelt sich hin zu Verträgen, die an den Gerätezustand und die Energieleistung geknüpft sind. Anbieter integrieren DCIM-Daten, um Kunden eine kontinuierliche Transparenz über Anlagen und Energieverbrauch zu bieten. ENGIE und Dalkia kombinieren Energiebeschaffung, Dekarbonisierung und Betrieb in einem einzigen Vertrag. EN 50600-3-1:2026 kann die europäische Beschaffung beeinflussen, indem es eine gemeinsame Betriebsreferenz bereitstellt. Die Ausrichtung kann Anbietern helfen, Resilienz- und Effizienzanforderungen zu erfüllen.
Der Markt für Rechenzentrumsfacilitätsmanagement bietet Chancen an Tier-2-Standorten im Nahen Osten und Afrika sowie bei Cloud-Repatriierungsprojekten. CBRE gründete im März 2026 Critical Infrastructure Services, nachdem das Unternehmen für diesen Geschäftsbereich im Jahr 2025 einen Umsatz von 1,7 Milliarden USD gemeldet hatte. Vertiv führte im Januar 2026 Next Predict mit KI-gestützter Anomalieerkennung für verwaltete Wartung ein. JLL, EMCOR Group und Mitie bleiben in Nordamerika und Europa aktiv. Technische Qualifikationen, lokale Personalbesetzung und Betriebszeitperformance prägen den Wettbewerbserfolg.
Marktführer in der Branche für Rechenzentrumsfacilitätsmanagement
CBRE Group, Inc
JLL (Jones Lang LaSalle)
Jones Engineering
Cushman and Wakefield plc
EMCOR Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: JLL wurde von der US-amerikanischen Federal Aviation Administration ausgewählt, um umfassende Facilitätsmanagement-Dienstleistungen für das William J. Hughes Technical Center for Advanced Aerospace in New Jersey zu erbringen, ein Portfolio von 1,5 Millionen Quadratfuß und 200 Gebäuden, wodurch JLLs kritische Facilitätsmanagement-Reichweite auf die föderale Infrastruktur ausgeweitet wird.
- September 2026: Walbridge gründete L5 Mission Critical, das sich dem Rechenzentrumsbetrieb für Hyperscale-, Colocation-, Unternehmens- und KI/Neocloud-Kunden in Nordamerika widmet, begleitet von einem strukturierten Technikerausbildungsprogramm, das dem Ingenieursfachkräftemangel des Sektors begegnet.
- Juli 2027: Schneider Electric erweiterte EcoCare um dreiphasige USV-Systeme und dehnte KI-gestützte zustandsbasierte Wartung und 24/7-Fernüberwachung auf eine kritische Stromanlagenanlageklasse aus, die zuvor auf geplante Inspektionszyklen angewiesen war.
- Juni 2026: Planon führte Planon für Rechenzentren ein, eine zweckgebundene CMMS-Plattform, die nativ mit DCIM-, BMS- und EPMS-Systemen integriert ist und präventive, prädiktive, korrektive und zustandsbasierte Wartung für Strom- und Kühlsysteme mit vollständigen Prüfpfaden und mobilem Technikerzugang für unternehmenskritische Umgebungen abdeckt.


Berichtsumfang des globalen Marktes für Rechenzentrumsfacilitätsmanagement
Rechenzentrumsfacilitätsmanagement ist ein umfassendes Dienstleistungspaket, das den kontinuierlichen, effizienten und sicheren Betrieb der Rechenzentruminfrastruktur gewährleistet und kritische Systemwartung, Energieoptimierung, Compliance-Management und digitales Monitoring umfasst, um Betriebszeit und operative Resilienz in unternehmenskritischen IT-Umgebungen zu maximieren.
Der Marktbericht für Rechenzentrumsfacilitätsmanagement ist segmentiert nach Serviceart (Kritische Facility-Betriebsdienstleistungen, Kritische Infrastrukturwartungsdienstleistungen, Inbetriebnahme- und Betriebsbereitschaftsdienstleistungen sowie Digitale Überwachungs- und Optimierungsdienstleistungen), Endnutzer (Hyperscale-Betreiber, Colocation-Anbieter, Unternehmensbetreiber, Telekommunikationsbetreiber sowie Regierung und Verteidigung) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kritische Facility-Betriebsdienstleistungen (umfasst Energiemanagement, Nachhaltigkeit, Compliance und Risikomanagement) |
| Kritische Infrastrukturwartungsdienstleistungen |
| Inbetriebnahme- und Betriebsbereitschaftsdienstleistungen |
| Digitale Überwachungs- und Optimierungsdienstleistungen |
| Hyperscale-Betreiber (umfasst Cloud-Dienstleister) |
| Colocation-Anbieter |
| Unternehmensbetreiber |
| Telekommunikationsbetreiber |
| Regierung und Verteidigung |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
| Nach Serviceart | Kritische Facility-Betriebsdienstleistungen (umfasst Energiemanagement, Nachhaltigkeit, Compliance und Risikomanagement) | ||
| Kritische Infrastrukturwartungsdienstleistungen | |||
| Inbetriebnahme- und Betriebsbereitschaftsdienstleistungen | |||
| Digitale Überwachungs- und Optimierungsdienstleistungen | |||
| Nach Endnutzer | Hyperscale-Betreiber (umfasst Cloud-Dienstleister) | ||
| Colocation-Anbieter | |||
| Unternehmensbetreiber | |||
| Telekommunikationsbetreiber | |||
| Regierung und Verteidigung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Israel | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Kenia | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumsfacilitätsmanagement?
Der Markt für Rechenzentrumsfacilitätsmanagement hatte im Jahr 2026 einen Wert von 4,76 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 8,58 Milliarden USD bei einer CAGR von 12,51 % erreichen.
Was treibt die Nachfrage nach Rechenzentrumsfacilitätsmanagement-Dienstleistungen an?
Höhere KI-Rack-Dichte, strengere Betriebszeiterwartungen, Standardisierung über mehrere Standorte und ein Mangel an qualifizierten Ingenieuren erhöhen die Nachfrage nach spezialisierter Unterstützung.
Welche Serviceart führt den Markt für Rechenzentrumsfacilitätsmanagement an?
Kritische Infrastrukturwartungsdienstleistungen führten im Jahr 2025 mit 38,12 % des Umsatzes, da Strom-, Kühl- und Elektroanlagen eine kontinuierliche physische Wartung erfordern.
Welcher Endnutzer wird bis 2031 am schnellsten wachsen?
Hyperscale-Betreiber werden voraussichtlich mit einer CAGR von 14,94 % wachsen, da die KI-bezogene Portfolio-Expansion den Bedarf an spezialisierter technischer Unterstützung erhöht.
Welche Region wird bis 2031 am schnellsten wachsen?
Der Nahe Osten und Afrika werden voraussichtlich die höchste regionale CAGR von 18,03 % verzeichnen, unterstützt durch neue Kapazitäten und Verpflichtungen für digitale Infrastruktur.
Seite zuletzt aktualisiert am:



