
Tamaño y Participación del Mercado de Gestión de Instalaciones de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.51 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gestión de Instalaciones de Centros de Datos por Mordor Intelligence
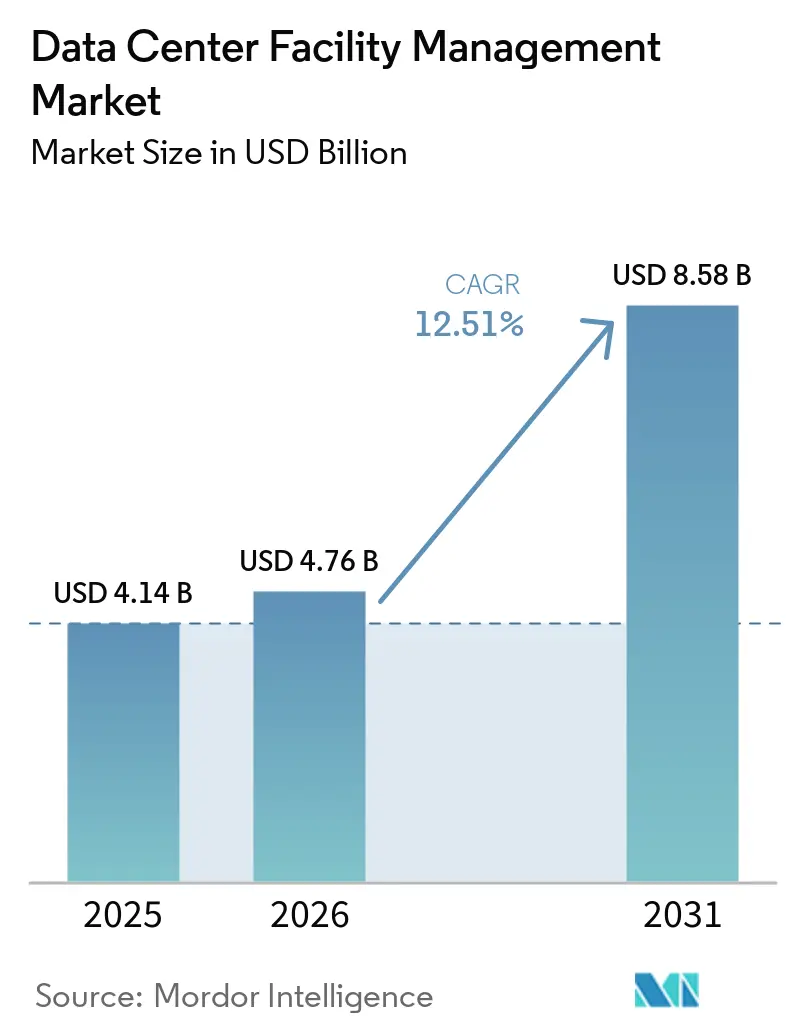
Se proyecta que el tamaño del Mercado de Gestión de Instalaciones de Centros de Datos se expanda de 4,14 mil millones de USD en 2025 a 4,76 mil millones de USD en 2026, y a 8,58 mil millones de USD en 2031, registrando una CAGR del 12,51% entre 2026 y 2031. El Mercado de Gestión de Instalaciones de Centros de Datos está siendo moldeado por cargas de trabajo de inteligencia artificial más intensas, que elevan los requisitos de energía, refrigeración y mantenimiento en sitio. La escasez de ingenieros calificados hace que el soporte técnico externo sea más relevante para los operadores que no pueden sostener grandes equipos internos. Los requisitos de informes de energía y eficiencia también incrementan la demanda de proveedores que puedan medir el rendimiento y apoyar el cumplimiento normativo. Estas condiciones favorecen los contratos que combinan monitoreo, mantenimiento y cobertura de ingeniería en múltiples sitios. La competencia es más intensa entre los proveedores integrados, mientras que los proveedores especializados pueden diferenciarse mediante el conocimiento de refrigeración líquida, el rendimiento de tiempo de actividad verificado y los equipos locales capacitados.
Conclusiones Clave del Informe
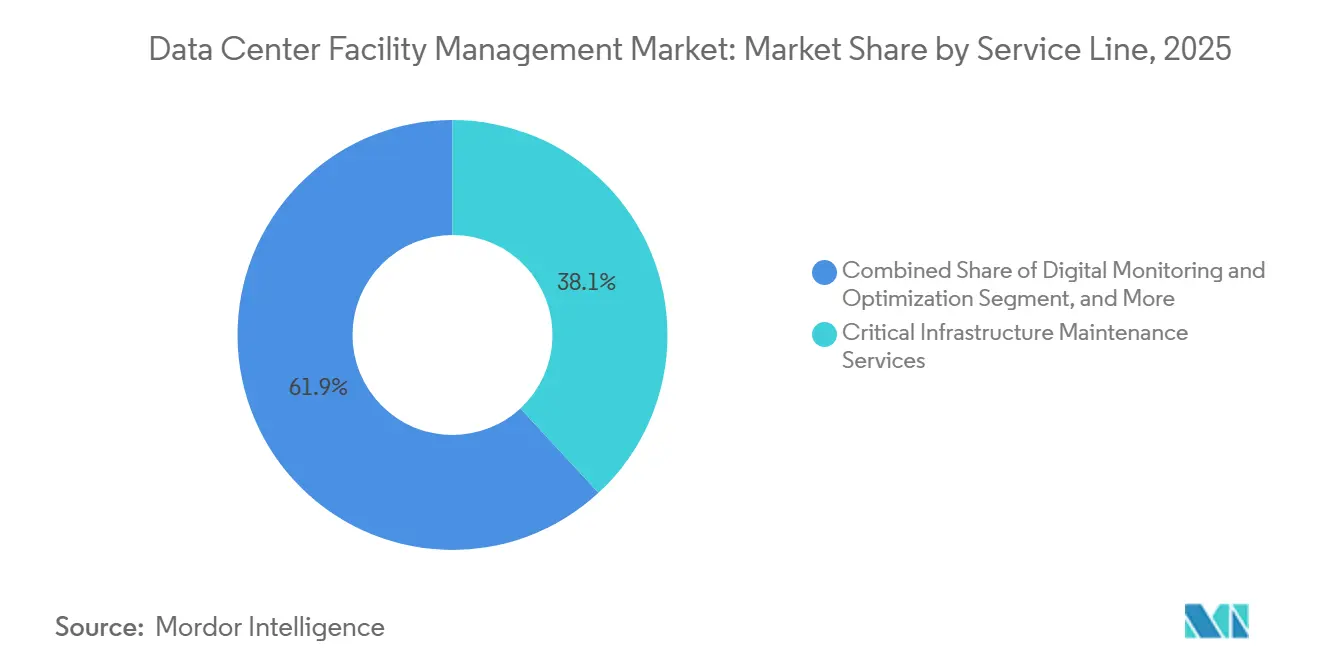
- Por tipo de servicio, los Servicios de Mantenimiento de Infraestructura Crítica lideraron con el 38,12% de la participación del Mercado de Gestión de Instalaciones de Centros de Datos en 2025, mientras que se proyecta que los Servicios de Monitoreo Digital y Optimización se expandan a una CAGR del 17,94% hasta 2031.
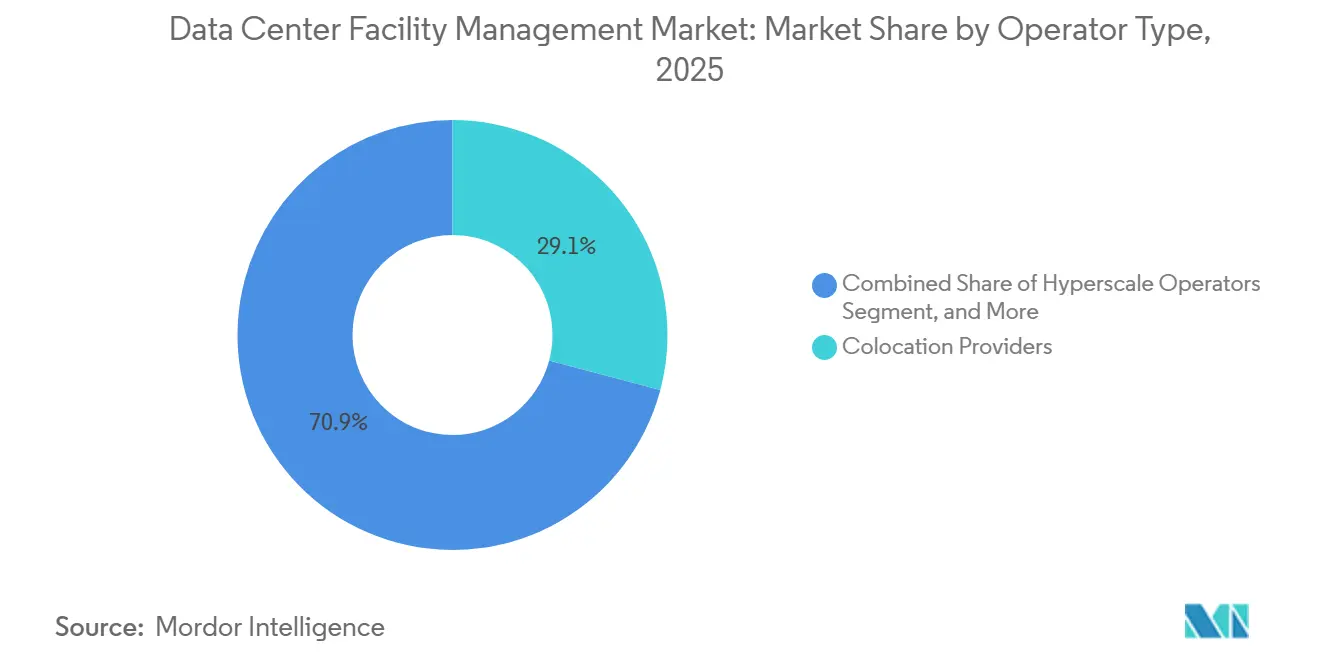
- Por usuario final, los proveedores de colocación mantuvieron el 29,12% de la participación del Mercado de Gestión de Instalaciones de Centros de Datos en 2025, mientras que se proyecta que los operadores hiperescala registren la CAGR más alta del 14,94% hasta 2031.
- Por geografía, América del Norte mantuvo el 47,1% de los ingresos en 2025, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 18,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Informacin del Mercado Global de Gestión de Instalaciones de Centros de Datos
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de la Densidad de Cargas de Trabajo de Inteligencia Artificial Incrementa la Complejidad Operativa en Sitio | +3.5% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expectativas de Tiempo de Actividad más Estrictas en Instalaciones Hiperescala y de Colocación | +2.3% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La Estandarización Multisitio Impulsa la Adopción de Gestión de Instalaciones Externalizada | +2.0% | Global, particularmente en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| La Escasez de Talento para Ingenieros de Misión Crítica Apoya los Servicios Gestionados | +1.5% | Global, más severo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los Objetivos de Informes de Carbono e Intensidad Energética Elevan la Demanda de Gestión de Instalaciones Especializada | +1.1% | Europa y América del Norte, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| El Monitoreo Remoto y las Operaciones Predictivas Mejoran la Visibilidad de la Cartera | +0.8% | Global, con adopción temprana en ubicaciones con alta concentración hiperescala | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de la Densidad de Cargas de Trabajo de Inteligencia Artificial Incrementa la Complejidad Operativa en Sitio
El Mercado de Gestión de Instalaciones de Centros de Datos enfrenta requisitos operativos diferenciados a medida que los sistemas de inteligencia artificial aumentan las densidades de bastidores y las demandas de refrigeración. Las instalaciones estándar tenían bastidores cercanos a 15 kW, mientras que las zonas con alta concentración de inteligencia artificial oscilaban entre 300 kW y 600 kW en 2026, lo que hace que el mantenimiento programado sea menos confiable que el monitoreo continuo de condiciones.[1]Schneider Electric, "The Self-Aware Datacenter," Schneider Electric, se.com Se espera que las nuevas instalaciones utilicen más refrigeración líquida, lo que añade trabajo relacionado con el estado del refrigerante, la detección de fugas y el mantenimiento de intercambiadores de calor. Los proveedores sin capacidad de refrigeración líquida pueden quedar excluidos de las asignaciones de nuevas construcciones a pesar de su experiencia con instalaciones refrigeradas por aire. Las ventanas de mantenimiento también deben planificarse en torno a las cargas de trabajo de entrenamiento de inteligencia artificial, donde una interrupción puede afectar las operaciones del cliente. Esto otorga mayor valor a los proveedores que pueden combinar el criterio de ingeniería con datos de equipos en tiempo real.
Expectativas de Tiempo de Actividad más Estrictas en Instalaciones Hiperescala y de Colocación
El Mercado de Gestión de Instalaciones de Centros de Datos se beneficia cuando los compromisos de tiempo de actividad requieren un soporte operativo más riguroso. El Uptime Institute informó en 2026 que 1 de cada 10 interrupciones seguía siendo grave o severa, incluso cuando la frecuencia general de interrupciones mejoró.[2]Uptime Institute, "16th Annual 2026 Global Data Center Survey," Uptime Institute, uptimeinstitute.com Los acuerdos de colocación garantizan comúnmente una disponibilidad de energía mensual del 99,99%, lo que aumenta la necesidad de cobertura de ingeniería confiable. Los clientes hiperescala también están avanzando más allá de los remedios basados en créditos hacia una responsabilidad compartida por las operaciones. Los proveedores con registros de tiempo de actividad auditados de forma independiente y evidencia del tiempo medio de reparación pueden fortalecer su posición en la renovación. Las relaciones de ingeniería en sitio de larga data pueden, por lo tanto, importar tanto como el precio cuando los operadores evalúan el riesgo.
La Estandarización Multisitio Impulsa la Adopción de Gestión de Instalaciones Externalizada
El Mercado de Gestión de Instalaciones de Centros de Datos se beneficia de los operadores que buscan métodos consistentes en sitios distribuidos. Una cartera multinacional puede contener instalaciones de diferentes edades, diseños y procedimientos operativos. Aplicar un enfoque común requiere ya sea un gran equipo interno o un socio externo calificado. La norma EN 50600-3-1:2026 establece procesos para la resiliencia, la planificación de capacidad, la gestión de riesgos, la seguridad y la eficiencia energética a lo largo del ciclo de vida del centro de datos.[3]CENELEC, "EN 50600-3-1:2026 Data Centre Management and Operational Processes," CENELEC, standards.iteh.ai Los proveedores que alinean sus métodos con esos procesos pueden ayudar a los clientes a prepararse para auditorías y mantener registros consistentes. La necesidad es especialmente clara en las nuevas ubicaciones de Oriente Medio y África, donde los operadores necesitan procedimientos establecidos desde el inicio.
La Escasez de Talento para Ingenieros de Misión Crítica Apoya los Servicios Gestionados
La escasez de habilidades de ingeniería de misión crítica apoya el Mercado de Gestión de Instalaciones de Centros de Datos. Más de la mitad de los operadores informaron dificultades para atraer y retener personal técnico calificado en 2026. Las presiones competitivas de contratación y salariales son particularmente desafiantes para los programas internos más pequeños. La escasez de personal capacitado puede llevar a los operadores a depender más de los proveedores de servicios gestionados. También limita la rapidez con que los proveedores pueden expandirse si no pueden reclutar y capacitar equipos de campo. Las academias de formación y las trayectorias profesionales claras son, por lo tanto, capacidades operativas significativas, no simplemente programas de recursos humanos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Costos de Cambio y la Compleja Movilización Retrasan las Decisiones de Externalización | -1.4% | Global, más pronunciado entre los operadores empresariales establecidos | Corto plazo (≤ 2 años) |
| Los Estrictos Controles de Seguridad y Acceso de los Clientes Limitan la Expansión del Alcance del Proveedor | -1.0% | Global, más alto en los sectores de servicios financieros y gobierno | Mediano plazo (2-4 años) |
| La Preferencia por Operación Interna en Instalaciones Hiperescala Limita la Participación Externalizada | -0.8% | América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| La Escasez de Técnicos Calificados Limita la Calidad del Servicio y la Expansión | -0.5% | Global, más agudo en ubicaciones emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Cambio y la Compleja Movilización Retrasan las Decisiones de Externalización
El Mercado de Gestión de Instalaciones de Centros de Datos puede enfrentar retrasos cuando una instalación en funcionamiento cambia de proveedor. Una transición puede requerir movilización de personal, migración del sistema de gestión de mantenimiento asistido por computadora, aprobaciones de acceso y períodos de operación paralela. En un campus grande, este trabajo puede tomar de 6 a 18 meses y generar preocupaciones sobre el costo y la continuidad del servicio. El personal integrado y los sistemas propietarios pueden dificultar el proceso de reemplazo para el cliente. Esto a menudo beneficia al proveedor titular en la renovación, incluso cuando otro proveedor ofrece una propuesta comercial más sólida. También puede posponer la externalización por primera vez por parte de los operadores que actualmente gestionan las instalaciones internamente.
Los Estrictos Controles de Seguridad y Acceso de los Clientes Limitan la Expansión del Alcance del Proveedor
El Mercado de Gestión de Instalaciones de Centros de Datos también enfrenta restricciones debido a las regulaciones de seguridad en ubicaciones hiperescala, de servicios financieros y gubernamentales. Las verificaciones de antecedentes, los controles de acceso físico por capas, las redes aisladas y las áreas de cámaras restringidas pueden retrasar el despliegue del personal. Estos requisitos pueden reducir el uso del diagnóstico remoto porque el acceso continuo a sensores no siempre está permitido. Los operadores del sector financiero enfrentan controles de riesgo de tecnologías de la información y la comunicación de terceros que pueden limitar aún más el acceso y el alcance del proveedor. Los proveedores con larga trayectoria pueden tener una ventaja porque sus equipos ya cuentan con acceso de confianza y autorizaciones operativas. Los nuevos participantes pueden necesitar más tiempo para demostrar tanto la capacidad técnica como la preparación en materia de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Liderazgo en Mantenimiento es Desafiado por la Digitalización Predictiva
Los Servicios de Mantenimiento de Infraestructura Crítica representaron el 38,12% de los ingresos en 2025, convirtiéndose en el segmento más grande del Mercado de Gestión de Instalaciones de Centros de Datos. El servicio incluye trabajos planificados y reactivos en sistemas de alimentación ininterrumpida, generadores, equipos de refrigeración, interruptores de alta tensión y distribución eléctrica. Estos activos requieren intervención física y no pueden virtualizarse. La mayor densidad de inteligencia artificial aumenta el número de activos que requieren inspección y reduce las ventanas de mantenimiento. La norma EN 50600-3-1:2026 identifica el mantenimiento, la gestión de incidentes y la gestión de cambios como procesos operativos fundamentales.
Se proyecta que los Servicios de Monitoreo Digital y Optimización se expandan a una CAGR del 17,94% hasta 2031 en la Industria de Gestión de Instalaciones de Centros de Datos. El servicio traslada el trabajo de tareas basadas en calendario a mantenimiento basado en condiciones. Vertiv lanzó Next Predict en enero de 2026 con detección de anomalías en sistemas de energía, refrigeración y tecnologías de la información.[4]Vertiv, "Vertiv Announces New AI-Powered Predictive Maintenance Service for Modern Data Centers and AI Factories," Vertiv, vertiv.com Schneider Electric declaró que los usuarios lograron reducciones de hasta el 75% en el tiempo de inactividad no planificado y del 20% en el gasto operativo. Los operadores informaron mayor confianza en el análisis de sensores y el mantenimiento predictivo que en las aplicaciones autónomas de inteligencia artificial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: La Colocación Ancla la Demanda Mientras los Operadores Hiperescala Impulsan la Frontera del Crecimiento
Los proveedores de colocación representaron el 29,12% de los ingresos en 2025 y fueron el segmento de usuario final más grande en el Mercado de Gestión de Instalaciones de Centros de Datos. Estos operadores pueden carecer de especialistas en energía, refrigeración, protección contra incendios y mantenimiento del ciclo de vida. Un único proveedor puede combinar servicios técnicos, monitoreo y registros de cumplimiento en un solo acuerdo. Los operadores empresariales requieren soporte confiable para entornos de nube híbrida. Las instalaciones de telecomunicaciones, gobierno y defensa también necesitan una gobernanza operativa especializada.
Se proyecta que los operadores hiperescala se expandan a una CAGR del 14,94% hasta 2031 en la Industria de Gestión de Instalaciones de Centros de Datos. La expansión de la inferencia de inteligencia artificial puede tensionar los modelos de equipos internos en ubicaciones con talento de ingeniería limitado. Los operadores pueden mantener la supervisión mientras externalizan el mantenimiento de alta tensión, la refrigeración líquida y el análisis predictivo. Esto favorece a los especialistas que pueden apoyar paquetes de trabajo técnico definidos. El nombramiento de JLL en septiembre de 2026 para la cartera del centro técnico de la Administración Federal de Aviación de 1,5 millones de pies cuadrados y 200 edificios ilustra la demanda de instalaciones más allá de los centros de datos comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
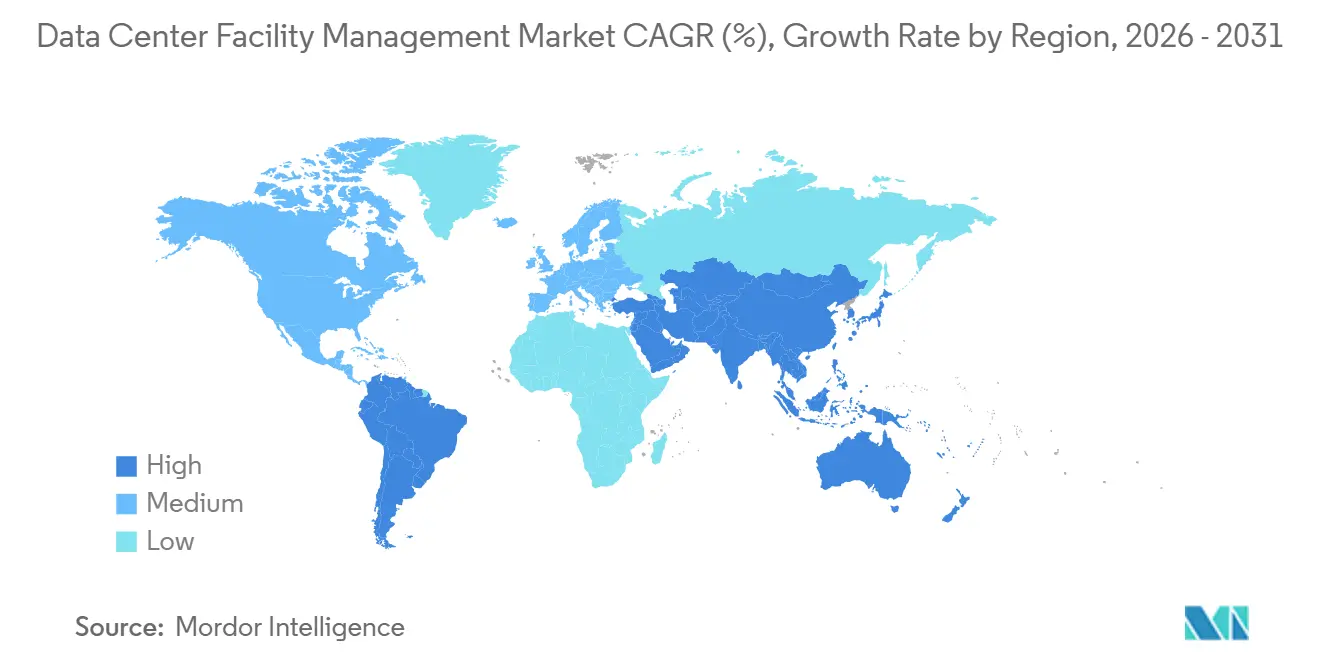
América del Norte mantuvo el 47,1% de los ingresos globales en 2025 y siguió siendo el mayor contribuyente regional al tamaño del Mercado de Gestión de Instalaciones de Centros de Datos. Su base madura de campus hiperescala y de colocación apoya un volumen sostenido en contratos de instalaciones. Estados Unidos representó la mayor parte de la actividad, mientras que Canadá y México proporcionaron oportunidades secundarias. América del Sur, liderada por Brasil y Argentina, se mantuvo en una etapa más temprana, mientras que las inversiones hiperescala y de colocación construyeron escala de activos para la externalización especializada.
Europa tiene un perfil de demanda impulsado por la regulación dentro del Mercado de Gestión de Instalaciones de Centros de Datos. Los requisitos de monitoreo e informes de energía están extendiendo el trabajo de servicio hacia la auditoría, la optimización de la eficiencia de uso de energía y las actividades de calor residual. El Uptime Institute informó un promedio de eficiencia de uso de energía de 1,52 en toda la industria en 2026. Esto crea demanda de servicios de gestión energética. La expansión en Asia-Pacífico está liderada por India y Australia, con ciudades secundarias que crean nuevos requisitos más allá de las ubicaciones de primer nivel establecidas.
Se proyecta que Oriente Medio y África se expandan a una CAGR del 18,03% hasta 2031, la tasa regional más alta en el Mercado de Gestión de Instalaciones de Centros de Datos. La capacidad instalada de Arabia Saudita alcanzó 467 MW en el primer trimestre de 2026, en comparación con 68 MW en 2021. Los compromisos nacionales de infraestructura digital totalizaron 56,2 mil millones de riales saudíes, o 14,87 mil millones de USD. JLL recibió el nombramiento de instalaciones integradas para el campus de 45 MW de Pure DC en la Isla Yas en Abu Dabi en marzo de 2025. Los operadores respaldados por el soberano saudí están construyendo equipos internos, mientras que los operadores multiinquilino de los Emiratos Árabes Unidos y África utilizan con mayor frecuencia la externalización.

Panorama Competitivo
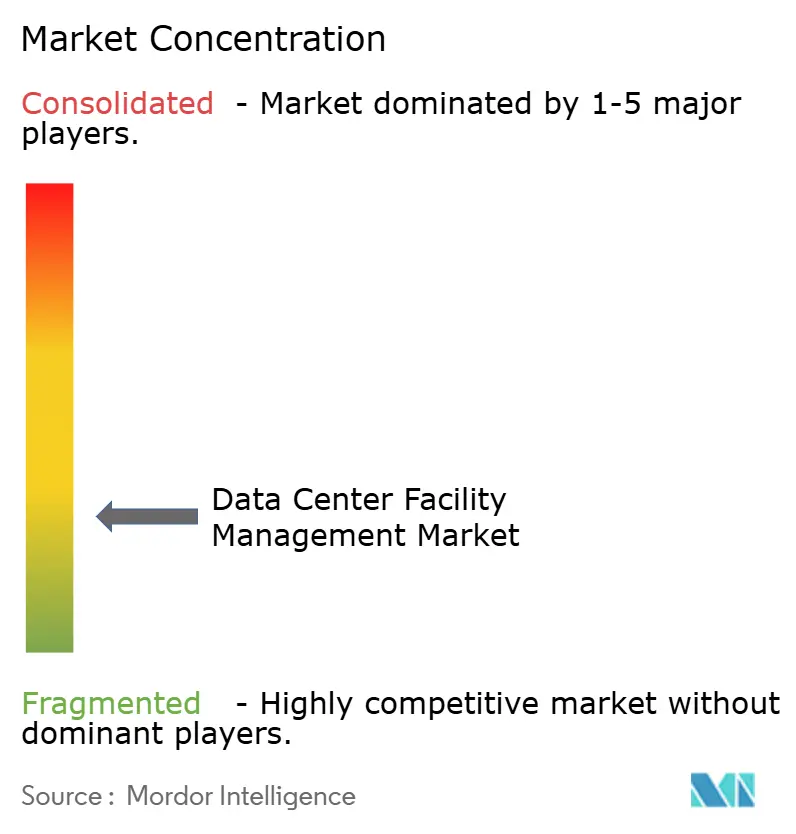
El Mercado de Gestión de Instalaciones de Centros de Datos está moderadamente fragmentado entre los proveedores integrados y fragmentado entre los especialistas regionales. CBRE Group, JLL y Cushman and Wakefield conforman el nivel integrado con capacidades de ingeniería, mantenimiento y análisis de cartera. CBRE gestionó 1.300 centros de datos a nivel mundial y adquirió Pearce Services por 1,2 mil millones de USD en noviembre de 2025. EMCOR Group, Jones Engineering, RED Engineering y BGIS compiten a través de la experiencia eléctrica y mecánica.
El Mercado de Gestión de Instalaciones de Centros de Datos avanza hacia contratos vinculados al estado de los equipos y al rendimiento energético. Los proveedores están incorporando datos de sistemas de gestión de infraestructura de centros de datos para dar a los clientes visibilidad continua de los activos y el uso de energía. ENGIE y Dalkia combinan la adquisición de energía, la descarbonización y las operaciones en un único contrato. La norma EN 50600-3-1:2026 puede influir en la contratación europea al proporcionar una referencia operativa compartida. La alineación puede ayudar a los proveedores a abordar los requisitos de resiliencia y eficiencia.
El Mercado de Gestión de Instalaciones de Centros de Datos tiene oportunidades en ubicaciones de segundo nivel en Oriente Medio y África y en proyectos de repatriación a la nube. CBRE creó Critical Infrastructure Services en marzo de 2026 tras informar 1,7 mil millones de USD en ingresos para el negocio en 2025. Vertiv introdujo Next Predict en enero de 2026 con detección de anomalías asistida por inteligencia artificial para mantenimiento gestionado. JLL, EMCOR Group y Mitie permanecen activos en América del Norte y Europa. Las credenciales técnicas, la dotación de personal local y el rendimiento del tiempo de actividad determinan el éxito competitivo.
Líderes de la Industria de Gestión de Instalaciones de Centros de Datos
-
CBRE Group, Inc
-
JLL (Jones Lang LaSalle)
-
Jones Engineering
-
Cushman and Wakefield plc
-
EMCOR Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: JLL fue seleccionada por la Administración Federal de Aviación de Estados Unidos para proporcionar servicios integrales de gestión de instalaciones para el Centro Técnico William J. Hughes para la Aeronáutica Avanzada en Nueva Jersey, una cartera de 1,5 millones de pies cuadrados y 200 edificios, ampliando el alcance de gestión de instalaciones críticas de JLL hacia la infraestructura federal.
- Septiembre de 2026: Walbridge formó L5 Mission Critical, dedicada a las operaciones de centros de datos para clientes hiperescala, de colocación, empresariales y de inteligencia artificial/nube nativa en América del Norte, junto con un plan de estudios estructurado de formación de técnicos que aborda la escasez de mano de obra de ingeniería del sector.
- Julio de 2027: Schneider Electric amplió EcoCare para incluir sistemas de alimentación ininterrumpida trifásicos, extendiendo el mantenimiento basado en condiciones impulsado por inteligencia artificial y el monitoreo remoto las 24 horas del día, los 7 días de la semana a una clase de activos de energía crítica que anteriormente dependía de ciclos de inspección programados.
- Junio de 2026: Planon lanzó Planon para Centros de Datos, una plataforma de sistema de gestión de mantenimiento asistido por computadora diseñada específicamente que se integra de forma nativa con sistemas de gestión de infraestructura de centros de datos, sistemas de gestión de edificios y sistemas de gestión de energía y potencia eléctrica, cubriendo el mantenimiento preventivo, predictivo, correctivo y basado en condiciones para sistemas de energía y refrigeración con registros de auditoría completos y acceso móvil para técnicos en entornos de misión crítica.


Alcance del Informe Global del Mercado de Gestión de Instalaciones de Centros de Datos
La Gestión de Instalaciones de Centros de Datos es un conjunto integral de servicios que garantiza la operación continua, eficiente y segura de la infraestructura de los centros de datos, abarcando el mantenimiento de sistemas críticos, la optimización energética, la gestión del cumplimiento normativo y el monitoreo digital para maximizar el tiempo de actividad y la resiliencia operativa en entornos de tecnologías de la información de misión crítica.
El Informe del Mercado de Gestión de Instalaciones de Centros de Datos está segmentado por Tipo de Servicio (Servicios de Operaciones de Instalaciones Críticas, Servicios de Mantenimiento de Infraestructura Crítica, Servicios de Puesta en Marcha y Preparación Operativa, y Servicios de Monitoreo Digital y Optimización), Usuario Final (Operadores Hiperescala, Proveedores de Colocación, Operadores Empresariales, Operadores de Telecomunicaciones y Gobierno y Defensa), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Operaciones de Instalaciones Críticas (incluye gestión de energía, sostenibilidad, cumplimiento normativo y gestión de riesgos) |
| Servicios de Mantenimiento de Infraestructura Crítica |
| Servicios de Puesta en Marcha y Preparación Operativa |
| Servicios de Monitoreo Digital y Optimización |
| Operadores Hiperescala (incluye proveedores de servicios en la nube) |
| Proveedores de Colocación |
| Operadores Empresariales |
| Operadores de Telecomunicaciones |
| Gobierno y Defensa |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
| Por Tipo de Servicio | Servicios de Operaciones de Instalaciones Críticas (incluye gestión de energía, sostenibilidad, cumplimiento normativo y gestión de riesgos) | ||
| Servicios de Mantenimiento de Infraestructura Crítica | |||
| Servicios de Puesta en Marcha y Preparación Operativa | |||
| Servicios de Monitoreo Digital y Optimización | |||
| Por Usuario Final | Operadores Hiperescala (incluye proveedores de servicios en la nube) | ||
| Proveedores de Colocación | |||
| Operadores Empresariales | |||
| Operadores de Telecomunicaciones | |||
| Gobierno y Defensa | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Israel | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Gestión de Instalaciones de Centros de Datos?
El Mercado de Gestión de Instalaciones de Centros de Datos se situó en 4,76 mil millones de USD en 2026 y se proyecta que alcance 8,58 mil millones de USD en 2031 a una CAGR del 12,51%.
¿Qué está impulsando la demanda de servicios de gestión de instalaciones de centros de datos?
La mayor densidad de bastidores de inteligencia artificial, las expectativas de tiempo de actividad más estrictas, la estandarización multisitio y la escasez de ingenieros calificados están aumentando la demanda de soporte especializado.
¿Qué tipo de servicio lidera el Mercado de Gestión de Instalaciones de Centros de Datos?
Los Servicios de Mantenimiento de Infraestructura Crítica lideraron con el 38,12% de los ingresos en 2025 porque los activos de energía, refrigeración y eléctricos requieren mantenimiento físico continuo.
¿Qué usuario final se espera que se expanda más rápido hasta 2031?
Se proyecta que los operadores hiperescala se expandan a una CAGR del 14,94% a medida que la expansión de la cartera relacionada con la inteligencia artificial aumenta la necesidad de soporte técnico especializado.
¿Qué región se espera que se expanda más rápido hasta 2031?
Se proyecta que Oriente Medio y África registren la CAGR regional más alta del 18,03%, respaldada por la nueva capacidad y los compromisos de infraestructura digital.
Última actualización de la página el:



