
Tamanho e Participação do Mercado de Gestão de Instalações de Data Center
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.51 % |
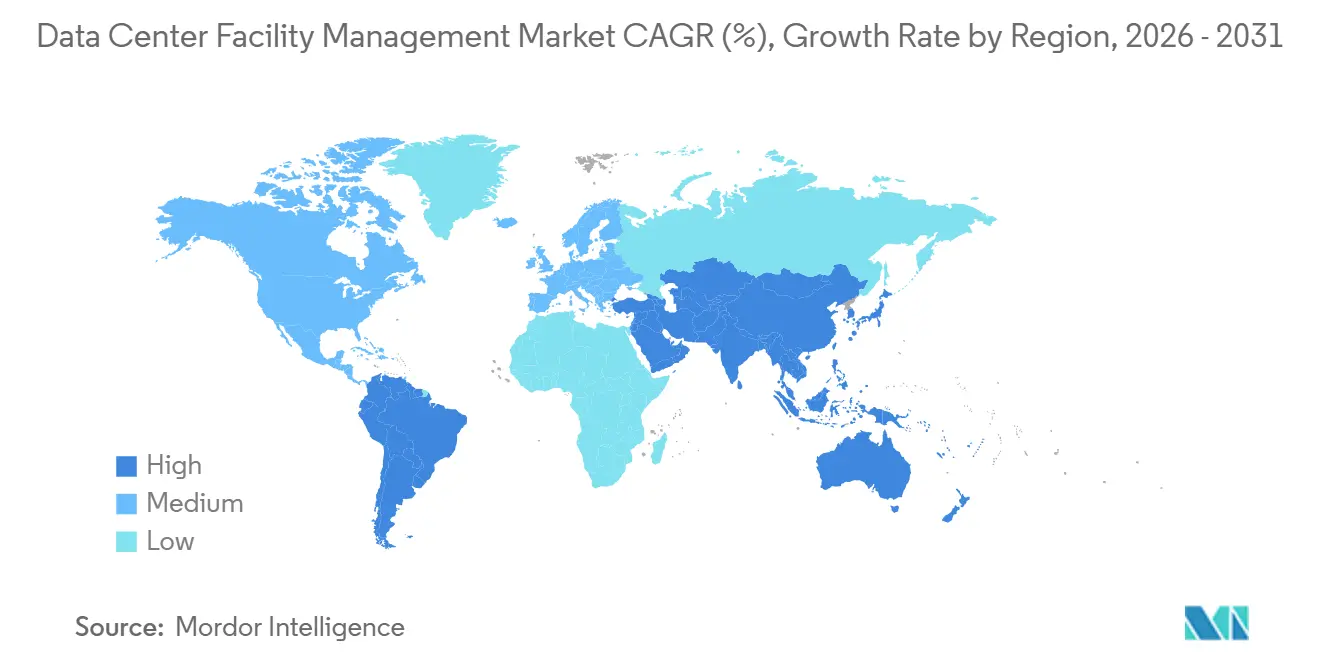
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
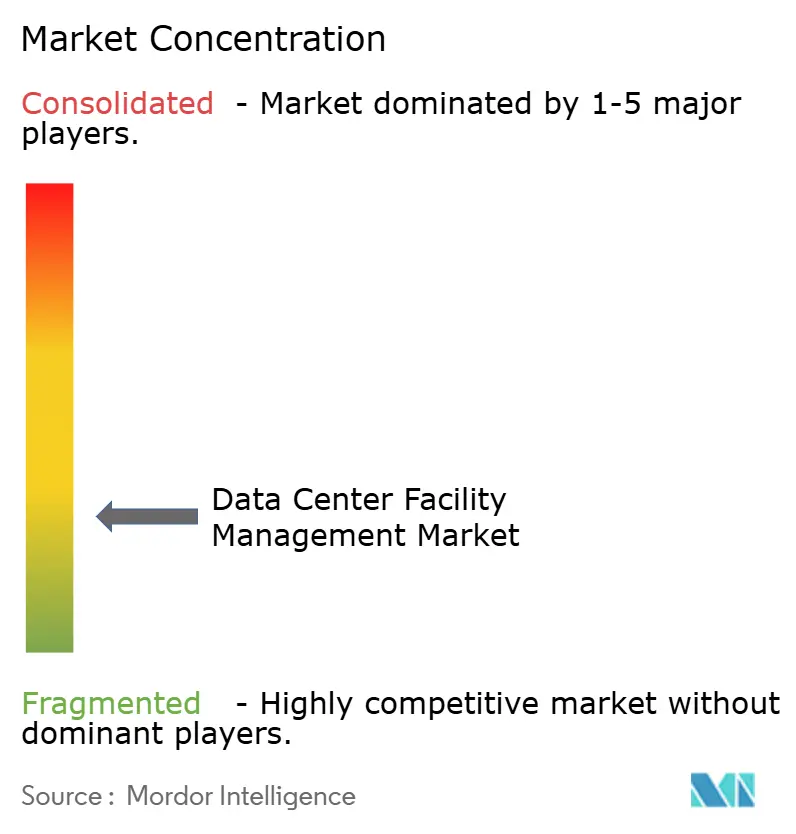
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão de Instalações de Data Center por Mordor Intelligence
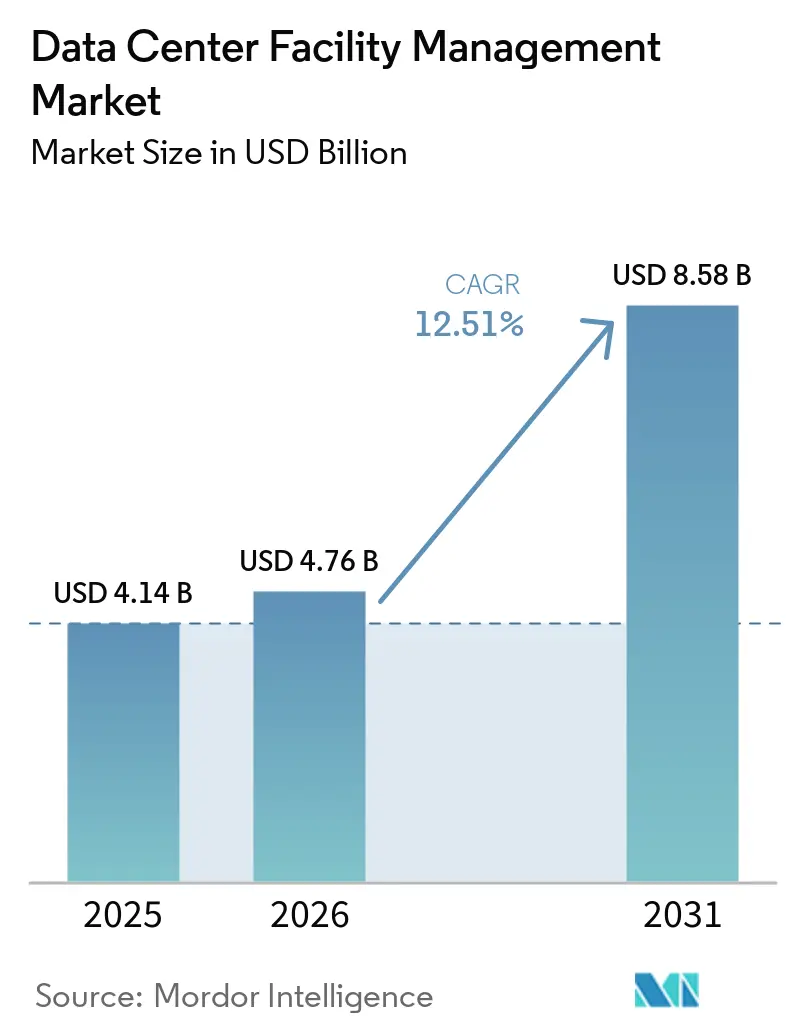
O tamanho do Mercado de Gestão de Instalações de Data Center está projetado para expandir de 4,14 bilhões de USD em 2025 para 4,76 bilhões de USD em 2026, e para 8,58 bilhões de USD até 2031, registrando um CAGR de 12,51% entre 2026 e 2031. O Mercado de Gestão de Instalações de Data Center está sendo moldado por cargas de trabalho de inteligência artificial mais intensas, que elevam os requisitos de energia, resfriamento e manutenção no local. A escassez de engenheiros qualificados torna o suporte técnico externo mais relevante para operadores que não conseguem manter grandes equipes internas. Os requisitos de relatórios de energia e eficiência também aumentam a demanda por provedores capazes de medir o desempenho e apoiar a conformidade. Essas condições favorecem contratos que combinam monitoramento, manutenção e cobertura de engenharia em múltiplos locais. A concorrência é mais intensa entre os provedores integrados, enquanto os provedores especializados podem se diferenciar por meio de conhecimento em resfriamento líquido, desempenho de disponibilidade verificado e equipes locais treinadas.
Principais Conclusões do Relatório
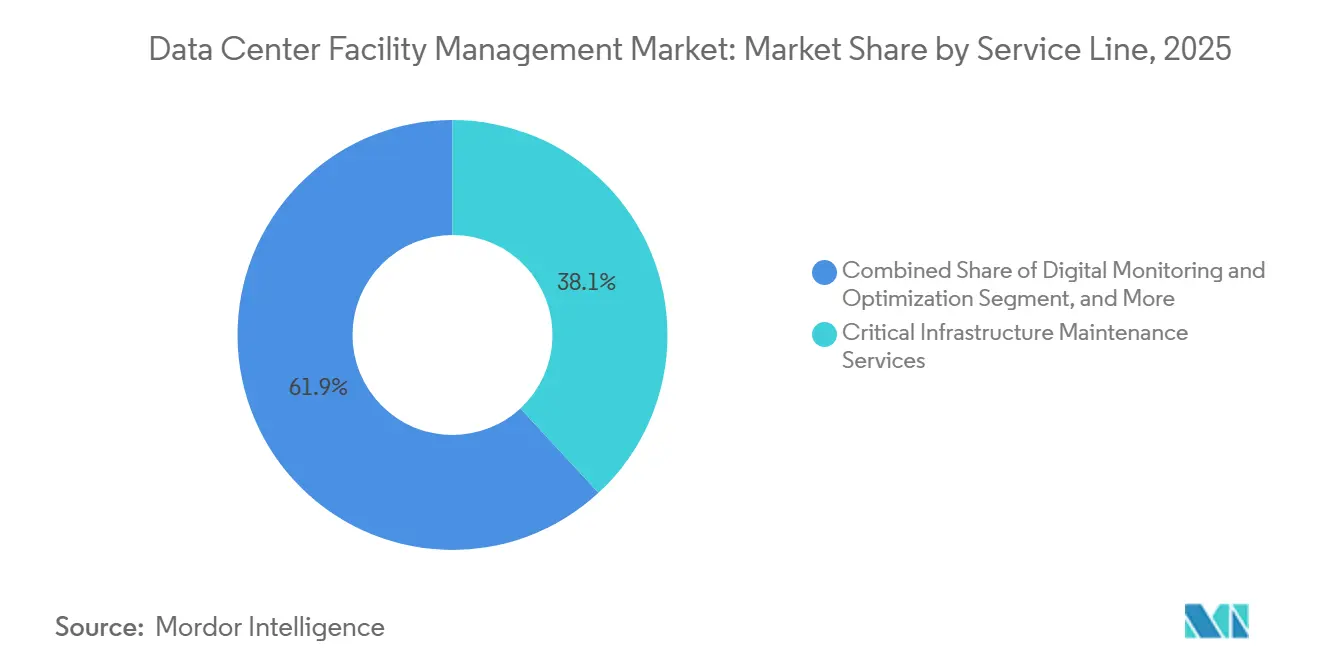
- Por tipo de serviço, os Serviços de Manutenção de Infraestrutura Crítica lideraram com 38,12% da participação do Mercado de Gestão de Instalações de Data Center em 2025, enquanto os Serviços de Monitoramento Digital e Otimização estão projetados para expandir a um CAGR de 17,94% até 2031.
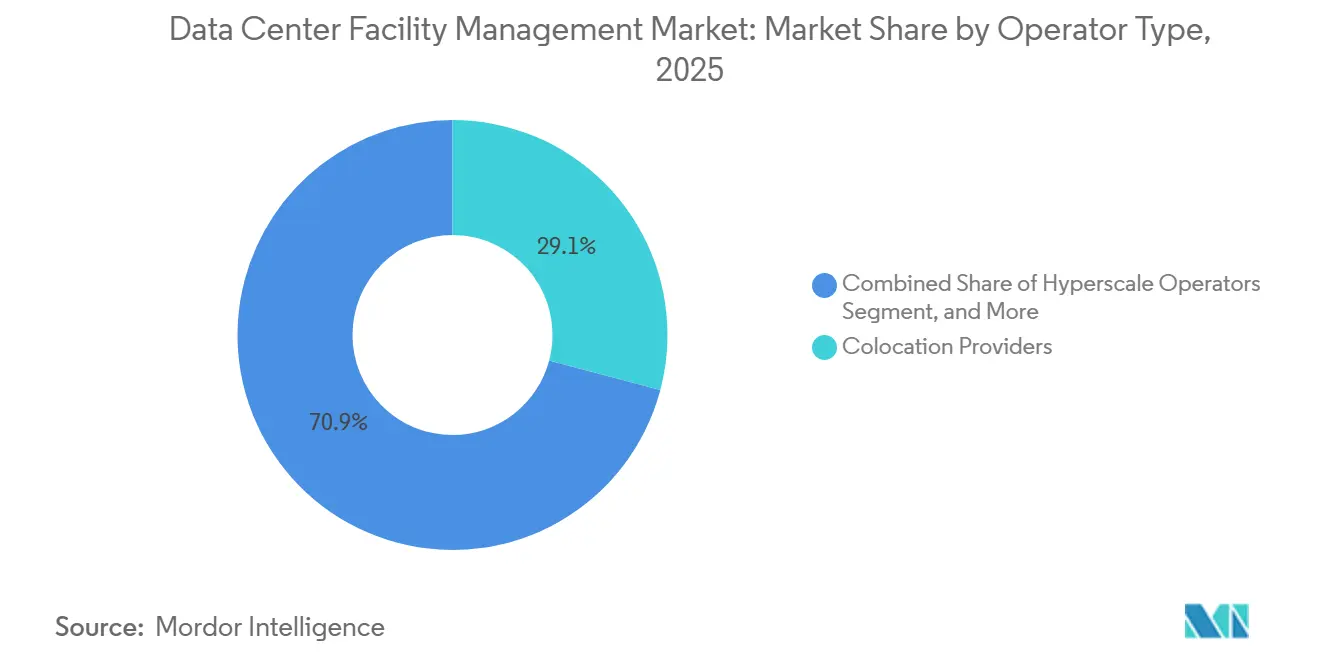
- Por usuário final, os provedores de colocation detinham 29,12% da participação do Mercado de Gestão de Instalações de Data Center em 2025, enquanto os operadores hyperscale estão projetados para registrar o maior CAGR de 14,94% até 2031.
- Por geografia, a América do Norte detinha 47,1% da receita em 2025, enquanto o Oriente Médio e a África estão projetados para expandir a um CAGR de 18,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Instalações de Data Center
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Aumento da Densidade de Cargas de Trabalho de Inteligência Artificial Eleva a Complexidade Operacional no Local | +3.5% | Global, mais forte na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expectativas de Disponibilidade Mais Rigorosas em Campi Hyperscale e de Colocation | +2.3% | Global, mais agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| A Padronização Multissite Impulsiona a Adoção de Gestão de Instalações Terceirizada | +2.0% | Global, particularmente América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| A Escassez de Talentos para Engenheiros de Missão Crítica Apoia os Serviços Gerenciados | +1.5% | Global, mais severo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| As Metas de Relatórios de Carbono e Intensidade Energética Elevam a Demanda por Gestão de Instalações Especializada | +1.1% | Europa e América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| O Monitoramento Remoto e as Operações Preditivas Melhoram a Visibilidade do Portfólio | +0.8% | Global, com adoção antecipada em locais com alta concentração de operações hyperscale | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento da Densidade de Cargas de Trabalho de Inteligência Artificial Eleva a Complexidade Operacional no Local
O Mercado de Gestão de Instalações de Data Center enfrenta requisitos operacionais distintos à medida que os sistemas de inteligência artificial aumentam as densidades de rack e as demandas de resfriamento. As instalações padrão tinham racks próximos a 15 kW, enquanto as zonas com alta concentração de inteligência artificial variavam de 300 kW a 600 kW em 2026, tornando a manutenção programada menos confiável do que o monitoramento contínuo de condições.[1]Schneider Electric, "The Self-Aware Datacenter," Schneider Electric, se.com Espera-se que as novas instalações utilizem mais resfriamento líquido, o que acrescenta trabalho relacionado à condição do fluido refrigerante, detecção de vazamentos e manutenção de trocadores de calor. Provedores sem capacidade de resfriamento líquido podem ser excluídos de atribuições em novas construções, apesar de sua experiência com instalações resfriadas a ar. As janelas de manutenção também devem ser planejadas em torno das cargas de trabalho de treinamento de inteligência artificial, onde uma interrupção pode afetar as operações do cliente. Isso confere maior valor aos provedores capazes de combinar julgamento de engenharia com dados de equipamentos em tempo real.
Expectativas de Disponibilidade Mais Rigorosas em Campi Hyperscale e de Colocation
O Mercado de Gestão de Instalações de Data Center se beneficia quando os compromissos de disponibilidade exigem suporte operacional mais rigoroso. O Uptime Institute relatou em 2026 que 1 em cada 10 interrupções permanecia grave ou severa, mesmo com a melhora na frequência geral de interrupções.[2]Uptime Institute, "16th Annual 2026 Global Data Center Survey," Uptime Institute, uptimeinstitute.com Os acordos de colocation geralmente garantem 99,99% de disponibilidade mensal de energia, o que aumenta a necessidade de cobertura de engenharia confiável. Os clientes hyperscale também estão indo além de remédios baseados em crédito em direção à responsabilidade compartilhada pelas operações. Provedores com registros de disponibilidade auditados de forma independente e evidências de tempo médio de reparo podem fortalecer sua posição na renovação. Relacionamentos de engenharia estabelecidos no local podem, portanto, ser tão importantes quanto o preço quando os operadores avaliam o risco.
A Padronização Multissite Impulsiona a Adoção de Gestão de Instalações Terceirizada
O Mercado de Gestão de Instalações de Data Center se beneficia de operadores que buscam métodos consistentes em sites distribuídos. Um portfólio multinacional pode conter instalações de diferentes idades, projetos e procedimentos operacionais. A aplicação de uma abordagem comum requer uma grande equipe interna ou um parceiro externo qualificado. A EN 50600-3-1:2026 estabelece processos para resiliência, planejamento de capacidade, gestão de riscos, segurança e eficiência energética ao longo do ciclo de vida do data center.[3]CENELEC, "EN 50600-3-1:2026 Data Centre Management and Operational Processes," CENELEC, standards.iteh.ai Provedores que alinham seus métodos a esses processos podem ajudar os clientes a se preparar para auditorias e manter registros consistentes. A necessidade é especialmente clara em locais mais recentes no Oriente Médio e na África, onde os operadores precisam de procedimentos estabelecidos desde o início.
A Escassez de Talentos para Engenheiros de Missão Crítica Apoia os Serviços Gerenciados
A escassez de competências de engenharia de missão crítica apoia o Mercado de Gestão de Instalações de Data Center. Mais da metade dos operadores relatou dificuldade em atrair e reter pessoal técnico qualificado em 2026. As pressões competitivas de contratação e salarial são particularmente desafiadoras para programas internos menores. A escassez de pessoal treinado pode levar os operadores a depender mais fortemente de provedores de serviços gerenciados. Também limita a rapidez com que os provedores podem expandir caso não consigam recrutar e treinar equipes de campo. As academias de treinamento e os planos de carreira claros são, portanto, capacidades operacionais significativas, e não apenas programas de recursos humanos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Transição e Mobilização Complexa Atrasam as Decisões de Terceirização | -1.4% | Global, mais pronunciado entre operadores empresariais estabelecidos | Curto prazo (≤ 2 anos) |
| Controles Rigorosos de Segurança e Acesso dos Clientes Limitam a Expansão do Escopo dos Fornecedores | -1.0% | Global, mais elevado nos setores de serviços financeiros e governo | Médio prazo (2-4 anos) |
| A Preferência por Operação Interna em Instalações Hyperscale Limita a Participação Terceirizada | -0.8% | América do Norte e Oriente Médio e África | Médio prazo (2-4 anos) |
| A Escassez de Técnicos Qualificados Restringe a Qualidade do Serviço e a Expansão | -0.5% | Global, mais agudo em locais emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Transição e Mobilização Complexa Atrasam as Decisões de Terceirização
O Mercado de Gestão de Instalações de Data Center pode enfrentar atrasos quando uma instalação em operação troca de provedores. Uma transição pode exigir mobilização de pessoal, migração de sistema de gestão de manutenção computadorizada, aprovações de acesso e períodos de operação paralela. Em um grande campus, esse trabalho pode levar de 6 a 18 meses e gerar preocupações com custo e continuidade do serviço. Pessoal integrado e sistemas proprietários podem tornar o processo de substituição mais difícil de gerenciar para o cliente. Isso frequentemente beneficia o fornecedor incumbente na renovação, mesmo quando outro provedor oferece uma proposta comercial mais vantajosa. Também pode adiar a terceirização pela primeira vez por operadores que atualmente gerenciam as instalações internamente.
Controles Rigorosos de Segurança e Acesso dos Clientes Limitam a Expansão do Escopo dos Fornecedores
O Mercado de Gestão de Instalações de Data Center também enfrenta restrições devido a regulamentações de segurança em locais hyperscale, de serviços financeiros e governamentais. Verificações de antecedentes, controles de acesso físico em camadas, redes isoladas e áreas restritas para câmeras podem atrasar a implantação de pessoal. Esses requisitos podem restringir o uso de diagnósticos remotos porque o acesso contínuo a sensores nem sempre é permitido. Os operadores do setor financeiro enfrentam controles de risco de tecnologia da informação e comunicação de terceiros que podem limitar ainda mais o acesso e o escopo dos fornecedores. Provedores com longa permanência podem ter vantagem porque suas equipes já possuem acesso confiável e autorizações operacionais. Novos entrantes podem precisar de mais tempo para comprovar tanto a capacidade técnica quanto a prontidão em segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Liderança em Manutenção Desafiada pela Digitalização Preditiva
Os Serviços de Manutenção de Infraestrutura Crítica responderam por 38,12% da receita em 2025, tornando-se o maior segmento do Mercado de Gestão de Instalações de Data Center. O serviço inclui trabalhos planejados e reativos em sistemas de nobreak, geradores, equipamentos de resfriamento, painéis de alta tensão e distribuição elétrica. Esses ativos requerem intervenção física e não podem ser virtualizados. A maior densidade de inteligência artificial aumenta o número de ativos que requerem inspeção e reduz as janelas de manutenção. A EN 50600-3-1:2026 identifica manutenção, gestão de incidentes e gestão de mudanças como processos operacionais essenciais.
Os Serviços de Monitoramento Digital e Otimização estão projetados para expandir a um CAGR de 17,94% até 2031 no Setor de Gestão de Instalações de Data Center. O serviço desloca o trabalho de tarefas baseadas em calendário para manutenção baseada em condições. A Vertiv lançou o Next Predict em janeiro de 2026 com detecção de anomalias em sistemas de energia, resfriamento e tecnologia da informação.[4]Vertiv, "Vertiv Announces New AI-Powered Predictive Maintenance Service for Modern Data Centers and AI Factories," Vertiv, vertiv.com A Schneider Electric afirmou que os usuários alcançaram reduções de até 75% no tempo de inatividade não planejado e 20% nas despesas operacionais. Os operadores relataram maior confiança em análises de sensores e manutenção preditiva do que em aplicações autônomas de inteligência artificial.


Por Usuário Final: Colocation Ancora a Demanda Enquanto os Hyperscalers Impulsionam a Fronteira do Crescimento
Os provedores de colocation responderam por 29,12% da receita em 2025 e foram o maior segmento de usuário final no Mercado de Gestão de Instalações de Data Center. Esses operadores podem carecer de especialistas em energia, resfriamento, proteção contra incêndio e manutenção do ciclo de vida. Um único provedor pode combinar serviços de infraestrutura física, monitoramento e registros de conformidade em um único acordo. Os operadores empresariais requerem suporte confiável para ambientes de nuvem híbrida. As instalações de telecomunicações, governo e defesa também necessitam de governança operacional especializada.
Os operadores hyperscale estão projetados para expandir a um CAGR de 14,94% até 2031 no Setor de Gestão de Instalações de Data Center. A expansão de inferência de inteligência artificial pode sobrecarregar os modelos de equipe interna em locais com talento de engenharia limitado. Os operadores podem manter a supervisão enquanto terceirizam a manutenção de alta tensão, resfriamento líquido e análises preditivas. Isso favorece especialistas capazes de apoiar pacotes de trabalho técnico definidos. A nomeação da JLL em setembro de 2026 para o portfólio de 1,5 milhão de pés quadrados e 200 edifícios do centro técnico da Administração Federal de Aviação ilustra a demanda por instalações além dos data centers comerciais.
Análise Geográfica
A América do Norte detinha 47,1% da receita global em 2025 e permaneceu como o maior contribuinte regional para o tamanho do Mercado de Gestão de Instalações de Data Center. Sua base madura de campi hyperscale e de colocation sustenta volume contínuo em contratos de instalações. Os Estados Unidos responderam pela maior parte da atividade, enquanto o Canadá e o México ofereceram oportunidades secundárias. A América do Sul, liderada pelo Brasil e pela Argentina, permaneceu em um estágio mais inicial, enquanto os investimentos em hyperscale e colocation construíram escala de ativos para terceirização especializada.
A Europa possui um perfil de demanda orientado por regulamentação dentro do Mercado de Gestão de Instalações de Data Center. Os requisitos de monitoramento e relatórios de energia estão estendendo o trabalho de serviço para auditoria, otimização de PUE e atividades de calor residual. O Uptime Institute relatou uma média setorial de PUE de 1,52 em 2026. Isso cria demanda por serviços de gestão de energia. A expansão na Ásia-Pacífico é liderada pela Índia e pela Austrália, com cidades secundárias criando novos requisitos além dos locais de primeiro nível estabelecidos.
O Oriente Médio e a África estão projetados para expandir a um CAGR de 18,03% até 2031, a maior taxa regional no Mercado de Gestão de Instalações de Data Center. A capacidade instalada da Arábia Saudita atingiu 467 MW no primeiro trimestre de 2026, em comparação com 68 MW em 2021. Os compromissos nacionais de infraestrutura digital totalizaram SR 56,2 bilhões, ou 14,87 bilhões de USD. A JLL recebeu a nomeação de instalações integradas para o campus de 45 MW da Pure DC na Ilha Yas em Abu Dhabi em março de 2025. Os operadores apoiados pelo soberano saudita estão construindo equipes internas, enquanto os operadores multilocatários dos Emirados Árabes Unidos e da África utilizam com mais frequência a terceirização externa.

Cenário Competitivo
O Mercado de Gestão de Instalações de Data Center é moderadamente fragmentado entre provedores integrados e fragmentado entre especialistas regionais. CBRE Group, JLL e Cushman and Wakefield formam o nível integrado com capacidades de engenharia, manutenção e análise de portfólio. A CBRE gerenciava 1.300 data centers globalmente e adquiriu a Pearce Services por 1,2 bilhão de USD em novembro de 2025. EMCOR Group, Jones Engineering, RED Engineering e BGIS competem por meio de expertise elétrica e mecânica.
O Mercado de Gestão de Instalações de Data Center está se movendo em direção a contratos vinculados à condição dos equipamentos e ao desempenho energético. Os provedores estão incorporando dados de sistemas de gestão de infraestrutura de data center para oferecer aos clientes visibilidade contínua de ativos e uso de energia. ENGIE e Dalkia combinam aquisição de energia, descarbonização e operações em um único contrato. A EN 50600-3-1:2026 pode influenciar as aquisições europeias ao fornecer uma referência operacional compartilhada. O alinhamento pode ajudar os provedores a atender aos requisitos de resiliência e eficiência.
O Mercado de Gestão de Instalações de Data Center tem oportunidades em locais de segundo nível no Oriente Médio e na África e em projetos de repatriação de nuvem. A CBRE criou a Critical Infrastructure Services em março de 2026 após reportar 1,7 bilhão de USD em receita para o negócio em 2025. A Vertiv introduziu o Next Predict em janeiro de 2026 com detecção de anomalias apoiada por inteligência artificial para manutenção gerenciada. JLL, EMCOR Group e Mitie permanecem ativos na América do Norte e na Europa. Credenciais técnicas, pessoal local e desempenho de disponibilidade moldam o sucesso competitivo.
Líderes do Setor de Gestão de Instalações de Data Center
-
CBRE Group, Inc
-
JLL (Jones Lang LaSalle)
-
Jones Engineering
-
Cushman and Wakefield plc
-
EMCOR Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A JLL foi selecionada pela Administração Federal de Aviação dos Estados Unidos para fornecer serviços abrangentes de gestão de instalações para o William J. Hughes Technical Center for Advanced Aerospace em Nova Jersey, um portfólio de 1,5 milhão de pés quadrados e 200 edifícios, expandindo o alcance de gestão de instalações críticas da JLL para a infraestrutura federal.
- Setembro de 2026: A Walbridge formou a L5 Mission Critical, dedicada às operações de data center para clientes hyperscale, colocation, empresariais e de inteligência artificial/neocloud na América do Norte, juntamente com um currículo estruturado de treinamento de técnicos para enfrentar a escassez de mão de obra de engenharia do setor.
- Julho de 2027: A Schneider Electric expandiu o EcoCare para incluir sistemas de nobreak trifásicos, estendendo a manutenção baseada em condições com suporte de inteligência artificial e o monitoramento remoto 24 horas por dia, 7 dias por semana a uma classe de ativos de energia crítica anteriormente dependente de ciclos de inspeção programada.
- Junho de 2026: A Planon lançou o Planon for Data Centers, uma plataforma de sistema de gestão de manutenção computadorizada desenvolvida especificamente para integração nativa com sistemas de gestão de infraestrutura de data center, sistemas de gestão predial e sistemas de gestão de energia e energia, cobrindo manutenção preventiva, preditiva, corretiva e baseada em condições para sistemas de energia e resfriamento, com trilhas de auditoria completas e acesso móvel para técnicos em ambientes de missão crítica.


Escopo do Relatório Global do Mercado de Gestão de Instalações de Data Center
A Gestão de Instalações de Data Center é um conjunto abrangente de serviços que garante a operação contínua, eficiente e segura da infraestrutura de data center, abrangendo manutenção de sistemas críticos, otimização de energia, gestão de conformidade e monitoramento digital para maximizar a disponibilidade e a resiliência operacional em ambientes de tecnologia da informação de missão crítica.
O Relatório do Mercado de Gestão de Instalações de Data Center é Segmentado por Tipo de Serviço (Serviços de Operações de Instalações Críticas, Serviços de Manutenção de Infraestrutura Crítica, Serviços de Comissionamento e Prontidão Operacional e Serviços de Monitoramento Digital e Otimização), Usuário Final (Operadores Hyperscale, Provedores de Colocation, Operadores Empresariais, Operadores de Telecomunicações e Governo e Defesa) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Operações de Instalações Críticas (inclui gestão de energia, sustentabilidade, conformidade e gestão de riscos) |
| Serviços de Manutenção de Infraestrutura Crítica |
| Serviços de Comissionamento e Prontidão Operacional |
| Serviços de Monitoramento Digital e Otimização |
| Operadores Hyperscale (inclui provedores de serviços em nuvem) |
| Provedores de Colocation |
| Operadores Empresariais |
| Operadores de Telecomunicações |
| Governo e Defesa |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
| Por Tipo de Serviço | Serviços de Operações de Instalações Críticas (inclui gestão de energia, sustentabilidade, conformidade e gestão de riscos) | ||
| Serviços de Manutenção de Infraestrutura Crítica | |||
| Serviços de Comissionamento e Prontidão Operacional | |||
| Serviços de Monitoramento Digital e Otimização | |||
| Por Usuário Final | Operadores Hyperscale (inclui provedores de serviços em nuvem) | ||
| Provedores de Colocation | |||
| Operadores Empresariais | |||
| Operadores de Telecomunicações | |||
| Governo e Defesa | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Israel | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Quênia | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Gestão de Instalações de Data Center?
O Mercado de Gestão de Instalações de Data Center estava em 4,76 bilhões de USD em 2026 e está projetado para atingir 8,58 bilhões de USD até 2031 a um CAGR de 12,51%.
O que está impulsionando a demanda por serviços de gestão de instalações de data center?
A maior densidade de racks de inteligência artificial, expectativas de disponibilidade mais rigorosas, padronização multissite e a escassez de engenheiros qualificados estão aumentando a demanda por suporte especializado.
Qual tipo de serviço lidera o Mercado de Gestão de Instalações de Data Center?
Os Serviços de Manutenção de Infraestrutura Crítica lideraram com 38,12% da receita em 2025 porque os ativos de energia, resfriamento e elétricos requerem manutenção física contínua.
Qual usuário final deve expandir mais rapidamente até 2031?
Os operadores hyperscale estão projetados para expandir a um CAGR de 14,94% à medida que a expansão do portfólio relacionada à inteligência artificial aumenta a necessidade de suporte técnico especializado.
Qual região deve expandir mais rapidamente até 2031?
O Oriente Médio e a África estão projetados para registrar o maior CAGR regional de 18,03%, apoiado por nova capacidade e compromissos de infraestrutura digital.
Página atualizada pela última vez em:



