
データセンターファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
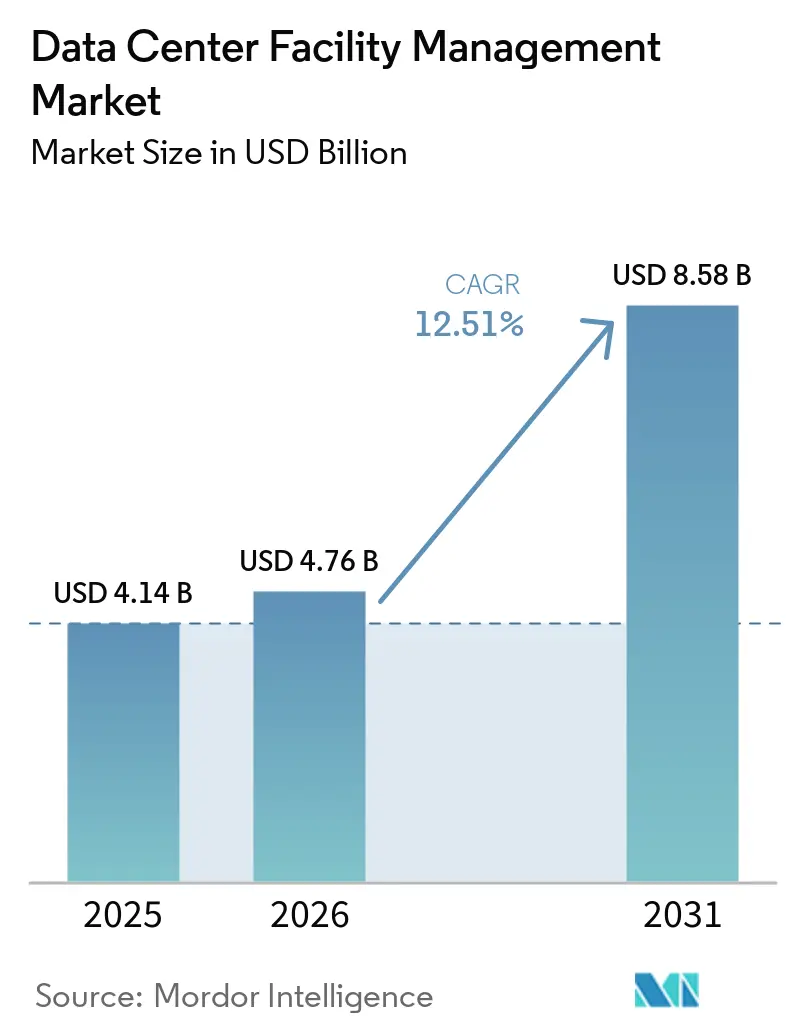
| 市場規模 (2026) | 4.76 十億米ドル |
| 市場規模 (2031) | 8.58 十億米ドル |
| 成長率 (2026 - 2031) | 12.51 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターファシリィマネジメント市場分析
データセンターファシリティマネジメント市場規模は、2025年の41.4 ビリオン 米ドルから2026年には4.76 ビリオン 米ドルへ、さらに2031年には8.58 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.51%を記録すると予測されています。データセンターファシリティマネジメント市場は、AIワークロードの増大によって形成されており、電力、冷却、およびオンサイト保守に対する要件が高まっています。資格を持つエンジニアの不足により、大規模な内部チームを維持できないオペレーターにとって外部技術サポートの重要性が増しています。エネルギー報告および効率要件もまた、パフォーマンスを測定しコンプライアンスを支援できるプロバイダーへの需要を高めています。こうした状況は、複数拠点にわたるモニタリング、保守、およびエンジニアリングカバレッジを組み合わせた契約を後押ししています。競争は統合型プロバイダー間で最も激しく、専門特化型プロバイダーは液冷技術の知識、検証済みの稼働率実績、および訓練された地域チームによって差別化を図ることができます。
レポートの主要ポイント
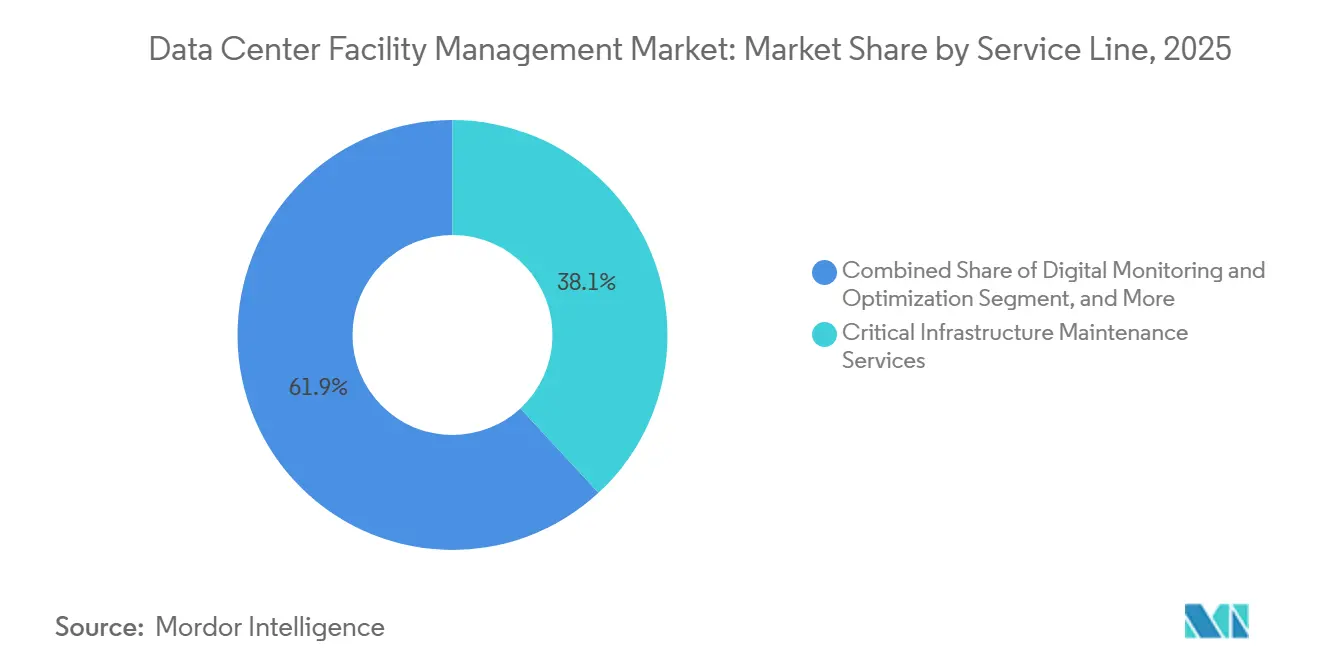
- サービスタイプ別では、重要インフラ保守サービスが2025年のデータセンターファシリティマネジメント市場シェアの38.12%を占めてトップとなり、デジタルモニタリングおよび最適化サービスは2031年にかけてCAGR 17.94%で拡大する見込みです。
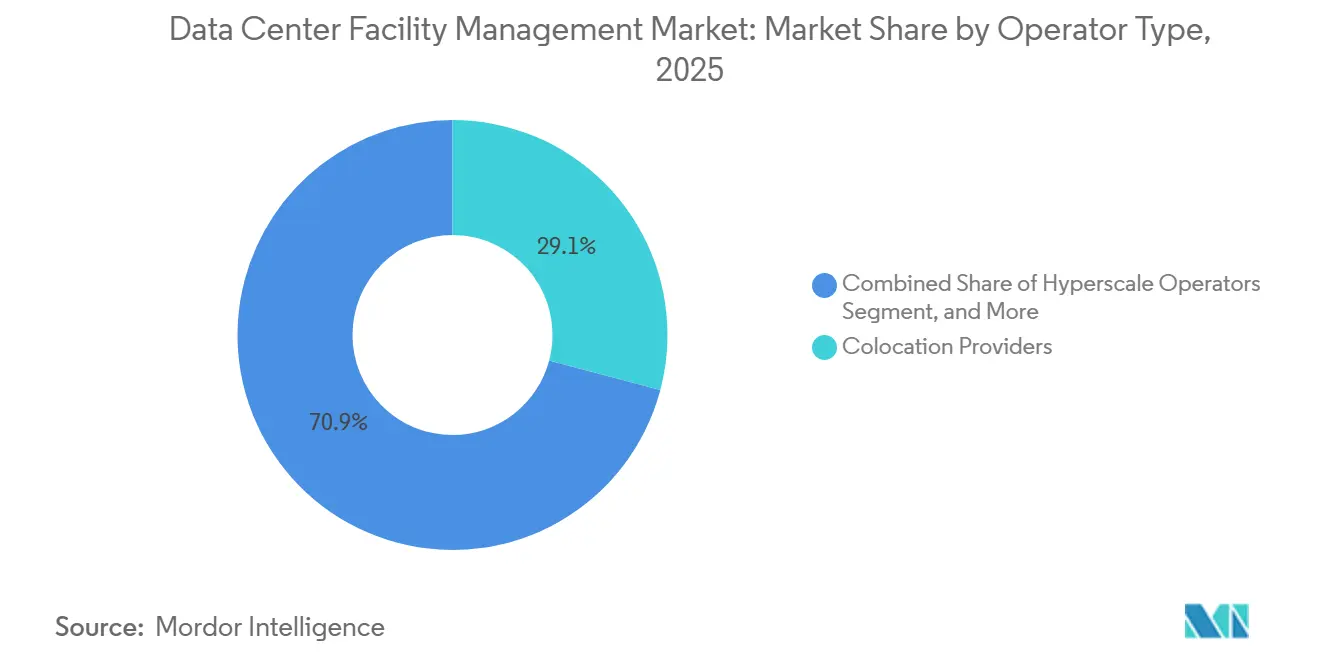
- エンドユーザー別では、コロケーションプロバイダーが2025年のデータセンターファシリティマネジメント市場シェアの29.12%を占め、ハイパースケールオペレーターは2031年にかけて最高のCAGR 14.94%を記録する見込みです。
- 地域別では、北米が2025年の収益の47.1%を占め、中東・アフリカは2031年にかけてCAGR 18.03%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルデータセンターファシリティマネジメント市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロード密度の上昇によるオンサイト運用の複雑化 | +3.5% | グローバル、特に北米およびアジア太平洋地域 | 短期(2年以内) |
| ハイパースケールおよびコロケーションキャンパスにおける稼働率要件の厳格化 | +2.3% | グローバル、特に北米およびヨーロッパ | 短期(2年以内) |
| マルチサイト標準化によるアウトソーシングFM導入の促進 | +2.0% | グローバル、特に北米、ヨーロッパ、およびアジア太平洋地域 | 中期(2〜4年) |
| ミッションクリティカルエンジニアの人材不足によるマネージドサービスの支持 | +1.5% | グローバル、特に北米およびヨーロッパ | 短期(2年以内) |
| カーボン報告およびエネルギー強度目標による専門FMへの需要拡大 | +1.1% | ヨーロッパおよび北米、アジア太平洋地域でも台頭 | 中期(2〜4年) |
| リモートモニタリングおよび予測運用によるポートフォリオ可視性の向上 | +0.8% | グローバル、ハイパースケール集積地での早期導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIワークロード密度の上昇によるオンサイト運用の複雑化
データセンターファシリティマネジメント市場は、AIシステムがラック密度と冷却需要を高めるにつれて、独自の運用要件に直面しています。標準的な施設のラックは約15 kWであったのに対し、AIが集中するゾーンでは2026年に300 kWから600 kWの範囲に達しており、定期保守よりも継続的な状態監視の方が信頼性が高くなっています。[1]Schneider Electric、「自己認識型データセンター」、Schneider Electric、se.com 新しい施設では液冷の採用が増加すると見込まれており、冷媒の状態管理、漏洩検知、および熱交換器のサービスに関連する作業が増加します。液冷対応能力を持たないプロバイダーは、空冷サイトでの実績があっても新規建設案件から除外される可能性があります。保守ウィンドウも、中断がクライアントの業務に影響を与えるAIトレーニングワークロードに合わせて計画する必要があります。これにより、エンジニアリングの判断とリアルタイムの機器データを組み合わせることができるプロバイダーの価値が高まります。
ハイパースケールおよびコロケーションキャンパスにおける稼働率要件の厳格化
データセンターファシリティマネジメント市場は、稼働率のコミットメントがより厳格な運用サポートを必要とする場合に恩恵を受けます。Uptime Instituteは2026年に、全体的な障害発生頻度が改善されているにもかかわらず、10件に1件の障害が依然として深刻または重大であると報告しました。[2]Uptime Institute、「第16回年次2026年グローバルデータセンター調査」、Uptime Institute、uptimeinstitute.com コロケーション契約では月間電力可用性99.99%が一般的に保証されており、信頼性の高いエンジニアリングカバレッジの必要性が高まっています。ハイパースケールの顧客もまた、クレジットベースの救済措置から運用に対する共同責任へと移行しています。独立した監査による稼働率記録と平均修復時間の証拠を持つプロバイダーは、更新時に有利な立場を強化できます。したがって、長期にわたるオンサイトエンジニアリング関係は、オペレーターがリスクを評価する際に価格と同様に重要となる場合があります。
マルチサイト標準化によるアウトソーシングFM導入の促進
データセンターファシリティマネジメント市場は、分散した拠点全体で一貫した手法を求めるオペレーターから恩恵を受けます。多国籍ポートフォリオには、異なる年代、設計、および運用手順を持つ施設が含まれる場合があります。共通のアプローチを適用するには、大規模な内部チームまたは資格のある外部パートナーが必要です。EN 50600-3-1:2026は、データセンターのライフサイクル全体にわたる回復力、キャパシティプランニング、リスク管理、セキュリティ、およびエネルギー効率のプロセスを規定しています。[3]CENELEC、「EN 50600-3-1:2026 データセンター管理および運用プロセス」、CENELEC、standards.iteh.ai これらのプロセスに手法を合わせるプロバイダーは、クライアントが監査に備え、一貫した記録を維持するのを支援できます。この必要性は、オペレーターが最初から確立された手順を必要とする中東・アフリカの新興拠点において特に明確です。
ミッションクリティカルエンジニアの人材不足によるマネージドサービスの支持
ミッションクリティカルなエンジニアリングスキルの不足が、データセンターファシリティマネジメント市場を支えています。2026年には、オペレーターの半数以上が資格のある技術スタッフの採用と定着に困難を感じていると報告しました。競争的な採用と賃金上昇の圧力は、規模の小さい内部プログラムにとって特に困難です。訓練された人材の不足により、オペレーターはマネージドサービスプロバイダーへの依存度を高める可能性があります。また、フィールドチームの採用と訓練ができなければ、プロバイダーが迅速に拡大することも制限されます。したがって、トレーニングアカデミーと明確なキャリアパスは、単なる人事プログラムではなく、重要な運用能力です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い切り替えコストと複雑な動員がアウトソーシング決定を遅延させる | -1.4% | グローバル、特に既存のエンタープライズオペレーターの間で顕著 | 短期(2年以内) |
| 厳格なクライアントセキュリティおよびアクセス管理がベンダーのスコープ拡大を制限する | -1.0% | グローバル、金融サービスおよび政府部門で最も高い | 中期(2〜4年) |
| ハイパースケール施設における内製化オペレーターの選好がアウトソーシングシェアを制限する | -0.8% | 北米および中東・アフリカ | 中期(2〜4年) |
| 資格のある技術者の不足がサービス品質と拡大を制約する | -0.5% | グローバル、新興拠点で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い切り替えコストと複雑な動員がアウトソーシング決定を遅延させる
データセンターファシリティマネジメント市場は、稼働中の施設がプロバイダーを変更する際に遅延が生じる場合があります。移行には、スタッフの動員、CMMS(コンピュータ化保守管理システム)の移行、アクセス承認、および並行運用期間が必要となる場合があります。大規模なキャンパスでは、この作業に6〜18ヶ月かかり、コストとサービス継続性に関する懸念が生じる可能性があります。組み込まれた人員と独自システムにより、クライアントにとって交代プロセスの管理が困難になる場合があります。これにより、別のプロバイダーがより強力な商業提案を提示した場合でも、更新時に既存プロバイダーが有利になることが多いです。また、現在施設を内部管理しているオペレーターによる初めてのアウトソーシングを先送りにする可能性もあります。
厳格なクライアントセキュリティおよびアクセス管理がベンダーのスコープ拡大を制限する
データセンターファシリティマネジメント市場は、ハイパースケール、金融サービス、および政府拠点のセキュリティ規制によっても制約を受けます。身元調査、多層的な物理アクセス管理、隔離されたネットワーク、および制限されたカメラエリアにより、スタッフの配置が遅延する可能性があります。継続的なセンサーアクセスが常に許可されているわけではないため、これらの要件によりリモート診断の使用が制限される場合があります。金融セクターのオペレーターは、ベンダーのアクセスとスコープをさらに制限する可能性のある第三者ICTリスク管理に直面しています。長期在籍のプロバイダーは、チームがすでに信頼されたアクセスと運用許可を持っているため有利な立場にある場合があります。新規参入者は、技術的能力とセキュリティ対応の両方を証明するためにより多くの時間を必要とする場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:予測的デジタル化に挑戦される保守のリーダーシップ
重要インフラ保守サービスは2025年の収益の38.12%を占め、データセンターファシリティマネジメント市場の最大セグメントとなりました。このサービスには、UPSシステム、発電機、冷却機器、高圧開閉装置、および電力配電に関する計画的および事後対応的な作業が含まれます。これらの資産は物理的な介入を必要とし、仮想化することができません。AIの高密度化により、点検が必要な資産の数が増加し、保守ウィンドウが狭まります。EN 50600-3-1:2026は、保守、インシデント管理、および変更管理を中核的な運用プロセスとして特定しています。
デジタルモニタリングおよび最適化サービスは、データセンターファシリティマネジメント産業において2031年にかけてCAGR 17.94%で拡大する見込みです。このサービスは、カレンダーベースのタスクから状態ベースの保守へと作業をシフトさせます。Vertivは2026年1月に、電力、冷却、およびITシステム全体の異常検知を備えたNext Predictを発表しました。[4]Vertiv、「Vertiv、最新のデータセンターおよびAIファクトリー向けAI搭載予測保守サービスを発表」、Vertiv、vertiv.com Schneider Electricは、ユーザーが計画外ダウンタイムを最大75%、運用支出を20%削減したと述べています。オペレーターは、自律型AIアプリケーションよりもセンサー分析と予測保守への信頼が高まっていると報告しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:コロケーションが需要を支え、ハイパースケーラーが成長の最前線を牽引
コロケーションプロバイダーは2025年の収益の29.12%を占め、データセンターファシリティマネジメント市場における最大のエンドユーザーセグメントでした。これらのオペレーターは、電力、冷却、防火、およびライフサイクル保守の専門家を欠いている場合があります。単一のプロバイダーが、ハードサービス、モニタリング、およびコンプライアンス記録を単一の契約にまとめることができます。エンタープライズオペレーターは、ハイブリッドクラウド環境に対する信頼性の高いサポートを必要としています。通信、政府、および防衛施設も専門的な運用ガバナンスを必要としています。
ハイパースケールオペレーターは、データセンターファシリティマネジメント産業において2031年にかけてCAGR 14.94%で拡大する見込みです。AI推論の拡大により、エンジニアリング人材が限られた拠点では内部チームモデルが限界に達する可能性があります。オペレーターは監督を維持しながら、高圧保守、液冷、および予測分析をアウトソーシングする場合があります。これは、定義された技術的作業パッケージをサポートできる専門家に有利です。JLLの2026年9月の米国連邦航空局の150万平方フィート、200棟の技術センターポートフォリオへの任命は、商業データセンター以外の施設への需要を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
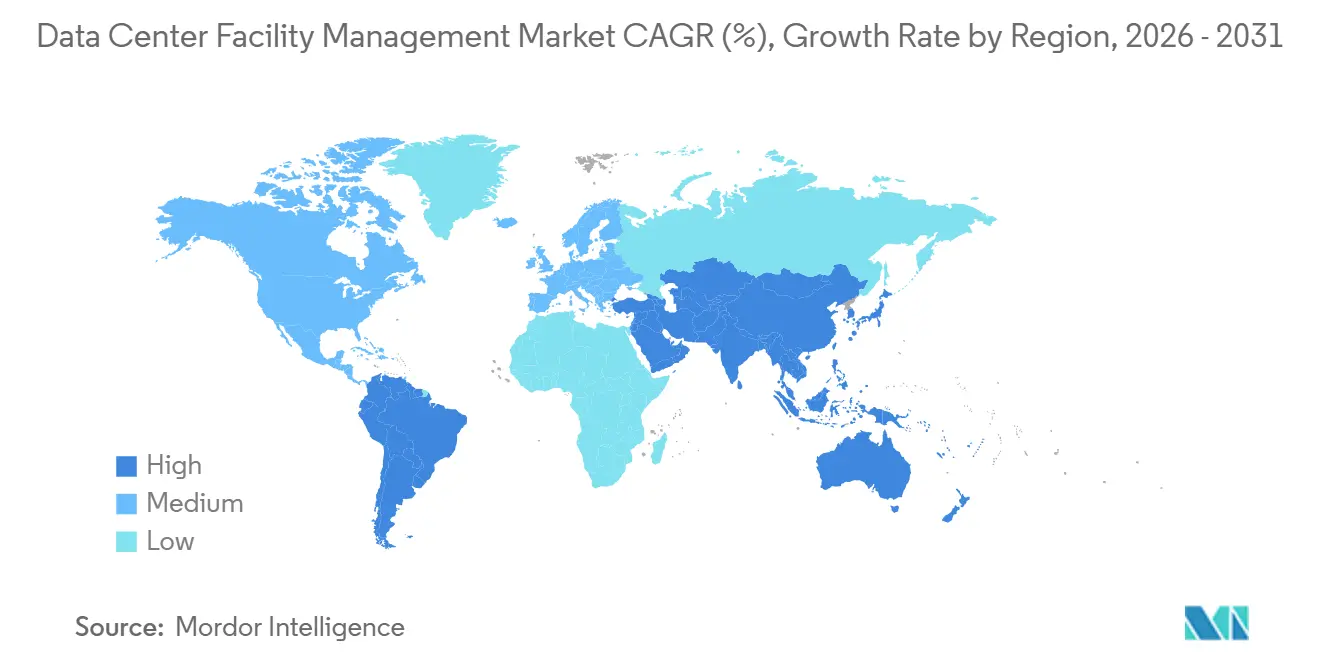
北米は2025年のグローバル収益の47.1%を占め、データセンターファシリティマネジメント市場規模への最大の地域貢献者であり続けました。成熟したハイパースケールおよびコロケーションキャンパスの基盤が、施設契約における持続的な量を支えています。米国が活動の大部分を占め、カナダとメキシコが二次的な機会を提供しました。ブラジルとアルゼンチンが主導する南米は、ハイパースケールおよびコロケーション投資が専門的なアウトソーシングのための資産規模を構築する中、より初期段階にとどまりました。
ヨーロッパは、データセンターファシリティマネジメント市場において規制主導の需要プロファイルを持っています。エネルギーモニタリングおよび報告要件が、サービス業務を監査、PUE最適化、および廃熱活動へと拡大しています。Uptime Instituteは2026年の業界全体の平均PUEを1.52と報告しました。これによりエネルギー管理サービスへの需要が生まれています。アジア太平洋地域の拡大はインドとオーストラリアが主導しており、二次都市が確立された第1層拠点を超えた新たな要件を生み出しています。
中東・アフリカは2031年にかけてCAGR 18.03%で拡大する見込みであり、データセンターファシリティマネジメント市場において最も高い地域成長率となっています。サウジアラビアの設置容量は2026年第1四半期に467 MWに達し、2021年の68 MWと比較して大幅に増加しました。国家デジタルインフラへのコミットメントの総額は562 ビリオン サウジアラビアリヤル、すなわち14.87 ビリオン 米ドルに達しました。JLLは2025年3月にアブダビのヤス島にあるPure DCの45 MWキャンパスの統合施設管理任命を受けました。サウジアラビアの政府系オペレーターは内部チームを構築しており、UAEおよびアフリカのマルチテナントオペレーターは外部調達を利用することが多いです。

競合環境
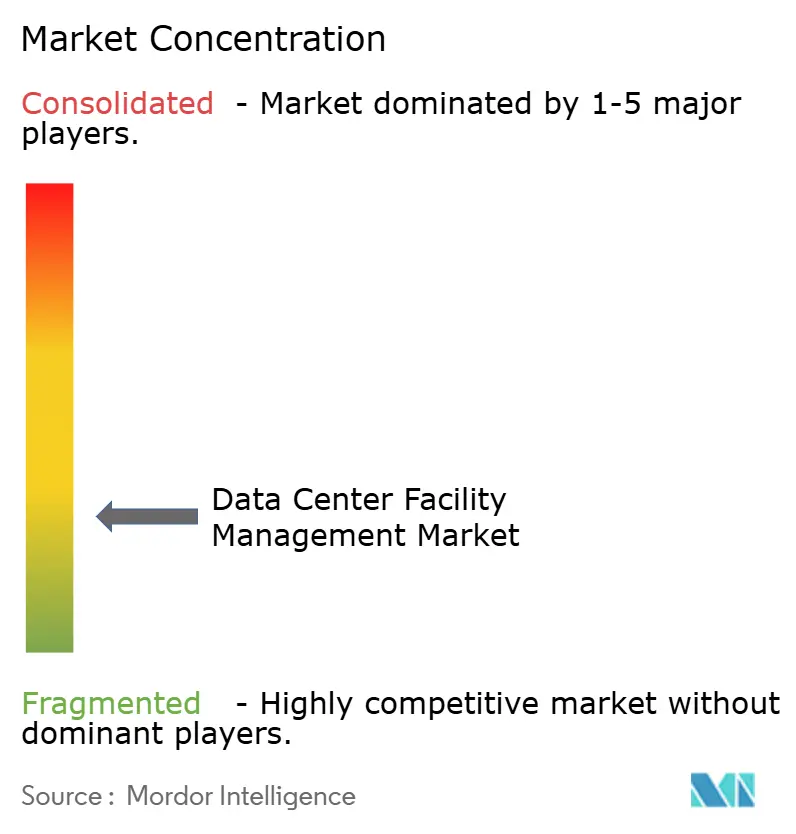
データセンターファシリティマネジメント市場は、統合型プロバイダー間では適度に分散しており、地域専門プロバイダー間では分散しています。CBRE Group、JLL、およびCushman and Wakefieldは、エンジニアリング、保守、およびポートフォリオ分析能力を持つ統合層を形成しています。CBREはグローバルで1,300のデータセンターを管理し、2025年11月にPearce Servicesを12 ビリオン 米ドルで買収しました。EMCOR Group、Jones Engineering、RED Engineering、およびBGISは電気・機械の専門知識を通じて競争しています。
データセンターファシリティマネジメント市場は、機器の状態とエネルギーパフォーマンスに結びついた契約へと移行しています。プロバイダーはDCIMデータを組み込み、クライアントに資産とエネルギー使用の継続的な可視性を提供しています。ENGIEとDalkiaは、エネルギー調達、脱炭素化、および運用を単一の契約にまとめています。EN 50600-3-1:2026は、共通の運用基準を提供することでヨーロッパの調達に影響を与える可能性があります。整合性は、プロバイダーが復力と効率要件に対応するのを支援できます。
データセンターファシリティマネジメント市場は、中東・アフリカの第2層拠点およびクラウド回帰プロジェクトに機会があります。CBREは2026年3月に、2025年の事業収益として17 ビリオン 米ドルを報告した後、重要インフラサービス部門を設立しました。Vertivは2026年1月に、マネージドメンテナンス向けAI支援異常検知を備えたNext Predictを発表しました。JLL、EMCOR Group、およびMitieは北米とヨーロッパ全体で活発に活動しています。技術的な資格、地域スタッフ、および稼働率実績が競争上の成功を形成します。
データセンターファシリティマネジメント産業のリーダー
CBRE Group, Inc
JLL (Jones Lang LaSalle)
Jones Engineering
Cushman and Wakefield plc
EMCOR Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:JLLは、米国連邦航空局からニュージャージー州のウィリアム・J・ヒューズ先進航空宇宙技術センターに対する包括的なFMサービスの提供に選定されました。これは150万平方フィート、200棟のポートフォリオであり、JLLの重要FMの範囲を連邦インフラへと拡大するものです。
- 2026年9月:WalbridgeはL5 Mission Criticalを設立し、北米のハイパースケール、コロケーション、エンタープライズ、およびAI・ネオクラウドクライアント向けのデータセンター運用に特化するとともに、セクターのエンジニアリング人材不足に対応する体系的な技術者トレーニングカリキュラムを整備しました。
- 2027年7月:Schneider ElectricはEcoCareを3相UPSシステムに拡張し、定期点検サイクルに依存していた重要電力資産クラスにAI搭載の状態ベース保守と24時間365日のリモートモニタリングを提供しました。
- 2026年6月:PlanonはPlanon for Data Centersを発表しました。これはDCIM、BMS、およびEPMSシステムとネイティブに統合する専用CMSプラットフォームであり、電力および冷却システムの予防、予測、是正、および状態ベースの保守をカバーし、ミッションクリティカルな環境向けに完全な監査証跡とモバイル技術者アクセスを備えています。


グローバルデータセンターファシリティマネジメント市場レポートの範囲
データセンターファシリティマネジメントは、データセンターインフラの継続的、効率的、かつ安全な運用を確保する包括的なサービス群であり、ミッションクリティカルなIT環境における稼働率と運用回復力を最大化するために、重要システムの保守、エネルギー最適化、コンプライアンス管理、およびデジタルモニタリングを網羅しています。
データセンターファシリティマネジメント市場レポートは、サービスタイプ(重要施設運営サービス、重要インフラ保守サービス、試運転および運用準備サービス、デジタルモニタリングおよび最適化サービス)、エンドユーザー(ハイパースケールオペレーター、コロケーションプロバイダー、エンタープライズオペレーター、通信オペレーター、政府および防衛)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 重要施設運営サービス(エネルギー管理、サステナビリティ、コンプライアンス、リスク管理を含む) |
| 重要インフラ保守サービス |
| 試運転および運用準備サービス |
| デジタルモニタリングおよび最適化サービス |
| ハイパースケールオペレーター(クラウドサービスプロバイダーを含む) |
| コロケーションプロバイダー |
| エンタープライズオペレーター |
| 通信オペレーター |
| 政府および防衛 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
| サービスタイプ別 | 重要施設運営サービス(エネルギー管理、サステナビリティ、コンプライアンス、リスク管理を含む) | ||
| 重要インフラ保守サービス | |||
| 試運転および運用準備サービス | |||
| デジタルモニタリングおよび最適化サービス | |||
| エンドユーザー別 | ハイパースケールオペレーター(クラウドサービスプロバイダーを含む) | ||
| コロケーションプロバイダー | |||
| エンタープライズオペレーター | |||
| 通信オペレーター | |||
| 政府および防衛 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| イスラエル | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| ケニア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
データセンターファシリティマネジメント市場の規模はどのくらいですか?
データセンターファシリティマネジメント市場は2026年に4.76 ビリオン 米ドルであり、CAGR 12.51%で2031年までに8.58 ビリオン 米ドルに達する見込みです。
データセンターファシリティマネジメントサービスへの需要を牽引しているものは何ですか?
AIラック密度の上昇、稼働率要件の厳格化、マルチサイト標準化、および資格のあるエンジニアの不足が、専門的なサポートへの需要を高めています。
データセンターファシリティマネジメント市場をリードするサービスタイプはどれですか?
重要インフ保守サービスは、電力、冷却、および電気資産が継続的な物理的保守を必要とするため、2025年の収益の38.12%を占めてトップとなりました。
2031年にかけて最も速く拡大するエンドユーザーはどこですか?
ハイパースケールオペレーターは、AI関連のポートフォリオ拡大が専門的な技術サポートの必要性を高めるため、CAGR 14.94%で拡大する見込みです。
2031年にかけて最も速く拡大する地域はどこですか?
中東・アフリカは、新規キャパシティとデジタルインフラへのコミットメントに支えられ、最も高い地域CAGRである18.03%を記録する見込みです。
最終更新日:



