
Taille et part du marché de la fructose cristalline
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2031) | 1.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.24 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
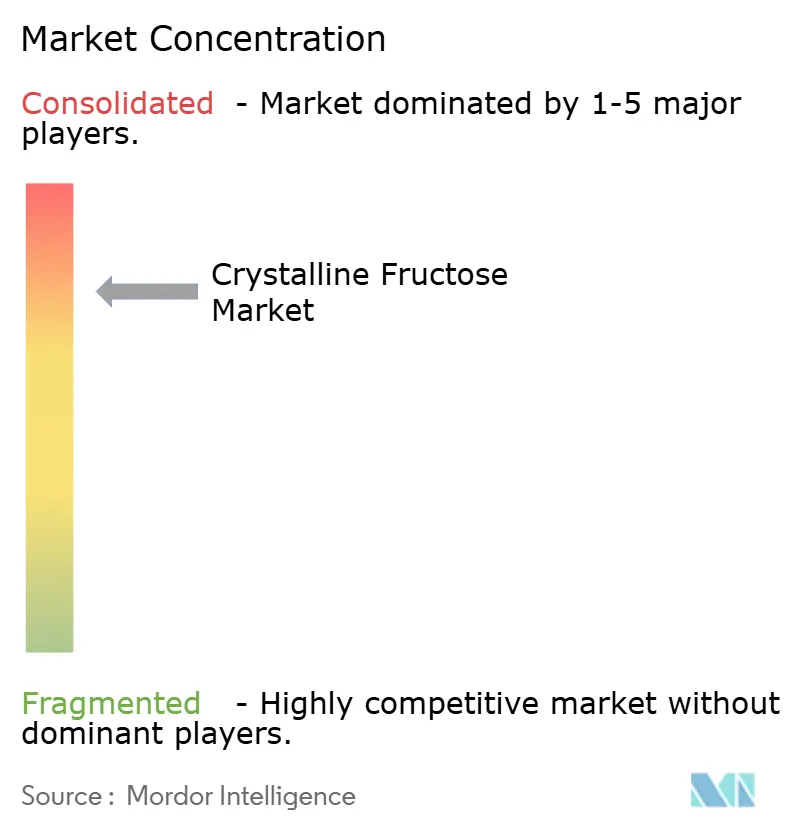
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fructose cristalline par Mordor Intelligence
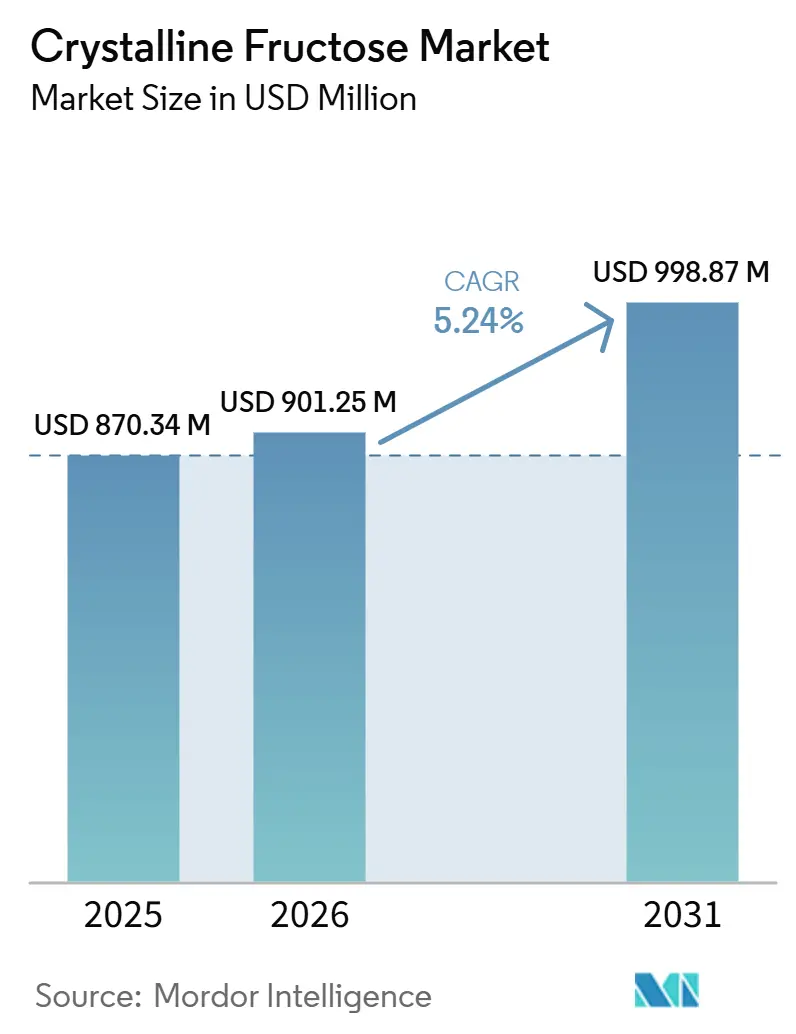
La taille du marché du fructose cristallin est projetée à 0,87 milliard USD en 2025, 0,91 milliard USD en 2026, et devrait atteindre 1,16 milliard USD d'ici 2031, avec une croissance à un TCAC de 5,24 % de 2026 à 2031. Le marché du fructose cristallin bénéficie de la reformulation des produits dans le secteur de l'alimentation et des boissons, où les fabricants recherchent une réduction du sucre sans perdre la douceur, la texture en bouche ni la simplicité de l'étiquetage. Le marché du fructose cristallin bénéficie également du soutien de la demande pharmaceutique et nutraceutique, où les ingrédients de haute pureté sont valorisés pour le masquage des goûts, la stabilité et la conformité aux spécifications. Les pôles de transformation du maïs et du sucre orientés vers l'exportation élargissent la base d'approvisionnement, ce qui aide le marché du fructose cristallin à servir aussi bien les applications alimentaires que les applications à plus haute valeur ajoutée. La concurrence se concentre de plus en plus sur la vente de solutions, le soutien à la formulation et la validation de la qualité, plutôt que sur la seule fourniture en vrac. Parallèlement, les édulcorants alternatifs tels que la stévia, l'érythritol et le fruit du moine accentuent la nécessité d'un positionnement différencié dans les usages liés aux étiquettes propres, aux boissons froides et aux formulations haut de gamme.
Points clés du rapport
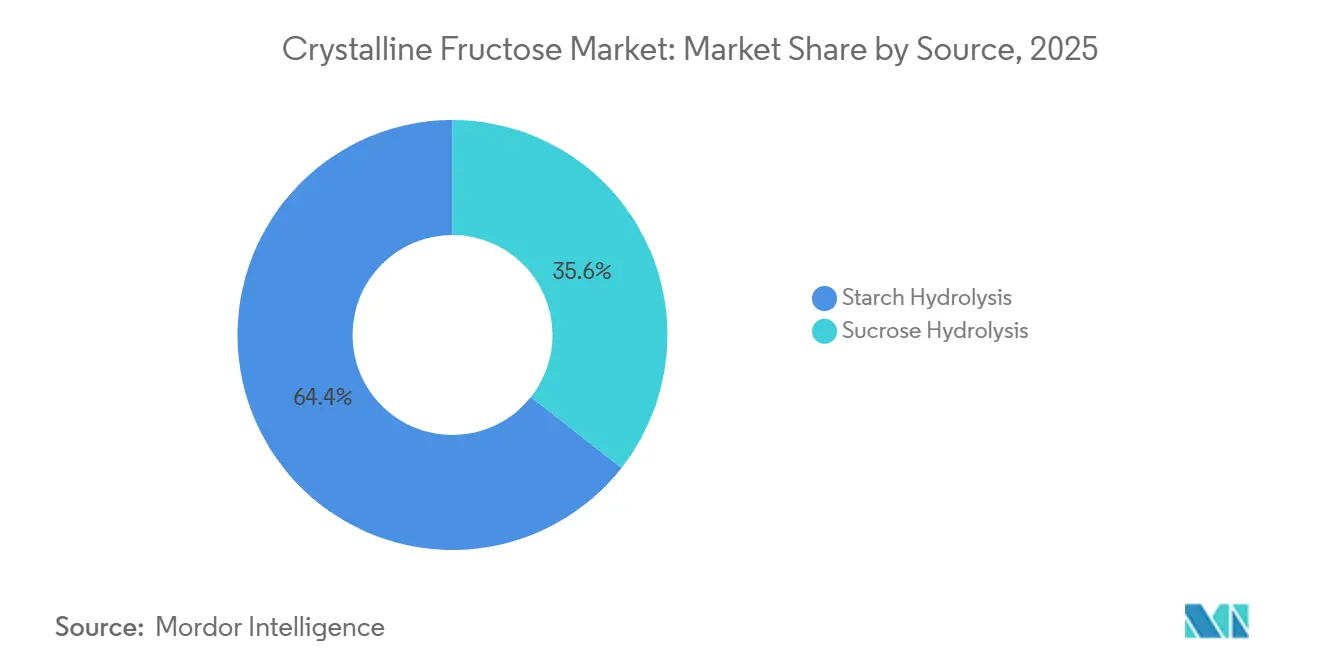
- Par source, l'hydrolyse de l'amidon détenait 64,38 % de la part des revenus en 2025, tandis que l'hydrolyse du saccharose devrait se développer à un CAGR de 6,73 % jusqu'en 2031.
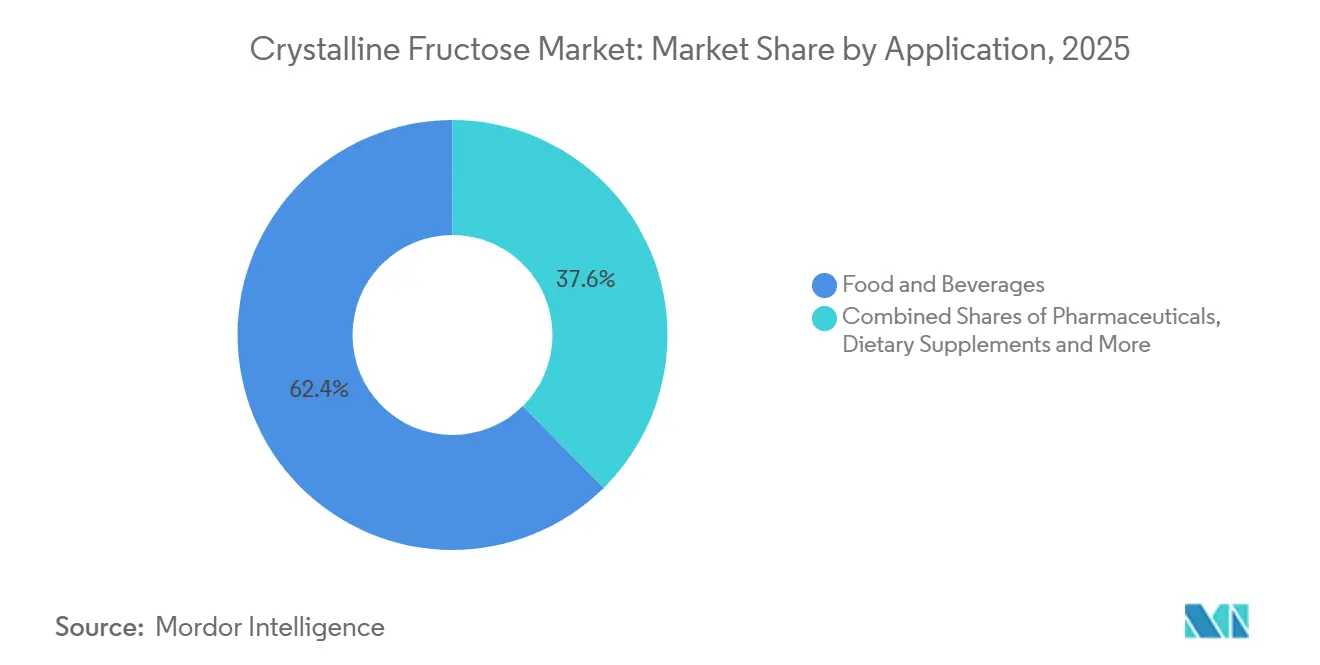
- Par application, l'alimentation et les boissons représentaient 62,41 % des revenus en 2025, tandis que les produits pharmaceutiques affichaient le CAGR projeté le plus élevé à 6,68 % jusqu'en 2031.
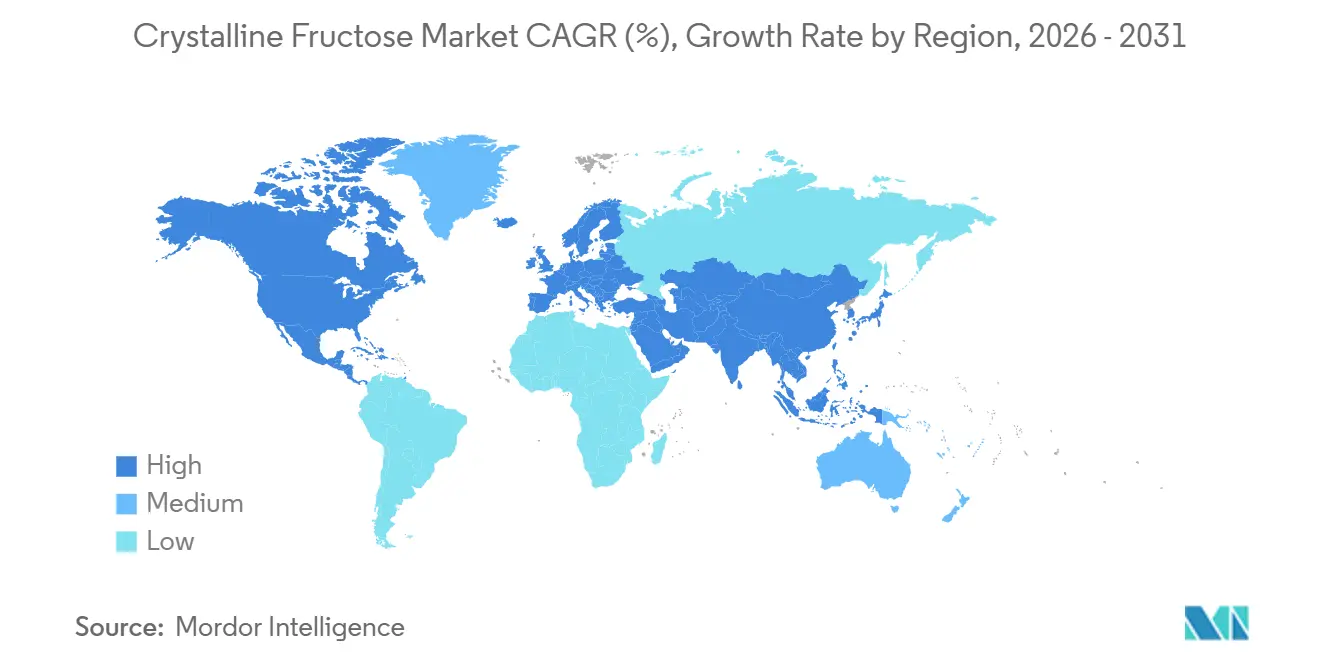
- Par géographie, l'Asie-Pacifique détenait 32,48 % des revenus en 2025, tandis que l'Europe progresse à un CAGR de 6,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'édulcorants hypocaloriques dans les aliments reformulés | +1.30% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Demande d'ingrédients de haute pureté dans les formulations nutraceutiques et pharmaceutiques | +1.10% | Asie-Pacifique, notamment l'Inde et la Chine, et Amérique du Nord | Long terme (≥ 4 ans) |
| Transition vers l'étiquette propre dans les formulations de boissons haut de gamme | +0.90% | Europe et Amérique du Nord, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance tirée par les exportations depuis les pôles de transformation du maïs et du sucre | +0.70% | Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Améliorations de la cristallisation de précision et du rendement enzymatique | +0.50% | Mondial, concentré dans les pôles de fabrication d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de co-formulation avec des mélanges de réduction du sucre et des systèmes de masquage | +0.40% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de systèmes d'édulcoration hypocaloriques dans les aliments reformulés
La reformulation des produits est devenue une décision d'approvisionnement courante, et cette évolution soutient le marché de la fructose cristalline dans les aliments et boissons emballés. ADM a rapporté en janvier 2026 que plus de 80 % des consommateurs américains préféraient les produits reformulés meilleurs pour la santé, et que 83 % des consommateurs mondiaux réduisaient leur consommation de sucre, ce qui pousse les fabricants à revoir leurs systèmes d'édulcorants. La fructose cristalline reste utile dans ces programmes car Tate & Lyle indique que son indice glycémique est proche de 15 contre 65 pour le saccharose, tandis que son efficacité en termes de douceur peut soutenir une réduction de 20,00 % à 30,00 % de la masse d'édulcorant dans les formulations adaptées[1]. Le marché de la fructose cristalline est également aidé par le fait que la perception de la douceur augmente dans des conditions plus froides et plus acides, ce qui donne aux formulateurs un outil pratique dans les boissons réfrigérées et les boissons fonctionnelles où certaines alternatives ne sont pas aussi performantes. Cette combinaison de charge en sucre réduite, de performance technique et de facilité de justification des allégations rend la fructose cristalline plus pertinente pour les fabricants de milieu de gamme qui ne souhaitent pas de systèmes multi-édulcorants très complexes.
Augmentation de la demande d'ingrédients de haute pureté dans les formulations nutraceutiques et pharmaceutiques
Le marché de la fructose cristalline bénéficie des exigences de qualité plus strictes des formulations pharmaceutiques et nutraceutiques. L'approvisionnement de qualité pharmaceutique dépend d'une production validée, de niveaux d'impuretés contrôlés et de la conformité aux normes de pureté formelles, ce qui réduit le nombre de fournisseurs capables de répondre à cette demande. Ingredion a annoncé en mai 2026 un partenariat avec Sanstar Limited et a soutenu la construction d'une usine d'ingrédients spécialisés sur un site vierge en Inde, une initiative visant à répondre à la demande en excipients pharmaceutiques et en aliments à étiquette propre. Cela est important car les produits oraux pédiatriques, les produits à mâcher, les sirops et les formats dispersibles nécessitent un masquage du goût et une qualité constante, et ces besoins soutiennent l'utilisation de la fructose cristalline au-delà de la simple édulcoration alimentaire ordinaire. Le marché de la fructose cristalline connaît donc une demande moins liée aux cycles de consommation à court terme et davantage liée aux travaux de formulation pilotés par les spécifications dans les utilisations finales réglementées.
Remplacement à étiquette propre des édulcorants artificiels dans les formats de boissons haut de gamme
La reformulation des boissons haut de gamme est de plus en plus centrée sur la transparence des ingrédients, ce qui crée de l'espace pour le marché de la fructose cristalline. Les fabricants qui s'éloignent de l'acésulfame-K et du sucralose ont toujours besoin d'un équilibre de douceur, d'une stabilité acide et d'une courbe de goût plus propre, et Galam positionne la fructose cristalline comme une option pratique dans ces utilisations. Galam indique que la fructose cristalline peut délivrer 1,20 à 1,70 fois la douceur du saccharose selon les conditions d'application, et que lorsqu'elle est associée à des sc-FOS, elle peut soutenir une réduction calorique de 30,00 % à 40,00 % dans les eaux aromatisées et autres boissons à faible pH tout en préservant la dépression du point de congélation, le brunissement et la rétention d'humidité. Ces avantages fonctionnels sont importants car la conception de boissons à étiquette propre dépend autant du comportement lors de la transformation que de la dénomination des ingrédients. Le marché de la fructose cristalline est également soutenu par les déclarations de Galam sur l'acceptabilité réglementaire de sa filière dérivée du sucre de betterave, ce qui réduit le risque d'adoption dans les applications alimentaires strictement gérées.
Améliorations de la cristallisation de précision et du rendement enzymatique
Les améliorations des procédés améliorent l'efficacité, ce qui renforce la position en termes de coûts du marché de la fructose cristalline au fil du temps. Le document montre que les producteurs chinois ont augmenté leurs capacités, et il souligne également un contrôle plus strict des procédés comme facteur important pour améliorer le rendement, la pureté et la cohérence opérationnelle. Xiwang a rapporté en novembre 2025 avoir réalisé des améliorations ciblées dans son usine de fructose, notamment des améliorations de l'emballage et une optimisation de précision des paramètres de refroidissement de la cristallisation pour améliorer la cohérence du rendement en cristaux et la continuité de la production. Le marché de la fructose cristalline bénéficie de ces changements car une meilleure stabilité du rendement peut réduire l'écart de coût entre le matériau alimentaire standard et les grades de plus haute pureté. Au fil du temps, cela peut rendre les applications réglementées et haut de gamme plus accessibles aux producteurs capables de combiner l'échelle avec un contrôle de cristallisation plus rigoureux.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières dans les filières maïs, canne à sucre et betterave sucrière | -0.80% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence de la stévia, de l'érythritol, du fruit du moine et du sirop de maïs à haute teneur en fructose | -0.70% | Mondial, plus fort dans les segments haut de gamme d'Europe et d'Amérique du Nord | Long terme (≥ 4 ans) |
| Économie du raffinage, du séchage et de la purification à forte intensité énergétique | -0.40% | Mondial, avec un impact plus fort en Europe | Long terme (≥ 4 ans) |
| Réaction négative des consommateurs face à la perception des édulcorants riches en fructose | -0.30% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières dans les chaînes d'approvisionnement en maïs, canne à sucre et betterave sucrière
La volatilité des matières premières reste un frein direct au marché de la fructose cristalline car l'économie de production est liée aux cycles agricoles et aux utilisations finales concurrentes. La norme américaine sur les carburants renouvelables de l'EPA pour 2026 et 2027 soutient l'utilisation du maïs dans l'éthanol, ce qui peut réduire la disponibilité de l'amidon pour les broyeurs humides pendant les périodes de forte demande et affecter les marges des édulcorants[2]. Le document montre également que les grands producteurs réagissent par l'intégration verticale et la modernisation des usines. ADM a annoncé une modernisation de 103 millions USD de ses opérations à Decatur, dans l'Illinois, en 2026, tandis que Xiwang met en avant sa grande base annuelle de transformation du maïs dans le Shandong, ce qui aide les deux entreprises à gérer le risque d'approvisionnement plus efficacement que les producteurs indépendants plus petits. Le marché de la fructose cristalline reste donc plus exposé là où les fournisseurs manquent de contrôle à long terme sur les matières premières ou de systèmes de transformation intégrés.
Concurrence de la stévia, de l'érythritol, du fruit du moine et du sirop de maïs à haute teneur en fructose
La pression concurrentielle augmente car les alternatives s'améliorent en termes de goût, de flexibilité des mélanges et d'économie de formulation, ce qui affecte le marché de la fructose cristalline dans les utilisations alimentaires courantes. Les mélanges de stévia, d'érythritol et de fruit du moine offrent aux formulateurs davantage de moyens de réduire le sucre tout en gérant le goût, ce qui réduit la dépendance à un seul édulcorant en vrac. Le sirop de maïs à haute teneur en fructose reste également une option moins coûteuse dans la production alimentaire industrielle où le positionnement de l'étiquette a moins d'importance que le coût de la douceur. La réponse des principaux fournisseurs consiste à se développer dans des catégories adjacentes, comme le montre l'accord de coopération de juillet 2024 de Roquette avec Bonumose pour développer le tagatose en utilisant la technologie enzymatique et l'expertise en transformation de l'amidon. Cette démarche montre que le marché de la fructose cristalline est défendu non seulement par le prix et l'échelle, mais aussi par un positionnement plus large du portefeuille d'édulcorants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
l'hydrolyse de l'amidon ancre l'échelle tandis que la filière saccharose commande une primeL'hydrolyse de l'amidon représentait 64,38 % des revenus en 2025, lui conférant la position dominante sur le marché de la fructose cristalline en raison de sa base de longue date dans le broyage humide du maïs. Le segment bénéficie d'une infrastructure accumulée dans la ceinture maïsière américaine et dans les grands pôles d'amidon chinois, où la transformation intégrée du broyage et des édulcorants soutient les économies d'échelle. Xiwang indique que son activité sucrière exploite la première ligne de production de fructose de maïs à grande échelle développée en Chine, traite 3 millions de tonnes de maïs par an et détient 5 numéros d'approbation pharmaceutique, ce qui montre comment l'échelle et la gamme de produits peuvent coexister au sein d'une seule plateforme de production. Le secteur de la fructose cristalline continue de s'appuyer sur cette voie pour l'approvisionnement commercial large car la transformation à base d'amidon soutient à la fois la production de qualité alimentaire et la progression graduelle vers des grades de plus haute pureté.
La voie de l'hydrolyse du saccharose devrait se développer à un CAGR de 6,73 % jusqu'en 2031, ce qui en fait la filière à la croissance la plus rapide sur le marché de la fructose cristalline. Cette croissance est liée à la demande de matériaux non-OGM et dérivés du sucre de betterave, notamment en Europe et en Amérique du Nord, où la provenance des matières premières a une valeur commerciale au-delà de la seule douceur. Galam indique que Fruitose® est produit à partir de betterave sucrière européenne non-OGM et offre une pureté d'au moins 99,50 % sur une base de poids sec, ce qui soutient son utilisation dans les circuits alimentaires haut de gamme, les compléments et les canaux à étiquette propre. Galam a également renouvelé ses certifications Non-GMO Project en mars 2026, renforçant la position premium de cette filière dans les circuits où la documentation et l'origine des ingrédients sont importantes.
Par application :
l'alimentation et les boissons dominent le volume, la premiumisation pharmaceutique s'accélèreL'alimentation et les boissons détenaient 62,41 % des revenus en 2025, ce qui signifie que ce segment représentait la plus grande part de la taille du marché de la fructose cristalline cette année-là. Le segment couvre les boissons, la boulangerie, les produits laitiers, la confiserie et la nutrition sportive, et son échelle provient à la fois de la douceur et de la performance multifonctionnelle. Tate & Lyle indique que la fructose cristalline soutient l'humectance, le brunissement et la dépression du point de congélation, tout en étant très performante dans les systèmes de boissons à basse température et acides. L'investissement d'ADM en janvier 2026 à Erlanger a également mis en évidence sa stratégie Moins de Sucres, montrant que l'investissement des fournisseurs continue de suivre la demande de reformulation dans l'alimentation et les boissons.
Les produits pharmaceutiques devraient se développer à un CAGR de 6,68 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide sur le marché de la fructose cristalline. Ce segment est soutenu par la croissance des médicaments génériques, les formats de dosage oral pédiatrique et la nécessité d'excipients de haute pureté validés pouvant répondre à des exigences de qualité plus strictes. Le matériau nutraceutique de Galam montre comment la fructose cristalline peut également être associée à des sc-FOS pour offrir à la fois une fonctionnalité édulcorante et prébiotique, ce qui augmente la valeur des systèmes prêts à formuler par rapport à la seule fourniture de produits de base. Le secteur de la fructose cristalline connaît donc une division plus nette entre l'utilisation alimentaire à fort volume et l'utilisation réglementée plus restreinte mais mieux protégée, les compléments alimentaires et les soins personnels ajoutant une diversité supplémentaire à la base de demande.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Fructose Cristallin en Asie-Pacifique
L'Asie-Pacifique a représenté 32,48 % du chiffre d'affaires en 2025, ce qui a conféré à la région la plus grande part du marché du fructose cristallin. La Chine ancre cette position grâce à une capacité approfondie de transformation de l'amidon et à une production intégrée à base de maïs, tandis que l'Inde gagne en importance grâce à la demande pharmaceutique et aux ingrédients de spécialité. Xiwang indique qu'elle transforme 3 millions de tonnes de maïs par an et détient la position nationale dominante en termes de capacité, de production et de part de marché du fructose cristallin en Chine, ce qui illustre l'échelle disponible dans la région. Le marché du fructose cristallin en Asie-Pacifique bénéficie également d'un éventail plus large d'utilisations finales, notamment la reformulation alimentaire, les produits fonctionnels et les exportations d'ingrédients. L'Inde devient un nœud de demande de plus en plus important, car le partenariat conclu en mai 2026 entre Ingredion et Sanstar cible directement les besoins en excipients pharmaceutiques et en ingrédients à étiquette propre dans le pays.
Marché du Fructose Cristallin en Amérique du Nord
L'Amérique du Nord est restée le deuxième marché régional en importance sur le marché du fructose cristallin, soutenue par la profondeur de l'infrastructure de mouture humide du maïs aux États-Unis. Le complexe d'ADM à Decatur fait l'objet d'une modernisation de 103 millions USD en 2026, ce qui renforce une base d'approvisionnement en édulcorants déjà importante pour la demande intérieure et à l'exportation[3]. L'installation de Tate & Lyle à Lafayette, dans l'Indiana, constitue également depuis longtemps un point de référence pour l'approvisionnement en fructose cristallin de qualité alimentaire et industrielle en Amérique du Nord. Le marché du fructose cristallin dans la région continue de bénéficier des travaux de reformulation dans les boissons, les produits laitiers et les catégories plus larges d'aliments transformés.
Marché du Fructose Cristallin en Europe
L'Europe devrait se développer à un CAGR de 6,57 % jusqu'en 2031, ce qui en fait la partie régionale à la croissance la plus rapide du marché du fructose cristallin en termes de taille au cours de la période de prévision. La croissance de la région est portée par la demande de positionnement en édulcorants naturels, non OGM et transparents dans les étiquettes des produits alimentaires et des boissons. Les règles de l'UE en matière d'allégations nutritionnelles et de santé soutiennent le développement de produits à teneur réduite en sucre, et l'avantage de réduction en masse du fructose cristallin peut s'inscrire dans cette direction pour les applications appropriées. La gamme de produits dérivés du sucre de betterave de Galam est bien alignée avec cet environnement, car la provenance et la documentation revêtent une importance particulière dans les circuits premium européens.
Paysage concurrentiel
Le marché de la fructose cristalline est concentré parmi un petit groupe de producteurs car l'activité nécessite un accès intégré aux matières premières, une transformation spécialisée et une validation de la qualité pour les utilisations à plus haute valeur ajoutée. Les grandes entreprises se font concurrence sur plus que la simple production d'édulcorants de base, car les clients attendent de plus en plus un soutien applicatif, des conseils en reformulation et une documentation fiable. ADM et Cargill ont un avantage en matière de contrôle des coûts car leurs modèles sont liés à de larges systèmes d'approvisionnement en maïs et de broyage humide, tandis que Tate & Lyle est resté pertinent grâce à un positionnement produit axé sur les applications dans les édulcorants spécialisés. Le marché de la fructose cristalline est donc façonné par un mélange d'échelle, de contrôle des procédés et de soutien technique orienté client. Cela maintient des barrières élevées pour les petites entreprises qui peuvent distribuer des produits mais ne peuvent pas valider les performances dans les utilisations alimentaires, de compléments et pharmaceutiques.
Les récentes initiatives stratégiques montrent comment les entreprises leaders protègent leur position sur le marché de la fructose cristalline grâce à des investissements dans les usines et à l'expansion des applications. ADM a investi 26 millions USD à Erlanger en janvier 2026 pour renforcer les capacités de reformulation, et a également annoncé 103 millions USD de modernisation à Decatur en 2026, reliant le développement orienté client à l'infrastructure de transformation de base. Le partenariat d'Ingredion en mai 2026 avec Sanstar montre une autre voie, qui consiste à construire un accès plus étroit à la demande pharmaceutique et alimentaire spécialisée en Inde. Galam s'est différencié en associant la fructose cristalline dérivée du sucre de betterave à un positionnement à étiquette propre et à une documentation telle que le renouvellement du Non-GMO Project.
Les espaces blancs sur le marché de la fructose cristalline restent les plus importants dans l'approvisionnement non-OGM haut de gamme, la production de qualité pharmaceutique en Asie-Pacifique, et les systèmes co-formulés qui combinent l'édulcoration avec une fonctionnalité digestive ou de masquage. Le mix produit de Galam montre comment les fournisseurs peuvent créer une position plus solide en liant la fructose cristalline à des systèmes de formulation plus larges plutôt que de la vendre uniquement comme édulcorant autonome. Les producteurs chinois tels que Xiwang ont une forte échelle dans la production de qualité alimentaire, mais un accès plus large aux canaux d'exportation réglementés dépend encore de la validation, de la documentation et de la cohérence des produits. Le travail de Roquette avec Bonumose sur le tagatose montre également que certains acteurs leaders se préparent à un avenir où des monosaccharides adjacents concurrencent plus directement le marché de la fructose cristalline dans certaines applications.
Leaders du secteur de la fructose cristalline
-
Archer Daniels Midland Company
-
Tate & Lyle Plc
-
Ingredion Incorporated
-
Cargill, Incorporated
-
Galam Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Fructose Cristallin
- Archer Daniels Midland Company
- Tate & Lyle PLC
- Cargill, Incorporated
- Ingredion Incorporated
- Galam Ltd.
- Danisco A/S
- Foodchem International Corporation
- Farbest Brands
- Hebei Huaxu Pharmaceutical Co., Ltd.
- Shandong Xiwang Sugar Industry Co., Ltd.
- COFCO Rongshi Biotechnology Co., Ltd.
- Roquette Frères
- Tereos S.A.
- Agrana Beteiligungs-AG
- Japan Corn Starch Co., Ltd.
- Sam-Yang Corporation
- Bell Chem Corp.
- Hugestone Enterprise Co. Ltd.
- Anhui Elite Industrial Co., Ltd.
- Cika Food Ingredients Co. Ltd.
Recent Industry Developments in Marché du Fructose Cristallin
- Mai 2026 : Ingredion Incorporated a annoncé une coentreprise avec Sanstar Limited, le principal fabricant indien de produits spécialisés à base de maïs, ainsi qu'un investissement en capital de 9 %. L'accord prévoit la construction d'une usine d'ingrédients pharmaceutiques et alimentaires spécialisés sur un site vierge en Inde, combinant l'infrastructure locale de transformation du maïs de Sanstar avec l'expertise mondiale en formulation d'Ingredion pour servir les marchés des excipients pharmaceutiques et des aliments à étiquette propre.
- Mars 2026 : ADM a annoncé un investissement de 103 millions USD pour moderniser son complexe phare de transformation du maïs à Decatur, dans l'Illinois, l'un des plus grands broyeurs humides de maïs au monde, créant 50 nouveaux emplois à temps plein et en maintenant plus de 1 000, soutenu par le programme de développement économique EDGE de l'Illinois. L'investissement renforce la position de l'installation en tant que pilier de l'approvisionnement en édulcorants amylacés pour les marchés nord-américains et d'exportation.
Périmètre du rapport mondial sur le marché de la fructose cristalline
Aperçu de la segmentation
| Hydrolyse de l'amidon |
| Hydrolyse du saccharose |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Compléments alimentaires |
| Soins personnels et cosmétiques |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Source | Hydrolyse de l'amidon | |
| Hydrolyse du saccharose | ||
| Application | Alimentation et boissons | |
| Produits pharmaceutiques | ||
| Compléments alimentaires | ||
| Soins personnels et cosmétiques | ||
| Autres applications | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la fructose cristalline ?
Le marché était évalué à 0,87 milliard USD en 2025 et progresse vers 0,91 milliard USD en 2026, avec une trajectoire vers 1,16 milliard USD d'ici 2031 à un TCAC de 5,24 %.
Qu'est-ce qui stimule la demande de fructose cristalline dans l'alimentation et les boissons ?
L'alimentation et les boissons détenaient 62,41 % des revenus en 2025, et la demande est soutenue par les programmes de réduction du sucre, les performances dans les boissons froides et les avantages fonctionnels tels que l'humectance et le brunissement.
Pourquoi les produits pharmaceutiques constituent-ils l'application à la croissance la plus rapide pour la fructose cristalline ?
Les produits pharmaceutiques devraient croître à un CAGR de 6,68 % jusqu'en 2031 car des excipients de haute pureté sont nécessaires pour les produits oraux pédiatriques, les formulations génériques et les utilisations réglementées pilotées par les spécifications.
Pourquoi l'Europe croît-elle plus vite que les autres régions ?
L'Europe devrait se développer à un CAGR de 6,57 % jusqu'en 2031 car le positionnement naturel, non-OGM et à teneur réduite en sucre correspond à la fois à la demande des consommateurs et aux règles relatives aux allégations sur les étiquettes.