
Taille et Part du Marché du Courrier, de l'Express et du Colis (CEP)
Analyse du Marché du Courrier, de l'Express et du Colis (CEP) par Mordor Intelligence
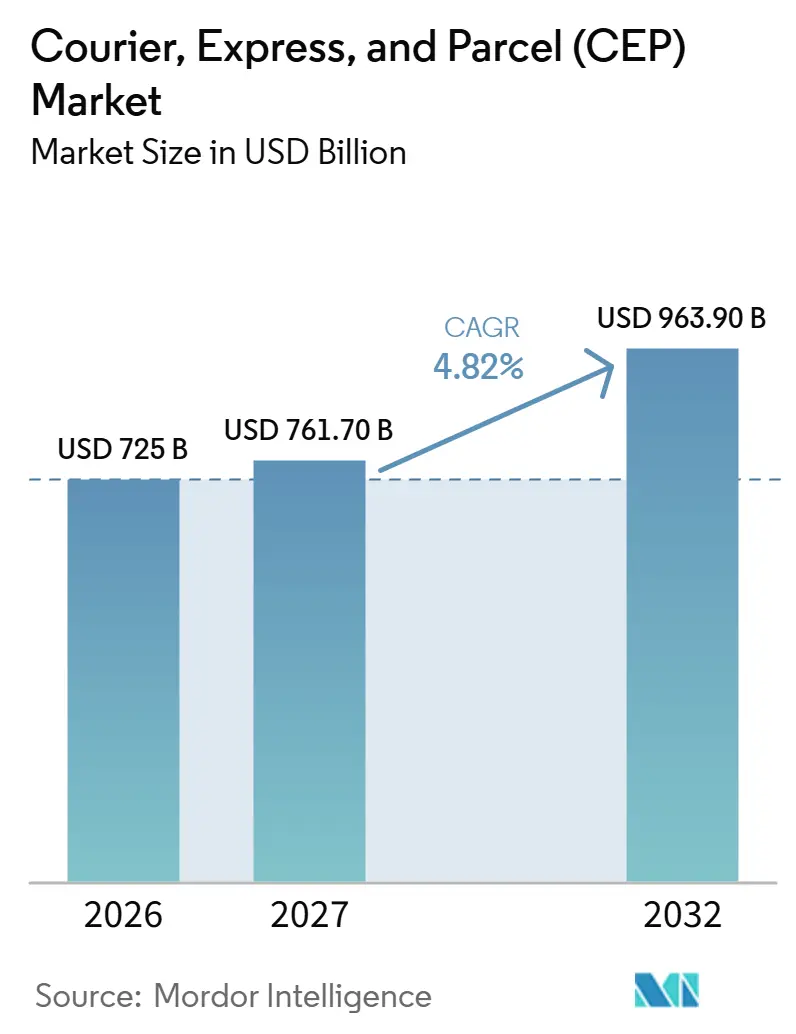
La taille du marché du courrier, de l'express et du colis (CEP) est estimée à 725 milliards USD en 2026 et devrait atteindre 761,7 milliards USD en 2027, pour atteindre 963,9 milliards USD d'ici 2032, avec un CAGR de 4,82 % de 2027 à 2032.
La hausse des coûts de main-d'œuvre exerce une pression sur les opérateurs de colis au service des marchands de commerce électronique, même si les achats en ligne créent une demande de livraison payante aux consommateurs. Les actions militaires au Moyen-Orient en février 2026 et la fermeture de facto qui s'en est suivie du détroit d'Ormuz ont ajouté une pression sur les coûts de carburant. Les mesures d'urgence commerciales américaines ont suspendu le traitement de minimis à partir de juillet 2025, et un décret exécutif a prolongé cette suspension en février 2026, maintenant les importations concernées soumises aux droits de douane. Les transporteurs peuvent répondre en associant le tri automatisé à une récupération des coûts reflétant l'exposition au carburant et les droits applicables à chaque service. Les expéditions supplémentaires créent une opportunité de revenus, mais les options de livraison doivent couvrir leurs coûts de service pour que cette demande se traduise en bénéfices.
Principaux enseignements du rapport
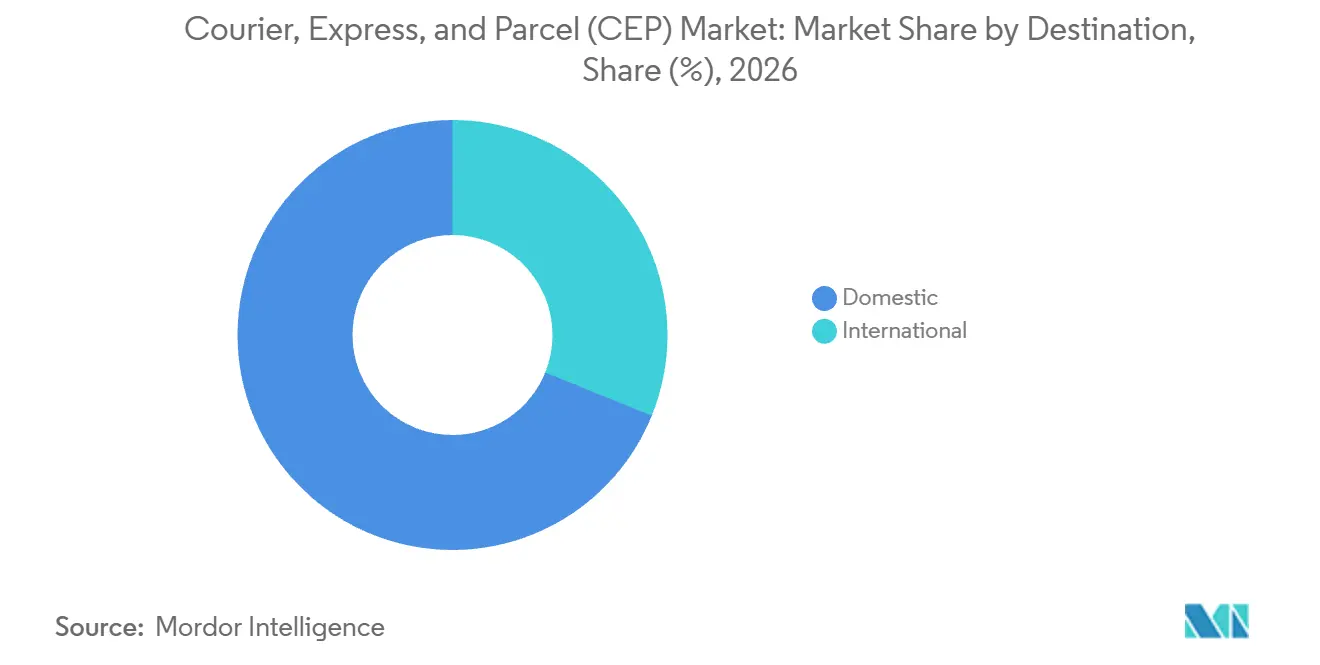
- Par destination, les services nationaux détenaient une part de marché du courrier, de l'express et du colis (CEP) de 68,88 % en 2026, tandis que les services internationaux devraient connaître la croissance la plus rapide avec un CAGR de 5,14 % de 2027 à 2032.
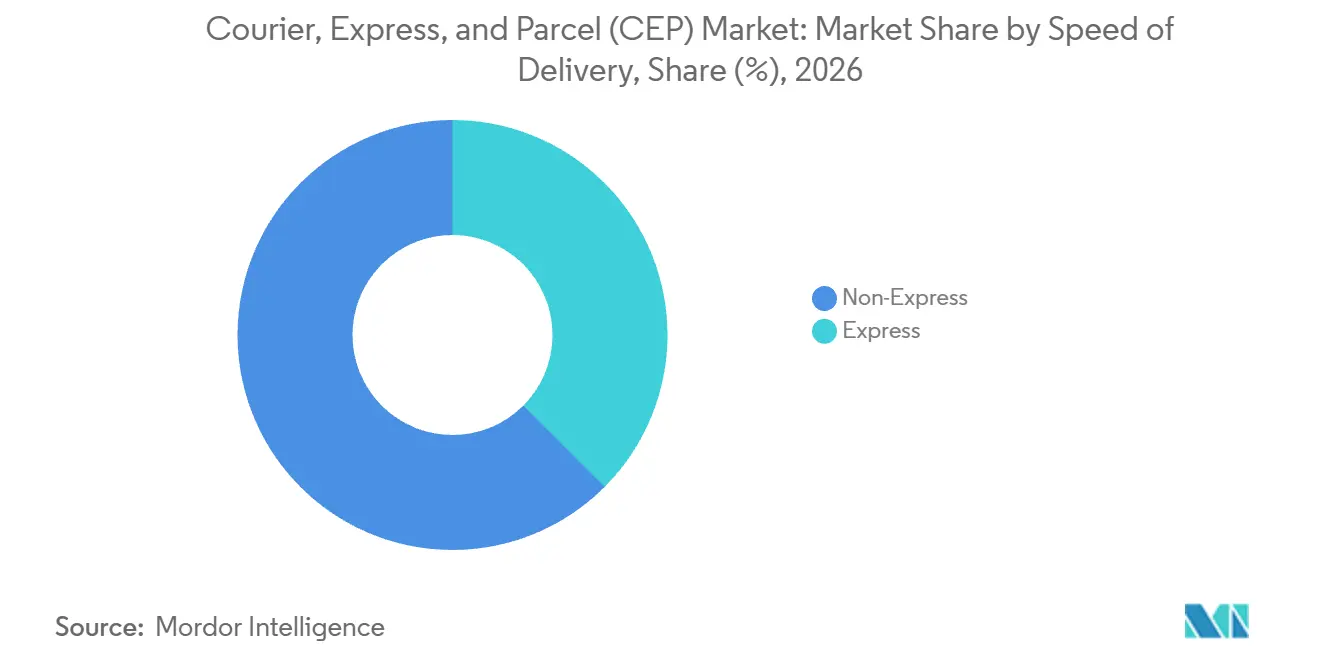
- La vitesse de livraison était dominée par les services non-express, avec une part de 62,51 % de la taille du marché du courrier, de l'express et du colis (CEP) en 2026, tandis que l'express est le segment à la croissance la plus rapide avec un CAGR de 5,68 % de 2027 à 2032.
- Pour les modèles d'expédition, le commerce interentreprises à consommateur (B2C) représentait 48,11 % des dépenses en 2026, tandis que le commerce consommateur à consommateur (C2C) devrait connaître la croissance la plus rapide avec un CAGR de 5,3 % de 2027 à 2032.
- Le poids d'expédition était dominé par les envois légers, avec 61,25 % des dépenses en 2026, et les envois de poids moyen devraient se développer le plus rapidement avec un CAGR de 6,4 % de 2027 à 2032.
- Pour le mode de transport, la route détenait 48,05 % des dépenses en 2026, avec le transport aérien prévu comme le plus rapide en croissance avec un CAGR de 5,3 % de 2027 à 2032.
- Les secteurs d'activité des utilisateurs finaux étaient dominés par le commerce électronique, à 37,23 % des dépenses en 2026, tandis que la santé devrait connaître la croissance la plus rapide avec un CAGR de 5,45 % de 2027 à 2032.
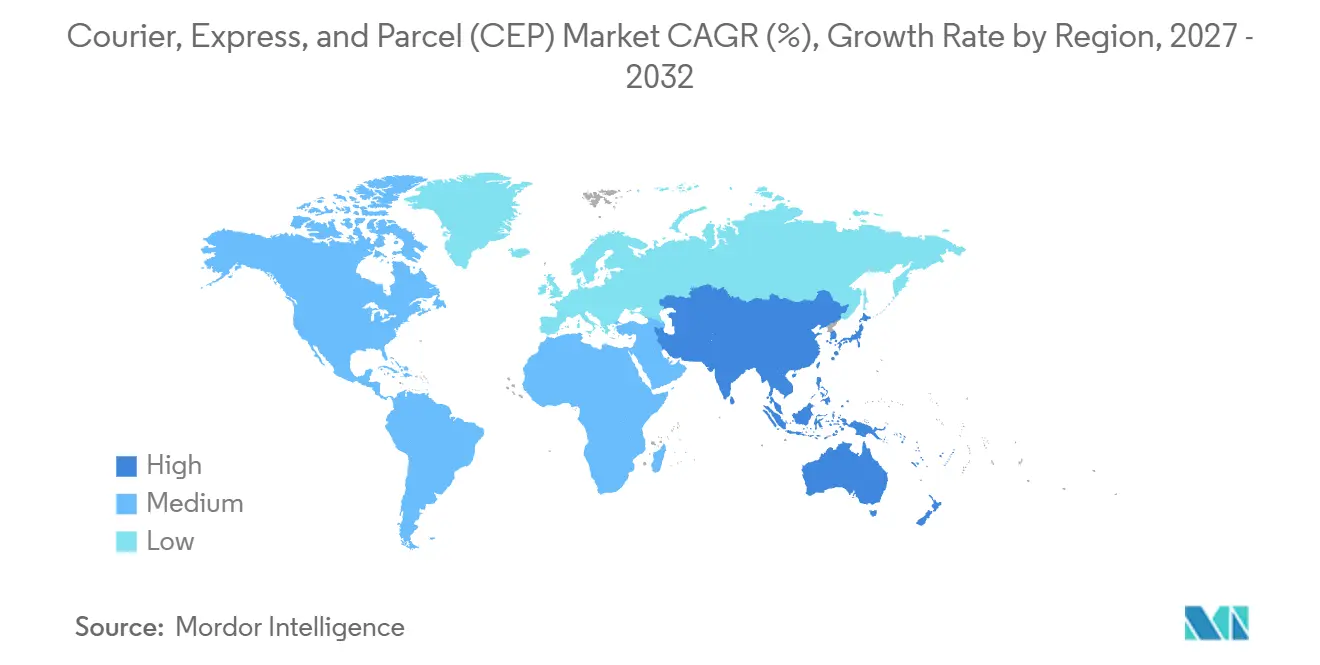
- Géographiquement, l'Amérique du Nord détenait 36,12 % des dépenses en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,45 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion des Volumes de Colis B2C issus du Commerce Électronique | +2.8% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Attentes en matière de Livraison le Jour Même et à la Demande | +1.7% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Libéralisation du Commerce Transfrontalier et des Seuils de Minimis | +0.5% | République Fédérale du Nigéria | Moyen terme (2-4 ans) |
| Adoption de l'Automatisation et de l'IoT dans les Centres de Tri | +1.6% | États-Unis d'Amérique et Türkiye | Moyen terme (2 à 4 ans) |
| Réseaux de Livraison par Crowdsourcing et Économie des Petits Boulots | +0.3% | Tokyo, Osaka et autres préfectures japonaises | Court terme (≤ 2 ans) |
| Mandats des Conseils Municipaux en matière de Centres de Consolidation Urbaine | +0.1% | Ville de Londres | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volumes explosifs de colis B2C du commerce électronique
Les commandes en ligne des consommateurs créent une demande de livraison lorsque les marchands doivent acheminer les achats à leurs acheteurs. En 2025, le commerce de détail en ligne et les achats transfrontaliers ont augmenté les flux de colis pour les opérateurs postaux du monde entier, selon la Corporation Postale Internationale. Evri a enregistré des volumes record de colis de détail à consommateur pour les 52 semaines se terminant le 1er mars 2025. Le transporteur a livré plus de 807 millions de colis au total sur ces 52 semaines, en hausse de 11 % par rapport à 2023-24. Evri a attribué son record de vente au détail à consommateur à son pic le plus fort, à la croissance dans toutes les divisions et aux nouveaux clients gagnés. Pour les opérateurs postaux, la croissance du commerce électronique élargit donc le travail disponible tout en exposant cette croissance à la concurrence d'un transporteur dédié qui gagne de nouveaux clients.
Attentes en matière de livraison le jour même et à la demande
La livraison le jour même a un objectif commercial plus clair lorsque la rapidité du service correspond au type de commande passée. L'enquête 2026 d'AlixPartners a révélé que la moitié des consommateurs américains souhaitent une livraison le jour même pour les produits alimentaires et les épiceries périssables. Un détaillant répondant à cette préférence peut faire du délai de livraison une partie de l'offre produit que le client choisit. Pour les opérateurs de colis, l'opportunité dépend de l'acceptation des commandes uniquement là où la collecte et la livraison peuvent s'inscrire dans la journée promise. Les répondants attendraient 2 à 3 jours pour les produits non périssables comme les vêtements et l'ameublement, faisant des produits alimentaires et périssables une cible plus claire pour la livraison payante le jour même que les marchandises générales.
Libéralisation du Commerce Transfrontalier et des Seuils de Minimis
Des frais frontaliers réduits peuvent rendre les petites commandes importées occasionnelles plus viables commercialement pour la livraison de colis. Le Conseil du Service des Douanes du Nigéria a fixé une exemption de droits et taxes de minimis de 300 USD pour les envois express de faible valeur éligibles, en vigueur à partir du 8 septembre 2025.[1] L'exemption est limitée à 4 importations annuelles et exclut les marchandises prohibées ou restreintes. Cela donne aux acheteurs éligibles une raison d'envisager des achats transfrontaliers directs lorsque les droits de douane dépasseraient autrement la valeur d'une petite commande. Pour les transporteurs, l'opportunité réside donc dans la conversion des achats occasionnels éligibles en livraisons payantes plutôt que de supposer un trafic répété illimité. La limite de fréquence rend les vérifications d'éligibilité essentielles pour capter cette demande sans promettre aux acheteurs un allègement qu'ils ne peuvent pas recevoir.
Automatisation et adoption de l'IoT dans les centres de tri
Le tri automatisé offre aux opérateurs de colis une capacité de traitement supplémentaire pour répondre à la demande de livraison. En 2025, le Service Postal des États-Unis a introduit un trieur automatisé de colis dans son hub de Dallas, capable de traiter jusqu'à 70 000 colis par heure et 1,5 million par jour. FedEx a inauguré en septembre 2025 une installation de transit aérien à Istanbul avec une capacité de tri automatisé allant jusqu'à 7 000 colis par heure, soit 3 fois sa capacité de tri précédente. Ces déploiements étendent ce mécanisme à un hub de transfert régional et à une passerelle internationale. Pour les expéditeurs, une capacité de tri supplémentaire peut rendre l'acceptation d'expéditions concentrées plus faisable lorsque le transport en aval dispose d'une capacité correspondante. Le retour sur un trieur plus rapide dépend de la vente de créneaux d'expédition que le transport en aval peut prendre en charge, faisant de la coordination des départs une partie intégrante de la proposition de croissance.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Volatilité des Prix du Carburant et Hausse des Surcharges | -0.9% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Pénuries Aiguës de Main-d'œuvre et Inflation Salariale dans le dernier kilomètre | -0.8% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Retards Réglementaires sur la Livraison Commerciale par UAV/Drone | -0.3% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Restrictions de Zonage sur les Centres de Micro-Fulfillment à Proximité des Centres-Villes | -0.2% | New York City | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Carburant et Hausse des Surcharges
À la suite des actions militaires au Moyen-Orient le 28 février 2026 et de la fermeture de facto du détroit d'Ormuz qui s'en est suivie, les prix du pétrole ont augmenté de manière significative au premier trimestre. DHL Group a signalé des dépenses matérielles plus élevées au premier semestre 2026, principalement en raison de l'augmentation des coûts de transport et des coûts de carburant pour avions dans sa division Express. Pour les opérateurs express, cela expose le coût du transport de colis à un choc de prix extérieur au contrat de livraison. UPS a déclaré environ 575 millions USD de revenus supplémentaires liés aux surcharges carburant au deuxième trimestre 2026, principalement en raison des augmentations des coûts de carburant et des taux de surcharge liés au conflit, partiellement compensées par une baisse des volumes. Les réajustements hebdomadaires des surcharges sur les services aériens et terrestres domestiques d'UPS laissent une exposition entre une variation du prix du carburant et le prochain ajustement.
Pénuries Aiguës de Main-d'œuvre et Inflation Salariale dans le dernier kilomètre
Des coûts de rémunération plus élevés peuvent limiter la capacité d'un opérateur de colis à remporter des livraisons supplémentaires grâce à des prix plus bas. En 2025, les coûts directs de main-d'œuvre consolidés d'UPS ont augmenté de 410 millions USD, dont 567 millions USD de coûts supplémentaires liés à l'ancienneté accrue et à la croissance des taux de salaire contractuels pour sa main-d'œuvre syndiquée américaine. Pour les contrats de livraison exposés à cette base de coûts, le volume supplémentaire doit générer suffisamment de revenus pour couvrir les besoins en main-d'œuvre associés. Un prix de livraison cité plus bas peut donc devenir moins attractif pour le fournisseur même lorsqu'il apporte des expéditions supplémentaires. Cette pression réduit la marge de manœuvre pour les concessions tarifaires et peut laisser les expéditeurs face à un coût plus élevé pour obtenir le même service de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Destination :
Échelle Nationale et Exigences de Transport InternationalLe national représentait une part de 68,88 % de la taille du marché du courrier, de l'express et du colis (CEP) en 2026. En Chine, les livraisons express interurbaines représentaient 90 % du volume de livraison express en 2025, en hausse de 1,1 point de pourcentage par rapport à 2024. La composition chinoise fait des liaisons entre villes un élément central de la conception des services nationaux, même lorsque le contact final avec le client est une livraison locale. Un transporteur peut utiliser cette structure pour connecter les expéditions sortantes des marchands à la distribution en ville de destination via une seule offre de livraison nationale. La couverture urbaine devient plus utile commercialement lorsqu'elle se connecte aux flux interurbains qui dominent cette base d'expéditions mesurée.
L'international est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,14 % de 2027 à 2032. Le poids d'expédition des envois à délai défini international (TDI) de DHL Express atteignait en moyenne 8,4 millions de kilogrammes par jour dans le monde au premier semestre 2026, en hausse de 3,7 % par rapport au premier semestre 2025. Cela rend la capacité de transport, ainsi que la promesse de livraison, commercialement pertinente pour la sélection d'un transporteur transfrontalier. Un opérateur accueillant un poids d'expédition agrégé plus important a besoin d'espace de transport ainsi que de créneaux de manutention suffisants pour les envois. Un contrat tarifé uniquement sur le nombre d'expéditions peut sous-estimer le poids, et l'espace de transport et de manutention qu'il occupe, que le transporteur doit prendre en charge.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par Vitesse de Livraison :
Fenêtres Standard et Engagements à Délai DéfiniLe non-express représentait une part de marché du courrier, de l'express et du colis (CEP) de 62,51 % en 2026. USPS Ground Advantage a transporté 2,17 milliards de colis au cours des 9 mois se terminant le 30 juin 2025, en hausse de 25,7 % d'une année sur l'autre. Le service avait des normes de livraison de 2 à 5 jours pour les colis jusqu'à 70 livres. Cette fenêtre offre aux expéditeurs éligibles un moyen d'acheter une portée de livraison tout en acceptant un calendrier moins compressé et donne aux opérateurs la possibilité d'organiser des mouvements planifiés.
L'express est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,68 % de 2027 à 2032. DHL Express a transporté environ 248 millions d'envois TDI dans le monde en 2025. Cette large base de services à délai défini offre aux opérateurs une plateforme sur laquelle vendre des engagements d'arrivée spécifiés aux expéditeurs. Pour développer la demande payante, un réseau express doit aligner le délai de livraison promis avec la capacité de transport et de manutention disponible sur chaque route. La vente d'une arrivée plus précoce engage la capacité à chaque point de transfert, de sorte qu'une promesse plus stricte crée une obligation opérationnelle au-delà d'un mouvement plus rapide sur un seul tronçon.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par Modèle :
Expéditions des Marchands et Livraison Liée à la ReventeLe commerce interentreprises à consommateur (B2C) était le segment le plus important, représentant 48,11 % des dépenses en 2026. Les volumes B2C de Geopost ont augmenté de 9 % en 2025 par rapport à 2024. Une relation avec un marchand peut donner accès à des expéditions répétées destinées à de nombreuses adresses de livraison de consommateurs distinctes dans l'empreinte commerciale du marchand. L'interface de compte peut organiser le flux de l'expéditeur, tandis que l'exécution de la livraison doit s'adapter aux destinataires individuels atteints par ces commandes. Un contrat marchand peut concentrer les revenus tout en répartissant le travail d'exécution sur les adresses de livraison, faisant de la taille du compte un guide incomplet des obligations qu'il crée.
Le commerce consommateur à consommateur (C2C) est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,3 % de 2027 à 2032. En 2025, Vinted Go, le transporteur interne de Vinted, a été lancé en Espagne et au Portugal et a ouvert un centre de tri français pour soutenir la croissance des volumes de colis. Un transporteur de revente intégré peut connecter les transactions de la place de marché à l'infrastructure d'expédition, créant un itinéraire direct d'une vente conclue à une livraison payante. La demande interentreprises (B2B) a une exposition différente, le volume de colis B2B américain d'UPS ayant diminué de 2,8 % en 2025, principalement en raison d'une demande plus faible dans le commerce de détail et la fabrication. L'intégration à la place de marché donne aux transporteurs de revente accès aux transactions, tandis que le résultat d'UPS montre comment la faiblesse du secteur des entreprises peut réduire les expéditions disponibles pour les réseaux commerciaux.
Par Poids d'Expédition :
Concentration des Petits Colis et Capacité pour les Colis Plus LourdsLes envois légers étaient le segment le plus important, représentant 61,25 % des dépenses en 2026. Dans l'échantillon de 26 opérateurs de colis de la CNMC en Espagne, les colis pesant jusqu'à 2 kilogrammes représentaient 66,4 % des livraisons de colis en 2025. Cette concentration place l'économie de manutention des petits colis au cœur de la position commerciale du leader. Lorsque de nombreux colis partagent un plafond de poids faible, les fournisseurs peuvent organiser un flux physique plus répétable autour de ce profil de colis délimité.
Les envois de poids moyen sont le segment à la croissance la plus rapide, avec un CAGR projeté de 6,4 % de 2027 à 2032. En juin 2026, Poste Italiane a indiqué que son nouveau réseau de messagerie était mis en œuvre à environ 60 % et conçu pour livrer des colis jusqu'à 10 kilogrammes. La conception couvrait des colis plus grands que ceux de son réseau de livraison postal traditionnel. Pour les opérateurs qui cherchent à capter le trafic de poids moyen, une telle conception de réseau fait de la capacité à accueillir des colis plus grands une proposition de service distincte. Cette approche par étapes fait dépendre la valeur commerciale de la capacité pour les colis plus grands de la couverture disponible lorsqu'un expéditeur passe une commande.
Par Mode de Transport :
Débit Terrestre et Investissement Spécifique aux RoutesLa route était le segment le plus important, représentant 48,05 % des dépenses en 2026. L'opération de colis domestiques américains d'UPS atteignait en moyenne 15,12 millions de colis Ground par jour ouvrable en 2025. Ce débit illustre comment un grand service terrestre peut fournir une charge de travail substantielle pour un réseau de livraison routière. Pour les expéditeurs, la pertinence du mode réside dans la connexion des points de collecte et de livraison via une capacité pouvant être organisée autour de routes établies. Le volume Ground d'UPS était inférieur de 8,1 % à sa moyenne 2024 de 16,45 millions de colis par jour ouvrable, nuançant cette échelle substantielle du réseau routier par une contraction de la charge de travail propre au transporteur.
Le transport aérien est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,3 % de 2027 à 2032. DHL Group a reçu les 6 derniers avions Boeing B777 pour la modernisation de sa flotte intercontinentale en 2025. La modernisation de la flotte soutient une proposition de service intercontinental, le retour commercial dépendant de la façon dont les avions servent le trafic réservé. D'autres modes de transport ajoutent des options spécifiques aux corridors, notamment le lancement en 2025 par Hexafret, filiale de Rail Logistics Europe, d'un tronçon ferroviaire TGV transportant des colis Amazon entre Lyon et Paris. Le renouvellement de la flotte intercontinentale et un seul corridor ferroviaire domestique servent des bases de trafic différentes, de sorte que la route vendue détermine quel investissement de transport peut soutenir une offre de colis.
Par Secteur d'Activité des Utilisateurs Finaux :
Expéditions du Commerce de Détail en Ligne et Spécialisation dans la SantéLe commerce électronique était le segment le plus important, représentant 37,23 % des dépenses en 2026. Les ventes au détail en ligne de biens physiques en Chine ont augmenté de 5,2 % en 2025 et représentaient 26,1 % du total des ventes au détail de biens de consommation. La recherche de printemps 2026 de PostNord a révélé que plus de 80 % des consommateurs suédois considéraient le choix du mode de livraison et du point de retrait comme important lors du choix de l'endroit où faire leurs achats en ligne. Pour les marchands au service de ces acheteurs, un accord avec un transporteur qui préserve les choix de livraison peut renforcer l'offre au moment du paiement avant qu'un colis ne soit expédié.
La santé est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,45 % de 2027 à 2032. DHL Group a acquis la totalité des actions de SDS Holdings Inc., basée aux États-Unis, le 1er novembre 2025, élargissant la capacité logistique médicale et de santé de DHL Supply Chain aux États-Unis. L'opération montre un prestataire qui développe ses capacités dans le domaine de la santé par la propriété d'un spécialiste du transport. Un tel investissement peut soutenir les acheteurs qui recherchent un opérateur disposant de capacités dans le domaine de la santé au-delà d'un réseau de colis général. La propriété peut intégrer le transport médical spécialisé dans une relation fournisseur plus large, offrant aux expéditeurs du secteur de la santé une alternative à la coordination de prestataires séparés pour des besoins de livraison étroitement liés.
Analyse géographique
Marché du Courrier, de l'Express et du Colis (CEP) en Amérique du Nord
L'Amérique du Nord détenait une part de 36,12 % de la taille du marché du courrier, de l'express et du colis (CEP) en 2026. Les expéditions annuelles de colis aux États-Unis ont atteint 23,1 milliards en 2025, en hausse de 3,3 % par rapport à 2024. Pitney Bowes identifie les transporteurs régionaux américains, notamment OnTrac, GLS, LSO et Spee-Dee, comme ciblant les couloirs métropolitains denses, utilisant des opérations terrestres et une expertise régionale pour offrir des coûts inférieurs à ceux d'UPS et de FedEx. Les expéditeurs peuvent allouer le trafic métropolitain dense à des spécialistes régionaux tout en conservant une couverture de transporteur plus large pour les destinations en dehors de ces couloirs.
Marché du Courrier, de l'Express et du Colis (CEP) en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 6,45 % de 2027 à 2032. Le volume de livraison express en Chine a augmenté de 13,6 % en 2025. En mars 2026, le Département des Postes de l'Inde a signalé des Centres de Livraison Nodaux mécanisés pour les colis du dernier kilomètre et des partenariats avec Amazon, Shiprocket, Decathlon et ONDC. La connexion des partenaires de la place de marché à des installations de livraison dédiées offre aux marchands participants un itinéraire des commandes numériques à un canal d'expédition de colis organisé. Pour les marchands utilisant ces partenariats, la connexion postale peut réduire la nécessité d'assembler des liens séparés entre la plateforme de vente et les installations du dernier kilomètre.
L'Europe offre un canal hors domicile distinct, les volumes européens de Geopost via ce canal ayant augmenté de 31 % en 2025. L'opérateur Moyen-Orient et Afrique Aramex a signalé une croissance des Express Domestiques à l'échelle du groupe au T2 2026 et 46 % des revenus du groupe au T1 2026 dans toutes les lignes d'activité provenant du GCC et du sous-continent indien combinés. En Amérique du Sud, Correios et AliExpress ont renouvelé leur contrat en septembre 2026 pour livrer les commandes de la plateforme aux consommateurs au Brésil.[2] Dans le reste du monde, le Service National de Courrier des Îles Caïmans gère le courrier national et international, y compris les colis et le Service de Courrier Express, via 3 centres internationaux de traitement du courrier et 13 bureaux de livraison et de dépôt. Deux de ces centres sont sur Grand Cayman et un est sur Cayman Brac, de sorte que le service national de courrier gère les colis entrants pour la livraison locale et les expéditions internationales sortantes en ces 3 points.
Cadre Réglementaire et Perspectives
La comparaison couvre certaines juridictions du point de vue d'un opérateur de colis établi assurant la livraison nationale et l'acceptation transfrontalière. Aux États-Unis, un décret exécutif de février 2026 a prolongé la suspension de la franchise de minimis en franchise de droits pour les envois en dehors des exceptions légales prévues à l'article 50 U.S.C. 1702(b). Pour les importations postales concernées, le transporteur ou un substitut qualifié approuvé par le CBP collecte et reverse les droits.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | U.S. Customs and Border Protection (CBP) | Bundesnetzagentur | Bureau d'État des Postes et départements d'administration postale | Receita Federal | Independent Communications Authority of South Africa (ICASA) |
| Instruments clés ou orientation | Suspension de minimis ; transition programmée vers les entrées postales | Autorisation provisoire pour les demandeurs inscrits acceptés | GB 45186-2024 obligatoire, en vigueur le 1er juillet 2026 | Autorisation spécifique à chaque installation pour le dédouanement des envois aériens internationaux | Règles de transport postal 2025 pour les transporteurs agréés ou enregistrés |
| Effet commercial | À partir du 20 janvier 2027, les importations postales soumises aux droits des articles 201, 232 ou 301 ou relevant de la juridiction d'un organisme gouvernemental partenaire nécessitent un dépôt électronique informel de type 13 ou une entrée formelle | Dans l'attente d'une décision finale, les demandeurs acceptés peuvent opérer provisoirement au plus tard le 31 mars 2027 | Les opérateurs doivent respecter les contrôles d'ajustement des cartons, de couches dépendantes des articles et de ruban d'étanchéité | Autorisation pour chaque installation sous douane dédouanant des envois aériens internationaux | Remboursement à l'expéditeur en cas de non-respect des délais de livraison express, sauf cas de force majeure ou faute de l'expéditeur |
| Attractivité actuelle de la politique | Faible | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
La transition de dépôt américaine du 20 janvier 2027 ajoute des exigences pour les flux postaux concernés, tandis que les contrôles d'emballage opérationnels de la Chine et la révision recommandée de la norme de sac en cours d'examen soutiennent la continuité de la conformité contraignante. Depuis le 19 août 2026, les prestataires allemands non enregistrés concernés ne peuvent opérer provisoirement qu'avec l'acceptation de la demande auprès de la Bundesnetzagentur pour traitement ultérieur, dans l'attente d'une décision finale et au plus tard le 31 mars 2027. La Receita Federal exige une autorisation de messagerie pour chaque installation sous douane dédouanant des envois aériens internationaux et, le 14 octobre 2026, a inscrit DHL Express (Brazil) Ltda. à Galeão comme autorisée jusqu'au 31 juillet 2028. La remise conditionnelle en cas de retard express en Afrique du Sud maintient l'exposition commerciale liée au calendrier promis, avec des exceptions pour force majeure et faute de l'expéditeur limitant cette obligation.
Étapes de la Chaîne de Valeur
La comparaison suit la collecte, le tri, le transport principal et la livraison finale comme composantes connectées d'un service de colis payant. En 2025, PostNL a collecté, trié et livré des colis et du courrier aux Pays-Bas via des opérations impliquant des employés et des partenaires de livraison. Les transporteurs intégrés peuvent capter les frais de livraison de bout en bout, tandis que la contribution aux bénéfices de chaque étape dépend de l'efficacité avec laquelle l'étape suivante reçoit l'envoi.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Collecter et accepter les envois | Opérateurs de collecte intégrés tels que PostNL | Frais de livraison attachés aux envois acceptés | Décalage entre le moment de la collecte et l'entrée dans le hub | Aligner les délais de collecte avec l'entrée disponible dans le hub |
| Trier et préparer les expéditions | Opérateurs de tri intégrés tels que PostNL et FedEx | Contribution du tri aux bénéfices du service de livraison intégré | Arrivées concentrées dépassant la fenêtre de traitement | Échelonner les entrées et coordonner les fenêtres de tri avec les départs |
| Transférer entre les points du réseau | Opérateurs de transport principal intégrés tels que FedEx | Contribution du transport aux bénéfices du service de livraison intégré | Départs mal adaptés aux flux d'envois triés | Aligner les horaires de transport principal sur les volumes d'expédition disponibles |
| Effectuer la livraison locale | Opérateurs de livraison de colis tels que PostNL et FedEx | Revenus des services de livraison complétés | Routes de livraison acceptant plus de travail que leurs fenêtres de service ne le permettent | Aligner l'acceptation des routes sur les charges de travail de livraison réalisables |
| Source: Mordor Intelligence | ||||
Au 31 mai 2025, FedEx avait mis en œuvre l'optimisation Network 2.0 dans environ 290 sites aux États-Unis et au Canada.[3] Le plan combinait la consolidation des installations et équipements de tri, la réduction des routes de collecte et de livraison, et l'optimisation du transport principal. La charge d'intégration incombe au transporteur qui coordonne la refonte, car les modifications des routes de collecte peuvent modifier le travail présenté au tri et au transport principal. Le test commercial est le chemin de livraison entre les installations, où une capacité adéquate à chaque étape doit encore devenir un service qu'un expéditeur peut acheter.
Paysage concurrentiel
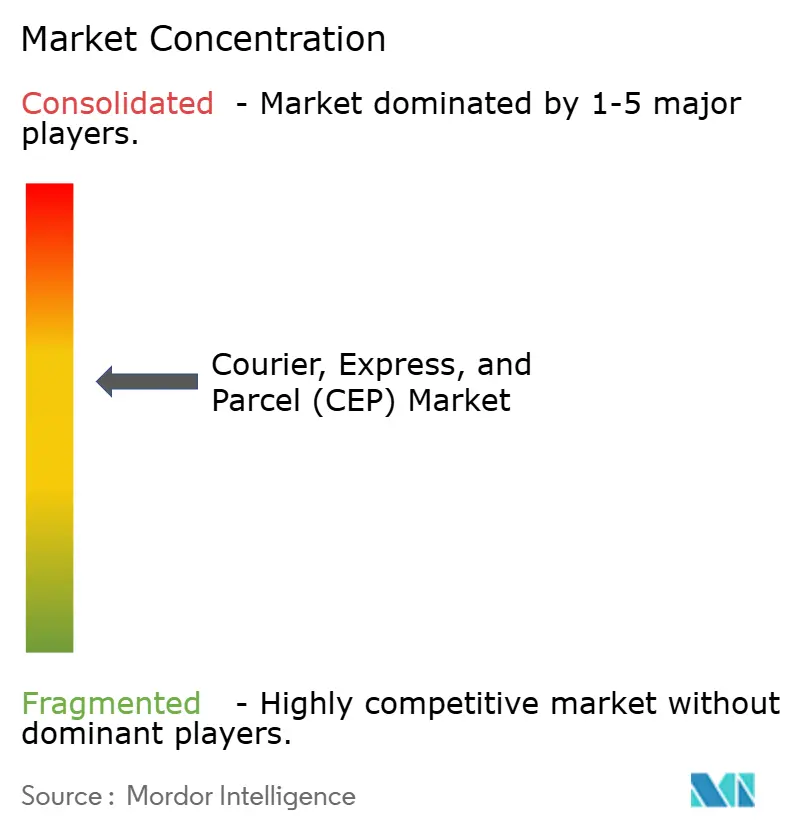
Le secteur est modérément concentré, avec de grands réseaux de livraison aux côtés d'opérateurs répondant à des besoins logistiques nationaux plus ciblés. Le groupe de tête comprend FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) et Allcargo Logistics. FedEx desservait plus de 220 pays et territoires et transportait environ 17 millions de colis par jour au cours de l'exercice 2025. L'activité logistique nationale d'Allcargo Logistics comprend la distribution express. Ces différentes empreintes opérationnelles font que la barrière pour les challengers est spécifique à la géographie vendue, les entrants ayant besoin d'une portée de livraison pouvant soutenir les contrats clients qu'ils ciblent.
Au premier semestre 2026, SF Holding a indiqué que les agents d'IA déployés dans ses opérations logistiques avaient commencé à générer des efficiences de coûts internes. Son approche déclarée cherchait à équilibrer les délais de transit, la qualité et le coût grâce à une gestion de bout en bout des opérations logistiques. Pour un acheteur de colis, cela transforme la technologie en une question de conception de service sur les combinaisons de délais, de qualité d'exécution et de prix qu'un opérateur peut maintenir sur un accord de livraison. Les challengers peuvent utiliser des offres de service étroitement spécifiées pour cibler des acheteurs sélectionnés, mais la barrière pertinente est de soutenir ces engagements à travers la chaîne opérationnelle qui achemine l'envoi jusqu'à son destinataire.
La direction concurrentielle est façonnée par la nécessité d'ajouter une capacité de livraison utile tout en protégeant les rendements sur le réseau. En 2025, Geopost a indiqué que la concurrence intense, les contraintes tarifaires et l'inflation des coûts soutenue pesaient sur la rentabilité. La société a augmenté ses investissements internes dans la capacité de tri, l'informatique, les casiers et l'infrastructure de transition de flotte pour soutenir l'efficacité et la croissance à long terme. Sous ces pressions, l'expansion doit améliorer l'économie des services de livraison spécifiés, créant un seuil plus élevé pour les investissements qui étendent la couverture sans renforcer la capacité bénéficiaire du réseau.
Leaders du Secteur du Courrier, de l'Express et du Colis (CEP)
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
-
SF Holding (SF Express)
-
La Poste Group (Geopost)
-
Allcargo Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Courrier, de l'Express et du Colis (CEP) Entreprises couvertes dans ce rapport
- Allcargo Logistics
- Aramex
- Australia Post
- Blue Dart Express, Ltd.
- Cainiao Network Technology Co., Ltd.
- Canada Post (including Purolator, Inc.)
- CJ Logistics Corporation
- Correios de Portugal S.A. (CTT)
- DHL Express
- DSV A/S
- FedEx
- International Distribution Services Limited
- Japan Post Holdings Co., Ltd.
- JD Logistics, Inc.
- Korea Post
- La Poste Group (Geopost)
- Österreichische Post AG
- Otto Group
- Pos Indonesia
- Poste Italiane
- Posten Bring AS (Bring)
- PostNL
- Seino Holdings Co., Ltd.
- SF Holding (SF Express)
- Singapore Post, Ltd.
- TFI International, Inc.
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
- ZTO Express (Cayman) Inc.
Lire l’analyse des entreprises de courrier, express et colis (cep)
Opportunités Clés pour les Acteurs du Marché
Les opportunités du secteur public comprennent le transport spécialisé dans le domaine de la santé, tandis que le tableau compare la participation des messageries nationale, internationale et à double catégorie en Irlande. La Landesdirektion Sachsen a recherché un transport à température contrôlée d'échantillons pharmaceutiques dans un appel d'offres daté du 1er septembre 2026, avec des soumissions attendues avant le 13 novembre 2026. L'Office of Government Procurement irlandais a ouvert des catégories d'achat distinctes pour la messagerie et la livraison de colis nationale et internationale en avril 2026, avec des demandes électroniques de participation en anglais acceptées jusqu'au 31 octobre 2031. Pour les candidats irlandais, l'adéquation de la couverture du service à la catégorie appropriée importe davantage que le dépôt anticipé dans cette fenêtre de participation.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Routes de colis nationales du secteur public | Catégorie de participation nationale ouverte | Équipes d'expédition nationales du secteur public | Se qualifier pour la catégorie nationale et cibler les routes dans la couverture opérationnelle | Adéquation des routes demandées à la couverture de livraison réalisable | Opérateurs de colis nationaux |
| Connexions de messagerie internationale du secteur public | Catégorie de participation internationale ouverte | Expéditeurs internationaux du secteur public | Se qualifier pour les travaux internationaux et soumissionner pour les destinations que le réseau peut desservir | Coordination de la chaîne de livraison internationale | Opérateurs de messagerie internationale |
| Service du secteur public à double catégorie | Voies d'entrée nationales et internationales distinctes | Acheteurs publics recherchant les deux types de services | Se qualifier dans les deux catégories et coordonner l'interface de compte | Maintenir les deux empreintes de service dans le cadre d'exigences de catégorie distinctes | Transporteurs de messagerie et de colis intégrés |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'accès aux appels d'offres de livraison du secteur public où une capacité spécifique correspond à la demande de l'acheteur. Pour l'acheteur d'échantillons pharmaceutiques, la surveillance de la température est la distinction de service, donnant à un transporteur de santé équipé de manière appropriée un besoin défini contre lequel positionner son offre. L'obstacle opérationnel est de fournir cette surveillance dans le cadre du transport, plutôt que de s'appuyer uniquement sur la portée générale de livraison.
Développements industriels récents dans Marché du Courrier, de l'Express et du Colis (CEP)
- Oct 2026 : UPS a ouvert un hub de 30 000 mètres carrés à l'aéroport international de Clark aux Philippines le 15 octobre, avec une capacité de traitement allant jusqu'à 15 000 colis par heure.
- Mai 2026 : FedEx a annoncé un investissement de 46 millions EUR (54,1 millions USD) pour acquérir et développer une installation voisine à son hub routier de Duiven, aux Pays-Bas, au service des opérations de colis et de fret internationaux.
Marché du Courrier, de l'Express et du Colis (CEP) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché du courrier, de l'express et du colis (CEP) mesure les dépenses annuelles consacrées à la livraison payante et tracée de porte à porte de colis et de documents dans le monde entier. Il comprend les envois nationaux et transfrontaliers par route, air, rail, voie navigable et autres modes de transport, classés par vitesse, poids d'expédition, modèle d'expédition, secteur d'activité des utilisateurs finaux et géographie.
Exclusions du périmètre : Les services de fret, les services d'entreposage et d'exécution autonomes, et les services de courtage en douane autonomes sont exclus.
Aperçu de la Segmentation
- Par destination
- National
- International
- Par vitesse de livraison
- Express
- Non express
- Par modèle
- Entreprise à entreprise (B2B)
- Entreprise à consommateur (B2C)
- Consommateur à consommateur (C2C)
- Par poids d'expédition
- Envois lourds
- Envois légers
- Envois moyens
- Par mode de transport
- Aérien
- Routier
- Autres
- Par secteur d'utilisateur final
- Commerce électronique
- Services financiers (BFSI)
- Santé
- Fabrication
- Industrie primaire
- Commerce de gros et de détail (hors ligne)
- Autres
- Par région
- Asie-Pacifique
- Par pays
- Australie
- Chine
- Inde
- Indonésie
- Japon
- Malaisie
- Pakistan
- Philippines
- Thaïlande
- Vietnam
- Reste de l'Asie-Pacifique
- Par pays
- Europe
- Par pays
- Albanie
- Bulgarie
- Croatie
- République tchèque
- Danemark
- Estonie
- Finlande
- France
- Allemagne
- Hongrie
- Islande
- Italie
- Lettonie
- Lituanie
- Pays-Bas
- Norvège
- Pologne
- Roumanie
- Russie
- République slovaque
- Slovénie
- Espagne
- Suède
- Suisse
- Royaume-Uni
- Reste de l'Europe
- Par pays
- Moyen-Orient et Afrique
- Par pays
- Égypte
- Nigéria
- Qatar
- Arabie saoudite
- Afrique du Sud
- CCG
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Par pays
- Amérique du Nord
- Par pays
- Canada
- Mexique
- États-Unis
- Reste de l'Amérique du Nord
- Par pays
- Amérique du Sud
- Par pays
- Argentine
- Brésil
- Chili
- Reste de l'Amérique du Sud
- Par pays
- Reste du monde
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que les statistiques d'Eurostat sur le commerce électronique des ménages, la série de commerce électronique de détail du Bureau du recensement des États-Unis, les Statistiques Postales de l'Union Postale Universelle (UPU) et l'Indice de Performance Logistique de la Banque Mondiale fournissent des indicateurs de la demande de commandes en ligne, du trafic de colis et postal, de la portée des opérateurs et des conditions logistiques transfrontalières. Les mesures utilisent des populations et des définitions de service différentes, de sorte qu'elles informent les hypothèses de demande et de réseau plutôt que de se substituer directement aux dépenses de livraison CEP.
Les rapports annuels et les dépôts 10-K des transporteurs, les communiqués aux investisseurs et la presse logistique réputée fournissent des preuves supplémentaires sur les volumes d'expédition, la composition des services, le revenu par envoi, les changements de capacité, la tarification et les coûts d'exploitation. Ces sources peuvent être comparées aux indicateurs publics de commerce, de commerce électronique et postaux pour vérifier la direction et examiner les lacunes dans la couverture par pays ou segment. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées avec des dirigeants CEP mondiaux, des responsables fonctionnels des opérations réseau, de la tarification et de la planification commerciale, et des responsables de la performance des services ou régionale peuvent tester l'interprétation des preuves publiées sur le marché et les opérations. Les répondants peuvent clarifier la façon dont les expéditeurs sont facturés, comment les envois s'inscrivent dans les définitions de service et de segment, et quels indicateurs publics reflètent le mieux leurs routes et leur composition de clientèle. Lorsque les sources sont en désaccord ou laissent un pays ou un segment non couvert, les analystes peuvent demander des éclaircissements auprès des rôles de répondants pertinents et comparer les preuves résultantes avec les dépôts, les statistiques postales et les indicateurs d'expédition ou de revenus avant de réviser une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 35 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les dépenses annuelles mondiales des clients pour le service de livraison tracée complété, en comptant une seule fois les frais de livraison de l'expéditeur ou du destinataire et en excluant les services logistiques vendus séparément. Une estimation descendante part des dépenses mondiales en services CEP et les répartit entre les pays en utilisant les ventes de commerce électronique et l'activité de colis, puis teste les totaux via des agrégations sélectives des revenus des transporteurs et un prix de livraison moyen échantillonné multiplié par le volume d'expédition. Les comptages de colis et d'express domestiques de l'UPU, les volumes d'expédition et les revenus par envoi déclarés par les transporteurs, les ventes de commerce électronique, le commerce transfrontalier et les indicateurs de salaires et de carburant aident à expliquer les changements de demande, de rendement et de coût d'exploitation. Les définitions des sources sont alignées avant l'utilisation des indicateurs.
L'analyse de scénarios transporte ces signaux de demande et de coût sur la période de prévision, avec des hypothèses distinctes pour la livraison nationale et internationale, les services express et non-express, le poids, le modèle d'expédition, le mode, le secteur d'activité des utilisateurs finaux et la géographie. Les parts de segment sont construites à partir des divulgations de services et d'expéditions des transporteurs, du trafic postal, des tendances commerciales et du commerce électronique, et des vérifications des répondants sur la façon dont les expéditions et les dépenses correspondent à chaque catégorie, avec les totaux de segment réconciliés avec les dépenses mondiales. Les analystes peuvent utiliser les retours des répondants pour examiner si les prévisions au niveau des variables reflètent la capacité du réseau, la tarification et le comportement des clients, tandis que les lacunes de sources non résolues sont délimitées avec des preuves de pays ou de segments comparables et des hypothèses documentées. Les agrégations sélectives des fournisseurs et les vérifications prix-fois-volume sont réconciliées avec le total descendant, les observations manquantes de fournisseurs ou de pays étant identifiées et testées par rapport aux marchés voisins plutôt que traitées comme une couverture complète.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les dépenses du marché par rapport aux signaux indépendants de volume de colis, de revenus des transporteurs, de commerce électronique, de commerce et de courrier postal, en vérifiant que chaque indicateur correspond à la géographie, au service et à la période mesurés. Les écarts et les mouvements anormaux sont retracés aux définitions des sources, aux périodes de déclaration, aux devises, à la composition ou aux révisions des données, puis examinés par un second analyste avant validation. Un nouveau contact est justifié lorsqu'un changement de définition ou d'exploitation important ne peut être résolu à partir des archives publiques, ou lorsque la clarification d'un répondant est en conflit avec d'autres preuves. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements importants, et soumis à un nouvel examen des sources et des calculs avant la livraison.
Taille du Marché du Courrier, de l'Express et du Colis (CEP) de Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du courrier, de l'express et du colis (CEP) mesure les dépenses annuelles consacrées à la livraison payante et tracée de porte à porte de colis et de documents dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les comptages de colis et d'express domestiques de l'UPU, les volumes d'expédition et les revenus par envoi déclarés par les transporteurs, les ventes de commerce électronique, le commerce transfrontalier et les indicateurs de salaires et de carburant aident à expliquer les changements de demande, de rendement et de coût d'exploitation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 761,7 milliards USD (2027) | |
| Consultance Mondiale A | 508,25 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 33,3 % à la valeur 2027 de ce rapport de 761,7 milliards USD, 2 ans plus tard. La base 2025 de la Consultance Mondiale A est antérieure à l'année de comparaison 2027, et ses propres prévisions indiquent une croissance continue du marché. Son inclusion plus large du fret, de l'entreposage, de l'exécution et des marchandises connexes pousserait dans la direction opposée. |
| Consultance Mondiale B | 473,4 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 37,9 % à la valeur 2027 de ce rapport de 761,7 milliards USD, 2 ans plus tard. La base 2025 de la Consultance Mondiale B est antérieure à l'année de comparaison 2027, et ses perspectives publiées projettent une croissance continue jusqu'en 2034. |
Les analystes de Mordor Intelligence triangulent les dépenses du marché par rapport aux signaux indépendants de volume de colis, de revenus des transporteurs, de commerce électronique, de commerce et de courrier postal, en vérifiant que chaque indicateur correspond à la géographie, au service et à la période mesurés.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du courrier, de l'express et du colis (CEP) ?
La taille est estimée à 725 milliards USD en 2026 et projetée à 761,7 milliards USD en 2027, pour atteindre 963,9 milliards USD d'ici 2032 avec un CAGR de 4,82 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de livraison de colis payante ?
Les achats en ligne soutiennent les flux de colis, et l'enquête 2026 d'AlixPartners a révélé que la moitié des consommateurs américains souhaitaient une livraison le jour même pour les produits alimentaires et les épiceries périssables.
Quelle destination d'expédition domine les dépenses CEP ?
Les services nationaux étaient en tête avec 68,88 % des dépenses en 2026. Les services internationaux devraient connaître la croissance la plus rapide avec un CAGR de 5,14 % de 2027 à 2032.
Quelles entreprises sont les plus importantes dans le secteur CEP ?
Les principaux acteurs comprennent FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) et Allcargo Logistics.
Quelles pressions sur les coûts affectent les perspectives de livraison de colis ?
Les dépenses matérielles de DHL Group ont augmenté au premier semestre 2026, principalement en raison de la hausse des coûts de transport et des coûts de carburant pour avions de la division Express. Les coûts directs de main-d'œuvre consolidés d'UPS ont augmenté de 410 millions USD en 2025.
Quelle région domine les dépenses CEP et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 36,12 % des dépenses en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,45 % de 2027 à 2032.