
Taille et Part du Marché du Cacao et du Chocolat
Analyse du Marché du Cacao et du Chocolat par Mordor Intelligence
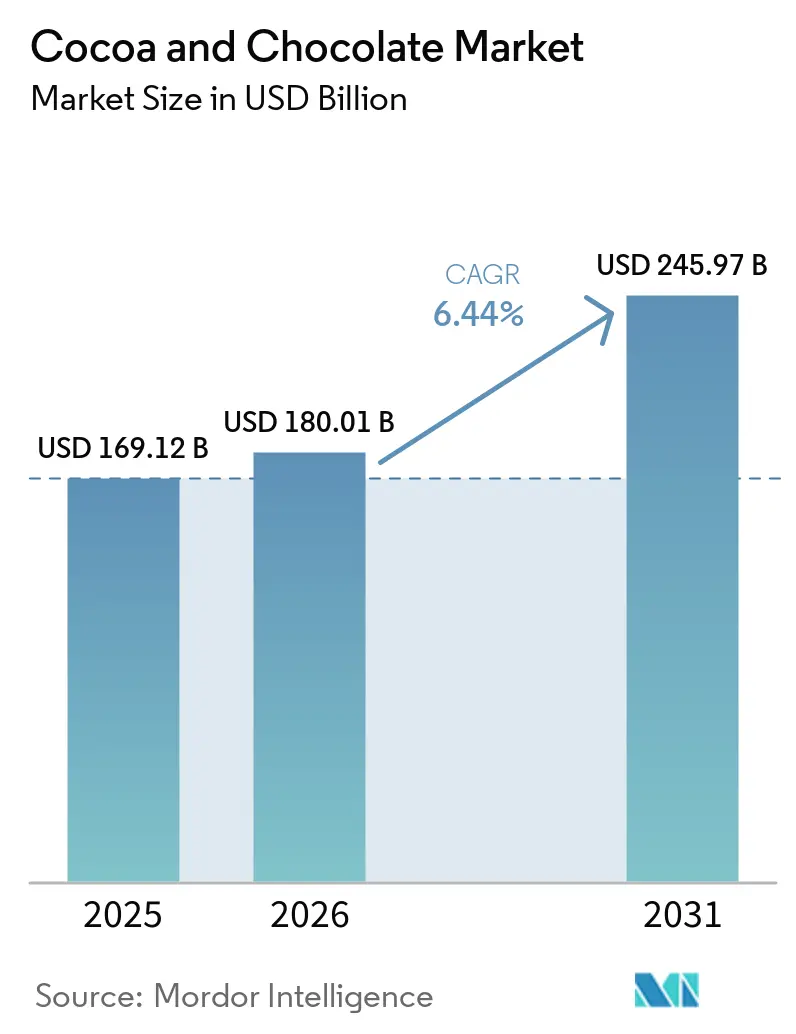
La taille du marché du cacao et du chocolat est estimée à 180 milliards USD en 2026 et devrait atteindre 191,6 milliards USD en 2027, pour s'établir à 257,9 milliards USD d'ici 2032, avec un CAGR de 6,12 % de 2027 à 2032.
L'engouement pour les achats premium aux États-Unis et l'intérêt croissant pour le chocolat noir dans une optique de santé ouvrent des perspectives de différenciation produit. Le commerce en ligne peut offrir à ces offres des voies d'accès supplémentaires vers les consommateurs. Les fabricants peuvent associer cette portée à une capacité de production adaptée à des applications chocolatières spécifiques. Le risque météorologique potentiel lié à El Niño dans les principaux pays producteurs de cacao plus tard en 2026 et les exigences de conformité à l'origine compliquent l'exécution commerciale. L'accès numérique élargit l'audience pour le chocolat premium, mais l'exposition au cacao limite la part de cette valeur de vente plus élevée que les fabricants peuvent conserver.
Principaux Enseignements du Rapport
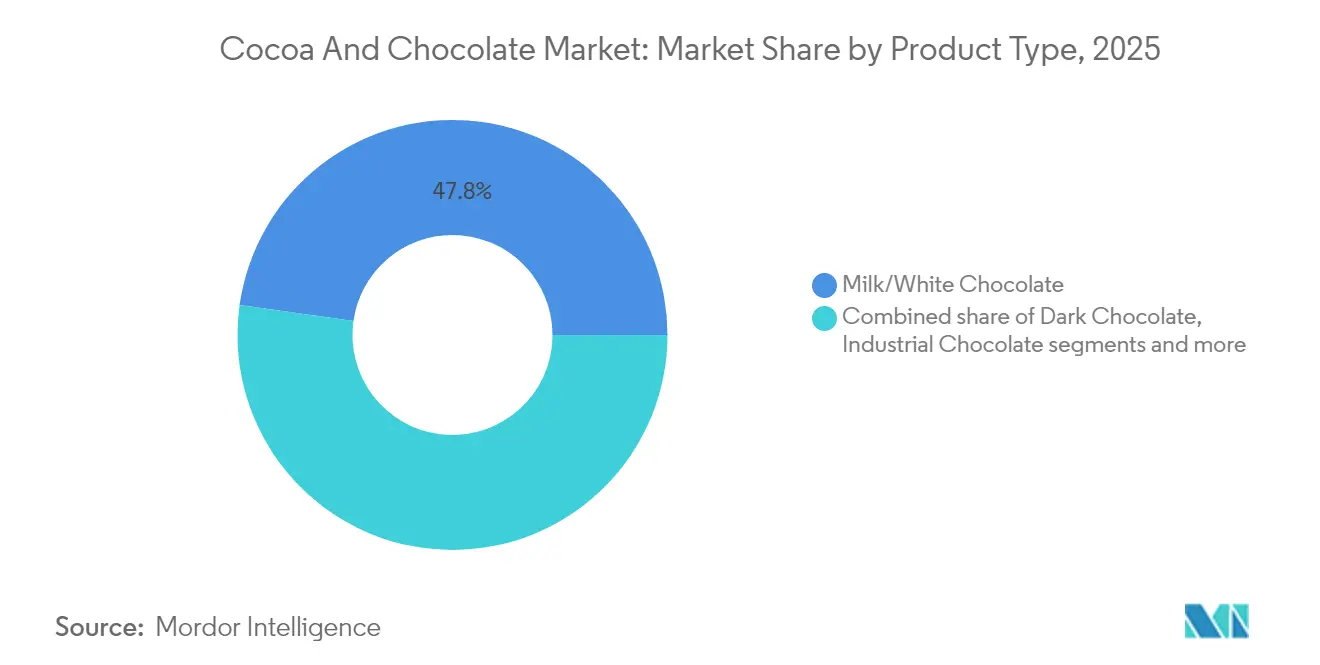
- Par type de produit, le chocolat au lait/blanc détenait une part de marché du cacao et du chocolat de 47,43 % en 2026, tandis que le chocolat noir est le segment à la croissance la plus rapide avec un CAGR de 7,5 % de 2027 à 2032.
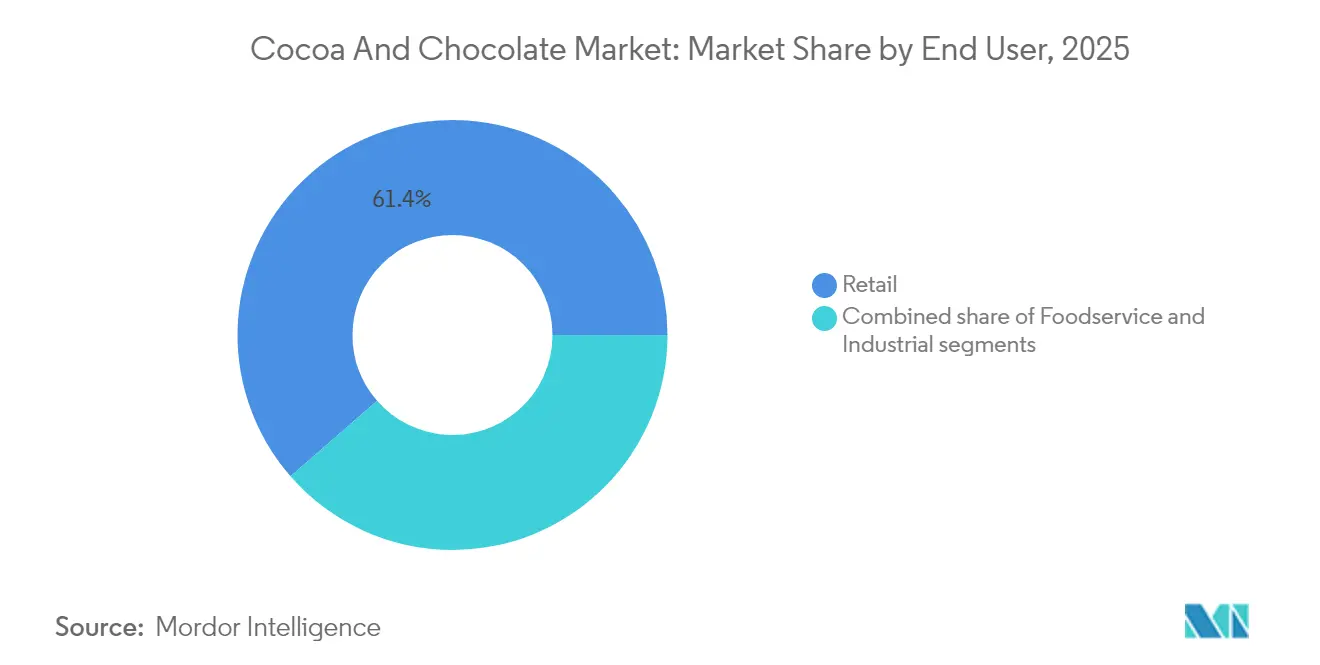
- Le commerce de détail a dominé les ventes par utilisateur final avec une part de 61,09 % de la taille du marché du cacao et du chocolat en 2026, tandis que l'industrie est le segment à la croissance la plus rapide avec un CAGR de 7,25 % de 2027 à 2032.
- Le chocolat conventionnel a dominé par nature avec une part de 90,33 % de la valeur des ventes en 2026, et le biologique est le segment à la croissance la plus rapide avec un CAGR de 7,5 % de 2027 à 2032.
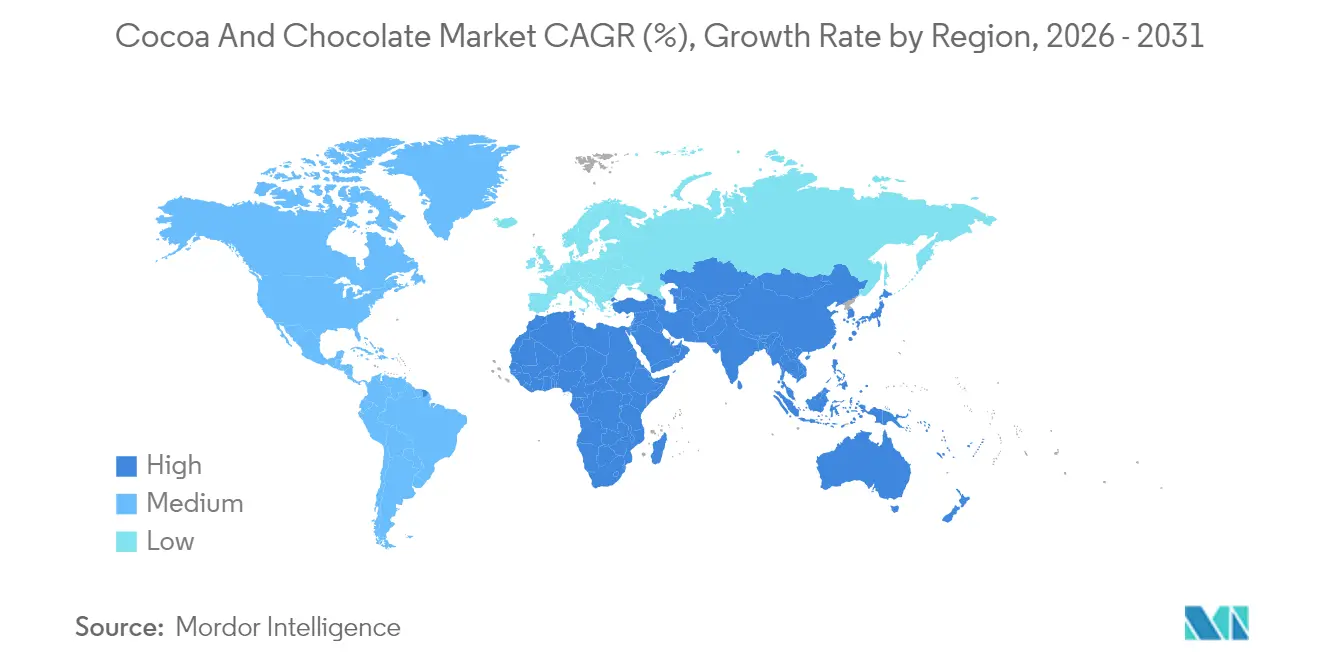
- Sur le plan géographique, l'Europe détenait la plus grande part de la valeur mondiale des ventes de chocolat à 34,97 % en 2026, tandis que l'Asie-Pacifique est la zone géographique à la croissance la plus rapide avec un CAGR de 6,85 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de chocolats haut de gamme et gourmands | +3.4% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Sensibilisation croissante à la santé stimulant la consommation de chocolat noir | +1.8% | Chine, Indonésie, Australie et Japon | Moyen terme (2 à 4 ans) |
| Expansion rapide des capacités de broyage du cacao en Asie-Pacifique | +1.5% | Sites de transformation en Asie-Pacifique | Moyen terme (2-4 ans) |
| Accélération du commerce électronique dans la vente au détail de chocolat | +1.3% | Marchés de détail nord-américains | Court terme (≤ 2 ans) |
| Utilisation des bioactifs du cacao comme aliment fonctionnel dans les nutraceutiques | +0.6% | À l'échelle nationale au Japon | Long terme (≥ 4 ans) |
| Intégration verticale par les micro-producteurs de la fève à la tablette | +0.5% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de chocolats premium et gourmands
La demande de chocolat premium crée une opportunité de développer des achats récurrents au sein d'un groupe d'acheteurs défini, tout en élargissant les ventes unitaires. NielsenIQ a mesuré une hausse de 9,8 % des ventes unitaires de chocolat super-premium aux États-Unis sur les 52 semaines se terminant le 27 décembre 2025.[1] Son panel de consommateurs américains a également identifié les Millennials comme sur-représentés dans les achats annuels de chocolat super-premium sur la même période. Un producteur peut utiliser cette concentration pour orienter le développement de produits premium vers les acheteurs effectuant des visites disproportionnées dans la catégorie. Le retour sur investissement d'un lancement premium peut alors dépendre de la sélection répétée au sein de cette cohorte, en plus de la valeur du premier achat.
Sensibilisation croissante à la santé stimulant la consommation de chocolat noir
La sélection de produits axée sur la santé offre au chocolat noir un moyen d'attirer des acheteurs recherchant à la fois l'indulgence et une valeur nutritionnelle perçue. Le suivi des consommateurs 2025 de Cargill couvrant la Chine, l'Indonésie, l'Australie et le Japon a révélé que les répondants considéraient largement les chocolats biologiques et noirs comme les choix les plus sains. Le CBI associe également les propriétés santé des flavonoïdes du cacao à la popularité mondiale du chocolat noir. Dans le suivi APAC 2025 de Cargill, plus de 58 % des répondants ont exprimé leur volonté de payer 10 % ou plus pour des ingrédients premium incluant le chocolat noir, des intrants de meilleure qualité et plus durables, ainsi que des aliments enrichis en nutriments. Ensemble, ces préférences donnent aux fabricants une base pour positionner le chocolat noir autour d'une valeur santé perçue dans le cadre d'une offre à prix premium.
Expansion rapide des capacités de broyage du cacao en Asie-Pacifique
L'Association du Cacao d'Asie a rapporté que les broyages de cacao asiatiques ont atteint 233 767 tonnes métriques au troisième trimestre 2026, en hausse de 29,22 % par rapport à l'année précédente. Les broyages mesurent le débit de transformation des fèves, fournissant le flux d'ingrédients cacaotés dont les fabricants d'Asie-Pacifique ont besoin pour convertir la demande de chocolat en produits finis. ADM Investor Services Singapore a noté qu'il s'agissait du deuxième trimestre consécutif de croissance des broyages supérieure à 25 %. Il s'agissait également du broyage trimestriel le plus élevé jamais enregistré depuis au moins 2012. Pour les fabricants développant des gammes de chocolat établies, un débit d'ingrédients soutenu peut soutenir des séries de production plus importantes, permettant une expansion côté offre pour répondre à une demande supplémentaire de produits finis.
Accélération du commerce en ligne dans la vente au détail de chocolat
Les marques de chocolat peuvent étendre leur portée commerciale via les plateformes numériques sans dépendre entièrement de leurs propres magasins. En 2025, Chocoladefabriken Lindt & Sprüngli AG a enregistré une forte croissance à deux chiffres de ses ventes sur l'ensemble des canaux numériques combinés, incluant les plateformes de commerce en ligne, le click-and-mortar et les acteurs purement en ligne. Ses performances régionales étaient particulièrement solides en Amérique du Nord, avec Walmart soutenant la croissance du click-and-mortar et Amazon enregistrant une hausse à deux chiffres. L'opportunité s'étend donc au-delà de l'exploitation d'un site de marque dédié à la participation aux canaux numériques des enseignes établies. La contribution du click-and-mortar de Walmart et la croissance en ligne d'Amazon offrent à Lindt des voies distinctes opérées par des enseignes, de sorte que l'expansion numérique n'a pas à dépendre d'un seul partenaire.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des fèves de cacao face aux chocs climatiques | -1.4% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Renforcement des réglementations sur les droits de l'homme et la traçabilité | -0.8% | Pays importateurs de l'Union européenne | Court terme (≤ 2 ans) |
| Limites plus strictes en matière de cadmium dans les principales régions importatrices | -0.3% | Pays importateurs de l'Union européenne | Moyen terme (2 à 4 ans) |
| Vieillissement des cacaoyers et maladies réduisant les rendements agricoles | -0.5% | Côte d'Ivoire et Ghana | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des fèves de cacao face aux chocs climatiques
En août 2026, l'Organisation Internationale du Cacao a signalé un risque météorologique potentiel lié à El Niño dans les principaux pays producteurs de cacao plus tard dans l'année. Elle a rapporté que les prix à terme du cacao étaient sensibles aux indicateurs de demande, aux conditions météorologiques et aux risques de production durant la période d'avril à juin 2026. Pour les fabricants de chocolat, cette sensibilité complique les hypothèses de prix des intrants sous-jacentes à un engagement de production. Un prix de vente convenu avant que les achats de cacao ne soient fixés peut exposer un fabricant si les prix en amont évoluent défavorablement. Une telle exposition peut rendre des commandes supplémentaires moins attractives lorsque leurs conditions de vente laissent peu de marge pour absorber les variations des coûts des intrants. L'incertitude liée aux conditions météorologiques contraint donc les conditions dans lesquelles un fabricant peut se développer, même avant qu'une pénurie physique ne survienne.
Renforcement des réglementations sur les droits de l'homme et la traçabilité
Les obligations de traçabilité peuvent restreindre l'accès aux ventes de chocolat même lorsqu'un fabricant a sécurisé l'approvisionnement en cacao sous-jacent. À compter du 30 décembre 2026, les grands et moyens opérateurs mettant pour la première fois sur le marché de l'UE des produits dérivés du cacao couverts, ou les exportant, devront démontrer une production sans déforestation et légale. Cette exigence lie l'accès commercial à des preuves relatives à la production dans le pays d'origine. Pour les fournisseurs de chocolat concernés, un intrant par ailleurs utilisable peut donc devenir commercialement inadapté lorsque la démonstration requise ne peut être apportée. La préparation doit traiter la responsabilité juridique de l'opérateur ainsi que la disponibilité physique des ingrédients. La contrainte qui en résulte est le temps et le travail nécessaires pour établir l'éligibilité avant qu'un produit concerné puisse entrer dans ce canal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
les formats cadeaux soutiennent le chocolat au lait tandis que la promotion soutient les marques de chocolat noirLe chocolat au lait/blanc représentait une part de 47,43 % de la taille du marché du cacao et du chocolat en 2026, ce qui en fait le segment le plus important. Les pièces Cadbury Dairy Milk se sont classées premières parmi les références de nouveautés saisonnières pour cadeaux au Royaume-Uni dans les données NIQ pour les semaines se terminant du 19 juillet au 27 septembre 2025. Un format cadeau de marque associe un produit au chocolat au lait à une occasion spécifique lors de laquelle les acheteurs peuvent le sélectionner. Cela laisse aux producteurs un moyen de se différencier par la forme et la présentation saisonnières tout en conservant l'identité chocolat au lait du produit sous-jacent.
Le chocolat noir est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,5 % de 2027 à 2032. Meiji Holdings Co., Ltd. a cité Chocolate Kouka parmi les produits stimulant la croissance des ventes de chocolat japonais durant la période d'avril à juin 2026, soutenu par des activités promotionnelles renforcées. Ce résultat montre comment une marque à haute teneur en cacao peut participer à l'expansion chocolatière plus large d'un fournisseur grâce à un soutien commercial actif. Le mécanisme combine un produit à haute teneur en cacao défini avec une promotion susceptible de le rendre plus visible dans l'offre aux consommateurs. Le rsultat d'avril à juin 2026 de Meiji fait de la visibilité promotionnelle un levier commercial pour l'offre existante à haute teneur en cacao de Chocolate Kouka.



Par utilisateur final :
les réseaux de vente au détail soutiennent l'échelle tandis qu'un fournisseur industriel retrouve une croissance des volumesLe commerce de détail représentait une part de marché du cacao et du chocolat de 61,09 % en 2026, ce qui en fait le segment le plus important par utilisateur final. En 2025, le réseau de vente au détail mondial de Chocoladefabriken Lindt & Sprüngli AG comptait 621 magasins dans le monde, dont 53 nouvelles ouvertures cette année-là. Un réseau en propre offre à un producteur de chocolat un cadre direct pour sa marque, reliant l'approvisionnement en produits à un lieu d'achat contrôlé. L'extension d'une exploitation de magasins établie peut accroître l'accès aux consommateurs tout en conservant la responsabilité de l'expérience à travers laquelle le chocolat du fabricant est présenté et vendu.
L'industrie est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,25 % de 2027 à 2032. Le groupe Fabricants Alimentaires de Barry Callebaut AG a vendu 1,05 million de tonnes métriques sur les 9 mois se terminant le 31 mai 2026, en baisse de 2,3 % en glissement annuel, avec un retour à la croissance au troisième trimestre fiscal. Sur l'ensemble de son activité Chocolat Mondial, le volume du troisième trimestre a progressé de 3,2 %, ce que la société a attribué à la dynamique continue en AMEA et au rétablissement des niveaux de service en Amérique du Nord. Le résultat des Fabricants Alimentaires est un signal propre au fournisseur. Les conditions de demande du premier semestre et les perturbations de l'approvisionnement en Amérique du Nord ont contribué au déclin de volume de 2,3 % sur neuf mois du groupe, malgré son retour à la croissance au troisième trimestre fiscal.

Par nature :
l'échelle conventionnelle contraste avec la dynamique des consommateurs biologiquesLe chocolat conventionnel détenait 90,33 % du marché en 2026, ce qui en fait le segment le plus important par nature. À cette échelle, les fabricants cherchant à croître doivent s'attaquer aux commandes récurrentes de détail et industrielles plutôt que de s'appuyer uniquement sur une distinction produit basée sur la nature. La répercussion des coûts du cacao crée un arbitrage entre la préservation du rendement de chaque produit chocolaté et le maintien de sa place dans une offre grand public. Les dépenses de traçabilité doivent également être récupérées via les ventes ordinaires de chocolat, faisant de la conformité une décision de coût d'exploitation pour ces fabricants. Les producteurs conventionnels font donc face à une contrainte de croissance lorsque la hausse du prix de vente nécessaire pour récupérer les coûts du cacao et de conformité affaiblit l'accessibilité de l'offre.
Le biologique est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,5 % de 2027 à 2032. Les ventes aux consommateurs américains de chocolat biologique et de barres de confiserie ont atteint 541 millions USD en 2025, avec une croissance des ventes de 11,8 %, selon l'Organic Trade Association. Cette base de dépenses offre aux producteurs de chocolat biologique une catégorie de consommateurs à adresser via des produits positionnés autour de l'attribut biologique et du format chocolat. Le chocolat biologique et les barres de confiserie ont dépassé la croissance de 7,3 % des ventes aux consommateurs de la catégorie plus large des snacks et confiseries biologiques aux États-Unis en 2025, augmentant leur poids dans les dépenses de snacks biologiques.
Analyse Géographique
Marché européen du Cacao et du Chocolat
L'Europe représentait une part de 34,97 % de la taille du marché du cacao et du chocolat en 2026, ce qui en fait la plus grande zone géographique. Le Groupe Lindt & Sprüngli a déclaré l'Europe comme sa plus grande région de ventes, avec des ventes européennes de 2,96 milliards CHF (3,53 milliards USD) en 2025. En Suisse, la consommation de chocolat suisse et importé a reculé de 2,7 % à 10,3 kilogrammes par personne en 2025. La position dominante de l'Europe combine une base de ventes de fabricants établie avec une consommation substantielle au niveau national, tandis que le recul suisse fait du maintien du volume par consommateur un défi commercial distinct.
Marché du Cacao et du Chocolat en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec une valeur des ventes de produits chocolatés dont la croissance est prévue à un CAGR de 6,85 % de 2027 à 2032. Au Japon, les ventes de chocolat en données sociales de Meiji Co., Ltd. avant application de la norme de comptabilisation des revenus ont progressé de 8,9 % en glissement annuel durant la période du 1er avril au 30 juin 2026. Fuji Oil Co., Ltd. a commencé à exploiter une nouvelle usine de chocolat industriel au Japon en mai 2026, augmentant sa capacité de production.[2] Au sein de l'Asie-Pacifique, le Japon illustre des mécanismes distincts de demande et d'offre à travers la hausse trimestrielle des ventes de Meiji et la capacité industrielle supplémentaire de Fuji Oil, qui crée de la marge pour satisfaire des commandes de chocolat supplémentaires.
En Amérique du Nord, une enquête nationale en ligne aux États-Unis auprès de 1 585 consommateurs âgés de 18 à 75 ans en décembre 2025 a révélé une consommation de chocolat et de confiseries de 2 à 3 fois par semaine. Cette consommation récurrente soutient une offre de détail quotidienne pour les acheteurs de confiseries aux États-Unis, offrant aux fournisseurs nord-américains une justification commerciale au-delà des formats de chocolat saisonniers. En Amérique du Sud, le volume d'œufs en chocolat de Pâques au Brésil est passé de 45 millions en 2025 à 46 millions en 2026, la production débutant en août précédent, ce qui rend les engagements précoces en usine pertinents pour l'approvisionnement saisonnier. Au Moyen-Orient et en Afrique, le directeur général du Ghana Cocoa Board a déclaré le 6 août 2026 qu'un projet de loi nouvellement adopté incluait un seuil de transformation de 50 % destiné à améliorer l'accès des transformateurs locaux aux fèves. Pour les transformateurs ghanéens, un seuil de transformation de 50 % qui délivre l'accès aux fèves prévu lierait l'investissement dans la capacité d'usine aux volumes de fèves nécessaires pour la faire fonctionner.
Cadre réglementaire et perspectives
Certaines juridictions diffèrent dans la manière dont elles réglementent l'identité du chocolat, la flexibilité des ingrédients et l'accès au marché. La comparaison adopte la perspective d'un fabricant vendant des produits chocolatés standardisés dans chaque pays. Les normes de composition et de dénomination des États-Unis couvrent des catégories spécifiques de produits à base de cacao, tandis que la norme indienne sur le chocolat limite les matières grasses végétales autres que le beurre de cacao. Une règle de formulation existante claire peut soutenir une gamme de produits stable, tandis qu'un changement programmé crée du travail avant que le chocolat concerné puisse continuer sous la même désignation.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Inde | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration | Office fédéral de l'agriculture et de l'alimentation, BLE, pour le règlement européen sur la déforestation | FSSAI et autorités étatiques de sécurité alimentaire | Anvisa, y compris sa Direction générale des aliments | Autorité saoudienne des aliments et des médicaments |
| Instruments clés ou orientation | 21 CFR Partie 163 ; amendement adopté sur les substituts de sel | Le champ d'application du règlement européen sur la déforestation inclut les produits chocolatés du code SH 1806 ; application progressive | Norme chocolat en vertu du Règlement 2.7.4 | RDC 723/2022 ; Loi 15 404/2026 en vigueur le 6 mai 2027 | SFDA.FD/GSO 567:2021/Amd 1:2024, en vigueur à compter de l'approbation |
| Effet commercial | Exigences de composition et de dénomination spécifiques à la catégorie | Les produits chocolatés couverts entrent dans le cadre de conformité au règlement européen sur la déforestation | Les autres matières grasses végétales sont plafonnées à 5 % du poids du produit à l'exclusion des autres aliments comestibles ajoutés, sans réduction de la teneur minimale en cacao | Les règles de composition existantes passent à une nouvelle définition légale du chocolat | Cadre de conformité technique spécifique au chocolat |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
L'amendement américain assouplit la formulation à compter du 14 décembre 2026 en autorisant les substituts de sel dans les normes chocolat spécifiées, et le plafond existant de l'Inde maintient la discipline de formulation tandis que sa proposition de 2024 portait sur le chocolat d'imitation. L'Office fédéral allemand de l'agriculture et de l'alimentation applique le règlement européen sur la déforestation, dont le champ d'application inclut le chocolat sous le code SH 1806, donnant aux vendeurs de chocolat couverts une autorité nationale d'application au début de l'application progressive fin 2026. Le Brésil relève le minimum total de matières sèches de cacao pour le chocolat légalement défini de 25 % à 35 % le 6 mai 2027, augmentant les contraintes de formulation pour les producteurs concernés. Le cadre opérationnel du chocolat en Arabie Saoudite est SFDA.FD/GSO 567:2021/Amd 1:2024, en vigueur à compter de l'approbation, de sorte que les fabricants font face à une continuité sous l'édition actuelle spécifique au produit.
Étapes de la chaîne de valeur
L'origine du cacao, la transformation des ingrédients, la fabrication du chocolat et les ventes de marques captent de la valeur à travers différents rôles commerciaux. Les circuits des fèves de cacao varient selon l'origine, avec des négociants locaux et des grossistes précédant parfois les exportateurs et des coopératives agricoles vendant parfois directement aux exportateurs. Cette variation fait de l'agrégation et de la coordination des sources distinctes de travail commercial avant que la transformation ne commence. L'intégration peut regrouper ces activités sous un seul fournisseur, mais chaque étape doit encore fournir la capacité requise par l'acheteur suivant.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Origine et agrégation du cacao | Fournisseurs d'approvisionnement en cacao tels que ofi | Ventes de fèves de cacao | Coordination entre les circuits d'agrégation | Approvisionnement direct auprès des coopératives lorsque disponible |
| Transformation des ingrédients cacaotés | Transformateurs de cacao tels que ofi | Ventes d'ingrédients cacaotés transformés | Connexion de l'approvisionnement à l'origine avec les marchés de consommation | Sites de transformation proches des marchés de consommation |
| Fabrication du chocolat | Fabricants de chocolat premium tels que Chocoladefabriken Lindt & Sprüngli AG et ses filiales | Ventes de chocolat fabriqué | Adéquation des ressources de production à la demande de produits | Aligner l'allocation des usines aux exigences des acheteurs |
| Ventes de chocolat de marque | Vendeurs de chocolat de marque tels que Mondelēz International, Inc. | Ventes de chocolat de marque par le fabricant | Dépendance à la demande pour des marques individuelles | Se différencier à travers un portefeuille de marques de chocolat |
| Source: Mordor Intelligence | ||||
Les installations de transformation d'ofi proches des marchés de consommation en Europe, en Amérique du Nord, en Amérique du Sud et en Asie connectent son activité d'approvisionnement à la demande en aval. Pour 2025, le Groupe Lindt & Sprüngli a déclaré 11 usines de fabrication dans le monde, dont 6 en Europe et 5 aux États-Unis. Les propriétaires de marques captent un rôle commercial différent en proposant du chocolat fini, de sorte que le contrôle de la seule transformation des intrants ne sécurise pas la relation finale avec le consommateur. Une plus grande intégration peut conserver davantage d'étapes des revenus du fournisseur, à condition que l'opérateur puisse gérer la coordination à l'origine, la fabrication du chocolat et la demande de marque en aval.
Paysage concurrentiel
Concentration du Marché
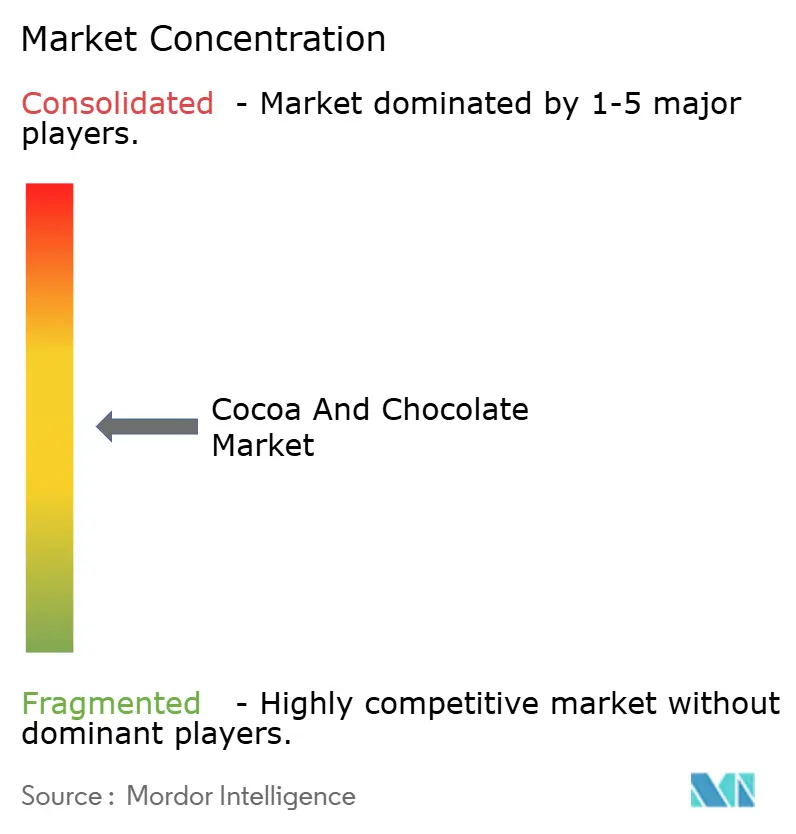
Le marché modérément consolidé combine l'approvisionnement industriel de Barry Callebaut AG aux clients fabricants d'aliments avec la production de marques par Mars Incorporated, dont l'usine de Slough fabrique Mars, Galaxy et Snickers. Nestlé S.A. exploite la fabrication de chocolat via Nestlé Bulgaria, et Ferrero Group a annoncé l'ouverture d'une installation Kinder Bueno à Bloomington, Illinois, dans ses résultats 2024/25. Mondelēz International, Inc. a déclaré environ 38,5 milliards USD de chiffre d'affaires net de snacks à l'échelle de l'entreprise en 2025 et sert des consommateurs dans plus de 150 pays, avec des marques de chocolat incluant Cadbury Dairy Milk, Milka et Toblerone. Les fournisseurs industriels se disputent les besoins en chocolat des fabricants, tandis que les groupes de marques se disputent les achats des consommateurs, créant des voies distinctes vers l'échelle au sein du même secteur.
En février 2025, Nestlé Bulgaria a ouvert une nouvelle capacité de production pour les tablettes KitKat dans son usine de chocolat de Sofia. Le ministère bulgare de l'économie a décrit la technologie comme unique en Europe. En mai 2026, Mars a annoncé des améliorations en matière de robotique, d'outils basés sur l'intelligence artificielle, de machines et de formation du personnel dans son usine de chocolat de Slough dans le cadre d'un plan s'étendant de 2023 à 2028. Ces approches placent la capacité de fabrication spécifique aux produits et la modernisation opérationnelle au cœur de l'investissement concurrentiel. Pour les acheteurs, la valeur dépend des produits chocolatés qu'une usine peut fournir de manière fiable, les actifs de production achevés et les améliorations annoncées offrant des calendriers commerciaux différents.
L'orientation concurrentielle inclut également la solidité des engagements d'approvisionnement en intrants, aux côtés de la capacité et de la portée des marques. En 2025, les fournisseurs de Mars ont approvisionné du cacao et des ingrédients cacaotés via son programme d'approvisionnement responsable en cacao dans un volume équivalent à 98 % des besoins pour les produits de marque Mars.[3] Le programme exige que les fournisseurs obtiennent du cacao provenant de terres non déboisées ou non converties depuis un autre écosystème naturel. Une telle condition peut soutenir la préparation aux obligations d'accès au marché liées à la déforestation en intégrant les critères d'utilisation des terres dans les achats des fournisseurs. Pour un fournisseur cherchant à travailler dans le cadre de ce programme, l'éligibilité commerciale inclut donc les terres derrière le cacao, ainsi que l'ingrédient livré.
Leaders du Secteur du Cacao et du Chocolat
-
Barry Callebaut AG
-
Mars Incorporated
-
Nestlé S.A.
-
Ferrero Group
-
Mondelēz International, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cacao et du Chocolat Entreprises couvertes dans ce rapport
- Barry Callebaut AG
- Mars Incorporated
- Mondelēz International, Inc.
- Nestlé S.A.
- Ferrero Group
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Blommer Chocolate
- Cargill, Incorporated
- PT Mayora Indah Tbk
- Meiji Co., Ltd.
- Cartenz Cocoa
- Orion Corporation
- Yıldız Holding
- Manam Chocolate
- Huadong Cocoa Food (Xinghua) Co., Ltd
- Lotte Wellfood Co., Ltd.
- Arcor Group
- Morinaga & Company, Ltd
- Fazer Group
Principales opportunités pour les acteurs du marché
Les fournisseurs de chocolat peuvent comparer les opportunités selon la relation acheteur à travers laquelle l'approvisionnement documenté devient partie intégrante de l'offre produit. Dans le cadre de la transition européenne, les micro et petites entreprises éligibles établies au 31 décembre 2024 bénéficient d'une date d'application au 30 juin 2027. Les fournisseurs qui associent les livraisons de chocolat à la documentation dont leur client a besoin peuvent se différencier sur l'accès ainsi que sur les caractéristiques du produit. L'opportunité commerciale diffère selon que le client achète un ingrédient industriel, une gamme de marques pour le commerce de détail ou du chocolat destiné à la distribution à l'étranger.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement documenté en chocolat industriel | Transition de diligence raisonnable de l'UE | Fabricants alimentaires de l'UE couverts | Associer les livraisons récurrentes de chocolat aux dossiers de production et de diligence raisonnable applicables | Maintenir la documentation sur des livraisons répétées | Fournisseurs de chocolat industriel capables de démontrer un approvisionnement conforme |
| Accès au commerce de détail pour les petites marques de chocolat éligibles | Application ultérieure pour les micro et petites entreprises établies spécifiées | Acheteurs de détail de l'UE s'approvisionnant en chocolat de petites marques | Préparer conjointement les gammes de marques et les dossiers requis | Compléter les dossiers d'approvisionnement et de légalité requis | Petits producteurs de chocolat préparés et leurs clients de détail |
| Exportations de chocolat conformes depuis l'UE | Les exportations couvertes sont également soumises à des conditions de conformité | Acheteurs étrangers de chocolat produit dans l'UE | Intégrer les ventes à l'exportation à la documentation de diligence raisonnable applicable | Sécuriser les preuves de production pour le chocolat exporté | Fabricants de chocolat disposant d'opérations d'exportation documentées vers l'UE |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est une offre d'approvisionnement en chocolat dont les preuves de production soutiennent la voie légale de vente du client. Les produits couverts doivent satisfaire aux conditions d'absence de déforestation, de légalité et de déclaration de diligence raisonnable applicable ou de déclaration simplifiée. Pour un acheteur industriel couvert, associer l'offre de chocolat à des preuves d'origine utilisables peut réduire la coordination séparée nécessaire pour établir l'éligibilité du produit à la vente.
Développements industriels récents dans Marché du Cacao et du Chocolat
- Septembre 2026 : Mondelēz International, Inc. a inauguré sa tour à crumb achevée dans l'usine de confiserie Cadbury de Shah Alam, en Malaisie, permettant la production locale de crumb de chocolat pour la fabrication de chocolat.
- Août 2026 : Paradise Company Limited, entièrement détenue par des Papouasiens-Néo-Guinéens, a ouvert sa Queen Emma Chocolate Factory rénovée à Port Moresby, en Papouasie-Nouvelle-Guinée, augmentant la capacité de transformation du chocolat de 10 à 200 tonnes métriques par mois.
Marché du Cacao et du Chocolat Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du cacao et du chocolat mesure les dépenses annuelles en produits chocolatés vendus dans le monde. Le total couvre les ventes de produits dans le commerce de détail, la restauration et les usages industriels, valorisées à la première vente du fabricant de chocolat.
Exclusions du périmètre : les fèves de cacao vendues en tant que produit agricole, le beurre de cacao vendu séparément, la poudre de cacao et la liqueur de cacao, les aliments non chocolatés contenant du chocolat, et la confiserie non chocolatée sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Chocolat Noir
- Chocolat au Lait/Blanc
- Chocolat Industriel
- Beurre de Cacao
- Poudre de Cacao
- Liqueur de Cacao
- Éclats de Cacao
- Chocolat Fourré/Composé
- Par Utilisateur Final
- Restauration
- Commerce de Détail
- Supermarchés/Hypermarchés
- Épiceries de Proximité
- Boutiques de Vente au Détail en Ligne
- Magasins Spécialisés
- Autres
- Industrie
- Confiserie
- Boulangerie
- Produits Laitiers et Boissons
- Cosmétiques et Soins Personnels
- Pharmaceutique et Nutraceutique
- Par Nature
- Conventionnel
- Biologique
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche publique utilise des sources telles que les statistiques de production et de broyage du cacao de l'Organisation Internationale du Cacao pour suivre les conditions d'approvisionnement en amont, l'analyse de la chaîne de valeur du cacao du Commerce et Développement des Nations Unies pour comprendre les rôles de transformation et de commerce, la base de données Comext d'Eurostat pour examiner les échanges de marchandises en produits chocolatés et cacaotés, et le règlement de l'Union européenne sur la déforestation pour identifier la couverture des produits et les exigences d'accès au marché. Ces sources fournissent un contexte indépendant pour l'offre, les flux transfrontaliers, la structure de la chaîne de valeur et l'exposition réglementaire pertinente pour les ventes de chocolat.
Les rapports annuels et dépôts d'entreprises, les présentations aux investisseurs, les publications réputées du secteur alimentaire et les annonces publiques d'entreprises peuvent clarifier les canaux de vente, les portefeuilles de produits, les changements de capacité, ainsi que les signaux de prix et de volume. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et questionnaires structurés peuvent inclure des fabricants de chocolat, des fournisseurs de chocolat industriel, des acheteurs de détail et de restauration, ainsi que des spécialistes régionaux du commerce ou de la catégorie, avec des rôles de répondants couvrant les fonctions commerciales, achats, produits et opérations. Leurs témoignages peuvent tester les estimations secondaires de prix, volume, mix produit, allocation des canaux et demande régionale, clarifier les différences dans la couverture de la première vente, et identifier les données manquantes pour la recherche complémentaire et la triangulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les ventes mondiales de chocolat à la première vente du fabricant en utilisant un cadre de valeur descendant, puis vérifie certains totaux avec des ventes de fabricants échantillonnées, des contrôles de canaux et un prix de vente moyen multiplié par le volume de ventes soutenu. Les broyages de cacao et les flux commerciaux de chocolat indiquent les variations de l'offre disponible et de la demande transfrontalière, tandis que les prix de vente des producteurs, les ventes et volumes au détail, ainsi que le mix produit et utilisateur final aident à distinguer les effets de prix des variations des achats de chocolat et à répartir la valeur entre le type de produit, l'utilisateur final, la nature et la région. Les prévisions peuvent utiliser une régression multivariée lorsque les ventes historiques et les indicateurs de demande évoluent conjointement, avec une analyse de scénarios pour les variations de coût du cacao, d'offre et de réglementation susceptibles de modifier les prix ou les achats. La prévision de valeur est maintenue distincte de toute donnée de volume, le prix et le mix étant utilisés pour interpréter leur divergence. Les analystes réconcilient les définitions incohérentes en mappant chaque observation sur les produits chocolatés et la première vente du fabricant, en écartant les transactions de fèves et d'ingrédients vendus séparément et en empêchant les aliments en aval d'être comptabilisés à nouveau. Les détails non soutenus par pays ou segment sont estimés à partir des données de marché soutenues les plus proches et vérifiés auprès des répondants primaires avant inclusion.
Cycle de validation des données et de mise à jour
Les analystes triangulent les informations communiquées par les fabricants, les données commerciales, les indicateurs d'approvisionnement en cacao et les données des canaux, puis vérifient les totaux, les parts, les taux de croissance et les variations d'une année sur l'autre pour détecter les anomalies et les grandes divergences entre sources. Ils retracent les résultats inhabituels jusqu'aux définitions des sources, aux délais, aux devises ou à la couverture, résolvent la différence dans l'estimation de travail et cherchent des clarifications complémentaires lorsque les données sont contradictoires ou qu'une donnée importante est manquante. Un second examen vérifie les calculs et la cohérence narrative avant validation. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des événements importants liés à l'offre, aux prix, à la réglementation ou à la capacité modifient les perspectives, et fait l'objet d'un nouvel examen avant livraison pour les mises à jour des sources et la cohérence du modèle.
Comparaison de la taille du marché du cacao et du chocolat de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du cacao et du chocolat mesure les dépenses annuelles en produits chocolatés vendus dans le monde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les prévisions peuvent utiliser une régression multivariée lorsque les ventes historiques et les indicateurs de demande évoluent conjointement, avec une analyse de scénarios pour les variations de coût du cacao, d'offre et de réglementation susceptibles de modifier les prix ou les achats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 191,6 milliards USD (2027) | |
| Consultance mondiale A | 167,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 12,8 % à la valeur 2027 de ce rapport de 191,6 milliards USD, 2 ans plus tard. Sa couverture déclarée porte sur les formats de confiserie chocolatée, une limite de produit plus étroite que la gamme complète de produits chocolatés du rapport, incluant les ventes de chocolat industriel. |
| Consultance mondiale B | 154,11 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 19,6 % à la valeur 2027 de ce rapport de 191,6 milliards USD, 2 ans plus tard. Sa couverture déclarée inclut les ingrédients cacaotés ainsi que les produits chocolatés, tandis que son année de mesure 2025 est antérieure à l'année 2027 du rapport et omet la croissance du marché des années ultérieures. |
Les analystes de Mordor Intelligence triangulent les informations communiquées par les fabricants, les données commerciales, les indicateurs d'approvisionnement en cacao et les données des canaux, puis vérifient les totaux, les parts, les taux de croissance et les variations d'une année sur l'autre pour détecter les anomalies et les grandes divergences entre sources.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du cacao et du chocolat et ses perspectives de croissance ?
Le marché est projeté à 191,6 milliards USD en 2027 et à 257,9 milliards USD d'ici 2032, avec un CAGR de 6,12 % de 2027 à 2032.
Quelles forces soutiennent la croissance de la demande de chocolat ?
La demande premium aux États-Unis et la croissance du commerce en ligne soutiennent l'expansion, tandis que les perceptions liées à la santé peuvent favoriser le chocolat noir.
Quelle est la principale catégorie de produits chocolatés ?
Le chocolat au lait/blanc a dominé avec une part de 47,43 % de la valeur des ventes en 2026. Le chocolat noir devrait connaître la croissance la plus rapide avec un CAGR de 7,5 % de 2027 à 2032.
Quelles entreprises dominent le secteur du chocolat ?
Les principaux acteurs comprennent Barry Callebaut AG, Mars Incorporated, Nestlé S.A., Ferrero Group et Mondelēz International, Inc.
Quel est le principal défi pour les fabricants de chocolat ?
L'exposition aux prix du cacao complique les engagements de production, et les grands et moyens opérateurs de l'UE couverts doivent se préparer aux exigences d'origine à compter du 30 décembre 2026.
Quelle région offre la croissance des ventes de chocolat la plus rapide ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,85 % de 2027 à 2032. L'Europe détenait la plus grande part de la valeur mondiale des ventes de chocolat à 34,97 % en 2026.