
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.83 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.02 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de derivados del almidón en China por Mordor Intelligence
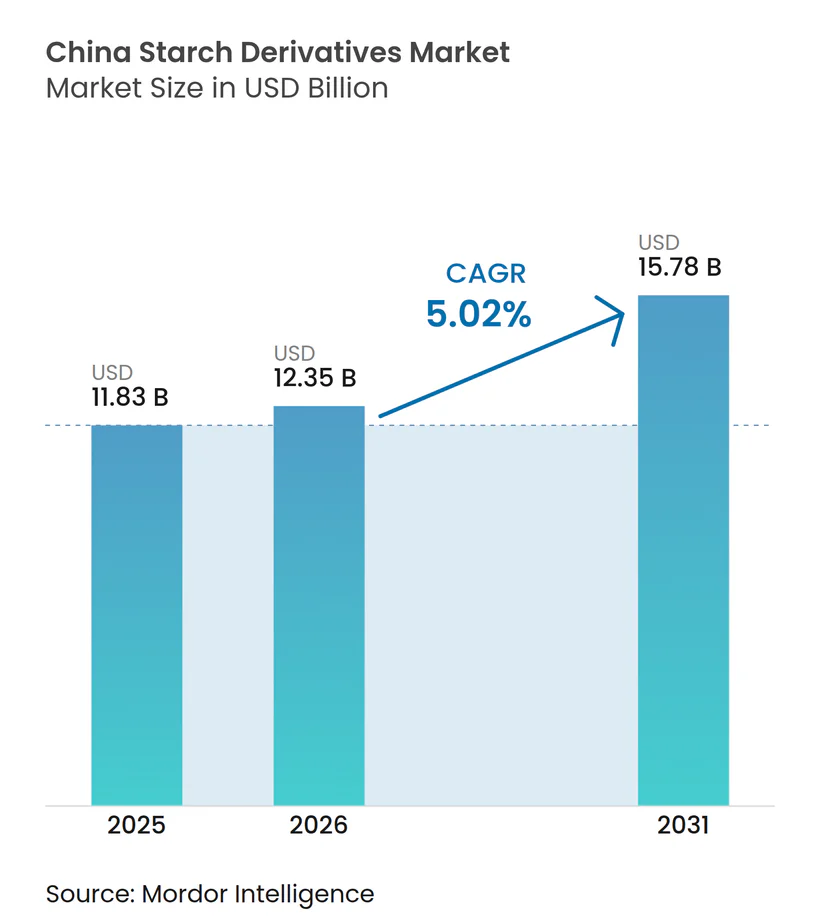
Se proyecta que el tamaño del mercado de derivados del almidón en China sea de 12,35 mil millones de USD en 2025, 12,97 mil millones de USD en 2026, y alcance 15,78 mil millones de USD en 2031, creciendo a una CAGR del 5,02% de 2026 a 2031. El mercado de derivados del almidón en China opera sobre una amplia base doméstica de procesamiento de maíz y atiende a usuarios de los sectores alimentario, de bebidas, farmacéutico e industrial. La capacidad de procesamiento doméstica respalda la seguridad del suministro, pero el exceso de capacidad mantiene los precios bajo presión en varias regiones productoras de maíz. La demanda se está diversificando a medida que los fabricantes de alimentos buscan formatos convenientes, ingredientes funcionales y un control confiable de la textura. Los productores con capacidades integradas de adquisición, ventas de coproductos y formulación especializada pueden gestionar mejor la presión sobre los precios de las materias primas. La inversión ambiental y las asociaciones de producción local también están cambiando el lugar donde los productores ubican la nueva capacidad en el mercado de derivados del almidón en China.
Conclusiones clave del informe
- Por tipo, los jarabes de glucosa representaron el 35,42% de la participación del mercado de derivados del almidón en China en 2025, mientras que se prevé que el jarabe de maíz de alta fructosa se expanda a una CAGR del 6,75% hasta 2031.
- Por fuente, el maíz representó el 41,27% de los ingresos en 2025, mientras que se prevé que la tapioca crezca a una CAGR del 6,36% hasta 2031.
- Por forma, el polvo representó el 62,36% de los ingresos en 2025, mientras que se prevé que los derivados líquidos crezcan a una CAGR del 6,78% hasta 2031.
- Por aplicación, alimentos y bebidas representaron el 34,57% de los ingresos en 2025, mientras que se prevé que los productos farmacéuticos crezcan a una CAGR del 6,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de derivados del almidón en China
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en los pronósticos de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de alimentos procesados y de conveniencia | +1.4% | Este de China, Sur de China | Mediano plazo (2-4 años) |
| Aumento de la demanda de jarabes de glucosa en la producción de confitería | +0.9% | Nacional, concentrado en el Este y Sur de China | Corto plazo (≤ 2 años) |
| Abundante suministro doméstico de maíz e infraestructura de procesamiento consolidada | +0.8% | Noreste de China, Norte de China | Largo plazo (≥ 4 años) |
| Avances tecnológicos en el procesamiento de almidón | +0.7% | Nacional, con mayor presencia en Shandong y Jiangsu | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes funcionales y especializados | +0.6% | Este de China y centros farmacéuticos nacionales | Mediano plazo (2-4 años) |
| Creciente interés en materiales de base biológica y biodegradables | +0.5% | Suroeste de China y Este de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos procesados y de conveniencia
La categoría de alimentos de conveniencia en China superó los 673,6 mil millones de CNY en 2023 y se proyectaba que superara los 1 billón de CNY en 2026. Esta demanda respalda un uso más amplio de espesantes, aglutinantes, texturizantes, almidones modificados y jarabes de glucosa de base almidón. Las comidas precocinadas en el Este y Sur de China requieren ingredientes que preserven la textura de las salsas y respalden el rendimiento en términos de vida útil. Los productos premium necesitan almidones especializados que cumplan con los requisitos de viscosidad y resistencia a los ciclos de congelación y descongelación. Los productores orientados al valor prefieren mezclas de jarabes de menor costo, lo que crea niveles de precios diferenciados dentro de la misma categoría alimentaria. Los alimentos congelados registraron un crecimiento positivo en las ventas minoristas en el segundo trimestre de 2025, mientras que la categoría de aperitivos en general se debilitó.
Aumento de la demanda de jarabes de glucosa en la producción de confitería
Los jarabes de glucosa se utilizan como inhibidores de cristalización y humectantes en caramelos duros, caramelos blandos, chocolate y productos de panadería. Su amplia funcionalidad respalda su posición de liderazgo en el mercado de derivados del almidón en China. La confitería sin azúcar y funcional puede seguir requiriendo jarabe de glucosa como auxiliar de procesamiento incluso cuando el volumen de sacarosa disminuye. Los menores precios domésticos del maíz pueden reducir la brecha de costos entre los jarabes de glucosa derivados del almidón y los sistemas alternativos de edulcoración. Esto hace que el rendimiento del producto y la confiabilidad del suministro sean factores de compra importantes para los productores de confitería. El mercado de derivados del almidón en China, por tanto, sigue vinculado tanto a la producción convencional de confitería como a los nuevos lanzamientos de productos funcionales.
Abundante suministro doméstico de maíz e infraestructura de procesamiento consolidada
La producción de maíz de China para 2025/26 se pronosticó en 321 millones de toneladas, un 1% por encima del año anterior[1]. El sistema de procesamiento de maíz del país suministra alimentos, piensos, almidón, azúcar de almidón y otros coproductos. Esta amplitud respalda la disponibilidad de materias primas para el mercado de derivados del almidón en China. También aumenta la importancia de la disciplina operativa, ya que los grandes procesadores compiten por el mismo suministro de maíz. La nueva inversión en Taicang muestra que la infraestructura de suministro se está acercando a los centros de alta densidad de demanda en el Este de China. Las grandes plantas integradas también pueden utilizar aceite de maíz, materiales para piensos y productos de fermentación para mejorar la economía de la planta.
Creciente demanda de ingredientes funcionales y especializados
El almidón resistente, las dextrinas prebióticas y los sistemas de ciclodextrina están superando las aplicaciones restringidas a alimentos saludables de nicho. Un estudio de 2025 encontró que la fortificación con fibra en productos alimentarios comunes chinos podría aumentar la proporción de adultos que cumplen las recomendaciones diarias de fibra en un 48% y la de niños en un 54%. Esto proporciona a los formuladores de alimentos una razón para utilizar más ingredientes funcionales. Los excipientes de base almidón siguen siendo importantes en comprimidos, cápsulas, inyectables y sistemas de administración de fármacos[2]. Las ciclodextrinas pueden mejorar la solubilidad y biodisponibilidad de los fármacos, dando a los productores especializados acceso a usos de mayor valor. El interés en los envases biodegradables y los materiales de base biológica también crea una salida adicional para las tecnologías de almidón modificado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en los pronósticos de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Intensa competencia de precios entre fabricantes domésticos | -0.5% | Nacional, más aguda en el Noreste y Norte de China | Corto plazo (≤ 2 años) |
| Estrictos requisitos de cumplimiento ambiental | -0.4% | Noreste de China, Shandong, Hebei | Mediano plazo (2-4 años) |
| Competencia de ingredientes alternativos | -0.3% | Fabricación nacional de alimentos y bebidas | Mediano plazo (2-4 años) |
| Dependencia de materias primas e ingredientes especializados importados | -0.2% | Sur de China y clústeres portuarios de Shandong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa competencia de precios entre fabricantes domésticos
La competencia de precios sigue siendo una restricción material para el mercado de derivados del almidón en China, ya que los productos estándar son fáciles de comparar por parte de los compradores. Los productores más pequeños tienen menor capacidad para absorber cambios en los costos de maíz, energía, flete y cumplimiento normativo. Los jarabes de glucosa de tipo básico tienen una exposición particular cuando los clientes pueden cambiar entre proveedores domésticos con un trabajo de reformulación limitado. Los productores integrados están mejor posicionados porque pueden monetizar los coproductos junto con las corrientes de almidón. Los ingredientes alternativos pueden aumentar el poder de negociación de los compradores en las aplicaciones de alimentos y bebidas. Los insumos especializados importados también crean exposición a los precios internacionales y a las interrupciones del suministro para las empresas que carecen de alternativas locales.
Estrictos requisitos de cumplimiento ambiental
Los requisitos ambientales elevan los costos de capital y operativos de las instalaciones de procesamiento de almidón más antiguas. Es posible que las plantas necesiten tratamiento de aguas residuales, equipos de eficiencia energética y controles de proceso mejorados para mantenerse en cumplimiento. China Starch Holdings incluyó mejoras en el tratamiento de aguas residuales y cogeneración termoeléctrica en su programa de inversión en Linqing. Tales inversiones favorecen a los operadores con balances más sólidos y sitios industriales consolidados. Los requisitos para que las nuevas instalaciones operen en parques industriales designados también pueden influir en la ubicación de la capacidad. El mercado de derivados del almidón en China puede volverse más concentrado si las plantas más pequeñas no pueden financiar estas mejoras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los jarabes de glucosa anclan los ingresos, mientras que el HFCS y los tipos especializados impulsan el valor futuro
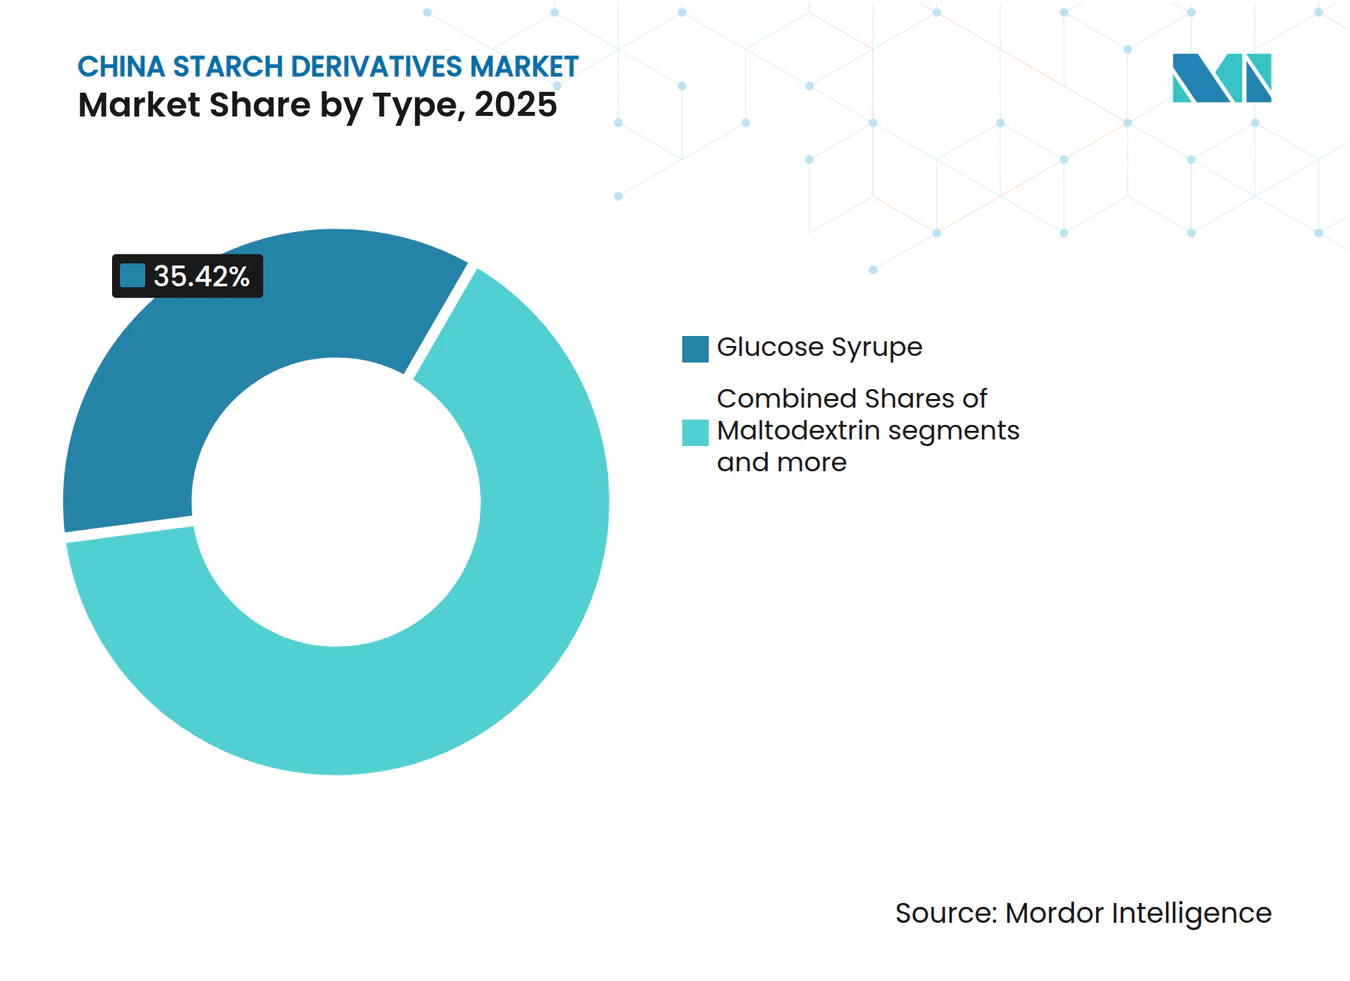
Los jarabes de glucosa representaron el 35,42% de la participación del mercado de derivados del almidón en China en 2025, convirtiéndolos en el tipo más grande por ingresos. Su papel en confitería, panadería y bebidas respalda una demanda consistente en los principales clústeres de fabricación de alimentos. Sus usos funcionales incluyen dulzura, retención de humedad, control de textura y gestión de la cristalización. Estas características hacen que los jarabes de glucosa sean relevantes tanto para los productos alimentarios envasados establecidos como para los nuevos. Se prevé que el jarabe de maíz de alta fructosa crezca a una CAGR del 6,75% de 2026 a 2031. El tamaño del mercado de derivados del almidón en China para el jarabe de maíz de alta fructosa está respaldado por sistemas de producción de alimentos líquidos que requieren una manipulación y dosificación consistentes.
La maltodextrina atiende las necesidades de formulación alimentaria, farmacéutica y funcional donde importan el sabor neutro y el rendimiento en el procesamiento. La ciclodextrina ocupa una posición más especializada en usos farmacéuticos y de encapsulación. La literatura científica identifica las ciclodextrinas como materiales útiles para mejorar la solubilidad y biodisponibilidad en aplicaciones de administración de fármacos. Las dextrinas y otros productos especializados sirven para adhesivos, apresto textil y aplicaciones de polímeros de base biológica. Estos usos reducen la dependencia de los volúmenes de alimentos básicos para los productores con capacidades técnicas. Las empresas con experiencia en modificación enzimática y formulación pueden competir a través del rendimiento del producto en lugar de solo el precio. El mercado de derivados del almidón en China se beneficia cuando estos usos especializados escalan junto con la demanda central de jarabes de glucosa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por fuente: el maíz domina, el papel importador de la tapioca amplía las opciones de suministro
El maíz representó el 41,27% de los ingresos en 2025, lo que refleja su papel central en la red de procesamiento de maíz de China. El maíz suministra almidón, azúcar de almidón, productos para piensos, insumos de fermentación y otros coproductos. Este sistema integrado respalda el mercado de derivados del almidón en China a través de una infraestructura consolidada de adquisición y producción. El pronóstico del USDA de 321 millones de toneladas de producción de maíz para 2025/26 indica la escala de la base de materias primas domésticas. Sin embargo, una disponibilidad sólida no elimina la presión sobre los márgenes cuando la capacidad de procesamiento es alta. Los procesadores más grandes pueden gestionar este riesgo a través de la combinación de productos, la logística y los ingresos por coproductos.
Se prevé que la tapioca crezca a una CAGR del 6,36% de 2026 a 2031. Ofrece a los procesadores una materia prima alternativa para aplicaciones de almidón y determinados edulcorantes. El abastecimiento de tapioca puede proporcionar flexibilidad cuando los precios del maíz suben o los suministros regionales se ajustan. El almidón de trigo continúa sirviendo usos más especializados, incluidos fideos y determinadas formulaciones de confitería. El almidón de papa sigue siendo relevante para aplicaciones de espesamiento premium y de grado papel. Otras materias primas, como el sorgo y la cebada, amplían la mezcla disponible de materias primas. El mercado de derivados del almidón en China puede beneficiarse del abastecimiento combinado cuando reduce la exposición al precio de los insumos y mejora la continuidad del suministro.
Por forma: el polvo mantiene una amplia utilidad mientras los líquidos ganan relevancia en el procesamiento
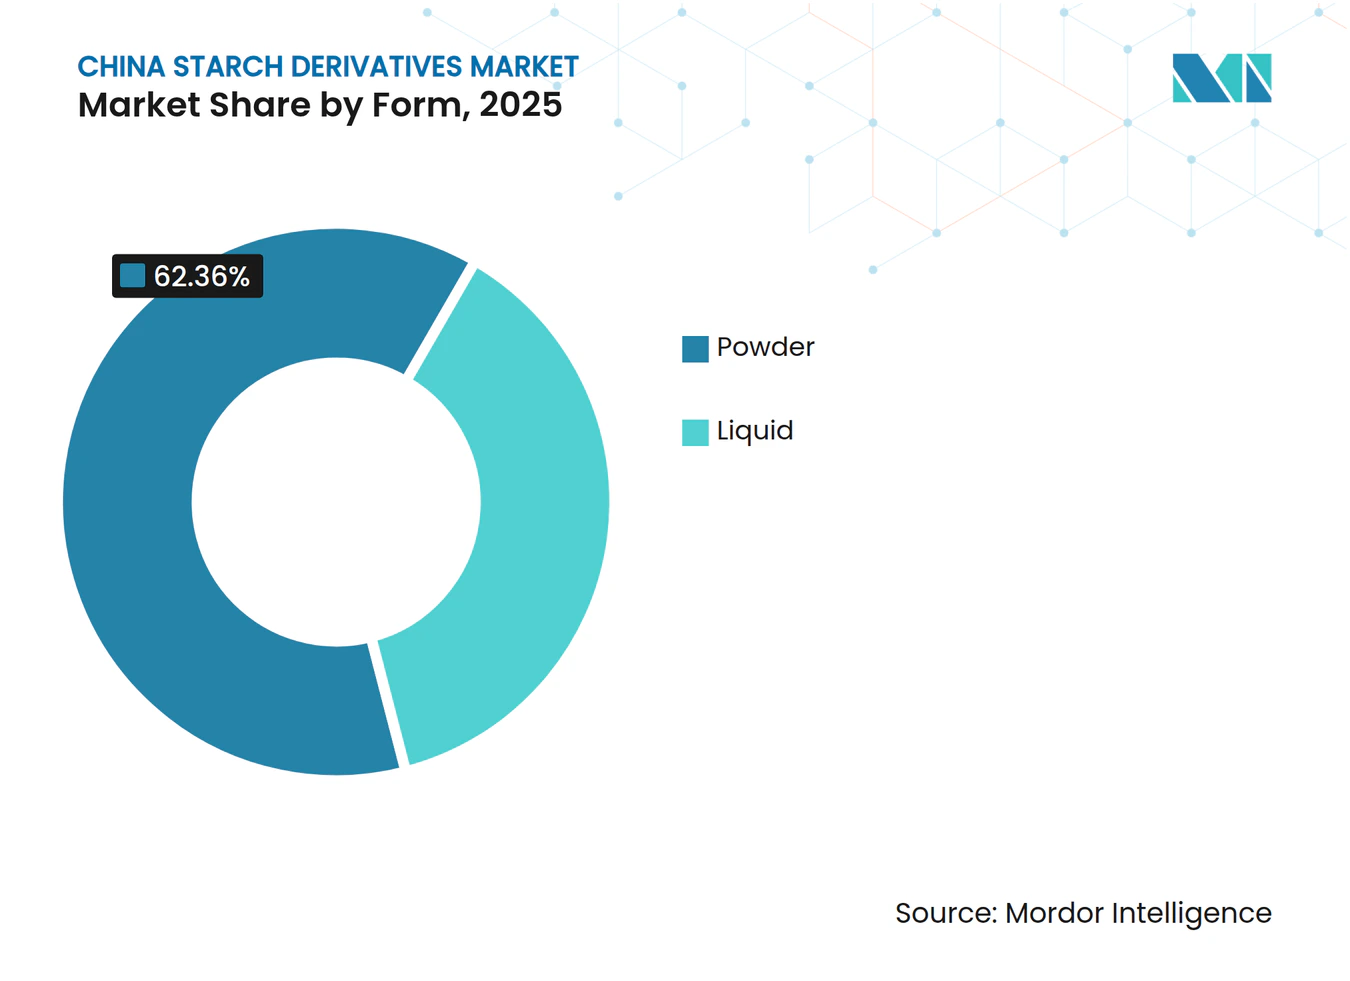
El polvo representó el 62,36% de los ingresos en 2025, respaldado por su almacenamiento a temperatura ambiente, vida útil y compatibilidad con la mezcla en seco. Se utiliza ampliamente en aplicaciones de panadería, alimentación animal y excipientes farmacéuticos. El tamaño del mercado de derivados del almidón en China para el polvo refleja su papel en entornos de producción que necesitan ingredientes estables y fáciles de manipular. Los productos en polvo también pueden moverse a través de canales de distribución establecidos sin almacenamiento especializado de líquidos. Estas ventajas respaldan su uso continuo en una amplia base de clientes. Se prevé que los derivados líquidos crezcan a una CAGR del 6,78% de 2026 a 2031.
El jarabe de maíz de alta fructosa líquido es adecuado para la producción de té listo para beber, bebidas carbonatadas y lácteos líquidos. El almacenamiento en tanques y la transferencia por tuberías pueden reducir la manipulación manual en plantas automatizadas. Esto puede reducir las pérdidas de material y simplificar la mezcla continua de bebidas. Los formatos líquidos también ayudan a los fabricantes de alimentos a mantener una dosificación uniforme en la producción de alto volumen. Los almidones modificados enzimáticamente pueden extender estas ventajas a aplicaciones de alimentos y envases. Los productores que pueden suministrar una calidad líquida consistente pueden beneficiarse del crecimiento de la fabricación automatizada. El polvo seguirá siendo importante, pero los líquidos abordan un conjunto distinto de necesidades de eficiencia de planta en el mercado de derivados del almidón en China.

Por aplicación: alimentos y bebidas lidera, los productos farmacéuticos amplían la demanda de mayor valor
Alimentos y bebidas representaron el 34,57% de los ingresos en 2026 y sigue siendo la aplicación más grande. La confitería respalda la demanda de jarabes de glucosa y dextrinas, mientras que las bebidas respaldan la demanda de jarabe de maíz de alta fructosa y maltodextrina. La panadería sigue siendo un caso de uso estable porque los derivados del almidón contribuyen a la textura, la humedad y la consistencia del producto. Los tés listos para beber y las bebidas funcionales son salidas importantes para las formas líquidas. Este segmento crea una amplia base de demanda para el mercado de derivados del almidón en China. El crecimiento de los alimentos de conveniencia fortalece aún más la conexión entre el rendimiento del almidón y la producción de alimentos envasados.
Se prevé que los productos farmacéuticos crezcan a una CAGR del 6,58% de 2026 a 2031. Los excipientes de base almidón respaldan comprimidos, cápsulas, gránulos y formulaciones inyectables. Los materiales de ciclodextrina son especialmente relevantes cuando las formulaciones necesitan mejor solubilidad o administración controlada. El cuidado personal y los cosméticos proporcionan una aplicación en desarrollo para sistemas de encapsulación y formación de películas. La alimentación animal proporciona una demanda estable para aplicaciones de energía y palatabilidad. Los polímeros de base biológica, los adhesivos y el apresto textil proporcionan usos industriales adicionales. Estas aplicaciones dan al mercado de derivados del almidón en China múltiples vías para el crecimiento de valor más allá de la demanda alimentaria central.
Análisis geográfico
El Norte de China es la principal área de fijación de precios para los derivados del almidón de maíz, con Shandong, Hebei y Mongolia Interior desempeñando roles importantes en el suministro. Los procesadores con sede en Shandong se benefician de la proximidad a puertos, clientes industriales e infraestructura de procesamiento de maíz. El Este de China es el principal centro de consumo porque incluye densos clústeres de fabricación de alimentos y bebidas. COFCO Biotechnology aprobó un proyecto anual de azúcar de almidón de 550.000 toneladas en Taicang, Jiangsu, con una inversión total de 981 millones de CNY, equivalente a 137 millones de USD. El proyecto incluye 300.000 toneladas de jarabe de maíz de alta fructosa, 200.000 toneladas de jarabe de maltosa y 50.000 toneladas de jarabe especializado. Esta inversión muestra por qué el Este de China sigue siendo estratégicamente importante para el mercado de derivados del almidón en China.
El Sur de China respalda una demanda sustancial de bebidas de jarabe de maíz de alta fructosa líquido y jarabes de glucosa. La base de procesamiento de alimentos de Guangdong y los recursos de yuca de Guangxi respaldan una cadena de suministro regional de tapioca. Estas condiciones crean un perfil de suministro que difiere de la estructura centrada en el maíz del Norte de China. La demanda de los productores de té listo para beber y bebidas da a los productos líquidos una sólida salida regional. La infraestructura portuaria también respalda el movimiento de almidón de tapioca importado e insumos relacionados. Esta combinación regional ayuda a diversificar las opciones de suministro para el mercado de derivados del almidón en China.
El Noroeste de China añadió capacidad de procesamiento profundo de maíz durante 2025 en áreas con disponibilidad de maíz y menores costos energéticos[3]. Los incentivos provinciales y las prioridades de seguridad alimentaria respaldan la diversificación del procesamiento más allá de las ubicaciones costeras y del Noreste consolidadas. La participación del mercado de derivados del almidón en China que tienen las regiones individuales está determinada por el acceso a materias primas, la logística, la proximidad a los clientes y los requisitos ambientales. El crecimiento de las exportaciones puede proporcionar una salida para el suministro doméstico cuando la demanda local es insuficiente. Las exportaciones de productos de procesamiento profundo de maíz de China crecieron un 4,2% interanual en el primer semestre de 2025. Las estrategias regionales seguirán siendo diferentes porque cada área tiene condiciones distintas de materias primas, infraestructura y demanda.
Panorama competitivo
Concentración del Mercado
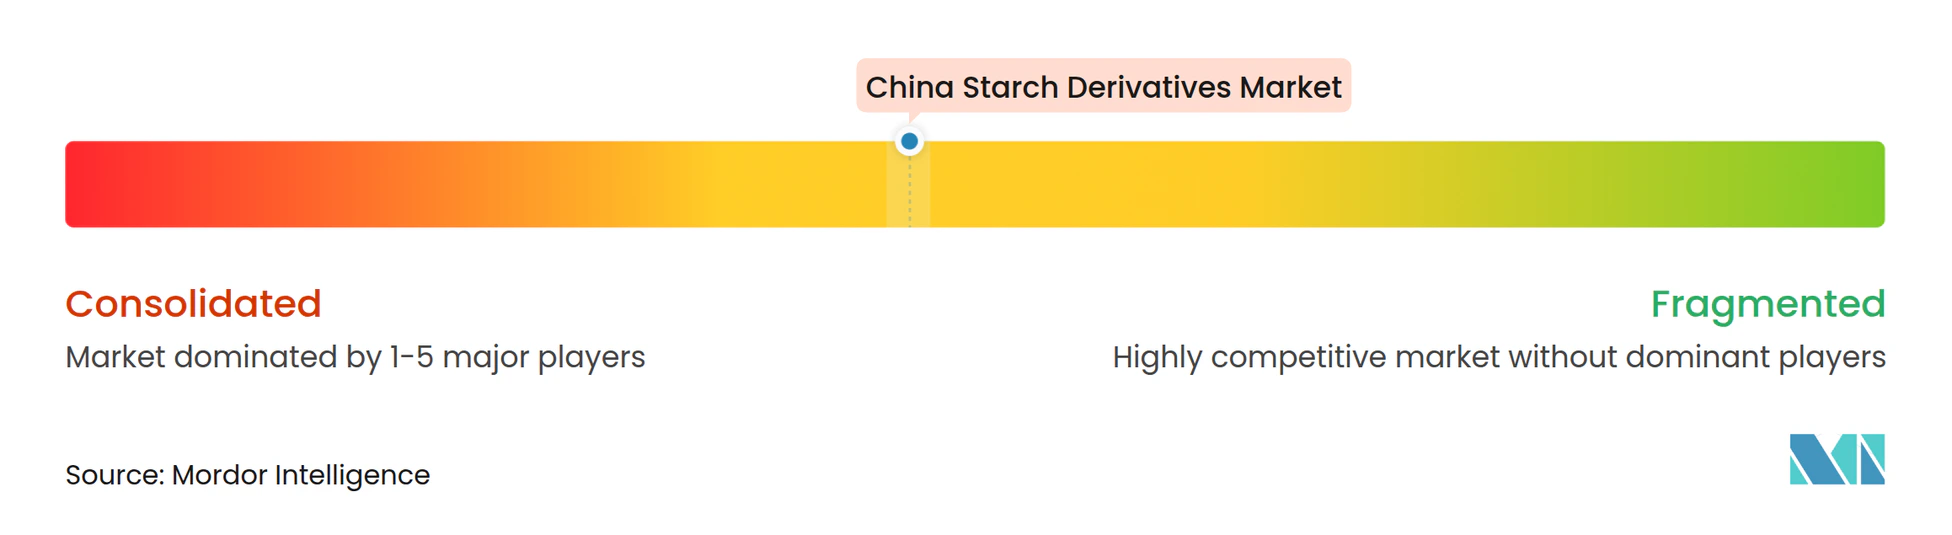
El mercado de derivados del almidón en China tiene una estructura consolidada, con integradores nacionales que compiten junto a productores regionales y especializados. Zhucheng Xingmao, COFCO Biochemical, Xiwang Sugar y Baolingbao Biology tienen ventajas en adquisición, ingresos de múltiples productos e inversión en capacidad. Su escala respalda la inversión en tecnología, logística y mejoras ambientales. El proyecto de Taicang de COFCO Biotechnology es un ejemplo de una estrategia centrada en la capacidad cerca de los centros de demanda del Este de China. El programa de Linqing de China Starch Holdings combina la inversión en producción con el tratamiento de aguas residuales y la cogeneración. Estos movimientos muestran que la inversión en capacidad ahora incluye consideraciones de costos operativos y cumplimiento normativo.
El desarrollo de productos especializados proporciona otra vía de competencia en el mercado de derivados del almidón en China. Las ciclodextrinas de grado farmacéutico, las dextrinas prebióticas y los materiales de base biológica pueden ofrecer valor diferenciado. El Congreso Mundial de la Industria del Almidón 2025 de la Asociación China de la Industria del Almidón destacó el desarrollo de derivados de alto valor y productos habilitados por biología sintética. Las empresas que cumplen con los requisitos de calidad y trazabilidad pueden competir en aplicaciones más exigentes. Baolingbao demostró productos de almidón modificado para texturización de alimentos de origen vegetal y cuidado personal en Vitafoods Europe 2025. Este enfoque amplía la cartera de la empresa más allá de los productos básicos de almidón.
Las empresas multinacionales enfrentan una posición más difícil en los productos básicos porque los productores domésticos tienen ventajas de suministro local y costos. Tate & Lyle informó una nueva asociación para almidones alimentarios producidos localmente en China durante sus resultados de 2025. La empresa también citó mayores costos de productos de almidón derivados de la incertidumbre arancelaria entre los Estados Unidos y China. ADM comenzó a eliminar gradualmente el comercio de materias primas domésticas a través de Toepfer Shanghai en abril de 2025, mientras mantenía sus actividades de derivados del almidón, nutrición y fabricación. Estas acciones indican un mayor énfasis en el suministro integrado localmente y en posiciones de valor añadido. La competencia dependerá tanto de la escala como de la capacidad de satisfacer los requisitos especializados de los clientes.
Líderes de la industria de derivados del almidón en China
-
Cargill Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Zhucheng Xingmao Corn Developing Co., Ltd.
-
COFCO Biochemical (Anhui) Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Abril de 2026: COFCO Group puso en marcha la primera línea de producción de glucosa isomerasa inmovilizada de China. La enzima convierte la glucosa en fructosa y es esencial para la fabricación de jarabe de maíz de alta fructosa. El desarrollo fortalece el suministro doméstico de un insumo de procesamiento crítico que históricamente había dependido de proveedores extranjeros, respaldando la estabilidad de la industria china de edulcorantes de base almidón.
- Marzo de 2026: COFCO Biochemical completó un proyecto de expansión en el Distrito Xinjin de Chengdu en marzo de 2026. El proyecto de 250 millones de CNY proporciona una capacidad de producción anual de 150.000 toneladas de jarabe de alta fructosa y 2.000 toneladas de jarabe aromatizado.
- Septiembre de 2025: COFCO Group introdujo un ingrediente de D-alulosa producido enzimáticamente para clientes de la industria alimentaria. Desarrollado conjuntamente con el Instituto de Investigación en Nutrición y Salud de COFCO utilizando almidón de maíz como material de partida, el producto está orientado a aplicaciones que incluyen bebidas, productos lácteos, productos de panadería, bebidas de té recién preparadas y café.
Alcance del informe del mercado de derivados del almidón en China
El mercado de derivados del almidón en China está segmentado por tipo, fuente, forma y aplicación. Por tipo, el mercado se categoriza en jarabes de glucosa, jarabe de maíz de alta fructosa (HFCS), maltodextrina, ciclodextrina, dextrinas y otros derivados del almidón. Por fuente, el mercado está segmentado en maíz, trigo, papa, tapioca y otras fuentes. Por forma, el mercado se divide en polvo y líquido. Por aplicación, el mercado incluye alimentos y bebidas, productos farmacéuticos, cuidado personal y cosméticos, alimentación animal y otras aplicaciones. El segmento de alimentos y bebidas se categoriza además en panadería, confitería, bebidas y otras aplicaciones de alimentos y bebidas.
Por tipo
| Jarabes de glucosa |
| Jarabe de maíz de alta fructosa (HFCS) |
| Maltodextrina |
| Ciclodextrina |
| Dextrinas |
| Otros |
Por fuente
| Maíz |
| Trigo |
| Papa |
| Tapioca |
| Otros |
Por forma
| Polvo |
| Líquido |
Por aplicación
| Alimentos y bebidas | Panadería |
| Confitería | |
| Bebidas | |
| Otras aplicaciones de alimentos y bebidas | |
| Productos farmacéuticos | |
| Cuidado personal y cosméticos | |
| Alimentación animal | |
| Otras aplicaciones |
| Por tipo | Jarabes de glucosa | |
| Jarabe de maíz de alta fructosa (HFCS) | ||
| Maltodextrina | ||
| Ciclodextrina | ||
| Dextrinas | ||
| Otros | ||
| Por fuente | Maíz | |
| Trigo | ||
| Papa | ||
| Tapioca | ||
| Otros | ||
| Por forma | Polvo | |
| Líquido | ||
| Por aplicación | Alimentos y bebidas | Panadería |
| Confitería | ||
| Bebidas | ||
| Otras aplicaciones de alimentos y bebidas | ||
| Productos farmacéuticos | ||
| Cuidado personal y cosméticos | ||
| Alimentación animal | ||
| Otras aplicaciones | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del sector de derivados del almidón en China para 2031?
Se proyecta que alcance 15,78 mil millones de USD en 2031, desde 12,35 mil millones de USD en 2026, a una CAGR del 5,02%.
¿Qué tipo de producto lidera el sector de derivados del almidón en China?
Los jarabes de glucosa lideran con una participación de ingresos del 35,42% en 2025, respaldados por usos en confitería, panadería y bebidas.
¿Cuál es el tipo de producto de más rápido crecimiento en el sector de derivados del almidón en China?
Se prevé que el jarabe de maíz de alta fructosa crezca a una CAGR del 6,75% hasta 2031.
¿Qué materia prima tiene el papel principal en el sector de derivados del almidón en China?
El maíz lidera con una participación de ingresos del 41,27% en 2025, respaldado por la extensa infraestructura de procesamiento de maíz de China.