
Taille et Part du Marché des Graines de Chia
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
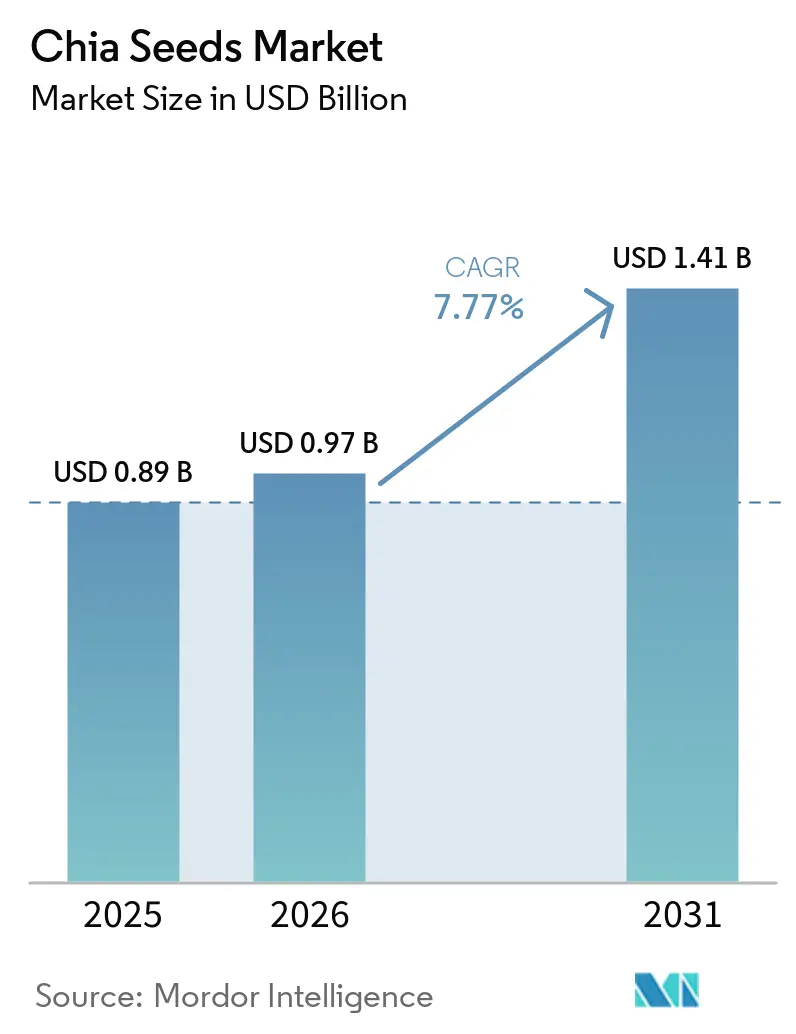
| Taille du Marché (2026) | 0.97 Milliards de dollars |
| Taille du Marché (2031) | 1.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Graines de Chia par Mordor Intelligence
La taille du marché des graines de chia était évaluée à 0,89 milliard USD en 2025 et devrait croître de 0,97 milliard USD en 2026 à 1,41 milliard USD d'ici 2031, à un CAGR de 7,77 % de 2026 à 2031. Le marché bénéficie de la demande des consommateurs pour des aliments d'origine végétale aux ingrédients reconnaissables et à la valeur nutritionnelle élevée. Les graines de chia fournissent de l'acide alpha-linolénique, des fibres alimentaires et des propriétés de liaison à l'eau qui soutiennent leur utilisation dans les aliments, les boissons et les compléments alimentaires. Le marché évolue également au-delà des graines entières, les fournisseurs développant des concentrés de protéines, des ingrédients fibreux et de l'huile de chia pour des formulations spécialisées. Les conditions d'approvisionnement restent importantes, car la production est concentrée en Amérique du Sud et les perturbations climatiques peuvent affecter la disponibilité et les prix. Les entreprises réagissent en diversifiant les origines d'approvisionnement, en développant des ingrédients techniques et en renforçant les relations avec les distributeurs.
Points Clés du Rapport
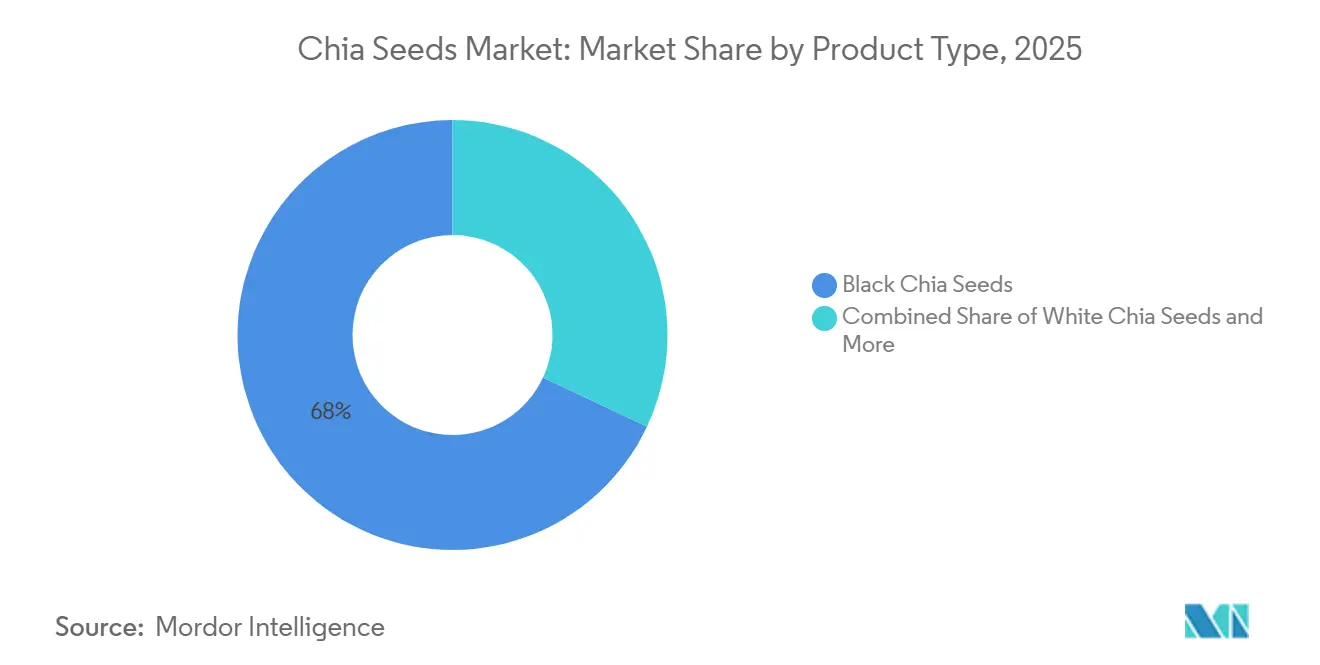
- Par type de produit, les graines de chia noires représentaient la plus grande part de marché des graines de chia, à 68,0 %, en 2025, tandis que les graines de chia blanches devraient croître à un CAGR de 8,5 % de 2026 à 2031.
- Par application, l'alimentation et les boissons représentaient la plus grande part, à 37,0 %, du marché des graines de chia en 2025, tandis que les compléments nutritionnels et diététiques devraient croître à un CAGR de 9,2 % de 2026 à 2031.
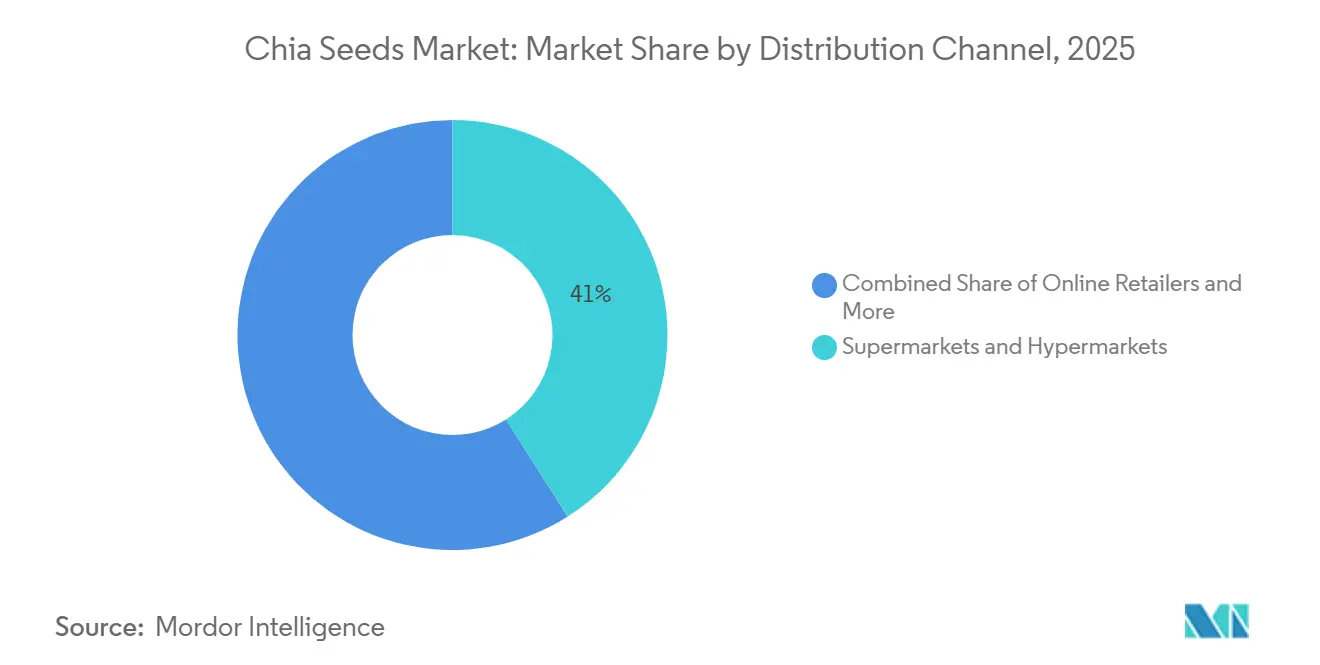
- Par canal de distribution, les supermarchés et hypermarchés représentaient la plus grande part, à 41,0 %, de la taille du marché des graines de chia en 2025, tandis que les détaillants en ligne devraient croître à un CAGR de 11,0 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord représentait la plus grande part, à 34,0 %, du marché des graines de chia en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en nutrition oméga-3 d'origine végétale | 1.8% | Mondial, avec des gains plus importants en Amérique du Nord et dans l'Union européenne | Moyen terme (2 à 4 ans) |
| Expansion de la formulation d'aliments et de boissons fonctionnels | 1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Croissance des produits superaliments biologiques et à étiquette propre | 1.2% | Amérique du Nord et Union européenne, avec des retombées en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation en ingrédients à base de chia dans les applications protéiques et fibreuses | 1.0% | Amérique du Nord, Union européenne et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Accès au commerce électronique pour les produits de chia haut de gamme | 0.8% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Améliorations des variétés résistantes au climat et des pratiques agricoles | 0.4% | Amérique du Sud, Australie et Afrique de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en nutrition oméga-3 d'origine végétale
Le marché des graines de chia bénéficie d'une demande croissante pour une nutrition d'origine végétale et axée sur la santé, notamment dans les boissons intégrant des ingrédients à haute densité nutritionnelle. Selon le Service agricole étranger du Département de l'agriculture des États-Unis (USDA FAS), 2025, le marché des boissons fonctionnelles en Chine a atteint un CAGR de 26,0 %, tandis que les graines de chia ont gagné une traction significative en tant qu'ingrédients dans les boissons sainesDébloquer les opportunités sur le marché des boissons de 170 milliards de dollars en Chine, apps.fas.usda.gov.">[1]. Cette expansion des boissons fonctionnelles crée des opportunités pour les graines de chia, car elles fournissent des acides gras oméga-3 d'origine végétale et peuvent être incorporées dans des produits pratiques et axés sur la santé. L'adoption croissante des boissons fonctionnelles soutient donc la demande de graines de chia et contribue à la croissance du marché.
Expansion de la formulation d'aliments et de boissons fonctionnels
Le marché des graines de chia bénéficie de l'utilisation croissante d'ingrédients fonctionnels et à étiquette propre dans les formulations alimentaires et de boissons. Une étude de 2025 publiée dans MDPI, basée sur des recherches menées à l'Université d'Assiout, a révélé que la poudre de gel de graines de chia améliorait les propriétés fonctionnelles du yaourt probiotique allégé, le niveau d'inclusion le plus élevé atteignant une activité de piégeage des radicaux DPPH de 35,1 %. Ces résultats soutiennent l'utilisation des ingrédients à base de graines de chia dans les aliments fonctionnels, car ils améliorent l'activité antioxydante tout en améliorant la texture, la stabilité et la viabilité des probiotiques. Ces propriétés multifonctionnelles élargissent les opportunités de formulation pour les graines de chia et soutiennent la croissance continue du marché.
Croissance des produits superaliments biologiques et à étiquette propre
Le marché des graines de chia est soutenu par une demande croissante de produits alimentaires biologiques et à étiquette propre, créant des opportunités pour les graines de chia certifiées sur les marchés alimentaires européens. Selon le Centre pour la promotion des importations en provenance des pays en développement (CBI), environ 65,0 % des graines de chia importées en Allemagne en 2024 étaient biologiquesLe potentiel du marché européen pour les graines de chia, cbi.eu.">[2]. Cette forte proportion d'importations de chia biologique reflète une demande établie pour le chia certifié dans un grand marché européen et soutient le positionnement des graines de chia dans les produits alimentaires biologiques et axés sur la santé. L'intérêt continu des consommateurs pour les aliments biologiques soutient la demande de graines de chia et contribue à la croissance du marché.
Innovation en ingrédients à base de chia dans les applications protéiques et fibreuses
Le marché des graines de chia bénéficie du développement d'ingrédients à valeur ajoutée tels que le mucilage de chia, les protéines et les fibres pour les formulations d'aliments fonctionnels et de compléments alimentaires. Selon l'Institut de publication numérique multidisciplinaire (MDPI), 2025, le mucilage de graines de chia et les hydrogels d'alginate ont atteint une efficacité d'encapsulation de 99,0 ± 0,01 % pour Lactobacillus reuteriEncapsulation de Lactobacillus reuteri dans des hydrogels chia-alginate pour des poudres fonctionnelles à base de lactosérum, mdpi.com.">[3]. Cette performance démontre le potentiel du mucilage de chia en tant que matériau de délivrance fonctionnel capable de protéger les probiotiques lors de la transformation alimentaire. Une telle fonctionnalité des ingrédients élargit les opportunités de formulation à base de chia et soutient une plus grande utilisation commerciale des ingrédients dérivés du chia, contribuant à la croissance du marché.
Analyse de l'Impact des Facteurs de Frein*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration de la production et risque d'approvisionnement lié aux conditions météorologiques | -1.2% | Mondial, avec un risque d'approvisionnement concentré en Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité des prix des graines brutes et incertitude des approvisionnements | -0.9% | Mondial, avec une exposition plus grande dans les marchés d'importation de l'Union européenne et d'Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences de contrôle microbien et des contaminants | -0.6% | Amérique du Nord, Union européenne et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Charge des coûts de certification biologique et de logistique séparée | -0.4% | Origines sud-américaines, avec une pression côté demande dans l'Union européenne et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concentration de la production et risque d'approvisionnement lié aux conditions météorologiques
Le marché des graines de chia est confronté à un risque d'approvisionnement en raison de la concentration de la production au Paraguay, où les perturbations météorologiques peuvent affecter la disponibilité mondiale. Selon le Ministère de l'industrie et du commerce du Paraguay (MIC), 2025, le gel a affecté la production de chia du pays au cours de la saison 2025, incitant les producteurs à adopter des plantations échelonnées et à envisager des variétés plus résistantes au gel. Comme le Paraguay fournit plus de la moitié de la demande mondiale de chia, les perturbations de production liées aux conditions météorologiques dans ce grand pays producteur peuvent réduire la disponibilité internationale et accroître l'incertitude de l'approvisionnement. Cette concentration de la production et l'exposition aux conditions météorologiques défavorables freinent la stabilité et la croissance du marché des graines de chia.
Volatilité des prix des graines brutes et incertitude des approvisionnements
Le marché des graines de chia est confronté à une incertitude d'approvisionnement, car les perturbations d'approvisionnement liées aux conditions météorologiques peuvent réduire la disponibilité des graines brutes et augmenter les prix pour les acheteurs. Selon le Centre pour la promotion des importations en provenance des pays en développement (CBI), les prix conventionnels du chia en Europe ont atteint 3 000 € par tonne métrique (3 390 USD par tonne métrique) en 2025, à la suite de perturbations de production liées au gel au Paraguay et en Bolivie. Des prix de graines brutes plus élevés augmentent les coûts des intrants pour les fabricants d'aliments, de boissons et de compléments alimentaires et compliquent la planification des approvisionnements. Par conséquent, les hausses de prix liées aux conditions météorologiques peuvent augmenter les coûts d'approvisionnement et limiter le rythme d'expansion des produits à base de chia, freinant la croissance du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
les graines de chia noires ancrent le marché tandis que les graines de chia blanches stimulent l'innovation haut de gammeLes graines de chia noires représentaient la plus grande part de marché des graines de chia, à 68,0 %, en 2025. La taille du marché des graines de chia était soutenue par l'utilisation établie des graines de chia noires dans les produits alimentaires et de boissons, les formulations nutritionnelles et d'autres applications. Leur large disponibilité et leur acceptation établie par les consommateurs continuent de soutenir leur position de leader. Pendant ce temps, les graines de chia blanches devraient se développer à un CAGR de 8,5 % de 2026 à 2031, soutenues par leur utilisation dans des produits alimentaires haut de gamme et des applications où une apparence visuelle plus claire est préférée.
Les graines de chia blanches devraient croître au CAGR le plus rapide de 8,5 % de 2026 à 2031. Leur apparence plus claire et leur profil sensoriel doux soutiennent les applications où les fabricants recherchent une cohérence visuelle. Les graines blanches peuvent être incorporées dans des boissons, des produits de boulangerie, des céréales, des barres de collation et d'autres formulations axées sur la santé sans modifier matériellement l'apparence. La différenciation des produits peut soutenir un positionnement haut de gamme là où les consommateurs valorisent des variétés de graines spécialisées. Les graines de chia noires et brunes restent pertinentes dans les applications établies, tandis que les graines de chia blanches offrent une flexibilité de formulation supplémentaire. Ces caractéristiques soutiennent l'innovation continue des produits et des opportunités commerciales plus larges pour les fournisseurs.


Par application :
l'alimentation et les boissons maintiennent la base tandis que les compléments nutritionnels et diététiques s'accélèrentL'alimentation et les boissons représentaient la plus grande part, à 37,0 %, de la part de marché des graines de chia en 2025. Les graines de chia sont incorporées dans des smoothies, des yaourts, des céréales, des produits de boulangerie, des barres de collation et des boissons d'origine végétale, offrant aux fabricants de multiples voies d'utilisation quotidienne. Leur capacité à former un gel lors de l'hydratation soutient les applications nécessitant une gestion de la texture et de l'eau. Cette polyvalence permet au chia de fonctionner à la fois comme ingrédient nutritionnel et comme composant de formulation. Les compléments nutritionnels et diététiques, les soins personnels et la cosmétique, ainsi que l'alimentation animale et les aliments pour animaux de compagnie offrent des voies d'utilisation finale supplémentaires pour les producteurs et les fournisseurs dans toutes les catégories de produits.
Les compléments nutritionnels et diététiques devraient croître à un CAGR de 9,2 % de 2026 à 2031, ce qui en fait l'application à la croissance la plus rapide. Les graines de chia fournissent des protéines d'origine végétale, des fibres alimentaires et des acides gras oméga-3, soutenant leur utilisation dans les poudres, les gélules, les mélanges nutritionnels et les formulations fonctionnelles. Les fibres et le mucilage dérivés du chia offrent également des propriétés fonctionnelles dans les produits de santé digestive et de satiété. Ces caractéristiques permettent aux fournisseurs de développer des ingrédients au-delà des formats de graines entières et de répondre à des besoins nutritionnels spécialisés. L'alimentation et les boissons restent une utilisation finale établie, tandis que les soins personnels, la cosmétique, l'alimentation animale et les aliments pour animaux de compagnie offrent des voies supplémentaires pour les ingrédients de chia.
Par canal de distribution :
les supermarchés et hypermarchés sont en tête tandis que les détaillants en ligne s'accélèrent le plus rapidementLes supermarchés et hypermarchés représentaient la plus grande part à 41,0 % en 2025. Ces points de vente offrent un large accès aux consommateurs aux graines de chia emballées et aux produits connexes via des réseaux d'épicerie établis. Les produits à base de chia peuvent être positionnés aux côtés des céréales, des ingrédients de boulangerie, des collations, des aliments santé et d'autres produits d'origine végétale pour soutenir la découverte routinière par les consommateurs. La vente au détail physique permet également aux produits emballés de communiquer des informations nutritionnelles, des détails de certification biologique et des conseils de préparation au point d'achat. Les épiceries de proximité et d'autres canaux servent des occasions d'achat supplémentaires, tandis que les détaillants en ligne élargissent la portée géographique et donnent accès à des gammes spécialisées et à des marques plus petites.
Les détaillants en ligne devraient croître à un CAGR de 11,0 % de 2026 à 2031, ce qui en fait le canal de distribution à la croissance la plus rapide. Les canaux numériques permettent aux fournisseurs de chia d'offrir des assortiments de produits plus larges sans dépendre de l'espace physique en rayon. Les consommateurs peuvent comparer les tailles d'emballage, les formats de produits, les certifications et les informations nutritionnelles depuis chez eux. La distribution en ligne soutient également des produits spécialisés tels que les graines biologiques, les poudres de chia, les boissons et les ingrédients fonctionnels dont la disponibilité locale est limitée. Les supermarchés et hypermarchés restent importants pour les achats d'épicerie courants, tandis que les épiceries de proximité et d'autres canaux répondent à des besoins d'achat supplémentaires. Ensemble, ces canaux élargissent l'accès à différentes occasions d'achat.
Analyse Géographique
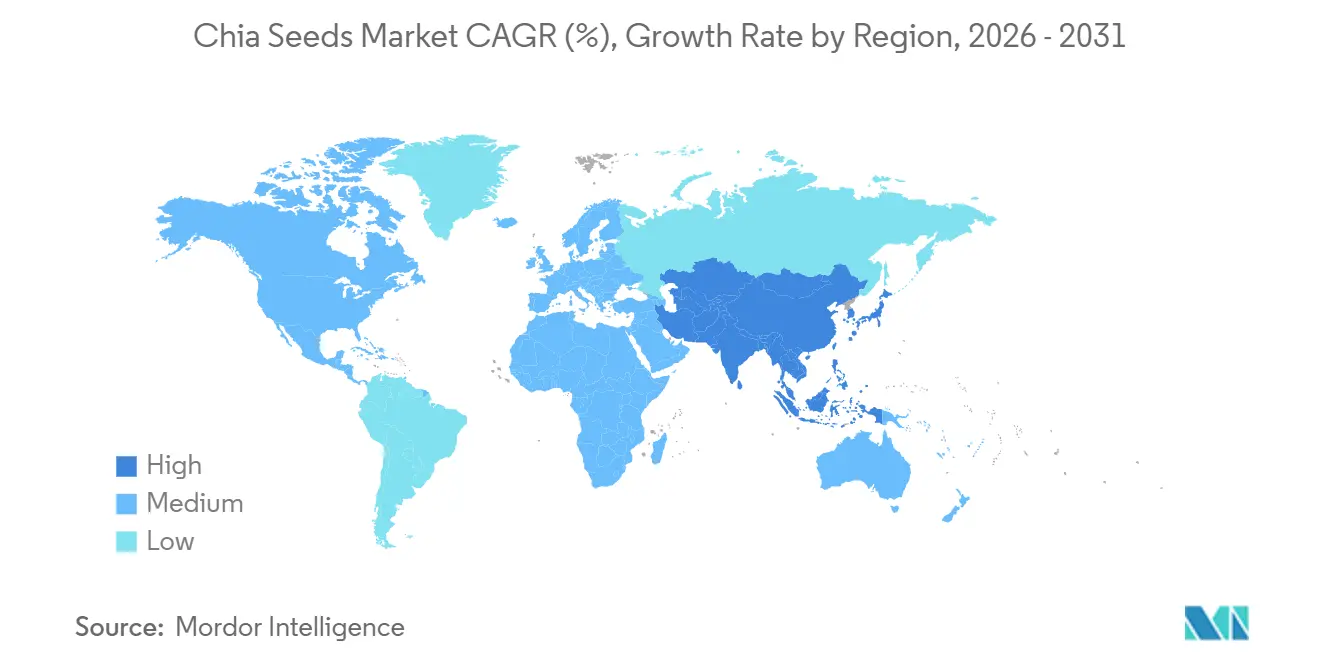
L'Amérique du Nord représentait la plus grande part à 34,0 % en 2025. La région bénéficie de canaux de vente au détail de santé et de bien-être établis et de la familiarité des consommateurs avec les graines à haute densité nutritionnelle. Le chia emballé est disponible dans les supermarchés, les détaillants d'aliments naturels, les plateformes en ligne et les canaux de restauration, répondant à la demande des ménages et des entreprises. Les fabricants utilisent le chia dans les céréales, les boissons, les produits de boulangerie, les barres de collation et les formulations nutritionnelles. Les fournisseurs axés sur les marques et les ingrédients soutiennent la variété des produits et le développement des formulations. Ces facteurs fournissent une large base commerciale pour les produits à base de chia dans toute la région et renforcent la position dominante de l'Amérique du Nord sur le marché.
L'Asie-Pacifique devrait croître au CAGR le plus rapide de 7,8 % de 2026 à 2031. La croissance dans la région est soutenue par un intérêt croissant pour les aliments fonctionnels, les boissons d'origine végétale, les produits nutritionnels et les ingrédients axés sur la santé. La Chine, l'Inde, le Japon et l'Australie contribuent par différentes combinaisons de consommation, de transformation, de culture et d'activité commerciale. Le chia est de plus en plus incorporé dans les boissons, les aliments du petit-déjeuner, les collations et les formulations nutritionnelles. Les initiatives de culture locale élargissent les options d'approvisionnement régional. L'Inde dispose d'une culture nationale croissante et d'une activité d'exportation, tandis que la Chine offre un grand marché de boissons fonctionnelles. Ces développements soutiennent une expansion continue en Asie-Pacifique.
L'Europe représente un marché établi pour les graines de chia, soutenu par la demande d'ingrédients alimentaires biologiques, d'origine végétale et fonctionnels. La région importe du chia pour une utilisation dans les aliments emballés, les produits de boulangerie, les céréales, les boissons et les produits nutritionnels. Selon le Centre pour la promotion des importations en provenance des pays en développement, l'Europe a importé environ 25 100 tonnes métriques de graines de chia en 2024. L'Allemagne, les Pays-Bas, le Royaume-Uni, la France et l'Espagne contribuent à la demande régionale via divers canaux de vente au détail et de transformation. La certification biologique crée des opportunités supplémentaires pour les fournisseurs desservant les consommateurs à la recherche de produits traçables, soutenant ainsi la commercialisation régionale.

Paysage réglementaire
Les graines de chia et les ingrédients dérivés vendus sur les principaux marchés d'importation sont régis par un ensemble de règles relatives aux ingrédients alimentaires, de normes biologiques et de contrôles phytosanitaires aux frontières. Dans l'Union européenne, les graines de chia et certaines formes transformées (y compris les poudres partiellement dégraissées) relèvent du cadre des nouveaux aliments via la liste de l'Union (Règlement (UE) 2017/2470), qui lie l'accès au marché à des conditions d'utilisation et des exigences d'étiquetage définies. Pour le commerce biologique vers l'UE, les opérateurs doivent se conformer au cadre réglementaire biologique (Règlement (UE) 2018/848, consolidé en mars 2025), qui renforce les pratiques de documentation et de ségrégation dans les flux certifiés.
Aux États-Unis, l'utilisation des ingrédients alimentaires passe par le cadre de la Food and Drug Administration (FDA), les voies GRAS étant utilisées pour justifier la sécurité des usages prévus, tandis que les importateurs gèrent également les contrôles préventifs et les risques de contamination (y compris les dangers microbiologiques). L'accès au marché chinois met l'accent sur les exigences de l'Administration générale des douanes de Chine (GACC), notamment l'enregistrement des entreprises de transformation concernées et le respect des protocoles phytosanitaires et des restrictions relatives aux pesticides à la frontière. Les systèmes de conditions d'importation tels que le MICoR du gouvernement australien illustrent le niveau opérationnel exigé en matière de contrôle des nuisibles, du sol et des matières étrangères, auquel les exportateurs s'alignent de plus en plus quelle que soit la destination.
Analyse de la chaîne de valeur
La chaîne de valeur des graines de chia commence par l'approvisionnement en intrants et la culture, qui reste concentrée en Amérique du Sud (notamment au Paraguay, en Bolivie et en Argentine), suivie de l'agrégation par des collecteurs locaux et des coopératives, de la transformation primaire (nettoyage, tri, séparation par gravité et dépierrage), puis de la transformation secondaire le cas échéant (mouture en poudre, fractionnement des fibres/protéines et extraction d'huile). Les exportateurs expédient en vrac ou en emballages prêts à la consommation aux importateurs et distributeurs internationaux, qui approvisionnent les fabricants d'aliments et de boissons, les marques de nutraceutiques et les canaux de vente au détail. La gestion de l'emballage et du stockage (contrôle de l'humidité et de l'oxydation) est essentielle car les dégradations de qualité peuvent se répercuter en lots rejetés, en réétiquetage ou en utilisations à moindre valeur.
Les principaux points de friction se situent entre les fenêtres de récolte et l'exécution des exportations, où la variabilité des rendements liée au climat, la congestion portuaire et les contraintes logistiques intérieures peuvent restreindre l'offre disponible et amplifier les fluctuations de prix. La conformité et l'assurance qualité sont intégrées à chaque étape de la chaîne grâce à la gestion des résidus de pesticides, aux contrôles microbiologiques et à la traçabilité. Les acheteurs demandent fréquemment des systèmes de sécurité alimentaire reconnus, en plus de la documentation d'importation et biologique spécifique à chaque pays. Avec la croissance de la demande pour les formats à valeur ajoutée (poudres, fibres, protéines et huile), le centre de marge se déplace vers les transformateurs disposant de capacités validées de séparation, d'extraction et de libération des lots. La diversification des origines, notamment vers des pôles émergents tels que l'Inde, le Kenya et l'Ouganda, fonctionne comme une couverture pratique lorsque les corridors sud-américains rencontrent des perturbations.
Paysage Concurrentiel
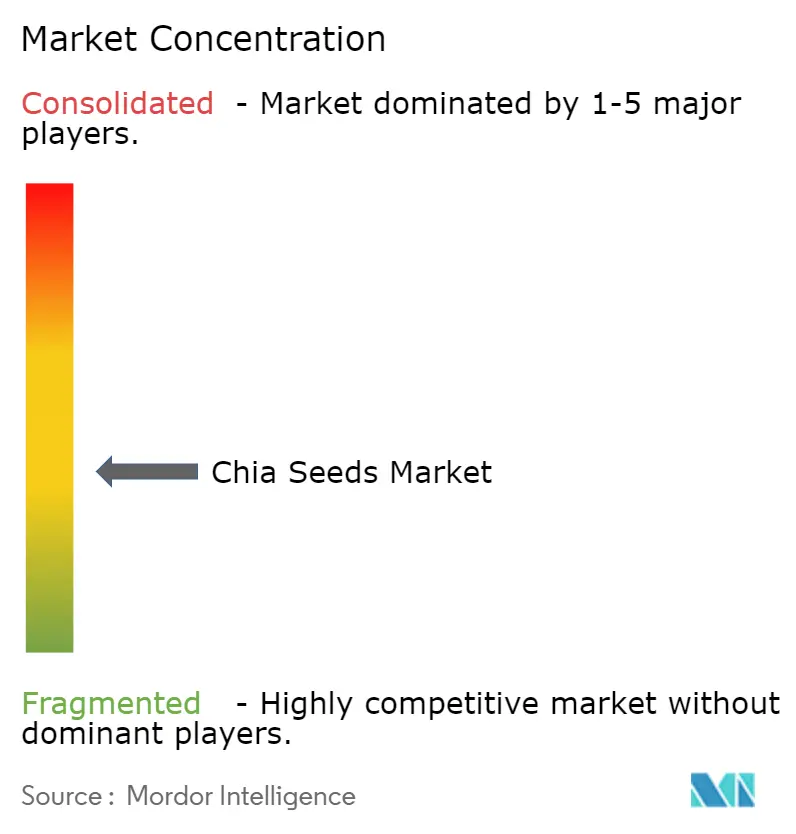
Le marché des graines de chia est modérément fragmenté en 2025. Les principaux acteurs comprennent Benexia, Glanbia plc, Navitas LLC (Laird Superfood, Inc.), Mamma Chia, LLC et Bioriginal Food & Science Corp. (Cooke Inc.). Les entreprises se différencient par l'approvisionnement, la certification biologique, la traçabilité, les capacités de transformation, la fonctionnalité des ingrédients, l'emballage et l'innovation. Les spécialistes des ingrédients fournissent des graines entières, des poudres, des huiles, des concentrés de protéines et des fractions de fibres, tandis que les marques grand public se concentrent sur des formats pratiques tels que les boissons, les produits de collation et les graines emballées. Les entreprises verticalement intégrées coordonnent la culture, la transformation, le contrôle de la qualité et la distribution. Cette combinaison de modèles commerciaux soutient la concurrence dans les ingrédients en vrac, les produits de vente au détail et les produits spécialisés, créant de multiples voies d'accès au marché.
La concurrence porte également sur le développement de produits et l'accès aux clients régionaux. Les fournisseurs axés sur les ingrédients élargissent leurs offres de protéines, fibres, mucilage et huiles dérivés du chia pour les formulations alimentaires, de boissons et de compléments alimentaires. Les entreprises orientées vers les consommateurs continuent de développer des boissons prêtes à consommer, des formats de collation, des poudres et des graines emballées qui élargissent les applications du chia. Les partenariats avec les distributeurs renforcent l'accès aux marchés européens et autres marchés spécialisés en fournissant un soutien commercial local et une assistance technique. Les entreprises disposant d'un approvisionnement traçable et d'une expertise en formulation servent les fabricants à la recherche de performances constantes des ingrédients. Ces activités favorisent la différenciation grâce à la fonctionnalité des produits, au soutien aux applications, aux capacités d'approvisionnement et à la portée de distribution.
L'innovation produit est une activité concurrentielle importante car les fournisseurs cherchent à étendre le chia au-delà des formats conventionnels de graines entières. En 2025, Benexia a lancé Seeds of Wellness Chia Milk dans certains magasins Costco et sur Amazon, introduisant une boisson végétale à base de chia auprès des consommateurs aux États-Unis. Ce développement illustre comment les fournisseurs de marques peuvent créer des occasions de consommation dans les boissons d'origine végétale. D'autres participants mettent l'accent sur les poudres de chia, les huiles, les fibres et les ingrédients protéiques destinés aux formulations. Cette innovation élargit les formats de produits, renforce la différenciation des marques et crée des voies supplémentaires pour que les fournisseurs captent la demande dans les applications alimentaires, de boissons et de nutrition.
Leaders du Secteur des Graines de Chia
-
Benexia
-
Glanbia plc
-
Navitas LLC (Laird Superfood, Inc.)
-
Mamma Chia, LLC
-
Bioriginal Food & Science Corp. (Cooke Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des graines de chia
- Fancy Plants Australia Pty Ltd
- Benexia
- Glanbia plc
- Navitas LLC (Laird Superfood, Inc.)
- Mamma Chia, LLC
- Bioriginal Food & Science Corp. (Cooke Inc.)
- Bob's Red Mill Natural Foods, Inc.
- Garden of Life, LLC (Atrium Biotech Holdco, LLC)
- Nutiva, Inc.
- Salba Smart Natural Products, LLC
- Naturkost de México, S. de R.L. de C.V.
- P Mirchandani Pty Ltd
- NOW Health Group, Inc.
- The Hain Celestial Group, Inc.
- Hodmedod Ltd

Opportunités de marché et perspectives d'avenir
Une opportunité claire consiste à élargir l'approvisionnement au-delà du noyau sud-américain, où la concentration des origines contribue à la volatilité des approvisionnements et aux coûts de ségrégation des lots pour les exportateurs desservant plusieurs régimes de limites de résidus. Des preuves de la diffusion de la culture sont visibles en Inde, où l'Agence de gestion des technologies agricoles (ATMA) de Nagpur a signalé que la culture du chia s'était étendue à environ 500 acres dans 12 talukas au cours de la saison rabi (signalé en avril 2026). Cela soutient une voie d'approvisionnement supplémentaire plus proche des centres de demande en Asie-Pacifique à croissance rapide. Pour les acheteurs et les transformateurs, cela crée également de la place pour des arrangements d'agriculture contractuelle, des partenariats d'approvisionnement en semences et des capacités locales de nettoyage et de tri pour répondre aux spécifications de qualité à l'exportation.
Sur le plan des produits, l'opportunité continue de se déplacer des graines en vrac vers des ingrédients à plus forte marge, définis par des spécifications précises, utilisés dans les aliments fonctionnels et les nutraceutiques, notamment les fractions de fibres et de protéines et les formats d'huile de chia comestible. La montée en puissance axée sur la distribution est également active : Benexia a élargi sa commercialisation en aval via des partenariats et des formats étendus pour l'huile de chia, tandis que les circuits d'ingrédients européens ont été utilisés pour placer les fibres et protéines de chia dans plusieurs pays via des accords de distribution. Parallèlement, la recherche agronomique sur la gestion des nutriments et l'irrigation de précision, notamment les essais de supplémentation en silicium et les travaux de fertigation au goutte-à-goutte en Asie du Sud, ainsi que les études sur les régimes d'humidité, soutiennent des programmes concrets d'amélioration des rendements pour les nouvelles origines. L'objectif est d'obtenir une qualité constante et des résultats en teneur en huile pour les applications haut de gamme.
Recent Industry Developments in Marché des graines de chia
- Février 2026 : Benexia a introduit un nouveau format de bouteille de 500 mL pour son huile de chia, positionnant l'huile de chia comme une option oméga-3 quotidienne plutôt qu'un ingrédient de niche. Ce changement soutient un placement plus large en vente au détail et en restauration et renforce la marque en aval sur un marché où la valeur se déplace vers les dérivés de chia transformés.
- Mars 2025 : Benexia a lancé une gamme de lait de chia ciblant les consommateurs intolérants au lactose au Chili et en Argentine, étendant son empreinte de l'approvisionnement en vrac et des ingrédients vers des produits finis alternatifs aux produits laitiers. Le lancement reflète la manière dont l'intégration verticale et le savoir-faire d'extraction propriétaire sont utilisés pour concurrencer les bases de lait d'origine végétale établies.
- Août 2024 : Benexia et Golden Omega ont conclu un partenariat stratégique pour fournir de l'huile de graines de chia Benexia au marché nord-américain via le réseau de distribution de Golden Omega. L'accord améliore l'accès au marché pour l'huile de chia dans une région à forte adoption d'aliments fonctionnels et soutient la montée en puissance des formats de chia à valeur ajoutée par rapport au commerce de graines en vrac.


Marché des graines de chia Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la vente de graines de chia pour les usages alimentaires, de boissons et de nutrition connexe, mesurée en termes de valeur et soutenue par des signaux de volume correspondants là où des données fiables sur le commerce et la production existent.
Le modèle exclut l'huile de chia et les autres dérivés extraits, car ceux-ci sont suivis séparément des flux commerciaux de graines dans la plupart des bases de données douanières et agricoles.
Aperçu de la segmentation
- Par Géographie
- Amérique du Nord
- États-Unis
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Canada
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Mexique
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- États-Unis
- Europe
- France
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Allemagne
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Russie
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Royaume-Uni
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Pays-Bas
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Italie
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Espagne
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- France
- Asie-Pacifique
- Chine
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Inde
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructures
- Analyse de la Saisonnalité
- Japon
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Australie
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Chine
- Amérique du Sud
- Bolivie
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Argentine
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Paraguay
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Pérou
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Bolivie
- Moyen-Orient
- Arabie Saoudite
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Émirats Arabes Unis
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Arabie Saoudite
- Afrique
- Afrique du Sud
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Kenya
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse et Prévision des Tendances des Prix de Gros
- Cadre Réglementaire
- Liste des Principaux Acteurs
- Logistique et Infrastructure
- Analyse de la Saisonnalité
- Afrique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit la base pour les vérifications de la réalité de l'offre, du commerce et des prix, car le chia est une matière première échangée et les volumes évoluent parallèlement à la valeur. Nous nous sommes appuyés sur des statistiques agricoles et commerciales publiques, notamment FAOSTAT, UN Comtrade, les portails douaniers nationaux et les mises à jour du marché de l'USDA, puis nous avons vérifié les conversions de manière directionnelle en utilisant les séries de taux de change des banques centrales et les publications sur l'inflation.
Pour maintenir le modèle ancré dans ce que le marché peut fournir et absorber, nous avons également examiné les notes des associations d'importateurs et d'exportateurs et les orientations en matière d'étiquetage alimentaire des régulateurs tels que la FDA américaine et le cadre de sécurité alimentaire de l'UE. La littérature scientifique évaluée par les pairs en nutrition et en sciences alimentaires a été utilisée pour confirmer les schémas d'utilisation dans les mélanges alimentaires, de boissons et de nutrition. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont aidé à valider les changements de canaux et les lancements de produits. Lorsque la visibilité privée était limitée, nous avons utilisé un abonnement payant pour les données financières des entreprises et une base de données commerciale au niveau des expéditions de manière sélective pour combler les lacunes et vérifier les flux. Ces sources documentaires sont illustratives, et nous avons également utilisé d'autres références publiques pour la validation et la clarification.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester les hypothèses difficiles à voir dans les tableaux publics, notamment les répartitions de prix, les rendements de nettoyage et d'emballage, et la part transitant par les canaux de vente au détail par rapport aux canaux d'ingrédients. Nous avons parlé avec des parties prenantes de toute la chaîne, notamment des cultivateurs, des transformateurs, des négociants, des distributeurs d'ingrédients et des acheteurs côté marque, et nous avons couvert les principales régions de consommation et d'approvisionnement. Lorsque les signaux documentaires et les réponses de terrain ne concordaient pas, nous avons recontacté les parties concernées pour réconcilier la différence.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 13 % | APAC : 38 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Petits acteurs : 14 % | Responsables : 51 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante où les données de production et de commerce reconstituent le pool de graines disponibles par région. Nous ajustons ensuite pour la consommation locale et les réexportations avant de dériver la valeur. Des approximations ascendantes sélectives ont été utilisées pour corroborer les totaux, principalement par le biais d'un prix échantillonné par kilogramme par canal multiplié par les volumes estimés, puis croisé avec les divulgations de revenus des fournisseurs et des importateurs lorsque disponibles.
Les intrants les plus importants comprenaient les volumes d'importation et d'exportation par codes SH utilisés pour le chia, les tendances des prix de gros régionaux, les signaux de superficie plantée et de rendement dans les principaux pays d'origine, le calendrier des devises pour les valeurs commerciales, et le rythme d'expansion de la demande dans la boulangerie, les boissons et les mélanges nutritionnels. Là où des lacunes de reporting apparaissaient, par exemple dans les pays importateurs plus petits, nous avons utilisé des ratios de substitution basés sur des marchés similaires, puis les avons validés avec les retours des négociants et des distributeurs.
Les prévisions ont été construites à l'aide d'une analyse de scénarios ancrée aux mouvements attendus des superficies et des rendements, à la direction de la politique commerciale et du fret, et aux schémas de normalisation des prix. Nous avons affiné les scénarios en utilisant le consensus des points de vue primaires sur le comportement de contractualisation à court terme et le mix de canaux. Les prévisions finales ont été vérifiées pour que les taux de croissance restent cohérents avec les contraintes d'approvisionnement réalisables et la progression réaliste des prix, plutôt que de s'appuyer uniquement sur l'extrapolation des tendances.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs passages qui comparent les résultats de valeur avec des signaux indépendants tels que les tendances de valeur commerciale, les fourchettes de prix par tonne et la direction de la consommation régionale tirée des entretiens. Lorsqu'une région présentait un changement brusque, les intrants étaient réexaminés et des appels de suivi étaient déclenchés pour confirmer s'il provenait de pics de prix, du calendrier des expéditions ou d'un véritable changement de demande.
Avant la validation finale, un autre analyste examine les hypothèses clés, les conversions d'unités et l'arithmétique sous-jacente au modèle. Tout écart important par rapport aux éditions précédentes est documenté et réconcilié. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, par exemple des chocs de récolte majeurs ou des changements de politique, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des graines de chia selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les graines de chia ne correspondent souvent pas car le panier de produits comptabilisé et la base de prix diffèrent, et l'année de base peut changer entre les études. Certaines estimations sont également plus axées sur la narration autour de la croissance des applications, tandis que d'autres lient la courbe de valeur plus directement à la réalité du commerce et de la production.
L'huile de chia est incluse dans certains totaux publiés, mais elle se situe en dehors du périmètre de Mordor Intelligence. Cela maintient la taille alignée sur les flux commerciaux de graines et la formation des prix de gros plutôt que sur les hausses de revenus des dérivés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,97 milliard USD (2026) | |
| Éditeur sectoriel A | 1,17 milliard USD (2025) | Utilise une année de base différente et applique un profil de croissance plus élevé fortement axé sur l'expansion des applications, avec une visibilité limitée sur la manière dont les volumes commerciaux et les séries de prix de gros sont utilisés pour ancrer la courbe de valeur. |
| Éditeur de recherche B | 1,01 milliard USD (2024) | Comptabilise un ensemble de formes plus large pouvant inclure des formes dérivées telles que l'huile, et sa construction de valeur semble plus axée sur les revenus que sur le commerce, ce qui peut gonfler les totaux lorsque les produits à valeur ajoutée croissent plus vite que les volumes de graines. |
Sur les trois chiffres, la majeure partie de l'écart peut être attribuée à ce qui est comptabilisé dans le marché et à la manière dont la valeur est convertie à partir du volume et du prix. En maintenant le périmètre centré sur les graines et en vérifiant ensuite la valeur par rapport au commerce, au prix par tonne et aux retours des entretiens, le chiffre final reste traçable jusqu'aux intrants qui peuvent être examinés et reproduits.


Questions Clés Traitées dans le Rapport
Quelles sont les prévisions pour le marché des graines de chia jusqu'en 2031 ?
La catégorie devrait croître de 0,97 milliard USD en 2026 à 1,41 milliard USD d'ici 2031, à un CAGR de 7,77 % de 2026 à 2031.
Quel type de graine de chia dispose de la plus grande base de ventes ?
Les graines de chia noires représentaient la plus grande part, à 68,0 %, en 2025.
Quelle application connaît la croissance la plus rapide pour les ingrédients à base de chia ?
Les compléments nutritionnels et diététiques devraient croître à un CAGR de 9,2 % de 2026 à 2031.
Quel canal de vente connaît la croissance la plus rapide ?
Les détaillants en ligne devraient croître à un CAGR de 11,0 % de 2026 à 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

