
Taille et part du marché en amont du pétrole et du gaz en Asie centrale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 3.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché en amont du pétrole et du gaz en Asie centrale par Mordor Intelligence
La taille du marché en amont du pétrole et du gaz en Asie centrale devrait enregistrer un TCAC de 3,38 % au cours de la période de prévision.
- Les projets terrestres devraient rester les plus utilisés parmi les emplacements de déploiement, car ils offrent un accès moins coûteux aux ressources pétrolières.
- Des découvertes pétrolières importantes ont été réalisées dans des pays comme le Turkménistan et le Kazakhstan. L'extraction pétrolière économiquement viable pourrait devenir une opportunité pour les entreprises et conduire à un essor de la production pétrolière.
- Le Kazakhstan devrait dominer le marché, en raison de l'augmentation de la production de pétrole et de gaz naturel.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché en amont du pétrole et du gaz en Asie centrale
Le segment terrestre devrait dominer le marché
- En Asie centrale, la plupart des champs pétroliers et gaziers économiquement viables sont situés à l'intérieur des terres. De nombreux pays, comme le Kazakhstan, constituent la plus grande économie d'Asie centrale et abritent plus de 18 millions de personnes. Le pays est riche en charbon, pétrole, gaz naturel et uranium. Le pays a connu une croissance significative de ses activités d'exploration et de production ces derniers temps.
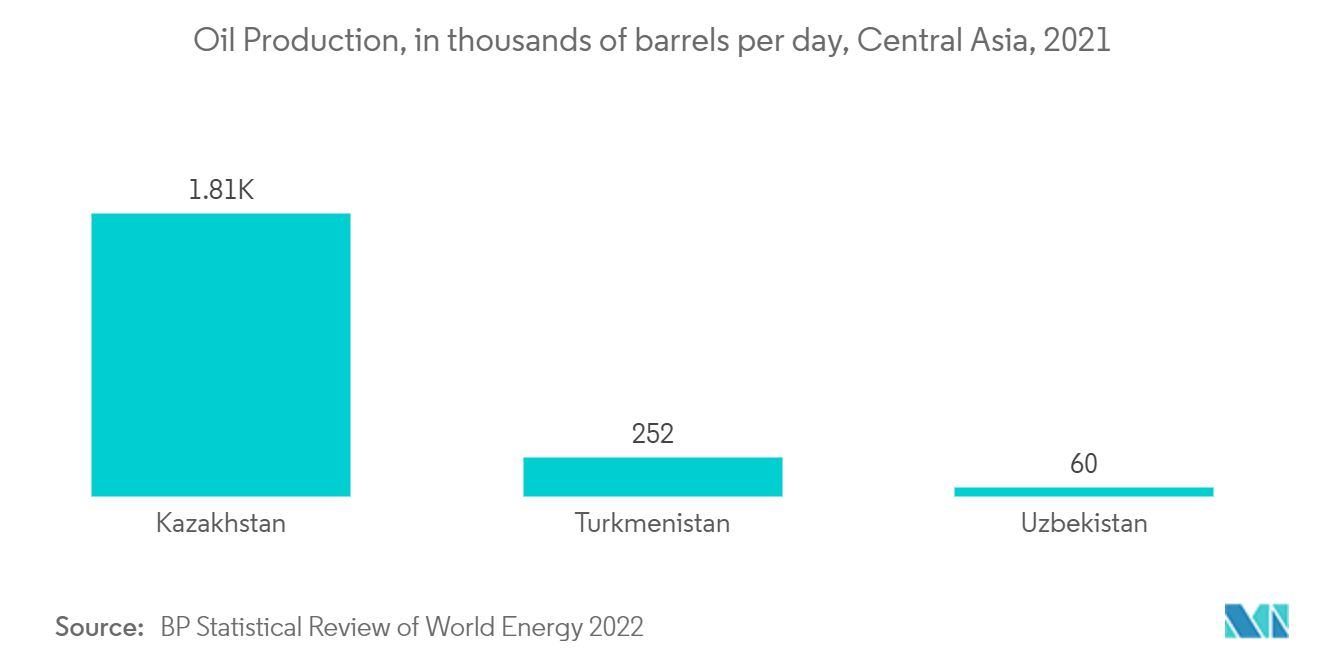
- La production pétrolière dans la région a augmenté d'environ 2,4 % respectivement au cours des cinq dernières années. Bien que le Kazakhstan produise du gaz, la majeure partie est réinjectée pour améliorer la récupération pétrolière localement. En revanche, la majeure partie du gaz produit par le Turkménistan et l'Ouzbékistan est exportée vers la Chine, la Russie et l'Azerbaïdjan.
- Par ailleurs, le principal grade de pétrole d'exportation du Kazakhstan est le mélange du Consortium du pipeline caspien (CPC). Le mélange CPC est de qualité légère avec une densité API (American Petroleum Institute) de 45,3° et un brut doux (0,56 % de soufre), ce qui lui confère une grande valeur en raison de son rendement élevé en essence et en distillats légers. La majeure partie du mélange CPC est produite à partir du champ de Tengiz.
- En novembre 2021, le consortium dirigé par Chevron Corporation qui exploite le champ pétrolier de Tengiz avait commencé une production anticipée dans le cadre d'un projet d'expansion de 45 milliards USD destiné à porter la production à 850 000 b/j. Le consortium Tengizchevroil avait mis en service trois stations de mesure produisant 100 000 b/j connectées à de nouveaux puits forés dans le cadre de cette expansion.
- Compte tenu des points ci-dessus, le segment terrestre devrait dominer le marché au cours de la période de prévision.
Le Kazakhstan devrait dominer le marché
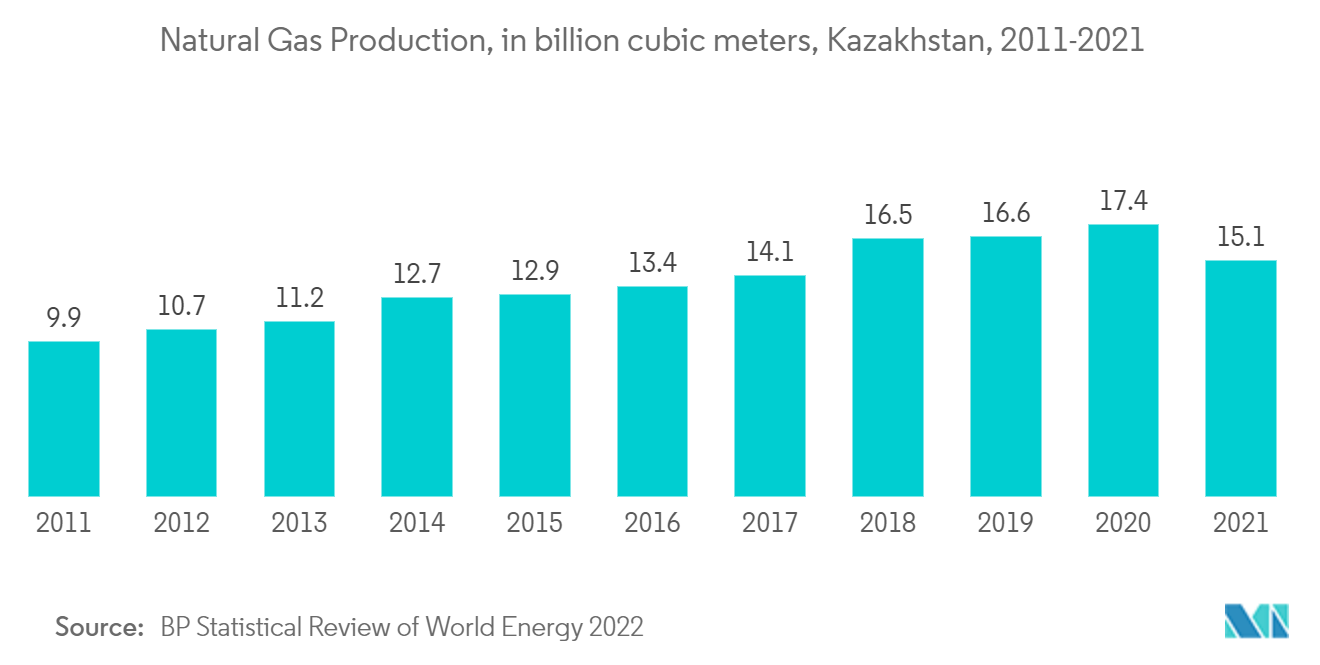
- Le Kazakhstan était le neuvième plus grand exportateur mondial de pétrole brut et le douzième de gaz naturel en 2021. En décembre 2021, le gaz naturel exporté par le Kazakhstan s'élevait à 15 101,000 millions de mètres cubes. Cette augmentation était principalement due à la demande de la Fédération de Russie et de la Chine.
- La production de gaz naturel a augmenté de 14,03 %, passant de 27,8 milliards de mètres cubes en 2010 à 32,7 milliards de mètres cubes en 2021. La consommation de gaz naturel a augmenté de 22,06 %, passant de 9,5 milliards de mètres cubes en 2010 à 15,1 milliards de mètres cubes en 2021. Par conséquent, la demande croissante de gaz naturel stimule les investissements dans le pays.
- En 2021, le ministère de l'Énergie du Kazakhstan a annoncé 116,8 millions USD pour la mise en œuvre de 146 projets pétroliers et gaziers à travers le pays. Le budget alloué est utilisé pour l'extension des réseaux de gaz, offrant l'accès au gaz à environ 10 388 milliers de personnes dans le pays.
- De plus, en juin 2021, le Kazakhstan a commencé la construction d'une nouvelle usine de traitement du gaz dans le district de Makat, dans la région d'Atyrau, à proximité du complexe terrestre existant de traitement du pétrole et du gaz de Bolashak. Le projet représente un coût d'investissement de 860 millions USD et a une capacité de traitement de 1 milliard de mètres cubes par an de dioxyde de soufre provenant du champ de Kashagan.
- Ainsi, l'augmentation des investissements dans le secteur pétrolier et gazier devrait stimuler le marché grâce à l'ajout de nouvelles capacités. Une augmentation de la demande des pays voisins comme la Fédération de Russie et la Chine devrait également dynamiser le marché au cours de la période de prévision.
Paysage réglementaire
Au Kazakhstan, la réglementation en amont est centrée sur l'organisme autorisé, le ministère de l'Énergie, ainsi que sur l'organisme compétent pour l'administration de l'utilisation du sous-sol, le ministère de l'Industrie et de la Construction. Ensemble, ils façonnent l'octroi de licences, les contrats d'utilisation du sous-sol et les exigences de conformité qui affectent l'activité dans toute la région, étant donné la position dominante du Kazakhstan en Asie centrale. Les amendements au Code d'utilisation du sous-sol du Kazakhstan, entrés en vigueur le 2 mars 2026, ont introduit des enchères électroniques pour les hydrocarbures et créé une nouvelle catégorie de contrat pour les zones sous-explorées, incluant une exigence de participation liée à la compagnie nationale. Cela affecte les structures des soumissionnaires et les modèles de partenariat.
La conformité fiscale et opérationnelle a également été mise à jour par le nouveau Code fiscal du Kazakhstan, entré en vigueur le 1er janvier 2026. Il a unifié des éléments de la fiscalité du sous-sol et révisé les calculs de la taxe d'extraction minière, y compris le traitement du gaz brûlé (au coût de production plus 20 %) et l'alignement des droits d'exportation pour le brut et les produits pétroliers sur les régimes nationaux. Le cadre de 2026 fixe un délai de prescription fiscale de cinq ans pour les grandes entreprises et les compagnies pétrolières et gazières, ce qui modifie les exigences de tenue de dossiers et de préparation aux audits pour les opérateurs et sous-traitants en amont.
Paysage concurrentiel
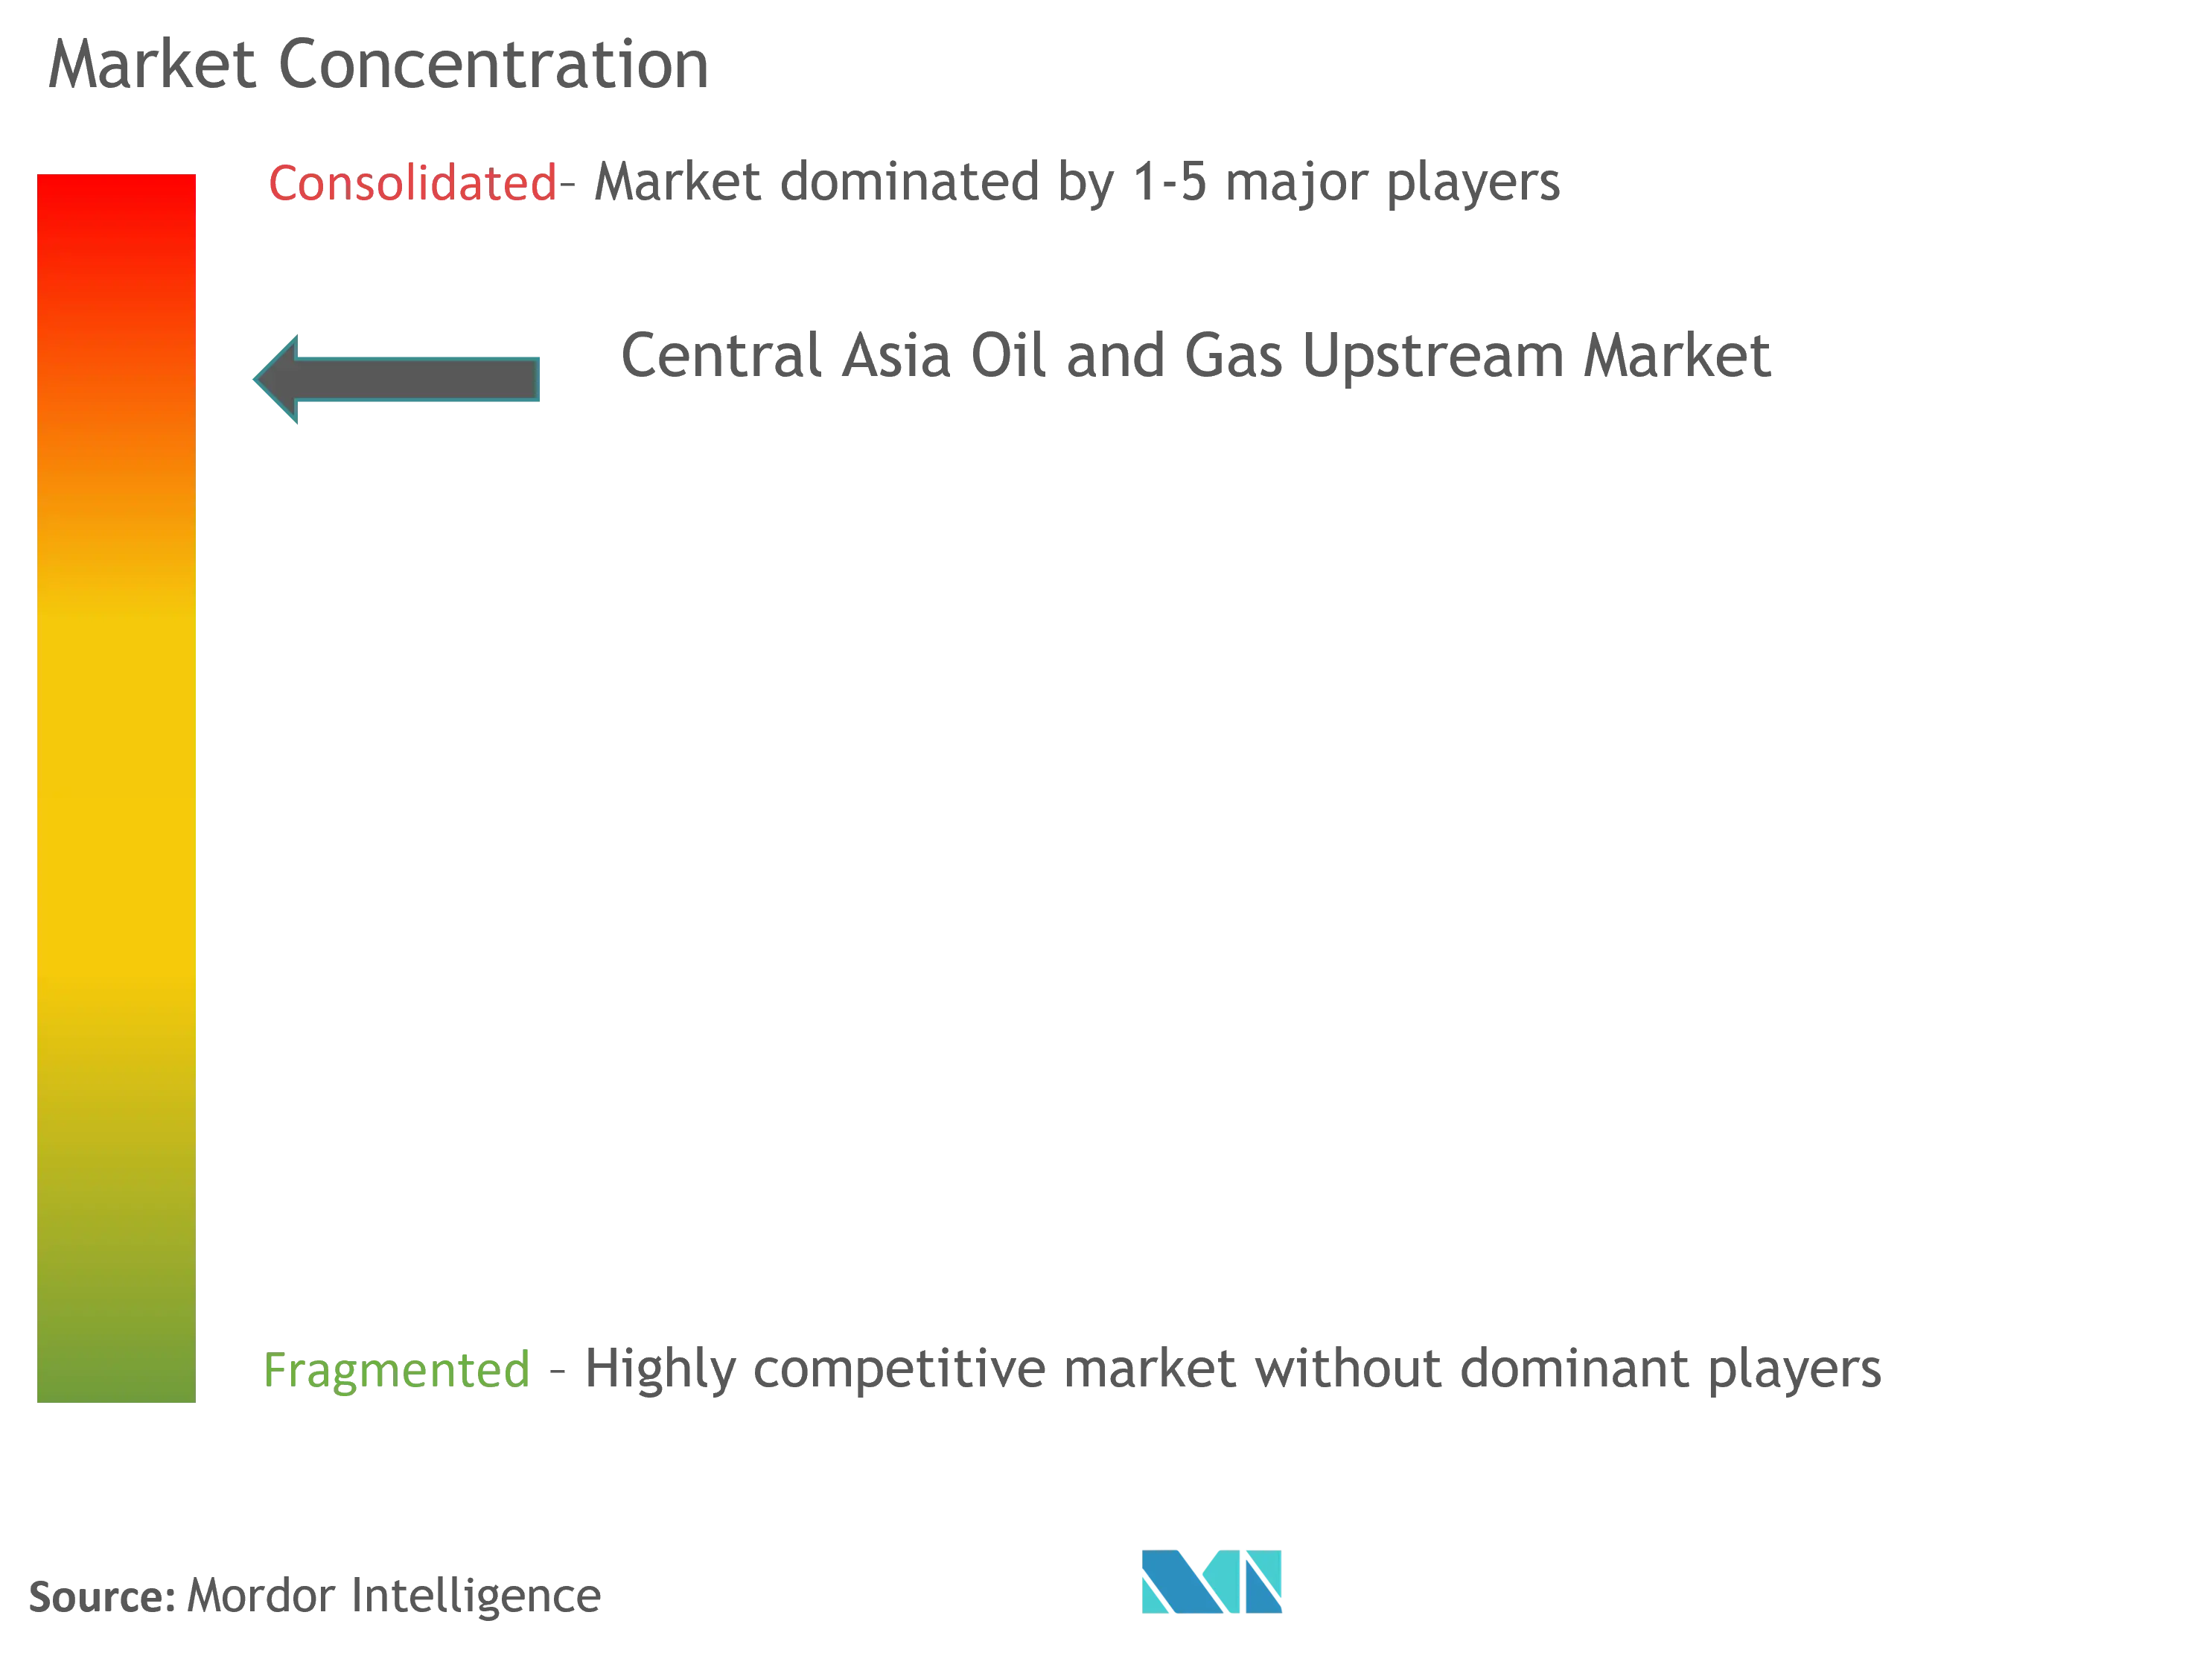
Le marché en amont du pétrole et du gaz en Asie centrale est modérément consolidé. Les principales entreprises comprennent la Société nationale JSC (KazMunayGas), Chevron Corporation, Karachaganak Petroleum Operating BV, Gazprom International Limited et PJSC Lukoil Oil Company.
Leaders du secteur en amont du pétrole et du gaz en Asie centrale
KazMunayGas
Chevron Corporation
Gazprom International Limited
PJSC Lukoil Oil Company
Sinopec Oilfield Service Corporation (SSC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Une opportunité à court terme dans le secteur amont d'Asie centrale réside dans le partenariat d'exploration à un stade précoce au Kazakhstan, soutenu par des mécanismes qui élargissent l'accès aux superficies tout en façonnant la conception des consortiums. Cette orientation est renforcée par le passage aux enchères électroniques pour les hydrocarbures et aux nouveaux formats de contrats pour les zones sous-explorées. KazMunayGas a continué de dialoguer avec plusieurs partenaires internationaux sur l'exploration et l'avancement des projets, et de nouvelles coentreprises impliquant des partenaires chinois ont été positionnées autour des travaux d'exploration géologique et de prospection, soutenant la demande de services sismiques et de sous-sol associés.
Le développement en amont lié au gaz et la dynamique des couloirs d'exportation créent également une marge pour l'activité de développement de champs dans toute la région. Le système du gazoduc Asie centrale-Chine a été évoqué avec une Ligne D supplémentaire visant un ajout de capacité de 30 milliards de m³ par an, complétant le système existant de 55 milliards de m³. Cela renforce l'importance stratégique de la fiabilité de l'approvisionnement et du traitement en amont au Turkménistan et en Ouzbékistan, en complément de la croissance du Kazakhstan tirée par les liquides. Parallèlement, l'attention des opérateurs à la résilience des voies d'exportation, y compris l'examen continu d'alternatives à l'itinéraire du Caspian Pipeline Consortium comme le tracé Bakou-Tbilissi-Ceyhan, maintient la planification en amont liée à l'accès au marché et à l'optionnalité d'évacuation du brut.
Développements récents du secteur
- Juillet 2026 : KMG et Chevron ont tenu des discussions à Astana concernant les opérations en cours sur le champ de Tengiz et les opportunités potentielles d'exploration géologique conjointe au Kazakhstan ; la diversification des exportations via CPC et BTC a été examinée. Les discussions renforcent la collaboration avec un partenaire occidental majeur et pourraient élargir les routes d'exploration et d'exportation en amont du Kazakhstan. Les progrès de l'exploration conjointe s'alignent sur les mouvements du marché visant à diversifier l'approvisionnement et à améliorer l'utilisation des actifs.
- Juillet 2026 : KMG et Sinopec ont examiné les progrès du projet d'exploration conjointe de Berezovsky dans l'ouest du Kazakhstan, avec une exploration sismique 2D prévue pour débuter avant la fin de 2026. Cet examen élargit l'engagement des partenaires asiatiques dans l'activité en amont et accélère la planification du programme sismique. Cela soutient le développement des ressources et le calendrier potentiel de production.
- Juillet 2026 : KMG et CNPC ont examiné le projet Urikhtau, avec une mise en service de la section de condensat de gaz de Central Urikhtau visée pour la fin de 2026. Cette mise à jour fait progresser les calendriers de développement du condensat de gaz et approfondit la collaboration avec CNPC dans le secteur amont kazakh. Cet alignement renforce l'exécution du projet et les perspectives de production futures.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché comprend la valeur générée par les activités amont de pétrole et de gaz en Asie centrale, couvrant l'exploration, le développement de champs et les travaux de production sur les actifs onshore et offshore.
Exclusions du périmètre : Nous excluons le transport et le stockage midstream, le raffinage, la pétrochimie, la distribution de carburant au détail et la production d'électricité.
Aperçu de la segmentation
- Type de déploiement
- Terrestre
- Offshore
- Géographie
- Kazakhstan
- Turkménistan
- Ouzbékistan
- Reste de l'Asie centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une base factuelle sur les niveaux d'activité en amont et les plans des opérateurs au Kazakhstan, au Turkménistan, en Ouzbékistan et dans le reste de l'Asie centrale. Des sources publiques nous ont aidés à ancrer le contexte de production et de réserves, avant de l'affiner à l'aide des divulgations de projets et de licences.
Nous avons consulté des sources sans paywall telles que l'Energy Information Administration, l'Agence internationale de l'énergie, les publications de l'OPEP et de l'OPEP+, les séries macroéconomiques de la Banque mondiale et les statistiques des ministères de l'énergie lorsque disponibles. Nous avons également utilisé les rapports annuels d'entreprises et les présentations aux investisseurs, les mises à jour des régulateurs nationaux et la presse reconnue pour le calendrier des dépenses d'investissement, les jalons des projets et les plans de développement. Dans quelques cas, des abonnements payants pour les données financières d'entreprises et de renseignement, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés pour accélérer les vérifications croisées et réduire les champs manquants. Ces sources sont illustratives et non exhaustives, et de nombreux autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer des hypothèses difficiles à déduire des données publiques, telles que les répartitions typiques des coûts entre forage, installations et services de champ, et la façon dont les programmes de travail sont phasés par les opérateurs. Nous avons échangé avec un ensemble d'opérateurs E&P, de prestataires de services amont, de conseillers et d'experts locaux du secteur, puis validé les points à travers les principales zones de production de la région afin que le modèle reflète les conditions opérationnelles réelles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Dirigeants (CXO) : 20 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de plus petite taille : 20 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à l'aide d'une reconstruction descendante de l'activité et des dépenses, où l'intention d'investissement en amont au niveau national est convertie en valeur de marché à l'aide de l'activité de forage de puits, du calendrier des phases de développement et des piles de coûts typiques par type d'actif. Une fois cette base établie, des vérifications ascendantes sélectives ont été effectuées à l'aide de budgets de projets échantillonnés, de ratios de dépenses de services et de simples approximations volume × prix moyen de vente pour les travaux de forage et de complétion, puis les totaux ont été ajustés lorsque les deux perspectives présentaient des écarts cohérents.
Les principales données utilisées dans le modèle comprenaient les tendances de production de pétrole brut et de gaz naturel, les puits et plateformes prévus (onshore versus offshore), les priorités de remplacement des réserves, les orientations de dépenses d'investissement amont et les conditions fiscales affectant le rythme des investissements, ainsi que le calendrier des grands jalons de développement de champs. La prévision s'est appuyée principalement sur une analyse de scénarios étayée par des avis d'experts, car les sanctions de projets et les contraintes des voies d'exportation peuvent modifier rapidement l'activité. Lorsque des lacunes de données existaient pour les champs plus petits, nous avons utilisé des analogues de champs comparables et des hypothèses d'utilisation prudentes, qui ont ensuite été revérifiées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passes comparant les valeurs modélisées à des signaux indépendants tels que l'orientation des dépenses d'investissement amont, les volumes de production et les calendriers de développement publiquement visibles. Lorsqu'un pays ou un type de déploiement produisait un saut inhabituel, les moteurs sous-jacents étaient décortiqués et les hypothèses étaient soit corrigées, soit signalées pour un nouveau contact avec des experts.
Avant validation finale, un autre analyste examine la construction, les équations clés et les tableaux finaux pour la cohérence des écarts et de la logique. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, comme la sanction d'un projet majeur, une variation brutale des prix modifiant les plans de forage, ou une évolution politique modifiant l'octroi de licences. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vision la plus actuelle.
Taille du marché amont pétrole et gaz d'Asie centrale de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le secteur amont d'Asie centrale diffèrent souvent, et l'écart provient généralement de ce que chaque éditeur considère comme valeur amont, des pays inclus dans l'Asie centrale, et de la façon dont les dépenses d'investissement et l'activité sont converties en revenus.
Certaines estimations regroupent un ensemble plus large de pays et ajoutent des éléments de soutien amont adjacents qui ne sont pas divulgués de manière cohérente dans la région. Chez Mordor Intelligence, le dimensionnement se limite à la valeur d'exploration, de développement et de production amont pour le Kazakhstan, le Turkménistan, l'Ouzbékistan et le reste de l'Asie centrale, et il est maintenu séparé des flux financiers midstream et downstream afin que les totaux restent liés à l'activité amont observable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,52 milliards USD (2025) | |
| Revue spécialisée A | 19,64 milliards USD (2026) | Utilise une année de base différente et étend la couverture à des pays supplémentaires d'Asie centrale, et sa valeur de départ 2026 est sensible à la façon dont elle répartit les dépenses de projets pluriannuels sur une seule année. |
| Cabinet de conseil régional B | 30,57 milliards USD (2035) | Une fenêtre de prévision plus longue et une trajectoire de croissance plus élevée peuvent augmenter l'année terminale, et l'estimation est plus exposée aux hypothèses sur le calendrier des sanctions et l'escalade des dépenses d'investissement dans les années de fin de cycle. |
Pris ensemble, la comparaison montre que les choix de calendrier et de périmètre expliquent la plus grande partie de la variation, et non un chiffre unique juste ou faux. En maintenant les données liées à l'activité par pays, au mix de déploiement et aux moteurs de dépenses concrets qui peuvent être revérifiés, la taille finale du marché reste transparente et reproductible pour la prise de décision.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché en amont du pétrole et du gaz en Asie centrale ?
Le marché en amont du pétrole et du gaz en Asie centrale devrait enregistrer un TCAC de 3,38 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du marché en amont du pétrole et du gaz en Asie centrale ?
KazMunayGas, Chevron Corporation, Gazprom International Limited, PJSC Lukoil Oil Company et Sinopec Oilfield Service Corporation (SSC) sont les principales entreprises opérant sur le marché en amont du pétrole et du gaz en Asie centrale.
Quelles années ce rapport sur le marché en amont du pétrole et du gaz en Asie centrale couvre-t-il ?
Le rapport couvre la taille historique du marché en amont du pétrole et du gaz en Asie centrale pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché en amont du pétrole et du gaz en Asie centrale pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



