
Tamaño y Participación del Mercado de Upstream de Petróleo y Gas de Asia Central
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 3.38 % |
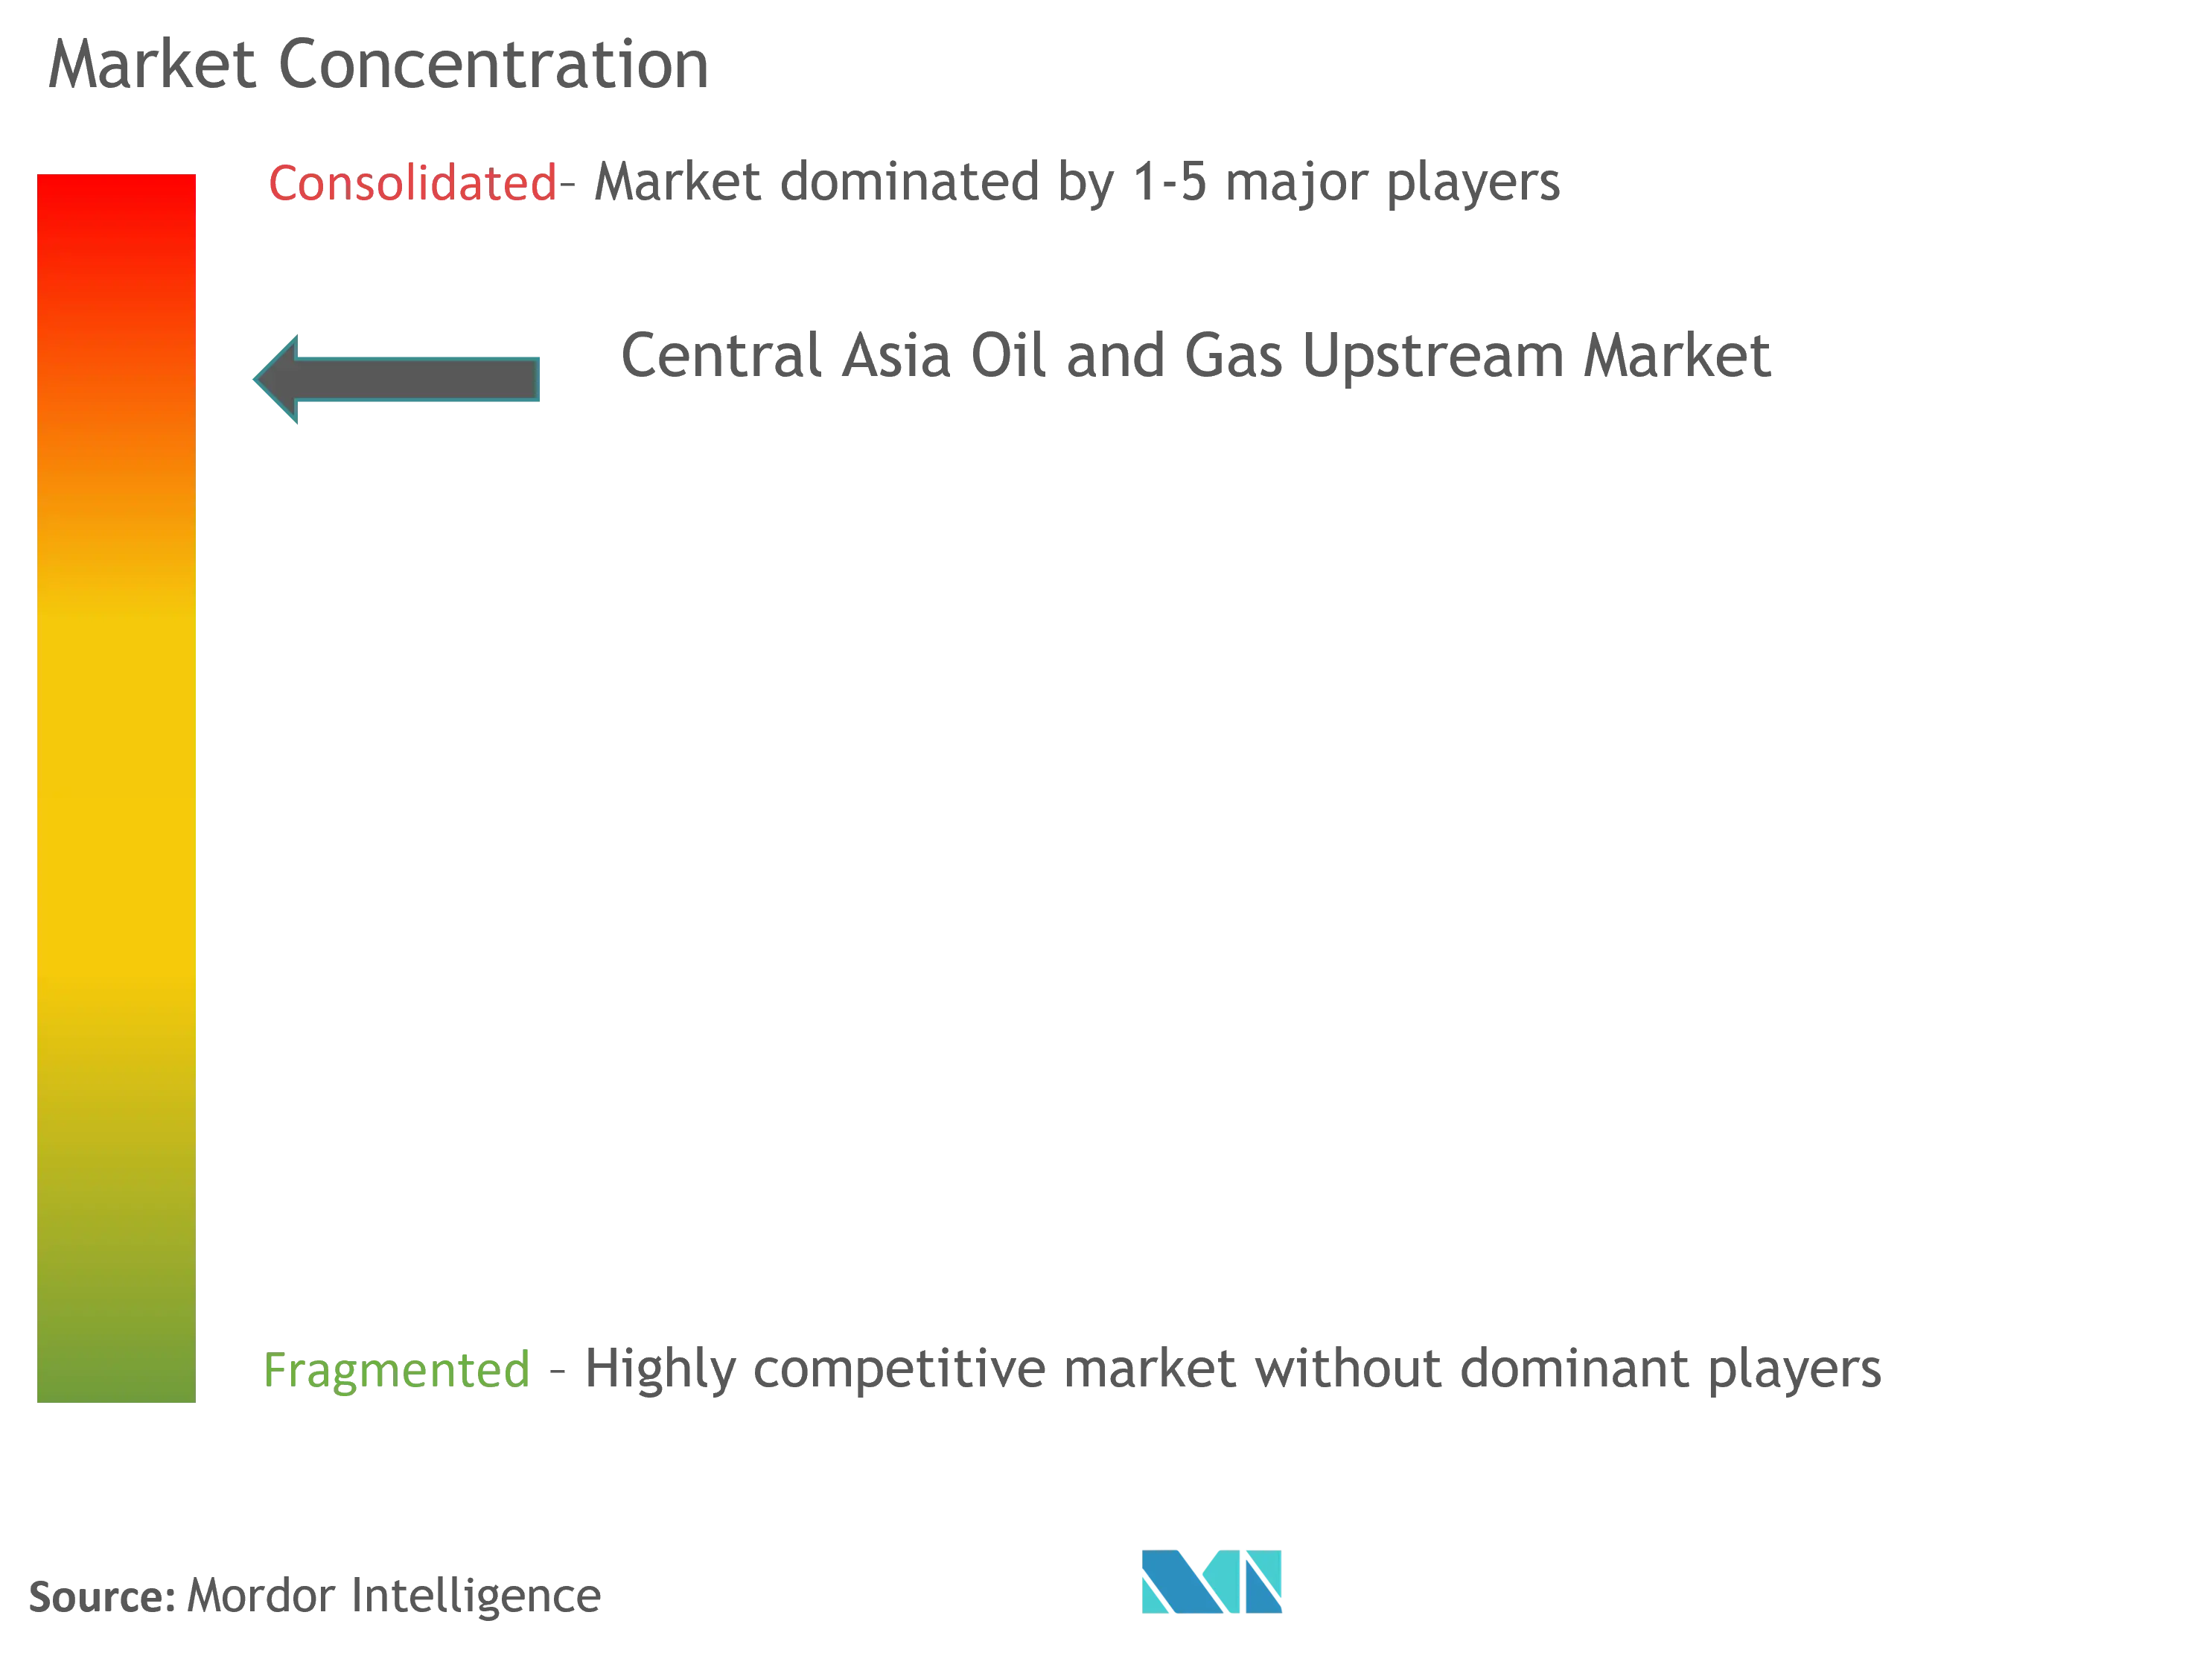
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Upstream de Petróleo y Gas de Asia Central por Mordor Intelligence
Se espera que el tamaño del Mercado de Upstream de Petróleo y Gas de Asia Central registre una CAGR del 3,38% durante el período de pronóstico.
- Se espera que los proyectos terrestres sigan siendo los más utilizados entre las ubicaciones de despliegue, ya que proporcionan un acceso más económico a los recursos petroleros.
- Se han producido importantes descubrimientos de petróleo en países como Turkmenistán y Kazajistán. La extracción de petróleo económicamente viable puede convertirse en una oportunidad para las empresas y podría conducir a un auge en la producción de petróleo.
- Se espera que Kazajistán domine el mercado, debido al incremento en la producción de petróleo y gas natural.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Upstream de Petróleo y Gas de Asia Central
El Segmento Terrestre Dominará el Mercado
- En Asia Central, la mayoría de los yacimientos de petróleo y gas económicamente viables del país se encuentran en el interior. Muchos países, como Kazajistán, son la mayor economía de Asia Central y albergan a más de 18 millones de personas. El país es rico en carbón, petróleo, gas natural y uranio. El país ha experimentado un crecimiento significativo en sus actividades de exploración y producción en los últimos tiempos.
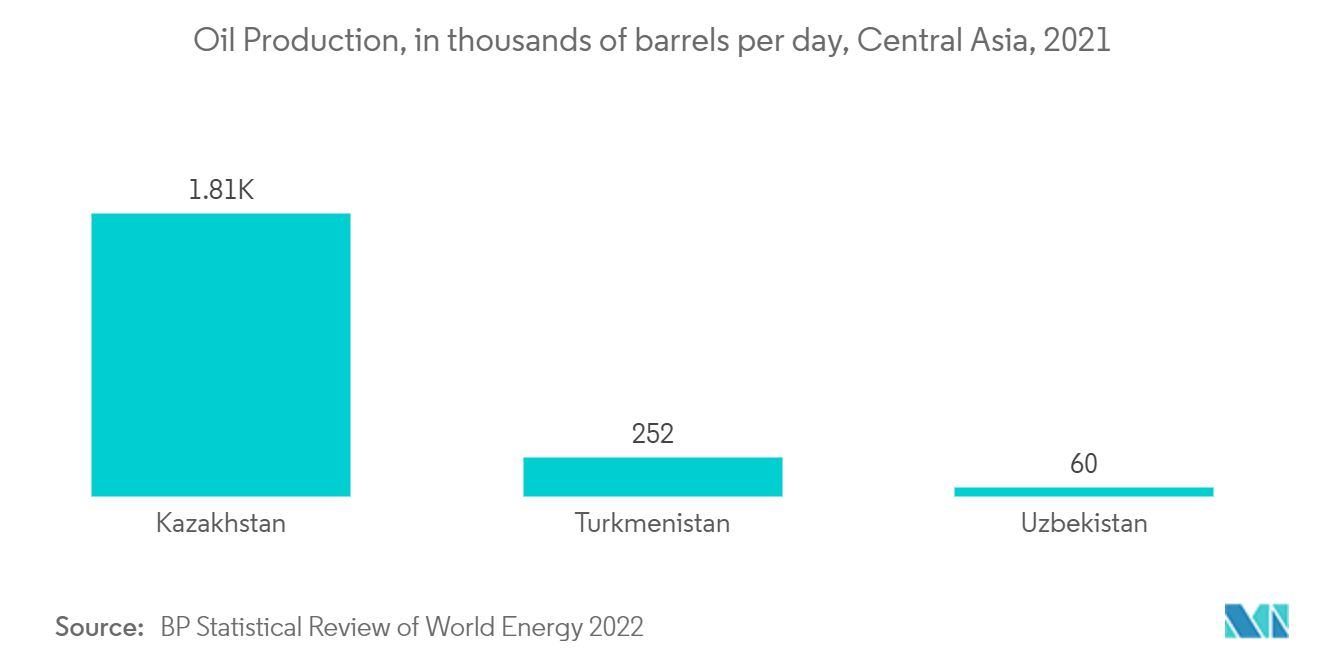
- La producción de petróleo en la región ha crecido aproximadamente un 2,4% respectivamente en los últimos cinco años. Aunque Kazajistán produce algo de gas, la mayor parte se reinyecta para mejorar la recuperación de petróleo a nivel local. Por el contrario, la mayor parte del gas producido por Turkmenistán y Uzbekistán se exporta a China, Rusia y Azerbaiyán.
- Además, el grado de petróleo de exportación principal de Kazajistán es la Mezcla del Consorcio del Oleoducto del Caspio (CPC). La Mezcla CPC es de calidad ligera con una gravedad API (Instituto Americano del Petróleo) de 45,3° y crudo dulce (0,56% de azufre), lo que le otorga un alto valor por su elevado rendimiento en gasolina y destilados ligeros. La mayor parte de la Mezcla CPC se produce en el campo Tengiz.
- En noviembre de 2021, el consorcio liderado por Chevron que opera el campo petrolero Tengiz había iniciado la producción anticipada de un proyecto de expansión de 45.000 millones de USD destinado a elevar la producción a 850.000 barriles por día. El consorcio Tengizchevroil había puesto en marcha tres estaciones de medición que producen 100.000 barriles por día conectadas a nuevos pozos perforados como parte de esta expansión.
- Debido a los puntos anteriores, se espera que el segmento terrestre domine el mercado durante el período de pronóstico.
Se Espera que Kazajistán Domine el Mercado
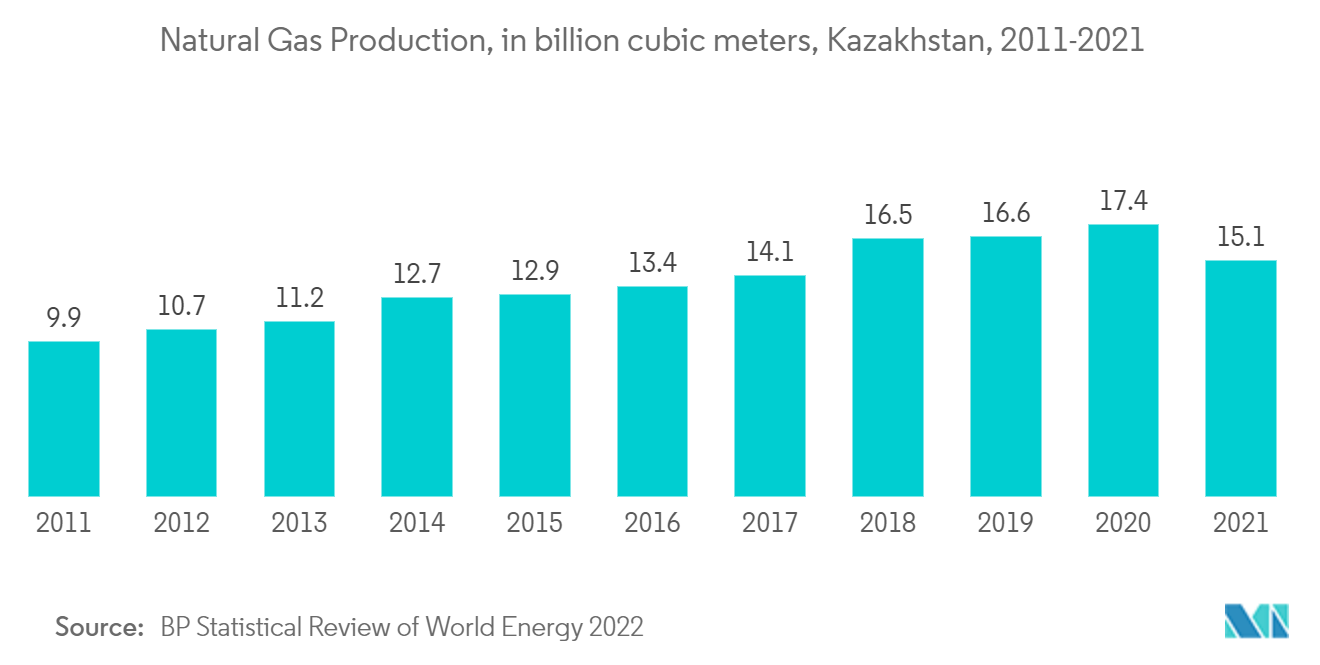
- Kazajistán fue el noveno mayor exportador mundial de petróleo crudo y el duodécimo de gas natural a partir de 2021. A diciembre de 2021, el gas natural exportado por Kazajistán fue de 15.101,000 millones de metros cúbicos. El incremento se debió principalmente a la demanda de la Federación Rusa y China.
- La producción de gas natural aumentó un 14,03%, es decir, de 27,8 mil millones de metros cúbicos en 2010 a 32,7 mil millones de metros cúbicos en 2021. El consumo de gas natural aumentó un 22,06%, es decir, de 9,5 bcm en 2010 a 15,1 bcm en 2021. Por lo tanto, el aumento de la demanda de gas natural está impulsando las inversiones dentro del país.
- En 2021, el Ministerio de Energía de Kazajistán anunció 116,8 millones de USD para la implementación de 146 proyectos de petróleo y gas en todo el país. El presupuesto asignado se utiliza para la extensión de redes de gas, proporcionando acceso al gas a aproximadamente 10.388 miles de personas dentro del país.
- Además, en junio de 2021, Kazajistán inició la construcción de una nueva planta de procesamiento de gas en el distrito de Makat, en la región de Atyrau, cerca del complejo de tratamiento de petróleo y gas terrestre Bolashak existente. El proyecto tiene un costo de inversión de 860 millones de USD y tiene capacidad para procesar 1.000 millones de metros cúbicos por año de dióxido de azufre del campo Kashagan.
- Por lo tanto, se espera que el aumento de las inversiones en la industria del petróleo y el gas impulse el mercado debido a la incorporación de nueva capacidad. También se espera que un aumento en la demanda de países vecinos como la Federación Rusa y China impulse el mercado durante el período de pronóstico.
Panorama regulatorio
En Kazajistán, la regulación upstream se centra en el organismo autorizado, el Ministerio de Energía, junto con el organismo competente para la administración del uso del subsuelo, el Ministerio de Industria y Construcción. Juntos, definen las licencias, los contratos de uso del subsuelo y los requisitos de cumplimiento que afectan la actividad en toda la región, dada la posición dominante de Kazajistán en Asia Central. Las enmiendas al Código de Uso del Subsuelo de Kazajistán vigentes desde el 2 de marzo de 2026 introdujeron subastas electrónicas para hidrocarburos y crearon una nueva categoría de contratos para áreas poco exploradas, incluido un requisito de participación vinculado a la empresa nacional. Esto afecta las estructuras de los licitantes y los modelos de asociación.
El cumplimiento fiscal y operativo también se ha actualizado a través del nuevo Código Tributario de Kazajistán vigente desde el 1 de enero de 2026. Este unificó elementos de la tributación del subsuelo y revisó los cálculos del impuesto a la extracción minera, incluido el tratamiento del gas quemado (al costo de producción más 20%) y la alineación de los derechos de exportación de crudo y productos petrolíferos con los regímenes internos. El marco de 2026 establece un plazo de prescripción tributaria de cinco años para las grandes empresas y compañías de petróleo y gas, lo que modifica los requisitos de mantenimiento de registros y preparación para auditorías de los operadores y contratistas upstream.
Panorama Competitivo
El Mercado de Upstream de Petróleo y Gas de Asia Central está moderadamente consolidado. Las principales empresas incluyen la Compañía Nacional JSC (KazMunayGas), Chevron Corporation, Karachaganak Petroleum Operating BV, Gazprom International Limited y PJSC Lukoil Oil Company.
Líderes de la Industria de Upstream de Petróleo y Gas de Asia Central
KazMunayGas
Chevron Corporation
Gazprom International Limited
PJSC Lukoil Oil Company
Sinopec Oilfield Service Corporation (SSC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Un área de oportunidad a corto plazo en el upstream de Asia Central es la asociación en etapas de exploración más tempranas en Kazajistán, respaldada por mecanismos que amplían el acceso a las áreas concesionadas mientras dan forma al diseño de los consorcios. Esta dirección se refuerza con el paso hacia las subastas electrónicas de hidrocarburos y los nuevos formatos de contrato para áreas poco exploradas. KazMunayGas ha continuado colaborando con múltiples contrapartes internacionales en exploración y avance de proyectos, y nuevas empresas conjuntas con socios chinos se han orientado hacia la exploración geológica y los trabajos de levantamiento, respaldando la demanda de servicios sísmicos y de subsuelo relacionados.
El desarrollo upstream vinculado al gas y la dinámica de los corredores de exportación también generan margen para la actividad de desarrollo de campos en toda la región. El sistema del Gasoducto Asia Central-China se ha discutido junto con una Línea D adicional que apunta a una adición de capacidad de 30 mil millones de metros cúbicos anuales, complementando el sistema existente de 55 mil millones de metros cúbicos. Esto refuerza la importancia estratégica de la fiabilidad del suministro y el procesamiento upstream en Turkmenistán y Uzbekistán, junto con el crecimiento liderado por líquidos en Kazajistán. Al mismo tiempo, la atención de los operadores a la resiliencia de las rutas de exportación, incluida la revisión continua de alternativas a la ruta del Caspian Pipeline Consortium, como la vía Bakú-Tiflis-Ceyhan, mantiene la planificación upstream vinculada al acceso al mercado y a las opciones de evacuación de crudo.
Desarrollos recientes del sector
- Julio de 2026: KMG y Chevron mantuvieron conversaciones en Astaná sobre las operaciones en curso del campo Tengiz y posibles oportunidades conjuntas de exploración geológica en Kazajistán; se revisó la diversificación de exportaciones a través de CPC y BTC. Las conversaciones refuerzan la colaboración con un importante socio occidental y podrían ampliar las rutas de exploración y exportación upstream de Kazajistán. El avance en la exploración conjunta se alinea con los movimientos del mercado para diversificar el suministro y mejorar el uso de los activos.
- Julio de 2026: KMG y Sinopec revisaron el progreso del proyecto de exploración conjunta de Berezovsky en el oeste de Kazajistán, con la exploración sísmica 2D programada para comenzar a fines de 2026. La revisión amplía la participación de socios asiáticos en la actividad upstream y acelera la planificación del programa sísmico. Esto respalda el desarrollo de recursos y el posible calendario de producción.
- Julio de 2026: KMG y CNPC revisaron el proyecto Urikhtau, con la puesta en marcha de la sección de condensado de gas de Central Urikhtau prevista para fines de 2026. La actualización avanza los cronogramas de desarrollo del condensado de gas y profundiza la colaboración con CNPC en el upstream kazajo. Esta alineación fortalece la ejecución del proyecto y las perspectivas de producción futura.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye el valor generado por las actividades upstream de petróleo y gas en Asia Central, abarcando la exploración, el desarrollo de campos y las actividades de producción en activos terrestres y marítimos.
Exclusiones de alcance: excluimos el transporte y almacenamiento midstream, el refinado, la petroquímica, la distribución minorista de combustibles y la generación de energía.
Descripción general de la segmentación
- Tipo de Despliegue
- Terrestre
- Marino
- Geografía
- Kazajistán
- Turkmenistán
- Uzbekistán
- Resto de Asia Central
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una base de datos sobre los niveles de actividad upstream y los planes de los operadores en Kazajistán, Turkmenistán, Uzbekistán y el resto de Asia Central. Las fuentes públicas nos ayudaron a establecer el contexto de producción y reservas, que luego se refinó utilizando divulgaciones de proyectos y licencias.
Consultamos fuentes de acceso libre como la Energy Information Administration, la International Energy Agency, publicaciones de la OPEP y la OPEP+, series macroeconómicas del Banco Mundial y estadísticas de los ministerios de energía nacionales cuando estuvieron disponibles. También utilizamos informes anuales de empresas y presentaciones para inversores, actualizaciones de reguladores nacionales y prensa reconocida para el momento de las inversiones de capital, los hitos de los proyectos y los planes de desarrollo. En algunos casos, se utilizaron suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para agilizar las verificaciones cruzadas y reducir los campos faltantes. Estas fuentes son ilustrativas y no exhaustivas, y se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar suposiciones difíciles de extraer de los datos públicos, como las divisiones de costos típicas entre perforación, instalaciones y servicios de campo, y cómo los operadores están escalonando los programas de trabajo. Hablamos con una combinación de operadores de E&P, proveedores de servicios upstream, asesores y expertos locales en la materia, y luego validamos los puntos en las principales áreas productoras de la región para que el modelo refleje las condiciones operativas reales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | CXOs: 20% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 20% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó mediante una reconstrucción de actividad y gasto de arriba hacia abajo, en la que la intención de inversión upstream a nivel país se convierte en valor de mercado utilizando la actividad de pozos perforados, el momento de la fase de desarrollo y las estructuras de costos típicas por tipo de activo. Una vez establecido esto, se realizaron verificaciones selectivas de abajo hacia arriba utilizando presupuestos de proyectos muestreados, ratios de gasto en servicios y aproximaciones simples de precio de venta promedio por volumen para los trabajos de perforación y terminación, y luego se ajustaron los totales cuando las dos perspectivas mostraban brechas consistentes.
Los insumos clave utilizados en el modelo incluyeron las tendencias de producción de petróleo crudo y gas natural, los pozos y plataformas planificados (terrestres frente a marítimos), las prioridades de reposición de reservas, las orientaciones de gasto de capital upstream y los términos fiscales que afectan el ritmo de inversión, y el momento de los grandes hitos de desarrollo de campos. La previsión se basó principalmente en análisis de escenarios respaldados por opiniones de expertos, ya que la aprobación de proyectos y las restricciones de las rutas de exportación pueden cambiar la actividad rápidamente. Donde existían brechas de datos para campos más pequeños, utilizamos análogos de campos comparables y supuestos conservadores de utilización, que luego se volvieron a verificar durante las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante múltiples pasadas que comparan los valores modelados con señales independientes, como la dirección del gasto de capital upstream, los volúmenes de producción y los calendarios de desarrollo públicamente visibles. Cuando un país o tipo de implementación producía un salto inusual, se desglosaban los factores impulsores y las suposiciones se corregían o se marcaban para volver a contactar a los expertos.
Antes de la aprobación final, otro analista revisa la construcción, las ecuaciones clave y las tablas finales en busca de varianzas y coherencia lógica. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como la aprobación de un proyecto importante, un cambio brusco de precios que altera los planes de perforación, o una medida de política que modifica las licencias. Justo antes de la entrega, realizamos una verificación final para que los clientes reciban la visión más actualizada.
Tamaño del mercado upstream de petróleo y gas de Asia Central de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el upstream de Asia Central a menudo difieren, y la dispersión generalmente proviene de lo que cada editor considera como valor upstream, los países incluidos dentro de Asia Central, y cómo se convierten el gasto de capital y la actividad en ingresos.
Algunas estimaciones agrupan un conjunto más amplio de países y añaden elementos de apoyo upstream adyacentes que no se divulgan de manera consistente en toda la región. En Mordor Intelligence, el dimensionamiento se limita al valor de exploración, desarrollo y producción upstream para Kazajistán, Turkmenistán, Uzbekistán y el resto de Asia Central, y se mantiene separado de los flujos de dinero midstream y downstream, de modo que los totales permanezcan vinculados a la actividad upstream observable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 28,52 mil millones USD (2025) | |
| Publicación Sectorial A | 19,64 mil millones USD (2026) | Utiliza un año base diferente y extiende la cobertura a países adicionales de Asia Central, y su valor inicial de 2026 es sensible a cómo distribuye el gasto de proyectos plurianuales en un solo año. |
| Consultora Regional B | 30,57 mil millones USD (2035) | Una ventana de previsión más larga y una trayectoria de crecimiento más alta pueden elevar el año terminal, y la estimación está más expuesta a los supuestos sobre el momento de aprobación de proyectos y la escalada del gasto de capital en los años de ciclo tardío. |
En conjunto, la comparación muestra que las decisiones de calendario y alcance impulsan la mayor parte de la variación, no un único número correcto o incorrecto. Al mantener los insumos vinculados a la actividad por país, la combinación de implementación y los impulsores prácticos de gasto que pueden verificarse nuevamente, el tamaño final del mercado se mantiene transparente y repetible para la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Upstream de Petróleo y Gas de Asia Central?
Se proyecta que el Mercado de Upstream de Petróleo y Gas de Asia Central registre una CAGR del 3,38% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Upstream de Petróleo y Gas de Asia Central?
KazMunayGas, Chevron Corporation, Gazprom International Limited, PJSC Lukoil Oil Company y Sinopec Oilfield Service Corporation (SSC) son las principales empresas que operan en el Mercado de Upstream de Petróleo y Gas de Asia Central.
¿Qué años cubre este Mercado de Upstream de Petróleo y Gas de Asia Central?
El informe cubre el tamaño histórico del Mercado de Upstream de Petróleo y Gas de Asia Central para los años: 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de Upstream de Petróleo y Gas de Asia Central para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



