
Taille et Part de Marché des Compléments Alimentaires pour Chats et Chiens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.54 Milliards de dollars |
| Taille du Marché (2032) | 6.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Compléments Alimentaires pour Chats et Chiens par Mordor Intelligence
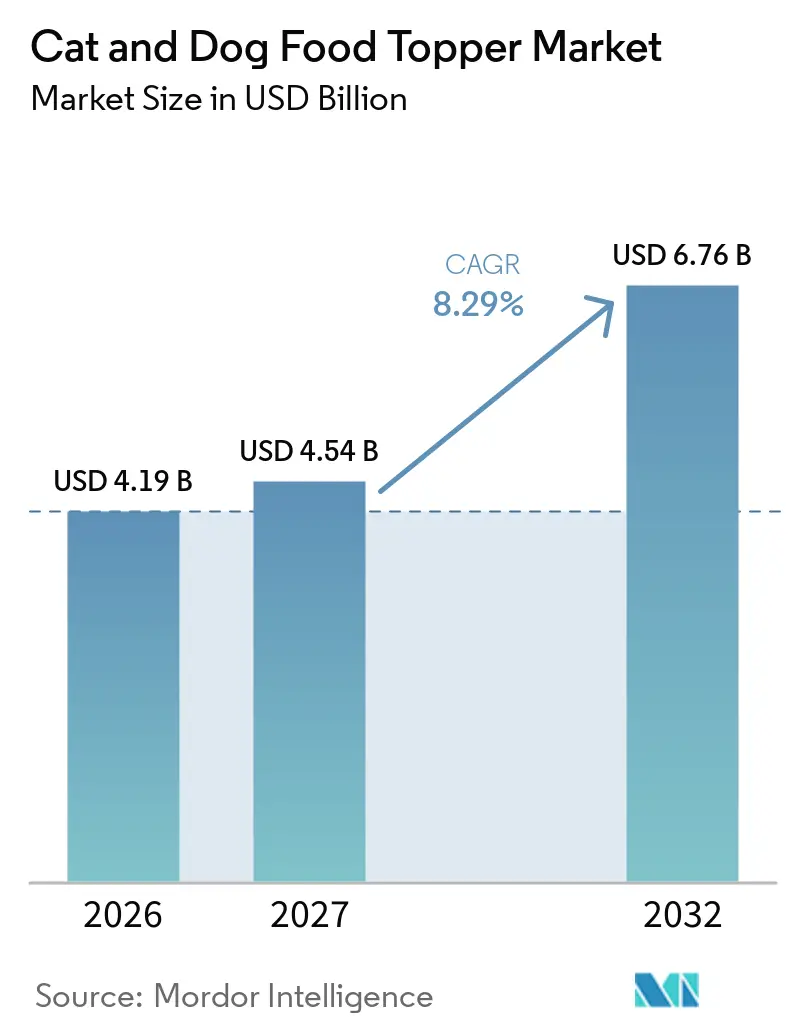
La taille du marché des compléments alimentaires pour chats et chiens était évaluée à 4,19 milliards USD en 2026 et devrait croître de 4,54 milliards USD en 2027 à 6,76 milliards USD d'ici 2032, à un CAGR de 8,29 % de 2027 à 2032. La croissance est soutenue par des propriétaires qui considèrent de plus en plus les compléments alimentaires comme faisant partie de la routine d'alimentation quotidienne plutôt que comme une friandise occasionnelle. Selon l'American Pet Products Association (APPA), 16 % des propriétaires de chiens et 19 % des propriétaires de chats ont acheté des mélanges et des compléments alimentaires en 2024[1]. La catégorie combine palatabilité, hydratation et nutrition fonctionnelle dans des formats adaptés à la préparation ordinaire des repas. Cela permet aux marques de construire une demande récurrente grâce à des formats pratiques, des informations claires sur les ingrédients et des allégations produits ciblées. Le marché est également confronté à des contraintes liées aux prix premium, aux allégations fonctionnelles incohérentes et à l'accès limité aux capacités de lyophilisation.
Principaux Enseignements du Rapport
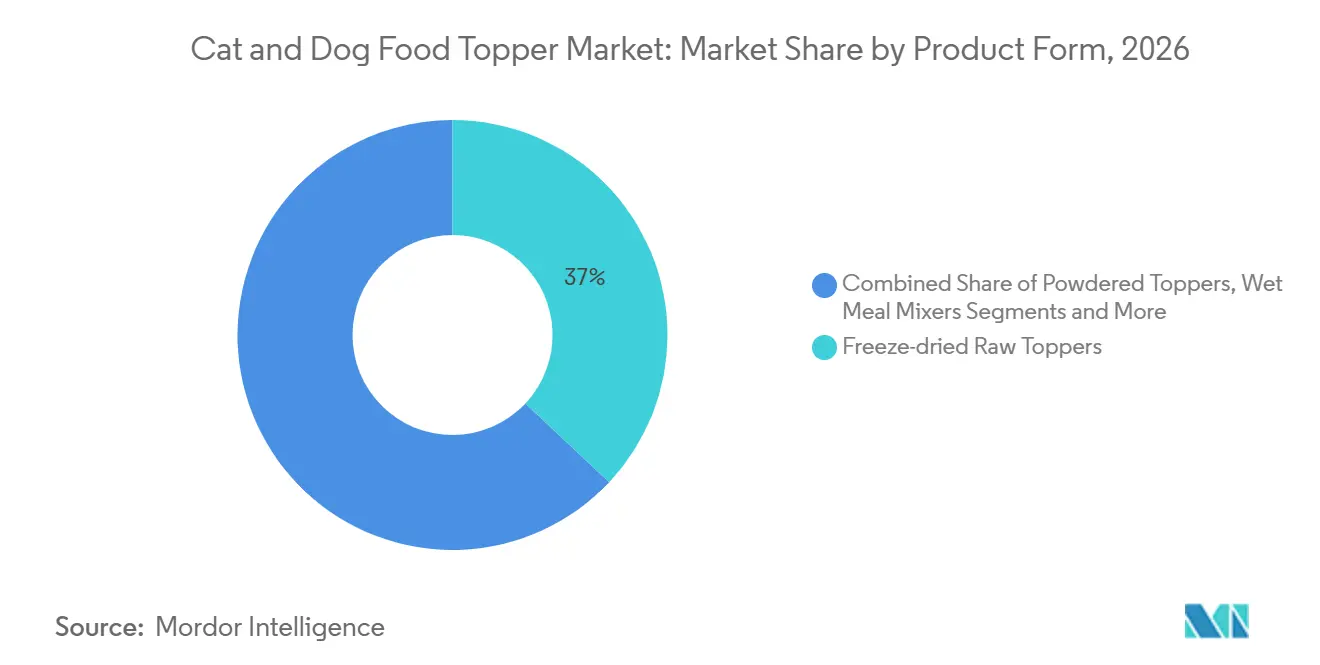
- Par forme de produit, les compléments crus lyophilisés représentaient 37 % de la part de marché des compléments alimentaires pour chats et chiens en 2026, tandis que les compléments en poudre devraient croître à un CAGR de 10,2 % de 2027 à 2032.
- Par type d'animal, les chiens représentaient 60 % de la taille du marché des compléments alimentaires pour chats et chiens en 2026, tandis que le segment des chats devrait croître à un CAGR de 9,7 % de 2027 à 2032.
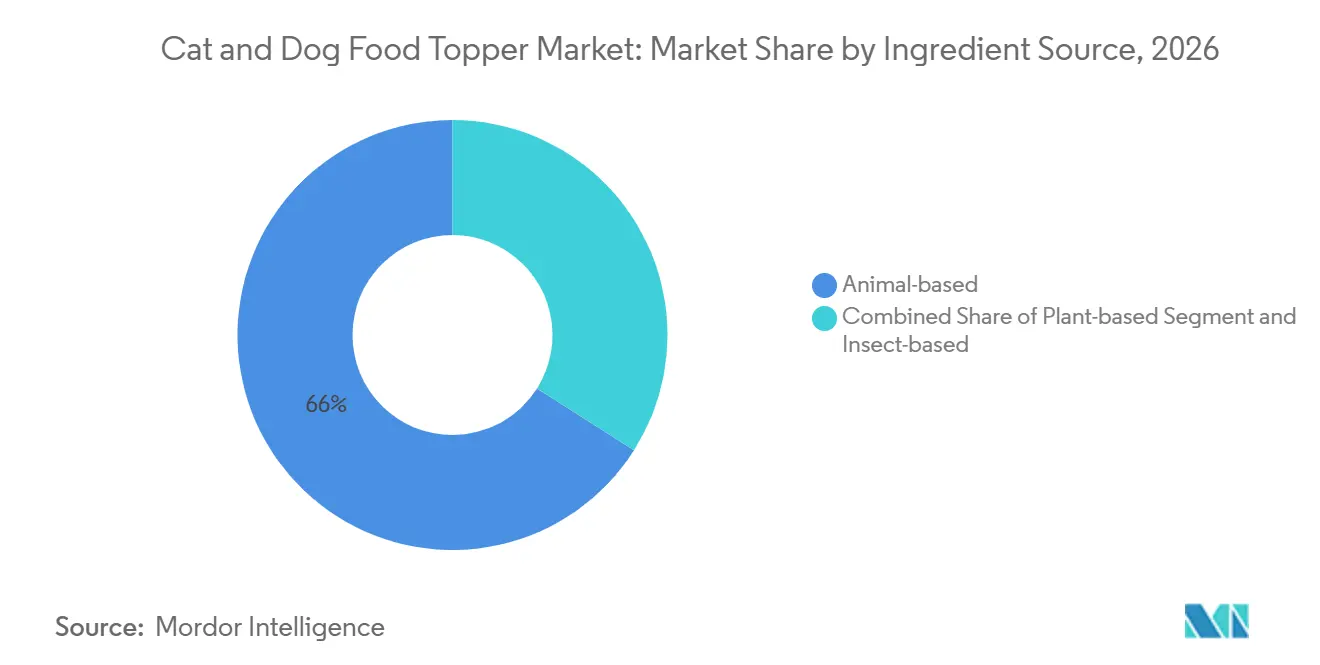
- Par source d'ingrédients, les compléments d'origine animale représentaient 66 % de la part de marché en 2026, tandis que les compléments à base d'insectes devraient croître à un CAGR de 11,2 % de 2027 à 2032.
- Par canal de vente, les animaleries spécialisées représentaient 52,5 % de la part de marché en 2026, tandis que la vente au détail en ligne devrait croître à un CAGR de 10,4 % de 2027 à 2032.
- Par géographie, l'Amérique du Nord représentait 43,1 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,6 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance sur le Marché des Compléments Alimentaires pour Chats et Chiens*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Humanisation des animaux de compagnie et amélioration premium des repas | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de nutrition fonctionnelle pour animaux de compagnie | +1.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Avancées dans le traitement par lyophilisation et demande d'alimentation inspirée du cru | +1.3% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance du commerce de détail en ligne et des achats par abonnement | +1.2% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation dans les ingrédients fonctionnels et la santé du microbiome | +0.9% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante d'ingrédients valorisés dans l'alimentation animale | +0.6% | Europe, avec des gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Humanisation des animaux de compagnie et amélioration premium des repas
L'humanisation des animaux de compagnie va au-delà des ingrédients premium pour s'intégrer dans les habitudes d'alimentation régulières. Les propriétaires utilisent les compléments alimentaires pour ajouter de la variété, de la texture et une valeur nutritionnelle perçue à la nourriture habituelle de leur animal. Le marché des compléments alimentaires pour chats et chiens en bénéficie car le produit peut être positionné comme une amélioration quotidienne accessible plutôt qu'un remplacement complet de la nourriture premium. De nombreuses formulations combinent soutien à l'hydratation, palatabilité et bénéfices nutritionnels en une seule portion. Ce format peut réduire la nécessité pour les propriétaires d'acheter des améliorateurs de repas séparés pour chaque besoin alimentaire. Les marques proposant des instructions d'alimentation claires et des descriptions d'ingrédients crédibles sont mieux placées pour fidéliser les acheteurs. Alors que les propriétaires d'animaux accordent de plus en plus d'importance aux routines d'alimentation individualisées, les compléments alimentaires offrent un moyen pratique de personnaliser les repas en fonction des préférences et des besoins nutritionnels des animaux.
Demande croissante de nutrition fonctionnelle pour animaux de compagnie
La demande de compléments alimentaires augmente à mesure que les propriétaires les intègrent dans leurs routines d'alimentation régulières plutôt que de les utiliser uniquement comme friandises occasionnelles. Les achats de mélanges et de compléments alimentaires ont augmenté de 129 % pour les chiens et de 138 % pour les chats entre 2018 et 2024, selon les données de l'American Pet Products Association (APPA). Un complément alimentaire peut être utilisé avec un repas complet, ce qui lui confère un rôle plus régulier dans l'alimentation que de nombreux produits de type snack. Le positionnement fonctionnel autour de l'hydratation, de la digestion et de la palatabilité différencie également ces produits des friandises standard. Cela renforce l'intérêt pour les marques d'investir dans des formules répondant à un besoin alimentaire reconnaissable. Le marché des compléments alimentaires pour chats et chiens peut fidéliser les acheteurs lorsque le produit s'intègre dans une routine simple et cohérente. Alors que les propriétaires accordent une plus grande attention aux besoins nutritionnels quotidiens de leurs animaux, les produits offrant des bénéfices fonctionnels clairement définis peuvent aider les fabricants à différencier leurs formulations.
Avancées dans le traitement par lyophilisation et demande d'alimentation inspirée du cru
Les formats lyophilisés combinent un positionnement inspiré du cru avec une stabilité en rayon et un contrôle des portions. Une étude de 2025 publiée dans le Journal of Animal Science a révélé que les méthodes de traitement influençaient la digestibilité des acides aminés dans les aliments pour chiens lorsqu'elles étaient évaluées à l'aide d'essais de précision sur des coqs. GEA Group, un fournisseur allemand de technologies de traitement, affirme que la lyophilisation peut préserver les protéines et les vitamines sensibles à la chaleur qui peuvent être affectées par le traitement thermique conventionnel[2]. Cela rend le format pertinent pour les marques cherchant à véhiculer un message d'alimentation crue sans les contraintes de manipulation associées aux produits réfrigérés. Un plus grand nombre d'options de co-fabrication peut réduire l'investissement nécessaire pour que les petites marques accèdent à ce format. La capacité reste importante car l'accès à un traitement adapté peut déterminer la rapidité avec laquelle un produit passe du développement au lancement en commerce de détail. La poursuite des améliorations de traitement et des capacités de fabrication supplémentaires pourrait soutenir une disponibilité plus large des compléments lyophilisés.
Croissance du commerce de détail en ligne et des achats par abonnement
La commande numérique peut aider les marques à transformer un achat d'essai en un schéma de réapprovisionnement régulier. Les compléments sont particulièrement bien adaptés aux commandes récurrentes car leur utilisation est souvent liée aux repas quotidiens. Les programmes d'abonnement permettent également aux marques de proposer des packs variés ou des formules conçues pour le stade de vie d'un animal. Le marché des compléments alimentaires pour chats et chiens offre de la place pour des relations directes avec les consommateurs, dans lesquelles la commande en ligne complète le commerce de détail spécialisé. Les canaux numériques peuvent fournir une éducation produit avant qu'un acheteur ne sélectionne une formule à prix plus élevé et peuvent aider les entreprises à recueillir des retours sur l'acceptation des saveurs et la fréquence d'alimentation. Ce modèle est le plus utile lorsque les délais de livraison et les tailles des emballages correspondent à l'utilisation réelle du foyer. La facilité de réapprovisionnement et les recommandations de produits personnalisées peuvent en outre encourager les achats répétés tout en aidant les marques à maintenir des relations plus étroites avec les propriétaires d'animaux de compagnie.
Analyse de l'Impact des Freins sur le Marché des Compléments Alimentaires pour Chats et Chiens*
| Pertinence Géographique | Horizon Temporel de l'Impact | ||
|---|---|---|---|
| États-Unis et Union Européenne | Moyen terme (2 à 4 ans) | ||
| Chaînes d'approvisionnement premium mondiales | Court terme (≤ 2 ans) | ||
| La sensibilité aux prix dans les économies émergentes limite l'adoption des compléments haut de gamme | −0.8% | Asie-Pacifique, Amérique du Sud et Afrique | Moyen terme (2 à 4 ans) |
| Risque de sursupplémentation entraînant une résistance des vétérinaires | −0.6% | Marchés développés avec des réseaux vétérinaires solides | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prix premium et friction à l'achat répété | -1.4% | Mondial, intensité la plus élevée en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité réglementaire dans les allégations fonctionnelles et le positionnement en substitut de repas | -1.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contraintes de capacité en protéines de qualité humaine et en lyophilisation | -1.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Préoccupations liées à la sursupplémentation et résistance vétérinaire | -0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix premium et friction à l'achat répété
Les prix premium peuvent limiter le nombre de foyers qui adoptent les compléments alimentaires comme produit quotidien. Cette contrainte est plus forte là où les propriétaires disposent de moins de dépenses discrétionnaires par animal. ADM a rapporté que les prix élevés ont conduit certains propriétaires soucieux des coûts à réduire leurs achats premium[3]. Un premier achat ne devient pas nécessairement un achat régulier si le produit n'est pas clairement associé à un bénéfice alimentaire visible. Les marques peuvent réduire cet obstacle avec des formats d'emballage plus simples, des conseils de portions clairs et des formats qui s'étendent sur plusieurs repas. Le marché des compléments alimentaires pour chats et chiens fait face à des taux de rachat plus faibles lorsque les consommateurs considèrent les compléments comme des achats optionnels en période de hausse des coûts des ménages. Les acheteurs sensibles aux prix peuvent également se tourner vers des aliments standard pour animaux ou des friandises moins coûteuses si les compléments alimentaires ne délivrent pas les bénéfices qu'ils jugent valables par rapport à la dépense supplémentaire. Cela rend la demande soutenue dépendante de la capacité des fabricants à communiquer la valeur du produit tout en maintenant des prix accessibles.
Complexité réglementaire dans les allégations fonctionnelles et le positionnement en substitut de repas
Les compléments alimentaires nécessitent un langage produit soigné lorsqu'ils contribuent à une part significative des calories quotidiennes d'un animal. La réglementation des États-Unis distingue les produits alimentaires complémentaires pour animaux des aliments complets et équilibrés, faisant de la contribution nutritive et des instructions d'alimentation des considérations importantes. Les exigences de l'Union européenne peuvent également allonger le processus pour les ingrédients nouveaux et les formats d'ingrédients peu familiers. Les entreprises vendant sur plusieurs marchés peuvent avoir besoin de formules, d'étiquettes ou d'un langage d'allégations différents pour chaque contexte réglementaire. Cela engendre des coûts supplémentaires et peut retarder les lancements. Le marché des compléments alimentaires pour chats et chiens favorisera les entreprises qui connectent tôt dans le processus le développement produit, l'examen réglementaire et la planification des étiquettes. Ces exigences peuvent représenter une charge plus importante pour les petits fabricants disposant de ressources réglementaires limitées et rendre l'expansion sur plusieurs marchés plus complexe. Une classification claire des produits et des allégations étayées sont donc importantes pour réduire les risques de conformité et faciliter l'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Compléments Alimentaires pour Chats et Chiens
Par forme de produit :
le cru lyophilisé en tête, tandis que les compléments en poudre connaissent la croissance la plus rapideLes compléments crus lyophilisés représentaient 37 % de la taille du marché des compléments alimentaires pour chats et chiens en 2026. Le format combine la rétention des nutriments, la stabilité en rayon et une alimentation inspirée du cru dans une forme facile à doser. Une étude de 2025 publiée dans le Journal of Animal Science a révélé que les méthodes de traitement influençaient la digestibilité de certains acides aminés dans les aliments pour chiens, soulignant le rôle des techniques de traitement dans la formulation des aliments pour animaux. Les mélanges de repas humides et les compléments liquides à base de bouillon séduisent les propriétaires à la recherche d'options d'alimentation axées sur l'hydratation. Les formats semi-humides et en sauce offrent une option plus accessible aux acheteurs qui ne souhaitent pas opter pour un format cru premium.
Les compléments en poudre devraient croître à un CAGR de 10,2 % de 2027 à 2032. Le format est adapté aux ingrédients postbiotiques et axés sur le microbiome qui nécessitent un système de délivrance stable. En 2025, les travaux d'ADM sur PRIOME OC ont démontré comment un format en poudre peut être utilisé dans une application de complément alimentaire évaluée cliniquement. Le stockage à température ambiante et une longue durée de conservation peuvent simplifier la gestion des stocks et réduire la dépendance à la logistique réfrigérée. Les produits en poudre nécessitent toujours des instructions de service claires pour maintenir leur rôle d'aliment complémentaire, faisant du contrôle de la formulation et de la clarté de l'étiquette des éléments centraux du développement produit.



Par type d'animal :
les compléments pour chiens en tête, tandis que les compléments pour chats connaissent une croissance plus rapideLes compléments pour chiens représentaient 60 % de la part de marché en 2026. Le segment bénéficie d'une base plus large de foyers possédant des chiens et d'une longue histoire de produits d'amélioration des repas pour chiens. Les choix de produits vont des bouillons d'os aux produits frais réfrigérés et aux morceaux crus lyophilisés, soutenant plusieurs niveaux de prix et formats de vente au détail. Stella & Chewy's, LLC a élargi sa distribution aux magasins PetSmart en mai 2025, proposant plus de 80 articles, dont des mélanges de repas crus lyophilisés et des compléments alimentaires. Sa disponibilité élargie illustre le rôle continu du commerce de détail spécialisé pour atteindre les propriétaires de chiens qui achètent des produits d'alimentation premium.
Les compléments pour chats devraient croître à un CAGR de 9,7 % de 2027 à 2032. Les données japonaises ont montré que les aliments pour chats représentaient 55,8 % des expéditions nationales d'aliments pour animaux au cours de l'exercice fiscal 2024. Ces facteurs soutiennent un rôle plus important pour les formules félines qui répondent à l'alimentation sélective, à l'hydratation et aux préférences de texture. En septembre 2026, Charlee Bear est entré dans la catégorie des chats avec le lancement de Necessities Toppers for Cats, une gamme de compléments alimentaires lyophilisés formulés pour fournir un soutien nutritionnel ciblé pour la digestion, la santé dentaire et le vieillissement en bonne santé.
Par source d'ingrédients :
les apports d'origine animale en tête tandis que les options à base d'insectes se développentLes ingrédients d'origine animale représentaient 66 % de la part de marché en 2026. Le segment reflète le développement de la catégorie autour de l'amélioration des repas riche en protéines. La viande musculaire, les abats et les articles lyophilisés à ingrédient unique sont des formats de produits essentiels qui soutiennent des étiquettes simples et des profils de saveurs familiers. En 2024, les fabricants d'aliments pour animaux aux États-Unis ont utilisé environ 3,7 millions de tonnes métriques d'ingrédients valorisés, représentant 44 % du total des ingrédients d'aliments pour animaux en poids.
Le segment des compléments à base d'insectes devrait croître à un CAGR de 11,2 % de 2027 à 2032. Les larves de mouche soldat noire et la protéine de ver de farine offrent des sources de protéines alternatives. Leur adoption dépend de l'acceptation réglementaire, d'un approvisionnement fiable et de la confiance des consommateurs dans l'ingrédient. L'argument de durabilité pour les produits à base d'insectes est plus fort lorsque les entreprises fournissent des informations directes sur l'approvisionnement et la formulation. Ces produits doivent également offrir des performances gustatives et alimentaires qui répondent aux normes des produits à base de protéines animales établies. Les relations précoces avec les fournisseurs peuvent influencer la cohérence de la formulation et la disponibilité. Le marché des compléments alimentaires pour chats et chiens pourrait donc connaître une adoption progressive avant que les formulations à base d'insectes ne s'intègrent dans des gammes de vente au détail plus larges.

Par canal de vente :
les magasins spécialisés en tête tandis que le commerce de détail en ligne gagne du terrainLes animaleries spécialisées représentaient 52,5 % de la part de marché des compléments alimentaires pour chats et chiens en 2026. Ces magasins offrent un environnement dans lequel les conseils du personnel, les dégustations et les comparaisons de produits peuvent soutenir l'essai de formules premium. Les animaleries spécialisées peuvent aider les fabricants à atteindre les consommateurs déjà intéressés par des produits alimentaires pour animaux premium et différenciés. Les supermarchés et les hypermarchés offrent un accès plus large aux bouillons, sauces et poudres à ingrédient unique. Les cliniques vétérinaires jouent un rôle plus modeste mais important lorsque la base de preuves d'un produit et les conseils d'alimentation sont pertinents pour les propriétaires soucieux de la santé.
La vente au détail en ligne devrait croître à un CAGR de 10,4 % de 2027 à 2032. Les fiches produits en ligne permettent aux marques d'expliquer les cas d'utilisation, les ingrédients et les tailles de portions avant l'achat, et permettent aux foyers de définir des intervalles de livraison correspondant aux horaires d'alimentation réguliers. Le canal peut soutenir les packs mixtes, les commandes récurrentes et les formules ciblées pour différents besoins des animaux. Une éducation claire sur les produits reste nécessaire, car les clients ont toujours besoin d'une raison claire de payer plus pour un complément alimentaire que pour une friandise ou une sauce standard. Le marché des compléments alimentaires pour chats et chiens est susceptible de bénéficier lorsque les pages produits en ligne communiquent clairement le rôle alimentaire des compléments.
Analyse Géographique
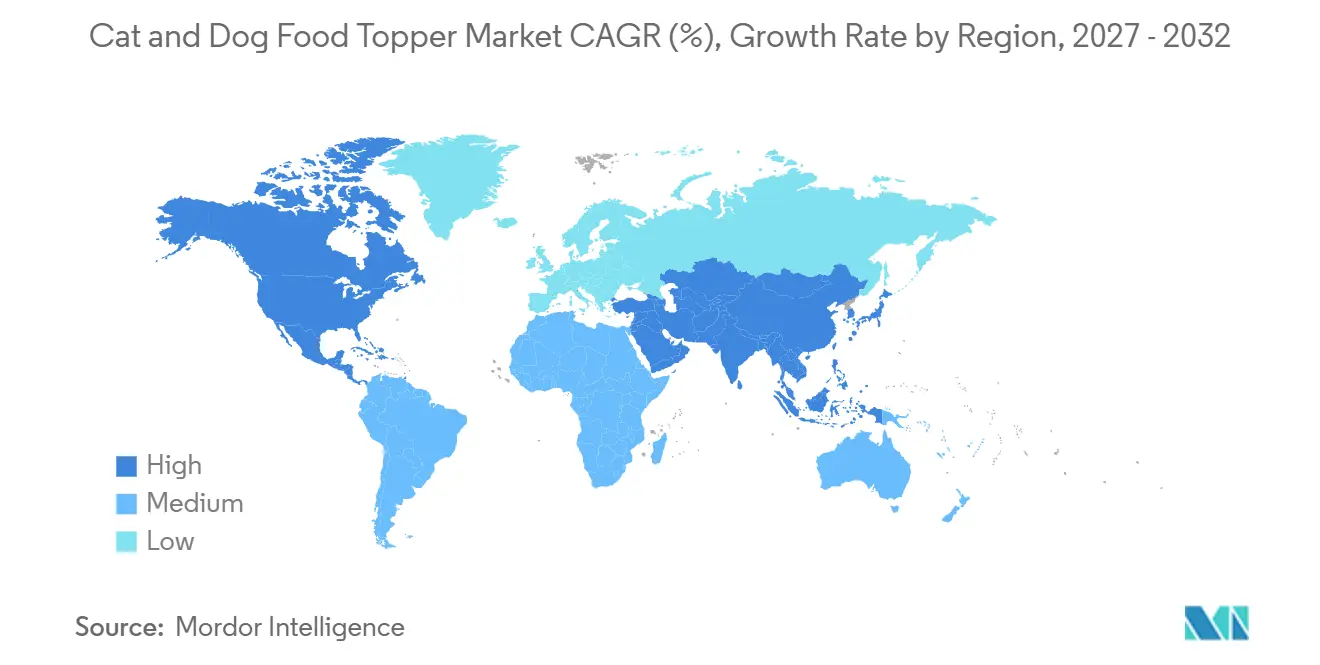
L'Amérique du Nord détenait une part de 43,1 % du marché des compléments alimentaires pour chats et chiens en 2026. La région dispose d'un commerce de détail spécialisé établi, de dépenses élevées par animal et d'une large gamme de produits d'alimentation premium. La croissance est soutenue par des dépenses plus fréquentes par animal et une premiumisation continue des produits. Les États-Unis disposent également d'une large base de propriétaires déjà familiarisés avec les mélanges et les compléments alimentaires. Les données de l'American Pet Products Association (APPA) montrent que 16 % des propriétaires de chiens et 19 % des propriétaires de chats ont acheté des mélanges et des compléments alimentaires en 2024. Cela rend la différenciation des produits, les allégations crédibles et l'exécution de la distribution importantes dans une catégorie développée.
La demande européenne inclut un intérêt pour les produits liés à la durabilité tels que les formulations à base d'insectes et les formulations valorisées. Les exigences réglementaires peuvent améliorer la rigueur des produits mais peuvent également ralentir les lancements impliquant des ingrédients nouveaux. La croissance en Amérique du Sud est soutenue par la hausse de la possession d'animaux de compagnie en milieu urbain et l'intérêt croissant pour l'alimentation premium dans les grandes villes. Les ingrédients lyophilisés importés et la volatilité des devises peuvent rendre plus difficile la tarification cohérente des produits premium. Les entreprises desservant le marché des compléments alimentaires pour chats et chiens dans les deux régions doivent aligner les formats et les prix sur les conditions d'achat locales.
L'Asie-Pacifique devrait croître à un CAGR de 10,6 % de 2027 à 2032, le taux le plus rapide parmi les régions. La population urbaine de chiens et de chats en Chine a atteint 126 millions en 2025, et la consommation urbaine d'animaux de compagnie a totalisé 312,6 milliards CNY (43,5 milliards USD). Le Moyen-Orient et l'Afrique présentent également des opportunités de croissance, soutenues par la demande d'importations premium au Moyen-Orient et la hausse de la possession d'animaux de compagnie en milieu urbain en Afrique, malgré les contraintes d'accessibilité financière et de chaîne du froid.
Paysage Concurrentiel
Concentration du Marché
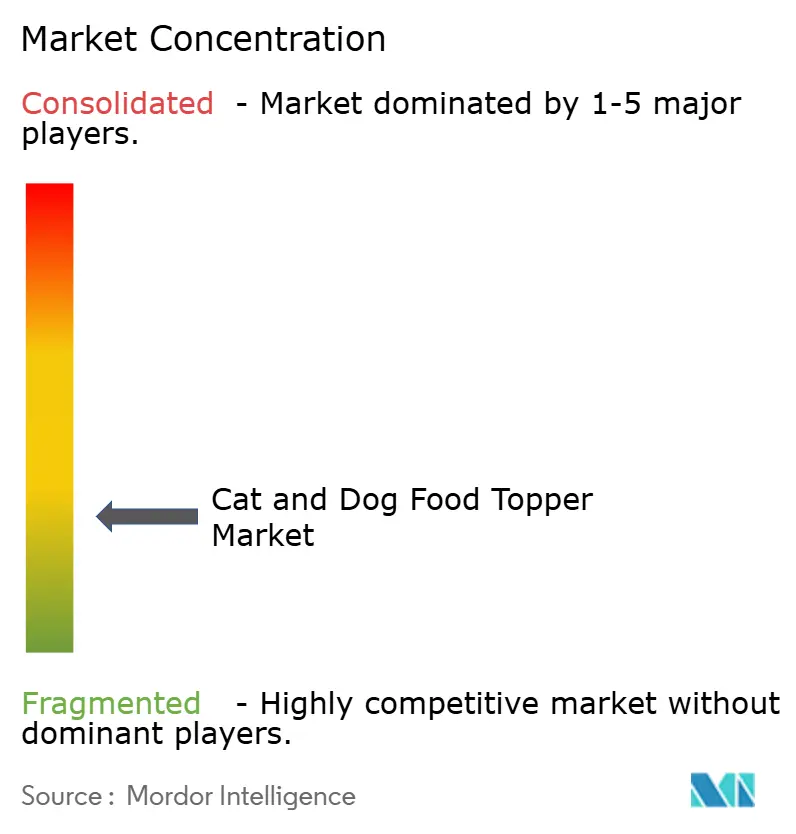
Le marché des compléments alimentaires pour chats et chiens était fragmenté en 2026, avec des acteurs clés notamment Mars, Incorporated, Nestlé Purina PetCare, General Mills, Inc., Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) et Stella & Chewy's, LLC. Les grandes marques de grande consommation s'appuient sur une large distribution, des portefeuilles d'aliments pour animaux existants et une présence en rayon. Les marques spécialisées se démarquent par leur positionnement sur la nutrition crue, la transparence des ingrédients et les formulations ciblées. Cette structure laisse de la place aux entreprises différenciées qui établissent une raison d'utilisation claire. L'accès à la distribution et la capacité de fabrication restent également des facteurs concurrentiels importants.
General Mills, Inc. a finalisé son acquisition de Whitebridge Pet Brands pour 1,45 milliard USD en 2024, renforçant sa présence dans les compléments alimentaires premium et les compléments nutritionnels. L'acquisition a ajouté des marques et des capacités au-delà de la plateforme Blue Buffalo. Stella & Chewy's, LLC a lancé un partenariat de vente au détail national avec PetSmart en mai 2025, plaçant plus de 80 produits dans des magasins à travers les États-Unis. Open Farm a conclu un partenariat de vente au détail avec PetSmart en juin 2026, plaçant son portefeuille, incluant des compléments crus lyophilisés et des suppléments, dans près de 1 700 magasins aux États-Unis et au Canada. Ces mouvements illustrent comment l'étendue des produits et l'accès aux magasins spécialisés peuvent fonctionner ensemble.
Le paysage concurrentiel du marché des compléments alimentaires pour chats et chiens comprend des opportunités dans les produits microbiomiques cliniquement étayés et l'approvisionnement en protéines alternatives. Les formules postbiotiques peuvent offrir un rôle produit défini lorsqu'elles sont soutenues par des preuves crédibles et des allégations soigneuses. Les relations d'approvisionnement en protéines d'insectes peuvent aider les marques à développer une position de durabilité différenciée. Les marques en vente directe aux consommateurs peuvent également utiliser les commandes récurrentes et les offres groupées de produits pour comprendre les préférences des acheteurs. Les entreprises qui combinent des formulations fiables avec des allégations transparentes et fondées sur des preuves peuvent être mieux positionnées pour différencier leurs offres.
Leaders du Secteur des Compléments Alimentaires pour Chats et Chiens
-
Mars, Incorporated
-
Nestlé Purina PetCare (Nestlé S.A.)
-
General Mills, Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
-
Stella & Chewy's, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Alimentaires pour Chats et Chiens Entreprises couvertes dans ce rapport
- Mars, Incorporated
- Nestlé Purina PetCare (Nestlé S.A.)
- General Mills, Inc.
- Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- Stella & Chewy's, LLC
- The Honest Kitchen, Inc.
- Primal Pet Foods, Inc.
- Instinct Pet Food (Agrolimen S.A.)
- Freshpet, Inc.
- Open Farm Inc.
- Nulo, Inc.
- Canidae Pet Food Company, LLC
- Weruva International, Inc.
- K9 Natural Food Ltd. (Naturalac Nutrition Ltd.)
- Petcurean Pet Nutrition USA, Inc.
Développements Récents dans le Secteur du Marché des Compléments Alimentaires pour Chats et Chiens
- Avril 2026 : Tucker's a acquis Nuggets Healthy Eats, LLC, y compris ses formules exclusives et ses techniques de mijotage, afin d'élargir sa catégorie « Feed Fun » avec des bouillons d'os et des beurres de bouillon d'os à utiliser comme compléments alimentaires et suppléments de repas. Les produits Nuggets devaient être transférés sous la marque Tucker's, avec le lancement de la gamme rebaptisée prévu lors de SUPERZOO 2026 à Las Vegas.
- Mai 2025 : Stella & Chewy's, LLC a élargi sa présence en commerce de détail grâce à un partenariat avec PetSmart pour proposer plus de 80 produits, dont des repas crus lyophilisés, des compléments alimentaires, des croquettes et des friandises, dans les magasins PetSmart et les canaux en ligne aux États-Unis.
- Mai 2025 : Mars, Incorporated a lancé PEDIGREE DRIZZLERS sous sa marque PEDIGREE. Disponible en quatre saveurs, la sauce pour repas est conçue pour être versée sur la nourriture pour chiens afin d'ajouter de la saveur et de la variété. Le lancement a marqué l'expansion de la marque dans la catégorie des compléments de repas, offrant aux propriétaires d'animaux un moyen pratique et abordable d'améliorer les repas de leurs chiens.
Périmètre du Rapport sur le Marché Mondial des Compléments Alimentaires pour Chats et Chiens
Un complément alimentaire pour chats et chiens est un produit complémentaire ajouté aux repas habituels d'un animal pour améliorer la saveur, la nutrition ou les bénéfices pour la santé.
Le marché des compléments alimentaires pour chats et chiens est segmenté par forme de produit (compléments crus lyophilisés, compléments en poudre, compléments liquides/à base de bouillon, mélanges de repas humides et compléments semi-humides/en sauce), par type d'animal (chien et chat), par source d'ingrédients (d'origine animale, d'origine végétale et à base d'insectes), par canal de vente (animaleries spécialisées, supermarchés et hypermarchés, vente au détail en ligne, cliniques vétérinaires et autres), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Compléments Crus Lyophilisés |
| Compléments en Poudre |
| Compléments Liquides/Bouillons |
| Mélanges de Repas Humides |
| Compléments Semi-Humides/en Sauce |
| Chien |
| Chat |
| D'origine animale |
| D'origine végétale |
| À base d'insectes |
| Animaleries Spécialisées |
| Supermarchés et Hypermarchés |
| Vente au Détail en Ligne |
| Cliniques Vétérinaires |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par Forme de Produit | Compléments Crus Lyophilisés | |
| Compléments en Poudre | ||
| Compléments Liquides/Bouillons | ||
| Mélanges de Repas Humides | ||
| Compléments Semi-Humides/en Sauce | ||
| Par Type d'Animal | Chien | |
| Chat | ||
| Par Source d'Ingrédients | D'origine animale | |
| D'origine végétale | ||
| À base d'insectes | ||
| Par Canal de Vente | Animaleries Spécialisées | |
| Supermarchés et Hypermarchés | ||
| Vente au Détail en Ligne | ||
| Cliniques Vétérinaires | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des compléments alimentaires pour chats et chiens ?
La taille du marché des compléments alimentaires pour chats et chiens était évaluée à 4,19 milliards USD en 2026 et devrait croître de 4,54 milliards USD en 2027 à 6,76 milliards USD d'ici 2032, à un CAGR de 8,29 % de 2027 à 2032.
Quelle forme de produit domine le marché des compléments alimentaires pour chats et chiens ?
Les compléments crus lyophilisés sont en tête avec 37 % de part de marché en 2026, soutenus par un positionnement inspiré du cru, une stabilité à température ambiante et une rétention des nutriments.
Quel canal de vente connaît la croissance la plus rapide pour les compléments alimentaires ?
Le commerce de détail en ligne devrait croître à un CAGR de 10,4 % de 2027 à 2032, porté par l'éducation produit, les commandes récurrentes et les packs produits ciblés.
Quelle région connaît la croissance projetée la plus rapide pour les compléments alimentaires pour chats et chiens ?
L'Asie-Pacifique devrait croître à un CAGR de 10,6 % de 2027 à 2032.