
Taille et Part du Marché des Crédits Carbone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
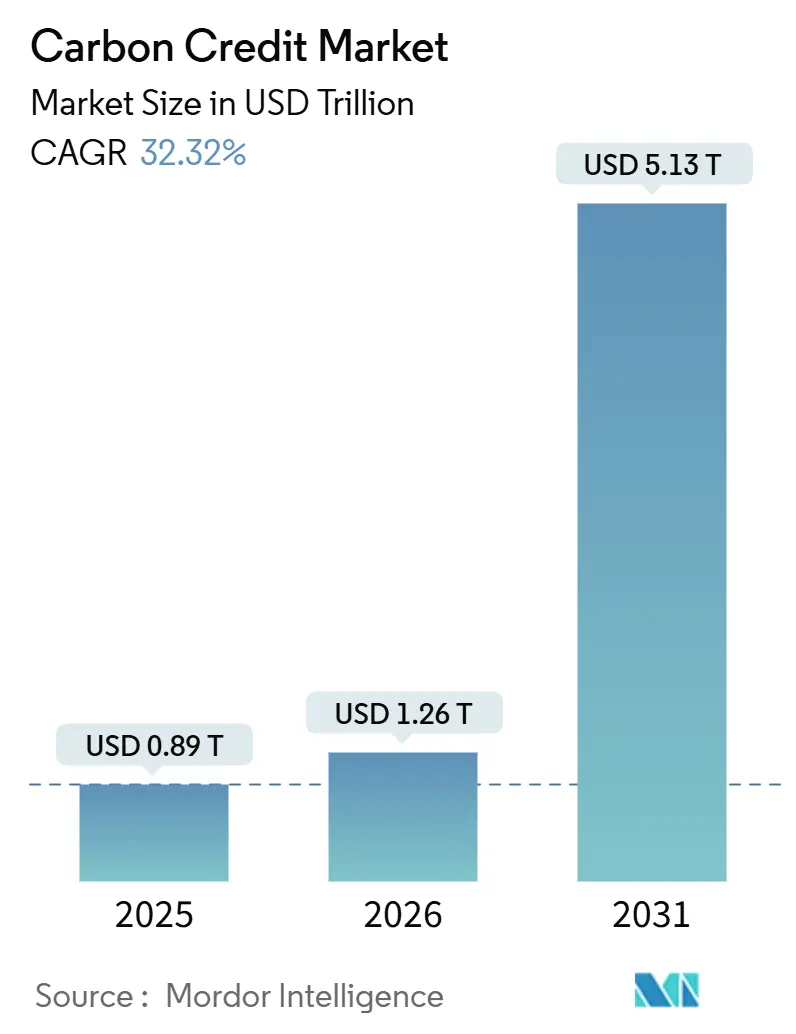
| Taille du Marché (2026) | 1.26 Trillions de dollars américains |
| Taille du Marché (2031) | 5.13 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 32.32 % |
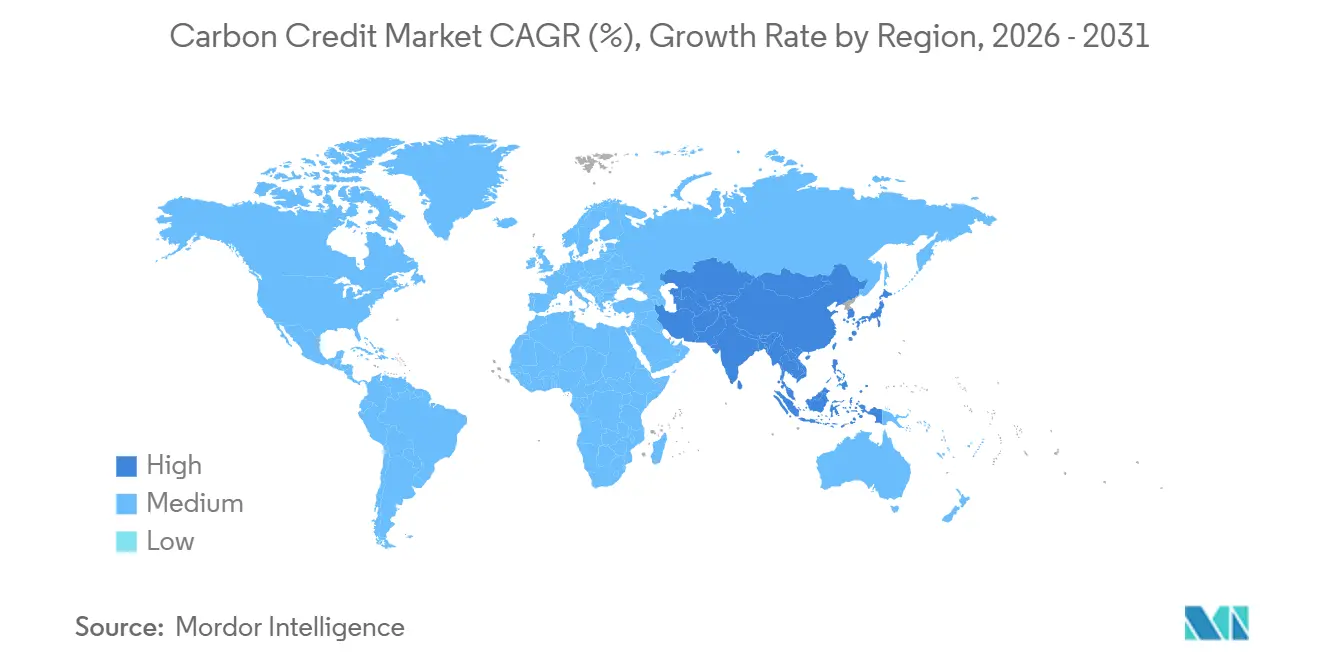
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
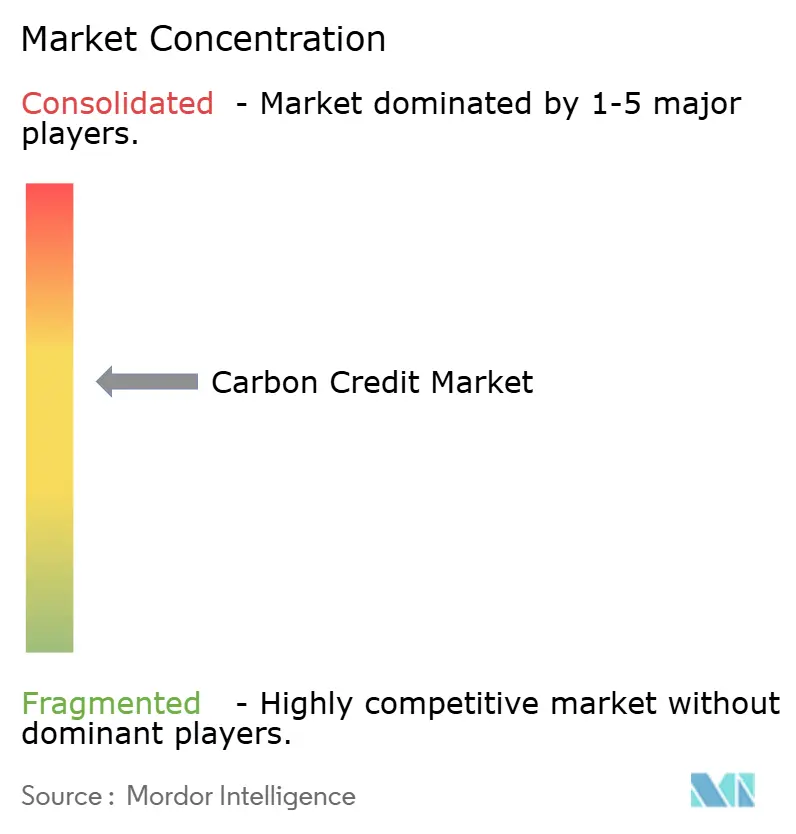
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Crédits Carbone par Mordor Intelligence
La taille du marché des crédits carbone devrait s'étendre de 0,89 billion USD en 2025 et 1,26 billion USD en 2026 à 5,13 billions USD d'ici 2031, enregistrant un CAGR de 32,32 % entre 2026 et 2031. La demande de conformité en forte hausse provenant de la Phase IV du SEQE-UE et du système national élargi de la Chine, conjuguée à une reprise des achats volontaires liés aux obligations de divulgation du Scope 3, génère des volumes de transactions sans précédent. Les prix record des quotas européens, le lancement de la Phase 2 du CORSIA et plus de 10 000 engagements d'entreprises en faveur de la neutralité carbone établissent un plancher de prix solide qui remodèle les flux d'investissement vers des projets axés sur les suppressions et sur la nature. Les plateformes numériques de MRV et les registres blockchain réduisent les coûts de vérification et raccourcissent les cycles d'émission, attirant de nouveaux développeurs de projets et investisseurs institutionnels. Par ailleurs, le Mécanisme d'Ajustement Carbone aux Frontières internationalise les coûts carbone de type européen, stimulant les flux transfrontaliers de crédits et les opportunités d'arbitrage, même si la bifurcation qualitative entre les compensations à haute intégrité et les compensations héritées s'accentue.
Principaux Enseignements du Rapport
- Par type, les régimes de conformité ont dominé avec 98,22 % de la part de marché des crédits carbone en 2025 ; le segment volontaire devrait afficher un CAGR de 42,15 % jusqu'en 2031.
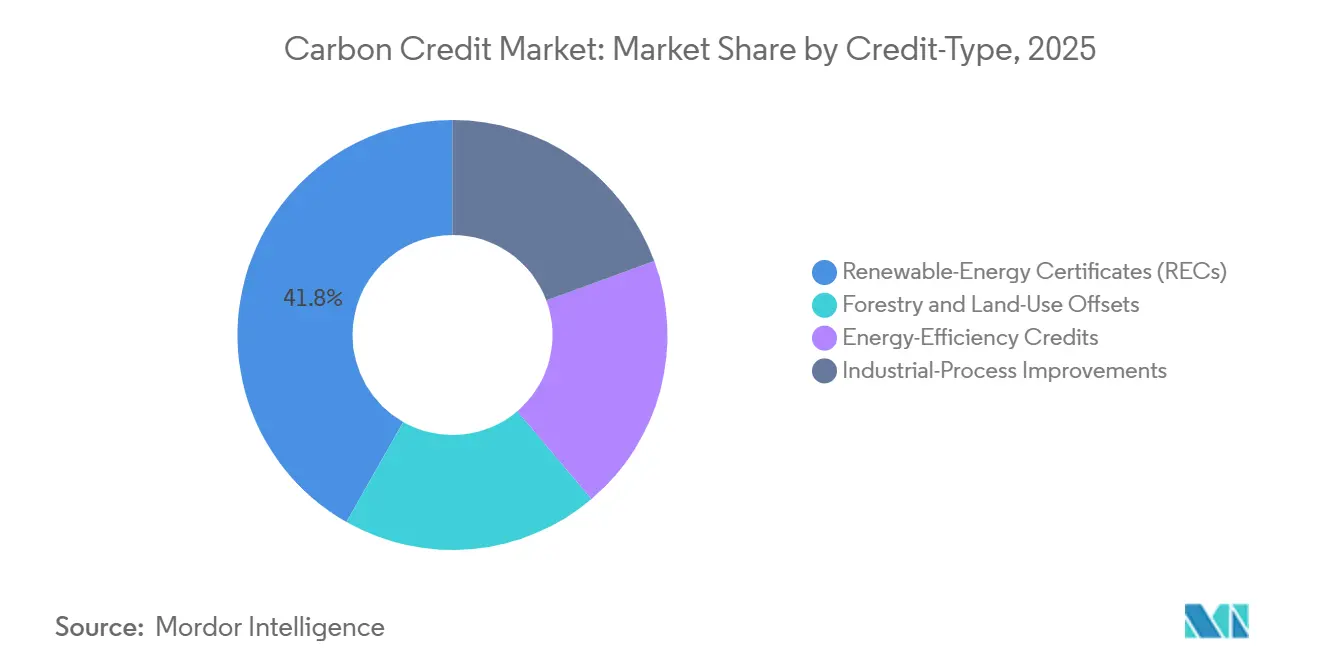
- Par type de crédit, les certificats d'énergie renouvelable ont mené avec une part de 41,8 % en 2025, tandis que les compensations forestières et d'utilisation des terres sont en voie d'atteindre le CAGR le plus rapide de 39,2 % d'ici 2031.
- Par mode de livraison, les transactions au comptant ont représenté 59,9 % du volume en 2025 ; les contrats à terme et forwards devraient progresser à un CAGR de 37,4 % jusqu'en 2031.
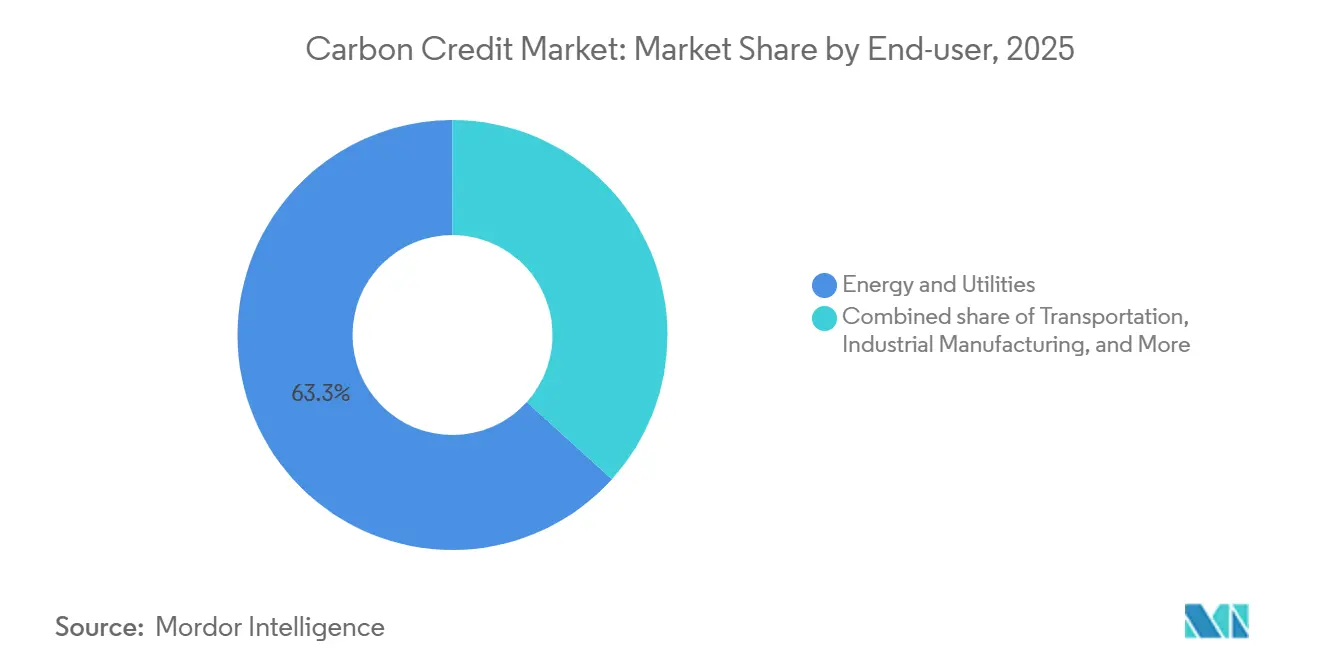
- Par utilisateur final, l'énergie et les services publics ont détenu une part de 63,3 % en 2025, tandis que le transport affiche le CAGR le plus élevé de 40,3 % jusqu'en 2031, soutenu par les obligations de la Phase 2 du CORSIA.
- Par géographie, l'Europe a capturé 76,1 % de la part de marché en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 38,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des systèmes d'échange de quotas d'émissions de conformité dans les économies émergentes | +8.20% | Cœur Asie-Pacifique (Chine, Inde, Indonésie), extension vers le Moyen-Orient (Émirats arabes unis, Arabie saoudite) | Moyen terme (2-4 ans) |
| Engagements des entreprises en matière de neutralité carbone accélérant la demande sur le marché volontaire du carbone | +9.50% | Mondial, avec une concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Essor des mécanismes de tarification du carbone et hausse des prix des quotas | +7.80% | Europe et Amérique du Nord, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| MRV numérique et chaîne de blocs renforçant la transparence des crédits | +3.10% | Mondial, adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Obligations de déclaration de la portée 3 stimulant la demande de crédits de suppression | +6.40% | Europe (CSRD), Amérique du Nord (proposition de la SEC), Asie-Pacifique (adoptants de l'ISSB) | Court terme (≤ 2 ans) |
| Renforcement de la phase 2 du CORSIA stimulant les crédits fondés sur la nature | +4.70% | Mondial, hubs de l'aviation en Europe, Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des systèmes d'échange de quotas d'émissions de conformité dans les économies émergentes
En 2025, la Chine a intégré l'acier, l'aluminium et le ciment dans son système national d'échange de quotas d'émissions, couvrant 8 milliards de tCO₂e, ce qui représente environ 60 à 65 % de ses émissions nationales. Les prix du carbone ont été fixés à 60-70 CNY par tCO₂, établissant le plus grand marché de conformité au monde. L'Inde s'apprête à lancer un marché national en 2026, tandis que l'Indonésie a initié un projet pilote dans le secteur de l'énergie au charbon en 2025, indiquant un effet d'entraînement à travers l'ASEAN. Les Émirats arabes unis ont introduit un cadre volontaire, et l'Arabie saoudite a alloué 10 milliards USD pour des projets de compensation, positionnant les pays du Golfe à la fois comme acheteurs et fournisseurs sur le marché du carbone. Bien que la liquidité reste inférieure à celle du SEQE-UE, les plafonds combinés de ces régimes devraient dépasser 3 à 4 milliards de tCO₂e d'ici 2030, élargissant la portée du marché des crédits carbone. Les échanges transfrontaliers dans le cadre de l'Article 6 prennent de l'élan, avec 99 accords bilatéraux et plus de 1 000 projets en pipeline recensés fin 2025.(1)
Engagements des entreprises en matière de neutralité carbone accélérant la demande sur le marché volontaire du carbone
Plus de 10 000 entreprises se sont engagées à atteindre la neutralité carbone d'ici 2025, dont plus de 5 000 ont obtenu une validation de la Science Based Targets initiative. Cette validation exige des réductions annuelles des émissions de 4,2 %, alignées sur une trajectoire de 1,5 °C. L'introduction du cadre Net Zero V2 en février 2025 a intégré le concept de « Responsabilité des émissions continues », reconnaissant formellement les crédits ex-post dans les trajectoires cibles. Ce changement de politique a contribué à une augmentation des retraits volontaires, atteignant 211 millions de tCO₂e en 2025, soit une croissance de 9 % en glissement annuel. Les crédits de suppression, notamment ceux issus de la capture directe de l'air, du biochar et de l'altération accélérée, sont valorisés entre 100 et 300 USD par tCO₂, représentant une prime de 20 à 60 fois supérieure aux compensations d'évitement traditionnelles, reflétant une préférence des acheteurs pour la permanence. Par ailleurs, le Conseil d'Intégrité a labellisé 400 millions de crédits fin 2024, ce qui a fait passer les retraits labellisés CCP de 3 % à 7 % du volume total en 2025, soulignant une évolution vers une offre de crédits à haute intégrité.(2)
Essor des mécanismes de tarification du carbone et hausse des prix des quotas
Les prix des quotas européens ont atteint en moyenne 84 à 93 EUR par tCO₂ en 2026 dans le cadre de la baisse annuelle du plafond de 4,3 % de la Phase IV. (3) Le programme californien a enregistré des adjudications dépassant 35 USD par tCO₂, tandis que les quotas du RGGI s'échangeaient autour de 15 USD. En Corée du Sud, le K-ETS a réduit les allocations gratuites, poussant les prix à 25 000-30 000 KRW (19-23 USD) par tCO₂. Des prix de conformité plus élevés relèvent le niveau de référence pour les crédits volontaires répondant aux critères de robustesse, augmentant ainsi les opportunités d'arbitrage entre marchés. Le Mécanisme de Crédit Conjoint du Japon, qui collabore avec 29 nations partenaires, facilite le transfert de technologie et la génération de compensations en Asie du Sud-Est et en Afrique, démontrant comment les régimes nationaux peuvent contribuer à une offre volontaire supplémentaire.
Les Obligations de Divulgation du Scope 3 Stimulent la Demande de Crédits de Suppression
La Directive européenne sur la publication d'informations en matière de durabilité des entreprises (CSRD) est entrée en vigueur en 2024, obligeant les grandes entreprises à mesurer les émissions de leur chaîne de valeur, qui sont souvent cinq à dix fois supérieures à leurs émissions opérationnelles. D'ici 2025, les normes IFRS S1 et S2 ont été adoptées dans plus de 20 juridictions, standardisant les exigences de divulgation et mettant l'accent sur les émissions résiduelles dans des secteurs tels que l'aviation, le ciment et l'acier. Avec des options d'atténuation internes limitées, les entreprises s'appuient de plus en plus sur les crédits de suppression. Par exemple, l'installation Mammoth de Climeworks a été portée à une capacité de capture de 36 000 tCO₂ par an en 2024, tandis que le projet North Star BECCS de Svante capture 140 000 tCO₂ par an. BloombergNEF prévoit que l'offre de crédits carbone volontaires atteindra 2,6 milliards de tCO₂e d'ici 2030, avec une part croissante des voies de suppression, soulignant la hausse soutenue de la demande.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Suroffre de crédits de faible qualité érodant la confiance des acheteurs | -4.30% | Marchés volontaires mondiaux | Court terme (≤ 2 ans) |
| Normes mondiales fragmentées et risques de double comptage | -3.70% | Échanges transfrontaliers au titre de l'Article 6 | Moyen terme (2-4 ans) |
| Tensions géopolitiques liées au Mécanisme d'Ajustement Carbone aux Frontières limitant les flux | -2.80% | Corridors commerciaux européens | Moyen terme (2 à 4 ans) |
| Préoccupations relatives à la responsabilité en cas d'inversion nuisant au financement forestier | -2.10% | Régions tropicales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Excédent de Crédits de Faible Qualité Érodant la Confiance des Acheteurs
Les crédits d'énergie renouvelable et de foyers de cuisson améliorés hérités, émis avant 2020, sont entrés sur le marché à des prix inférieurs à 5 USD par tCO₂ en 2025, affectant négativement les perceptions d'additionnalité. Selon les notations de BeZero Carbon, les unités de catégorie C s'échangent à un sixième du prix des projets BBB+. Shell a réduit ses retraits de 14 millions de tCO₂e en 2024 à 9,75 millions en 2025, réorientant son attention vers les suppressions. Sur les 650 millions de crédits émis en 2024, seuls 400 millions ont été labellisés par le Conseil d'Intégrité, laissant les stocks non labellisés peiner à attirer des acheteurs. En conséquence, les développeurs font face à des périodes de remboursement prolongées lorsque les prix des crédits carbone tombent en dessous de 10 USD par tCO₂, retardant les nouveaux projets forestiers et d'énergie renouvelable. La confiance du marché dépendra de l'expansion rapide des systmes de notation et des audits tiers pour distinguer la qualité des produits.
Normes Mondiales Fragmentées et Risques de Double Comptage
Fin 2025, la mise en œuvre de l'Article 6 affichait des progrès limités, avec seulement 99 accords bilatéraux et 1 041 projets en pipeline, sans normes comptables uniformes. L'absence d'ajustements correspondants cohérents permet aux nations hôtes et acheteuses de revendiquer les mêmes réductions d'émissions, compromettant l'intégrité du système. Diverses normes volontaires, notamment Verra VCS, Gold Standard et Climate Action Reserve, emploient des méthodologies différentes, entraînant des coûts de conformité plus élevés pour la multi-certification et créant de la confusion parmi les acheteurs corporatifs. De plus, l'absence d'un registre universel entrave le suivi en temps réel des transactions. Cependant, le partenariat de Verra avec S&P Global, prévu pour 2025, vise à résoudre ce problème d'ici 2026. Jusqu'à ce que l'harmonisation soit atteinte, l'arbitrage dans les juridictions à réglementation souple supprimera les signaux de prix de haute qualité et découragera l'intérêt des investisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
La Dominance de la Conformité Masque la Montée en Puissance du VolontaireEn 2025, les régimes de conformité représentaient 98,22 % du volume total, portés principalement par le SEQE-UE et le plafond de la Chine de 8 milliards de tCO₂e. La liquidité des bourses a facilité des activités de couverture robustes, l'Intercontinental Exchange ayant compensé 20,9 millions de contrats environnementaux au cours de l'année. Parallèlement, le segment volontaire a démontré une forte trajectoire de croissance, avec un CAGR de 42,15 %, soutenu par la reconnaissance des crédits ex-post par la Science Based Targets initiative (SBTi) et les pressions croissantes liées aux émissions du Scope 3. Cette croissance réduit progressivement la division traditionnelle entre les marchés de conformité et volontaires.
Une convergence des prix semble probable à mesure que les compagnies aériennes acquièrent des unités éligibles au CORSIA et intègrent la demande de suppressions labellisées à haute intégrité. Cette tendance encourage les émetteurs volontaires à adopter des normes de surveillance, de notification et de vérification (MRV) de niveau conformité. Si elle est réalisée, une convergence réussie pourrait élargir le marché des crédits carbone pour les développeurs de projets capables de satisfaire aux exigences des régimes de conformité et volontaires.
Par Type de Crédit :
Les Compensations Forestières Dépassent les Certificats d'Énergie RenouvelableEn 2025, les certificats d'énergie renouvelable représentaient 41,8 % de la part de marché mais faisaient face à un scepticisme quant à l'additionnalité, ce qui limitait les prix à moins de 5 USD par tCO₂. Les crédits forestiers et d'utilisation des terres, dont la croissance est projetée à un CAGR de 39,2 %, bénéficient de co-bénéfices en matière de biodiversité et d'éligibilité au CORSIA, bien que les investisseurs restent préoccupés par les risques d'inversion. Les technologies de suppression émergentes, bien que plus coûteuses, satisfont aux critères de permanence valorisés par les marques mondiales, indiquant un potentiel glissement à long terme vers des unités à haute intégrité malgré les contraintes initiales d'approvisionnement.
La couverture d'assurance pour 5 à 10 % des émissions forestières en 2025 se développe, tandis que le MRV par satellite réduit considérablement les coûts de vérification, attirant des capitaux institutionnels. Avec des primes pour les suppressions allant de 100 à 300 USD par tCO₂, la part de marché des suppressions naturelles et techniques devrait augmenter, influençant les tendances de prix dans divers registres.

Par Type de Livraison :
Les Produits Dérivés Progressent avec l'Intensification de la CouvertureLes transactions au comptant représentaient 59,9 % des transactions en 2025, portées par les exigences immédiates de conformité et les retraits d'entreprises. En revanche, les contrats à terme et forwards devraient croître à un taux de croissance annuel composé (CAGR) de 37,4 % jusqu'en 2031, les entreprises privilégiant la stabilité des prix face aux fluctuations des prix des quotas européens, qui ont varié entre 60 et 100 EUR (68,60 à 114,33 USD) sur une période de douze mois. L'introduction du contrat CORSIA CP1 d'ICE et des contrats à terme sur garanties d'origine d'EEX illustre les premières étapes du développement du marché des produits dérivés.
La standardisation demeure un défi majeur sur le marché volontaire, où la diversité des attributs des projets entrave les cotations en bourse. Si les initiatives de tokenisation s'avèrent fructueuses, la création de paniers fongibles pourrait améliorer l'activité du marché secondaire et élargir le marché des crédits carbone en attirant des capitaux axés sur les opportunités de trading.
Par Utilisateur Final :
Le Transport Émerge comme Leader de CroissanceEn 2025, le secteur de l'énergie et des services publics représentait 63,3 % de la demande, porté par les plafonds réglementaires imposés aux centrales au charbon et au gaz. Le secteur du transport devrait connaître le taux de croissance annuel composé (CAGR) le plus élevé de 40,3 %, soutenu par le mandat de compensation de 79,25 millions de tonnes de la Phase 2 du CORSIA et les objectifs de neutralité carbone de l'Organisation Maritime Internationale.
La disponibilité limitée du carburant d'aviation durable, estimée à seulement 600 millions de litres en 2025, impose une dépendance significative aux compensations de la part des transporteurs. À mesure que les compagnies aériennes et les armateurs font face à des échéances de décarbonation croissantes, les crédits de suppression et les unités naturelles avec une permanence assurée sont susceptibles d'occuper des positions premium dans les stratégies d'approvisionnement, élargissant ainsi le marché des crédits carbone.
Analyse Géographique
Marché des Crédits Carbone en Europe
La part de marché projetée de 76,1 % pour l'Europe en 2025 souligne l'impact du Système d'Échange de Quotas d'Émission de l'UE (EU ETS), qui impose une réduction annuelle du plafond de 4,3 %. Ce système est en outre soutenu par la Réserve de Stabilité du Marché, qui a resserré l'offre. Les prix moyens des Quotas d'Émission de l'UE, compris entre 84 et 93 EUR (96,04 à 106,33 USD) par tCO₂ en 2026, ont généré une liquidité record sur ICE et EEX. Par ailleurs, le Mécanisme d'Ajustement Carbone aux Frontières a étendu les coûts carbone internes aux importations, consolidant le leadership tarifaire de la région. Les retraits volontaires de crédits carbone ont atteint 50 millions de tCO₂, principalement de la part d'entreprises basées à Londres, Zurich et Amsterdam, dans le cadre de leur adaptation à la Directive sur la Publication d'Informations en matière de Durabilité des Entreprises.
Marché des Crédits Carbone en Asie-Pacifique
La région Asie-Pacifique est en passe d'atteindre un taux de croissance annuel composé (CAGR) de 38,7 % d'ici 2031, porté par l'expansion du Système d'Échange de Quotas d'Émission de la Chine, qui plafonne 8 milliards de tCO₂e à des prix de 60 à 70 CNY (8,83 à 10,30 USD) par tCO₂. L'Inde se prépare à lancer son programme national en 2026. Parmi les autres développements figurent le K-ETS de la Corée du Sud, le programme pilote de l'Indonésie et les échanges bilatéraux émergents au titre de l'Article 6, qui façonnent collectivement un écosystème multi-marchés. Pour soutenir cette croissance, l'infrastructure des bourses évolue, avec Xpansiv s'associant à Macao Exchange en février 2026 pour établir des références régionales, et AirCarbon Exchange ciblant les acheteurs du secteur de l'aviation.
Marché des Crédits Carbone en Amérique du Nord, en Amérique Latine et au Moyen-Orient et Afrique
L'Amérique du Nord a représenté environ 500 millions de tCO₂ d'émissions plafonnées en 2025 par le biais de programmes tels que le système de plafonnement et d'échange de la Californie, la Regional Greenhouse Gas Initiative (RGGI) et le mécanisme de filet de sécurité du Canada, avec des prix allant de 15 à 35 USD par tCO₂. Nodal Exchange a enregistré des compensations de quotas record, reflétant une participation accrue aux opérations de couverture. Pendant ce temps, l'Amérique latine, le Moyen-Orient et l'Afrique en sont aux premières étapes du développement du marché, mais jouent un rôle essentiel en tant que fournisseurs de crédits de compensation. Le Système d'Échange de Quotas d'Émission prévu par le Brésil et le fonds de projets de 10 milliards USD de l'Arabie saoudite ont le potentiel de développer la génération de crédits fondés sur la nature pour l'exportation vers les acheteurs de conformité en Europe et en Asie.
Paysage Concurrentiel
Le marché est modérément fragmenté. Verra et Gold Standard ont représenté la majorité des émissions volontaires en 2025, tandis que des plateformes numériques telles que Climate Impact X et Thallo utilisent la technologie blockchain pour réduire les frictions à l'émission. Les bourses dominent les flux de conformité, ICE seul traitant plus de 1 billion USD de valeur notionnelle environnementale. Cependant, le déploiement prévu de Xpansiv en Asie-Pacifique en 2026 indique un potentiel glissement vers une décentralisation régionale. Les accords d'achat ferme d'entreprises contournent de plus en plus les intermédiaires, comme en témoignent le retrait de 9,75 millions de tonnes par Shell en 2025 et l'augmentation de 80 % d'Eni à 6,44 millions de tCO₂, reflétant des stratégies d'approvisionnement variées et une préférence croissante pour les crédits de suppression.
Des opportunités existent dans l'offre de suppressions à haute intégrité, BloombergNEF signalant moins de 1 million de tonnes de capacité de capture opérationnelle aujourd'hui, contre 4,8 milliards de tonnes projetées d'ici 2050. L'intégration verticale prend de l'élan, comme en témoigne l'acquisition de Pachama par Carbon Direct en novembre 2025, qui vise à intégrer le MRV, le développement de projets et le trading. De même, le partenariat de Verra avec S&P Global cherche à combiner les données de registre avec l'analytique pour améliorer la transparence dans la chaîne de valeur. Les entreprises qui parviennent à intégrer avec succès le MRV, la tokenisation et la fourniture de liquidités sont bien positionnées pour obtenir des marges premium dans un écosystème caractérisé par une asymétrie d'information.
Leaders du Secteur des Crédits Carbone
-
South Pole
-
Anew Climate (Bluesource)
-
Climate Impact X
-
Shell Environmental Products
-
Evolution Markets
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Crédits Carbone Entreprises couvertes dans ce rapport
- Anew Climate, LLC
- AirCarbon Pte. Ltd.
- BP Target Neutral
- Carbon Trade Exchange Ltd.
- CBL Markets
- Chevron Environmental Management
- Climate Impact X Pte. Ltd.
- ClimatePartner GmbH
- Core Climate
- European Energy Exchange AG
- Evolution Markets Inc.
- Finite Carbon Corporation
- Gold Standard Foundation
- Intercontinental Exchange, Inc.
- Nasdaq Commodities
- Rearrange Carbon Markets
- Shell Environmental Products
- South Pole Holding AG
- Thallo Inc.
- Xpansiv Holdings, Inc.
Développements industriels récents dans Marché des Crédits Carbone
- Mars 2026 : Svante a acquis Carbon Alpha pour faire avancer le projet North Star BECCS au Canada. Cette initiative capture 140 000 tCO₂ par an à partir d'une usine de pâte à papier et les stocke définitivement dans le sous-sol. Il s'agit de l'une des plus grandes installations opérationnelles de capture de carbone par bioénergie au monde, démontrant la faisabilité commerciale des crédits de suppression à grande échelle.
- Janvier 2025 : L'Indonésie a lancé IDXCarbon avec un prix d'ouverture de 8 USD par tonne et 1,735 million de tCO₂e listés issus de projets énergétiques.
- Décembre 2024 : Verra collabore avec la Table Ronde Carbone de l'Argentine, une coalition comprenant plus de 45 entités impliquées dans les marchés carbone du pays. La table ronde vise à renforcer la position de l'Argentine en tant que participant de premier plan sur les marchés carbone mondiaux.
- Mai 2024 : Google, Meta, Microsoft et Salesforce ont créé la Coalition Symbiosis, visant à atteindre 20 millions de tCO₂e en suppressions naturelles d'ici 2030.
Portée du Rapport sur le Marché Mondial des Crédits Carbone
Un crédit carbone est un certificat négociable qui représente la suppression ou l'évitement d'une tonne métrique de dioxyde de carbone ou de gaz à effet de serre équivalents dans l'atmosphère. Il permet aux organisations de compenser leurs émissions en finançant des initiatives telles que le reboisement ou des projets d'énergie renouvelable, soutenant une approche fondée sur le marché pour atténuer le changement climatique.
Le rapport sur le marché mondial des crédits carbone est segmenté par type, type de crédit, type de livraison, utilisateur final et géographie. Par type, le marché est segmenté en marché du carbone de conformité et marché volontaire du carbone. Par type de crédit, le marché est segmenté en certificats d'énergie renouvelable, compensations forestières et d'utilisation des terres, crédits d'efficacité énergétique et améliorations des procédés industriels. Par type de livraison, le marché est segmenté en transactions au comptant et contrats à terme/forwards. Par utilisateur final, le marché est segmenté en énergie et services publics, transport, fabrication industrielle, agriculture et foresterie. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des crédits carbone dans 18 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
Aperçu de la segmentation
| Marché du Carbone de Conformité |
| Marché Volontaire du Carbone |
| Certificats d'Énergie Renouvelable (CER) |
| Compensations Forestières et d'Utilisation des Terres |
| Crédits d'Efficacité Énergétique |
| Améliorations des Processus Industriels |
| Au Comptant (Physique) |
| Contrats à Terme/Contrats Forward |
| Énergie et Services Publics |
| Transport |
| Fabrication Industrielle |
| Agriculture et Foresterie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Marché du Carbone de Conformité | |
| Marché Volontaire du Carbone | ||
| Par Type de Crédit | Certificats d'Énergie Renouvelable (CER) | |
| Compensations Forestières et d'Utilisation des Terres | ||
| Crédits d'Efficacité Énergétique | ||
| Améliorations des Processus Industriels | ||
| Par Type de Livraison | Au Comptant (Physique) | |
| Contrats à Terme/Contrats Forward | ||
| Par Utilisateur Final | Énergie et Services Publics | |
| Transport | ||
| Fabrication Industrielle | ||
| Agriculture et Foresterie | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché des crédits carbone d'ici 2031 ?
La taille du marché des crédits carbone devrait atteindre 5,13 billions USD d'ici 2031, progressant à un CAGR de 32,32 % à partir de 2026.
Quel segment connaît la croissance la plus rapide ?
Le segment du carbone volontaire mène la croissance avec un CAGR projeté de 42,15 % jusqu'en 2031, à mesure que les acheteurs corporatifs accélèrent leurs stratégies de neutralité carbone.
Pourquoi les crédits de suppression sont-ils valorisés plus haut que les crédits d'évitement ?
Les options de suppression telles que la capture directe de l'air offrent une permanence, commandant 100 à 300 USD par tCO₂ contre 10 à 50 USD pour la plupart des unités d'évitement naturelles.
Qu'est-ce qui stimule la croissance rapide en Asie-Pacifique ?
Le SEQE élargi de la Chine, le marché à venir de l'Inde et les nouveaux projets pilotes de l'ASEAN stimulent la demande régionale, produisant une perspective de CAGR de 38,7 %.
Comment le Mécanisme d'Ajustement Carbone aux Frontières affecte-t-il le commerce mondial ?
Le Mécanisme d'Ajustement Carbone aux Frontières applique les coûts carbone de niveau européen aux importations, limitant la fongibilité des crédits étrangers moins chers et réorientant les chaînes d'approvisionnement vers une production à faible émission de carbone.
Comment les systèmes de MRV numérique améliorent-ils l'intégrité des crédits ?
Ils automatisent la capture et la vérification des données, offrant une transparence en temps réel et réduisant le risque de fraude.