
Taille et Part du Marché des Opérateurs de Réseau Mobile Télécom au Burkina Faso
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
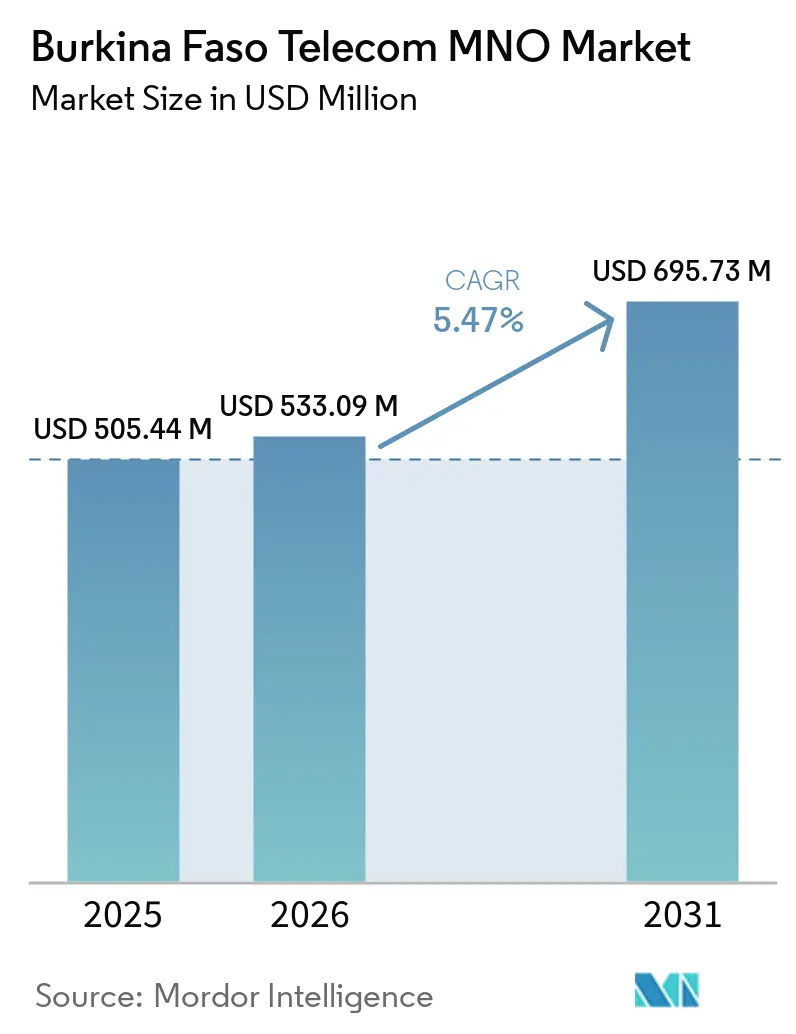
| Taille du marché de l'année de base (2025) | 505.44 Millions de dollars américains |
| Taille du Marché (2026) | 533.09 Millions de dollars américains |
| Taille du Marché (2031) | 695.73 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Opérateurs de Réseau Mobile Télécom au Burkina Faso par Mordor Intelligence
La taille du Marché des ORM Télécom au Burkina Faso devrait croître de 505,44 millions USD en 2025 à 533,09 millions USD en 2026 et devrait atteindre 695,73 millions USD d'ici 2031, à un CAGR de 5,47 % sur la période 2026-2031. Le financement robuste du service universel, l'essor de l'utilisation de la monnaie mobile et l'expansion de la numérisation des entreprises sont les principales forces propulsant cette trajectoire. La contribution disproportionnée du secteur au PIB national maintient l'attention des décideurs politiques sur la connectivité en tant que priorité socioéconomique, ce qui encourage à son tour les opérateurs à densifier les réseaux même dans les zones de sécurité difficiles. Le partage d'infrastructures entre les trois opérateurs de réseau mobile (ORM) réduit l'intensité capitalistique, tandis que les investissements dans la fibre de gros élargissent la capacité de transport et améliorent la qualité des données. Cependant, les pénuries de devises, l'inaccessibilité des sites dans les régions touchées par les conflits et les faibles niveaux d'ARPU tempèrent le rythme auquel les technologies émergentes telles que la 5G deviennent commercialement viables. Le marché télécom du Burkina Faso continue de faire preuve de résilience en alignant les projets numériques du secteur public, les services financiers mobiles et les corridors de fibre régionaux dans une boucle de croissance mutuellement renforçante.
Points Clés du Rapport
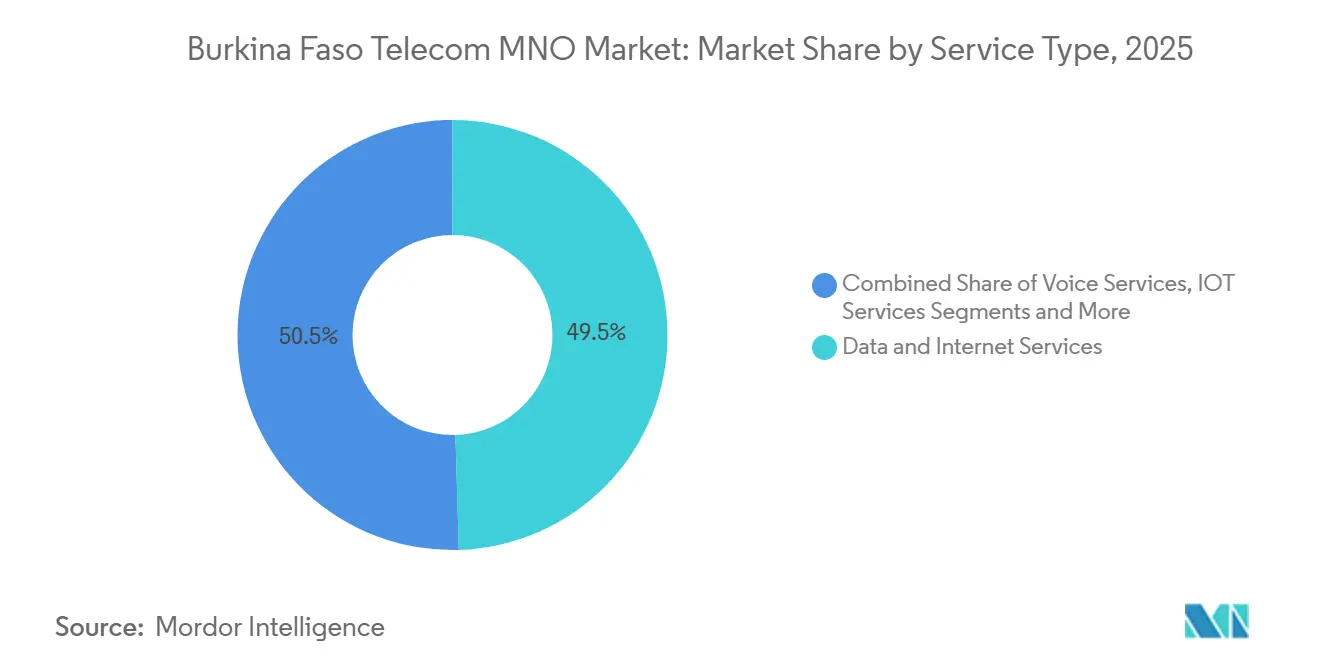
- Par type de service, les services vocaux ont dominé avec 40,04 % de la part du marché télécom du Burkina Faso en 2025, tandis que les services de données progressent à un CAGR de 5,80 % jusqu'en 2031.
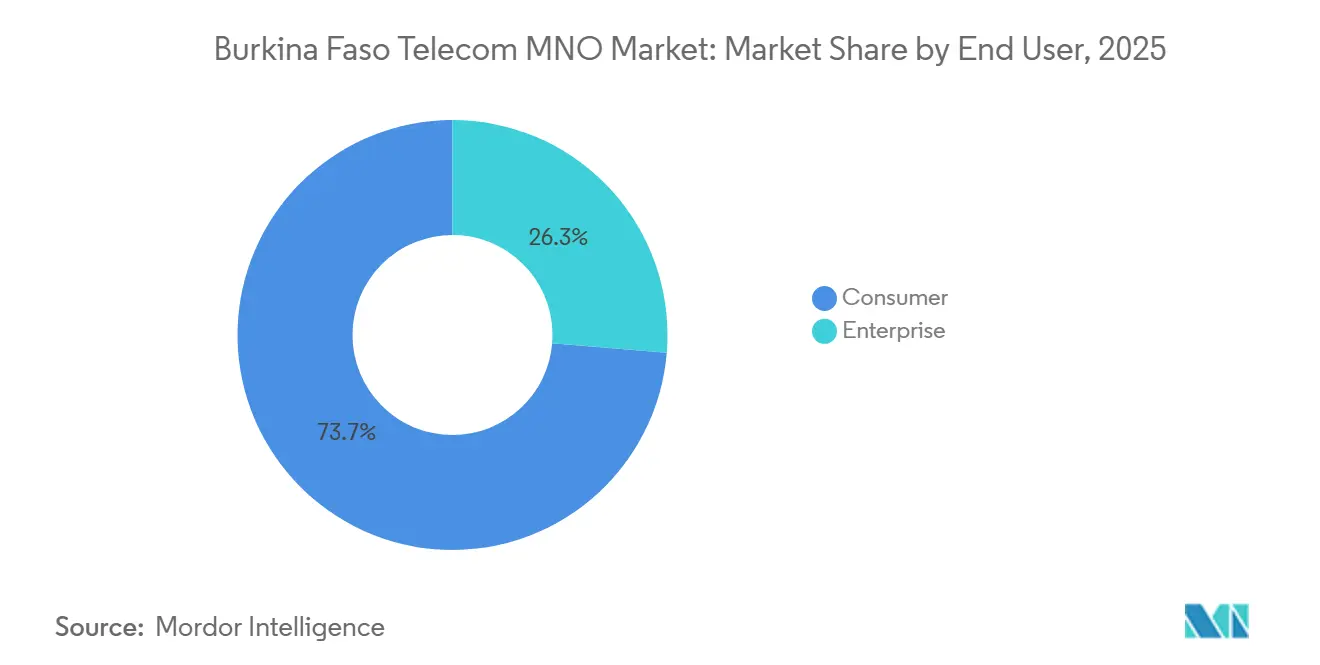
- Par utilisateur final, le segment grand public représentait 73,69 % du marché télécom du Burkina Faso en 2025, tandis que le segment entreprises croît à un CAGR de 6,13 % jusqu'en 2031.
Tendances et Perspectives du Marché des Opérateurs de Réseau Mobile Télécom au Burkina Faso
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Substitution rapide des données mobiles aux transactions en espèces | +1.2% | National, gains précoces à Ouagadougou et Bobo-Dioulasso | Court terme (≤ 2 ans) |
| Programme USF gouvernemental pour 1 000 sites en « zone blanche » | +1.0% | Zones rurales dans 145 communes | Moyen terme (2-4 ans) |
| Demande croissante des entreprises pour l'IoT agricole géré | +0.8% | Ceintures cotonnières et céréalières dans les provinces occidentales et centrales | Long terme (≥ 4 ans) |
| Extension du réseau dorsal en fibre en gros vers 145 communes | +0.9% | Réseau dorsal national reliant les pôles régionaux | Moyen terme (2-4 ans) |
| Initiatives de partage de tours Orange/Moov | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Montée en puissance du contenu régional stimulant le groupement Pay-TV | +0.4% | Centres urbains s'étendant vers les villes secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution rapide des données mobiles aux transactions en espèces
La monnaie mobile a évolué de simples transferts de personne à personne vers un écosystème financier numérique complet qui sous-tend le commerce quotidien. Le lancement de la plateforme FASO ARZEKA soutenue par le gouvernement en 2025 renforce la souveraineté nationale sur l'infrastructure de paiement et crée des effets de réseau qui augmentent l'ARPU des données pour les opérateurs[1]. Les 5,2 millions d'utilisateurs actifs d'Orange Money et les 2 millions de Moov Money renforcent la façon dont l'inclusion financière dépend désormais d'un haut débit mobile stable. Le trafic de transactions génère des sessions de données continues qui déplacent les revenus vocaux traditionnels tout en renforçant la fidélisation des services, en particulier sur les marchés à faible pénétration bancaire. La modernisation des paiements du Trésor soutenue par la Banque mondiale achemine les salaires du secteur public et les prestations sociales via des canaux mobiles, ancrant la demande institutionnelle pour une couverture 4G fiable. Les opérateurs capables de garantir des liaisons de données à faible latence sécurisent ainsi un avantage concurrentiel et ouvrent des lignes de revenus adjacentes dans le micro-crédit et l'assurance.
Programme USF gouvernemental pour 1 000 sites en « zone blanche »
Le Fonds d'accès et de service universel a alloué 6,2 milliards de francs CFA (10,47 millions USD) pour desservir 1 000 localités mal couvertes d'ici 2027, la plus grande initiative unique d'infrastructure télécom de l'histoire du Burkina Faso. Le partage des risques public-privé abaisse les obstacles au déploiement dans les villages où les faibles revenus des ménages limitent les rendements des opérateurs. Les fibres dorsales en gros longent les routes rurales, permettant à chaque opérateur de réseau mobile de se connecter sans dupliquer les tranchées, tandis que l'ARCEP applique des règles d'accès ouvert qui maintiennent la neutralité concurrentielle. Les empreintes actuelles de la 3G et de la 4G — respectivement 64 % et 46 % — montrent une marge de manœuvre ample pour la densification des sites cellulaires. Parce que le programme cible les communes le long des corridors agricoles, l'amélioration de la connectivité fait simultanément avancer les initiatives d'e-agriculture et de santé numérique, amplifiant le poids positif du moteur sur le CAGR jusqu'au milieu de la décennie.
Demande croissante des entreprises pour des solutions IoT agricoles gérées
Les entreprises — notamment les coopératives agroalimentaires et les exploitations agricoles commerciales — se tournent vers l'irrigation pilotée par capteurs, le suivi du bétail et la surveillance climatique en réponse aux régimes de précipitations erratiques. Les essais sur le terrain confirment que les architectures maillées Bluetooth Low Energy et LoRa réduisent les besoins en énergie et triplent la portée des capteurs dans les environnements sahéliens. Cette preuve de concept contribue à augmenter les revenus des entreprises, dont la progression est projetée à un CAGR de 6,13 % jusqu'en 2031. La même connectivité permet des paiements fluides des produits agricoles via des portefeuilles mobiles, liant les données et la finance en un seul bouquet de services. Les opérateurs mettent l'accent sur des plateformes clés en main comprenant des tableaux de bord analytiques et des modèles prédictifs de cultures, leur permettant de facturer des tarifs plus élevés que la simple bande passante. À terme, les modules SIM intégrés dans les machines agricoles créent des flux d'abonnements de type rente, stabilisant la génération de trésorerie même lorsque la croissance grand public plafonne.
Extension du réseau dorsal en fibre en gros vers 145 communes
L'achèvement des épines dorsales en fibre à travers le pays réduit la dépendance aux liaisons micro-ondes à OPEX élevé et au transport par satellite. Le réseau Djoliba d'Orange superpose 10 000 km de fibre terrestre avec des atterrissages de câbles côtiers, offrant au Burkina Faso des chemins redondants diversifiés vers les principaux hubs internet mondiaux. Le lancement en septembre 2020 d'un point d'échange internet local a raccourci les distances de routage, réduisant considérablement la latence pour les applications de streaming et de cloud. Les fournisseurs de haut débit rural peuvent désormais louer de la fibre noire à des conditions basées sur les coûts, une condition réglementaire qui prévient les goulots d'étranglement du réseau dorsal. Les agences gouvernementales dans le cadre du programme eBurkina exploitent cette capacité pour interconnecter les centres de données, stimulant la demande de services de qualité opérateur. Dans l'ensemble, le réseau dorsal réduit le coût de transport par mégaoctet, permettant aux opérateurs d'élargir les allocations de données 4G sans éroder les marges d'EBITDA.
Analyse de l'Impact des Contraintes*
| Contrainte | (~)% d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Inaccessibilité des sites liée à la sécurité (≈ 15 % des stations de base hors ligne) | -1.8% | Provinces du nord et de l'est touchées par les conflits | Court terme (≤ 2 ans) |
| Pénurie de devises étrangères renchérissant les importations d'équipements | -1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Taxe sur les SIM et plafond de deux SIM freinant l'adoption multi-SIM | -0.7% | Environnement réglementaire national | Long terme (≥ 4 ans) |
| Faible ARPU limitant la viabilité du modèle économique de la 5G | -0.9% | Districts ruraux à faible densité de population | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inaccessibilité des sites liée à la sécurité affectant les opérations réseau
L'intensification de l'activité insurgée rend 15 % des stations de base inaccessibles pour la maintenance ou le ravitaillement en diesel, réduisant directement la capacité réseau disponible. Orange a confirmé que des dizaines de sites ont été mis hors ligne en raison de préoccupations pour la sécurité du personnel, tandis que Telecel et Moov signalent des pannes similaires. Les interruptions de service érodent la confiance des consommateurs et provoquent un désabonnement vers les opérateurs perçus comme plus résilients, bien que tous les opérateurs souffrent en termes absolus. Les dépenses publiques d'urgence — environ 3 milliards de francs CFA — sont affectées à la reconstruction des tours, mais les nouvelles installations restent vulnérables jusqu'à ce que la sécurité s'améliore de manière plus générale. Les opérateurs déploient des petites cellules alimentées par l'énergie solaire avec surveillance à distance pour limiter l'exposition des techniciens, mais de tels investissements augmentent le coût par utilisateur couvert, comprimant les marges pendant l'horizon de prévision.
Pénuries de devises étrangères renchérissant les coûts d'importation d'équipements
L'arrimage du franc CFA à l'euro lisse la volatilité quotidienne, mais la baisse des recettes d'or et de coton réduit les réserves en devises fortes, rendant les lettres de crédit plus difficiles à obtenir pour les importations de réseaux d'accès radio [2]. Les fournisseurs exigent désormais des acomptes en euros, ce qui pèse sur la liquidité des opérateurs et prolonge les cycles d'approvisionnement. Les modèles d'équipements en location et les achats groupés régionaux atténuent les dépenses, mais ils retardent les dates d'activation des cellules modernes, freinant les mises à niveau de capacité. L'escalade des coûts se répercute sur les tarifs à moins d'être compensée par des gains d'efficacité issus du partage de tours. La contrainte pèse davantage sur les feuilles de route 5G, dont l'économie est déjà difficile dans les districts ruraux à faible ARPU.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de service : les services de données transforment les revenus
La taille du marché télécom du Burkina Faso pour les services de données et d'internet était de 139 millions USD en 2025 et se développe à un CAGR de 5,80 %, éclipsant la croissance des lignes vocales traditionnelles. La voix a conservé 40,04 % de la part du marché télécom du Burkina Faso en 2024 avec 187,4 millions USD de revenus, mais son plateau souligne la transition vers une consommation axée sur le numérique. Les opérateurs monétisent les données via des forfaits réseaux sociaux, la diffusion vidéo en continu et l'accès à la monnaie mobile en accès gratuit, des stratégies qui augmentent le prix effectif par gigaoctet sans décourager les volumes. Les services IoT, bien qu'ils ne représentent que 3,46 % de part, constituent le premier pilier de revenus spécialisé en dehors de la connectivité grand public ; les forfaits de connectivité pour capteurs agricoles commandent environ cinq fois l'ARPU des lignes prépayées standard. Les offres Over-the-Top (OTT) et Pay-TV, à 3,19 % de part, associent la télévision linéaire à du contenu de rattrapage diffusé via la 4G, aidant les opérateurs à vendre des services de divertissement supplémentaires aux abonnés urbains. Les services de messagerie et autres services à valeur ajoutée font face à la substitution par des applications tierces, poussant les opérateurs à se tourner vers les interfaces de programmation d'applications (API) pour les clients entreprises.
La demande soutenue de données bénéficie des ajouts de capacité de gros et des caches de contenu local introduits au point d'échange internet de Ouagadougou. La collaboration d'Orange avec OpenAI et Meta sur des modèles d'intelligence artificielle multilingues introduit des services d'assistant vocal en langues autochtones, différenciant ses offres haut débit [3]. Cette approche positionne les données comme le support par défaut pour le commerce, l'éducation et la prestation de services publics, ce qui soutient à son tour une croissance incrémentale sur le marché télécom du Burkina Faso. Par ailleurs, les forfaits Night Pass abordables de Moov captent les segments jeunes sensibles aux prix, maintenant un équilibre concurrentiel même si la concentration du marché reste modérée. Telecel tire parti de la nouvelle bande passante internationale obtenue en mars 2024 pour réduire les coûts de transport, se traduisant par des allocations de données plus importantes qui contribuent à limiter le taux de désabonnement.

Par utilisateur final : le segment entreprise accélère l'adoption numérique
Les entreprises ont généré 123,1 millions USD en 2025 et croîtront à un CAGR de 6,13 %, dépassant la base grand public alors que les clients professionnels adoptent la sécurité gérée, la connectivité cloud et les plateformes d'agriculture de précision. La demande provient de secteurs de services diversifiés, de l'administration publique, des services financiers et de la logistique, représentant 43,6 % du PIB national. Les programmes de numérisation gouvernementaux, tels qu'eBurkina, nécessitent des réseaux privés virtuels sécurisés et des liaisons à haute disponibilité, poussant chaque opérateur à créer des unités commerciales dédiées. Les forfaits IoT et monnaie mobile groupés permettent aux coopératives d'automatiser les paiements des produits agricoles, une offre qui fidélise à la fois la connectivité et les frais de transaction.
Le segment grand public commande toujours 73,69 % de la part du marché des ORM Télécom au Burkina Faso, soit 344,9 millions USD en 2024, mais son CAGR se stabilise à mesure que la densité de SIM approche d'une par adulte dans les zones métropolitaines. La croissance persiste dans les districts ruraux mal desservis où le déploiement de 1 000 sites du Fonds de Service Universel ouvrira de nouvelles poches de couverture. Les dispositifs d'accessibilité aux appareils, notamment les terminaux 4G subventionnés par les opérateurs, accélèrent l'adoption du smartphone pour la première fois, soutenant ainsi l'élan du trafic de données. Cependant, l'élasticité des prix reste élevée, imposant un calibrage minutieux des tailles de forfaits pour protéger les marges. La vente croisée de micro-assurance et de kits solaires à la consommation via les canaux USSD offre des opportunités de revenus supplémentaires sans lourdes dépenses en capital.
Analyse Géographique
L'empreinte télécom du Burkina Faso couvre 85 % de la population, mais la qualité, la vitesse et la résilience du réseau varient fortement entre ses treize régions administratives. Ouagadougou et Bobo-Dioulasso bénéficient d'une couverture 4G quasi omniprésente, permettant aux pôles fintech et aux start-ups de diffusion en continu de prospérer. Les villes secondaires telles que Koudougou et Banfora affichent une adoption croissante des données suite à l'expansion du réseau dorsal, mais la congestion aux heures de pointe persiste jusqu'au réaménagement de spectre supplémentaire en 2026. Les provinces rurales du nord font face au double obstacle d'une infrastructure électrique clairsemée et de risques sécuritaires, facteurs qui expliquent un trafic vocal plus faible et des taux d'indisponibilité des tours plus élevés.
Les voies de fibre internationale s'interconnectant avec les atterrissages de câbles côtiers en Côte d'Ivoire et au Ghana atténuent les pénalités de pays enclavé pour la tarification de transit. L'anneau Djoliba d'Orange offre au Burkina Faso des sorties redondantes sud-ouest et sud-est, réduisant la latence vers les principaux points d'échange internet européens et permettant des applications d'entreprise basées sur le cloud. La capacité de gros se négocie selon des conditions d'accès ouvert sous la supervision de l'ARCEP, permettant aux petits fournisseurs d'accès à internet de proposer un haut débit fixe sans fil à prix compétitif aux écoles et aux cliniques.
L'intégration régionale au sein de la CEDEAO soutient l'harmonisation des tarifs d'itinérance, ce qui réduit les mauvaises surprises de facturation pour les commerçants transfrontaliers et les travailleurs agricoles saisonniers. Cette politique complète l'ambition du Burkina Faso de devenir un corridor de transit de fibre entre ses voisins sahéliens et les passerelles atlantiques. Simultanément, les perturbations sécuritaires dans les provinces de Soum, Oudalan et Yagha réduisent les bases d'abonnés potentiels. L'ARCEP, en coordination avec les agences de défense, accélère la délivrance de permis de spectre temporaires pour les stations de base à déploiement rapide dans les camps de réinstallation, maintenant une connectivité de base lors des opérations humanitaires. L'interaction entre opportunités et risques façonne une carte de croissance diversifiée qui récompense les opérateurs capables d'un déploiement de capital agile et d'une tarification nuancée.
Paysage Concurrentiel
Le marché accueille trois titulaires de licences principaux — Orange Burkina Faso, Moov Africa et Telecel Faso — desservant collectivement plus de 22 millions de SIM. Orange tire parti de son envergure panafricaine pour négocier des accords de transit mondial et sécuriser des droits exclusifs de passerelle internationale grâce à son accord de juillet 2024 avec VOX Solutions, améliorant la qualité des appels internationaux tout en comprimant les coûts en gros. Moov, filiale de Maroc Telecom, se positionne comme le champion du rapport qualité-prix, en pionnier du partage de tours pour optimiser les dépenses d'investissement et en étendant les rails de monnaie mobile à 2 millions de portefeuilles actifs. Telecel s'aligne avec des consortiums de fibre régionaux pour débloquer de nouveaux transports et vise à se différencier via des accords de niveau de service de qualité entreprise.
Une concentration modérée permet à chaque opérateur de se tailler des niches distinctes sans recourir à des guerres de prix ruineuses. Le partage d'infrastructures couvre désormais environ 40 % des tours actives, et le creusement conjoint de tranchées de fibre dans les zones périurbaines réduit les délais de construction. L'innovation produit occupe le devant de la scène : Orange regroupe des bons de streaming vidéo, Moov associe des plans centrés sur la voix avec une messagerie à tarif zéro, et Telecel promeut le stockage cloud pour les PME. La verticalisation par secteur d'activité — agriculture, mines, administration publique — crée des équipes de mise sur le marché spécialisées offrant connectivité et logiciels sectoriels.
La réglementation reste prévisiblement pro-concurrence. L'ARCEP renouvelle les licences de spectre sur la base d'obligations de déploiement et applique des audits de qualité de service qui publient les scores de taux d'appels abandonnés et de débit de données. La transparence du régulateur incite les opérateurs à investir de manière défensive dans les mises à niveau du réseau, soutenant la satisfaction des clients même lorsque les vents contraires macroéconomiques contraignent les dépenses discrétionnaires. Dans ce contexte, de nouveaux entrants potentiels pourraient exploiter des opportunités de niche dans le transport par satellite en gros ou la couverture intérieure en hôte neutre, bien qu'aucune émission immédiate d'une quatrième licence ne soit à l'ordre du jour.
Leaders du Secteur des Opérateurs de Réseau Mobile Télécom au Burkina Faso
-
Orange Burkina Faso
-
Onatel (Telmob)
-
Telecel Faso
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mars 2025 : Orange Africa et Eutelsat ont formé un partenariat d'internet par satellite exploitant le satellite KONNECT pour fournir un haut débit allant jusqu'à 100 Mbps dans les localités burkinabè difficiles d'accès.
- Février 2025 : Le gouvernement, soutenu par la Banque mondiale, a détaillé un plan PACT DIGITAL de 150 millions USD qui étendra la couverture à 500 localités et finalisera un centre de données national.
- Juillet 2024 : Orange Burkina Faso a nommé VOX Solutions comme passerelle internationale exclusive, améliorant l'efficacité du routage et la clarté vocale.
- Mars 2024 : Telecel a sécurisé une nouvelle capacité internationale, renforçant ses offres pour les consommateurs et les entreprises.
Périmètre du Rapport sur le Marché des Opérateurs de Réseau Mobile Télécom au Burkina Faso
| Services Vocaux |
| Services de Données et Internet |
| Services de Messagerie |
| Services IoT et M2M |
| Services OTT et PayTV |
| Autres Services (Services à Valeur Ajoutée, Itinérance et Services Internationaux, Services Entreprises et en Gros, etc.) |
| Entreprises |
| Consommateurs |
| Type de Service | Services Vocaux |
| Services de Données et Internet | |
| Services de Messagerie | |
| Services IoT et M2M | |
| Services OTT et PayTV | |
| Autres Services (Services à Valeur Ajoutée, Itinérance et Services Internationaux, Services Entreprises et en Gros, etc.) | |
| Utilisateur Final | Entreprises |
| Consommateurs |
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance des revenus pour les opérateurs ?
Le financement du service universel, l'adoption rapide de la monnaie mobile et les solutions IoT gérées dans l'agriculture sont les principaux contributeurs à la croissance du chiffre d'affaires.
Quel type de service connaît la croissance la plus rapide ?
Les services de données et internet affichent le CAGR le plus élevé à 5,80 % à mesure que les habitudes des consommateurs évoluent vers les communications numériques et le streaming.
Pourquoi la demande des entreprises s'accélère-t-elle ?
Les projets de numérisation du secteur public et d'agriculture de précision dans l'agro-industrie nécessitent des liaisons sécurisées à haute bande passante, poussant les revenus des entreprises à la hausse à un CAGR de 6,13 %.
Quels défis limitent le déploiement de la 5G ?
Le faible ARPU et les contraintes de devises étrangères augmentent le seuil de rentabilité, tandis que l'inaccessibilité des sites liée à la sécurité accroît le risque de déploiement.