
Taille et Part du Marché des Centres de Données Hyperscale au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 3.33 Milliards de dollars |
| Taille du Marché (2031) | 6.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Centres de Données Hyperscale au Brésil par Mordor Intelligence
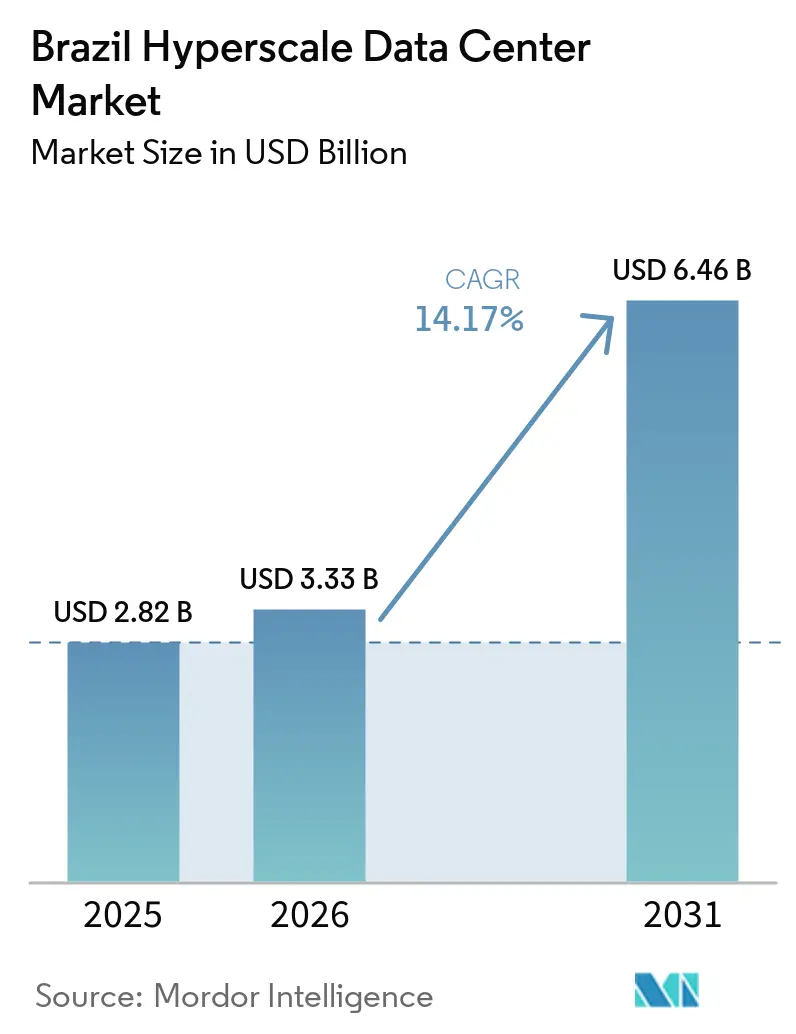
La taille du marché des centres de données hyperscale au Brésil était évaluée à 2,82 milliards USD en 2025 et devrait croître de 3,33 milliards USD en 2026 pour atteindre 6,46 milliards USD d'ici 2031, à un CAGR de 14,17 % durant la période de prévision (2026-2031). En termes de capacité de charge informatique, le marché était évalué à 1,12 millier de mégawatts en 2025 et devrait croître de 1,95 millier de mégawatts en 2026 pour atteindre 9,97 milliers de mégawatts d'ici 2031, à un CAGR de 38,59 % durant la période de prévision (2026-2031). Les salles de serveurs refroidies par liquide, la conformité au cloud souverain et l'approvisionnement en énergie renouvelable s'imposent comme des principes de conception fondamentaux, alors que les opérateurs recalibrent leurs installations pour des densités de baies soutenues de 50 à 100 kW. La concurrence reste modérée, mais l'entrée de spécialistes locaux dédiés élève le niveau d'exigence en matière de durabilité, de latence et d'échelle. De nouvelles incitations fiscales orientant les capacités vers le Nord-Est du Brésil diversifient le risque géographique tout en ouvrant des corridors énergétiques riches en éolien et en solaire. Ensemble, ces forces renforcent le marché des centres de données hyperscale au Brésil en tant que point focal de l'Amérique latine pour les investissements en infrastructure d'intelligence artificielle.
Principaux enseignements du rapport
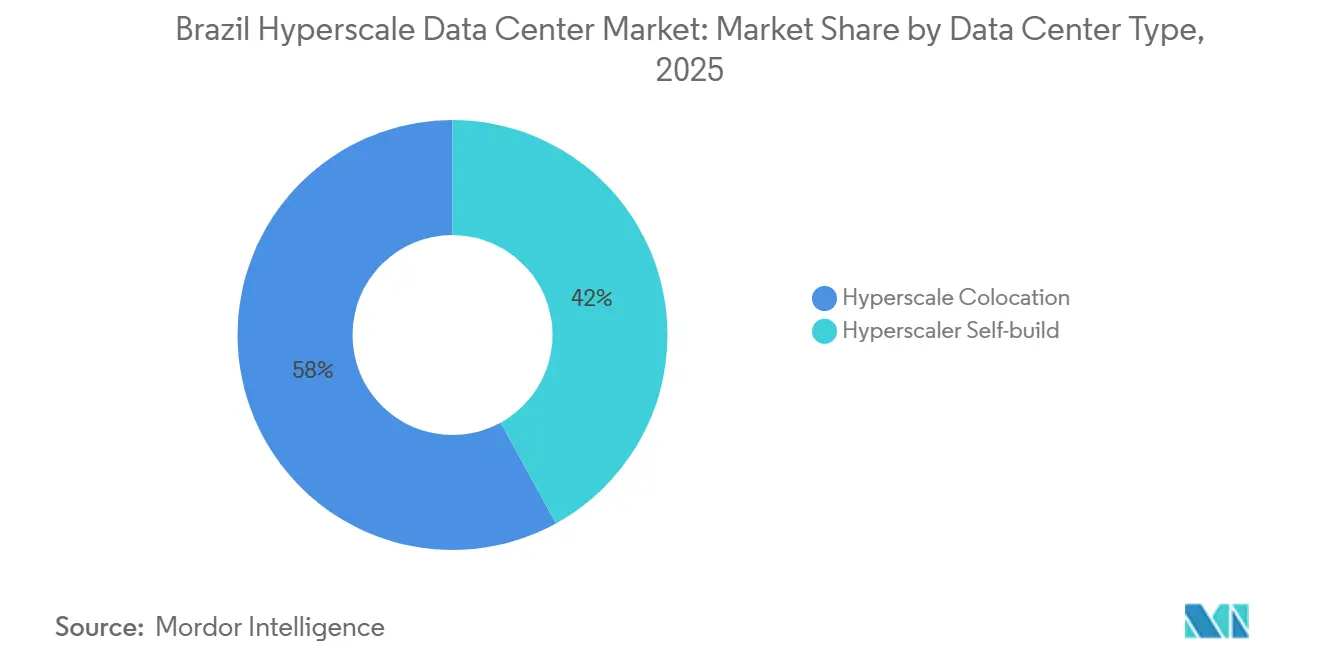
- Par type de centre de données, la colocation hyperscale a dominé avec une part de revenus de 58 % en 2025 ; les installations en auto-construction devraient se développer à un CAGR de 18,40 % jusqu'en 2031.
- Par composant, le matériel informatique a absorbé 41 % de la part des revenus en 2025 ; les systèmes de refroidissement par liquide ont enregistré une croissance à un CAGR de 24,68 % entre 2026 et 2031, la plus rapide parmi toutes les catégories d'infrastructure.
- Par norme de niveau, les installations de niveau IV ont affiché un CAGR de 19,11 % de 2026 à 2031, dépassant les constructions de niveau III qui détenaient 64 % de la part du marché des centres de données hyperscale au Brésil en 2025.
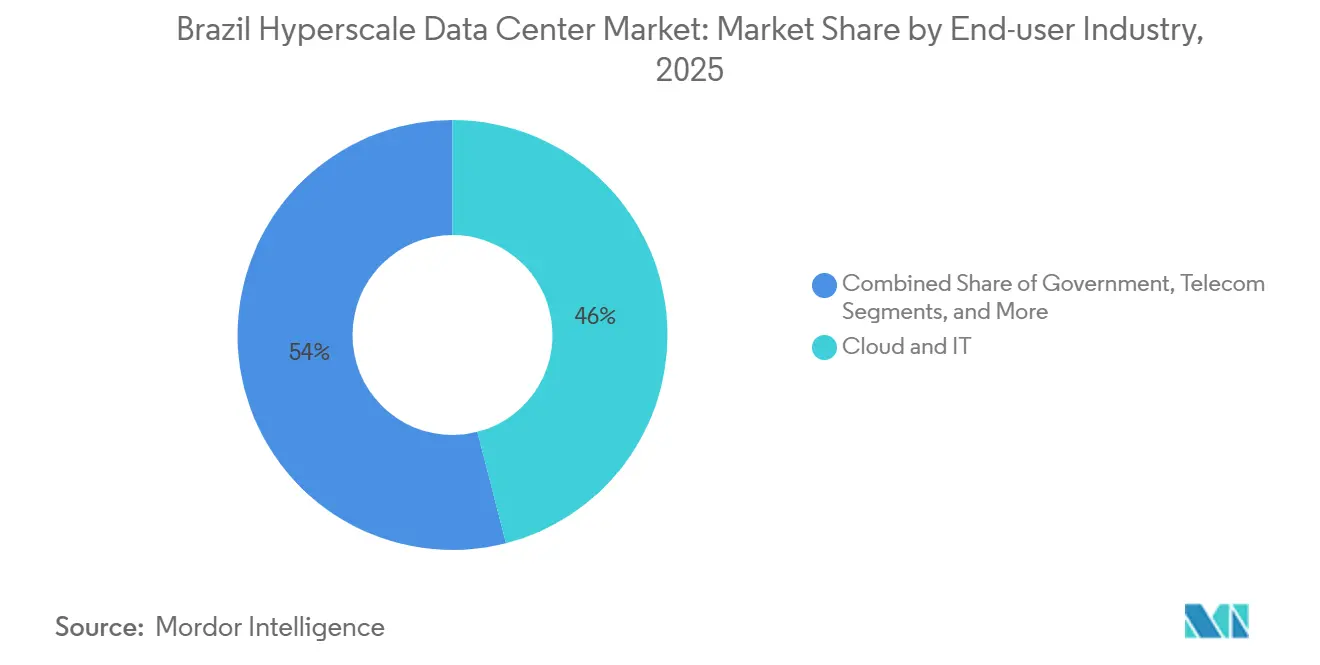
- Par secteur d'utilisateur final, les charges de travail d'intelligence artificielle et d'apprentissage automatique ont enregistré un CAGR de 22,49 % entre 2026 et 2031, tandis que le cloud et les technologies de l'information ont conservé une part de 46 % de la taille du marché des centres de données hyperscale au Brésil en 2025.
- Par taille de centre de données, les méga-sites de plus de 60 MW devraient se développer à un CAGR de 21,01 % jusqu'en 2031, dépassant les installations massives (25-60 MW) et les grandes installations.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Centres de Données Hyperscale au Brésil
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charges de travail d'intelligence artificielle et d'apprentissage automatique centrées sur les GPU (baies >50 kW) | +4.20% | São Paulo, Rio de Janeiro, corridors du Nordeste | Moyen terme (2 à 4 ans) |
| Mandats de paiement en temps réel Pix | +2.80% | Pôles financiers nationaux | Court terme (≤2 ans) |
| Lois sur le cloud souverain et la résidence des données | +3.10% | São Paulo, Brasília, à l'échelle nationale | Long terme (≥4 ans) |
| Consolidation périphérique-cœur de la 5G | +2.40% | São Paulo, Rio de Janeiro, métropoles secondaires | Moyen terme (2 à 4 ans) |
| Clusters d'inférence d'intelligence artificielle générative / refroidissement liquide | +2.90% | Fortaleza, Porto Alegre, métropoles principales | Moyen terme (2 à 4 ans) |
| Accords d'achat d'électricité basés sur la disponibilité pour les énergies renouvelables | +1.80% | À l'échelle nationale, plus fort dans le Nordeste | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
L'explosion des charges de travail d'intelligence artificielle et d'apprentissage automatique centrées sur les GPU stimule la transformation de l'infrastructure
Les clusters d'entraînement d'intelligence artificielle consomment désormais plus de 50 kW par baie, dépassant largement la norme héritée des entreprises de 8 à 12 kW. NVIDIA rapporte environ 800 millions USD de revenus auprès des entreprises brésiliennes, illustrant l'appétit local pour les GPU haute performance. Les banques seules ont redirigé 1,4 milliard BRL par an depuis des projets de monnaie numérique de banque centrale vers le matériel d'intelligence artificielle, et plus de 80% prévoient d'intégrer des modèles génératifs en production d'ici 2025. Les partenariats gouvernementaux en supercalcul avec NVIDIA s'ajoutent à cette charge, exigeant des espaces blancs à refroidissement liquide capables de faire fonctionner des GPU de 700 W de manière soutenue à grande échelle. Par conséquent, les budgets de refroidissement augmentent plus vite que la surface au sol, renforçant un CAGR de 24,70% pour les systèmes de refroidissement liquide dans le marché brésilien des centres de données hyperscale.
L'infrastructure de paiement en temps réel exige un traitement en sous-milliseconde
Pix traite plus de 3 milliards de transactions par mois et vise 54 milliards de transferts annuels d'ici 2026. La finalité du règlement en moins d'une milliseconde pousse les opérateurs vers une redondance de niveau IV garantissant une disponibilité de 99,995%, ce qui entraîne un CAGR de 19,10% pour ce type de construction. Les institutions financières ont augmenté leurs dépenses en infrastructure informatique de 61% en 2024, dont 59% sont destinés à la migration vers le cloud alignée sur les charges de travail Pix. Les bases de données d'alias massives du registre DICT exercent également une pression sur le stockage et le calcul, rendant les nœuds périphériques à faible latence indispensables. Le marché brésilien des centres de données hyperscale positionne donc le niveau IV et la proximité périphérique comme des différenciateurs concurrentiels pour les charges de travail de paiement.
Les mandats de cloud souverain reconfigurent la stratégie de localisation hyperscale
La posture de cloud souverain à 100% du Brésil, ancrée par Serpro, oblige les fournisseurs internationaux à localiser le traitement pour se conformer à la Résolution n° 19/2024. Amazon Web Services a alloué 1,8 milliard USD et Microsoft 2,7 milliards USD à des campus d'auto-construction brésiliens qui garantissent la résidence et le contrôle opérationnel [1].La plateforme Gov.br prend désormais en charge des services pour 150 millions de citoyens, consolidant les besoins de capacité nationale. Les installations souveraines alimentées par des énergies renouvelables à Brasília établissent de nouveaux repères en matière de latence, de sécurité et d'approvisionnement vert, accélérant la migration du marché brésilien des centres de données hyperscale vers des pôles fédéraux intérieurs.
Les clusters d'inférence d'intelligence artificielle générative accélèrent l'adoption du refroidissement liquide
Les charges de travail d'inférence font fonctionner les GPU en continu, générant des enveloppes thermiques proches de 100 kW par baie. Le refroidissement par immersion ou par plaque froide atteint un PUE inférieur à 1,1 et réduit la consommation d'énergie de 40% par rapport au confinement des allées chaudes. La conception Intelliscale de CyrusOne, le pivot mondial de Meta vers le refroidissement liquide, et la fabrication locale de modules Delta Cube illustrent à quel point ces solutions sont devenues courantes. Près de la moitié des salles hyperscale brésiliennes prévoient d'adopter le refroidissement liquide d'ici 2031, augmentant la part de l'infrastructure mécanique dans la taille du marché brésilien des centres de données hyperscale.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions d'utilisation de l'eau pour le refroidissement par évaporation | -2.10% | Nordeste sujet à la sécheresse, intérieur de São Paulo | Court terme (≤2 ans) |
| Goulets d'étranglement dans la chaîne d'approvisionnement des GPU et de l'optique | -1.80% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Propositions croissantes de taxe carbone et de prélèvement sur la chaleur | -1.40% | Zones industrielles à l'échelle nationale | Long terme (≥4 ans) |
| Règles de délestage du réseau local (>30 MW) | -1.20% | Villes secondaires, métropoles rurales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les restrictions d'utilisation de l'eau remettent en cause les méthodes de refroidissement traditionnelles
L'expansion des centres de données brésiliens se heurte à une grave pénurie d'eau dans les régions clés, le projet de méga installation de TikTok dans le Ceará, sujet à la sécheresse, suscitant une opposition publique en raison de la consommation de ressources [2].Les systèmes de refroidissement par évaporation consomment 1,8 litre d'eau par kWh de charge informatique, créant des conflits de durabilité dans les régions connaissant des conditions de sécheresse pluriannuelles. Des militants environnementaux à travers l'Amérique latine se mobilisent contre les projets de centres de données gourmands en eau, forçant les opérateurs à adopter des systèmes de refroidissement liquide en circuit fermé qui éliminent la consommation par évaporation.
Les goulets d'étranglement dans la chaîne d'approvisionnement des GPU contraignent le déploiement de l'infrastructure d'intelligence artificielle
Les pénuries mondiales de GPU prolongent les délais de livraison au-delà de 12 mois, retardant le déploiement des clusters dans les 390 startups d'intelligence artificielle du Brésil. La location de GPU en nuage et les alternatives FPGA offrent un soulagement temporaire, mais la concentration des capacités dans les grandes salles s'intensifie. Les initiatives de formation de NVIDIA et les partenariats locaux visent à optimiser l'utilisation, mais les vents contraires de l'approvisionnement réduisent tout de même le CAGR prévu du marché brésilien des centres de données hyperscale de 1,8 point de pourcentage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : l'élan de l'auto-construction remet en cause la domination de la colocation
Les campus en auto-construction ont capté 42 % des ajouts en 2025, reflétant la préférence des opérateurs hyperscale pour la souveraineté et l'échelle. La colocation, bien que détenant 58 % des revenus de 2025, subit une pression sur les marges à mesure que les locataires migrent vers des sites propriétaires. La taille du marché des centres de données hyperscale au Brésil pour les projets en auto-construction devrait se développer à un CAGR de 18,40 % jusqu'en 2031, même si les fournisseurs de colocation rénovent leurs salles avec des espaces blancs prêts pour l'intelligence artificielle afin de maintenir le taux d'occupation. Des opérateurs tels que V.tal répondent avec des installations de 200 MW qui combinent l'économie du locataire unique avec une interconnexion neutre vis-à-vis des opérateurs, réduisant l'écart entre les deux modèles.
Ascenty, filiale de Digital Realty, sécurise des contrats d'alimentation à long terme et l'accès aux câbles sous-marins pour maintenir l'attractivité de la colocation, tandis qu'AWS, Microsoft et Google exploitent leur capacité capitalistique pour accélérer la constitution de réserves foncières autour des capitales fédérales. Par conséquent, la rareté des terrains autour de São Paulo fait monter les prix, encourageant des constructions dans des métropoles secondaires à Porto Alegre et Fortaleza. Ce changement diversifie le marché des centres de données hyperscale au Brésil et oblige les acteurs établis de la colocation à mettre en avant des services à valeur ajoutée tels que la connectivité d'accès et les surcouches de cloud souverain.


Par composant : la révolution du refroidissement liquide transforme les dépenses d'infrastructure
Le matériel informatique a absorbé 41 % des budgets de 2025 avec la prolifération des grappes de processeurs graphiques. Les dépenses mécaniques, dominées par les solutions d'immersion et de plaques froides, progressent désormais plus vite que les travaux électriques, avançant à un CAGR de 24,70 %. La taille du marché des centres de données hyperscale au Brésil pour le seul refroidissement devrait plus que tripler d'ici 2031, reflétant un pivot de la gestion des flux d'air vers l'ingénierie des fluides diélectriques.
Les collecteurs à transfert direct vers la puce, les brevets de détection de fuites et les analyses thermiques basées sur l'intelligence artificielle apparaissent dans les nouvelles propriétés intellectuelles déposées, alors que les fournisseurs répondent aux baies de 100 kW. Par conséquent, les unités de distribution d'alimentation doivent gérer des variations de charge rapides tandis que les dorsales réseau passent à l'Ethernet 800 G. Cette évolution synchronisée élève la complexité d'intégration et renforce la collaboration entre les fournisseurs de serveurs, d'alimentation et de refroidissement.
Par niveau standard : les constructions de niveau IV s'accélèrent pour les applications à mission critique
Le niveau III a conservé 64 % de la part du marché des centres de données hyperscale au Brésil en 2025 en équilibrant coût et disponibilité de 99,982 %. Pourtant, les charges de travail de paiement instantané, l'analyse de fraude par intelligence artificielle et la numérisation gouvernementale poussent la demande de niveau IV à un CAGR de 19,10 %. Les banques investissent 1,4 milliard BRL annuellement dans des salles de niveau IV capables de tolérer zéro temps d'arrêt lors des pics de liquidité. Les installations à Brasília reflètent cette tendance, répondant aux mandats fédéraux de redondance.
Les opérateurs compensent l'écart de coût en adoptant des blocs modulaires de niveau IV au sein de campus de niveau III plus vastes. Cette méthode hybride permet une efficacité du capital tout en offrant aux locataires à mission critique la disponibilité dont ils ont besoin. Au fil du temps, les empreintes de niveau IV passeront d'une niche premium à une spécification standard pour les entreprises à forte intensité d'intelligence artificielle, resserrant la base de conception à travers le marché des centres de données hyperscale au Brésil.
Par secteur d'utilisation final : les charges de travail d'intelligence artificielle reconfigurent les modèles de demande traditionnels
Les fournisseurs de services cloud et de technologies de l'information représentaient 46 % de la demande de 2025, mais les cas d'usage d'intelligence artificielle et d'apprentissage automatique affichent désormais la croissance la plus rapide à un CAGR de 22,50 % jusqu'en 2031. Le segment des services bancaires, financiers et d'assurance mène l'adoption du niveau IV, tandis que les charges de travail du secteur public augmentent avec la numérisation des services aux citoyens par le portail Gov.br. Des géants du commerce électronique de détail comme Mercado Libre investissent massivement dans l'analyse logistique nécessitant un calcul de proximité, amplifiant la demande d'empreintes hyperscale compatibles avec la périphérie.
Les opérateurs de télécommunications préparant les réseaux 5G nationaux privilégient les centres de données régionaux pour la diffusion de contenu à ultra-faible latence. La fabrication et les pilotes d'Industrie 4.0 rejoignent la dynamique alors que la robotique et l'analyse de maintenance prédictive migrent des serveurs en salle de production vers des moteurs d'inférence basés sur le cloud. Combinés, ces changements maintiennent la diversification du marché des centres de données hyperscale au Brésil, atténuant la dépendance excessive à un seul secteur vertical.


Par taille de centre de données : les méga installations mènent l'expansion des capacités
Les salles massives entre 25 MW et 60 MW détiennent actuellement 52% des mégawatts installés, mais les méga sites au-delà de 60 MW enregistrent un CAGR de 21,00% jusqu'en 2031. L'IA City de Scala de 4,7 GW aux abords de São Paulo illustre l'élan des projets à méga échelle, promettant des économies d'échelle dans l'approvisionnement en énergie et l'innovation en matière de refroidissement. Le ministère des Mines et de l'Énergie prévoit une demande nationale de 9 GW d'ici 2035, soulignant comment les méga installations dominent la capacité incrémentale.
L'interconnexion au réseau électrique devient l'élément du chemin critique. Les mises à niveau de la transmission et les accords d'achat d'électricité renouvelables basés sur la disponibilité incitent à la formation de clusters le long des corridors éoliens riches du Nordeste. Cette dynamique positionne les méga campus comme l'ancre du futur marché brésilien des centres de données hyperscale, les installations plus petites servant l'agrégation périphérique et les rôles de reprise après sinistre.
Analyse géographique
Le Brésil abrite plus de 180 centres de données opérationnels et 46 constructions confirmées, captant 75% des engagements d'investissement régionaux en intelligence artificielle et en centres de données. São Paulo et Rio de Janeiro prospèrent grâce à des anneaux de fibres denses et à des câbles sous-marins mondiaux tels que Seabras-1, ancrant les principales régions cloud pour tous les grands opérateurs hyperscale. Fortaleza émerge comme une passerelle atlantique avec 16 atterrissages de câbles internationaux qui réduisent la latence vers l'Amérique du Nord et l'Europe.
Le Plan national des centres de données (Redata) renforce les incitations dans le Nordeste, associant des allègements fiscaux à des importations de matériel plus faciles pour encourager la dispersion régionale. L'installation de 550 millions BRL de V.tal au Ceará et les projets de construction sur terrain vierge de TikTok soulignent la confiance des premiers entrants. Des pôles secondaires comme Porto Alegre bénéficient du concept HyperEdge de Scala, répartissant les risques et atténuant l'inflation immobilière autour du corridor de la capitale.
La rareté de l'eau et les règles de délestage de 30 MW compliquent l'expansion intérieure, mais l'engagement du gouvernement de 52 milliards USD pour la modernisation de la transmission d'énergie d'ici 2037 promet un soulagement. La forte pénétration des énergies propres - 85% de la matrice brésilienne - renforce davantage la position concurrentielle des constructions hyperscale destinées aux locataires mondiaux sensibles aux critères environnementaux, sociaux et de gouvernance. À mesure que les forces de connectivité, d'énergie et de politique convergent, le marché brésilien des centres de données hyperscale devient un paysage multi-clusters plutôt qu'une histoire à pôle unique.
Paysage concurrentiel
Concentration du Marché
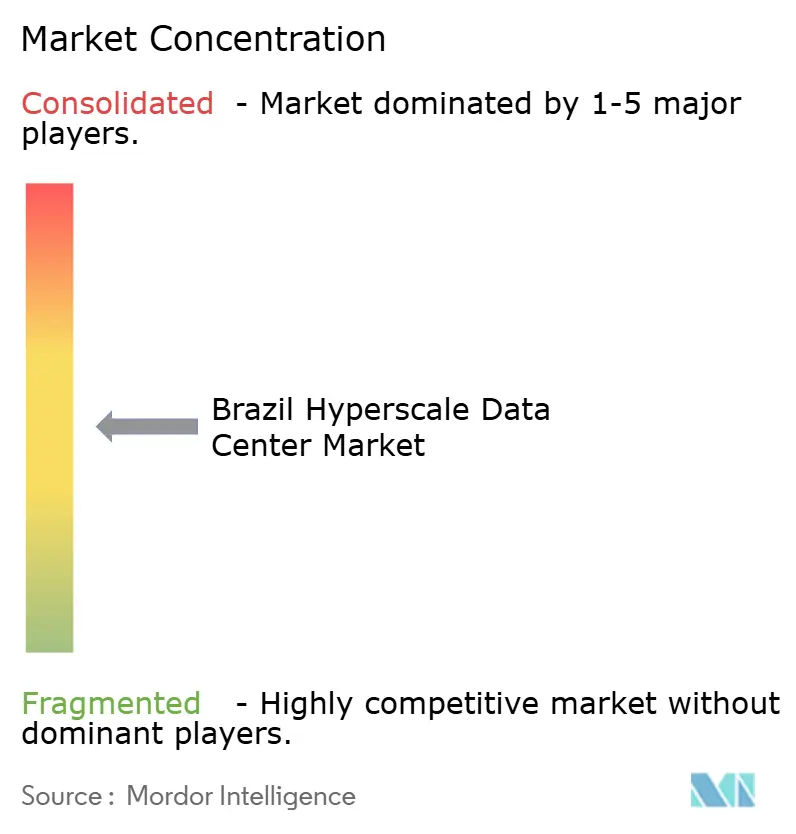
Le champ concurrentiel affiche une concentration modérée. Digital Realty's Ascenty exploite 34 sites et d'importants anneaux de fibre noire, lui conférant un leadership en termes d'échelle. Equinix exploite son savoir-faire en interconnexion à travers cinq installations IBX brésiliennes et a récemment ajouté 94 millions USD de capacité à Rio de Janeiro pour répondre aux charges de travail d'intelligence artificielle. Scala Data Centers revendique le plus grand pipeline d'Amérique latine grâce à l'IA City de 50 milliards USD et un sous-station dédiée de 560 MW. La filiale Tecto de V.tal positionne ses campus alimentés par des énergies renouvelables comme un juste milieu entre la colocation et l'auto-construction.
Leaders du Secteur des Centres de Données Hyperscale au Brésil
-
Scala Data Centers
-
ODATA (Aligned Data Centers, LLC)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mars 2025 : OData a annoncé le développement de DC SP04, un nouveau centre de données à Osasco, São Paulo, Brésil. L'entreprise prévoit d'investir plus de 450 millions USD dans cette installation de 48 MW.
- Mars 2025 : Tecto de V.tal a dévoilé des plans pour une installation de 200 MW alimentée par des énergies renouvelables à São Paulo
- Janvier 2025 : Aurea Finvest, une société d'investissement et de développement immobilier, a annoncé des plans pour développer un centre de données de 800 MW à Sumaré, São Paulo, Brésil, soutenu par un investissement de 830,3 millions USD.
- Septembre 2024 : Scala Data Centers et le Rio Grande do Sul ont annoncé le mégaprojet Scala AI City d'une capacité prête à atteindre 4 750 MW
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale au Brésil comme l'ensemble des installations nouvelles ou en exploitation situées dans le pays qui fournissent >= 4 MW de charge informatique contiguë à un seul locataire ou à un ensemble de charges de travail cloud, d'intelligence artificielle ou de grands fournisseurs de services en ligne. La capacité est comptabilisée en mégawatts installés et convertie en revenus de services annuels en utilisant les tarifs de location courants en $/MW tels que détaillés par les analystes de Mordor Intelligence.
Exclusions du périmètre : Les modules périphériques, les suites de colocation de détail inférieures à 250 kW et les salles de serveurs sur site des entreprises sont exclus.
Aperçu de la segmentation
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor Intelligence ont échangé avec des responsables de planification de sites dans des campus hyperscale en auto-construction, des responsables commerciaux seniors de colocation à São Paulo et Fortaleza, des planificateurs régionaux de services publics et des équipementiers spécialisés dans le refroidissement par liquide. Ces discussions ont permis de valider les taux d'utilisation, les feuilles de route sur la densité des baies et les pipelines de réserves foncières futures qui ne sont pas visibles dans les données secondaires.
Recherche documentaire
Nous avons collecté des données de référence à partir de sources de premier rang accessibles au public, telles que les statistiques économiques nationales de l'IBGE, les rapports de trafic télécom de l'ANATEL, les journaux de connexion au réseau électrique de l'ANEEL, les registres d'importation de la Receita Federal pour les serveurs et les processeurs graphiques, ainsi que le registre de certification des installations de l'Uptime Institute. Les livres blancs des associations professionnelles de l'ABRANET, les listes de places de marché neutres vis-à-vis des opérateurs sur DataCenterMap et les dépôts de formulaires 10-K des entreprises ont complété les signaux de capacité et de tarification. Des flux payants sélectionnés, D&B Hoovers pour les données financières des opérateurs et Dow Jones Factiva pour les actualités de projets, ont aidé à retracer les changements de propriété. Cette liste est illustrative ; de nombreux autres documents publics ont été consultés pour des vérifications croisées.
Dimensionnement du marché et prévisions
La modélisation descendante part du stock national de salles certifiées >4 MW, ajoute les constructions annoncées ajustées pour une montée en charge moyenne de 30 mois, et multiplie par les rendements locatifs mixtes en dollars par MW avant de les convertir en revenus. Des vérifications ascendantes ponctuelles, échantillonnant quatre agrégats de fournisseurs et le prix de vente moyen par canal multiplié par les serveurs GPU expédiés, sont utilisées pour affiner les totaux. Les principaux facteurs injectés dans le modèle comprennent le nombre de nouveaux atterrissages de câbles sous-marins mis en service, le volume de paiements en temps réel Pix, la densité moyenne des baies (kW), la part d'énergie renouvelable et les tendances de vacance à São Paulo. Une régression multivariée projette ces variables jusqu'en 2031 et alimente une couche ARIMA pour les chocs à court terme. Les lacunes dans les données au niveau des sites sont comblées par des ratios de pénétration régionale dérivés d'entretiens primaires.
Cycle de validation des données et de mise à jour
Les résultats passent par une revue analytique à quatre yeux, des seuils de variance déclenchent une reprise de contact avec les sources de terrain, et les variations inhabituelles sont comparées à des statistiques indépendantes de consommation électrique et d'importation. Nous actualisons chaque année, avec des ajustements intermédiaires lorsque des investissements importants, tels que les annonces de campus AWS ou Microsoft, font surface. Les clients reçoivent la dernière version du modèle avant la publication.
Pourquoi la base de référence de Mordor Intelligence sur les centres de données hyperscale au Brésil est fiable
Les estimations publiées divergent souvent parce que les entreprises choisissent différents périmètres de services, convertissent les dépenses d'investissement en revenus de manières variées, ou considèrent les coûts de construction ponctuels comme des revenus récurrents.
Les principaux facteurs d'écart comprennent des périmètres plus larges qui mélangent les salles de détail et d'entreprise avec le stock hyperscale, des conversions de devises sur une seule année, ou des facteurs d'utilisation des baies obsolètes. La définition de Mordor Intelligence se limite aux salles >= 4 MW uniquement, applique les rendements locatifs réalisés et est actualisée annuellement, réduisant ainsi la variance.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 2,82 milliards USD (2025) | Mordor Intelligence | - |
| 3,40 milliards USD (2024) | Cabinet de conseil mondial A | comptabilise l'investissement total dans les centres de données et mélange les actifs de détail et sur site avec les actifs hyperscale |
| 4,70 milliards USD (2024) | Observateur sectoriel B | utilise les revenus de services de toutes les tailles d'installations, gonflant le périmètre au-delà des >= 4 MW |
En résumé, notre périmètre étroitement défini, le suivi en temps réel des capacités et la validation par double approche offrent aux décideurs une base de référence équilibrée et reproductible, tandis que les bilans sectoriels plus larges ont tendance à surestimer le véritable vivier de revenus hyperscale du Brésil.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché brésilien des centres de données hyperscale ?
La taille du marché des centres de données hyperscale au Brésil s'établit à 2,82 milliards USD en 2025 et croît à un CAGR de 14,17 % vers 2031.
Quel segment détient la plus grande part dans le marché brésilien des centres de données hyperscale ?
Les services de colocation mènent avec 54% de la part de marché brésilien des centres de données hyperscale, grâce à leur efficacité en capital et leurs cycles de déploiement rapides
Pourquoi les accords d'achat d'électricité renouvelables sont-ils essentiels pour les opérateurs hyperscale brésiliens ?
Les accords d'achat d'électricité renouvelables à long terme garantissent une électricité à faible coût et à faible empreinte carbone pendant 15 ans ou plus, réduisant les dépenses opérationnelles tout en répondant aux objectifs de durabilité des entreprises.
Comment la croissance des charges de travail d'intelligence artificielle façonne-t-elle la conception des installations au Brésil ?
Les baies denses en GPU dépassant 20 kW entraînent l'adoption du refroidissement liquide et de jeux de barres à plus haute tension, permettant un support efficace des clusters d'entraînement d'intelligence artificielle.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour data centers en Corée du Sud Serveurs en Corée du Sud, répartis par niveau de centre de données, format et application / charge de travail.