
Taille et part du marché des moniteurs d'angle mort
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.95 Milliards de dollars |
| Taille du Marché (2031) | 24.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moniteurs d'angle mort par Mordor Intelligence
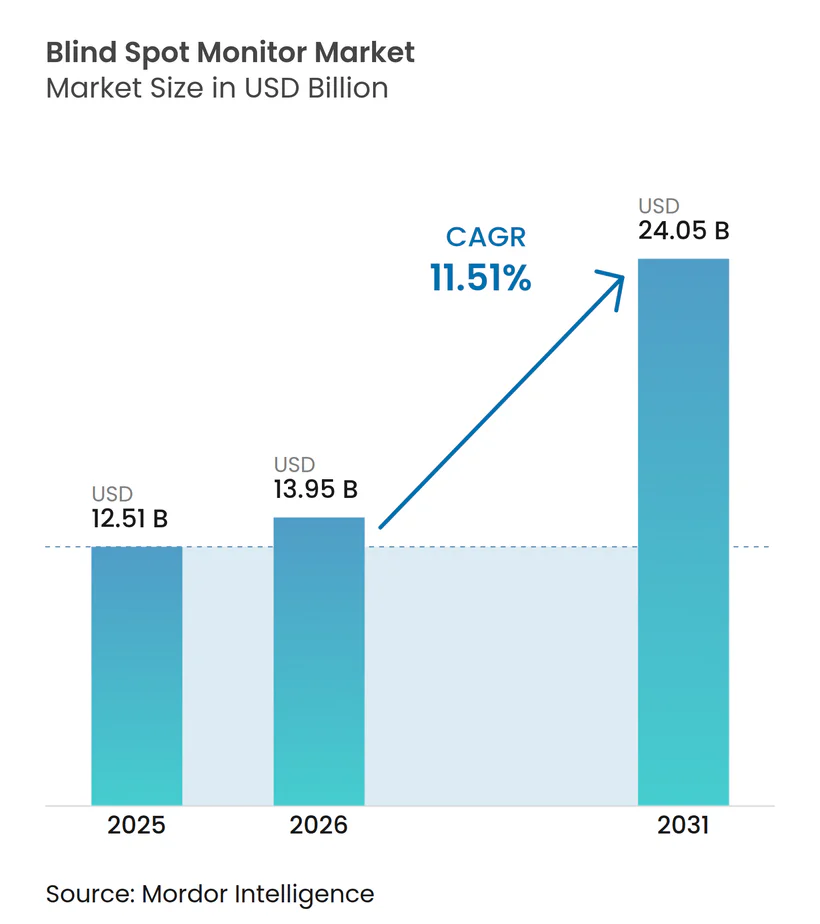
La taille du marché des moniteurs d'angle mort était évaluée à 12,51 milliards USD en 2025 et devrait croître de 13,95 milliards USD en 2026 à 24,05 milliards USD d'ici 2031, à un CAGR de 11,51 % sur la période 2026-2031. Les réglementations de sécurité font évoluer la surveillance des angles morts d'une fonctionnalité optionnelle vers un élément standard de la conception des véhicules, en particulier pour les véhicules commerciaux et les modèles de tourisme à plus grands volumes. Le marché des moniteurs d'angle mort bénéficie également de l'intégration par les constructeurs de radars, de caméras et de logiciels au sein de plateformes d'assistance partagées, un seul ensemble matériel pouvant prendre en charge plusieurs fonctions de conduite. Cette approche modifie la concurrence entre fournisseurs, les constructeurs automobiles recherchant de plus en plus des systèmes validés pouvant être déployés dans plusieurs régions. La baisse des coûts des capteurs favorise un équipement plus large, bien que les prix des systèmes et les exigences de validation limitent encore l'adoption sur les marchés plus sensibles aux prix. Le marché présente donc des opportunités de croissance dans les installations en usine, les équipements de rétrofit pour flottes et les systèmes intégrés caméra-radar.
Points clés du rapport
- Par technologie, les systèmes à base de radar détenaient une part de 47,73 % en 2025, tandis que les systèmes à base de caméra devraient enregistrer le CAGR le plus élevé, à 15,78 %, jusqu'en 2031.
- Par type de produit, les systèmes de détection d'angle mort représentaient une part de 32,86 % en 2025, tandis que les systèmes de vue panoramique devraient afficher le CAGR prévisionnel le plus élevé, à 15,89 %, jusqu'en 2031.
- Par canal de vente, les installations OEM détenaient une part de 58,83 % en 2025, tandis que le marché de l'après-vente devrait enregistrer le CAGR le plus élevé, à 14,31 %, jusqu'en 2031.
- Par type de véhicule, les véhicules de tourisme détenaient une part de 75,14 % en 2025, tandis que les camions de tonnage moyen et lourd devraient afficher le CAGR le plus élevé, à 15,37 %, jusqu'en 2031.
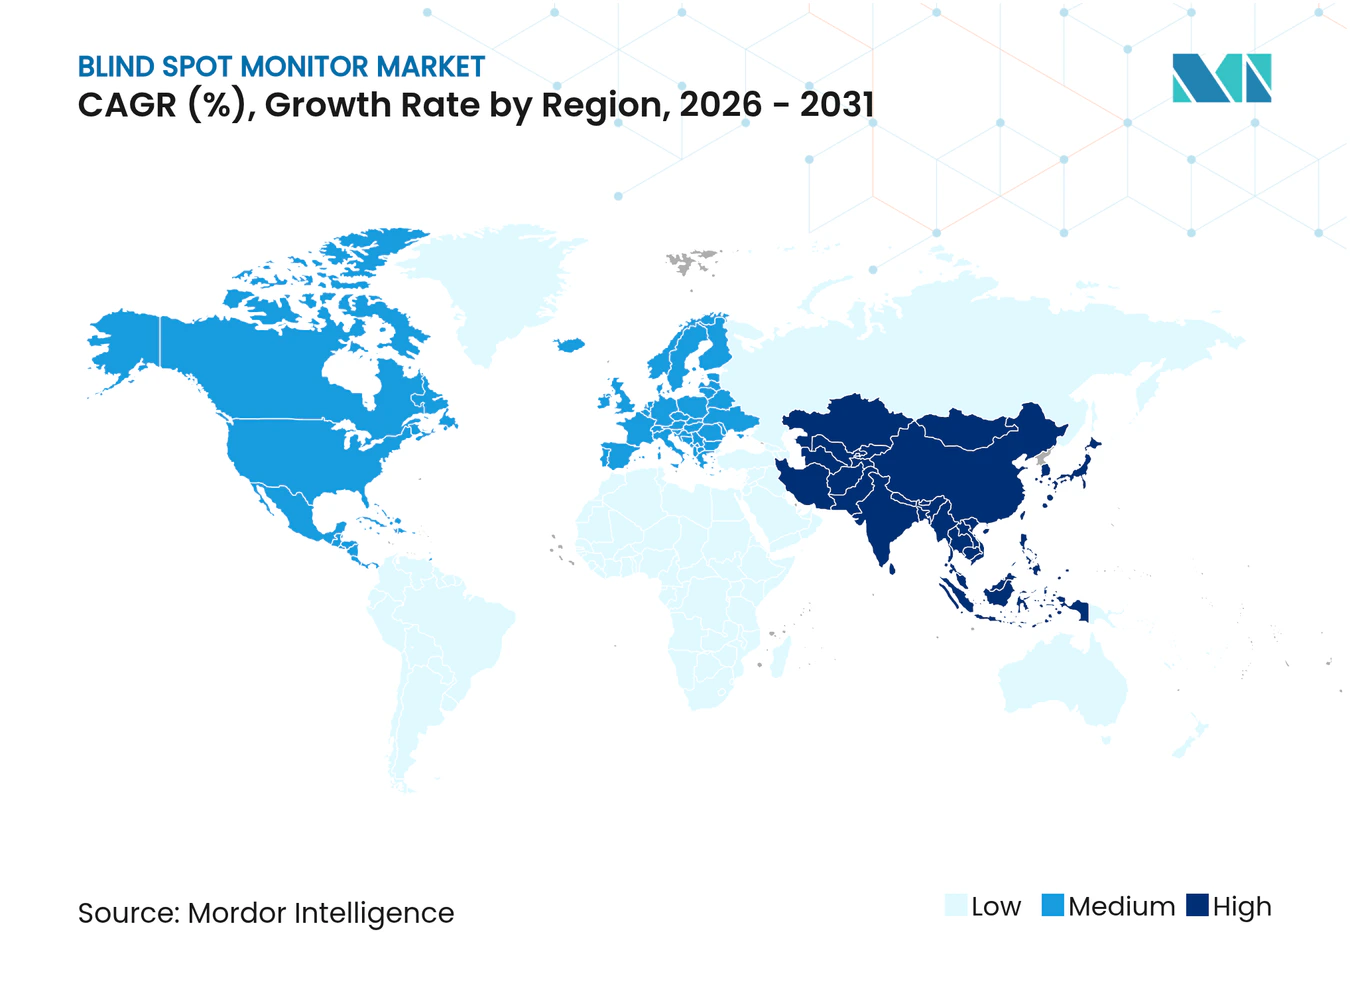
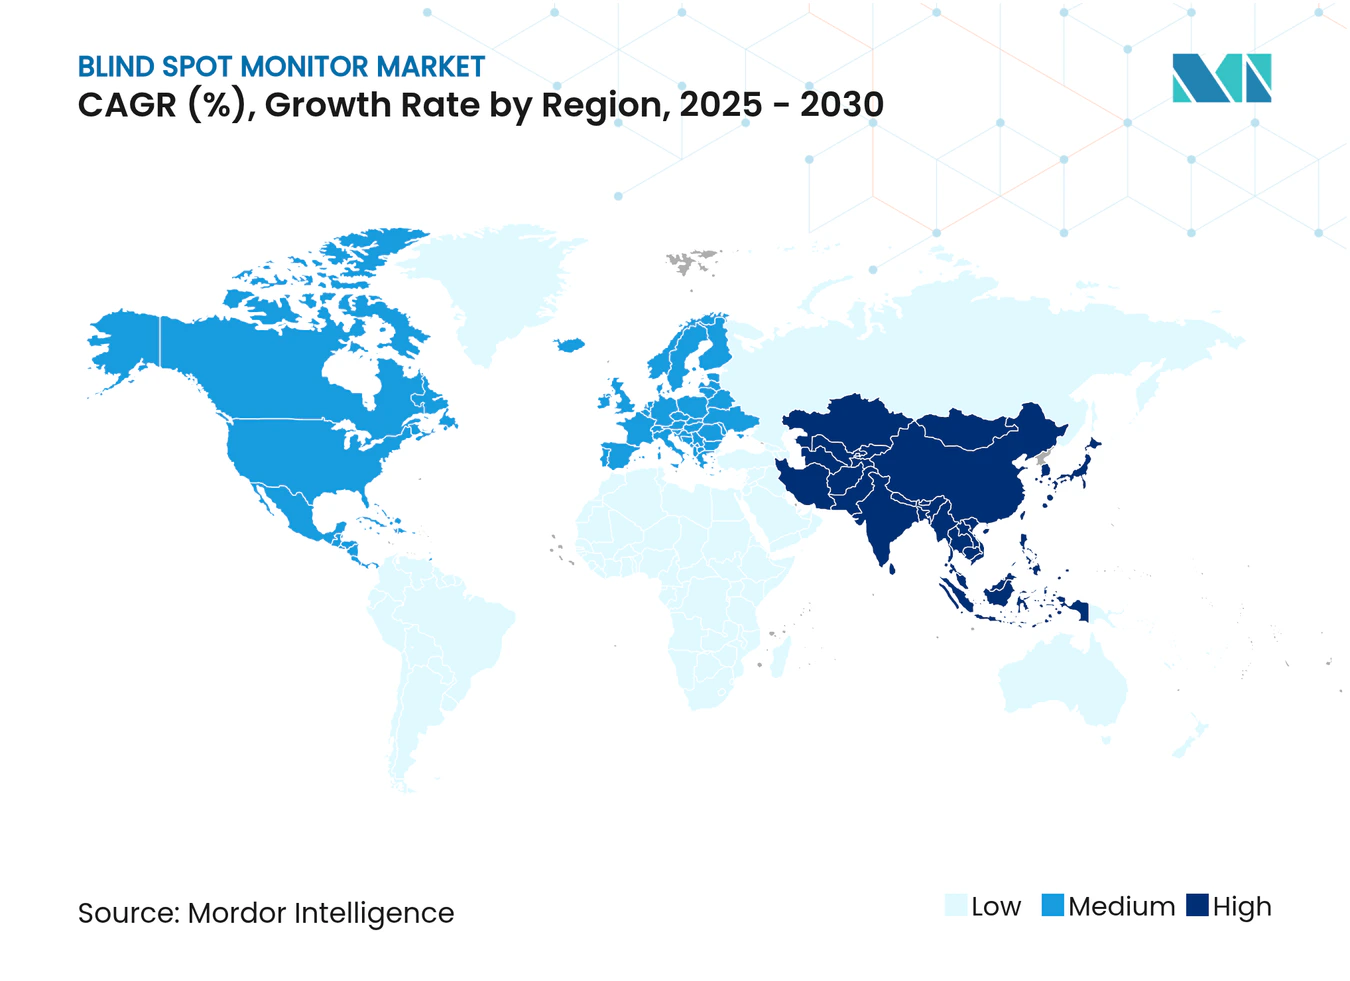
- Par zone géographique, l'Amérique du Nord détenait une part de 30,53 % en 2025, tandis que la région Asie-Pacifique devrait enregistrer le CAGR prévisionnel le plus élevé, à 13,68 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations mondiales de sécurité plus strictes | +2.8% | Mondial, avec l'UE et la Chine en tête | Moyen terme (2 à 4 ans) |
| Baisse des coûts des capteurs | +2.1% | Mondial, avantage de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration du moniteur d'angle mort par les équipementiers dans les véhicules de milieu de gamme | +1.9% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Essor de la production de véhicules autonomes | +1.4% | Cœur APAC, débordement vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Remises d'assurance pour les flottes ADAS | +0.9% | Amérique du Nord et UE, émergence en APAC | Moyen terme (2 à 4 ans) |
| Perception coopérative activée par V2X | +0.6% | Régions pilotes UE et Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations mondiales de sécurité plus strictes pour les ADAS
Le marché des moniteurs d'angle mort bénéficie d'une source de demande plus stable lorsque les exigences de sécurité définissent les spécifications des véhicules. Les États-Unis ont intégré l'avertissement d'angle mort et l'intervention en cas d'angle mort dans leur cadre d'évaluation NCAP pour les véhicules de l'année modèle 2026, renforçant l'importance de ces fonctions dans les évaluations de sécurité des véhicules. Le règlement général de sécurité de l'Union européenne impose des systèmes d'information sur les angles morts pour certaines catégories de véhicules commerciaux désignées, offrant aux fournisseurs une voie de conformité claire dans toute la région[1]. Le Règlement ONU n° 151 fournit un cadre technique favorisant une harmonisation plus large pour les systèmes d'angle mort des véhicules commerciaux. La réglementation australienne relative aux véhicules de marchandises plus lourds étend cette orientation de conformité au-delà de l'Amérique du Nord et de l'Europe. Les constructeurs automobiles confrontés à plusieurs calendriers réglementaires sont plus enclins à choisir des systèmes déjà validés pour plusieurs juridictions.
Baisse rapide des coûts et gains de performance des capteurs radar et caméra
Le marché des moniteurs d'angle mort est soutenu par les avancées dans la conception des capteurs radar, caméra et ultrasoniques. L'évolution vers la plage radar 77-81 GHz a amélioré la base de la détection à courte portée utilisée autour des angles des véhicules. Le radar reste utile lorsque la vitesse, la portée et les performances par mauvais temps sont importantes, tandis que les caméras peuvent ajouter la classification des objets et le contexte visuel. Bosch a introduit des chipsets ultrasoniques de septième génération en 2026, avec une consommation d'énergie réduite et une interface ouverte conçue pour une intégration directe avec les systèmes de caméra et de radar[2]. Les connexions de données partagées peuvent aider les constructeurs automobiles à développer des fonctions autour d'une architecture de détection commune plutôt que d'ajouter des modules séparés. La perception coopérative et la connectivité des véhicules pourraient étendre ce modèle au fil du temps, mais ces applications dépendent encore des normes, de la disponibilité du réseau et d'une validation fiable des systèmes.
Intégration croissante du moniteur d'angle mort par les équipementiers dans les véhicules de milieu de gamme
Le marché des moniteurs d'angle mort s'élargit lorsque les fonctions d'angle mort passent des équipements haut de gamme aux niveaux de finition les plus vendus. Toyota a rendu la surveillance des angles morts avec alerte de trafic transversal arrière standard sur toutes les finitions de la Corolla hatchback 2026 [3]. Ce type de décision intègre la fonction dans le contenu habituel du véhicule plutôt que de la laisser au choix individuel de l'acheteur. Les constructeurs peuvent répartir les coûts de développement sur des volumes de production plus importants lorsque plusieurs fonctions d'assistance partagent des caméras, des radars et du matériel de traitement. Le même processus peut s'étendre aux réseaux de services lorsque les fournisseurs mettent à disposition des capteurs de remplacement homologués pour les modèles de véhicules existants. Continental a élargi sa gamme après-vente pour inclure des radars d'angle mort pour certains modèles Mercedes, BMW, Nissan, Volkswagen et Audi, démontrant que les systèmes établis peuvent également stimuler la demande après-vente. À mesure que l'équipement se généralise, les fournisseurs se différencient davantage par la qualité de détection, l'intégration et le support logiciel que par la simple disponibilité de la fonctionnalité.
Essor de la production de véhicules autonomes et électriques stimulant le contenu en capteurs ADAS
Le marché des moniteurs d'angle mort est également façonné par les architectures de véhicules qui prennent en charge davantage de fonctions de détection et de logiciels. Les plateformes de véhicules électriques utilisent souvent des configurations électriques et informatiques centralisées pouvant accueillir plusieurs fonctions d'aide à la conduite. Les constructeurs de véhicules à nouvelles énergies en Chine introduisent fréquemment des ensembles d'assistance complets dès le lancement, ce qui peut réduire le délai nécessaire pour que les fonctions d'angle mort atteignent les modèles à grand volume. Les programmes de développement de la conduite automatisée exigent que les véhicules surveillent les zones latérales et autres angles morts avec une détection redondante. Les opérateurs de flottes peuvent également privilégier les équipements de rétrofit lorsque les équipements de sécurité les aident à gérer les risques opérationnels et les coûts d'assurance. Les programmes d'assurance basés sur l'utilisation et la télématique peuvent renforcer cet argument commercial, bien que les décisions d'achat restent liées aux budgets des flottes et aux conditions d'exploitation locales.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût Élevé des Systèmes sur les Marchés Sensibles aux Prix | -1.8% | Marchés émergents APAC, Amérique du Sud, Afrique | Court terme (≤ 2 ans) |
| Dégradation des Capteurs en Cas de Neige/Brouillard | -1.2% | Régions nordiques et zones montagneuses | Moyen terme (2 à 4 ans) |
| Congestion du spectre 77 GHz | -0.9% | Zones urbaines denses dans le monde entier | Moyen terme (2 à 4 ans) |
| Perturbations de l'approvisionnement en puces mmWave | -0.7% | Mondial, aigu sur les routes États-Unis-Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système sur les marchés sensibles aux prix
Le marché des moniteurs d'angle mort connaît une adoption plus lente là où l'accessibilité financière des véhicules reste la principale préoccupation d'achat. Les systèmes installés en usine peuvent rester optionnels en Asie du Sud-Est, en Amérique du Sud et en Afrique subsaharienne, même lorsqu'ils sont standard sur les modèles plus coûteux. Le cadre d'évaluation de la sécurité en Inde peut accroître l'attention portée aux fonctions d'assistance, mais l'adoption devrait rester inégale selon les catégories de véhicules. Les produits après-vente offrent un coût d'entrée plus faible pour certains propriétaires de véhicules et flottes. Leurs résultats dépendent fortement d'une installation correcte, d'un étalonnage adéquat et de la compréhension du conducteur. Des systèmes mal intégrés peuvent générer des avertissements indésirables, ce qui peut réduire la confiance dans la fonction et retarder les achats répétés.
Dégradation des performances des capteurs dans la neige et le brouillard provoquant de fausses alertes
Les fonctions radar et caméra peuvent être affectées par les conditions météorologiques, les projections de route, la saleté et l'obstruction des capteurs. La neige abondante, le brouillard et les précipitations peuvent réduire les performances de détection et générer des avertissements inattendus pour les conducteurs. Ces conditions sont importantes au Canada, en Europe du Nord, en Russie et dans le nord de la Chine, où les conditions météorologiques saisonnières peuvent influencer l'expérience utilisateur. La combinaison des données radar et caméra peut réduire certaines limitations, mais elle augmente les coûts et le travail de validation. Les environnements urbains denses peuvent également soulever des préoccupations concernant la gestion du spectre et les interférences entre véhicules équipés de radar. La pression tarifaire sur l'approvisionnement en puces à ondes millimétriques peut encore accroître l'incertitude d'achat pour les constructeurs qui dépendent de chaînes d'approvisionnement internationales en composants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Technologie :
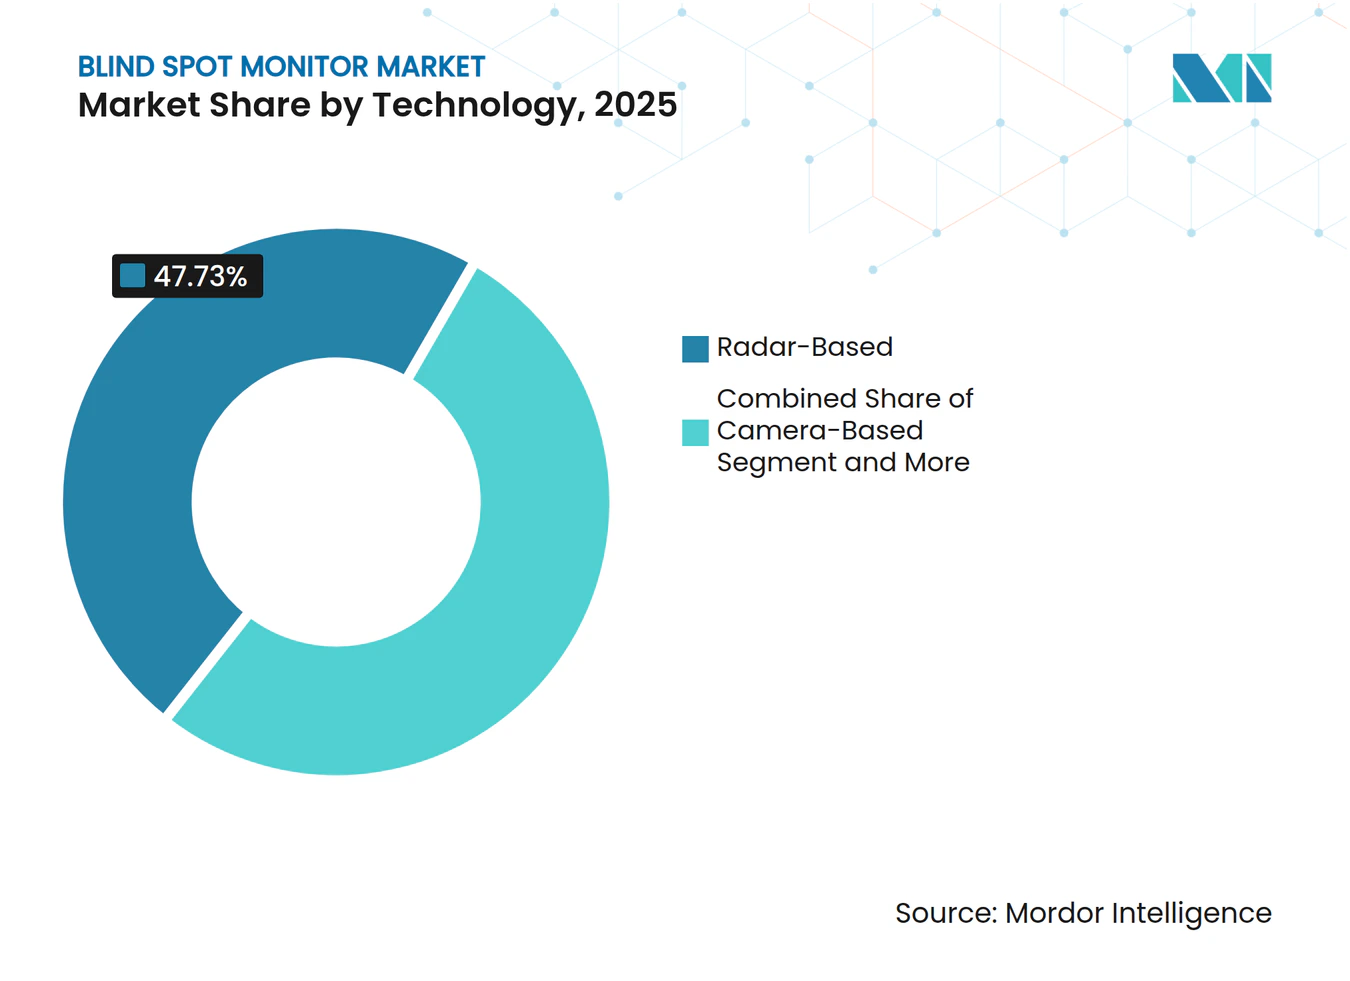
Le Radar Reste la Plateforme Centrale Tandis que les Caméras Gagnent une Utilisation Plus LargeLes systèmes à base de radar détenaient 47,73 % de la part du marché des moniteurs d'angle mort en 2025. Les radars de coin détectent de manière fiable les véhicules approchant par l'arrière ou circulant à côté du véhicule, prenant en charge les avertissements d'angle mort et l'assistance au changement de voie à des vitesses routières et dans des conditions variables. Les capteurs ultrasoniques restent utiles pour le stationnement et les manœuvres urbaines en espace restreint. Les constructeurs peuvent combiner des radars, des capteurs ultrasoniques et des caméras pour comparer les informations de mouvement et d'objet avant d'alerter les conducteurs, en particulier dans les voies avec plusieurs usagers de la route en mouvement.
Les systèmes à base de caméra devraient croître à un CAGR de 15,78 % jusqu'en 2031. L'amélioration du traitement d'image permet aux caméras de distinguer les véhicules, les cyclistes, les piétons et les objets en bord de route. Les caméras déjà utilisées pour la marche arrière, le stationnement ou les fonctions de vue panoramique peuvent réduire les besoins en matériel séparé. Le marché des moniteurs d'angle mort évolue donc vers la fusion de capteurs. Cependant, les fournisseurs doivent garantir des performances fiables en faible luminosité et sous la pluie, tout en fournissant des alertes claires et non intrusives grâce à un positionnement efficace des caméras, à l'entretien des objectifs et au traitement d'image.



Par type de produit :
les systèmes de détection ancrent les suites à 360 degrésLes systèmes de détection d'angle mort représentaient 32,86 % de la taille du marché des moniteurs d'angle mort en 2025. Cette catégorie répond au besoin des conducteurs de détecter les usagers de la route dans les zones difficiles à voir et s'aligne sur les réglementations de sécurité et les programmes d'évaluation axés sur les changements de voie et la visibilité des zones latérales. Elle prend en charge les systèmes installés en usine et les systèmes de remplacement homologués, fournissant des avertissements clairs lors des changements de voie et des insertions, tout en servant de base aux fonctions avancées d'aide à la conduite.
Les systèmes de vue panoramique devraient croître à un CAGR de 15,89 % jusqu'en 2031. Ces systèmes utilisent plusieurs caméras et, dans certains cas, des radars pour offrir une vue complète autour du véhicule. Les unités de traitement partagées peuvent prendre en charge le stationnement, la marche arrière, les manœuvres à courte portée et la surveillance des angles morts. À mesure que les constructeurs automobiles adoptent de plus en plus des plateformes de capteurs intégrées, les fournisseurs accorderont une plus grande importance aux logiciels qui coordonnent les données des capteurs et permettent les mises à jour du système après le lancement ainsi que l'extension des fonctionnalités.
Par canal de vente :
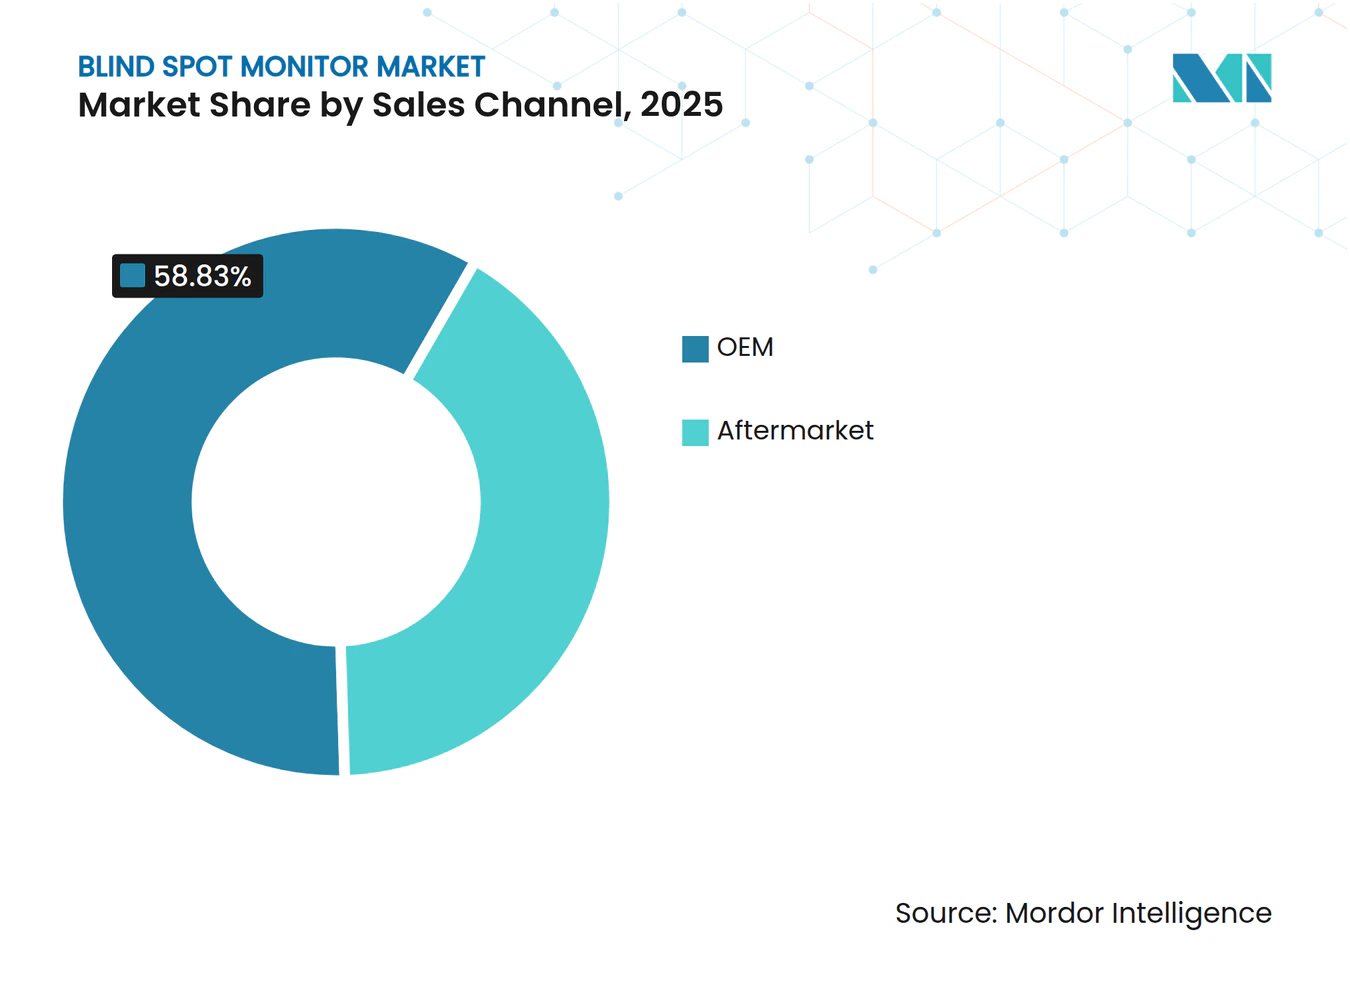
l'équipementier d'origine en tête, le marché secondaire s'accélèreLes installations OEM détenaient 58,83 % du marché des moniteurs d'angle mort en 2025. L'intégration en usine donne aux constructeurs automobiles le contrôle sur le positionnement des capteurs, l'étalonnage des logiciels et les exigences d'homologation, tout en assurant la compatibilité avec les systèmes de freinage, de direction, d'affichage et d'avertissement existants. Les constructeurs sécurisent souvent des accords d'approvisionnement avant la production pour respecter les calendriers de conformité. L'équipement OEM reste important pour les véhicules de tourisme et commerciaux soumis aux exigences de sécurité, garantissant une expérience de conduite cohérente et réduisant les risques d'intégration associés aux équipements de rétrofit.
Le marché de l'après-vente devrait croître à un CAGR de 14,31 % jusqu'en 2031. Les opérateurs de flottes peuvent équiper en rétrofit des véhicules sans systèmes installés en usine, notamment via des réseaux d'installation professionnels avec support de maintenance. Les grands fournisseurs peuvent servir les flottes via des programmes de remplacement homologués, tandis que les fournisseurs indépendants se différencient par la flexibilité et le coût initial. Les acheteurs de flottes peuvent privilégier des capteurs durables, des avertissements clairs et un support de service accessible. Des systèmes fiables resteront essentiels, car des alertes indésirables fréquentes peuvent réduire l'acceptation par les conducteurs.

Par type de véhicule :
le volume des véhicules de tourisme face à l'urgence commercialeLes véhicules de tourisme représentaient 75,14 % du marché des moniteurs d'angle mort en 2025, portés par des volumes de modèles élevés et l'adoption généralisée des fonctions d'aide à la conduite dans les véhicules de segment intermédiaire et de finitions supérieures. Les évaluations de sécurité ont encouragé les constructeurs à intégrer les fonctions d'angle mort dans des ensembles de sécurité plus larges. Les volumes de production élevés permettent aux fournisseurs de déployer à grande échelle des conceptions de capteurs validées et d'introduire des capteurs et des logiciels améliorés lors des nouveaux cycles de modèles.
Les camions de tonnage moyen et lourd devraient croître à un CAGR de 15,37 % jusqu'en 2031. Leur taille, la géométrie des remorques et les environnements d'exploitation créent des angles morts importants, stimulant la demande de solutions d'équipement et de rétrofit à mesure que les règles de sécurité des véhicules commerciaux se renforcent. Les autobus et les véhicules utilitaires légers stimulent également la demande en milieu urbain. Les fournisseurs doivent adapter la couverture des capteurs, les avertissements et les méthodes d'installation à chaque catégorie de véhicule et valider les systèmes avant un déploiement à grande échelle.
Analyse géographique
Marché des Moniteurs d'Angle Mort en Amérique du Nord
L'Amérique du Nord a contrôlé 30,16 % de la part de marché des moniteurs d'angle mort en 2024, soutenue par des réseaux de rechange matures et des programmes d'assurance qui monétisent les données de réduction des collisions. Les révisions des critères de notation de sécurité aux États-Unis accordent désormais une plus grande importance aux performances en matière d'angle mort, incitant les équipementiers à inclure cette fonctionnalité par défaut dans les nouvelles versions de berlines et de SUV. Cependant, les droits de douane sur les semi-conducteurs ont fait grimper les coûts des intrants, contraignant les équipementiers de rang 1 à s'approvisionner en silicium mmWave non chinois pour protéger leurs calendriers de livraison, un changement qui a renforcé l'accent mis sur la résilience de la chaîne d'approvisionnement.
Marché des Moniteurs d'Angle Mort en Asie-Pacifique
L'Asie-Pacifique est en passe de connaître la croissance la plus rapide, avec un CAGR projeté de 12,18 %, la norme chinoise GB 15084-2022 rendant obligatoire la capacité de détection des angles morts dans les nouveaux véhicules commerciaux. L'investissement de BYD dans la conduite intelligente et un écosystème de véhicules électriques domestique dynamique amplifient la demande de capteurs, transformant les usines de fabrication régionales en pôles de compétitivité par les coûts. Le Japon et la Corée du Sud apportent une expertise avancée en matière de conditionnement et d'algorithmes d'intelligence artificielle, tandis que les marchés d'Asie du Sud-Est adoptent progressivement les moniteurs d'angle mort sur les importations de gamme supérieure, freinés principalement par des contraintes de prix plutôt que par le désintérêt des consommateurs.
Marché des Moniteurs d'Angle Mort en Europe et en Asie-Pacifique
L'Europe bénéficie du Règlement général sur la sécurité de l'UE, qui impose des systèmes d'information sur les angles morts pour plusieurs catégories de véhicules à partir de 2026. Les centres d'ingénierie des équipementiers en Allemagne et en France collaborent étroitement avec les équipementiers de rang 1 sur les critères de référence de la fusion radar-caméra, alimentant les critères de notation en étoiles de l'Euro NCAP. Cependant, les offres compétitives en termes de coûts des fournisseurs asiatiques intensifient la pression sur les prix, poussant les fournisseurs européens à ancrer leur différenciation dans des fonctionnalités logicielles telles que le contrôle adaptatif de la forme d'onde et le réglage des paramètres par voie hertzienne. Ensemble, ces forces maintiennent la contribution régulière de l'Europe au marché mondial des moniteurs d'angle mort, tout en positionnant l'Asie-Pacifique comme le prochain moteur de volume.
Paysage concurrentiel
Concentration du Marché
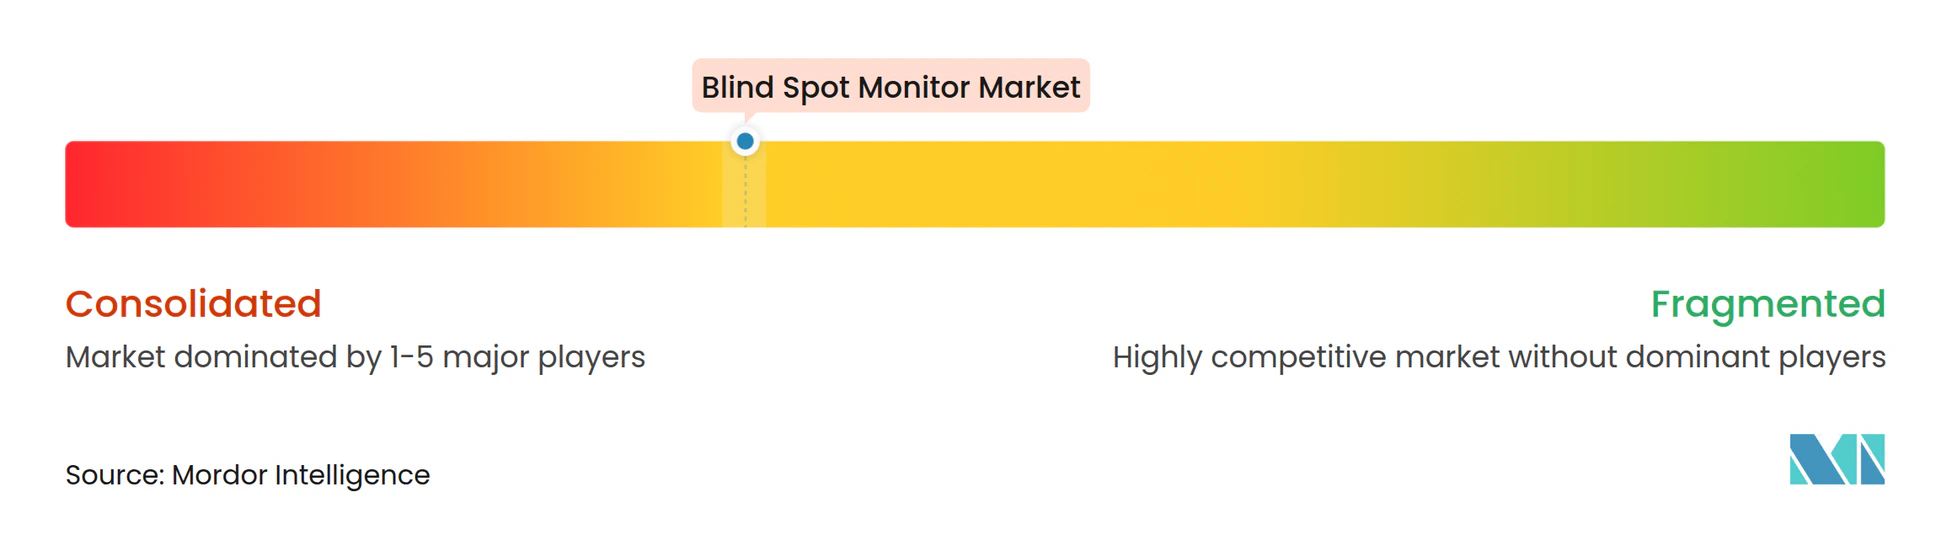
Continental, Robert Bosch, Denso, Magna International et Valeo influencent les principales décisions relatives aux plateformes. La concurrence se concentre sur la capacité à fournir des systèmes complets de détection et de logiciels plutôt que des composants matériels individuels. Les grands fournisseurs ont établi des relations avec les constructeurs automobiles mondiaux et peuvent gérer les exigences de validation sur plusieurs marchés. Les entreprises technologiques de plus petite taille peuvent encore remporter des contrats lorsque la flexibilité, les logiciels spécialisés ou l'installation de rétrofit sont plus importants que l'envergure OEM. Le marché des moniteurs d'angle mort combine une concurrence axée sur l'échelle avec une place pour les fournisseurs techniques spécialisés, et la sélection des fournisseurs continuera de dépendre des besoins des programmes de véhicules, des réglementations régionales et des attentes en matière de service.
Les constructeurs automobiles consolident plusieurs fonctions d'aide à la conduite sur des plateformes informatiques et de détection partagées. L'accord de 2025 de Volkswagen avec Valeo et Mobileye décrivait un dispositif de caméras et de radars à 360 degrés pour les futurs véhicules MQB. De tels dispositifs peuvent réduire le nombre d'unités de contrôle autonomes tout en augmentant l'importance de la validation des logiciels. L'avantage concurrentiel se déplace vers l'intégration du matériel, des logiciels et des exigences de sécurité dans un système fiable au niveau du véhicule. Les fournisseurs capables de prendre en charge des mises à jour logicielles régulières pourraient devenir plus précieux à mesure que les architectures de véhicules deviennent davantage définies par le logiciel.
Le marché des moniteurs d'angle mort comprend des opportunités dans les systèmes radar avancés et les systèmes de rétrofit pour flottes. Un radar à plus haute résolution peut prendre en charge des fonctions d'aide à la conduite plus performantes dans les véhicules équipés de fonctions de conduite de niveau 2+. Les opérateurs de flottes peuvent avoir besoin de systèmes de rétrofit pratiques qui traitent les risques liés aux zones latérales sans nécessiter une refonte complète du véhicule. L'équilibre entre les systèmes OEM validés et les produits de rétrofit plus flexibles restera important à mesure que l'adoption s'étend à différentes flottes de véhicules. Le marché des moniteurs d'angle mort peut donc se développer via des canaux parallèles d'équipement en usine et de rétrofit.
Leaders du secteur des moniteurs d'angle mort
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Magna International Inc.
-
Valeo SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moniteurs d'Angle Mort Entreprises couvertes dans ce rapport
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Magna International Inc.
- Valeo SA
- Autoliv Inc.
- ZF Friedrichshafen AG
- Hyundai Mobis Co., Ltd
- Aptiv PLC
- Sensata Technologies
- HELLA GmbH & Co. KGaA (Forvia SE)
- Mobileye Global Inc.
- Aisin Corporation
- Texas Instruments Inc.
Développements industriels récents dans Marché des Moniteurs d'Angle Mort
- Août 2026 : Aetina Corporation a annoncé les DeviceEdge AIE-VN34/44 et AIE-VO24/34, ses premiers systèmes d'intelligence artificielle embarqués de taille réduite pour véhicules, alimentés par les modules NVIDIA Jetson Orin NX et NVIDIA Jetson Orin Nano, intégrant la détection d'angle mort et la perception environnementale à 360 degrés.
- Juillet 2026 : Geotab Inc. a annoncé la disponibilité de la caméra de tableau de bord GO Focus Pro alimentée par l'intelligence artificielle en Australie et en Nouvelle-Zélande, offrant la détection d'angle mort pour les usagers de la route vulnérables grâce à des caméras externes alimentées par l'intelligence artificielle.
- Mai 2026 : Motive a lancé l'AI Omnicam Plus, un système de caméra à 360 degrés qui surveille en continu les angles morts sur tous les flux de caméras connectées, détectant les piétons, les cyclistes, les motocyclistes et les véhicules autour du véhicule.
- Mai 2026 : Valeo a annoncé la nomination de son système Valeo Smart Safety 360 (VSS360) par l'un des principaux OEM indiens, offrant la surveillance des angles morts et des fonctions d'aide à la conduite avancées pour les véhicules commerciaux.
Portée du rapport mondial sur le marché des moniteurs d'angle mort
Le marché des moniteurs d'angle mort est segmenté par technologie, type de produit, canal de vente, type de véhicule et zone géographique. Par technologie, le marché est segmenté en systèmes à base de caméra, systèmes à base de radar et systèmes à base d'ultrasons. Par type de produit, le marché est segmenté en systèmes de détection d'angle mort, systèmes d'aide au stationnement, systèmes de caméra de recul et systèmes de vue panoramique. Par canal de vente, le marché est segmenté en OEM et après-vente. Par type de véhicule, le marché est segmenté en véhicules de tourisme, véhicules utilitaires légers, camions de tonnage moyen et lourd, et autobus et autocars. Par zone géographique, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique), et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Aperçu de la segmentation
| À base de caméra |
| À base de radar |
| À base d'ultrasons |
| Système de détection d'angle mort |
| Système d'aide au stationnement |
| Système de caméra de recul |
| Système de vue à 360 degrés |
| Équipementier d'origine |
| Marché secondaire |
| Véhicule de tourisme |
| Véhicule utilitaire léger |
| Camion de tonnage moyen et lourd |
| Bus et autocars |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | À base de caméra | |
| À base de radar | ||
| À base d'ultrasons | ||
| Par type de produit | Système de détection d'angle mort | |
| Système d'aide au stationnement | ||
| Système de caméra de recul | ||
| Système de vue à 360 degrés | ||
| Par canal de vente | Équipementier d'origine | |
| Marché secondaire | ||
| Par type de véhicule | Véhicule de tourisme | |
| Véhicule utilitaire léger | ||
| Camion de tonnage moyen et lourd | ||
| Bus et autocars | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de systèmes de surveillance des angles morts ?
Les évaluations de sécurité, les exigences relatives aux véhicules commerciaux et l'intégration plus large des fonctions d'aide à la conduite soutiennent la demande.
Quelle technologie de surveillance des angles morts est la plus largement utilisée ?
Les systèmes à base de radar détenaient une part de 47,73 % en 2025 car ils permettent une détection fiable des zones latérales à des vitesses de conduite.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les systèmes de vue panoramique devraient croître à un CAGR de 15,89 % jusqu'en 2031, plusieurs fonctions d'assistance partageant des caméras et des unités de traitement.
Pourquoi les installations OEM sont-elles importantes pour les fonctions d'angle mort ?
Les installations OEM détenaient une part de 58,83 % en 2025 car l'équipement en usine favorise l'intégration au véhicule, l'étalonnage et la conformité réglementaire.
Pourquoi les camions lourds adoptent-ils des systèmes d'angle mort ?
Les camions de tonnage moyen et lourd devraient croître à un CAGR de 15,37 % jusqu'en 2031, soutenus par les besoins de sécurité des zones latérales et les réglementations relatives aux véhicules commerciaux.