
Blind Spot Monitor Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 13.95 Milliarden US-Dollar |
| Marktgröße (2031) | 24.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Blind Spot Monitor Marktanalyse von Mordor Intelligence
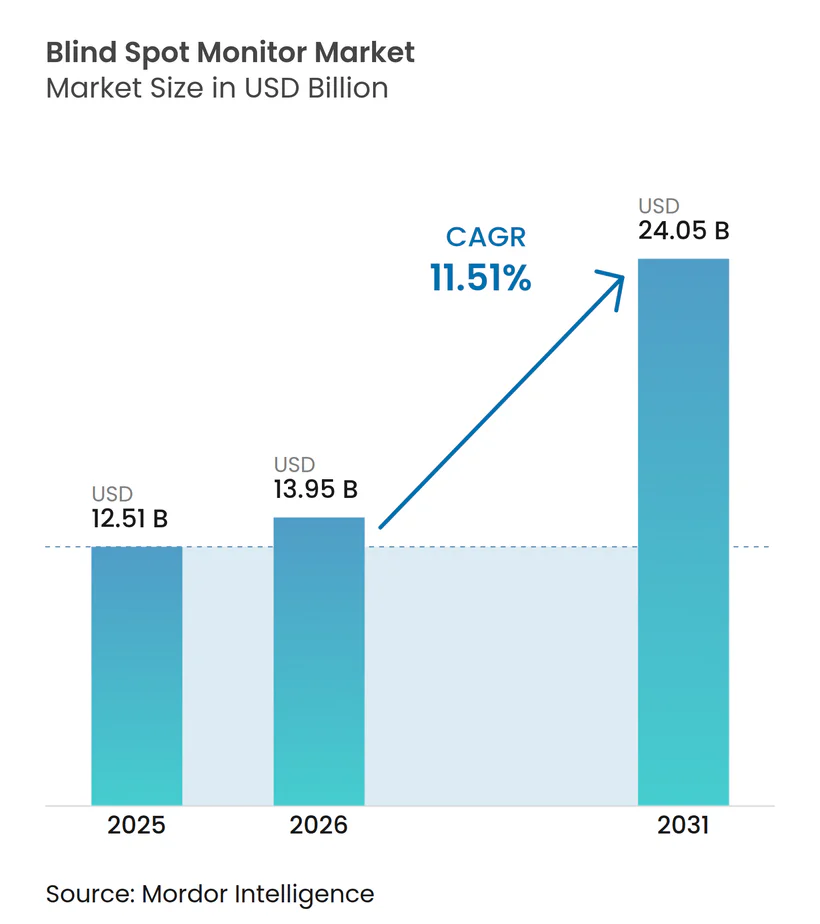
Die Marktgröße für Totwinkelüberwachung wurde im Jahr 2025 auf 12,51 Milliarden USD geschätzt und soll von 13,95 Milliarden USD im Jahr 2026 auf 24,05 Milliarden USD bis 2031 mit einer CAGR von 11,51 % über den Zeitraum 2026–2031 wachsen. Sicherheitsvorschriften wandeln die Totwinkelüberwachung von einem optionalen Merkmal zu einem Standardbestandteil des Fahrzeugdesigns, insbesondere bei Nutzfahrzeugen und höhervolumigen Personenwagenmodellen. Der Markt für Totwinkelüberwachung profitiert auch davon, wenn Hersteller Radar, Kameras und Software in gemeinsame Assistenzplattformen integrieren, da ein einziger Hardware-Satz mehrere Fahrfunktionen unterstützen kann. Dieser Ansatz verändert den Wettbewerb unter Zulieferern, da Fahrzeughersteller zunehmend validierte Systeme suchen, die in mehreren Regionen eingesetzt werden können. Niedrigere Sensorkosten unterstützen eine breitere Ausstattung, obwohl Systempreise und Validierungsanforderungen die Einführung in preissensitiveren Märkten noch einschränken. Der Markt bietet daher Wachstumschancen bei Werksinstallationen, Flottenumrüstungen und integrierten Kamera-Radar-Systemen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielten radarbasierte Systeme im Jahr 2025 einen Anteil von 47,73 %, während kamerabasierte Systeme bis 2031 die höchste CAGR von 15,78 % verzeichnen sollen.
- Nach Produkttyp entfielen auf Totwinkelerkennungssysteme im Jahr 2025 ein Anteil von 32,86 %, während Rundumsichtsysteme bis 2031 die höchste prognostizierte CAGR von 15,89 % erzielen sollen.
- Nach Vertriebskanal hielten OEM-Installationen im Jahr 2025 einen Anteil von 58,83 %, während der Aftermarket bis 2031 die höchste CAGR von 14,31 % verzeichnen soll.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 75,14 %, während mittel- und schwere Lkw bis 2031 die höchste CAGR von 15,37 % erzielen sollen.
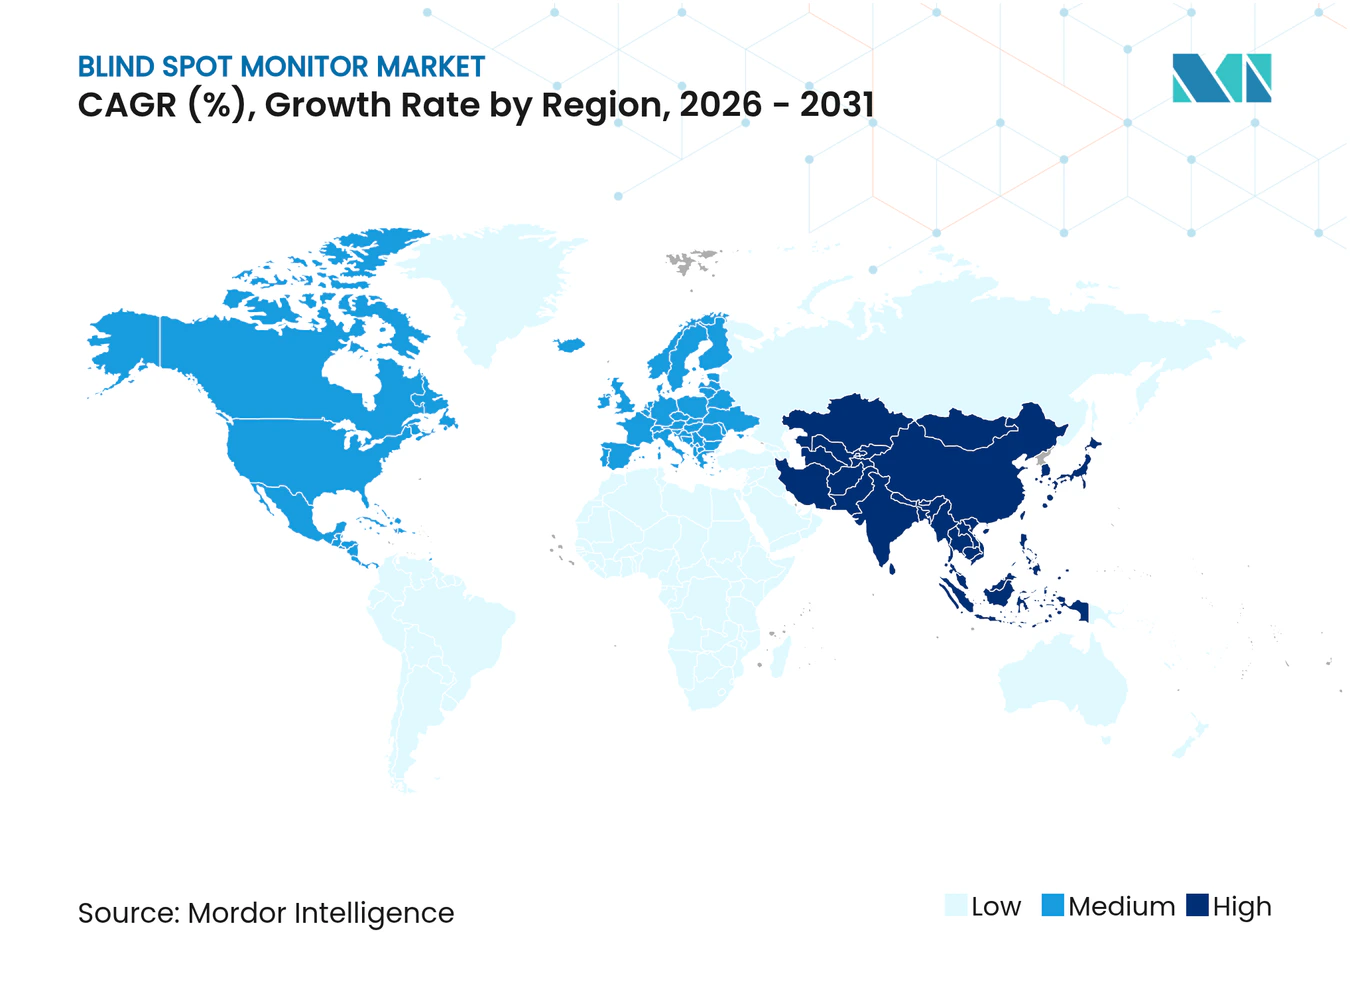
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 30,53 %, während die Region Asien-Pazifik bis 2031 die höchste prognostizierte CAGR von 13,68 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere globale Sicherheitsvorschriften | +2.8% | Global, mit EU und China als Vorreiter | Mittelfristig (2–4 Jahre) |
| Kostensenkung bei Sensoren | +2.1% | Global, Fertigungsvorteil im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| OEM-Bündelung von Blind Spot Monitoren im mittleren Segment | +1.9% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anstieg der Produktion autonomer Fahrzeuge | +1.4% | Kern im asiatisch-pazifischen Raum, Ausweitung auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Versicherungsrabatte für Fahrerassistenz-Flotten | +0.9% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| V2X-gestützte kooperative Wahrnehmung | +0.6% | EU und China als Pilotregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere globale Sicherheitsvorschriften für Fahrerassistenzsysteme
Der Markt für Totwinkelüberwachung erhält eine stabilere Nachfragequelle, wenn Sicherheitsanforderungen die Fahrzeugspezifikationen prägen. Die Vereinigten Staaten haben Totwinkelwarnung und Totwinkelintervention in ihr NCAP-Bewertungsrahmenwerk für Fahrzeuge des Modelljahres 2026 aufgenommen, was die Bedeutung dieser Funktionen für Fahrzeugsicherheitsbewertungen erhöht. Die Allgemeine Sicherheitsverordnung der Europäischen Union schreibt Totwinkelinformationssysteme für bestimmte Nutzfahrzeugkategorien vor, was Zulieferern einen klaren Konformitätspfad in der gesamten Region bietet[1]. Die UN-Regelung Nr. 151 bietet einen technischen Rahmen, der eine breitere Harmonisierung für Totwinkel-Systeme bei Nutzfahrzeugen unterstützt. Australiens Vorschriften für schwerere Güterfahrzeuge erweitern die Konformitätsrichtung über Nordamerika und Europa hinaus. Fahrzeughersteller, die mit mehreren regulatorischen Zeitplänen konfrontiert sind, wählen eher Systeme, die bereits für mehrere Rechtsgebiete validiert wurden.
Rascher Kostenrückgang und Leistungsgewinne bei Radar- und Kamerasensoren
Der Markt für Totwinkelüberwachung wird durch Fortschritte im Bereich Radar-, Kamera- und Ultraschallsensordesign unterstützt. Der Übergang zum 77–81-GHz-Radarbereich hat die Grundlage für die Kurzstreckenerfassung rund um Fahrzeugecken verbessert. Radar bleibt nützlich, wo Geschwindigkeit, Reichweite und Wetterbeständigkeit wichtig sind, während Kameras Objektklassifizierung und visuellen Kontext hinzufügen können. Bosch stellte 2026 Ultraschall-Chipsätze der siebten Generation mit geringerem Energieverbrauch und einer offenen Schnittstelle vor, die für die direkte Integration mit Kamera- und Radarsystemen konzipiert ist[2]. Gemeinsame Datenverbindungen können Fahrzeugherstellern helfen, Funktionen auf Basis einer gemeinsamen Sensorarchitektur aufzubauen, anstatt separate Module hinzuzufügen. Kooperative Wahrnehmung und Fahrzeugkonnektivität können dieses Modell im Laufe der Zeit erweitern, aber diese Anwendungen hängen weiterhin von Standards, Netzverfügbarkeit und zuverlässiger Systemvalidierung ab.
Wachsende OEM-Bündelung von Blind Spot Monitoren in Fahrzeugen des mittleren Segments
Der Markt für Totwinkelüberwachung wächst, wenn Totwinkel-Funktionen von Premium-Paketen in breiter verkaufte Fahrzeugklassen übergehen. Toyota hat die Totwinkelüberwachung mit Querverkehrswarnung hinten für alle Ausstattungsvarianten des Toyota Corolla Hatchback 2026 zum Standard gemacht[3]. Diese Art von Entscheidung platziert die Funktion im regulären Fahrzeuginhalt, anstatt sie der individuellen Käuferauswahl zu überlassen. Hersteller können Entwicklungskosten auf größere Produktionsvolumina verteilen, wenn mehrere Assistenzfunktionen Kameras, Radar und Verarbeitungshardware gemeinsam nutzen. Derselbe Prozess kann sich auf Servicenetzwerke ausweiten, wenn Zulieferer zugelassene Ersatzsensoren für bestehende Fahrzeugmodelle verfügbar machen. Continental erweiterte sein Aftermarket-Sortiment um Totwinkelradare für ausgewählte Mercedes-, BMW-, Nissan-, Volkswagen- und Audi-Modelle und demonstrierte damit, dass etablierte Systeme auch die Nachfrage nach dem Verkauf ankurbeln können. Mit zunehmender Ausstattungsbreite konkurrieren Zulieferer stärker auf Basis von Erkennungsqualität, Integration und Software-Support als auf der bloßen Verfügbarkeit der Funktion.
Anstieg der Produktion autonomer und elektrischer Fahrzeuge steigert den Sensorgehalt für Fahrerassistenzsysteme
Der Markt für Totwinkelüberwachung wird auch durch Fahrzeugarchitekturen geprägt, die mehr Sensor- und Softwarefunktionen unterstützen. Elektrofahrzeugplattformen verwenden häufig zentralisierte Elektrik- und Computerlayouts, die mehrere Fahrerassistenzfunktionen aufnehmen können. Hersteller von Fahrzeugen mit neuen Antriebsarten in China führen häufig umfangreiche Assistenzpakete ab dem Marktstart ein, was die Zeit verkürzen kann, die Totwinkel-Funktionen benötigen, um Volumenmodelle zu erreichen. Entwicklungsprogramme für automatisiertes Fahren erfordern, dass Fahrzeuge Seitenbereiche und andere tote Winkel mit redundanter Sensorik überwachen. Flottenoperatoren können auch Nachrüstungen bevorzugen, wenn Sicherheitsausrüstung ihnen hilft, operationelle Risiken und Versicherungskosten zu managen. Nutzungsbasierte Versicherungsprogramme und Telematik können diesen kommerziellen Fall stärken, obwohl Kaufentscheidungen weiterhin an Flottenbudgets und lokale Betriebsbedingungen gebunden sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten in preissensitiven Märkten | -1.8% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Südamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Sensordegradation bei Schnee/Nebel | -1.2% | Nördliche Regionen und Gebirgsgebiete | Mittelfristig (2–4 Jahre) |
| 77-GHz-Spektrumüberlastung | -0.9% | Dicht besiedelte städtische Gebiete weltweit | Mittelfristig (2–4 Jahre) |
| Versorgungsunterbrechungen bei mmWave-Chipsätzen | -0.7% | Global, akut auf Routen zwischen den Vereinigten Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten in preissensiblen Märkten
Der Markt für Totwinkelüberwachung sieht sich mit einer langsameren Einführung konfrontiert, wo die Fahrzeugerschwinglichkeit das wichtigste Kaufanliegen bleibt. Werkseitig installierte Systeme können in Südostasien, Südamerika und Subsahara-Afrika optional bleiben, selbst wenn sie bei teureren Modellen Standard sind. Indiens Sicherheitsbewertungsrahmen kann die Aufmerksamkeit auf Assistenzfunktionen erhöhen, aber die Einführung wird wahrscheinlich über Fahrzeugklassen hinweg uneinheitlich bleiben. Aftermarket-Produkte bieten einigen Fahrzeughaltern und Flotten einen niedrigeren Einstiegspreis. Ihre Ergebnisse hängen stark von korrekter Installation, Kalibrierung und dem Verständnis der Fahrer ab. Schlecht integrierte Systeme können unerwünschte Warnungen erzeugen, was das Vertrauen in die Funktion verringern und Wiederholungskäufe verzögern kann.
Sensordegradation bei Schnee und Nebel verursacht Fehlalarme
Radar- und Kamerafunktionen können durch Wetter, Straßenspritzer, Schmutz und Sensorverdeckung beeinträchtigt werden. Starker Schnee, Nebel und Niederschlag können die Sensorleistung verringern und Warnungen erzeugen, die Fahrer möglicherweise nicht erwarten. Diese Bedingungen sind wichtig in Kanada, Nordeuropa, Russland und Nordchina, wo saisonales Wetter die Benutzererfahrung beeinflussen kann. Die Kombination von Radar- und Kameraeingaben kann einige Einschränkungen reduzieren, erhöht jedoch Kosten und Validierungsaufwand. Dichte städtische Umgebungen können auch Bedenken hinsichtlich Spektrummanagement und Interferenzen zwischen radarausgestatteten Fahrzeugen aufwerfen. Tarifbedingter Druck auf die Versorgung mit Millimeterwellen-Chips kann die Kaufunsicherheit für Hersteller, die auf internationale Komponentenketten angewiesen sind, weiter erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
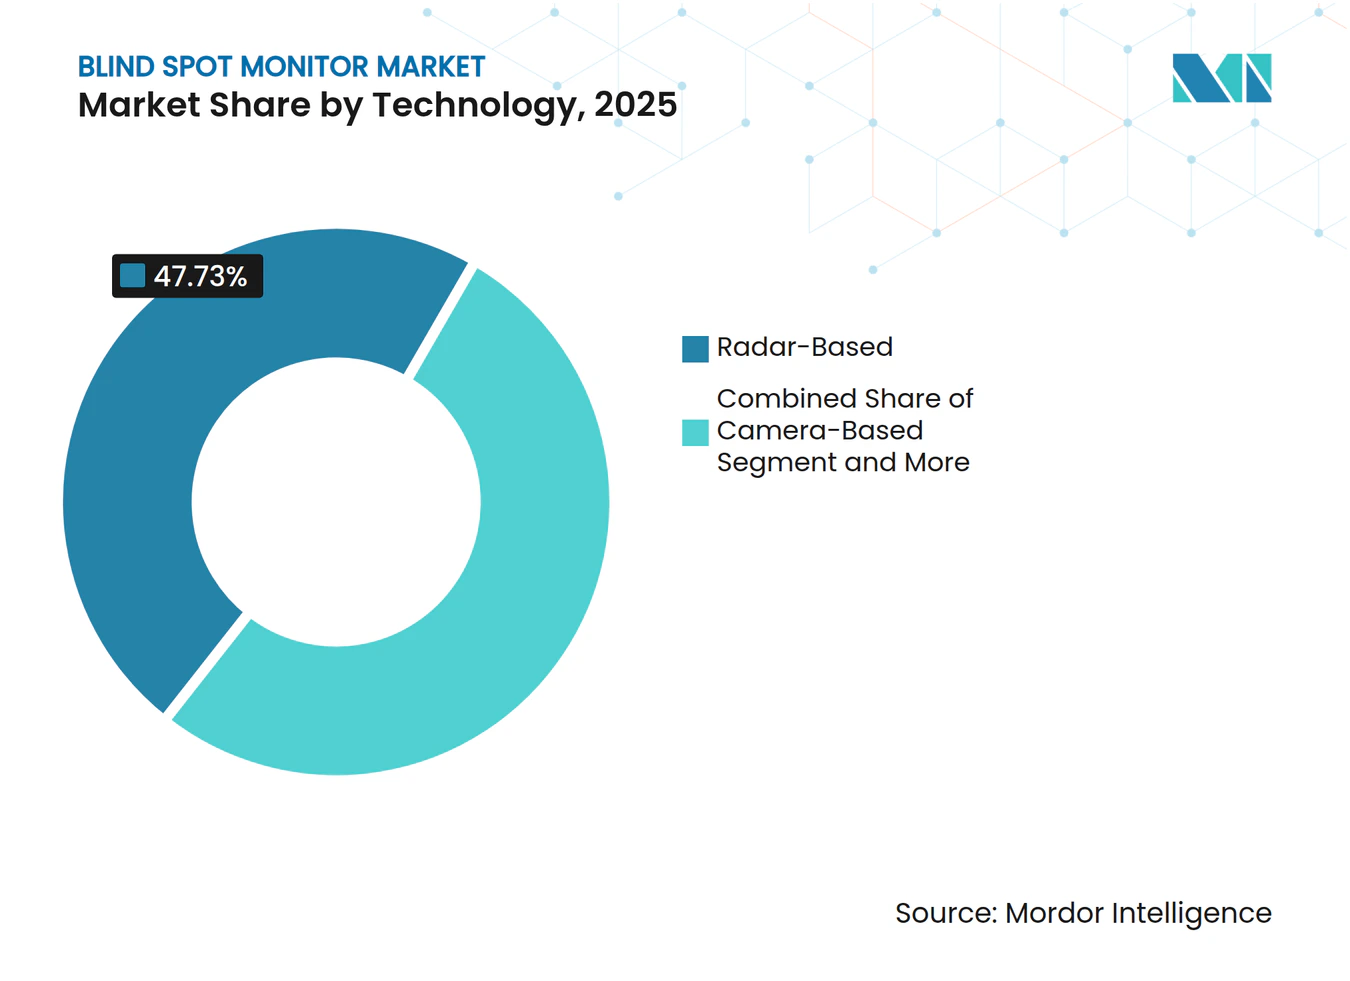
Radar bleibt die Kernplattform, während Kameras eine breitere Nutzung gewinnenRadarbasierte Systeme hielten im Jahr 2025 einen Marktanteil von 47,73 % am Markt für Totwinkelüberwachung. Eckradare erkennen zuverlässig Fahrzeuge, die sich von hinten nähern oder neben dem Fahrzeug fahren, und unterstützen Totwinkelwarnungen und Spurwechselassistenz bei Fahrgeschwindigkeiten und unter wechselnden Bedingungen. Ultraschallsensoren bleiben nützlich für das Parken und enge städtische Manöver. Hersteller können Radar, Ultraschallsensoren und Kameras kombinieren, um Bewegungs- und Objektinformationen zu vergleichen, bevor Fahrer gewarnt werden, insbesondere in Spuren mit mehreren sich bewegenden Verkehrsteilnehmern.
Kamerabasierte Systeme sollen bis 2031 mit einer CAGR von 15,78 % wachsen. Verbesserte Bildverarbeitung ermöglicht es Kameras, Fahrzeuge, Radfahrer, Fußgänger und Straßenobjekte zu unterscheiden. Kameras, die bereits für Rückwärtsfahren, Parken oder Rundumsichtfunktionen verwendet werden, können separate Hardwareanforderungen reduzieren. Der Markt für Totwinkelüberwachung bewegt sich daher in Richtung Sensorfusion. Zulieferer müssen jedoch eine zuverlässige Leistung bei schwachem Licht und Regen sicherstellen und dabei durch effektive Kamerapositionierung, Linsenwartung und Bildverarbeitung klare, nicht aufdringliche Warnungen bereitstellen.



Nach Produkttyp:
Erkennungssysteme als Anker für 360-Grad-SuitenTotwinkelerkennungssysteme machten im Jahr 2025 32,86 % der Marktgröße für Totwinkelüberwachung aus. Die Kategorie adressiert das Bedürfnis der Fahrer, Verkehrsteilnehmer in schwer einsehbaren Bereichen zu erkennen, und steht im Einklang mit Sicherheitsvorschriften und Bewertungsprogrammen, die sich auf Spurwechsel und Seitenzonen-Sichtbarkeit konzentrieren. Sie unterstützt werkseitig installierte und zugelassene Ersatzsysteme, liefert klare Warnungen beim Spurwechsel und Einscheren und dient als Grundlage für fortschrittliche Fahrerassistenzfunktionen.
Rundumsichtsysteme sollen bis 2031 mit einer CAGR von 15,89 % wachsen. Diese Systeme verwenden mehrere Kameras und in einigen Fällen Radar, um eine umfassende Rundumsicht um das Fahrzeug zu bieten. Gemeinsame Verarbeitungseinheiten können Parken, Rückwärtsfahren, Nahbereichsmanöver und Totwinkelüberwachung unterstützen. Da Fahrzeughersteller zunehmend integrierte Sensorplattformen einsetzen, werden Zulieferer größeren Wert auf Software legen, die Sensordaten koordiniert und Systemaktualisierungen sowie Funktionserweiterungen nach dem Marktstart ermöglicht.
Nach Vertriebskanal:
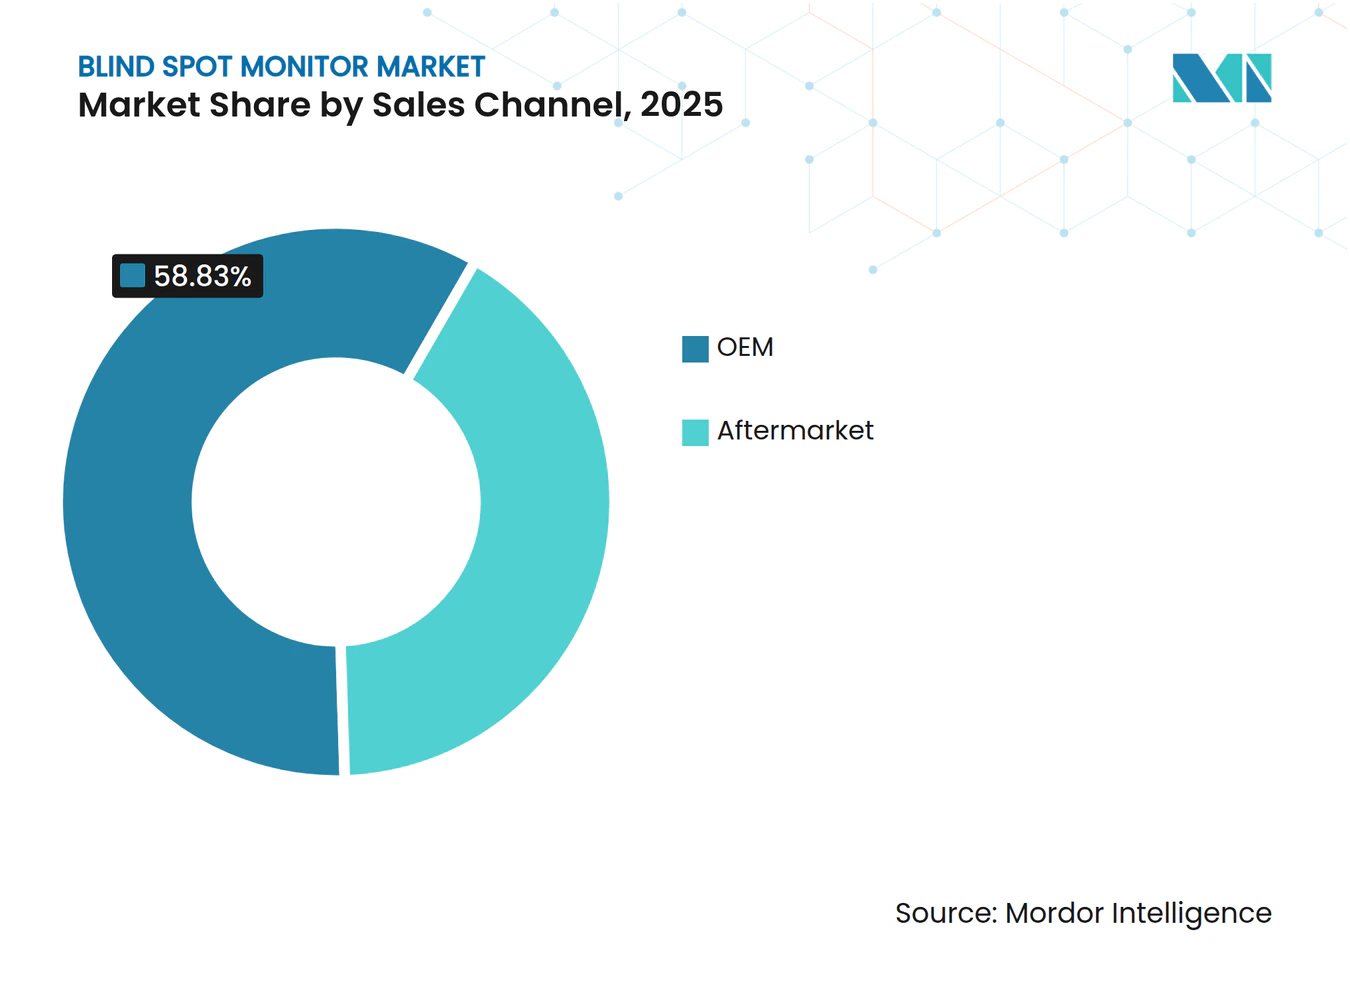
OEM führt, Aftermarket beschleunigtOEM-Installationen hielten im Jahr 2025 58,83 % des Marktes für Totwinkelüberwachung. Die werkseitige Integration gibt Fahrzeugherstellern die Kontrolle über Sensorplatzierung, Software-Kalibrierung und Typgenehmigungsanforderungen und ermöglicht gleichzeitig die Kompatibilität mit bestehenden Brems-, Lenk-, Anzeige- und Warnsystemen. Hersteller sichern häufig Liefervereinbarungen vor der Produktion, um Konformitätszeitpläne einzuhalten. Die OEM-Ausstattung bleibt wichtig für Personen- und Nutzfahrzeuge, die Sicherheitsanforderungen unterliegen, und gewährleistet eine konsistente Fahrererfahrung und reduziert Integrationsrisiken im Zusammenhang mit Nachrüstungen.
Der Aftermarket soll bis 2031 mit einer CAGR von 14,31 % wachsen. Flottenoperatoren können Fahrzeuge ohne werkseitig installierte Systeme nachrüsten, insbesondere über professionelle Installationsnetzwerke mit Wartungsunterstützung. Große Zulieferer können Flotten über zugelassene Ersatzprogramme bedienen, während unabhängige Anbieter auf Flexibilität und Vorabkosten konkurrieren. Flottenkäufer können langlebige Sensoren, klare Warnungen und zugänglichen Service-Support priorisieren. Zuverlässige Systeme bleiben unerlässlich, da häufige unerwünschte Warnungen die Fahrerakzeptanz verringern können.

Nach Fahrzeugtyp:
Personenkraftwagenvolumen trifft auf gewerbliche DringlichkeitPersonenkraftwagen machten im Jahr 2025 75,14 % des Marktes für Totwinkelüberwachung aus, angetrieben durch hohe Modellvolumina und die weit verbreitete Einführung von Fahrerassistenzfunktionen in Mittelklasse- und höherwertigen Fahrzeugen. Sicherheitsbewertungen haben Hersteller dazu veranlasst, Totwinkel-Funktionen in umfassendere Sicherheitspakete zu integrieren. Hohe Produktionsvolumina ermöglichen es Zulieferern, validierte Sensordesigns zu skalieren und verbesserte Sensoren und Software während neuer Modellzyklen einzuführen.
Mittel- und schwere Lkw sollen bis 2031 mit einer CAGR von 15,37 % wachsen. Ihre Größe, Anhängergeometrie und Betriebsumgebungen schaffen erhebliche tote Winkel, was die Nachfrage nach Ausstattungs- und Nachrüstlösungen antreibt, da die Sicherheitsvorschriften für Nutzfahrzeuge verschärft werden. Busse und leichte Nutzfahrzeuge treiben ebenfalls die Nachfrage in städtischen Umgebungen an. Zulieferer müssen Sensorabdeckung, Warnungen und Installationsmethoden auf jede Fahrzeugklasse abstimmen und Systeme vor dem großflächigen Einsatz validieren.
Geografische Analyse
Markt für Totwinkelüberwachung in Nordamerika
Nordamerika kontrollierte im Jahr 2024 einen Anteil von 30,16 % am Markt für Totwinkelüberwachung, gestützt durch ausgereifte Nachrüstnetzwerke und Versicherungsprogramme, die Daten zur Kollisionsreduzierung monetarisieren. Überarbeitungen der Sicherheitsbewertungen in den Vereinigten Staaten messen der Totwinkelleistung nun ein höheres Gewicht bei, was OEMs dazu veranlasst, die Funktion standardmäßig in neuen Limousinen- und SUV-Ausstattungslinien zu integrieren. Allerdings haben Halbleiterzölle die Inputkosten erhöht, was Tier-1-Zulieferer dazu veranlasste, nicht-chinesische mmWave-Halbleiter zu sichern, um Lieferpläne zu schützen – eine Verlagerung, die den Fokus auf die Resilienz der Lieferkette schärfte.
Markt für Totwinkelüberwachung im asiatisch-pazifischen Raum
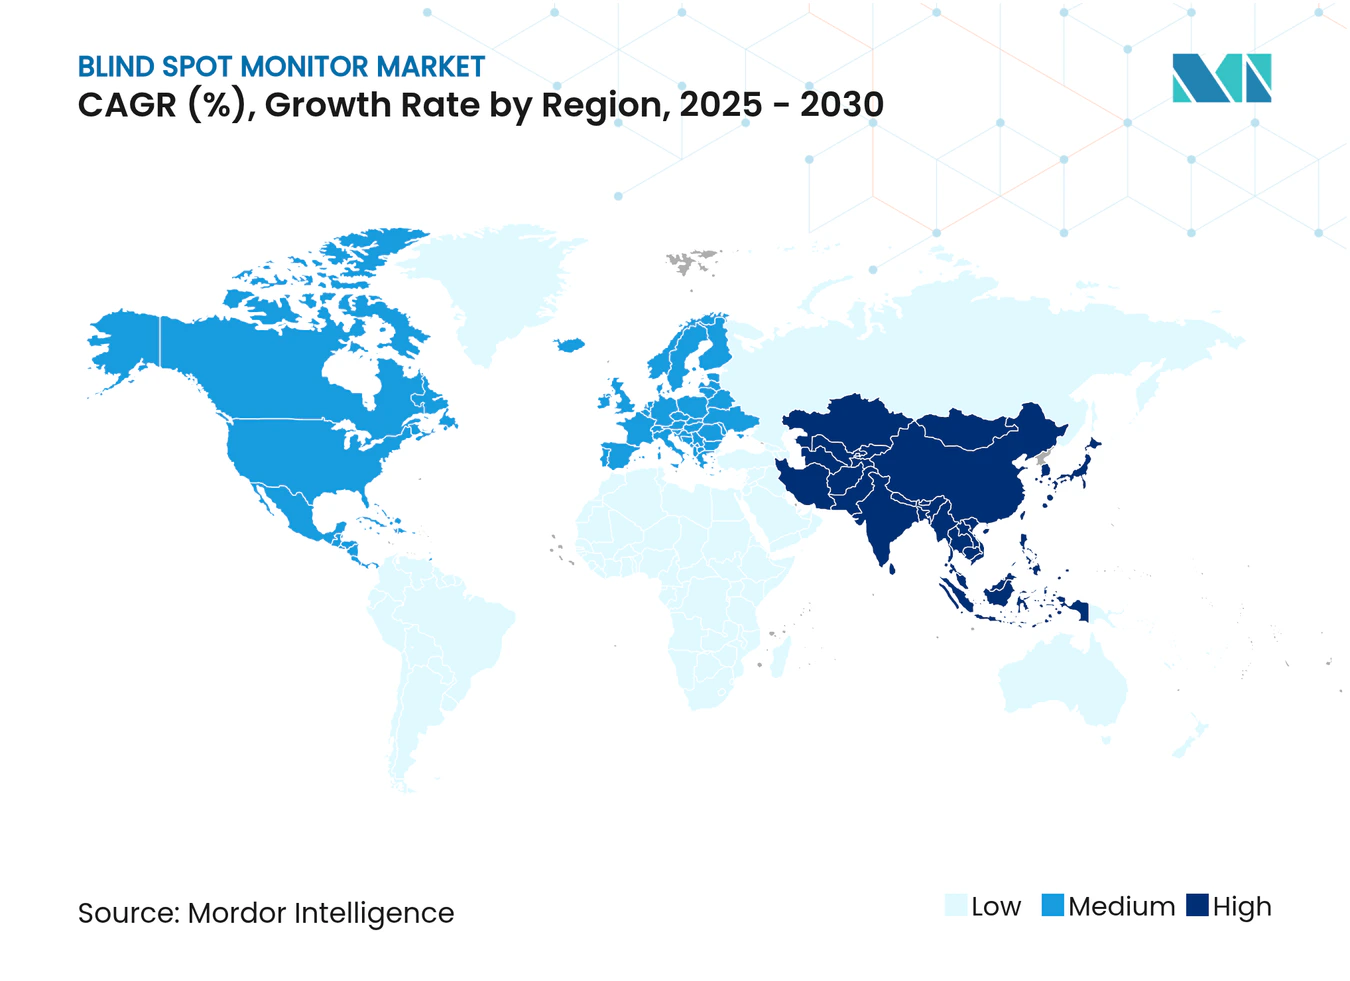
Der asiatisch-pazifische Raum ist auf das schnellste Wachstum ausgerichtet, mit einer prognostizierten CAGR von 12,18 %, da Chinas GB 15084-2022 Totwinkelkapazitäten in neuen Nutzfahrzeugen vorschreibt. BYDs Investitionen in intelligentes Fahren und ein lebendiges inländisches Elektrofahrzeug-Ökosystem verstärken die Sensornachfrage und machen regionale Fertigungsstätten zu Zentren der Kostenführerschaft. Japan und Südkorea tragen fortschrittliche Packaging-Technologien und KI-Algorithmus-Expertise bei, während südostasiatische Märkte BSM bei höherwertigen Importfahrzeugen schrittweise einführen, was hauptsächlich durch Preisbeschränkungen und nicht durch mangelndes Verbraucherinteresse gebremst wird.
Markt für Totwinkelüberwachung in Europa und im asiatisch-pazifischen Raum
Europa profitiert von der EU-Allgemeinen Sicherheitsverordnung, die ab 2026 Totwinkelinformationssysteme für mehrere Fahrzeugklassen vorschreibt. OEM-Entwicklungszentren in Deutschland und Frankreich arbeiten eng mit Tier-1-Zulieferern an Radar-Kamera-Fusions-Benchmarks zusammen, die in die Euro-NCAP-Sternebewertungskriterien einfließen. Allerdings intensivieren kostenwettbewerbsfähige Angebote asiatischer Zulieferer den Preisdruck und zwingen europäische Anbieter dazu, ihre Differenzierung in Softwarefunktionen wie adaptiver Wellenformsteuerung und Over-the-Air-Parameterabstimmung zu verankern. Zusammen halten diese Kräfte Europas stabilen Beitrag zum globalen Markt für Totwinkelüberwachung aufrecht und positionieren den asiatisch-pazifischen Raum als künftigen Volumenmotor.
Wettbewerbslandschaft
Marktkonzentration
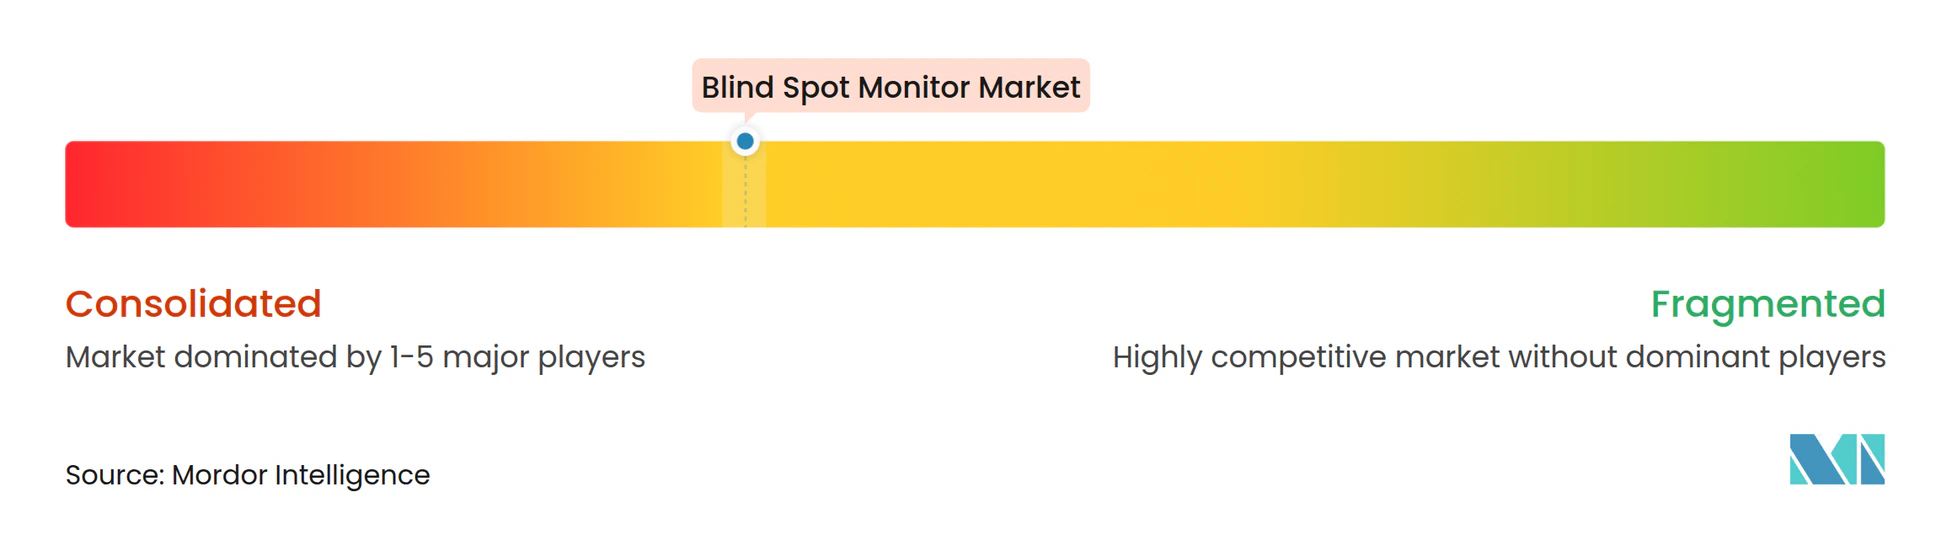
Continental, Robert Bosch, Denso, Magna International und Valeo beeinflussen wichtige Plattformentscheidungen. Der Wettbewerb konzentriert sich auf die Fähigkeit, vollständige Sensor- und Softwaresysteme statt einzelner Hardwarekomponenten zu liefern. Große Zulieferer haben etablierte Beziehungen zu globalen Fahrzeugherstellern und können Validierungsanforderungen in mehreren Märkten managen. Kleinere Technologieunternehmen können weiterhin Aufträge gewinnen, wo Flexibilität, spezialisierte Software oder Nachrüstinstallation wichtiger ist als breite OEM-Skalierung. Der Markt für Totwinkelüberwachung verbindet skalengetriebenen Wettbewerb mit Raum für fokussierte technische Anbieter, und die Zuliefererauswahl wird weiterhin von Fahrzeugprogrammanforderungen, regionalen Vorschriften und Serviceerwartungen abhängen.
Fahrzeughersteller konsolidieren mehrere Fahrerassistenzfunktionen auf gemeinsamen Rechen- und Sensorplattformen. Volkswagens Vereinbarung aus dem Jahr 2025 mit Valeo und Mobileye beschrieb eine 360-Grad-Kamera-und-Radar-Anordnung für zukünftige MQB-Fahrzeuge. Solche Vereinbarungen können die Anzahl eigenständiger Steuergeräte reduzieren und gleichzeitig die Bedeutung der Software-Validierung erhöhen. Der Wettbewerbsvorteil verlagert sich hin zur Integration von Hardware, Software und Sicherheitsanforderungen in ein zuverlässiges System auf Fahrzeugebene. Zulieferer, die regelmäßige Software-Updates unterstützen können, können wertvoller werden, da Fahrzeugarchitekturen zunehmend softwaredefiniert werden.
Der Markt für Totwinkelüberwachung umfasst Chancen in fortschrittlichen Radar- und Flottenumrüstsystemen. Hochauflösendes Radar kann leistungsfähigere Fahrerassistenzfunktionen in Fahrzeugen mit Level-2+-Fahrfunktionen unterstützen. Flottenoperatoren benötigen möglicherweise praktische Nachrüstsysteme, die Seitenzonenrisiken adressieren, ohne eine vollständige Fahrzeugneugestaltung zu erfordern. Das Gleichgewicht zwischen validierten OEM-Systemen und flexibleren Nachrüstprodukten wird wichtig bleiben, da die Einführung auf verschiedene Fahrzeugflotten ausgeweitet wird. Der Markt für Totwinkelüberwachung kann sich daher durch parallele Werksausstattungs- und Nachrüstkanäle entwickeln.
Marktführer der Blind Spot Monitor-Branche
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Magna International Inc.
-
Valeo SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Totwinkelüberwachung Unternehmen in diesem Bericht
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Magna International Inc.
- Valeo SA
- Autoliv Inc.
- ZF Friedrichshafen AG
- Hyundai Mobis Co., Ltd
- Aptiv PLC
- Sensata Technologies
- HELLA GmbH & Co. KGaA (Forvia SE)
- Mobileye Global Inc.
- Aisin Corporation
- Texas Instruments Inc.
Neueste Industrielle Entwicklungen in Markt für Totwinkelüberwachung
- August 2026: Aetina Corporation kündigte die DeviceEdge AIE-VN34/44 und AIE-VO24/34 an, ihre ersten handflächengroßen fahrzeuginternen Edge-KI-Systeme, angetrieben von NVIDIA Jetson Orin NX und NVIDIA Jetson Orin Nano Modulen, mit Totwinkelerkennungs- und 360-Grad-Umgebungswahrnehmungsfunktionen.
- Juli 2026: Geotab Inc. kündigte die Verfügbarkeit der KI-gestützten Dashcam GO Focus Pro in Australien und Neuseeland an, die Totwinkelerkennungsfunktionen für gefährdete Verkehrsteilnehmer mithilfe KI-gestützter externer Kameras bietet.
- Mai 2026: Motive stellte AI Omnicam Plus vor, ein 360-Grad-Kamerasystem, das tote Winkel über alle verbundenen Kamera-Feeds hinweg kontinuierlich überwacht und Fußgänger, Radfahrer, Motorradfahrer und Fahrzeuge rund um das Fahrzeug erkennt.
- Mai 2026: Valeo gab die Nominierung seines Valeo Smart Safety 360 (VSS360)-Systems durch einen der wichtigsten indischen OEMs bekannt, das Totwinkelüberwachungs- und fortschrittliche Fahrassistenzfunktionen für Nutzfahrzeuge bietet.
Berichtsumfang des globalen Blind Spot Monitor Markts
Der Markt für Totwinkelüberwachung ist nach Technologie, Produkttyp, Vertriebskanal, Fahrzeugtyp und Geografie segmentiert. Nach Technologie ist der Markt in kamerabasierte, radarbasierte und ultraschallbasierte Systeme segmentiert. Nach Produkttyp ist der Markt in Totwinkelerkennungssysteme, Einparkhilfesysteme, Rückfahrkamerasysteme und Rundumsichtsysteme segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge, mittel- und schwere Lkw sowie Busse und Reisebusse segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Vereinigtes Königreich, Deutschland, Spanien, Italien, Frankreich, Russland und übriges Europa), Asien-Pazifik (Indien, China, Japan, Südkorea und übriges Asien-Pazifik) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika und übriger Naher Osten und Afrika) segmentiert.
Segmentierungsübersicht
| Kamerabasiert |
| Radarbasiert |
| Ultraschallbasiert |
| Totwinkel-Erkennungssystem |
| Einparkhilfesystem |
| Rückfahrkamerasystem |
| Rundumsichtsystem |
| OEM |
| Aftermarket |
| Personenkraftwagen |
| Leichtes Nutzfahrzeug |
| Mittelgroßer und schwerer Lkw |
| Bus und Reisebus |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Kamerabasiert | |
| Radarbasiert | ||
| Ultraschallbasiert | ||
| Nach Produkttyp | Totwinkel-Erkennungssystem | |
| Einparkhilfesystem | ||
| Rückfahrkamerasystem | ||
| Rundumsichtsystem | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichtes Nutzfahrzeug | ||
| Mittelgroßer und schwerer Lkw | ||
| Bus und Reisebus | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Totwinkelüberwachungssystemen an?
Sicherheitsbewertungen, Anforderungen an Nutzfahrzeuge und die breitere Integration von Fahrerassistenzfunktionen unterstützen die Nachfrage.
Welche Technologie zur Totwinkelüberwachung wird am häufigsten eingesetzt?
Radarbasierte Systeme hielten im Jahr 2025 einen Anteil von 47,73 %, da sie eine zuverlässige Seitenzonenerkennung bei Fahrgeschwindigkeiten unterstützen.
Welche Produktkategorie wächst am schnellsten?
Rundumsichtsysteme sollen bis 2031 mit einer CAGR von 15,89 % wachsen, da mehrere Assistenzfunktionen gemeinsame Kameras und Verarbeitungseinheiten nutzen.
Warum sind OEM-Installationen für Totwinkel-Funktionen wichtig?
OEM-Installationen hielten im Jahr 2025 einen Anteil von 58,83 %, da die werkseitige Montage Fahrzeugintegration, Kalibrierung und regulatorische Konformität unterstützt.
Warum setzen schwere Lkw Totwinkel-Systeme ein?
Mittel- und schwere Lkw sollen bis 2031 mit einer CAGR von 15,37 % wachsen, unterstützt durch Sicherheitsanforderungen für Seitenzonen und Vorschriften für Nutzfahrzeuge.