
Taille et part du marché des ingrédients de boulangerie-pâtisserie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.55 Milliards de dollars |
| Taille du Marché (2031) | 29.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
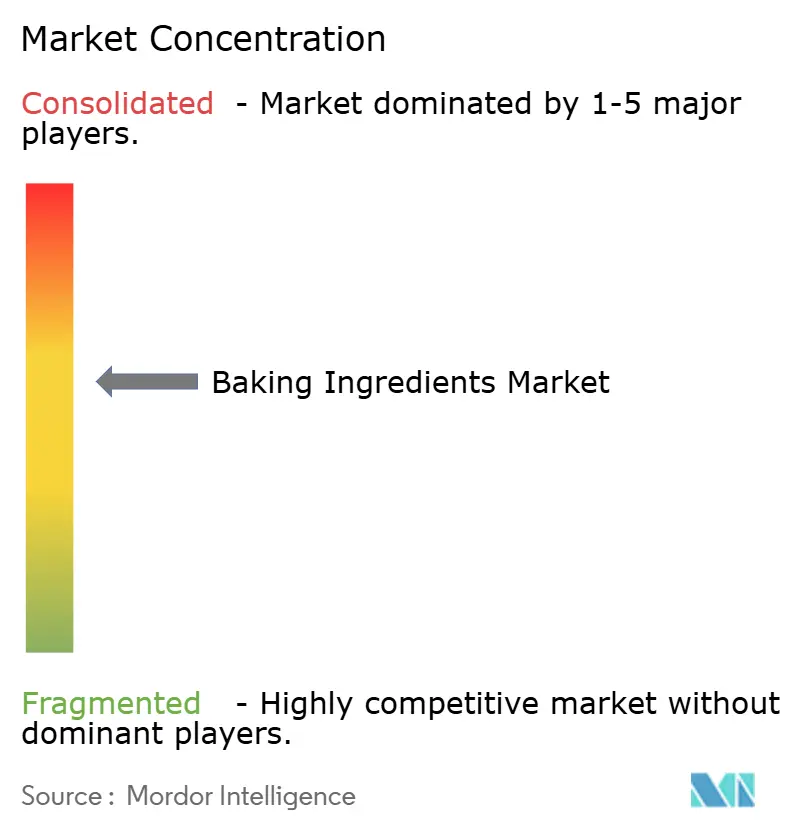
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients de boulangerie-pâtisserie par Mordor Intelligence
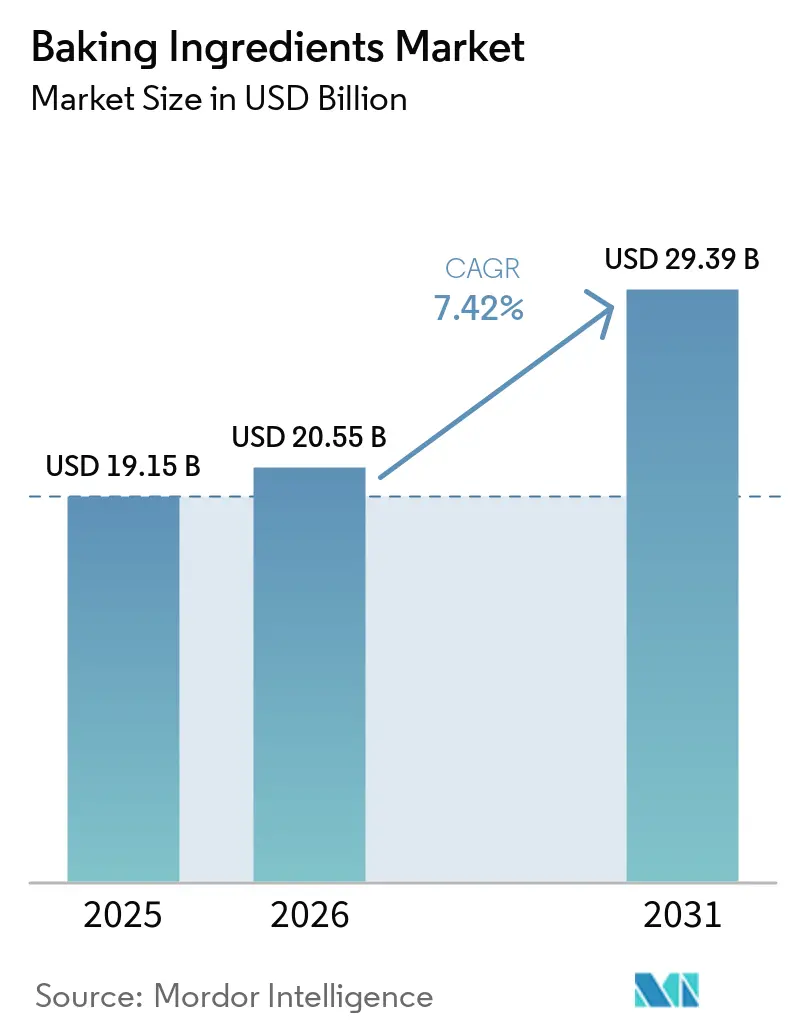
La taille du marché des ingrédients de boulangerie devrait s'étendre de 19,15 milliards USD en 2025 et 20,55 milliards USD en 2026 à 29,39 milliards USD d'ici 2031, enregistrant un CAGR de 7,42 % entre 2026 et 2031. Le marché des ingrédients de boulangerie est en cours de transformation sous l'effet de la demande pour des étiquettes plus claires, des produits premium et des ingrédients améliorant la texture, la fraîcheur ou la valeur nutritionnelle. Les fournisseurs dépassent désormais les intrants en vrac pour se tourner vers des systèmes enzymatiques, des conservateurs naturels et des mélanges spéciaux capables de soutenir la reformulation sans perturber les opérations de boulangerie. La pression sur les prix des matières premières rend le coût d'utilisation et la fiabilité de l'approvisionnement plus importants, notamment pour les matières grasses, les farines et les édulcorants. Les changements réglementaires raccourcissent les cycles de développement pour les fournisseurs qui s'appuient encore sur des additifs synthétiques. Le marché des ingrédients de boulangerie favorise également les entreprises capables de combiner un soutien technique, une connaissance réglementaire locale et une large capacité de fabrication.
Principaux enseignements du rapport
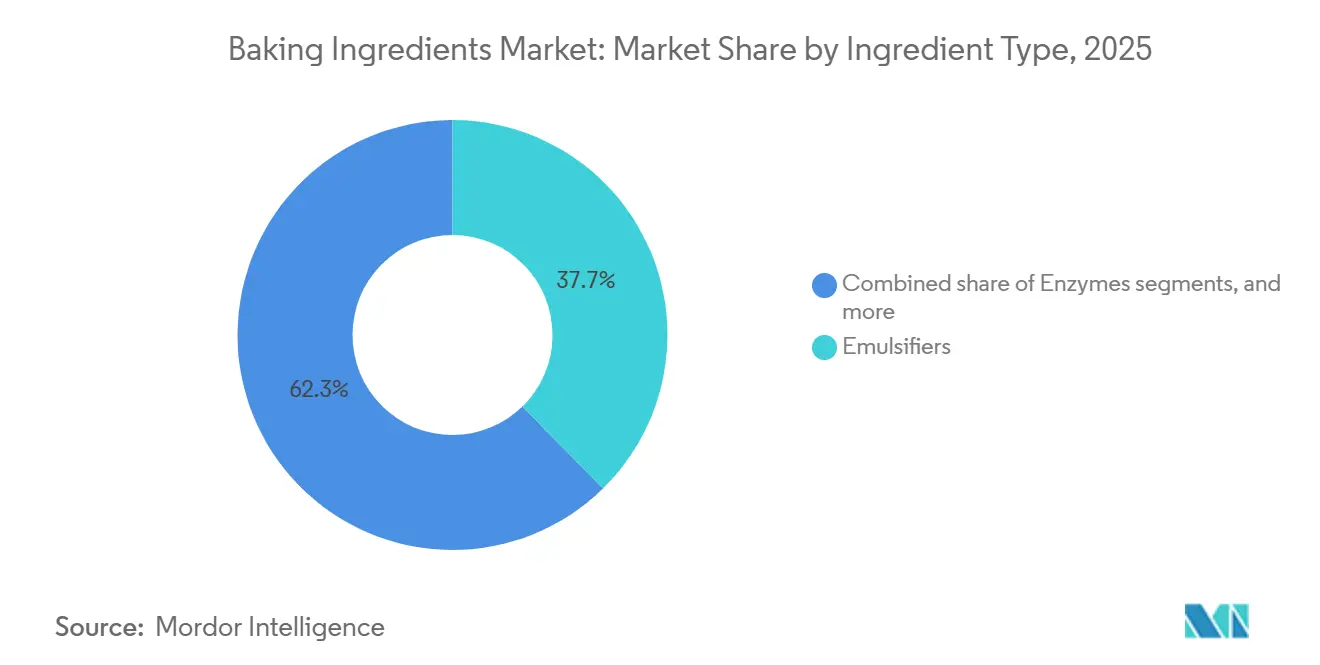
- Par type d'ingrédient, les émulsifiants détenaient 37,66 % de la part du marché des ingrédients de boulangerie en 2025, tandis que les enzymes devraient progresser à un CAGR de 8,15 % jusqu'en 2031.
- Par forme, les ingrédients secs ou en poudre représentaient 64,72 % de la taille du marché des ingrédients de boulangerie en 2025, tandis que les ingrédients liquides devraient croître à un CAGR de 7,78 % jusqu'en 2031.
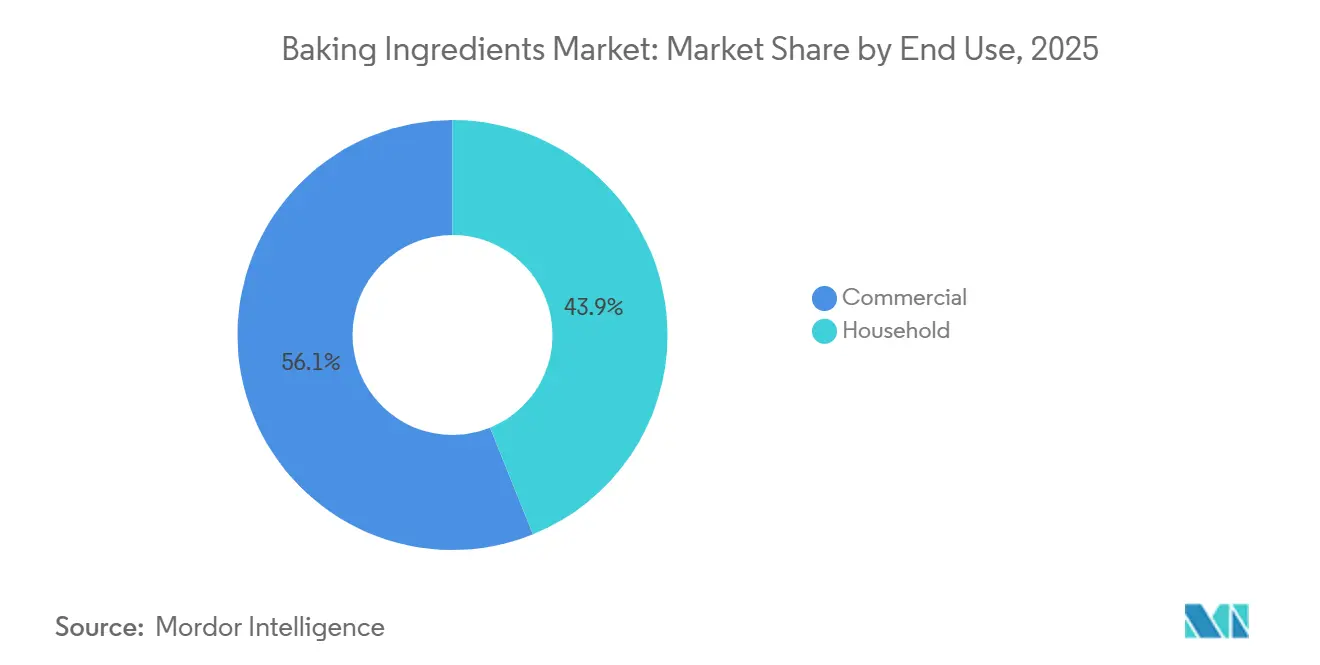
- Par utilisation finale, les utilisateurs commerciaux détenaient 56,11 % de la part du marché des ingrédients de boulangerie en 2025, tandis que les utilisateurs ménagers devraient croître à un CAGR de 7,69 % jusqu'en 2031.
- Par application, le pain représentait 43,27 % de la taille du marché des ingrédients de boulangerie en 2025, tandis que les gâteaux et pâtisseries devraient croître à un CAGR de 8,31 % jusqu'en 2031.
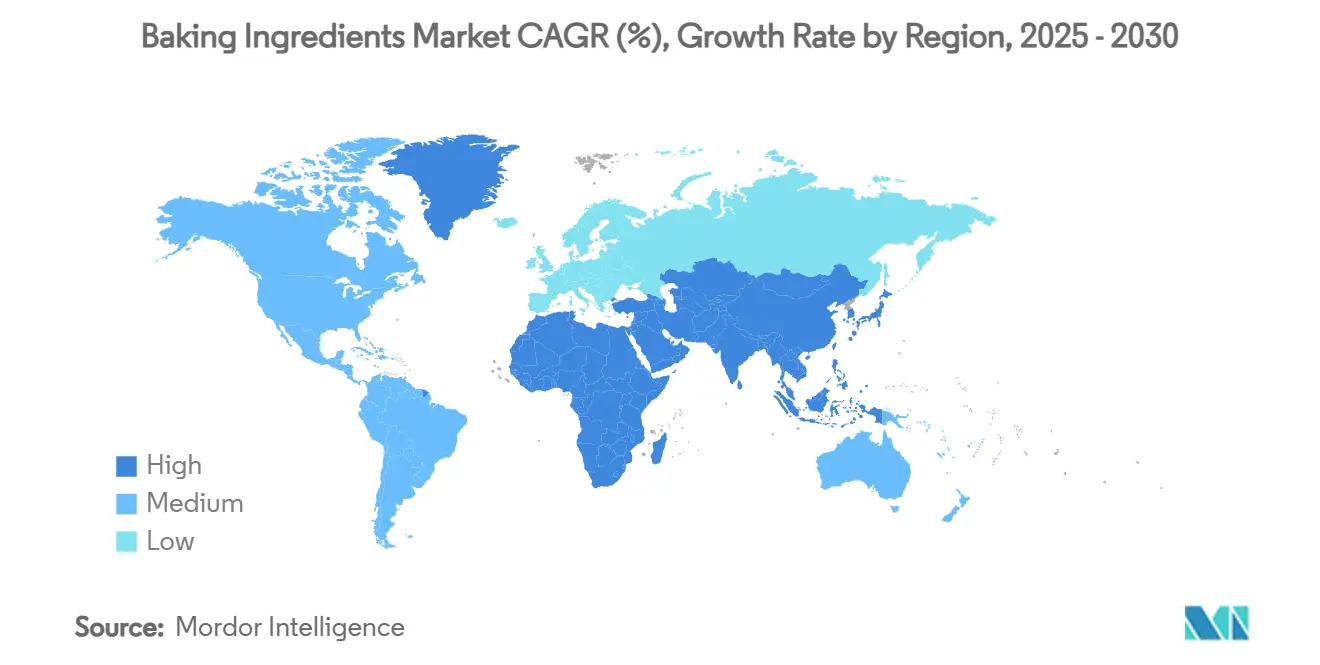
- Par géographie, l'Europe détenait 34,63 % des revenus du marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande Croissante d'Intrants de Boulangerie à Étiquette Claire et Naturels | +1.8% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Hausse de la Consommation de Pain et de Pâtisseries | +1.5% | Mondial, plus forte en Asie-Pacifique et au MEA | Moyen terme (2-4 ans) |
| Ingrédients Fonctionnels pour la Santé Intestinale et les Protéines Élevées | +1.2% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées Technologiques dans les Procédés de Boulangerie | +1.0% | Mondial, concentré en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Expansion du Commerce Électronique des Kits d'Ingrédients de Boulangerie à Domicile | +0.5% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Valorisation des Déchets Alimentaires en Farines Riches en Fibres Innovantes | +0.4% | Europe, Australie et Amérique du Nord en phase précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Intrants de Boulangerie à Étiquette Claire et Naturels
Les stratégies d'approvisionnement en ingrédients connaissent une transformation fondamentale en raison des attentes croissantes des consommateurs en matière de transparence. Les formulations à étiquette claire sont passées d'une offre premium à une exigence de base. Reflétant cette tendance, l'Autorité européenne de sécurité des aliments (EFSA) a publié en 2024 des orientations sur l'autorisation des nouveaux aliments, soulignant la demande d'ingrédients reconnaissables et peu transformés [1]. Les fournisseurs qui investissent dans les technologies d'extraction naturelle et les pratiques d'approvisionnement durable sont en mesure d'acquérir des avantages concurrentiels dans ce paysage en évolution. La reformulation à étiquette claire est devenue une exigence commerciale pour de nombreux fournisseurs d'ingrédients. En avril 2025, 2 agences fédérales américaines ont annoncé des mesures visant à retirer les colorants synthétiques à base de pétrole de l'approvisionnement alimentaire d'ici fin 2026. L'engagement de l'American Bakers Association sur les colorants FD&C engage plus de 90 % de ses entreprises membres à achever l'élimination progressive d'ici le 31 décembre 2028.
Hausse de la Consommation de Pain et de Pâtisseries
Le pain représentait 43,27 % des revenus en 2025, mais la demande évolue vers des formats fonctionnels et premium. Kerry a estimé la production mondiale de pain à 143 millions de tonnes métriques par an en mars 2026. L'entreprise a également indiqué que 10 % de la production est perdue ou gaspillée, créant une demande pour des systèmes de prolongation de la durée de conservation. La consommation de produits de boulangerie en Chine était de 7 à 8 kg par personne en 2025, contre 40 kg aux États-Unis et 25 kg au Japon. Cet écart soutient une expansion des volumes à plus long terme à mesure que la consommation de boulangerie chinoise se développe. Les gâteaux et pâtisseries stimulent également la demande d'édulcorants spéciaux, de matières grasses à étiquette claire et de systèmes enzymatiques qui maintiennent la structure et la fraîcheur.
Ingrédients Fonctionnels Ciblant la Santé Intestinale et les Besoins en Protéines Élevées
Les allégations relatives à la santé intestinale et aux protéines élevées modifient les priorités de développement des produits sur le marché des ingrédients de boulangerie. Novonesis a lancé 33 nouvelles biosolutions en 2025, et les produits introduits au cours des 5 années précédentes représentaient 25 % de ses ventes. Le renforçateur de pâte à base de phospholipase ENOVERA d'IFF peut réduire ou remplacer le DATEM et des émulsifiants similaires tout en améliorant la stabilité de la pâte. Une étude scientifique de 2026 a révélé que les alpha-glucanes produits par l'amylosucrase peuvent modifier les propriétés viscoélastiques de la pâte. Cela soutient le développement de pain riche en fibres et modifié par des enzymes avec des déclarations d'ingrédients plus simples. Les fournisseurs qui combinent un positionnement nutritionnel avec des performances de traitement fiables seront probablement mieux placés dans les formats de boulangerie premium.
Avancées Technologiques dans les Procédés de Boulangerie
L'automatisation, la fermentation de précision et le criblage enzymatique transforment le développement des ingrédients et la fabrication. Novonesis utilise une bibliothèque de plus de 10 millions de structures enzymatiques et 100 000 souches microbiennes dans son pipeline d'innovation. Cette échelle rend plus difficile pour les fournisseurs plus petits de suivre le rythme du développement de produits. Kerry a indiqué que son enzyme Biobake GTNCA peut remplacer le gluten de blé vital et réduire les coûts jusqu'à 50 %, soit 32 EUR par tonne métrique de farine. FERM FOOD a acquis un ancien site d'Orkla au Danemark en avril 2026 pour viser une production annuelle allant jusqu'à 20 000 tonnes de liants de boulangerie fermentés. Ces outils raccourcissent les cycles d'essai et permettent aux producteurs de faire face plus rapidement à la variabilité de la farine.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des Prix du Blé et des Huiles Alimentaires Comprimant les Marges | -1.2% | Mondial, plus aigu dans les régions importatrices d'Asie-Pacifique, du MEA et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Réglementations Strictes et Normes de Sécurité Alimentaire | -0.8% | Amérique du Nord et Europe, avec une charge de conformité croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Perturbations de la Chaîne d'Approvisionnement et Pénuries d'Ingrédients | -0.6% | Mondial, concentré au MEA et en Amérique du Sud | Court terme (≤ 2 ans) |
| Concurrence des Produits de Boulangerie Faits Maison et Artisanaux | -0.4% | Europe et Amérique du Nord, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Blé et des Huiles Alimentaires Comprimant les Marges
L'instabilité des matières premières est une préoccupation immédiate pour les équipes d'approvisionnement en boulangerie. L'indice des prix des céréales de la FAO a augmenté de 17,2 % en glissement annuel en septembre 2026 et a atteint son niveau le plus élevé depuis août 2023. Cette hausse a été liée aux contraintes logistiques en mer Noire et aux conditions météorologiques sèches dans les zones de blé d'hiver d'Amérique du Nord. La Banque mondiale a indiqué que la consommation mondiale d'huiles alimentaires devrait dépasser la croissance de l'offre de près de 3 millions de tonnes métriques en 2025-26. Cela exerce une pression sur les matières grasses et les shortenings utilisés dans les pâtisseries, les pâtes feuilletées et les biscuits. Les fournisseurs d'ingrédients conventionnels font face à un risque de déplacement lorsque les boulangeries reformulent, tandis que les systèmes enzymatiques peuvent contribuer à réduire les besoins en intrants.
Réglementations Strictes et Normes de Sécurité Alimentaire
Alors que les grands marchés renforcent leur emprise sur les normes de sécurité alimentaire, les petits fournisseurs supportent le poids des coûts de conformité croissants. Les mises à jour 2024 du Code alimentaire de la FDA imposent des changements opérationnels significatifs dans toute la chaîne d'approvisionnement, introduisant des mesures renforcées pour la désinfection des surfaces, le renforcement de la défense alimentaire et l'amélioration des systèmes de gestion de la sécurité alimentaire [2]. Parallèlement, le règlement de la Commission européenne 2023/915 fixe des niveaux maximaux stricts de contaminants pour les produits de boulangerie, appuyés par des mécanismes d'application qui interdisent les articles non conformes du marché. Les restrictions au niveau des États dans 8 États américains ont accru la pression sur les fournisseurs desservant les programmes de repas scolaires. L'Autorité indienne de sécurité et de normes alimentaires a élargi les exigences obligatoires de fortification de la farine, modifiant les exigences de formulation en Asie du Sud et du Sud-Est.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'Ingrédient :
Les Enzymes s'Accélèrent tandis que les Émulsifiants Maintiennent leur ÉchelleLes enzymes sont le type d'ingrédient à la croissance la plus rapide, la taille du marché des ingrédients de boulangerie pour les enzymes devant progresser à un CAGR de 8,15 % jusqu'en 2031. Les systèmes de phospholipase, d'amylase et de lipase peuvent égaler les performances des mulsifiants synthétiques dans les opérations de boulangerie commerciale. Kerry, Novonesis et IFF indiquent que les systèmes multi-enzymatiques peuvent réduire l'utilisation de gluten de blé vital jusqu'à 50 % par tonne métrique de farine. Novonesis a utilisé l'apprentissage automatique pour évaluer 35 variétés de farine commerciale et identifier les paramètres enzymatiques pouvant réduire les essais. Le marché des ingrédients de boulangerie récompense donc les solutions qui améliorent le traitement tout en aidant les clients à simplifier les étiquettes.
Les émulsifiants détenaient 37,66 % de la part du marché des ingrédients de boulangerie en 2025 car ils restent largement utilisés comme auxiliaires multifonctionnels dans la production industrielle de pain et de pâtisseries. Leur large base installée offre aux fournisseurs une base de revenus significative, même si les alternatives enzymatiques gagnent en acceptation. Les sucres et édulcorants suscitent un intérêt croissant pour les alternatives naturelles, bien que le coût et la réplication du goût limitent une utilisation plus large dans les produits à valeur ajoutée. Les matières grasses et les shortenings restent essentiels à la production de pâtisseries feuilletées et de croissants malgré la pression des étiquettes claires. Les agents levants sont relativement stables, tandis que les enzymes sont de plus en plus utilisées pour les compléter dans les produits commerciaux conçus pour une durée de conservation plus longue. Le secteur des ingrédients de boulangerie au sens large évolue vers des systèmes qui remplissent plusieurs fonctions à la fois.

Par Forme :
L'Efficacité d'Échelle de la Poudre Rencontre l'Avantage de Précision du LiquideLa forme sèche ou en poudre représentait 64,72 % des revenus en 2025 car elle fonctionne bien avec les systèmes de dosage automatisés et le stockage à température ambiante. Les ingrédients en poudre évitent également les coûts de chaîne du froid associés à de nombreuses alternatives liquides. Les agents levants, les mélanges d'enzymes en poudre et les prémix de farine spéciaux sont particulièrement adaptés au traitement à conservation ambiante. Ces avantages font de la poudre un choix pratique pour les sites de boulangerie à grand volume où la cohérence des lots est importante. Le marché des ingrédients de boulangerie continue de s'appuyer sur les formats en poudre dans les régions où l'infrastructure de chaîne du froid est limitée.
Les ingrédients liquides devraient croître à un CAGR de 7,78 % jusqu'en 2031, portés par les préparations enzymatiques et les solutions d'édulcorants par voie humide. Les intrants liquides peuvent assurer une dispersion plus uniforme dans les lignes de mélange continu que le dosage en poudre. Ce changement est le plus avancé dans les boulangeries industrielles européennes et nord-américaines, où le mélange continu est devenu plus courant que le traitement par lots. Les édulcorants liquides naturels, notamment les sirops de glucose, les sirops de sucre inverti et les variantes de miel, aident les producteurs à gérer la texture et l'activité de l'eau dans les produits sucrés moelleux. La logistique réfrigérée et les coûts de stockage plus élevés limitent l'adoption des liquides dans certaines parties de l'Asie-Pacifique, du MEA et de l'Amérique du Sud. L'avantage d'échelle de la poudre restera donc important même si les systèmes liquides prennent une place plus grande dans les lignes de production sophistiquées.
Par Utilisation Finale :
L'Échelle Commerciale Donne le Rythme, le Ménager se PremiumiseLes utilisateurs commerciaux détenaient 56,11 % des revenus en 2025, soutenus par les boulangeries industrielles, les grandes chaînes de restauration rapide et les rayons boulangerie des supermarchés. Ces acheteurs accordent une grande valeur à la performance constante et à l'efficacité du coût d'utilisation. Les grands fournisseurs intégrés peuvent répondre à ces besoins en offrant une large gamme allant des intrants de base aux systèmes spéciaux. La partie commerciale du marché des ingrédients de boulangerie bénéficie également du besoin croissant de recettes standardisées dans les grands réseaux de points de vente. Dans ce canal, le soutien technique et la fiabilité de l'approvisionnement restent au cœur de la sélection des fournisseurs.
Les utilisateurs ménagers devraient croître à un CAGR de 7,69 % jusqu'en 2031, les kits de commerce électronique et la culture de la boulangerie portée par les réseaux sociaux continuant à soutenir la boulangerie à domicile premium. Les mélanges de farines artisanales, les mélanges de boulangerie à étiquette claire et les sucres spéciaux ont gagné de l'espace dans la vente au détail en ligne. Puratos a acquis Vör Foods en janvier 2026, renforçant sa capacité à répondre à la demande de garnitures à base de noix et à l'innovation dans les produits sucrés aux États-Unis. Les chaînes de restauration rapide en expansion en Asie-Pacifique utilisent également des conditioners prémélangés, des mélanges d'émulsifiants liquides et des enzymes standardisées pour réduire les exigences en compétences sur les sites individuels. Les idées de produits issus des emballages ménagers premium sont de plus en plus utilisées par les boulangers commerciaux qui poursuivent des allégations de santé et de bien-être.
Par application :
les gâteaux et pâtisseries stimulent la premiumisationLe pain représentait 43,27 % des revenus en 2025 et reste la plus grande application sur le marché des ingrédients de boulangerie. La concurrence des fournisseurs dans le pain se concentre sur la prolongation de la durée de conservation, les conditioners à étiquette claire et les combinaisons enzymatiques qui réduisent le nombre d'ingrédients déclarés. Kerry a estimé que 10 % de la production mondiale de pain est perdue ou gaspillée. Cela donne aux producteurs de boulangerie une raison claire d'investir dans des systèmes anti-rassissement. Le pain offre également aux grands fournisseurs une voie établie pour mettre à l'échelle de nouvelles technologies enzymatiques et de conservation.
Les gâteaux et pâtisseries devraient croître à un CAGR de 8,31 % jusqu'en 2031, portés par l'expansion des desserts premium et des produits orientés vers les cadeaux. Les chaînes de pâtisserie se sont développées dans les villes chinoises de premier et deuxième rang, augmentant la demande de chocolat spécial, de garnitures à base de noix et de matières grasses premium. Les cookies et biscuits restent soutenus par la demande de snacking et un segment à étiquette claire en croissance. Les petits pains et tartes maintiennent une demande stable sur les marchés de la restauration en Europe et en Amérique du Nord. Les croissants, gaufres et beignets bénéficient de la diffusion des formats de pâtisserie feuilletée européenne en Asie-Pacifique et dans les marchés du Golfe. Le marché des ingrédients de boulangerie offre aux fournisseurs spécialisés une forte opportunité dans ces applications car la texture et l'apparence constantes sont importantes pour le positionnement premium.
Analyse géographique
Marché européen des Ingrédients de Boulangerie
En 2024, l'Europe détient une part de marché dominante de 33,50 %, soutenue par ses riches traditions boulangères, les goûts exigeants des consommateurs et des cadres réglementaires privilégiant les ingrédients à étiquette propre et durables. Le paysage de marché mature de la région ouvre non seulement la voie à un positionnement de produits haut de gamme, mais encourage également l'intégration d'ingrédients fonctionnels. Les fournisseurs investissent de plus en plus dans des laboratoires d'application et des services techniques, soulignant leur engagement à favoriser l'innovation chez leurs clients. Les normes strictes de sécurité alimentaire et environnementales de l'Europe, qui font souvent référence à l'échelle mondiale, contraignent les fournisseurs à adapter leurs formulations. Un exemple concret : la réévaluation en 2024 par l'Autorité européenne de sécurité des aliments du dioxyde de silicium (E 551) en tant qu'additif alimentaire, qui comprenait des spécifications actualisées sur les limites des éléments toxiques, illustre la vigilance de la région en matière de sécurité des ingrédients. Par ailleurs, les répercussions du Brexit persistent, affectant la logistique de la chaîne d'approvisionnement et la conformité réglementaire. En réponse, les fournisseurs adoptent des stratégies à double implantation, équilibrant l'accès au marché avec les complexités d'exigences administratives accrues.
Marché des Ingrédients de Boulangerie en Asie-Pacifique
L'Asie-Pacifique est en pleine ascension, affichant un CAGR projeté de 7,12 % jusqu'en 2030. Cette croissance est largement attribuée à l'urbanisation, à l'augmentation des revenus disponibles et à une alimentation occidentalisée, qui stimulent tous la consommation de pain et de pâtisseries. Les efforts d'harmonisation des réglementations au sein des marchés de l'ASEAN ne font pas seulement tomber les barrières commerciales, mais alignent également les normes de sécurité alimentaire sur les meilleures pratiques mondiales. Cet alignement représente une opportunité en or pour les fournisseurs compétents en matière de conformité. De plus, en raison de la consommation croissante, les importations de produits de boulangerie augmentent également dans la région. Selon les données de l'Observatoire de la Complexité Économique de 2024, la Chine a importé pour 952 millions USD de produits de boulangerie[3]. À mesure que la région consolide son statut de pôle manufacturier, elle bénéficie d'avantages en matière de chaîne d'approvisionnement pour la distribution mondiale.
Marché des Ingrédients de Boulangerie en Amérique du Nord
L'Amérique du Nord connaît une croissance régulière, grâce à son infrastructure boulangère commerciale bien établie et à un segment de boulangerie domestique exigeant qui stimule la demande d'ingrédients haut de gamme. Naviguer dans le labyrinthe réglementaire de la région, qui comprend les mises à jour de la FDA et les restrictions d'additifs propres à chaque État, n'est pas une mince affaire. Pourtant, cette complexité stimule l'innovation, notamment dans les formulations à étiquette propre. En ce qui concerne le Canada, le marché des produits de boulangerie et de tortillas devrait enregistrer une baisse nominale des ventes de 3,4 % en 2024, mais un rebond avec une croissance volumique de 4,3 % se profile à l'horizon. Cette reprise est soutenue par la baisse des prix de la farine, qui améliore la rentabilité même si d'autres catégories d'ingrédients exercent des pressions sur les marges. Le commerce électronique remodèle le paysage, avec une hausse des ventes de kits d'ingrédients pour la boulangerie à domicile. Les fournisseurs saisissent cette opportunité en élaborant des stratégies directes aux consommateurs qui contournent non seulement les circuits de distribution traditionnels, mais favorisent également la fidélité à la marque et améliorent l'éducation des consommateurs.
Paysage concurrentiel
Le marché des ingrédients de boulangerie comprend Cargill, Incorporated, Kerry Group, Puratos et AB Mauri parmi ses principaux fournisseurs mondiaux, tandis que les spécialistes régionaux se font concurrence grâce au service local et à la rapidité de formulation. Les fournisseurs mondiaux renforcent leurs positions par des acquisitions, la technologie de fermentation et des portefeuilles d'ingrédients spéciaux plus larges. Ingredion a annoncé une offre entièrement en numéraire pour Tate & Lyle en juin 2026, avec une valeur d'entreprise de 3,7 milliards GBP et un chiffre d'affaires combiné de 9,9 milliards USD. La transaction montre comment l'échelle devient plus importante dans les systèmes de texture en bouche, d'édulcoration, de gommes et multi-ingrédients. Elle renforce également la capacité des grandes entreprises à répartir les coûts réglementaires et de recherche sur davantage de marchés.
Puratos a accepté d'acquérir Dawn Foods en mars 2026, sous réserve des approbations réglementaires. La combinaison relie la technologie de fermentation, de levain et de céréales de Puratos au réseau de fabrication et de distribution de Dawn, qui dessert plus de 50 000 opérateurs de boulangerie dans plus de 100 pays. CVC Capital Partners a accepté d'acquérir Irca en juin 2026 auprès d'Advent International. Le chiffre d'affaires d'Irca est passé de 370 millions EUR en 2021 à 1,5 milliard EUR en 2026, et CVC prévoit de soutenir l'expansion aux États-Unis et dans la région EMEA par des acquisitions complémentaires. Ces transactions témoignent de l'intérêt pour les fournisseurs qui servent les applications de pâtisserie, de boulangerie, de chocolat et d'autres aliments premium.
Novonesis vise un CAGR de croissance organique des ventes de 6 à 9 % jusqu'en 2030, la boulangerie étant identifiée comme une priorité pour ses systèmes de cultures et d'enzymes. Son portefeuille est soutenu par environ 10 000 brevets et une grande bibliothèque de structures enzymatiques. FERM FOOD construit un modèle alternatif grâce à la fermentation à l'état solide et à un site de production danois avec une production planifiée allant jusqu'à 20 000 tonnes par an. Ces fournisseurs remettent en question les activités conventionnelles de conservateurs et de conditioners en Europe du Nord. Le secteur des ingrédients de boulangerie reste compétitif car les spécialistes régionaux peuvent encore l'emporter grâce aux réglementations locales, à la proximité des clients et à un soutien rapide en matière de formulation.
Leaders du secteur des ingrédients de boulangerie-pâtisserie
-
Archer Daniels Midland Company
-
Kerry Group
-
Associated British Foods Plc
-
General Mills Inc.
-
Cargill, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients de Boulangerie
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group
- Associated British Foods Plc
- Puratos Group
- Lesaffre
- AB Enzymes
- Ingredion Inc.
- DSM-Firmenich
- Tate & Lyle plc
- CSM Ingredients
- Bakels Group
- Novozymes
- International Flavors and Fragrances Inc.
- General Mills Inc.
- Biocatalyst Ltd
- Riken Vitamin Co.
- Jungbunzlauer Suisse AG
- Stern Ingredients
Recent Industry Developments in Marché des Ingrédients de Boulangerie
- Juin 2026 : CVC Capital Partners Fund IX a conclu un accord pour acquérir Irca, un fabricant italien B2B de solutions d'ingrédients pour la pâtisserie, la boulangerie, le chocolat et la crème glacée, auprès d'Advent International. Le chiffre d'affaires d'Irca est passé de 370 millions EUR en 2021 à 1,5 milliard EUR à l'annonce, et CVC prévoit d'accélérer l'expansion aux États-Unis et dans la région EMEA par des acquisitions complémentaires sélectives.
- Mars 2026 : Puratos et Dawn Foods ont annoncé un accord d'acquisition définitif, sous réserve des approbations réglementaires attendues d'ici fin 2026. La combinaison relie la technologie de fermentation, de levain et de céréales de Puratos au réseau de fabrication et de distribution de Dawn Foods, qui dessert plus de 50 000 opérateurs de boulangerie dans plus de 100 pays.
- Mars 2026 : FERM FOOD a acquis l'ancien site de fabrication d'Orkla à Skovlund, au Danemark, avec effet au 1er avril 2026, pour augmenter la production d'ingrédients fermentés à l'état solide. À pleine capacité, l'installation vise jusqu'à 20 000 tonnes par an de légumineuses fermentées, d'avoine, de blé et de liants pour les applications de pain, de boulangerie et à base de plantes.
Portée du rapport mondial sur le marché des ingrédients de boulangerie-pâtisserie
Le rapport sur le marché des ingrédients de boulangerie est segmenté par type d'ingrédient (farines et amidons, sucres et édulcorants, matières grasses et shortenings, émulsifiants, et autres), par forme (sec/poudre, liquide), par utilisation finale (commercial, ménager), par application (pain, gâteaux et pâtisseries, et autres) et par géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Farines et amidons |
| Sucres et édulcorants |
| Matières grasses et shortenings |
| Émulsifiants |
| Agents levants |
| Enzymes |
| Autres (colorants et arômes, fibres) |
| Sec/Poudre |
| Liquide |
| Commercial |
| Ménager |
| Pain |
| Gâteaux et pâtisseries |
| Cookies et biscuits |
| Petits pains et tartes |
| Autres (croissants, gaufres, beignets) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type d'ingrédient | Farines et amidons | |
| Sucres et édulcorants | ||
| Matières grasses et shortenings | ||
| Émulsifiants | ||
| Agents levants | ||
| Enzymes | ||
| Autres (colorants et arômes, fibres) | ||
| Forme | Sec/Poudre | |
| Liquide | ||
| Utilisation finale | Commercial | |
| Ménager | ||
| Applications | Pain | |
| Gâteaux et pâtisseries | ||
| Cookies et biscuits | ||
| Petits pains et tartes | ||
| Autres (croissants, gaufres, beignets) | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle forme d'ingrédient de boulangerie est la plus largement utilisée ?
Les ingrédients secs ou en poudre représentaient 64,72 % des revenus en 2025 car ils conviennent au dosage automatisé, au stockage à température ambiante et à la production à grand volume.
Quelle est la valeur projetée du marché des ingrédients de boulangerie d'ici 2031 ?
Le marché des ingrédients de boulangerie devrait atteindre 29,39 milliards USD d'ici 2031, contre 20,55 milliards USD en 2026, à un CAGR de 7,42 %.
Quel type d'ingrédient de boulangerie connaît la croissance la plus rapide ?
Les enzymes devraient croître à un CAGR de 8,15 % jusqu'en 2031 car elles peuvent remplacer ou réduire certains conditioners de pâte et émulsifiants conventionnels.
Quel canal d'utilisation finale connaît la croissance la plus rapide ?
L'utilisation ménagère devrait croître à un CAGR de 7,69 % jusqu'en 2031.