
Taille et Part du Marché des Logiciels de Conduite Autonome
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.75 Milliards de dollars |
| Taille du Marché (2031) | 50.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 27.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
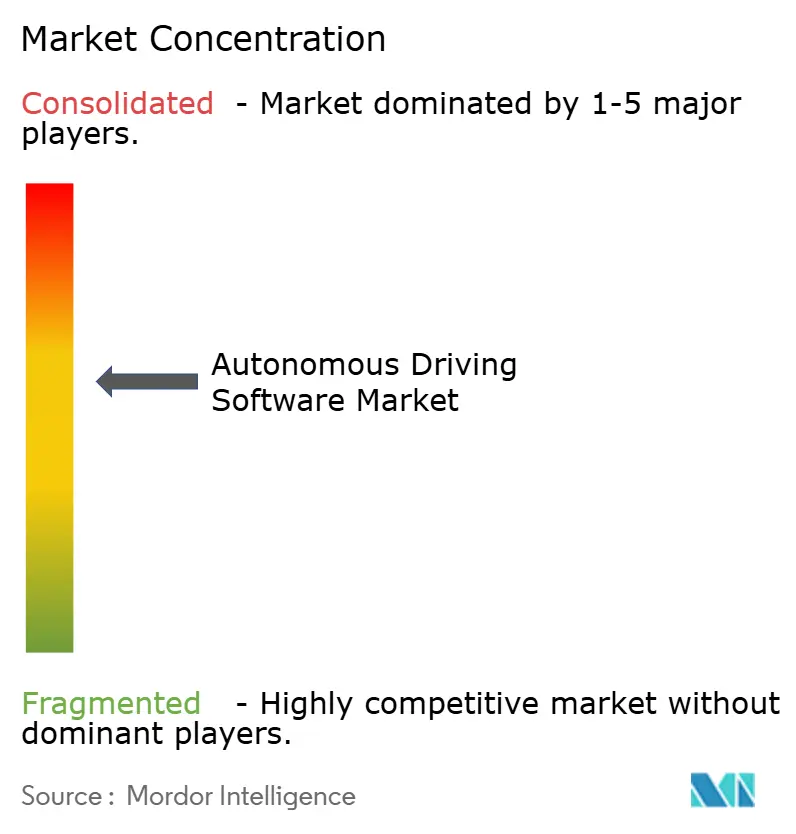
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels de Conduite Autonome par Mordor Intelligence
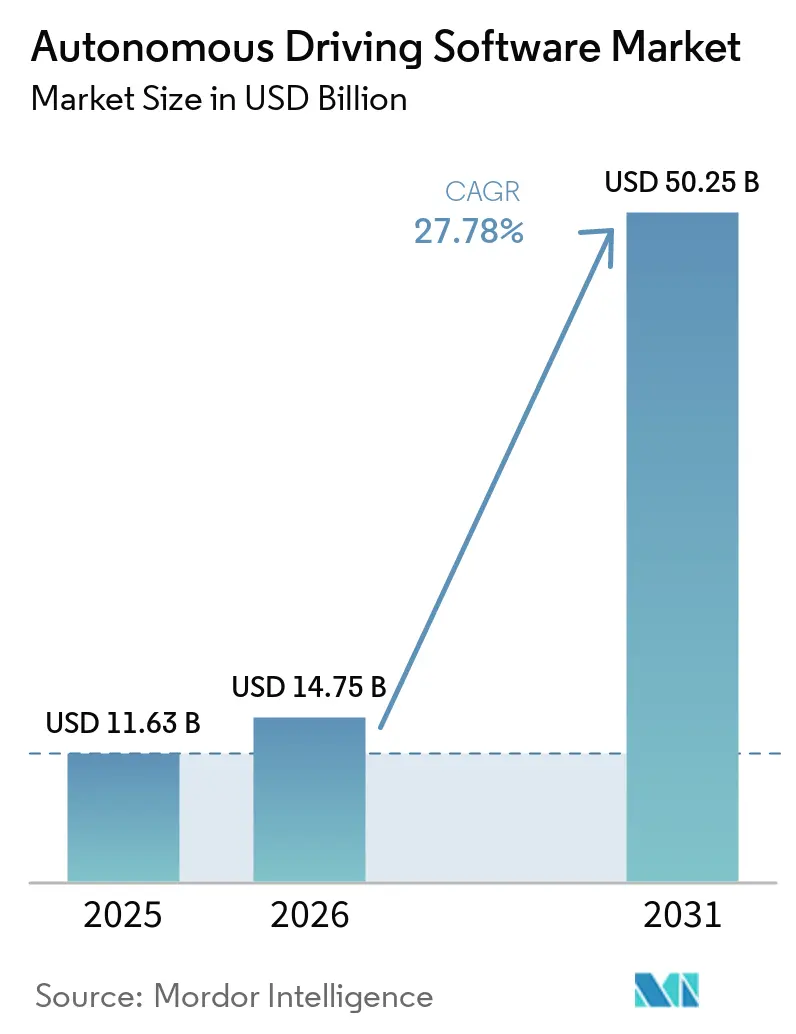
La taille du marché des logiciels de conduite autonome était évaluée à 11,63 milliards USD en 2025 et devrait croître de 14,75 milliards USD en 2026 pour atteindre 50,25 milliards USD d'ici 2031, à un CAGR de 27,78 % durant la période de prévision (2026-2031). La demande est stimulée par les réglementations obligatoires sur les systèmes avancés d'aide à la conduite, une baisse rapide des coûts des capteurs et des unités de calcul, ainsi que par le virage des équipementiers vers les véhicules définis par logiciel. Les écosystèmes de plateformes ont supplanté la différenciation matérielle, de sorte que la valeur se concentre désormais dans le code de perception, de prédiction et de prise de décision. L'Asie-Pacifique domine les revenus et les volumes grâce à la politique volontariste de la Chine, tandis que l'Europe et les États-Unis fournissent les principaux cadres de validation et de sécurité. La dynamique concurrentielle favorise les entreprises capables d'intégrer l'accélération matérielle au développement natif en nuage, raccourcissant ainsi les cycles d'itération et ouvrant la voie à des revenus récurrents via les mises à jour à distance.
Principaux Enseignements du Rapport
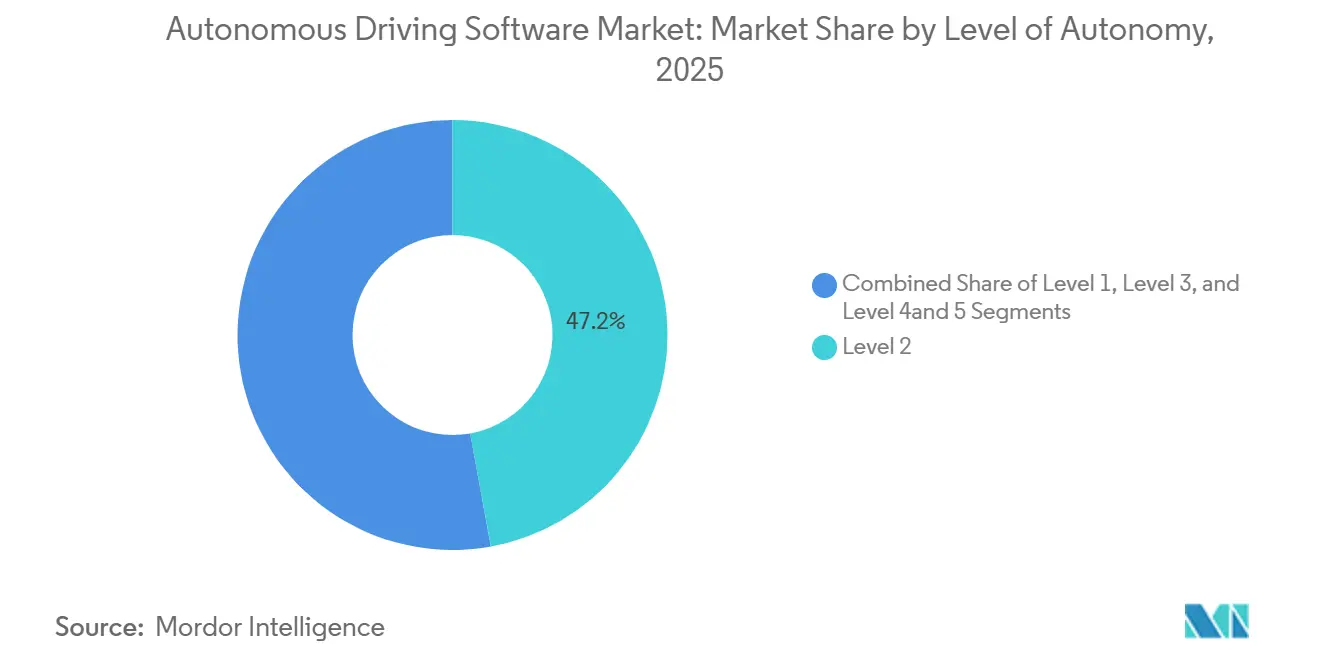
- Par niveau d'autonomie, le logiciel de niveau 2 détenait 47,15 % de la part du marché des logiciels de conduite autonome en 2025 ; les solutions de niveaux 4 et 5 devraient se développer à un CAGR de 30,45 % durant la période de prévision (2026-2031).
- Par type de propulsion, les plateformes à moteur à combustion interne représentaient une part de 63,01 % du marché des logiciels de conduite autonome en 2025. En revanche, les véhicules électriques devraient enregistrer le CAGR le plus rapide, à 31,48 %, durant la période de prévision (2026-2031).
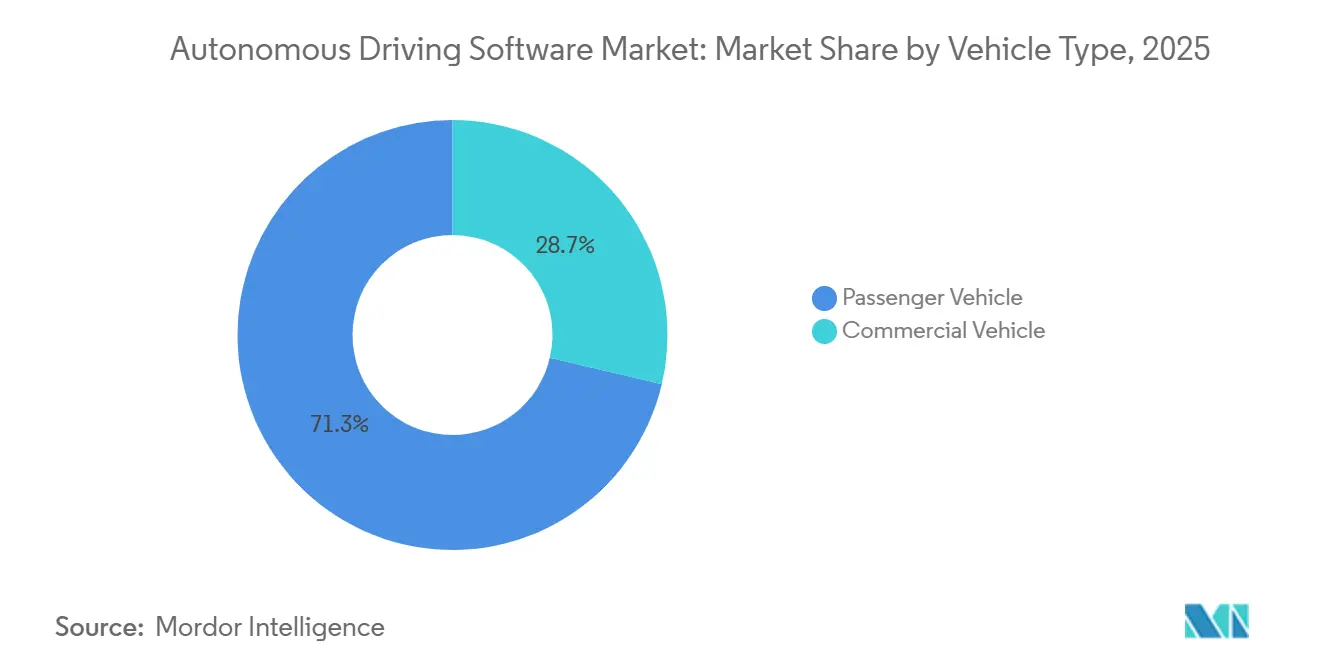
- Par type de véhicule, les voitures particulières ont dominé le marché des logiciels de conduite autonome avec une part de 71,33 % en 2025 ; les véhicules commerciaux devraient croître à un CAGR de 29,33 % durant la période de prévision (2026-2031).
- Par type de logiciel, la perception et la planification ont capturé une part de 39,55 % du marché des logiciels de conduite autonome en 2025, tandis que le logiciel de conduite autonome assistée devrait progresser à un CAGR de 28,65 % durant la période de prévision (2026-2031).
- Par zone géographique, l'Asie-Pacifique a capturé une part de 36,72 % du marché des logiciels de conduite autonome en 2025 et devrait croître à un CAGR de 28,11 % durant la période de prévision (2026-2031).
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réorientation des Équipementiers vers les Véhicules Définis par Logiciel | +1.6% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Élargissement des Mandats relatifs aux Systèmes Avancés d'Aide à la Conduite | +1.4% | Europe, Chine, certains États américains | Court terme (≤ 2 ans) |
| Baisse des Coûts des LiDAR et des Unités de Calcul | +1.3% | Mondial, avec les avantages de fabrication de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Gestion Avancée du Trafic | +1.1% | Centres urbains en Amérique du Nord, en Chine et dans certaines villes européennes | Long terme (≥ 4 ans) |
| Simulation Native en Nuage | +0.9% | Mondial, concentré dans les principaux pôles de R&D automobile | Court terme (≤ 2 ans) |
| Piles de Perception sans Carte HD | +0.8% | Chine principalement, avec des retombées sur les marchés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réorientation des Équipementiers vers les Véhicules Définis par Logiciel
Les constructeurs automobiles mondiaux se réorganisent autour de la livraison de fonctionnalités à distance et des revenus par abonnement. General Motors a finalisé la pleine propriété de Cruise, tandis que Volkswagen s'est aligné avec une plateforme de covoiturage pour accélérer le déploiement des robotaxis. Tesla a enregistré des gains significatifs grâce à son forfait Full Self-Driving en 2024, démontrant la monétisation à grande échelle. Selon l'entreprise, la dernière version du logiciel se distingue par « des données et une capacité de calcul d'entraînement améliorées, une multiplication par cinq du nombre de paramètres et diverses améliorations architecturales »[1]. Les partenariats avec les fournisseurs de cloud public soutiennent les pipelines d'intégration continue, permettant des publications hebdomadaires de logiciels qui font évoluer les algorithmes de perception et de planification plus rapidement que les cycles traditionnels de modèles annuels. La pression concurrentielle déplace donc les dépenses d'investissement de l'ingénierie mécanique vers les pipelines de données, les outils de simulation synthétique et l'automatisation des dossiers de sécurité.
Expansion des Obligations en Matière de Systèmes Avancés d'Aide à la Conduite en Europe, en Chine et aux États-Unis
Le Règlement Général sur la Sécurité de l'Union européenne impose désormais le freinage d'urgence et le maintien de voie sur chaque nouveau véhicule, garantissant ainsi une demande de base pour les logiciels de perception[2]. Le protocole C-NCAP 2024 de la Chine exerce une pression similaire en liant les notes cinq étoiles à des suites complètes d'aide à la conduite. Aux États-Unis, un ensemble de programmes de test au niveau des États et de directives de sécurité de la NHTSA fournit un cadre fédéral qui soutient les pilotes commerciaux tout en maintenant la protection des consommateurs. L'harmonisation des fonctions essentielles des systèmes avancés d'aide à la conduite constitue un tremplin vers une autonomie plus élevée, car les fournisseurs peuvent amortir leurs dépenses de R&D sur plusieurs programmes géographiques, réduisant le coût par véhicule et accélérant les feuilles de route des fonctionnalités.
Baisse Rapide des Coûts des LiDAR et des Unités de Calcul après 2025
Les fabricants de LiDAR automobiles ont subi une compression significative des coûts en 2025, reflétée par une réduction substantielle des modules de calcul haute performance entre 2023 et 2024. La fabrication en volume fait passer le matériel de détection des modèles haut de gamme aux véhicules du segment intermédiaire. Les coûts totaux des capteurs et du calcul, qui étaient auparavant élevés, ont considérablement diminué, ouvrant de nouveaux segments adressables. À mesure que les prix baissent, les fournisseurs de rang 1 regroupent des suites multi-capteurs avec des logiciels de perception clés en main, réduisant davantage les frictions d'intégration pour les équipementiers et avançant les calendriers d'adoption des fonctionnalités de conduite autonome.
Pilotes de Gestion Avancée du Trafic Permettant les Robotaxis Géo-Clôturés de Niveau 4
Waymo a atteint des jalons significatifs en matière de conduite autonome dans plusieurs villes des États-Unis, démontrant la viabilité commerciale des logiciels de conduite de niveau chauffeur dans des environnements géo-délimités. Les partenariats urbains intègrent le routage des véhicules à l'infrastructure de signalisation municipale, réduisant les temps de prise en charge et améliorant l'utilisation de la flotte. Des modèles similaires se déploient à Pékin et à Shanghai, où des zones dédiées aux robotaxis fournissent des données opérationnelles denses qui comblent les écarts entre simulation et réalité. La boucle de rétroaction qui en résulte renforce la confiance des investisseurs et libère des capitaux pour l'expansion vers les corridors de fret et les itinéraires de desserte suburbaine.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénurie de Talents en Sécurité Fonctionnelle | -1.4% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Approbations Réglementaires Fragmentées | -1.2% | États-Unis principalement, avec des effets de débordement à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Limites de Gestion Thermique dans les Véhicules Électriques | -0.9% | Mondial, avec des défis particuliers dans les régions à climat chaud | Court terme (≤ 2 ans) |
| Cybersécurité pour les Mises à Jour à Distance | -0.7% | Mondial, avec des cadres réglementaires variables selon les régions | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Talents en Sécurité Fonctionnelle pour ISO 26262 et SOTIF
La demande du secteur pour des ingénieurs qualifiés selon les normes ISO 26262 et SOTIF dépasse l'offre disponible. La certification combine une connaissance approfondie de la sécurité automobile avec des compétences en validation de l'apprentissage automatique, un profil développé sur plusieurs années d'expérience de projet. Les principaux fournisseurs signalent des postes vacants non pourvus pendant jusqu'à un an, allongeant les délais de projet et augmentant les coûts salariaux. Les programmes universitaires se développent, mais l'écart de compétences persistera tout au long de la décennie. Le manque de personnel ralentit la préparation des dossiers de sécurité, ce qui retarde à son tour l'autorisation réglementaire pour les fonctions de niveau 3 et au-delà.
Approbations Réglementaires Fragmentées à Travers les États Américains
Les États américains disposent de lois individuelles sur les véhicules autonomes, chacune avec des règles uniques en matière de permis, d'assurance et de déclaration. Les développeurs doivent maintenir des boîtes à outils de conformité distinctes, augmentant les frais généraux et compliquant la logistique des flottes multi-États. Bien que la NHTSA fixe des attentes de sécurité de base, l'absence d'une loi nationale harmonisée bloque les déploiements commerciaux à l'échelle nationale, en particulier pour les transporteurs de fret qui traversent plusieurs juridictions. L'incertitude qui en résulte freine l'investissement en capital et allonge les délais de commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Niveau d'Autonomie :
Échelle du Niveau 2 et Dynamique des Niveaux 4 et 5Le niveau 2 détenait une part de 47,15 % en 2025 sur le marché des logiciels de conduite autonome, ancré par les fonctions de régulateur de vitesse adaptatif et de centrage de voie déployées sur les plateformes de véhicules particuliers à fort volume. Les revenus proviennent de forfaits d'abonnement qui débloquent une commodité de conduite améliorée, créant des flux de trésorerie stables tout en habituant les conducteurs aux fonctionnalités d'automatisation supervisée. Les obligations en Europe et en Chine contraignent les équipementiers à intégrer ces capacités en équipement standard, garantissant un volume de base et des feuilles de route d'intégration prévisibles.
Les logiciels de niveaux 4 et 5 à autonomie plus élevée devraient croître à un CAGR de 30,45 % durant la période de prévision (2026-2031), à mesure que les services commerciaux de robotaxis et de fret de point à point dépassent le volume pilote. Les domaines d'exploitation géo-délimités, combinés à des protocoles de sécurité d'assistance à distance, permettent des opérations génératrices de revenus sans conducteur à bord. Les voies réglementaires restent strictes, mais les dépôts de dossiers de sécurité réussis dans certaines villes signalent une accélération des approbations. Les investissements s'orientent vers la redondance de la perception, la fidélité de la prédiction comportementale et les mécanismes de basculement en temps réel qui répondent aux objectifs de sécurité fonctionnelle.

Par Type de Propulsion :
Avantages de l'Intégration des Véhicules ÉlectriquesLes plateformes à moteur à combustion interne détenaient une part de 63,01 % du marché des logiciels de conduite autonome en 2025, les architectures de flottes héritées continuant de dominer les ventes mondiales. Les systèmes hybrides font face à des complexités de gestion de l'énergie qui compliquent la mise en œuvre des logiciels de conduite autonome. Les équipementiers modernisent les fonctionnalités des systèmes avancés d'aide à la conduite via des unités de contrôle électronique distribuées, mais les enveloppes thermiques et le câblage 12 volts limitent la scalabilité du calcul. Les mises à niveau logicielles se heurtent donc à des goulots d'étranglement physiques qui limitent l'agilité de la feuille de route.
Les véhicules électriques progresseront à un CAGR de 31,48 % durant la période de prévision (2026-2031), tirant parti de l'électronique haute tension et du calcul centralisé pour accueillir des réseaux multi-capteurs et des processeurs de classe GPU. Les boucles de refroidissement initialement conçues pour les batteries dissipent désormais la chaleur des charges de travail d'intelligence artificielle, résolvant un obstacle thermique critique. Le micrologiciel à distance orchestre la gestion de la batterie et les fonctions autonomes via une pile logicielle unifiée, soutenant l'extension continue des fonctionnalités et augmentant la valeur vie client.
Par Type de Véhicule :
Les Flottes Commerciales Mènent l'Économie d'AdoptionLes voitures particulières représentaient 71,33 % des revenus du marché des logiciels de conduite autonome en 2025, portées par la demande des consommateurs en matière de sécurité et de commodité. Les volumes garantissent des économies d'échelle pour les modules de caméra, les radars et les contrôleurs de domaine, aplatissant ainsi les courbes de coût unitaire au bénéfice de l'ensemble de l'écosystème. Les discours marketing repositionnent l'autonomie comme une fonctionnalité de sécurité plutôt que comme un gadget haut de gamme, élargissant l'acceptation du grand public.
Les véhicules commerciaux, cependant, afficheront le CAGR le plus rapide à 29,33 % durant la période de prévision (2026-2031), car l'automatisation réduit considérablement l'exposition aux coûts salariaux des conducteurs et améliore l'utilisation des actifs. Les itinéraires longue distance présentent des schémas de trafic stables, permettant un entraînement efficace des modèles de perception et des métriques élevées de kilomètres par véhicule. Les gestionnaires de flotte investissent dans des centres de télé-opérations et des analyses de maintenance prédictive qui s'intègrent directement aux logiciels logistiques existants, simplifiant la gestion du changement opérationnel.
Par Type de Logiciel :
Fondation de la Perception et Croissance du Logiciel de ChauffeurLa perception et la planification ont conservé une part de 39,55 % de la taille du marché des logiciels de conduite autonome en 2025, fonctionnant comme la couche indispensable qui convertit les données brutes des capteurs en modèles du monde exploitables. Les améliorations continues des réseaux de vision par ordinateur et des algorithmes de fusion LiDAR étendent la portée de détection et améliorent la précision de classification, renforçant les marges de sécurité et permettant une exploitation à plus grande vitesse. Les systèmes sur puce économiques associés à des accélérateurs de réseaux neuronaux optimisés font passer la latence d'inférence en dessous de 10 millisecondes, répondant aux exigences strictes en matière de temps de réaction.
Le logiciel de conduite autonome assistée progressera à un CAGR de 28,65 % durant la période de prévision (2026-2031), à mesure que les piles de bout en bout combinent perception, prédiction et contrôle en moteurs de décision cohérents capables de gérer des scénarios urbains non structurés. Les kilomètres réels récoltés auprès des flottes commerciales de robotaxis alimentent les pipelines d'apprentissage par renforcement, améliorant la compétence sur les cas marginaux ; les modules d'assistance à distance et la surveillance du domaine de conception opérationnelle garantissent un repli sécurisé, condition préalable à l'approbation réglementaire de la conduite sans supervision.
Analyse Géographique
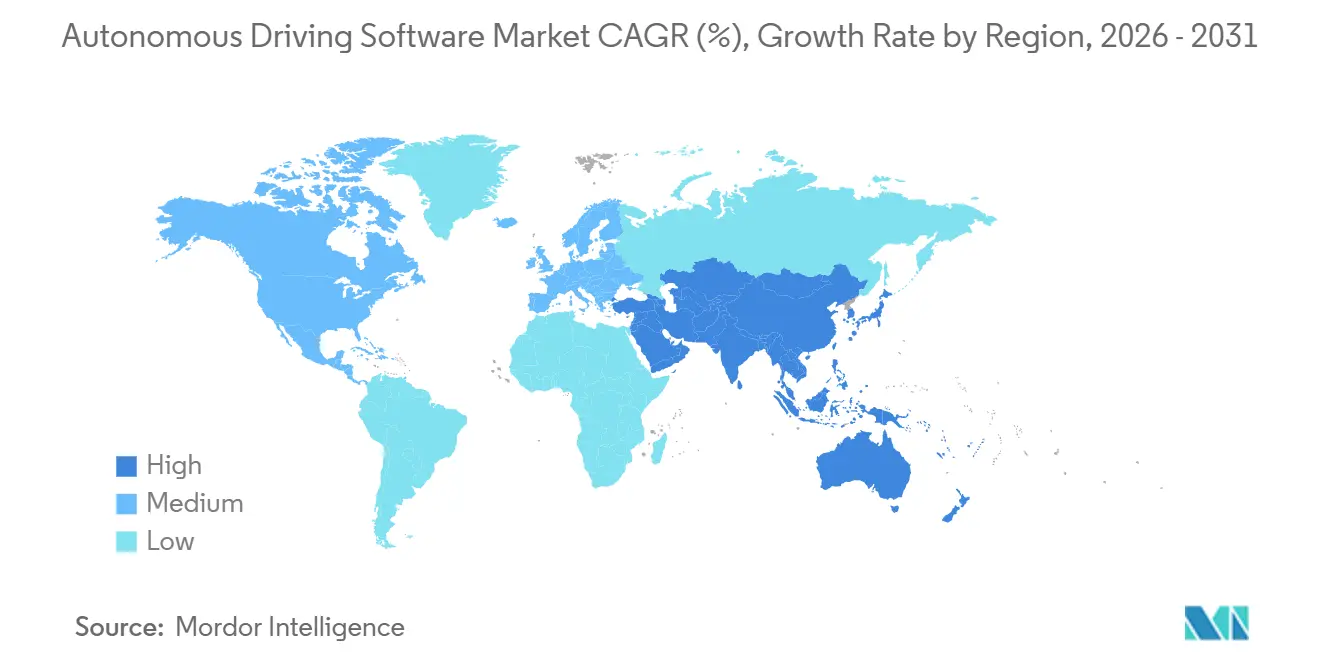
L'Asie-Pacifique était en tête avec une part de 36,72 % du marché des logiciels de conduite autonome en 2025 et devrait croître à un CAGR de 28,11 % durant la période de prévision (2026-2031). Les décideurs politiques en Chine autorisent des zones pilotes à grande échelle couvrant la circulation mixte, les conditions nocturnes et les intempéries. Les champions technologiques nationaux bénéficient d'un accès privilégié au kilométrage de test sur voie publique, accumulant des ensembles de données propriétaires qui différencient leurs modèles de perception. Le Japon cible les navettes autonomes pour la mobilité rurale, tandis que la Corée du Sud intègre des dorsales de communication cellulaire 5G entre véhicules et infrastructure pour améliorer la conscience situationnelle. L'échelle de fabrication dans la région réduit les coûts matériels et accélère la diffusion mondiale des piles de capteurs de nouvelle génération.
L'Amérique du Nord devrait connaître une croissance significative au cours des prochaines années. Les start-ups de la Silicon Valley s'appuient sur un capital-risque substantiel pour explorer diverses niches d'autonomie, notamment les robots de trottoir et la logistique autonome de maillon intermédiaire. Les bacs à sable réglementaires en Californie et en Arizona permettent des services de transport de passagers sur voie publique et des intégrations de covoiturage, contribuant à valider la viabilité commerciale. Le Canada soutient davantage l'écosystème grâce à des corridors de test par temps froid, qui diversifient la couverture des données et mettent à l'épreuve les piles de perception dans des conditions de neige et de glace.
L'Europe maintient un environnement réglementaire coordonné et devrait connaître une croissance significative durant la période de prévision. Le Règlement Général sur la Sécurité impose un déploiement uniforme des systèmes avancés d'aide à la conduite, permettant aux fournisseurs d'amortir les coûts de développement sur la large base de voitures particulières de la région. Le cluster de fournisseurs de rang 1 en Allemagne apporte une expertise en intégration matérielle-logicielle, tandis que les pays scandinaves expérimentent des pilotes de transport public autonome qui alimentent des enseignements opérationnels vers le marché plus large. Les lois harmonisées sur la protection de la vie privée clarifient les obligations de traitement des données, facilitant les opérations de flotte transfrontalières.
Paysage Concurrentiel
La concentration du marché reste modérée, laissant de la place aux entrants spécialisés. NVIDIA associe un calcul haute performance à des piles de perception de référence et une suite de simulation, permettant aux équipementiers d'accélérer le développement sans intégration verticale complète. Mobileye tire parti des économies d'échelle de millions de puces EyeQ, offrant une voie d'évolution claire du niveau 2 au niveau 4 sur la même empreinte matérielle. Waymo adopte une approche verticalement intégrée qui contrôle tout, des capteurs propriétaires aux applications de prestation de services, en privilégiant la validation de la sécurité par une exploitation réelle à fort kilométrage.
La différenciation technologique repose désormais sur les actifs de données et la maturité de la chaîne d'outils logiciels. Les entreprises qui disposent de journaux de conduite à l'échelle du pétaoctet peuvent itérer rapidement sur les paramètres des réseaux neuronaux, améliorant la généralisation à de nouvelles zones géographiques. L'automatisation des dossiers de sécurité, incluant la vérification formelle de la logique du planificateur et l'injection de pannes basée sur des scénarios synthétiques, émerge comme un nouveau champ de bataille. Les fournisseurs capables de documenter la conformité ISO 26262 au niveau des artefacts de code obtiennent le statut de fournisseur privilégié auprès des équipementiers averses au risque.
Les alliances stratégiques se multiplient. Les fournisseurs de cloud associent l'orchestration du calcul en périphérie à des back-ends de simulation évolutifs, tandis que les constructeurs automobiles recherchent des structures d'investissement partagé qui répartissent la charge de R&D entre partenaires. Les fusions et acquisitions ciblent des capacités de niche telles que les accélérateurs de perception à haute efficacité et la traçabilité de bout en bout de la chaîne d'outils. Les dépôts de brevets ont considérablement augmenté en 2025, reflétant une concurrence croissante pour sécuriser la propriété intellectuelle algorithmique avant la commercialisation de masse.
Leaders du Secteur des Logiciels de Conduite Autonome
-
NVIDIA Corporation
-
Mobileye (Intel Corporation)
-
Waymo LLC
-
Tesla, Inc.
-
Baidu, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Conduite Autonome Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Mobileye (Intel Corporation)
- Waymo LLC
- Tesla, Inc.
- Baidu, Inc.
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- ZF Friedrichshafen AG
- Huawei Technologies Co., Ltd.
- Cruise LLC (General Motor Company)
- Oxa Autonomy Limited
- Qualcomm Technologies, Inc.
- Valeo SA
Développements industriels récents dans Marché des Logiciels de Conduite Autonome
- Septembre 2026 : STRADVISION, une entreprise d'intelligence artificielle spécialisée dans les logiciels de perception visuelle éprouvés en production, rejoint l'écosystème Arm® Total Design for Physical AI. Forte de plus d'une décennie d'expérience dans la mise sur le marché de systèmes avancés d'aide à la conduite (ADAS) et de systèmes de conduite autonome, STRADVISION a annoncé cela lors de l'événement Arm Everywhere à Shanghai, en Chine.
- Septembre 2026 : Hyundai a annoncé des plans pour intégrer la plateforme informatique Hyperion 10 de Nvidia afin de lancer des systèmes de niveau 2+ au premier semestre 2028, suivis de systèmes de niveau 2++ au second semestre. L'entreprise vise le second semestre 2029 pour les véhicules équipés de son logiciel d'intelligence artificielle propriétaire Atria.
- Août 2026 : Einride AB, une entreprise technologique qui fait progresser le transport de fret autonome et électrique à faible coût, et DAF Trucks, un fabricant de camions de premier plan, ont annoncé une initiative conjointe pour intégrer le système de conduite autonome d'Einride, Einride Driver, dans la plateforme de véhicules premium de DAF. Les entreprises commenceront à tester et à valider les interfaces clés en 2026. En 2027, elles intégreront et mettront en service le logiciel de conduite autonome d'Einride, suivi de la validation des interfaces et des tests fonctionnels sur un camion DAF.
- Août 2026 : IDrive a annoncé le lancement d'IDrive Autonomy Assisted Driving, une plateforme d'aide à la conduite de niveau 2+ (L2+) à faible coût et sous licence. La plateforme offre aux entreprises automobiles une voie pratique pour déployer des capacités avancées d'aide à la conduite sans avoir à développer un système de conduite autonome de zéro.
Portée du Rapport sur le Marché Mondial des Logiciels de Conduite Autonome
Le périmètre comprend une segmentation par niveau d'autonomie (niveau 1, niveau 2, niveau 3, et niveaux 4 et 5), par type de propulsion (moteur à combustion interne et électrique), par type de véhicule (véhicule particulier et véhicule commercial), et par type de logiciel (logiciel de perception et de planification, logiciel de conduite autonome assistée, logiciel de détection intérieure, et logiciel de supervision/surveillance). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique, et le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées en USD en valeur.
Aperçu de la segmentation
| Niveau 1 |
| Niveau 2 |
| Niveau 3 |
| Niveaux 4 et 5 |
| Moteur à Combustion Interne |
| Électrique |
| Véhicule Particulier |
| Véhicule Commercial |
| Logiciel de Perception et de Planification |
| Logiciel de Chauffeur |
| Logiciel de Détection Intérieure |
| Logiciel de Supervision et de Surveillance |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Niveau d'Autonomie | Niveau 1 | |
| Niveau 2 | ||
| Niveau 3 | ||
| Niveaux 4 et 5 | ||
| Par Type de Propulsion | Moteur à Combustion Interne | |
| Électrique | ||
| Par Type de Véhicule | Véhicule Particulier | |
| Véhicule Commercial | ||
| Par Type de Logiciel | Logiciel de Perception et de Planification | |
| Logiciel de Chauffeur | ||
| Logiciel de Détection Intérieure | ||
| Logiciel de Supervision et de Surveillance | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des logiciels de conduite autonome en 2026 ?
La taille du marché des logiciels de conduite autonome est estimée à 14,75 milliards USD et devrait croître à un CAGR de 27,78 % pour atteindre 50,25 milliards USD en 2031.
Quelle région est en tête de l'adoption des logiciels de conduite autonome ?
L'Asie-Pacifique détenait une part de 36,72 % en 2025, portée par une politique favorable en Chine et une montée en puissance rapide de la fabrication.
Quel niveau d'autonomie détient la plus grande part commerciale ?
Le logiciel d'aide à la conduite de niveau 2 était en tête avec une part de 47,15 % en 2025 en raison des obligations réglementaires et des déploiements sur les voitures particulières grand public.
Pourquoi les véhicules électriques sont-ils importants pour la croissance des logiciels autonomes ?
Les architectures des véhicules électriques fournissent une puissance de calcul centralisée et une capacité thermique qui simplifient l'intégration des piles autonomes haute performance.
Quel segment de véhicule se développe le plus rapidement ?
Les véhicules commerciaux afficheront le CAGR le plus rapide à 29,33 % car les applications de fret et de livraison autonomes offrent des économies de coûts claires pour les opérateurs de flotte.