
Taille et Part du Marché des Systèmes de Vision Panoramique Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.75 Milliards de dollars |
| Taille du Marché (2031) | 9.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.79 % |
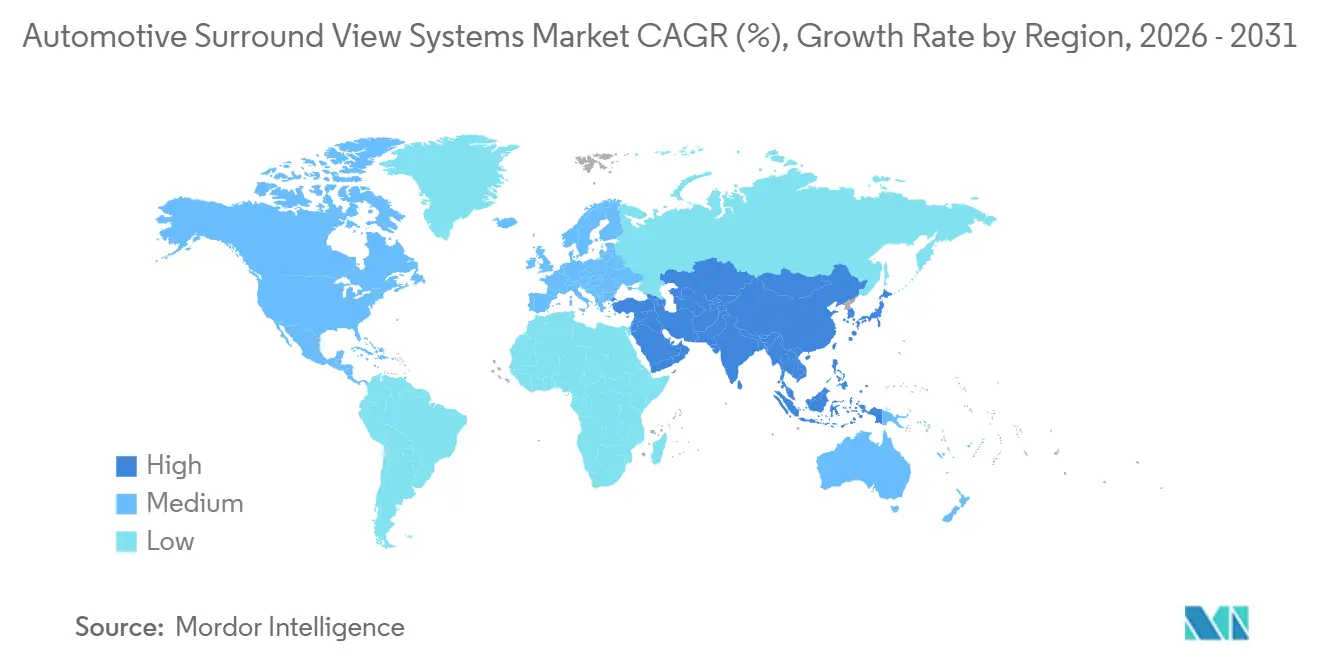
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
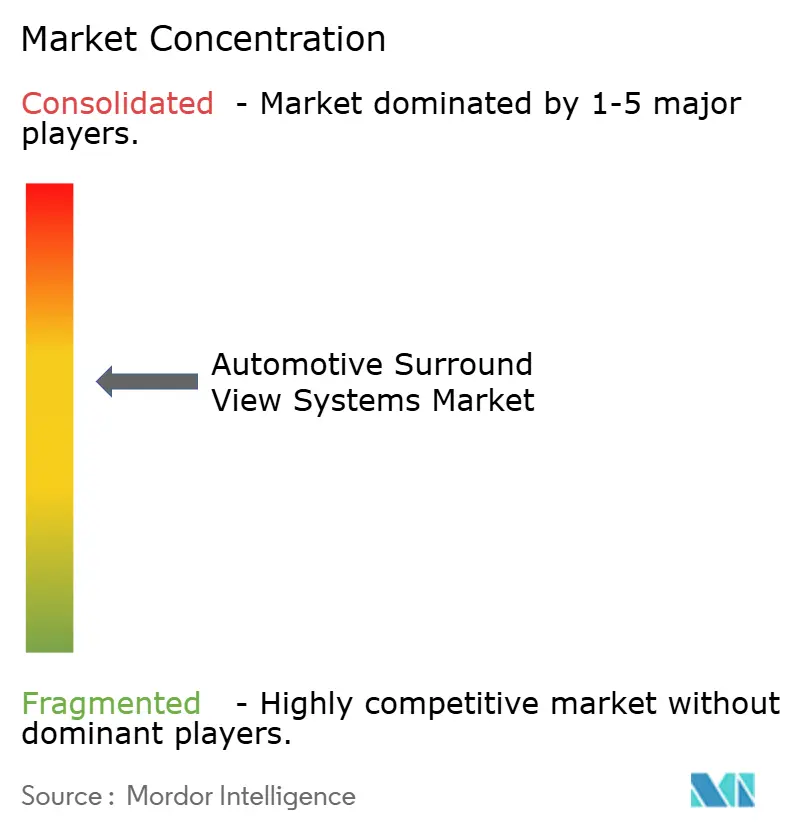
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Vision Panoramique Automobile par Mordor Intelligence
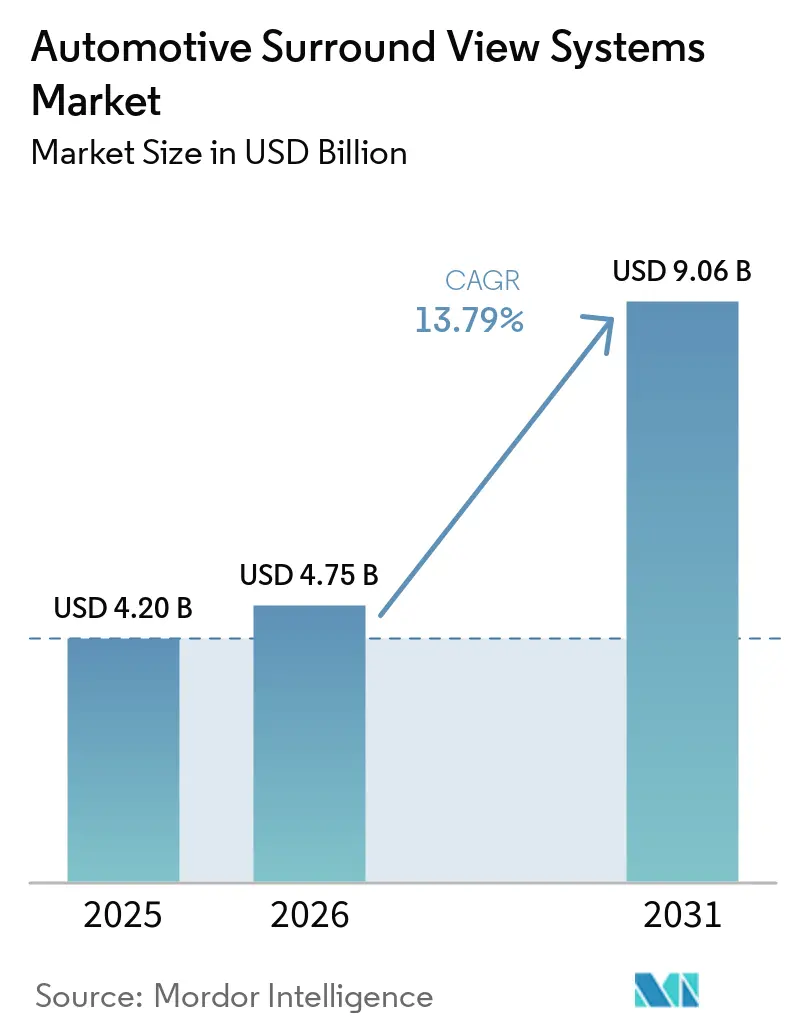
La taille du marché des Systèmes de Vision Panoramique Automobile était évaluée à 4,20 milliards USD en 2025, et devrait croître de 4,75 milliards USD en 2026 à 9,06 milliards USD d'ici 2031, enregistrant un CAGR de 13,79 % de 2026 à 2031. La demande croissante de contrôleurs de domaine centralisés regroupant les données des caméras, des radars et des capteurs ultrasoniques réduit le coût du silicium par fonction et transforme la vision panoramique d'une aide au stationnement en une couche de perception centrale pour les fonctionnalités d'assistance à la conduite de niveau 2+. Les obligations réglementaires en matière de visibilité arrière qui ont déclenché l'adoption initiale s'articulent désormais avec les incitations des assureurs pour les flottes commerciales et les déblocages logiciels par abonnement dans les voitures particulières. Entre 2022 et 2025, la baisse des coûts des modules de caméra a réduit les dépenses en composants, rendant le marché des Systèmes de Vision Panoramique Automobile plus accessible. Parallèlement, des avancées telles que l'assemblage d'images par IA générative et les affichages 3D élèvent les standards d'expérience utilisateur. À mesure que les fournisseurs de semi-conducteurs intègrent des logiciels de perception dans des systèmes sur puce, les constructeurs automobiles peuvent contourner les équipementiers traditionnels de rang 1, intensifiant la concurrence sur le marché.
Points Clés du Rapport
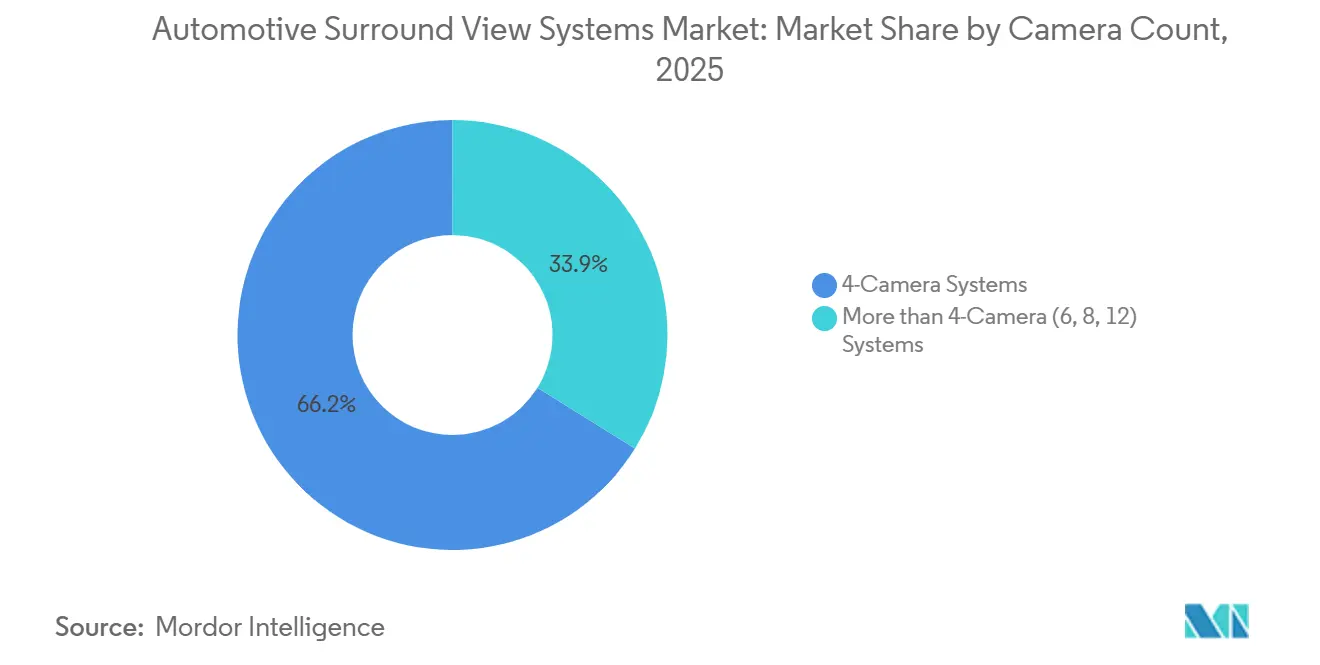
- Par nombre de caméras, les systèmes à 4 caméras ont dominé avec 66,15 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025, tandis que les configurations à plus de 4 caméras progressent à un CAGR de 18,33 % jusqu'en 2031.
- En ce qui concerne le fonctionnement des caméras, la commutation automatique a capté 74,36 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 et devrait s'étendre à un CAGR de 15,03 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 88,13 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025, tandis que les véhicules commerciaux devraient croître à un CAGR de 17,35 % jusqu'en 2031.
- Par canal de vente, les systèmes montés en usine par l'OEM représentaient 90,08 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 ; le segment du retrofit aftermarket progresse à un CAGR de 18,74 % jusqu'en 2031.
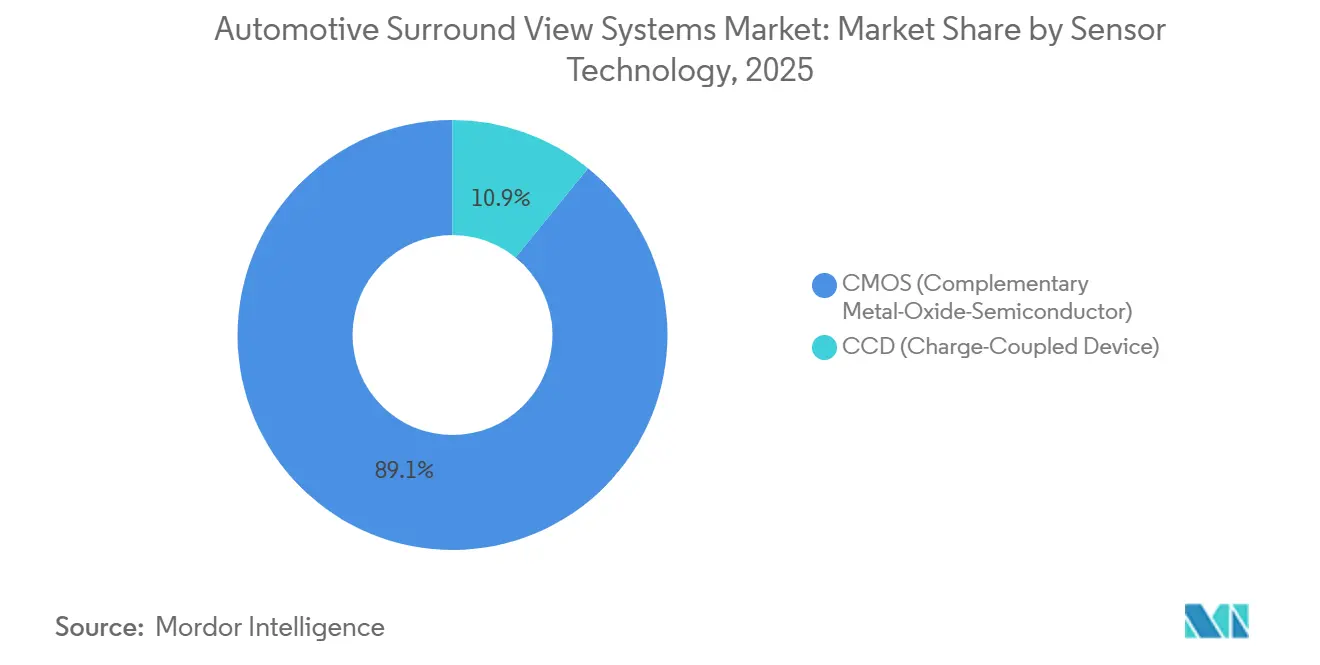
- Par technologie de capteur, les capteurs CMOS commandaient 89,14 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 et progressent à un CAGR de 14,81 % vers 2031.
- Par type d'affichage, les écrans 2D dominaient avec 69,32 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025, tandis que les affichages 3D et en réalité augmentée croissent à un CAGR de 20,39 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 48,17 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 et devrait croître à un CAGR de 14,45 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vision Panoramique 3D dans les Systèmes d'Aide à la Conduite Avancés | +3.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réglementations Obligatoires sur la Visibilité Arrière | +2.8% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Assemblage d'Images par IA Générative | +2.4% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Baisse des Prix de Vente Moyens des Systèmes Multi-Caméras | +1.9% | Asie-Pacifique, Amérique du Sud | Court terme (≤ 2 ans) |
| Déblocage de Fonctionnalités par Mise à Jour à Distance | +1.6% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du Retrofit par les Flottes Logistiques | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration de la Vision Panoramique 3D dans les Contrôleurs de Domaine des Systèmes d'Aide à la Conduite Avancés
Les contrôleurs de domaine centralisés fonctionnant sur des systèmes sur puce partagés permettent à l'aide au stationnement, au maintien de voie et au pilote en embouteillage de réutiliser une seule suite multi-caméras, réduisant considérablement le coût par fonction. Qualcomm, Bosch et Mobileye démontrent que quatre flux haute résolution peuvent être assemblés et évalués pour la détection d'objets sur le même silicium qui exécute la logique de freinage d'urgence, réduisant ainsi les faisceaux de câblage et le matériel de refroidissement. En 2025, les nouveaux véhicules en Chine ont adopté des fonctionnalités de niveau 2+, avec des modèles électriques de milieu de gamme intégrant des configurations avancées à huit caméras. À mesure que les contrôleurs de domaine deviennent la norme mondiale pour l'architecture de calcul de sécurité, le marché des Systèmes de Vision Panoramique Automobile continue de connaître une croissance significative.
Réglementations Obligatoires sur la Visibilité Arrière
Les obligations rglementaires concernant les caméras de recul aux États-Unis, en Europe, en Chine et en Inde ont transformé des systèmes optionnels en équipements de sécurité de base, comprimant les cycles de décision des OEM et accélérant les volumes de production. Entre 2008 et 2021, la NHTSA a noté une baisse significative des décès par écrasement en marche arrière pour les enfants de moins de cinq ans. Ce succès a incité les régulateurs à étendre les exigences de sécurité pour englober une couverture à 360 degrés complète. En Inde, le Bharat NCAP 2.0 incite les constructeurs automobiles avec des scores de sécurité plus élevés pour des fonctionnalités telles que la détection d'angles morts et les alertes de trafic transversal arrière [1]"Projet Bharat NCAP 2.0," Ministère des Transports Routiers et des Autoroutes, morth.nic.in. En conséquence, les constructeurs automobiles adoptent de plus en plus des systèmes multi-caméras pour obtenir les convoitées notes de 4 et 5 étoiles. Parallèlement, les normes GB de la Chine et le Règlement Général sur la Sécurité de l'Europe s'harmonisent sur les critères de visibilité, renforçant la croissance dans la région Asie-Pacifique. De plus, les compagnies d'assurance offrent des réductions aux flottes commerciales conformes, stimulant davantage la demande.
L'Assemblage d'Images par IA Générative Améliore la Précision de Perception
Le modèle de fondation multi-caméras mondial en open source de Valeo, un modèle basé sur les transformeurs, répond efficacement aux défis tels que les occlusions et les incohérences d'éclairage. En générant des images à 360 degrés sans couture, il surmonte les limitations que les techniques géométriques traditionnelles ne pouvaient pas résoudre [2]"Modèle Mondial Multi-Caméras Open Source," Valeo Group, valeo.com. Ces vues panoramiques haute fidélité améliorent considérablement la prise de décision des systèmes d'aide à la conduite avancés, en particulier dans les scénarios de trafic urbain dense où la précision est critique. En conséquence, les applications de cette technologie se sont étendues au-delà du stationnement, suscitant un intérêt accru des OEM pour la formation de partenariats de partage de données afin d'exploiter son plein potentiel.
Baisse des Prix de Vente Moyens des Systèmes Multi-Caméras
Grâce aux économies d'échelle dans la fabrication de capteurs d'image CMOS, les prix des modules ont considérablement baissé depuis 2020. Cette réduction de prix a permis l'intégration de réseaux de six et huit caméras même dans les véhicules de milieu de gamme. En incorporant des puces de sérialisation et de gestion de l'alimentation, les empreintes des circuits imprimés ont été minimisées. Cela réduit non seulement l'empreinte mais aussi les coûts de main-d'œuvre d'assemblage. En Chine, où les systèmes à 4 caméras étaient dominants en 2025, la tendance est évidente. L'érosion accélérée des prix pousse les petits fabricants d'objectifs à se consolider ou à quitter le marché des Systèmes de Vision Panoramique Automobile.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dissipation Thermique et Réseaux de Communication Embarqués | -1.8% | Mondial, en particulier dans les climats chauds | Court terme (≤ 2 ans) |
| Retards de Certification en Cybersécurité | -1.4% | Europe, Japon, Corée, Australie | Court terme (≤ 2 ans) |
| Sensibilité aux Prix dans les Voitures d'Entrée de Gamme | -1.2% | Asie-Pacifique, Amérique du Sud, Afrique | Moyen terme (2 à 4 ans) |
| Pénurie de Fournisseurs d'Objectifs Grand Angle | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement liés à la Dissipation Thermique des ECU et à la Mise en Réseau Embarquée
La consolidation des contrôleurs de domaine à haute densité de puissance augmente considérablement les températures des boîtiers, nécessitant des solutions de refroidissement actif pour les constructeurs automobiles. Cette approche augmente les coûts des modules et affecte l'efficacité globale. Dans les climats chauds, certains OEM réduisent les fréquences d'images pour éviter les arrêts thermiques, ce qui affecte négativement la perception du conducteur. Dans le même temps, alors que les flux de données modernes exigent une bande passante plus élevée, de nombreuses architectures de véhicules s'appuient encore sur des normes Ethernet plus anciennes. La mise à niveau vers des technologies avancées introduit des coûts supplémentaires par nœud.
Retards de Certification en Cybersécurité (UNECE R155/R156)
La gestion obligatoire de la cybersécurité tout au long du cycle de vie prolonge la période de validation des systèmes de vision panoramique compatibles avec les mises à jour à distance, nécessitant du temps supplémentaire pour assurer la conformité. Ce calendrier est dicté par la nécessité de mettre en œuvre des mesures de cybersécurité robustes, notamment des tests de pénétration, des audits de vulnérabilité et une documentation complète pour répondre aux normes industrielles. Ces activités exercent une pression financière sur les fournisseurs, en particulier les plus petits, qui peinent souvent à gérer les coûts accrus. Par conséquent, de nombreux petits fournisseurs quittent le marché ou forment des partenariats avec de plus grands intégrateurs. Les grands intégrateurs, grâce à leur capacité à répartir les coûts sur un portefeuille plus large, sont mieux équipés pour répondre à ces exigences, leur permettant de rester compétitifs et de répondre aux exigences de cybersécurité en constante évolution qui sont devenues de plus en plus critiques ces dernières années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Nombre de Caméras :
L'Adoption des Systèmes Multi-Caméras s'AccélèreLes configurations à 4 caméras détenaient 66,15 % de la part de marché des systèmes de vision périphérique automobile en 2025, tandis que les réseaux de plus de 4 caméras devraient afficher un CAGR de 18,33 % à mesure que l'autonomie de niveau 2+ se répand. Le marché des systèmes de vision périphérique automobile pour les configurations à huit caméras devrait connaître une expansion rapide. En Chine, à mesure que les économies d'échelle continuent de progresser, les véhicules sont désormais équipés de systèmes à six caméras, une tendance qui évolue depuis ces dernières années.
Les points de vue redondants alimentent des modèles d'IA générative qui résolvent les occlusions, produisant des images à vue aérienne plus nettes et permettant la navigation aux carrefours. Ces architectures multi-caméras peuvent intégrer un système de caméra de vision latérale pour améliorer la visibilité latérale, soutenir la détection des angles morts et offrir une couverture plus complète autour du véhicule. La ceinture vidéo à six caméras de Bosch améliore la gestion des ronds-points, et les véhicules électriques à nouvelles énergies en Chine disposent déjà en moyenne de huit à treize caméras, consolidant une tendance vers un nombre plus élevé de caméras sur le marché des systèmes de vision périphérique automobile.


Par Fonctionnement des Caméras :
La Commutation Automatique Prend le DessusLe fonctionnement automatique commandait 74,36 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 et croît à un CAGR de 15,03 % jusqu'en 2031. Les algorithmes d'IA intégrés dans les contrôleurs de domaine déclenchent la vue appropriée en fonction de la vitesse et de la position du levier de vitesse, éliminant la distraction du conducteur.
Les systèmes manuels se maintiennent dans la niche du retrofit mais font face à l'obsolescence à mesure que les superpositions de réalité augmentée nécessitent des changements de point de vue fluides. La Vision Panoramique de BMW et l'EX60 de Volvo intègrent des lignes de trajectoire directement dans l'affichage panoramique 3D, renforçant le contrôle automatique comme expérience principale sur le marché des Systèmes de Vision Panoramique Automobile [3]"Interface Homme-Machine Vision Panoramique," BMW Group, bmwgroup.com.
Par Type de Véhicule :
Les Flottes Commerciales Stimulent une Nouvelle DemandeLes voitures particulières dominaient, avec 88,13 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 ; cependant, les véhicules commerciaux progressent à un CAGR de 17,35 % jusqu'en 2031, les flottes effectuant des retrofits pour réduire les temps d'arrêt liés aux accidents. La norme européenne de 2027 étend les obligations relatives aux angles morts aux fourgonnettes et aux camions, tandis que le projet de règle BSIS de l'Inde fixe des exigences similaires.
Les modèles particuliers continuent d'ajouter des caméras pour les fonctionnalités par abonnement, mais les opérateurs commerciaux voient des économies immédiates sur les assurances, rendant l'économie du retrofit convaincante. Cette dynamique divergente élargit la taille du marché des Systèmes de Vision Panoramique Automobile à la fois pour les véhicules neufs et ceux déjà en service.
Par Canal de Vente :
L'Élan du Retrofit se RenforceLes installations OEM représentaient 90,08 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025 ; néanmoins, l'aftermarket devrait afficher un CAGR de 18,74 % jusqu'en 2031. Les flottes logistiques constatent que les kits de caméras plug-and-play atteignent le seuil de rentabilité en un à deux ans.
Les Équipementiers d'Origine (OEM) empruntent une voie différente : ils pré-installent du matériel dormant dans les véhicules et misent sur les abonnements aux mises à jour à distance comme source de revenus. Cette divergence dans les stratégies de monétisation — revente de matériel pour les véhicules retrofités et abonnements logiciels récurrents pour ceux montés en usine — alimente la croissance sur le marché des Systèmes de Vision Panoramique Automobile.
Par Technologie de Capteur :
Le CMOS Consolide sa DominationD'ici 2031, les capteurs CMOS devraient atteindre une quasi-ubiquité, portés par un CAGR solide de 14,81 %, après leur part substantielle de 89,14 % du marché des Systèmes de Vision Panoramique Automobile en 2025. En revanche, les CCD devraient décliner à mesure que les principaux fabricants abandonnent leurs lignes automobiles. Des améliorations telles que les améliorations de l'obturateur à défilement, les capacités HDR et une consommation électrique optimisée pour les plateformes électriques répondent au besoin de minimiser les charges auxiliaires.
Avec les fonctions ISP et de sérialisation intégrées, les tailles des modules diminuent, permettant des réseaux de huit caméras qui restent dans les limites thermiques, consolidant davantage la domination du CMOS sur le marché des Systèmes de Vision Panoramique Automobile.
Par Type d'Affichage :
La 3D/Réalité Augmentée Stimule l'InnovationLes écrans 2D ont conservé 69,32 % de la part du marché des Systèmes de Vision Panoramique Automobile en 2025, tandis que les affichages 3D et en réalité augmentée croissent à un CAGR de 20,39 %. La projection 3D de BMW, intégrée au système sur puce avancé de TI, a considérablement réduit les erreurs de stationnement et n'ajoute désormais qu'un coût marginal à la nomenclature incrémentale.
Ces dernières années, avec la baisse des coûts de calcul, les OEM chinois ont commencé à proposer des fonctionnalités de vision panoramique en réalité augmentée sur des véhicules du segment grand public, marquant un glissement depuis le luxe et stimulant la croissance du marché des Systèmes de Vision Panoramique Automobile.
Analyse Géographique
Marché des Systèmes de Vision Périphérique Automobile en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 48,17 % de la part de marché des Systèmes de Vision Périphérique Automobile en 2025 et croît à un CAGR de 14,45 % jusqu'en 2031. L'essor des véhicules électriques à nouvelles énergies en Chine, avec des véhicules équipés en moyenne de huit caméras ou plus, ancre la demande régionale, tandis que le programme Bharat NCAP 2.0 de l'Inde lie des notes de sécurité plus élevées à la visibilité à 360 degrés. La suite ADAS de Bosch axée sur la Chine en priorité, dont la production en série débute à mi-2025, souligne le statut de la région comme terrain d'essai pour l'innovation rentable.
Marché des Systèmes de Vision Périphérique Automobile en Amérique du Nord et en Europe
D'ici 2026, l'Amérique du Nord et l'Europe devraient représenter collectivement une part significative du total des ventes. Le contrat américain de Mobileye et l'accord européen de Volkswagen soulignent l'intégration croissante de la technologie de vision périphérique sur les plateformes grand public. Les mandats réglementaires relatifs au maintien de voie, à la surveillance du conducteur et au freinage d'urgence stimulent l'adoption des systèmes multi-caméras. Cependant, les retards dans les certifications de cybersécurité prolongent les cycles produits, ralentissant temporairement la croissance.
Marché des Systèmes de Vision Périphérique Automobile en Amérique du Sud et dans la région MEA
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus modestes mais rattrapent leur retard à mesure que les normes de sécurité de style européen se répandent. Les flottes de livraison urbaine au Brésil installent des kits de rétrofit pour réduire les primes d'assurance, et les consommateurs du Golfe privilégient les SUV haut de gamme qui intègrent déjà la vision périphérique en 3D. Les températures ambiantes élevées au Moyen-Orient sollicitent la conception thermique, mais un pouvoir d'achat robuste soutient l'adoption, garantissant ainsi que le marché des Systèmes de Vision Périphérique Automobile acquiert une empreinte mondiale diversifiée.

Paysage Concurrentiel
Les équipementiers de rang 1 Magna, Valeo, Continental, Denso et Bosch détiennent collectivement une part significative du volume monté en usine par les OEM, indiquant une concentration modérée. Les fabricants de semi-conducteurs érodent cette part en intégrant des logiciels d'assemblage et de perception dans des systèmes sur puce. La gamme TDA5 de Texas Instruments, de 10 à 1 200 TOPS, a été livrée avec un kit de développement virtuel en 2026, permettant aux constructeurs automobiles de concevoir des systèmes internes 12 mois plus rapidement [4]"Lancement de la Famille de Systèmes sur Puce TDA5," Texas Instruments, ti.com. Les réservations massives pluriannuelles de Mobileye le positionnent comme un concurrent direct des équipementiers traditionnels de rang 1, illustrant la désintermédiation verticale.
Le partenariat de Valeo avec Natix pour construire un modèle de fondation multi-caméras open source déplace l'accent des marges matérielles vers les effets de réseau des données. Des fournisseurs plus petits tels que Stonkam et Hikvision Automotive exploitent l'espace blanc du retrofit, proposant des kits à prix réduit aux flottes en Amérique du Nord et en Chine.
Les coûts de conformité à l'UNECE R155/R156 accélèrent la consolidation, avec des fournisseurs de rang 2 aux ressources limitées qui fusionnent ou quittent le marché. La précision de détection par IA en temps réel, l'échelle des ensembles de données et la maîtrise de la certification de sécurité sont devenues les principaux leviers concurrentiels sur le marché des Systèmes de Vision Panoramique Automobile.
Leaders du Secteur des Systèmes de Vision Panoramique Automobile
Valeo SA
Magna International
Continental AG
DENSO Corporation
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Vision Périphérique Automobile
- Magna International Inc.
- Valeo SA
- Continental AG
- Denso Corporation
- Robert Bosch GmbH
- Texas Instruments Inc.
- Renesas Electronics Corporation
- Aisin Corporation
- Mobileye NV
- Aptiv PLC
- NVIDIA Corporation
- ON Semiconductor Corporation
- Sunny Optical Technology
- OmniVision Technologies
- Stonkam Co. Ltd.
- STMicroelectronics
- NXP Semiconductors N.V.
- Hikvision Automotive

Recent Industry Developments in Marché des Systèmes de Vision Périphérique Automobile
- Août 2026 : Pektron a lancé son nouveau Système Intégré de Vision à 360° et d'Infodivertissement à l'iVT Expo. La plateforme améliore la visibilité de l'opérateur, la connectivité et l'expérience en cabine pour les véhicules agricoles, de construction et hors route.
- Janvier 2026 : NATIX Network et Valeo ont commencé à développer conjointement un modèle de fondation mondial multi-caméras open source, entraîné sur 5 000 heures de données de conduite VX360, pour accélérer la simulation avant le déploiement en conditions réelles.
- Juillet 2025 : Pioneer India a lancé un système de caméra de vision panoramique à 360° doté d'objectifs ultra-grand-angle et d'un traitement d'image avancé pour améliorer la visibilité dans les trafics denses.
- Juin 2025 : Valeo a obtenu un contrat pour fournir sa suite Smart Safety 360 à un OEM premium européen, en s'appuyant sur son expertise en matériel, logiciel et intégration de systèmes.


Portée du Rapport Mondial sur le Marché des Systèmes de Vision Panoramique Automobile
Le périmètre comprend la segmentation par nombre de caméras (systèmes à 4 caméras et systèmes à plus de 4 caméras (6, 8, 12)), fonctionnement des caméras (automatique (commutation automatique/IA) et manuel), type de véhicule (voitures particulières et véhicules commerciaux), canal de vente (monté en usine par l'OEM et retrofit aftermarket), technologie de capteur (semi-conducteur à oxyde de métal complémentaire et dispositif à transfert de charge) et type d'affichage (2D et 3D / réalité augmentée). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique, le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées en valeur USD.
| Systèmes à 4 Caméras |
| Systèmes à Plus de 4 Caméras (6, 8, 12) |
| Automatique (commutation automatique / intelligence artificielle) |
| Manuel |
| Voitures Particulières |
| Véhicules Commerciaux |
| Équipement d'Origine |
| Retrofit Aftermarket |
| CMOS (Semi-conducteur à Oxyde Métallique Complémentaire) |
| CCD (Dispositif à Transfert de Charge) |
| 2D |
| 3D / Réalité Augmentée |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Nombre de Caméras | Systèmes à 4 Caméras | |
| Systèmes à Plus de 4 Caméras (6, 8, 12) | ||
| Par Fonctionnement de la Caméra | Automatique (commutation automatique / intelligence artificielle) | |
| Manuel | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Commerciaux | ||
| Par Canal de Vente | Équipement d'Origine | |
| Retrofit Aftermarket | ||
| Par Technologie de Capteur | CMOS (Semi-conducteur à Oxyde Métallique Complémentaire) | |
| CCD (Dispositif à Transfert de Charge) | ||
| Par Type d'Affichage | 2D | |
| 3D / Réalité Augmentée | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché et le taux de croissance du marché des systèmes de vision panoramique automobile ?
La taille du marché des Systèmes de Vision Panoramique Automobile était évaluée à 4,20 milliards USD en 2025, et devrait croître de 4,75 milliards USD en 2026 à 9,06 milliards USD d'ici 2031, enregistrant un CAGR de 13,79 % de 2026 à 2031.
Quelle région contribue à près de la moitié des revenus 2025 pour les Systèmes de Vision Panoramique Automobile ?
L'Asie-Pacifique a fourni 48,17 % des ventes mondiales de 2025 et reste le principal moteur de volume.
Quelle configuration de caméras se développe le plus rapidement au sein des Systèmes de Vision Panoramique Automobile ?
Les réseaux à plus de quatre caméras progressent à un CAGR de 18,33 % à mesure que l'autonomie de niveau 2+ gagne du terrain.
Quel type de capteur domine les expéditions de Systèmes de Vision Panoramique Automobile en 2025 ?
Les capteurs CMOS représentaient 89,14 % du volume unitaire de 2025 et capteront presque l'intégralité du segment d'ici 2031.
Quel est le principal frein à un déploiement plus large des ECU de caméra haute résolution ?
Les goulots d'étranglement liés à la gestion thermique et à la bande passante réseau limitent l'expansion des systèmes de vision panoramique haute performance dans les climats chauds.
Comment les réglementations influencent-elles la demande de retrofit aftermarket ?
Les homologations obligatoires de visibilité arrière et sans rétroviseurs encouragent les flottes à installer des kits de retrofit sur les véhicules existants pour maintenir la conformité et réduire les coûts d'assurance.
Dernière mise à jour de la page le:



