
Tamanho e Participação do Mercado de Sensores de Direção Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 24.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.02 % |
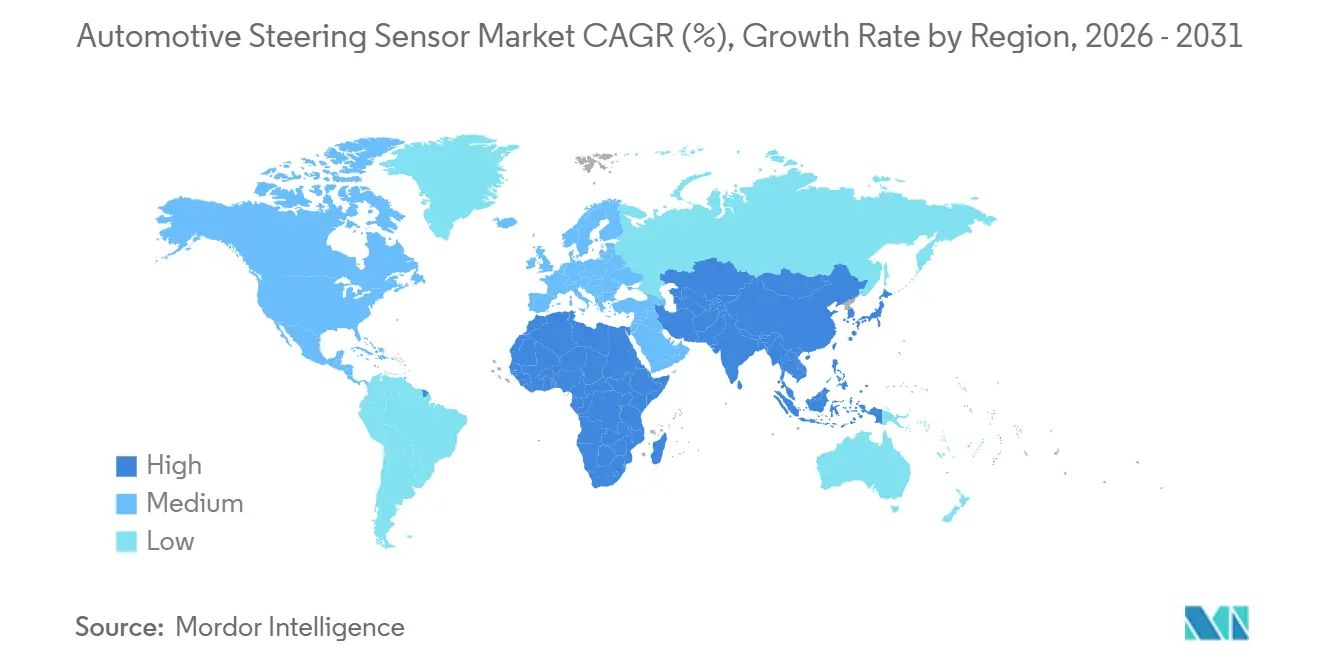
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
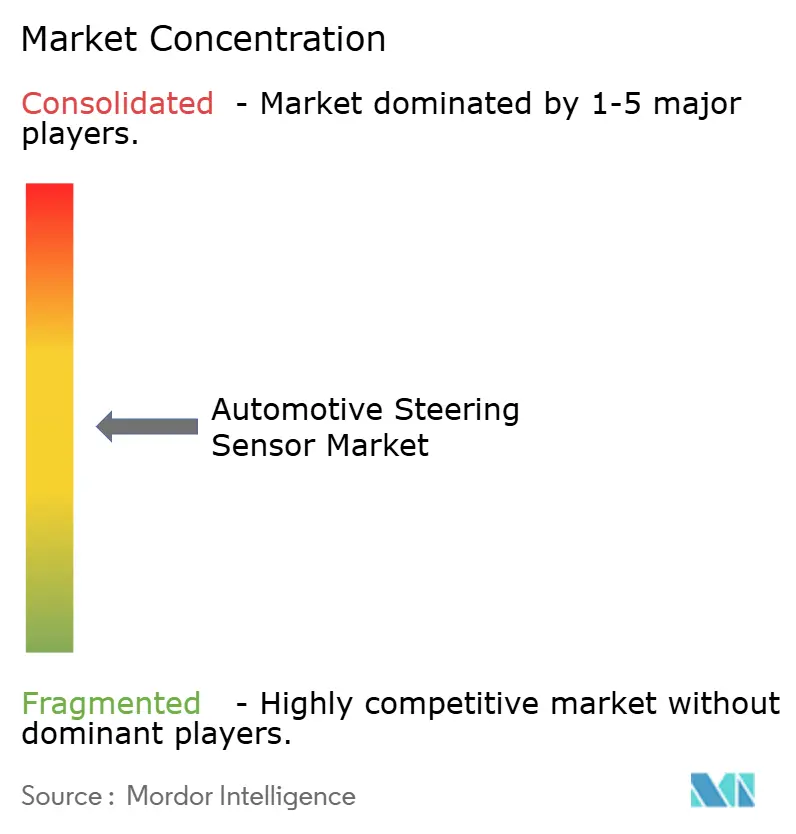
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Direção Automotiva por Mordor Intelligence
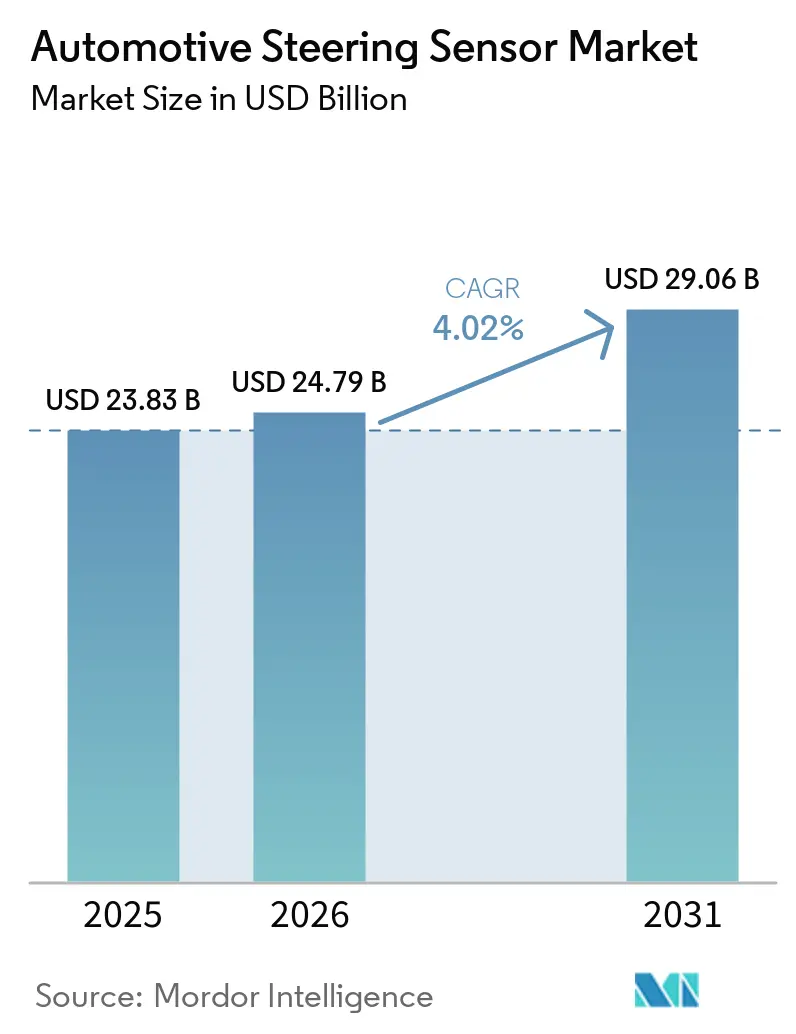
O mercado de sensores de direção automotiva foi avaliado em 23,83 bilhões de USD em 2025, estimado em 24,79 bilhões de USD em 2026, e projetado para atingir 34,83 bilhões de USD até 2031, registrando um CAGR de 4,02% durante 2026–2031. A migração contínua de colunas de direção mecânicas para sistemas controlados eletronicamente sustenta esse crescimento, à medida que os fabricantes de automóveis integram cada vez mais sensores de direção em sistemas de direção elétrica assistida (EPS), sistemas avançados de assistência ao condutor (ADAS) e plataformas emergentes de condução automatizada. A crescente eletrificação de veículos está aumentando ainda mais a necessidade de medições precisas de posição, torque e ângulo de direção para suportar sistemas de controle responsivos e eficientes.
Principais Conclusões do Relatório
- Por tipo de sensor, os sensores de torque capturaram 46,10% da participação do mercado de sensores de direção automotiva em 2025, enquanto as soluções de detecção capacitiva têm previsão de crescer a um CAGR de 12,95% entre 2026 e 2031.
- Por tipo de veículo, os automóveis de passeio lideraram com 46,85% de participação de mercado no mercado de sensores de direção automotiva em 2025; os veículos fora de estrada devem crescer a um CAGR de 9,75% até 2031.
- Por tecnologia, os sensores magnéticos dominaram o mercado de sensores de direção automotiva em 2025 com uma participação de 42,15%, enquanto os sensores ultrassônicos têm estimativa de crescer a um CAGR de 13,65% até 2031.
- Por aplicação, a detecção de ângulo de direção representou 38,10% do mercado de sensores de direção automotiva em 2025, enquanto as aplicações de assistência de manutenção de faixa estão acelerando a um CAGR de 14,45% até 2031.
- Por geografia, a Ásia-Pacífico representou 54,25% da participação do mercado de sensores de direção automotiva em 2025, enquanto o Oriente Médio e a África devem expandir a um CAGR de 11,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de EPS em Todas as Classes de Veículos | +1.2% | Global, com a Ásia-Pacífico liderando a adoção | Médio prazo (2–4 anos) |
| Normas Obrigatórias de Segurança e Eficiência de Combustível | +0.8% | Foco regulatório na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Demanda por Sensores para ADAS e Autonomia | +0.6% | Global, concentrada em segmentos premium | Longo prazo (≥ 4 anos) |
| Retrofits Modulares de Direção por Fio | +0.4% | Adoção antecipada na Europa e na América do Norte | Médio prazo (2–4 anos) |
| Sensores de Manutenção Preditiva com IA de Borda | +0.3% | Centros de fabricação da Ásia-Pacífico, operadores de frotas da UE | Longo prazo (≥ 4 anos) |
| Interfaces Digitais Padronizadas para Sensores TMR | +0.2% | Ecossistema global de semicondutores | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de EPS em Todas as Classes de Veículos
A adoção da direção elétrica assistida acelera em todos os segmentos de veículos. Essa implementação generalizada cria demanda por sensores sofisticados de torque e ângulo que permitem a calibração precisa da assistência de direção. A expansão da tecnologia para veículos fora de estrada representa uma mudança de paradigma, à medida que fabricantes de equipamentos de construção e agrícolas integram sistemas EPS para reduzir a fadiga do operador e melhorar a eficiência de combustível. Em julho de 2026, a ZF anunciou a produção de seu 100 milionésimo sistema de direção elétrica assistida (EPS), destacando a escalada contínua do EPS em automóveis de passeio, SUVs e veículos comerciais leves e indicando forte impulso neste segmento tradicionalmente dominado por sistemas hidráulicos.
Normas Obrigatórias de Segurança e Eficiência de Combustível
Os marcos regulatórios exigem cada vez mais a integração de sensores de direção avançados para atender aos padrões de segurança e ambientais. O Regulamento Geral de Segurança da União Europeia exige sistemas de assistência de manutenção de faixa em todos os veículos novos a partir de 2024Regulamento da UE sobre Sistemas de Manutenção de Faixa de Emergência Publicado, InterRegs, interregs.com.">[1], impulsionando diretamente a demanda por sensores de ângulo de alta precisão capazes de detectar movimentos do volante com precisão de 0,1 grau. Da mesma forma, os padrões de Economia Média de Combustível Corporativa dos Estados Unidos incentivam a adoção de EPS por meio de créditos de eficiência de combustível, uma vez que os sistemas de direção elétrica consomem 90% menos energia do que as alternativas hidráulicas em condições típicas de condução. O mandato de Veículos de Nova Energia da ChinaPOLÍTICA DE MANDATO DE VEÍCULOS DE NOVA ENERGIA DA CHINA, ICCT, theicct.org.">[2] estende esses requisitos aos veículos comerciais, com as especificações de sensores de direção tornando-se parte integrante dos processos de certificação de veículos. Os fatores de conformidade com a ISO 26262 acrescentam complexidade ao desenvolvimento, mas garantem que a confiabilidade dos sensores atenda aos níveis de integridade de segurança automotiva, particularmente para aplicações ASIL-C e ASIL-D em sistemas de condução autônomaUm Guia para os Níveis de Integridade de Segurança Automotiva (ASIL), Jama Software, jamasoftware.com.">[3].
Demanda por Sensores para ADAS e Autonomia
Os sistemas avançados de assistência ao condutor criam uma demanda sem precedentes por sensores de direção de múltiplos eixos que fornecem feedback em tempo real para intervenções de direção automatizadas. Os recursos de condução autônoma de Nível 2+ exigem arquiteturas de fusão de sensores nas quais os sensores de direção complementam sistemas de câmera e radar para executar manobras precisas de centralização de faixa e direção de emergência. A complexidade de integração vai além do hardware até os algoritmos de software que interpretam os sinais dos sensores para planejamento de trajetória e controle da dinâmica do veículo. A Mercedes-Benz relatou a implantação de conjuntos de sensores de direção com tripla redundância em seu sistema Drive Pilot, ressaltando os requisitos de confiabilidade para aplicações de automação em rodovias. Essa abordagem de redundância torna-se prática padrão à medida que os fabricantes de automóveis avançam em direção à autonomia de Nível 3 e Nível 4, onde falhas de sensores poderiam comprometer a segurança dos passageiros e a conformidade regulatória.
Retrofits Modulares de Direção por Fio
A tecnologia de direção por fio elimina as ligações mecânicas entre o volante e as rodas, permitindo arquiteturas de veículos flexíveis e recursos de segurança aprimorados. A abordagem modular permite a instalação em veículos existentes, ampliando as oportunidades de mercado além da produção de novos veículos. Essa tecnologia requer conjuntos sofisticados de sensores para monitorar simultaneamente a intenção do condutor, a dinâmica do veículo e as condições da estrada, criando demanda por módulos de sensores integrados que combinam medições de torque, ângulo e velocidade. A ausência de sistemas de backup mecânicos confere importância crítica à confiabilidade dos sensores e à operação à prova de falhas, impulsionando a adoção de sensores de magnetorresistência de tunelamento que oferecem precisão e durabilidade superiores em comparação com os projetos potenciométricos tradicionais. Os primeiros adotantes em segmentos de veículos premium demonstram uma melhoria de 15% na precisão de direção e uma redução de 25% na fadiga do condutor durante viagens prolongadas em rodovias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Confiabilidade e Qualificação | −0.5% | Global, afetando particularmente fornecedores menores | Curto prazo (≤ 2 anos) |
| Problemas de EMI/Térmicos em Plataformas de VE de 800 V | −0.4% | Centros de fabricação de VE na Europa e na China | Médio prazo (2–4 anos) |
| Risco de Fornecimento de Sensores MR Impulsionado por Tarifas | −0.3% | Corredor comercial EUA–China, dependências da UE | Curto prazo (≤ 2 anos) |
| Custo de Redesenho de Cibersegurança para CAN FD | −0.3% | Global, concentrado em segmentos de veículos conectados | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Confiabilidade e Qualificação
A qualificação de sensores de direção automotiva requer extensos protocolos de teste que podem levar de 18 a 24 meses e custar de 2 a 5 milhões de USD por variante de sensor, criando barreiras para fornecedores menores e limitando a velocidade de inovação. O processo de qualificação abrange ciclagem de temperatura de -40°C a 150°C, testes de vibração em múltiplos eixos e validação de compatibilidade eletromagnética sob diversas condições de interferência. Esses requisitos afetam particularmente as tecnologias de sensores emergentes, como os projetos capacitivos e ultrassônicos, para os quais os dados de confiabilidade de longo prazo permanecem limitados em comparação com as abordagens de detecção magnética estabelecidas. O ônus dos custos obriga os fornecedores a amortizar as despesas de desenvolvimento em volumes de produção maiores, potencialmente limitando a personalização de sensores para aplicações de nicho e restringindo a entrada no mercado de tecnologias inovadoras.
Problemas de EMI/Térmicos em Plataformas de VE de 800 V
As arquiteturas de veículos elétricos de alta tensão introduzem desafios de interferência eletromagnética que comprometem a precisão dos sensores e exigem soluções de blindagem dispendiosas. Os sistemas de 800 V geram frequências de chaveamento de até 20 kHz que podem interferir no processamento de sinais dos sensores, afetando particularmente os projetos de efeito Hall e magnetorresistivos que operam na proximidade de eletrônica de potência. O gerenciamento térmico torna-se crítico à medida que a eletrônica de potência gera cargas de calor superiores a 85°C em ambientes confinados do compartimento do motor, aproximando-se dos limites operacionais das especificações padrão de sensores automotivos. Esses desafios impulsionam a adoção de eletrônica de potência baseada em carboneto de silício, que opera com maior eficiência, mas requer projetos de sensores capazes de suportar maior estresse eletromagnético e ciclagem de temperatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor:
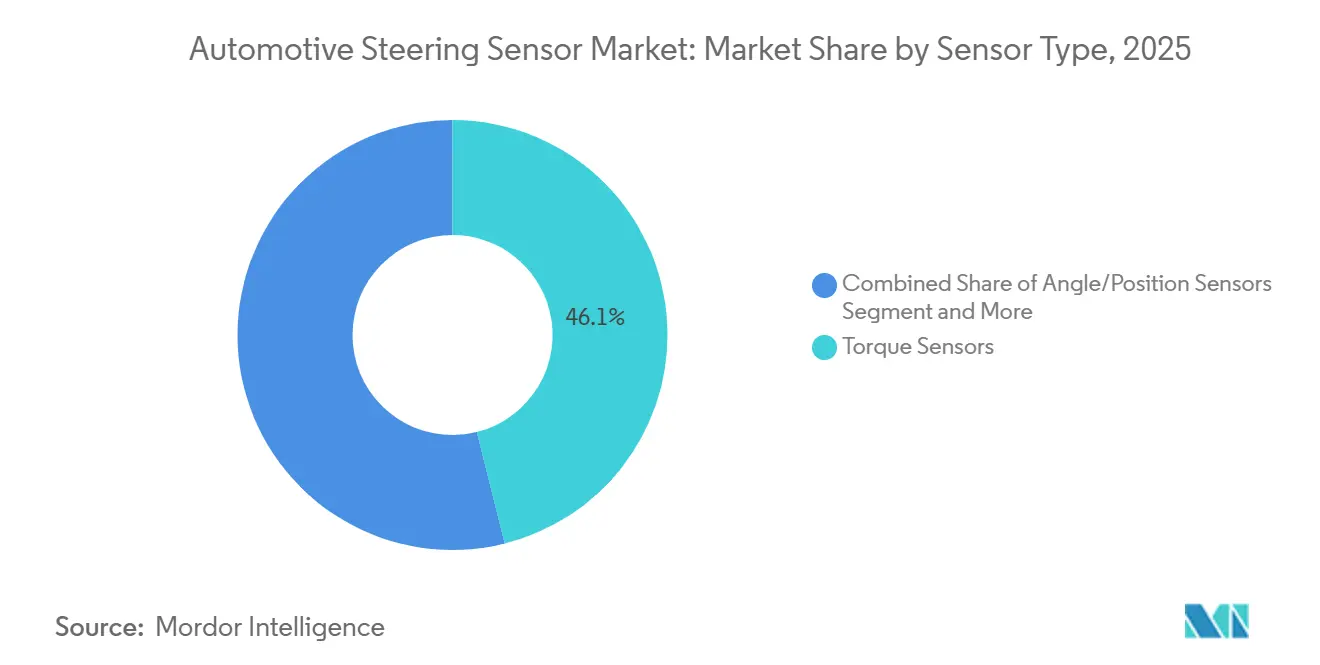
Sensores de Torque Lideram a Transformação do MercadoOs sensores de torque representaram 46,10% da participação do mercado de sensores de direção automotiva em 2025, um testemunho de seu papel indispensável nas colunas de EPS, onde as leituras em tempo real do esforço do condutor sustentam as curvas de assistência. Esses medidores fornecem saídas analógicas ou digitais de alta resolução com latência inferior a 2 ms, permitindo uma transição perfeita entre a entrada manual e a assistência do motor. À medida que os layouts da cabine evoluem para volantes em formato de jugo, a precisão de detecção de torque permanece central para o conforto do usuário e a naturalidade percebida da direção no mercado de sensores de direção automotiva.
Por outro lado, os sensores capacitivos estão crescendo a um CAGR de 12,95% até 2031, impulsionados por eletrodos sem contato que dispensam peças mecânicas, melhorando assim a vida útil em frotas de alto uso. As topologias de magnetorresistência de tunelamento conquistam preferência entre as marcas premium por sua resiliência a campos dispersos gerados por alternadores de 48 V. Ao mesmo tempo, módulos híbridos agora agrupam canais de magnetorresistência de tunelamento e capacitivos para oferecer redundância de caminho duplo. A miniaturização de sensores possibilitada por CMOS qualificado para uso automotivo de 65 nm permite a integração nos raios do volante, liberando espaço para módulos de airbag e controles de tela sensível ao toque.

Por Tipo de Veículo:
Segmento Fora de Estrada Impulsiona a InovaçãoOs automóveis de passeio representaram 46,85% da participação do mercado de sensores de direção automotiva em 2025, sustentados pelos volumes globais de veículos leves e pelo crescente conteúdo de ADAS por unidade. No entanto, os veículos fora de estrada estão avançando a um CAGR de 9,75%, à medida que os fabricantes de equipamentos originais de construção e agrícolas digitalizam os equipamentos de campo. Bulldozers, escavadeiras e tratores de cultivo em fileiras integram automação de direção alinhada por GPS que requer resolução de ângulo inferior a 0,05 graus ao longo da rotação completa.
Esses ambientes impõem cargas de choque e contaminação mais severas do que as dos veículos rodoviários, acelerando a migração para pilhas de detecção sem contato e seladas. Por exemplo, a mais recente série de tratores da Deere integra codificadores ópticos duplos com chips de magnetorresistência de tunelamento para alcançar precisão de passagem a passagem inferior a um centímetro no cultivo autônomo, destacando a transferência de tecnologia entre setores que agora está moldando o mercado de sensores de direção automotiva.
Por Tecnologia:
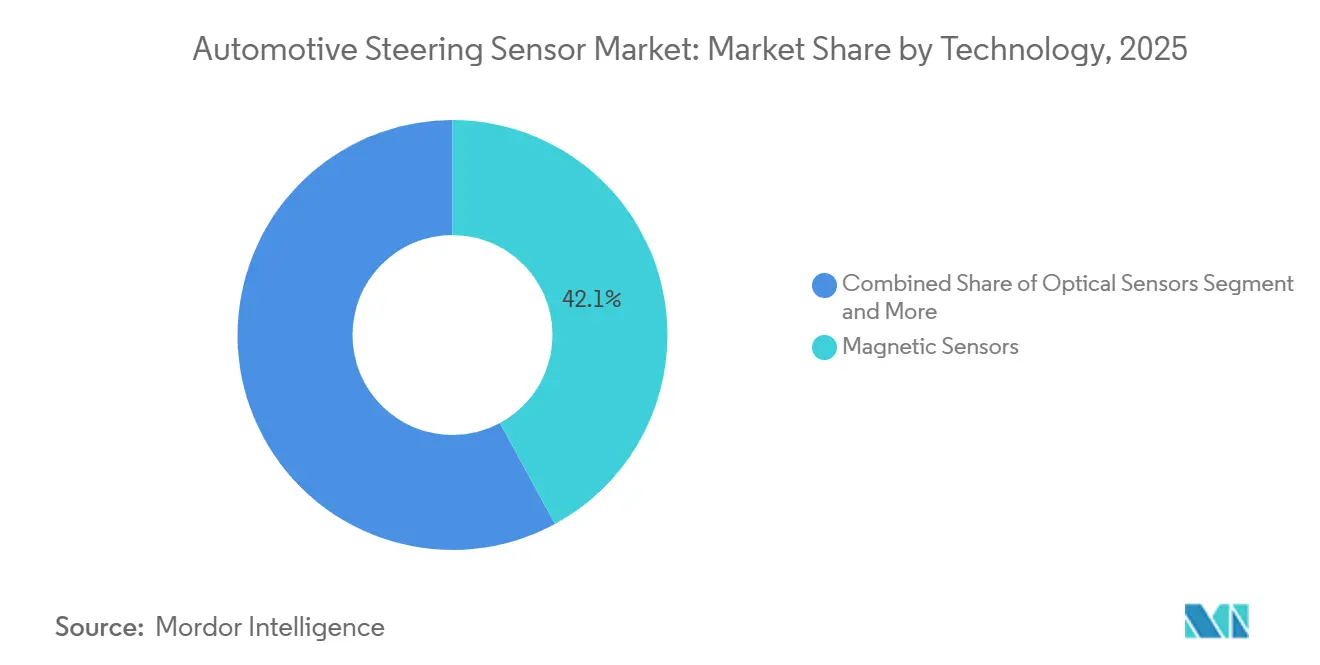
Sensores Magnéticos Enfrentam Desafio UltrassônicoAs variantes magnéticas representaram 46,15% de participação de mercado em 2025 devido à confiabilidade em campo de décadas e ao custo unitário competitivo. As famílias de efeito Hall e MR anisotrópico permanecem fundamentais nos nós de torque e ângulo de EPS, mas as margens de projeto diminuem em ambientes harmônicos de 800 V. Espera-se que a detecção ultrassônica cresça a um CAGR de 13,65% ao contornar o ruído eletromagnético por meio de pulsos acústicos de alta frequência, tornando-a atraente para embalagens de veículos elétricos sem blindagem.
Os codificadores ópticos são usados em colunas de direção por fio que requerem tempos de reação abaixo de um milissegundo, embora seus emissores frágeis tenham historicamente limitado sua adoção em ambientes de alta vibração. Os discos capacitivos estão ganhando impulso em interiores de luxo, onde os designers valorizam perfis finos e iluminação integrada. Os potenciômetros de contato estão em declínio gradual devido ao desgaste após 100.000 ciclos de direção. No entanto, sobrevivem em modelos de mercados emergentes sensíveis ao custo, onde o preço supera a vida útil no mercado de sensores de direção automotiva.
Por Aplicação:
Sistemas de Manutenção de Faixa Aceleram o CrescimentoA detecção de ângulo de direção representou 38,10% do mercado de sensores de direção automotiva em 2025, sustentando tanto os circuitos de orientação humana quanto os de máquina. O estacionamento automatizado e a direção dianteira adaptativa ampliam ainda mais a demanda endereçável ao exigir monitoramento contínuo de ângulo em baixas velocidades e mudanças dinâmicas na relação de direção.
Espera-se que a assistência de manutenção de faixa seja a aplicação de crescimento mais rápido, com um CAGR de 14,45%, impulsionada por regulamentações de segurança obrigatórias em ambos os lados do Atlântico. Codificadores de ângulo com tripla redundância em programas de piloto automático de rodovia de Nível 3 alimentam controladores preditivos de modelo que supervisionam a manutenção de trajetória mesmo durante rajadas de vento repentinas. O feedback de torque e velocidade complementa os dados de câmera e radar para impor limites laterais sem correções abruptas, consolidando o papel dos sensores como guardiões do conforto dos ocupantes e da conformidade regulatória no mercado mais amplo de sensores de direção automotiva.
Análise Geográfica
Mercado de Sensores de Direção Automotiva da APAC
A Ásia-Pacífico domina o mercado de sensores de direção automotiva com uma participação de 54,25% em 2025, impulsionada pela posição da China como maior produtor automotivo do mundo e por suas metas agressivas de adoção de veículos elétricos. A região se beneficia de cadeias de suprimentos automotivas consolidadas e de políticas governamentais que promovem a eletrificação de veículos, criando uma demanda sustentada por tecnologias avançadas de sensores de direção. O mandato de Veículos de Nova Energia da China exige que 40% das vendas de novos veículos sejam elétricos até 2030, impulsionando diretamente a adoção de sistemas de direção elétrica assistida e sensores de direção em todos os segmentos de veículos. O setor automotivo da Índia contribui de forma significativa por meio do consumo doméstico e da fabricação voltada para exportação, com empresas como Tata Motors e Mahindra integrando sistemas de direção avançados em plataformas de veículos comerciais. O Japão mantém a liderança tecnológica por meio de empresas como NSK e JTEKT, que desenvolvem soluções inovadoras de sensores para os mercados automotivos globais.
Mercado de Sensores de Direção Automotiva do Oriente Médio e África
O Oriente Médio e a África representam o mercado regional de crescimento mais rápido, com um CAGR de 11,05% até 2031, refletindo os esforços de diversificação econômica e os programas de desenvolvimento de infraestrutura que impulsionam a demanda por veículos comerciais. Os Emirados Árabes Unidos lideram a adoção regional por meio de suas iniciativas de cidades inteligentes e programas de testes de veículos autônomos que requerem tecnologias avançadas de sensores. O programa Visão 2030 da Arábia Saudita inclui o desenvolvimento da fabricação automotiva, criando oportunidades para os fornecedores de sensores de direção estabelecerem capacidades de produção local. A indústria automotiva da África do Sul se beneficia de uma infraestrutura de fabricação consolidada e de acordos comerciais preferenciais que apoiam a produção orientada para exportação de componentes de sistemas de direção.
Mercado de Sensores de Direção Automotiva da Europa e América do Norte
A Europa mantém forte presença no mercado por meio de regulamentações de segurança rigorosas e da produção de veículos premium que exigem soluções de sensores de direção de alto desempenho. O foco da região no desenvolvimento da condução autônoma cria demanda por arquiteturas de sensores redundantes e capacidades avançadas de processamento de sinais. A liderança da indústria automotiva alemã impulsiona a inovação em tecnologias de sensores de direção, com empresas como Continental e ZF desenvolvendo soluções de próxima geração para veículos elétricos e autônomos. A América do Norte demonstra crescimento constante impulsionado pelos requisitos regulatórios para sistemas avançados de segurança e pela transição para plataformas de veículos elétricos que requerem tecnologias sofisticadas de controle de direção.
Cenário Competitivo
Segmento Magnético no Mercado de Sensores de Direção Automotiva
O mercado de sensores de direção automotiva apresenta fragmentação moderada, com concorrência abrangendo fornecedores automotivos tradicionais, empresas de semicondutores e especialistas em tecnologia emergente. A concentração do mercado permanece distribuída em múltiplos níveis, com players estabelecidos como JTEKT Corporation e Robert Bosch GmbH aproveitando a expertise em integração de sistemas, enquanto especialistas em semicondutores, incluindo Infineon Technologies e Texas Instruments, concentram-se no desenvolvimento de circuitos integrados de sensores e soluções de processamento de sinais. Essa estrutura de múltiplos níveis cria oportunidades para integração vertical e parcerias estratégicas que combinam capacidades de engenharia mecânica com tecnologias avançadas de semicondutores.
A diferenciação tecnológica emerge como a principal estratégia competitiva, com empresas investindo fortemente em tecnologias de detecção sem contato, integração de inteligência artificial de borda e capacidades de manutenção preditiva que vão além das funções tradicionais de sensores. A convergência de expertise mecânica e eletrônica cria oportunidades de espaço em branco para empresas que conseguem conectar os domínios de hardware e software, particularmente em aplicações que requerem fusão de sensores em tempo real e algoritmos de controle adaptativo.
A atividade de patentes se intensifica em torno da detecção por magnetorresistência de tunelamento e técnicas de medição capacitiva, com a Infineon Technologies registrando 47 patentes relacionadas a sensores de direção em 2024. Os disruptores emergentes concentram-se em arquiteturas de sensores definidas por software que permitem atualizações e personalização via rede, desafiando as abordagens tradicionais centradas em hardware para o design e a fabricação de sensores.
Líderes do Setor de Sensores de Direção Automotiva
-
Robert Bosch GmbH
-
DENSO Corporation
-
AISIN CORPORATION
-
NXP Semiconductors N.V.
-
FORVIA HELLA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Direção Automotiva Empresas cobertas neste relatório
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive
- NSK Ltd.
- ZF Friedrichshafen AG
- Mitsubishi Electric Mobility Corporation
- Hitachi Astemo Ltd.
- ThyssenKrupp AG
- Hyundai Mobis Co. Ltd.
- HL Mando Corporation
- China Automotive Systems Inc.
- Valeo SA
- Infineon Technologies AG
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Sensata Technologies
- TE Connectivity Ltd.
- Denso Corporation
- FORVIA HELLA
- Continental AG
Desenvolvimentos industriais recentes em Mercado de Sensores de Direção Automotiva
- Agosto de 2026: A Nexteer lançou seu Atuador de Roda de Direção de Acionamento Direto de Montagem Alta para Direção por Fio (HMDD), uma arquitetura compacta projetada para veículos definidos por software e embalagem flexível do volante. O HMDD converte diretamente a entrada de direção do condutor em um sinal eletrônico, eliminando a conexão mecânica convencional entre o volante e as rodas.
- Abril de 2026: A Mercedes-Benz anunciou que seu novo EQS estaria disponível com tecnologia de direção por fio poucos meses após seu lançamento no mercado, tornando a Mercedes-Benz a primeira fabricante alemã de automóveis a oferecer direção por fio em um veículo de produção em série. A tecnologia está disponível em toda a gama de motorizações do EQS e em combinação com a direção do eixo traseiro de 10 graus do veículo.
Escopo do Relatório Global do Mercado de Sensores de Direção Automotiva
Os sensores de direção são projetados para monitoramento e operação do sistema de direção e para fins de monitoramento do condutor. Esses sensores de direção estão localizados na coluna de direção e ajudam a enviar dados cruciais sobre a sonolência do condutor, o ângulo do volante e o posicionamento do volante para o computador de bordo do veículo.
O Mercado de Sensores de Direção Automotiva é segmentado por Tipo de Sensor (Sensores de Torque, Sensores de Ângulo/Posição, Sensores de Velocidade e Outros), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Médios e Pesados e Veículos Fora de Estrada), Tecnologia (Sensores de Contato, Sensores Magnéticos, Sensores Ópticos, Sensores Ultrassônicos, Sensores Capacitivos e Outros), Aplicação (Detecção de Ângulo de Direção, Medição de Torque de Direção, Rastreamento de Posição de Direção, Direção de Emergência Autônoma e Direção Dianteira Adaptativa) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento de Saúde |
| Sensores de Torque |
| Sistemas de Sensores Multifuncionais Inteligentes |
| Sensores de Posição/Sensores de Ângulo |
| Outros Tipos de Sensores |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Por Contato |
| Magnética |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Tipo de Sensor | Sistemas de Monitoramento de Saúde | |
| Sensores de Torque | ||
| Sistemas de Sensores Multifuncionais Inteligentes | ||
| Sensores de Posição/Sensores de Ângulo | ||
| Outros Tipos de Sensores | ||
| Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Tecnologia | Por Contato | |
| Magnética | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sensores de direção automotiva em 2025?
O tamanho do mercado de sensores de direção automotiva foi avaliado em 23,83 bilhões de USD em 2025.
Qual CAGR está projetado para os sensores de direção até 2031?
O valor de mercado tem previsão de crescer a um CAGR de 4,02% entre 2026 e 2031.
Qual região lidera atualmente a demanda por sensores de direção?
A Ásia-Pacífico capturou 54,25% da participação global de mercado em 2025, impulsionada pela expansão de VE da China.
Qual tipo de sensor detém a maior participação atualmente?
Os sensores de torque capturaram 46,10% de participação de mercado em 2025 devido ao seu papel central nos sistemas EPS.
Qual segmento de aplicação está crescendo mais rapidamente?
A assistência de manutenção de faixa é a aplicação de expansão mais rápida, com um CAGR de 14,45% até 2031.