
Taille et part du marché des pare-soleil de vitres latérales automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 4 Milliards de dollars |
| Taille du Marché (2031) | 5.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
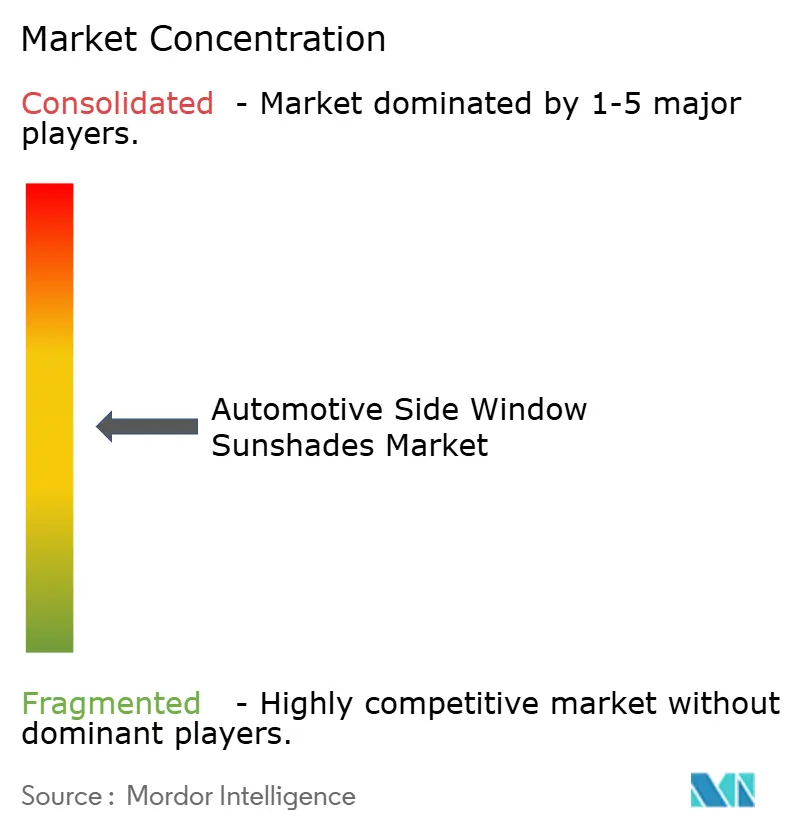
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pare-soleil de vitres latérales automobiles par Mordor Intelligence
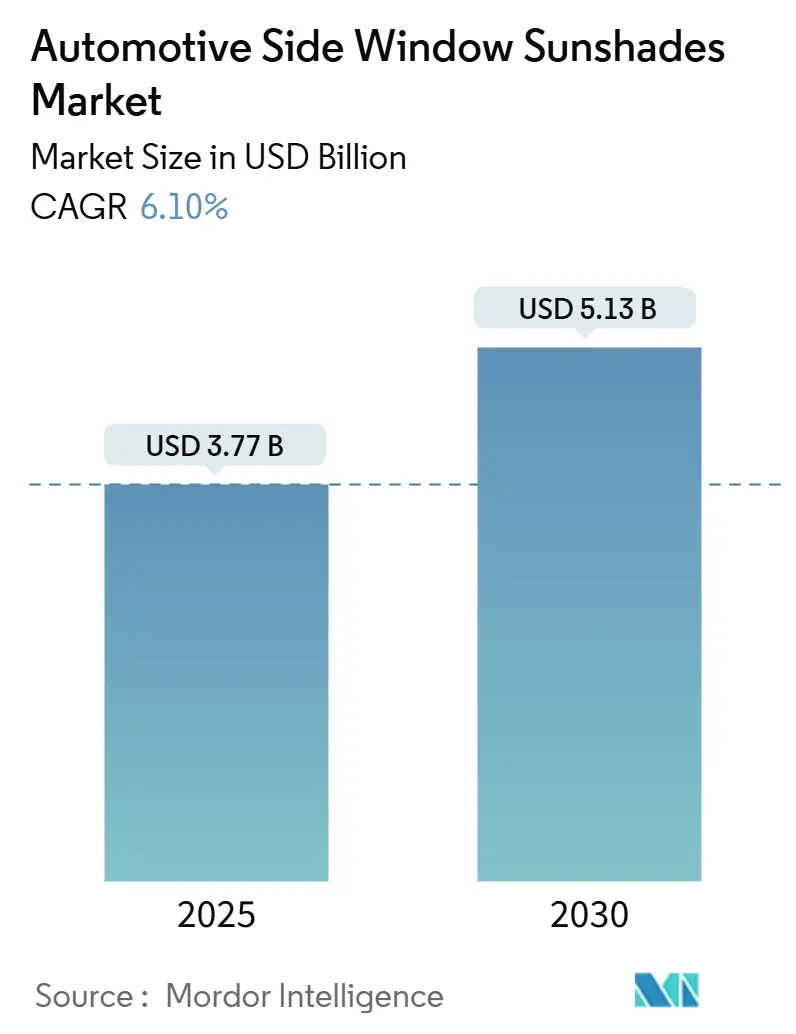
La taille du marché des pare-soleil de vitres automobiles était évaluée à 3,77 millions USD en 2025 et devrait croître de 4,00 milliards USD en 2026 pour atteindre 5,38 milliards USD d'ici 2031, à un CAGR de 6,10 % durant la période de prévision (2026-2031). La demande est soutenue par une attention accrue portée à la chaleur en habitacle, à l'exposition aux ultraviolets et au confort des passagers, notamment dans les véhicules de tourisme de grande taille. Le marché des pare-soleil de vitres automobiles bénéficie également des ventes de SUV et de crossovers, qui augmentent la surface de vitrage arrière nécessitant une protection. Les équipementiers d'origine (OEM) intègrent les pare-soleil dans les offres de confort d'habitacle des véhicules de milieu et de haut de gamme, tandis que les canaux en ligne facilitent la recherche de produits adaptés à chaque modèle. Les véhicules électriques offrent un cas d'usage pratique supplémentaire, car la réduction des apports solaires permet de diminuer la demande en climatisation et de préserver l'autonomie. Le vitrage teinté à variation électronique intégré en usine demeure un risque concurrentiel, car il peut remplacer les pare-soleil amovibles sur les véhicules haut de gamme.
Principaux enseignements du rapport
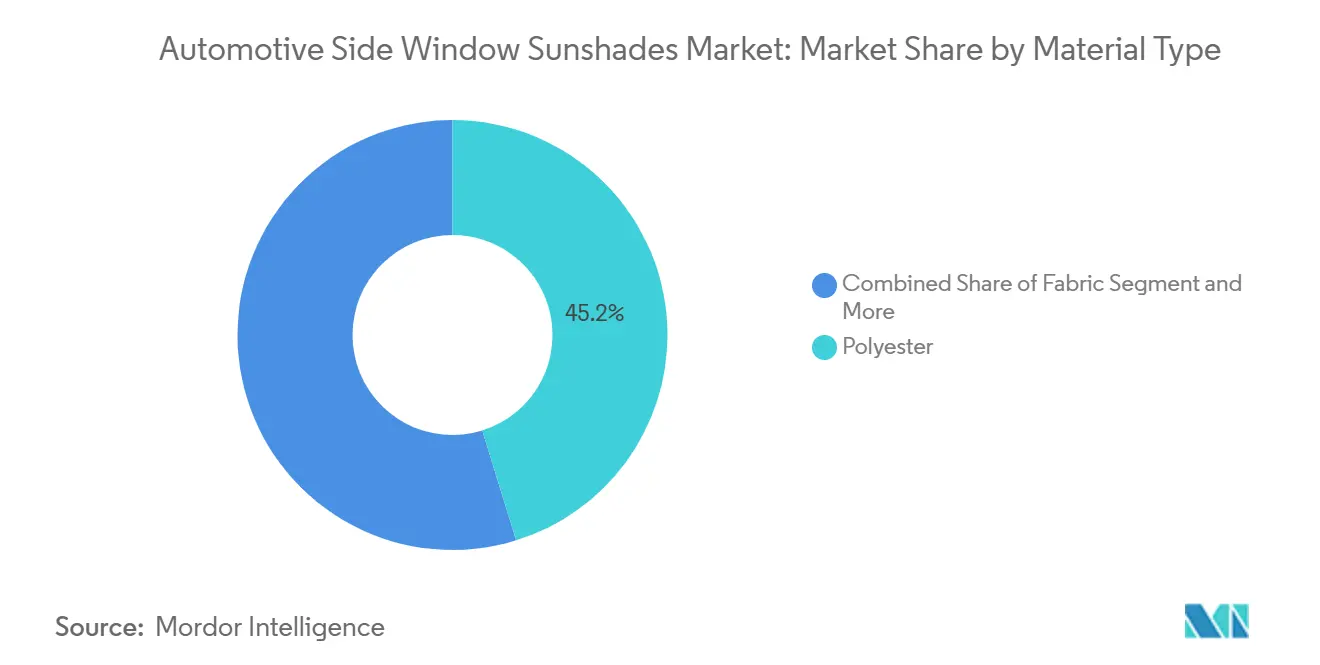
- Par type de matériau, le polyester recyclé détenait 45,23 % de la part de marché des pare-soleil de vitres latérales automobiles en 2025 et devrait progresser à un CAGR de 9,82 % jusqu'en 2031.
- Par type de produit, les pare-soleil rétractables étaient en tête avec 38,17 % de part de chiffre d'affaires en 2025, tandis que les pare-soleil magnétiques devraient afficher la croissance la plus rapide à un CAGR de 11,24 % jusqu'en 2031.
- Par application, les solutions pour vitres latérales représentaient 62,08 % du marché des pare-soleil de vitres latérales automobiles en 2025 et devraient continuer à progresser à un CAGR de 8,63 % jusqu'en 2031.
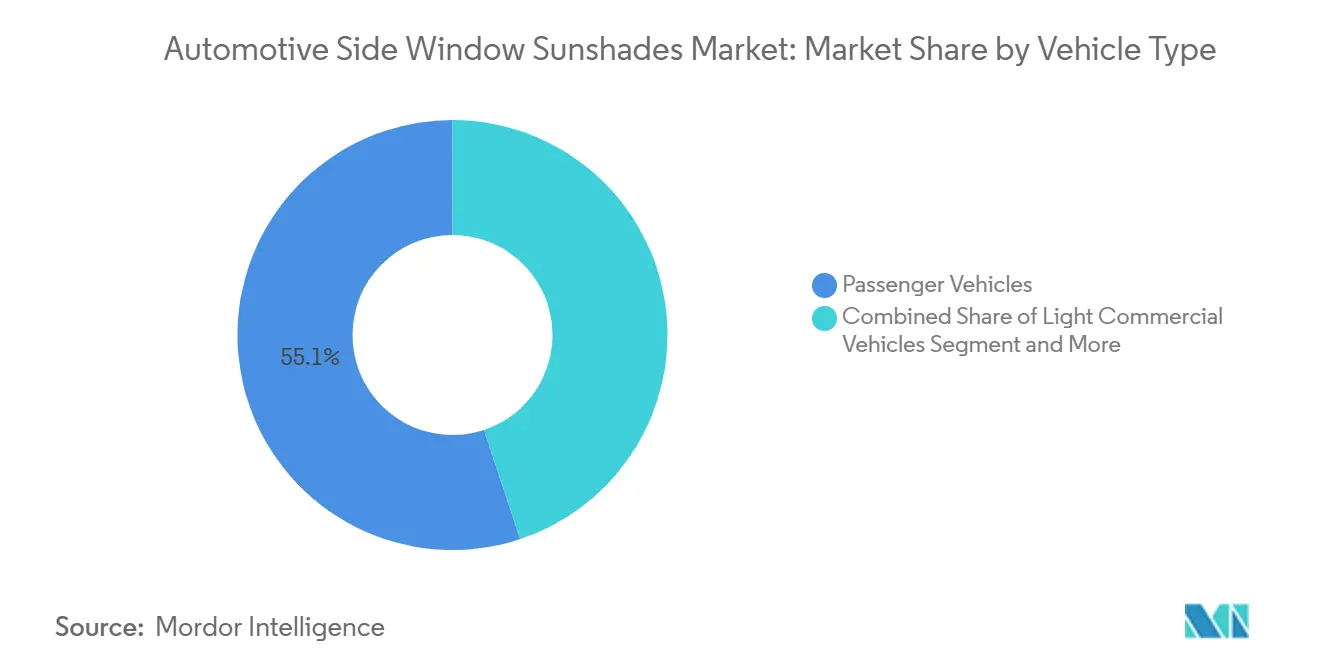
- Par type de véhicule, les voitures particulières électriques détenaient 55,12 % de la taille du marché des pare-soleil de vitres latérales automobiles en 2025 et devraient se développer à un CAGR de 12,43 % entre 2026 et 2031.
- Par canal de vente, la distribution OEM détenait 68,05 % de part en 2025, avec un CAGR projeté de 10,11 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 34,09 % de la taille du marché des pare-soleil de vitres latérales automobiles en 2025 et devrait enregistrer un CAGR de 9,72 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des réglementations sur la protection contre les UV et la chaleur pour la sécurité des enfants et des passagers | +1.8% | Mondial, avec une application la plus stricte dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance rapide des ventes de SUV et de crossovers stimulant l'adoption d'accessoires pour vitres latérales | +1.2% | Amérique du Nord et Asie-Pacifique en tête, avec des retombées en Europe | Court terme (≤ 2 ans) |
| Essor du commerce électronique sur le marché secondaire pour les accessoires d'intérieur de véhicules | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Conceptions à fixation rapide par aimant stimulant les achats répétés | +0.9% | Mondial, avec une adoption précoce en Australie et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Flottes de covoiturage et d'abonnement exigeant des stores amovibles | +0.7% | Centres urbains d'Asie-Pacifique et d'Amérique du Nord | Long terme (≥ 4 ans) |
| Émergence de textiles intelligents à réflexion solaire permettant l'intégration de l'IoT | +0.6% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des réglementations sur la protection contre les UV et la chaleur pour la sécurité des enfants et des passagers
Les cadres réglementaires régissant la protection des passagers enfants remodèlent la demande du marché à travers des normes de sécurité obligatoires et des protocoles de test renforcés. La mise à jour de la norme fédérale de sécurité des véhicules automobiles n° 213b de la NHTSA, en vigueur en décembre 2026, établit des exigences plus strictes pour les systèmes de retenue des enfants qui influencent indirectement la conception et l'installation des accessoires pour vitres latérales. Ces réglementations imposent que les accessoires du marché secondaire ne puissent pas obstruer les ancrages requis pour les systèmes de retenue des enfants, le cheminement des ceintures ou les zones de visibilité, créant des contraintes de conception qui favorisent les solutions intégrées d'origine par rapport aux produits de rétrofit. Les tests de l'Agence australienne de radioprotection et de sûreté nucléaire ont validé des capacités de blocage des UV allant jusqu'à 84,6 % pour les matériaux textiles avancés, établissant des références de performance qui stimulent le développement de produits haut de gamme[1]. L'accent réglementaire mis sur la sécurité des enfants crée des moteurs de demande durables, car les exigences de conformité ne peuvent pas être facilement contournées par des technologies alternatives. Les acteurs du marché doivent naviguer dans des processus de certification complexes tout en maintenant leur compétitivité en termes de coûts, d'autant plus que les réglementations s'étendent au-delà des marchés automobiles traditionnels vers les applications de covoiturage et de flottes commerciales.
Croissance rapide des ventes de SUV et de crossovers stimulant l'adoption d'accessoires pour vitres latérales
Les architectures des SUV et des véhicules crossover créent intrinsèquement des surfaces de vitres latérales plus grandes et des positions d'assise surélevées qui amplifient les défis liés au gain de chaleur solaire et à l'exposition aux UV, stimulant ainsi la demande sur le marché des pare-soleil de vitres latérales automobiles. La garde au sol plus élevée et les vastes surfaces vitrées de ces véhicules génèrent environ 25 % d'accumulation de chaleur intérieure supplémentaire par rapport aux berlines traditionnelles, ce qui entraîne des taux d'équipement en accessoires nettement supérieurs aux moyennes des voitures particulières. La tendance aux toits panoramiques et aux vitres latérales plus grandes dans les segments SUV premium crée une demande supplémentaire pour des solutions d'occultation coordonnées qui complètent les systèmes de toit installés en usine. L'analyse du comportement des consommateurs révèle que les propriétaires de SUV affichent une propension 40 % plus élevée à l'achat d'accessoires intérieurs aftermarket par rapport aux propriétaires de berlines, reflétant à la fois un revenu disponible plus élevé et une plus grande préoccupation pour le confort des passagers lors de longs trajets. Les opérateurs de flottes gérant des services de location et de covoiturage à forte proportion de SUV spécifient de plus en plus des solutions d'occultation amovibles afin de préserver la valeur de revente des véhicules tout en répondant aux diverses préférences des passagers selon les marchés géographiques et les conditions saisonnières.
Essor du commerce électronique sur le marché secondaire pour les accessoires d'intérieur de véhicules
La transformation du commerce numérique a fondamentalement reconfiguré la distribution des accessoires automobiles, les canaux de commerce en ligne, notamment les grandes plateformes telles qu'Amazon et eBay, connaissant une forte croissance Auto Care Association, MEMA Aftermarket Suppliers Release 2024 Joint E-commerce Trends and Outlook Forecast Report, mema, mema.org.">[2]. Les outils de compatibilité par modèle de véhicule et les programmes de garantie de compatibilité ont réduit le risque d'achat pour les consommateurs, permettant des modèles de vente directe aux consommateurs qui contournent les réseaux de concessionnaires traditionnels. La prévision de la demande pilotée par l'intelligence artificielle et l'optimisation des stocks permettent aux fournisseurs de maintenir des portefeuilles de références plus larges tout en réduisant les risques de rupture de stock, notamment pour les produits saisonniers comme les pare-soleil qui connaissent des pics de demande estivaux prononcés. L'évolution vers les préférences d'installation en autonomie, accélérée par les contenus pédagogiques en ligne et les systèmes de montage simplifiés, a élargi le marché adressable au-delà des canaux d'installation professionnelle. Les plateformes de commerce en ligne fournissent des données précieuses sur le comportement des consommateurs qui permettent un marketing ciblé par modèle de véhicule, région géographique et saisonnalité, créant des avantages concurrentiels pour les fournisseurs qui exploitent efficacement l'analyse numérique.
Conceptions à fixation rapide par aimant stimulant les achats répétés
Les innovations brevetées dans les systèmes de fixation magnétique ont révolutionné la facilité d'installation tout en répondant aux préoccupations des consommateurs concernant les dommages causés par les adhésifs aux surfaces des véhicules sur le marché des pare-soleil de vitres latérales automobiles. Les clips brevetés pour vitres sans cadre et les systèmes de montage magnétique intelligents permettent une installation sans outil pouvant être réalisée en moins de 60 secondes, réduisant considérablement les obstacles à l'adoption par rapport aux conceptions traditionnelles à clips ou à ventouses. Ces systèmes maintiennent l'intégrité de la fixation à des vitesses autoroutières allant jusqu'à 70 km/h tout en permettant une ouverture partielle de la vitre, répondant ainsi aux préoccupations de sécurité et de commodité qui limitaient auparavant la pénétration du marché. La nature amovible des systèmes magnétiques crée des opportunités d'achats répétés lorsque les consommateurs changent de véhicule ou remplacent des composants usés, générant une valeur client à vie plus élevée par rapport aux solutions d'installation permanente. Les matériaux magnétiques avancés résistent à la démagnétisation due aux températures extrêmes et aux interférences électromagnétiques, répondant aux préoccupations initiales des utilisateurs concernant la compatibilité avec les capteurs et les systèmes électroniques des véhicules qui occupent de plus en plus les zones de vitres latérales modernes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des vitrages teintés ou feuilletés d'origine | -1.4% | Mondial, avec l'impact le plus fort dans les segments de véhicules premium | Moyen terme (2 à 4 ans) |
| Sensibilité aux prix dans les marchés en développement | -0.8% | Marchés émergents d'Asie-Pacifique, Amérique latine, Afrique | Court terme (≤ 2 ans) |
| Risque d'interférence magnétique avec les capteurs de vitres et les systèmes d'aide à la conduite avancés | -0.6% | Mondial, concentré dans les véhicules à assistance avancée à la conduite | Long terme (≥ 4 ans) |
| Préoccupations relatives à la recyclabilité en fin de vie des stores multi-matériaux | -0.4% | Europe et Amérique du Nord, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des vitrages teintés ou feuilletés d'origine
L'intégration en première monte de technologies de vitrage avancées représente la menace structurelle la plus significative pour la demande de pare-soleil aftermarket sur le marché des pare-soleil de vitres latérales automobiles, les constructeurs automobiles spécifiant de plus en plus des vitrages teintés et feuilletés en usine avec des capacités intégrées de protection UV. Le développement par Webasto de vitrages PDLC à commutation et de systèmes d'occultation intégrés aux panneaux de verre illustre la progression du secteur vers des solutions de vitrage multifonctionnelles qui éliminent le besoin d'accessoires séparés. Les segments de véhicules premium intègrent déjà des vitrages électrochromes et des revêtements à réflexion solaire offrant une protection UV comparable tout en maintenant des surfaces de vitres dégagées, requises par les systèmes avancés d'aide à la conduite. L'écart de coût entre les solutions intégres en usine et les accessoires aftermarket continue de se réduire à mesure que les technologies de vitrage atteignent des économies d'échelle, notamment sur les plateformes de véhicules électriques où la réduction de masse et l'efficacité aérodynamique favorisent les approches intégrées. Les avantages en matière de conformité réglementaire des systèmes intégrés en usine, qui font l'objet de tests de collision et de processus de certification complets, créent des obstacles supplémentaires pour les solutions aftermarket qui doivent démontrer leur non-interférence avec les systèmes de sécurité et les mécanismes de protection des occupants.
Sensibilité aux prix dans les marchés en développement
Les contraintes économiques dans les marchés émergents limitent l'adoption de solutions de pare-soleil premium, exerçant une pression à la baisse sur les prix de vente moyens et les marges bénéficiaires sur l'ensemble du marché des pare-soleil de vitres latérales automobiles. La volatilité des devises et les structures de droits de douane à l'importation dans les régions en développement rendent les accessoires importés particulièrement vulnérables à la concurrence par les prix des fabricants locaux, qui ne maintiennent pas nécessairement des normes de qualité ou de conformité réglementaire équivalentes. La prévalence de parcs automobiles anciens dans ces marchés réduit la compatibilité avec les systèmes de montage magnétique avancés conçus pour les profils de vitres modernes et les architectures électroniques. Les comportements d'achat des consommateurs dans les marchés sensibles aux prix privilégient la fonctionnalité de base aux fonctionnalités premium telles que les textiles intelligents ou l'intégration IoT, limitant les opportunités de différenciation produit à valeur ajoutée. Les défis de distribution dans les zones rurales et semi-urbaines freinent la pénétration du commerce électronique, maintenant une dépendance aux canaux de distribution traditionnels aux structures de coûts plus élevées et à la sélection de produits limitée, ce qui contraint le potentiel de développement du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le polyester recyclé mène la transition vers la durabilitéLe polyester recyclé domine la segmentation par matériau avec 45,23 % de part de marché en 2025, tout en affichant la croissance la plus rapide à un CAGR de 9,82 % jusqu'en 2031, reflétant l'engagement croissant de l'industrie automobile envers les principes d'économie circulaire. Cette double position sur le marché découle de l'expansion par Continental de la production de fil en PET recyclé ContiRe.Tex dans plusieurs sites européens, démontrant des processus de fabrication évolutifs qui maintiennent les standards de performance tout en incorporant jusqu'à 15 bouteilles recyclées par composant automobile. Les matériaux en tissu captent une part de marché secondaire à travers des applications traditionnelles et non tissées, tandis que les composants en plastique assurent des fonctions structurelles et de fixation dans toutes les catégories de produits. Les matériaux en mousse occupent des applications de niche dans les pare-soleil isolants haut de gamme, où la performance thermique justifie des coûts de matériaux plus élevés.
Le paysage des matériaux évolue en réponse aux exigences de conformité réglementaire. La directive européenne sur les véhicules hors d'usage impose l'utilisation de plastiques recyclés, y compris les matières issues des filières automobiles en boucle fermée. Les technologies de recyclage avancées permettent au polyester recyclé post-consommation d'atteindre des performances comparables aux matériaux vierges en termes de stabilité aux UV, de solidité des couleurs et de propriétés mécaniques requises pour les applications automobiles. Les non-tissés en polyester recyclé Lutraflor de Freudenberg Performance Materials offrent un poids inférieur aux matériaux traditionnels tout en maintenant la stabilité dimensionnelle et les performances acoustiques. Les innovations dans la chaîne d'approvisionnement, notamment les programmes de reprise et les partenariats de recyclage industriel, créent des flux d'approvisionnement fiables en matériaux recyclés de qualité automobile. Ces développements confèrent un avantage concurrentiel aux fournisseurs qui investissent dans une infrastructure d'économie circulaire.


Par type de produit :
l'innovation magnétique stimule l'évolution du marchéLes pare-soleil magnétiques s'imposent comme le segment de produits à la croissance la plus rapide, avec un CAGR de 11,24 % jusqu'en 2031, tandis que les pare-soleil rétractables maintiennent la plus grande part de marché à 38,17 % en 2025. Cet écart de croissance reflète la préférence des consommateurs pour la facilité d'installation et la protection des surfaces du véhicule, les systèmes magnétiques éliminant les résidus adhésifs et les outils qui limitaient historiquement leur adoption. Les développements en matière de brevets dans la technologie de fixation sur vitres sans cadre permettent un montage sécurisé sans quincaillerie apparente, répondant aux préoccupations esthétiques tout en maintenant la fonctionnalité à vitesse autoroutière. Les pare-soleil statiques servent les segments de marché sensibles aux prix où une installation permanente est acceptable, tandis que les stores à enroulement occupent des applications haut de gamme nécessitant un contrôle précis de la lumière et un rangement compact.
Les tendances de développement des produits mettent l'accent sur la multifonctionnalité et les capacités d'intégration intelligente, les fournisseurs incorporant des capteurs IoT et des matériaux à réflexion solaire qui réagissent aux conditions environnementales. La progression de l'industrie automobile vers les véhicules autonomes crée des opportunités pour des solutions d'occultation reconfigurables qui s'adaptent à des orientations de sièges non traditionnelles, comme le démontrent les concepts d'intérieur flexible de Magna pour les applications de covoiturage. Les considérations de conformité réglementaire influencent de plus en plus la conception des produits, les normes FMVSS exigeant que les accessoires maintiennent les zones de visibilité et évitent toute interférence avec les systèmes de sécurité, favorisant les solutions qui s'intègrent harmonieusement aux architectures des véhicules plutôt que les retrofits de marché secondaire.
Par application :
la dominance des vitres latérales reflète l'orientation centrale du marchéLes applications pour vitres latérales représentent 62,08 % de la part de marché en 2025 tout en progressant à un CAGR de 8,63 % jusqu'en 2031, reflétant la proposition de valeur fondamentale du segment en matière de protection des passagers et d'amélioration du confort. La prédominance de cette application découle de l'exposition directe des vitres latérales au rayonnement solaire latéral lors de trajets prolongés, ce qui crée l'inconfort le plus prononcé pour les passagers et les risques d'exposition aux UV. Les applications pour vitres avant restent contraintes par les réglementations de visibilité et les exigences de sécurité du conducteur, tandis que les solutions pour vitres arrière sont en concurrence avec les vitres teintées d'origine et les systèmes de dégivrage intégrés. Le segment des vitres latérales bénéficie d'une clarté réglementaire, les normes FMVSS n° 111 sur la visibilité arrière fournissant des orientations spécifiques sur les niveaux d'obstruction admissibles, permettant un développement de produits conformes.
L'innovation spécifique aux applications se concentre sur la compatibilité avec les capteurs et l'intégration des systèmes d'aide à la conduite (ADAS), les véhicules modernes intégrant des caméras, des radars et des systèmes lidar dans les zones de vitrage nécessitant un fonctionnement sans obstruction. Les conceptions de pare-soleil intelligents intègrent des découpes et des zones transparentes qui maintiennent la fonctionnalité des capteurs tout en assurant la protection des passagers, répondant à la tension fondamentale entre les exigences de confort et de technologie de sécurité. Les applications de flotte stimulent la demande de solutions amovibles qui facilitent le nettoyage et l'entretien des véhicules tout en s'adaptant aux diverses préférences des passagers dans les cas d'usage de covoiturage et de location.
Par type de véhicule :
les véhicules électriques accélèrent la croissance du marchéLes véhicules de tourisme représentent 55,12 % de la segmentation par type de véhicule en 2025 et affichent la croissance la plus rapide à un CAGR de 12,43 % jusqu'en 2031, portés par les taux mondiaux d'adoption des véhicules électriques et les exigences accrues de confort d'habitacle dans les véhicules à propulsion électrique. Les architectures de véhicules électriques créent des défis uniques en matière de gestion thermique, la chaleur résiduelle du moteur traditionnel n'étant pas disponible pour le chauffage de l'habitacle, ce qui rend le contrôle des apports solaires plus critique pour l'efficacité énergétique et l'optimisation de l'autonomie. La pénétration croissante du marché des véhicules électriques en Chine devrait générer une croissance substantielle des volumes pour les accessoires améliorant l'utilisabilité des véhicules électriques. Les véhicules utilitaires légers (VUL) et les véhicules utilitaires moyens et lourds servent des applications spécialisées dans lesquelles le confort du conducteur et la protection des marchandises justifient des investissements en accessoires haut de gamme.
La transition vers les véhicules électriques crée des opportunités pour des solutions d'occultation intelligentes intégrées qui communiquent avec les systèmes de gestion thermique du véhicule afin d'optimiser la consommation d'énergie tout en maintenant le confort des passagers. Le développement de matériaux avancés se concentre sur des solutions légères qui minimisent l'impact sur l'autonomie des véhicules électriques, tandis que les textiles intelligents permettent un contrôle dynamique de l'opacité en fonction de l'état de la batterie et des conditions climatiques. Les applications pour véhicules commerciaux spécifient de plus en plus des systèmes d'occultation amovibles pour soutenir la gestion de flotte et l'utilisation des véhicules dans des environnements d'exploitation et des juridictions réglementaires variés.
Par canal de vente :
l'intégration par les équipementiers d'origine prend de l'élanLes canaux OEM maintiennent une part de marché de 68,05 % en 2025, avec une croissance de 10,11 % jusqu'en 2031, reflétant le virage stratégique des constructeurs automobiles vers des solutions intégrées en usine pour garantir la conformité réglementaire et la couverture de garantie. Cette domination du canal découle de la capacité des OEM à intégrer les systèmes d'occultation lors de l'assemblage du véhicule, réalisant des économies de coûts et un contrôle qualité que les solutions de marché secondaire ne peuvent égaler. Les canaux de marché secondaire servent les marchés du remplacement et de la mise à niveau, notamment pour les véhicules plus anciens dépourvus de solutions installées en usine et pour les consommateurs recherchant des options de personnalisation au-delà des spécifications OEM. La répartition des canaux reflète les tendances plus larges de l'industrie automobile vers l'intégration verticale et la consolidation des fournisseurs, favorisant les relations établies avec les équipementiers de premier rang plutôt que la concurrence fragmentée du marché secondaire.
La transformation du commerce en ligne dans les canaux de marché secondaire est portée par des outils de compatibilité par modèle de véhicule et des programmes de garantie de compatibilité qui réduisent le risque d'achat des consommateurs. Les plateformes numériques soutiennent des modèles de vente directe aux consommateurs qui contournent les réseaux de concessionnaires traditionnels tout en générant des données précieuses sur le comportement des consommateurs pour un marketing ciblé et une optimisation des stocks. Les partenariats entre OEM et fournisseurs de marché secondaire créent des modèles de distribution hybrides qui tirent parti des capacités d'intégration en usine tout en préservant la flexibilité et les options de personnalisation du marché secondaire.
Analyse géographique
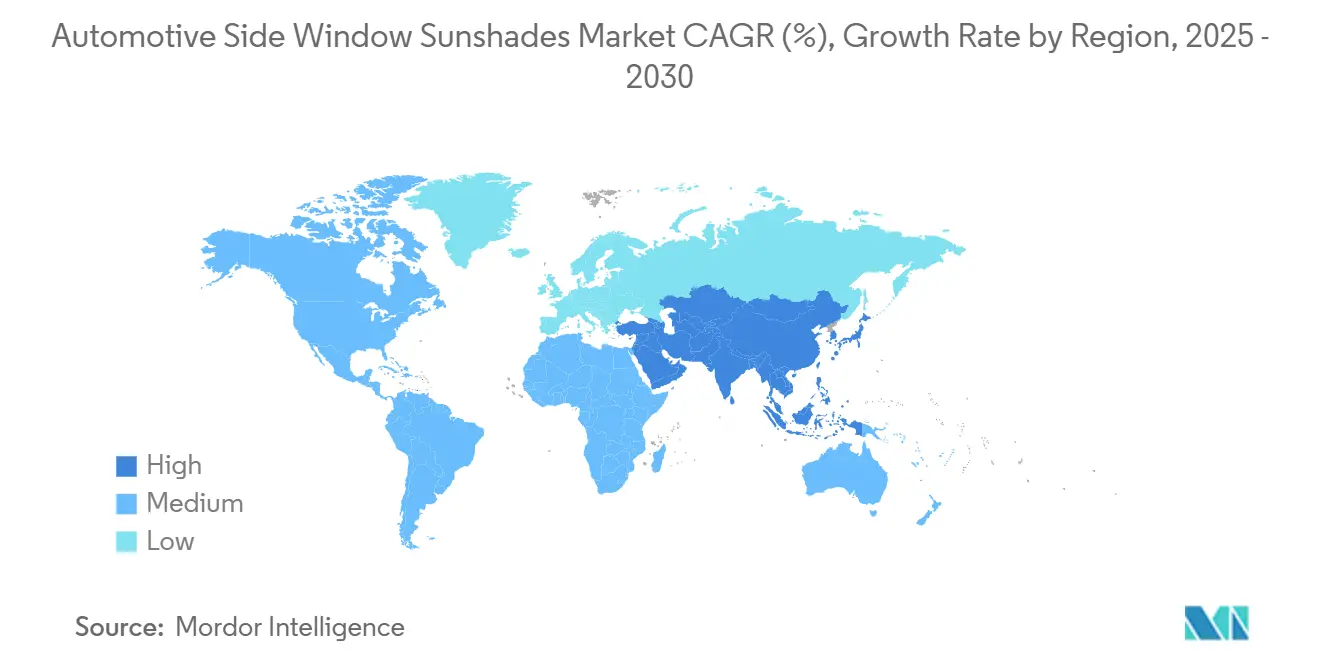
Marché des pare-soleil de vitres latérales automobiles en Asie-Pacifique
L'Asie-Pacifique détient 34,09 % de la part de marché en 2025 tout en progressant à un CAGR de 9,72 % jusqu'en 2031, portée par la croissance du marché automobile chinois et l'adoption accélérée des véhicules électriques qui crée une demande accrue pour les accessoires de confort d'habitacle. Le marché automobile intérieur chinois devrait se développer, les véhicules électriques représentant une part significative des ventes. Cette croissance créera des opportunités de volumes substantiels pour les solutions de pare-soleil intégrées et de marché secondaire. Les avantages en termes de coûts de fabrication de la région et l'infrastructure établie de la chaîne d'approvisionnement soutiennent la consommation intérieure et les marchés d'exportation mondiaux. La Chine est un exportateur majeur de véhicules de tourisme. Le Japon et la Corée du Sud contribuent grâce aux technologies de matériaux avancés et aux segments de véhicules haut de gamme, tandis que l'Inde représente un marché en croissance émergente porté par la hausse des revenus disponibles et l'urbanisation. Les cadres réglementaires régionaux mettent de plus en plus l'accent sur les normes de sécurité des enfants et de protection UV alignées sur les meilleures pratiques mondiales, créant des facteurs de demande standardisés sur des marchés nationaux diversifiés.
Marché des pare-soleil de vitres latérales automobiles en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent des marchés matures dotés de cadres réglementaires établis et d'une demande de produits haut de gamme qui met l'accent sur la qualité, la conformité aux normes de sécurité et les matériaux durables. Ces régions stimulent l'innovation dans les textiles intelligents, l'intégration IoT et les solutions d'économie circulaire, comme en témoigne le développement par la division MATERI'ACT de FORVIA de matériaux automobiles recyclés et biosourcés permettant jusqu'à 90 % de réduction des émissions de CO2 par rapport aux alternatives traditionnelles. Les marchés européens bénéficient particulièrement des réglementations strictes sur les véhicules hors d'usage qui imposent des contenus recyclés et créent des avantages concurrentiels pour les fournisseurs qui investissent dans des processus de fabrication durables. Les marchés nord-américains affichent une forte adoption du commerce en ligne et des préférences d'installation en autonomie qui favorisent les systèmes de montage magnétique et les conceptions de produits simplifiées, tout en maintenant des prix haut de gamme pour les caractéristiques et matériaux avancés.
Marché des pare-soleil de vitres latérales automobiles en Amérique du Sud et dans la zone MEA
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des opportunités émergentes, portées par la hausse de la possession de véhicules et une sensibilisation croissante aux avantages de la protection UV. Cependant, la sensibilité aux prix et les défis de distribution freinent la croissance à court terme. Ces régions bénéficient des exportations des pôles de fabrication établis, notamment la Chine, ce qui soutient la disponibilité des produits sur les marchés russe et du Moyen-Orient. Les conditions climatiques régionales génèrent une forte demande pour les solutions de protection solaire, tandis que le développement économique et l'amélioration des infrastructures élargissent progressivement le marché adressable et la portée de la distribution.

Paysage concurrentiel
Le marché des pare-soleil de vitres latérales automobiles présente une concentration modérée avec une concurrence fragmentée entre des fournisseurs spécialisés, des équipementiers automobiles de premier rang établis et des marques émergentes en vente directe aux consommateurs. Les leaders du marché s'appuient sur des portefeuilles de brevets et une expertise en conformité réglementaire pour maintenir des avantages concurrentiels, comme le démontrent les dépôts de brevets pour des mécanismes de pare-soleil semi-automatiques et des systèmes de fixation magnétique qui créent des barrières à l'entrée pour les nouveaux participants. Les acteurs établis comme Magna International et Webasto possèdent des capacités d'intégration et des relations avec les équipementiers d'origine qui permettent des solutions installées en usine, tandis que les fournisseurs spécialisés se concentrent sur les canaux du marché secondaire et l'innovation en matériaux premium. Le paysage concurrentiel récompense de plus en plus les fournisseurs qui démontrent des références en matière de durabilité et de conformité à l'économie circulaire, les équipementiers automobiles d'origine privilégiant les partenariats avec des fournisseurs qui soutiennent leurs engagements environnementaux et leurs exigences réglementaires.
Les schémas d'adoption technologique révèlent une différenciation stratégique à travers les matériaux intelligents, l'intégration de l'IoT et les processus de fabrication avancés qui permettent la personnalisation de masse et l'adaptation spécifique aux véhicules. Les entreprises investissent dans la prévision de la demande pilotée par l'IA et l'optimisation des stocks pour gérer les variations saisonnières de la demande et les portefeuilles de références complexes sur diverses plateformes de véhicules et marchés géographiques. Des opportunités inexploitées existent dans les applications pour véhicules autonomes, les solutions de gestion de flottes et les systèmes d'habitacle intelligents intégrés qui coordonnent l'ombrage avec la gestion thermique et les technologies de surveillance des occupants. Les perturbateurs émergents tirent parti des plateformes de commerce électronique et des modèles de vente directe aux consommateurs pour capter des parts de marché des canaux de distribution traditionnels, tandis que les acteurs établis répondent par des initiatives de transformation numérique et des stratégies de partenariat qui combinent l'échelle de fabrication avec les capacités de marketing numérique.
Leaders du secteur des pare-soleil de vitres latérales automobiles
-
Macauto Group
-
BOS Group
-
Magna International
-
Webasto SE
-
Ashimori Industry
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pare-soleil de Vitres Latérales Automobiles
- Macauto Group
- BOS Group
- Magna International
- Webasto SE
- Ashimori Industry
- Continental AG
- Inteva Products
- Yashow Industrial
- Snap Shades
- Trokot
- RVSunshades
- Car Shades (Australia)
- Intro-Tech Automotive
- Cartine Car Accessories
- Ningbo Great Industry
- OAD4x4
- X-Car Australia
- Dr Shadez
- Fresh Promotions
- Hunter Douglas Automotive
- Levolor (Automotive Fabrics)
- Comfortex (Automotive Mesh)
- Solarplexius
- WindowSox

Recent Industry Developments in Marché des Pare-soleil de Vitres Latérales Automobiles
- Août 2026 : NDR Auto Components a annoncé que sa coentreprise NDR Hayashi à Bengaluru a démarré ses activités en juin 2026 pour fabriquer des pare-soleil. La coentreprise prévoit également de lancer des programmes d'éclairage d'ambiance pour les modèles Maruti Suzuki en 2028.
- Juillet 2026 : Volkswagen of America (VWoA) a annoncé les tarifs américains du tout nouveau Atlas 2027. Le SUV de taille intermédiaire redessiné débute à 41 610 USD pour les modèles à traction avant et à 43 610 USD pour les modèles à transmission intégrale. L'Atlas de deuxième génération présente un style extérieur actualisé, un intérieur redessiné et un moteur 2,0 litres amélioré qui optimise les performances et l'efficacité énergétique. Volkswagen a également étendu les équipements de série sur toute la gamme, incluant un hayon électrique, des pare-soleil arrière, une double recharge sans fil pour téléphones, le contrôle de distance au stationnement et des technologies d'aide à la conduite améliorées.


Périmètre du rapport mondial sur le marché des pare-soleil de vitres latérales automobiles
Le Marché des Pare-soleil Automobiles est segmenté par matériau (tissu, polyester, plastique et mousse), type de produit (à enroulement, magnétique, statique et rétractable), application (vitre avant, latérale et arrière), type de véhicule (véhicules de tourisme, utilitaires légers, et utilitaires moyens et lourds), canal de vente (OEM et marché secondaire) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Prévisions en valeur (USD).
| Tissu |
| Polyester |
| Plastique |
| Mousse |
| Stores enrouleurs |
| Stores magnétiques |
| Stores statiques |
| Stores rétractables |
| Vitre avant |
| Vitre latérale |
| Vitre arrière |
| Véhicules de tourisme |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Équipementier d'origine |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Tissu | |
| Polyester | ||
| Plastique | ||
| Mousse | ||
| Par type de produit | Stores enrouleurs | |
| Stores magnétiques | ||
| Stores statiques | ||
| Stores rétractables | ||
| Par application | Vitre avant | |
| Vitre latérale | ||
| Vitre arrière | ||
| Par type de véhicule | Véhicules de tourisme | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires moyens et lourds | ||
| Par canal de vente | Équipementier d'origine | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des pare-soleil de vitres latérales automobiles ?
Le marché est évalué à 3,77 milliards USD en 2025, en progression vers 5,38 milliards USD d'ici 2031.
Quel matériau domine la demande de pare-soleil de vitres latérales ?
Le polyester recyclé domine avec une part de 45,23 % et le TCAC le plus rapide à 9,82 %.
À quelle vitesse le segment des stores magnétiques se développe-t-il ?
Les stores magnétiques devraient croître à un TCAC de 11,24 %, le plus rapide parmi les types de produits.
Pourquoi les véhicules électriques sont-ils importants pour les fournisseurs de pare-soleil ?
Les voitures de tourisme électriques détiennent 55,12 % de la part du segment et ont besoin de pare-soleil pour limiter la charge du système de climatisation, avec une croissance à un TCAC de 12,43 %.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique est en tête avec 34,09 % de part et devrait progresser à un CAGR de 9,72 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
