
Taille et Part du Marché Australien des Machines de Terrassement à Chenilles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
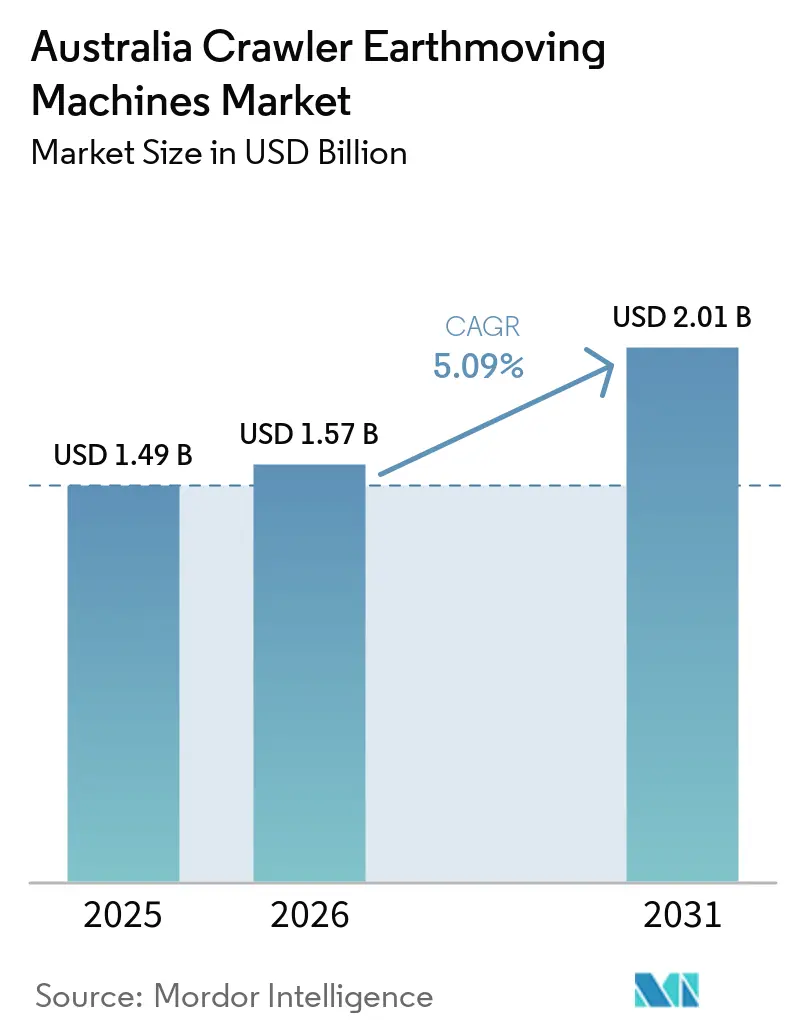
| Taille du Marché (2026) | 1.57 Milliards de dollars |
| Taille du Marché (2031) | 2.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.09 % |
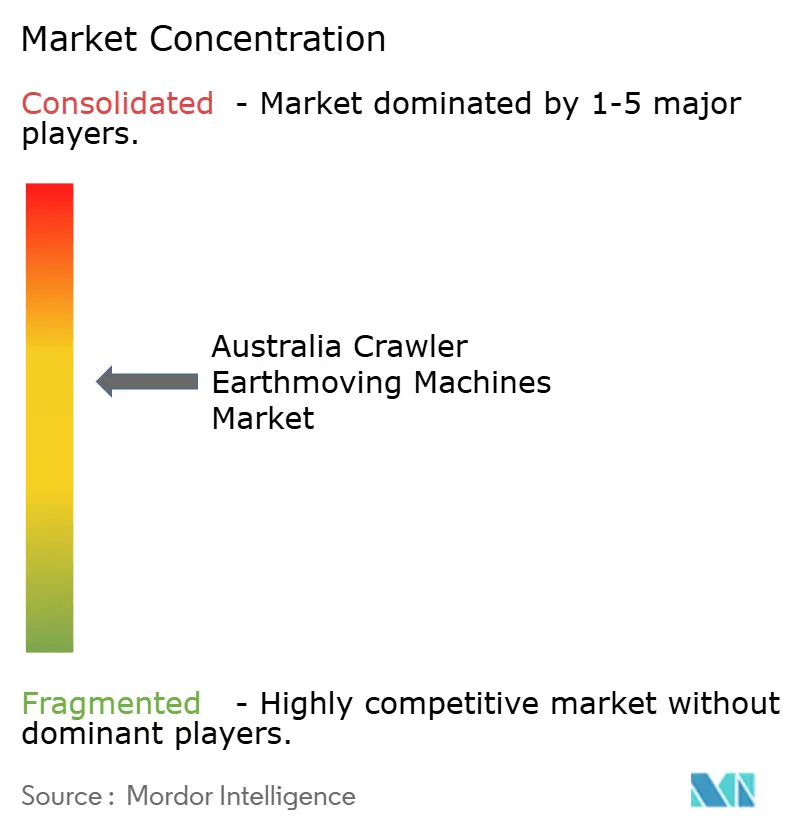
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Australien des Machines de Terrassement à Chenilles par Mordor Intelligence
Le marché australien des machines de terrassement à chenilles devrait croître de 1,49 milliard USD en 2025 à 1,57 milliard USD en 2026 et atteindre 2,01 milliards USD d'ici 2031, enregistrant un CAGR de 5,09 % durant la période de prévision (2026-2031). Les programmes d'infrastructure financés par l'État, le rebond des dépenses d'investissement minier et les cycles plus larges de renouvellement des parcs de machines se combinent pour maintenir les carnets de commandes à un niveau soutenu. Les entrepreneurs préfèrent les machines à chenilles car elles s'adaptent aux conditions de sol variables et respectent les nouvelles règles de protection contre le retournement entrées en vigueur en 2025. Les sociétés de location étoffent leurs inventaires d'excavatrices de taille moyenne et de chargeuses compactes à chenilles, de nombreux petits constructeurs préférant louer plutôt qu'acheter pour préserver leur trésorerie. Les variantes électriques et hybrides restent une niche, mais gagnent en visibilité grâce à de grands projets pilotes miniers visant à réduire les émissions de portée 1 et l'exposition à long terme aux coûts de carburant.
Points Clés du Rapport
- Par type d'équipement, les excavatrices à chenilles ont dominé avec 59,44 % de la part de marché australienne des machines de terrassement à chenilles en 2025, tandis que les chargeuses compactes à chenilles et les chargeuses compactes à direction à glissement ont affiché le CAGR le plus rapide à 6,73 % jusqu'en 2031.
- Par propulsion, les machines à combustion interne ont conservé 93,16 % de part de marché, tandis que les machines à chenilles électriques et hybrides ont enregistré le CAGR le plus élevé à 14,46 % pour la période.
- Par puissance moteur, la catégorie 100-200 CV a capturé la plus grande part à 42,65 % en 2025, tandis que les unités de moins de 100 CV ont progressé à 6,07 %.
- Par application, les activités de construction représentaient 55,42 % en 2025, tandis que les mines ont enregistré le CAGR le plus rapide à 6,65 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires agréés représentaient 59,25 % du chiffre d'affaires 2025 ; la location et le crédit-bail se sont développés à un CAGR de 7,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Australien des Machines de Terrassement à Chenilles
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Dépenses d'Investissement Minier | +1.8% | Australie-Occidentale, Queensland | Moyen terme (2-4 ans) |
| Rebond des Dépenses d'Infrastructure Publique | +1.3% | Nouvelle-Galles du Sud, Victoria, Queensland | Court terme (≤ 2 ans) |
| Remplacement Accéléré des Parcs de Machines Vieillissants | +0.9% | National (tous les États) | Moyen terme (2-4 ans) |
| Incitations à l'Électrification et Mandats d'Émissions | +0.7% | Australie-Occidentale, Nouvelle-Galles du Sud, Victoria | Long terme (≥ 4 ans) |
| Économies sur les Coûts d'Exploitation Grâce à la Télématique | +0.5% | National (États à forte intensité minière : AO, QLD, NGS) | Moyen terme (2-4 ans) |
| Essor des Projets de Démolition Circulaire | +0.3% | Nouvelle-Galles du Sud, Victoria | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des Dépenses d'Investissement Minier dans les Projets de Minerai de Fer et de Lithium en AO et QLD
L'Australie-Occidentale et le Queensland concentrent l'essentiel des nouveaux investissements miniers, les producteurs de minerai de fer prolongeant la durée de vie des fosses et les développeurs de lithium sécurisant des contrats d'approvisionnement en batteries. Les excavatrices à chenilles à forte force d'arrachement restent indispensables pour le décapage des stériles et l'alimentation des flottes de transport autonomes. Les fluctuations du prix du lithium n'ont pas réduit les dépenses d'exploration, maintenant une demande stable pour les foreuses à chenilles. Les bouteurs et niveleuses prêts pour l'autonomie, qui entretiennent les routes de transport, s'intègrent parfaitement aux réseaux de contrôle à l'échelle de la mine. Des délais d'environ 2 ans entre l'approbation du capital et la livraison des machines répartissent la demande sur plusieurs cycles budgétaires, amortissant l'impact des baisses de prix des matières premières à court terme sur les équipementiers.
Rebond des Dépenses d'Infrastructure Publique après le Stimulus Post-COVID
Le budget fédéral 2025-26 a alloué des fonds importants aux corridors de transport, aux services d'eau et aux raccordements aux énergies renouvelables[1]. Les excavatrices à chenilles dominent les premières phases de terrassement, tandis que les chargeuses compactes à chenilles excellent dans les travaux urbains exigus tels que le creusement de tranchées pour les câbles enterrés. L'essor des constructions de centres de données nécessite également des machines à chenilles pour le nivellement des sites et les travaux de tranchées de service. Les projets de génie civil concentrant les travaux de terrassement en début de chantier, la demande de machines à chenilles atteint son pic dans les 18 premiers mois d'exécution. Une fois le pavage et les structures commencés, la demande se déplace vers les équipements sur roues, comprimant la fenêtre de revenus pour les parcs de machines à chenilles.
Remplacement Accéléré des Parcs de Machines à Chenilles Vieillissants pour la Sécurité et l'Efficacité
Les normes nationales actualisées sur la protection contre le retournement et la chute d'objets obligent les entrepreneurs à retirer du service les machines dépourvues de cabines conformes. La remise en état coûte souvent plus de la moitié du prix d'une nouvelle unité, tout en ne permettant pas d'intégrer la télématique ou les transmissions hybrides. Les logiciels de maintenance prédictive fournis avec les nouvelles machines à chenilles ont démontré leur capacité à réduire considérablement les arrêts non planifiés, créant un écart de performance que les anciens parcs ne peuvent combler. Les assureurs lient de plus en plus les primes aux certifications de conformité, incitant indirectement les propriétaires de parcs à se moderniser.
Incitations à l'Électrification et Mandats d'Émissions Stage V
Des subventions fédérales et étatiques couvrent une partie des essais d'équipements lourds électriques à batterie, incitant les mineurs et certains entrepreneurs urbains à adopter ces technologies en avance. Les commandes pilotes de grande envergure contribuent à valider les modèles économiques, même si l'infrastructure de recharge pour les machines de plus de 20 tonnes reste rare. L'absence d'un équivalent strict à la norme Stage V maintient la viabilité du diesel, mais les opérateurs anticipent des plafonds plus stricts et intègrent une prime réglementaire dans leurs plans de parc à long terme. Les modèles hybrides qui récupèrent l'énergie de rotation offrent une solution de transition, procurant des économies de carburant significatives sans nécessiter de mises à niveau du réseau électrique. Les investisseurs axés sur les critères ESG surveillent les émissions de portée 1, augmentant la pression sur les grands mineurs pour expérimenter des machines à chenilles à zéro émission.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépenses d'Investissement Élevées et Resserrement du Crédit | -0.8% | National (tous les États) | Court terme (≤ 2 ans) |
| Rareté des Infrastructures de Recharge Rapide | -0.6% | Australie-Occidentale, Queensland, Territoire du Nord | Long terme (≥ 4 ans) |
| Volatilité de l'Approvisionnement en Matières Premières | -0.4% | National (tous les États) | Moyen terme (2-4 ans) |
| Coût de Possession Lié aux Critères ESG | -0.3% | Australie-Occidentale, Queensland | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX Initial Élevé et Resserrement du Crédit
Un taux directeur de 4,35 % se traduit par des charges de financement d'équipements proches de 8 %, pesant sur la trésorerie des entrepreneurs[2]. Les petits constructeurs allongent les intervalles d'entretien ou se tournent vers la location, réduisant les commandes de machines à court terme. Les charges d'intérêts peuvent ajouter une prime significative sur des horizons de prêt de cinq ans, compromettant les avantages en termes de coût total de possession des nouveaux modèles. Le financement captif soutenu par les équipementiers atténue l'impact pour les grands comptes, mais laisse les acheteurs de taille intermédiaire exposés. Un éventuel cycle de baisse des taux plus tard dans la décennie pourrait libérer un renouvellement de parc latent, mais la visibilité reste faible.
Rareté des Infrastructures de Recharge Rapide pour les Machines à Chenilles de Plus de 20 Tonnes
Les machines à chenilles électriques de plus de 20 tonnes nécessitent une recharge de classe mégawatt, une capacité rare dans les camps miniers éloignés. Les systèmes de stockage de batteries sur mesure augmentent la complexité et le coût des projets, limitant l'adoption aux opérateurs bien capitalisés. La fragmentation des spécifications de tension entre les équipementiers décourage l'investissement dans des chargeurs tiers. Des projets pilotes sont en cours, mais le déploiement commercial dépend de mises à niveau du réseau électrique peu probables avant la prochaine décennie. D'ici là, les transmissions diesel et hybrides conservent leur dominance dans les cycles d'utilisation intensive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : Les Excavatrices Ancrent le Marché, les Chargeuses Compactes Accélèrent
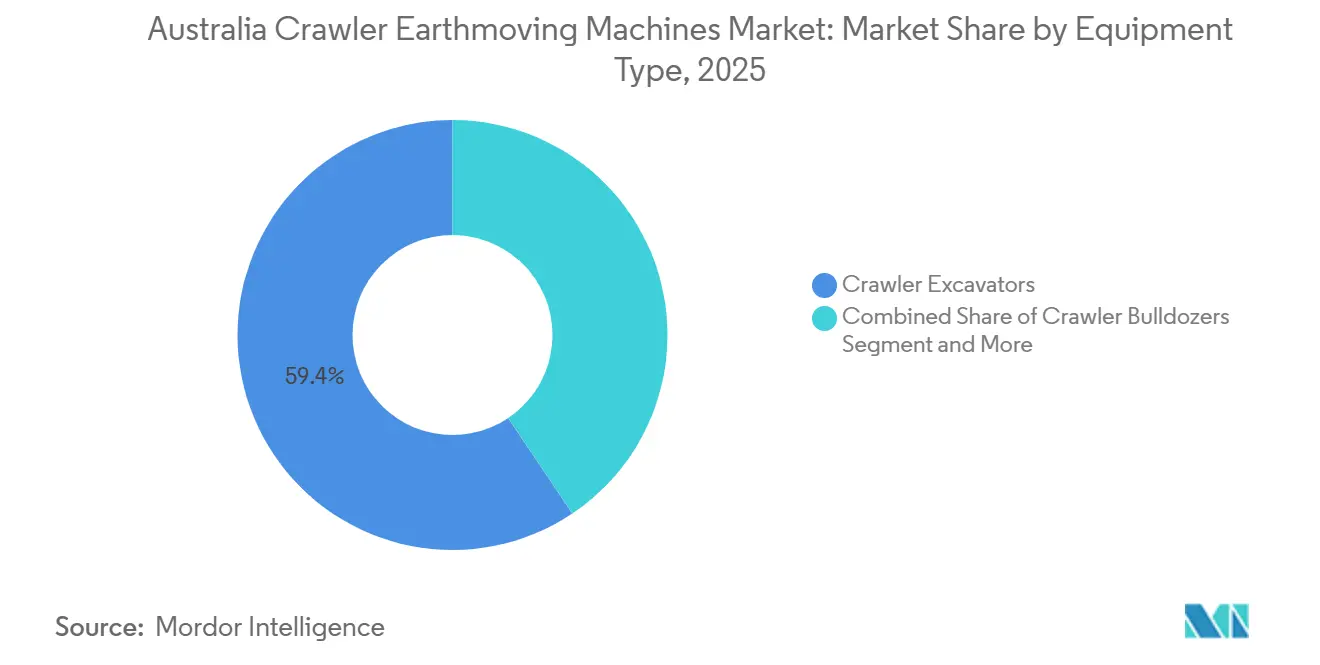
Les excavatrices à chenilles ont sécurisé la plus grande part de revenus à 59,44 % du marché australien des machines de terrassement à chenilles en 2025, une part ancrée dans leur polyvalence pour les coupes minières à grand volume et la démolition urbaine de précision. Leur dominance persiste car l'optimisation du rayon de rotation et l'adoption de coupleurs rapides permettent aux opérateurs de passer des godets rocheux aux marteaux hydrauliques avec un temps d'arrêt minimal. La demande bénéficie également des nouvelles cabines conformes aux normes d'émissions qui réduisent la fatigue des opérateurs. Les lancements de produits favorisent désormais les ajustements progressifs de l'efficacité hydraulique plutôt que les changements d'architecture radicaux, signalant une catégorie mature mais indispensable.
Les chargeuses compactes à chenilles et les chargeuses compactes à direction à glissement représentent le sous-segment à la croissance la plus rapide, progressant à un CAGR de 6,73 % jusqu'en 2031. Cette croissance découle de l'essor de la construction de centres de données et du creusement de tranchées pour les réseaux souterrains dans les couloirs métropolitains encombrés. Les entrepreneurs apprécient leur faible pression au sol et leur capacité à passer par des largeurs de portes standard. Les écosystèmes d'accessoires, des tarières aux débroussailleuses, élargissent la flexibilité sur les chantiers, renforçant l'utilisation croisée en location. La forte croissance de cette catégorie attire également de nouvelles marques chinoises qui se montrent très compétitives sur les prix initiaux tout en promettant une disponibilité comparable.


Par Propulsion : La Dominance des Moteurs à Combustion Interne Face à la Disruption Électrique
Les variantes à combustion interne contrôlaient 93,16 % de la part du marché australien des machines de terrassement à chenilles en 2025, reflétant la densité énergétique imbattable du diesel et son ravitaillement rapide. Les opérateurs dans les régions éloignées privilégient régulièrement les moteurs Tier-3 éprouvés en raison de la logistique du carburant et de la familiarité des mécaniciens. Les agences de réglementation n'ont pas encore imposé de limites Stage V aux équipements hors route, retardant un pivot technologique obligatoire. Les équipementiers se concentrent donc sur les améliorations des systèmes de post-traitement et les systèmes automatiques d'arrêt au ralenti pour obtenir des gains d'efficacité progressifs.
Les modèles électriques et hybrides enregistrent le CAGR le plus rapide à 14,46 %, bien qu'à partir d'une base installée faible. Des projets pilotes phares dans les fosses de minerai de fer du Pilbara valident les batteries haute capacité associées à des circuits de freinage régénératif. Les excavatrices hybrides qui stockent l'énergie du moteur de rotation dans des condensateurs offrent des économies de carburant notables sans nécessiter de mises à niveau du réseau électrique. Les subventions étatiques dans le cadre des programmes de flottes de véhicules électriques renforcent l'adoption précoce pour les projets municipaux. Cependant, la limitation des recharges haute puissance maintient les machines entièrement électriques dans des environnements contrôlés tels que les mines souterraines, positionnant les hybrides comme solution de transition à court terme.
Par Puissance Moteur : Les Machines de Gamme Intermédiaire Dominent, le Segment Compact Progresse
La classe 100-200 CV a capturé la plus grande part à 42,65 % du marché australien des machines de terrassement à chenilles, offrant un équilibre entre profondeur de creusement et conformité au poids de transport. Les entrepreneurs comptent sur ces unités de gamme intermédiaire pour se déplacer aisément entre les chantiers de génie civil et les petites exploitations à ciel ouvert. Les transmissions hydrostatiques améliorées se traduisent par un déplacement sur route plus fluide sans remorques dans certains territoires. Les forfaits de service des concessionnaires incluent des abonnements télématiques qui réduisent les arrêts non planifiés et protègent la valeur résiduelle.
Les unités de moins de 100 CV affichent le CAGR le plus élevé à 6,07 %, portées par la densification urbaine et les contrats d'aménagement paysager. Leur faible empreinte leur permet d'opérer sur des servitudes de drainage et dans des jardins résidentiels où les machines à chenilles plus lourdes causeraient des ornières. Les mini-excavatrices électriques à batterie attirent les collectivités soucieuses d'un entretien silencieux des parcs publics. La demande bénéficie également de programmes de location en libre-service permettant aux petits constructeurs de récupérer des machines sur des remorques utilitaires. Les équipementiers proposent des options de recharge rapide permettant de recharger les batteries pendant les pauses déjeuner.
Par Application : La Construction en Tête, les Mines Accélèrent
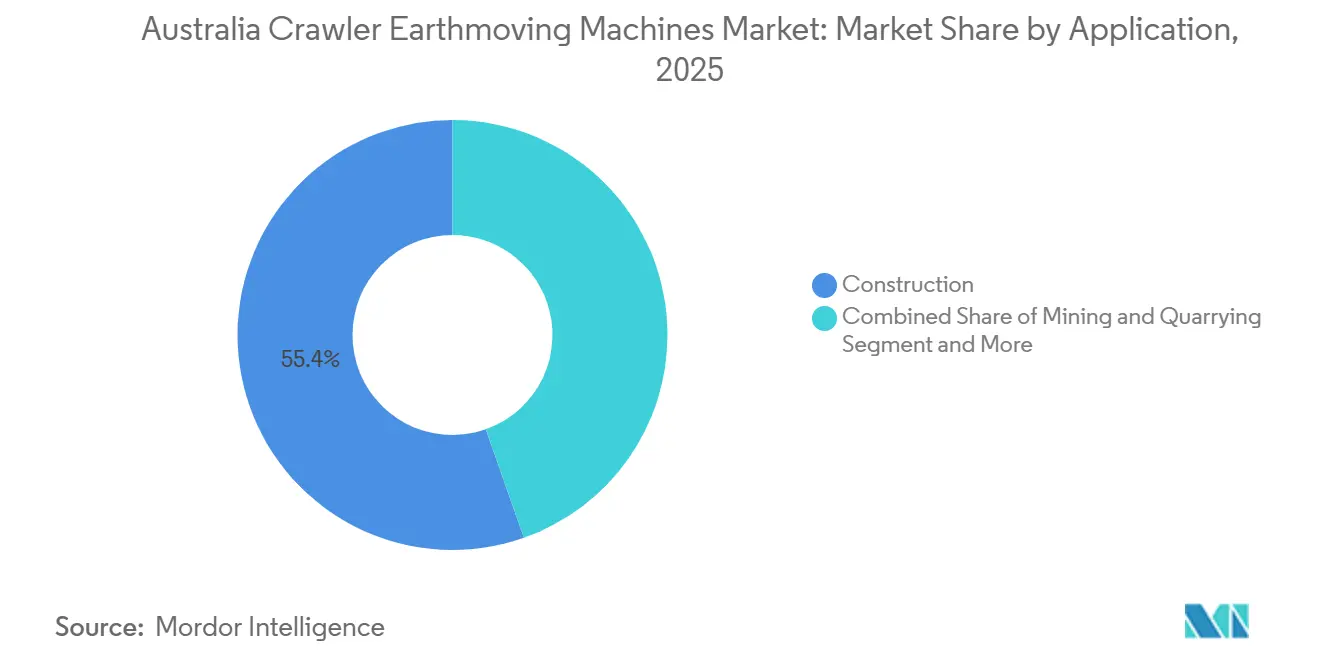
La construction a maintenu la plus grande part à 55,42 % du marché australien des machines de terrassement à chenilles en 2025, les travaux de terrassement des corridors de transport et les dalles de centres de données consommant d'importants volumes de sol. Les excavatrices de taille moyenne dominent la préparation des bases routières, tandis que les chargeuses compactes à chenilles gèrent les tranchées de câbles sous des marges de trottoir étroites. Les programmes de dépenses du secteur public planifient de nouveaux travaux au moins jusqu'en 2027, assurant une continuité visible de la demande. Les mandats de jumeaux numériques sur les chantiers font des machines à chenilles prêtes pour la télématique les préférées pour les audits d'avancement.
Les mines affichent le CAGR le plus rapide à 6,65 % sur la période de prévision grâce aux projets de minerai de fer et de lithium concentrés dans les États riches en ressources. Les bouteurs à haute puissance maintiennent la géométrie des routes de transport essentielle pour les flottes de camions autonomes. L'intérêt pour la propulsion hybride augmente là où les restrictions de ventilation souterraine pénalisent les particules diesel. Les commandes d'équipements suivent de près les courbes des prix à terme des matières premières, bien que les durées pluriannuelles des projets tempèrent la volatilité. Les équipementiers proposent des résidences de techniciens sur site pour assurer une disponibilité 24h/24 et 7j/7 pour les machines critiques.
Par Canal de Distribution : Les Concessionnaires Dominent tandis que la Location Gagne en Dynamisme
Les concessionnaires agréés ont réalisé la part de revenus dominante à 59,25 % en s'appuyant sur des réseaux denses de services et de pièces détachées. Les contrats de maintenance à long terme et les programmes de formation des opérateurs renforcent la fidélité des clients bien au-delà de l'expiration de la garantie. Les accords régionaux exclusifs accordent aux concessionnaires une marge de manœuvre tarifaire tout en limitant les importations parallèles. Leurs filiales financières répartissent les coûts des actifs sur des échéanciers de paiement prévisibles, séduisant les entrepreneurs de taille intermédiaire.
Les options de location et de crédit-bail bénéficient du CAGR le plus rapide à 7,44 % alors que la pression des taux d'intérêt redirige les acheteurs vers des modèles basés sur l'utilisation. Les grands propriétaires de parcs renouvellent fréquemment leurs inventaires, permettant aux locataires d'accéder aux dernières technologies sans immobilisation de capital. Des frais de location mensuels prévisibles s'alignent sur les jalons de facturation des projets, améliorant les prévisions de trésorerie. Les sociétés de location prennent également en charge les contrôles de conformité, un avantage pour les petits constructeurs méfiants vis-à-vis des nouvelles normes de sécurité. Les machines à chenilles électrifiées pénètrent le marché le plus rapidement via les parcs de location, où le taux d'utilisation aide à récupérer les prix d'achat plus élevés.
Analyse Géographique
L'Australie-Occidentale et le Queensland ancrent la demande nationale car les projets miniers de minerai de fer, de lithium et de cuivre nécessitent des excavatrices et des bouteurs lourds pour le décapage des stériles. Les commandes de parcs liées aux extensions de durée de vie des mines maintiennent les carnets d'atelier à un niveau sain même lorsque les prix au comptant baissent. Les grands opérateurs pilotent des machines autonomes à zéro émission, faisant de la région un terrain d'essai pour les propulsions de pointe et les logiciels d'opérations à distance. Les réseaux de concessionnaires à Perth et Brisbane augmentent leurs effectifs de techniciens pour soutenir les contrats de service sur site minier 24h/24 et 7j/7. Les contraintes géographiques de la chaîne d'approvisionnement incitent les mineurs à stocker des pièces critiques sur site, stimulant les revenus des pièces détachées des concessionnaires.
La Nouvelle-Galles du Sud et Victoria dominent la demande portée par la construction, avec des mégaprojets tels que les extensions du métro de Sydney et la boucle ferroviaire de banlieue de Melbourne nécessitant des travaux d'excavation profonde. Les chargeuses compactes à chenilles prospèrent sur les chantiers urbains où les largeurs d'accès sont étroites et les limites de vibration strictes. La préparation des sites de centres de données multiplie le nombre de jours de location de machines à chenilles alors que les entreprises technologiques s'empressent d'étendre leur capacité cloud. Les arrêtés municipaux sur le bruit encouragent les mini-excavatrices électriques pour les équipes de nuit, accélérant l'adoption dans les zones résidentielles denses. Les programmes d'incitation étatiques pour les flottes propres font pencher davantage les achats vers les modèles hybrides parmi les entrepreneurs des collectivités.
L'Australie-Méridionale, la Tasmanie et le Territoire du Nord présentent des volumes plus faibles mais des poches d'opportunités stratégiques. Les corridors de transmission d'énergie renouvelable et les réfections hydroélectriques nécessitent des transporteurs à chenilles capables d'opérer sur des terrains éloignés et meubles. Les fosses de bauxite et de manganèse du Territoire du Nord déploient des excavatrices de classe ultra dont la logistique des pièces repose sur l'accès au port de Darwin. L'exposition saisonnière aux cyclones oblige les sociétés de location à stocker des unités supplémentaires pour des reconstructions rapides une fois les eaux de crue retirées. Bien que les nombres absolus de machines soient inférieurs à ceux des États de l'est, le nombre élevé d'heures par unité stimule les ventes de pièces de rechange, maintenant la rentabilité des concessionnaires sur des calendriers de projets creux.
Paysage Concurrentiel
La concentration du marché se situe à un niveau modéré, les cinq premiers équipementiers — Caterpillar, Komatsu, Volvo Construction Equipment, Hitachi Construction Machinery et Liebherr — contrôlant la majeure partie des parcs nationaux, mais laissant des parts ouvertes à des entrants chinois agressifs. Les acteurs établis fidélisent leurs clients grâce à des écosystèmes télématiques et de contrôle de nivellement propriétaires qui augmentent les coûts de changement sur le cycle de vie des équipements. Le système Intelligent Machine Control 3.0 de Komatsu offre des fonctions de creusement automatique que les opérateurs novices maîtrisent rapidement, réduisant les budgets de formation et les reprises. Volvo met en avant la sécurité avec des systèmes de détection d'obstacles conformes aux cadres d'évaluation des risques des installations.
Des marques chinoises telles que SANY et Zoomlion élargissent leur empreinte grâce à des alliances de concessionnaires multi-États qui promettent des pièces sous 24 heures pour les modèles clés. Des prix compétitifs séduisent les entrepreneurs de génie civil sensibles aux coûts. Les premiers prototypes de machines à chenilles électriques de XCMG entrent en service pilote sur des chantiers de fermes solaires, permettant aux nouveaux entrants de se différencier au-delà du prix. Les concessionnaires calibrent leurs stratégies de stockage à mesure que les coûts de garantie se stabilisent et que la confiance des clients augmente.
Les grands acteurs de la location Coates et Emeco influencent l'adoption technologique en achetant en masse des machines à chenilles répondant aux critères d'utilisation et aux projections de valeur résiduelle. Leurs décisions sur les projets pilotes électriques à batterie fournissent aux équipementiers des données de fonctionnement précieuses tout en épargnant aux petits entrepreneurs le risque en capital. Comme la télématique accorde une transparence bailleur-preneur sur l'utilisation des machines, les contrats de location exigent de plus en plus que les opérateurs téléchargent des rapports de poste. Au fil du temps, la boucle de rétroaction entre la télémétrie de location et la R&D des équipementiers accélère les mises à jour, cimentant le rôle des sociétés de location comme gardiens pivots de l'innovation.
Leaders du Secteur Australien des Machines de Terrassement à Chenilles
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Volvo Construction Equipment AB
-
Liebherr-International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2025 : Volvo Construction Equipment a lancé six modèles d'excavatrices à chenilles (EC210-EC360) en Australie avec une optimisation moteur-pompe revendiquant jusqu'à 15 % de consommation de carburant inférieure par rapport aux unités diesel précédentes.
- Mai 2025 : Select Plant Australia a déployé la première grue à chenilles électrique de 250 tonnes d'Australie-Occidentale sur le projet Swan River Crossings, faisant progresser la capacité de levage à zéro émission.
- Avril 2025 : Un bouteur D65EXi a étendu le parc Komatsu d'un entrepreneur australien à 23 unités, positionnant l'entreprise pour s'attaquer aux lotissements et aux programmes de remédiation de la région de Hunter.


Périmètre du Rapport sur le Marché Australien des Machines de Terrassement à Chenilles
Le marché australien des machines de terrassement à chenilles est analysé selon le type d'équipement, la propulsion, la puissance moteur, l'application et le canal de distribution.
Par type d'équipement, le marché est segmenté en excavatrices à chenilles, bulldozers à chenilles, chargeuses à chenilles, grues à chenilles, chargeuses compactes à chenilles et autres (trancheuses, foreuses, etc.). Par propulsion, le marché est segmenté en moteur à combustion interne (diesel/essence) et électrique et hybride. Par puissance moteur, le marché est segmenté en moins de 100 CV, 100-200 CV, 201-400 CV et plus de 400 CV. Par application, le marché est segmenté en construction, mines et carrières, agriculture et autres. Par canal de distribution, le marché est segmenté en ventes directes des équipementiers, concessionnaires agréés et location et crédit-bail.
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Pelles à Chenilles |
| Bulldozers à Chenilles |
| Chargeuses à Chenilles |
| Grues à Chenilles et Poseurs de Canalisations |
| Chargeuses Compactes à Chenilles et Chargeuses Compactes |
| Autres (Trancheuse, Foreuse, etc.) |
| Moteur à Combustion Interne (MCI) |
| Électrique et Hybride |
| Moins de 100 CV |
| 100-200 CV |
| 201-400 CV |
| Plus de 400 CV |
| Construction |
| Mines et Carrières |
| Agriculture et Sylviculture |
| Autres |
| Ventes Directes OEM |
| Concessionnaires Agréés |
| Sociétés de Location et de Crédit-Bail |
| Par Type d'Équipement | Pelles à Chenilles |
| Bulldozers à Chenilles | |
| Chargeuses à Chenilles | |
| Grues à Chenilles et Poseurs de Canalisations | |
| Chargeuses Compactes à Chenilles et Chargeuses Compactes | |
| Autres (Trancheuse, Foreuse, etc.) | |
| Par Propulsion | Moteur à Combustion Interne (MCI) |
| Électrique et Hybride | |
| Par Puissance Moteur | Moins de 100 CV |
| 100-200 CV | |
| 201-400 CV | |
| Plus de 400 CV | |
| Par Application | Construction |
| Mines et Carrières | |
| Agriculture et Sylviculture | |
| Autres | |
| Par Canal de Distribution | Ventes Directes OEM |
| Concessionnaires Agréés | |
| Sociétés de Location et de Crédit-Bail |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché australien des machines de terrassement à chenilles en 2026 ?
Le marché australien des machines de terrassement à chenilles devrait atteindre 1,57 milliard USD en 2026 et est projeté à 2,01 milliards USD d'ici 2031.
Quel type d'équipement domine la demande nationale ?
Les excavatrices à chenilles détiennent la première part à 59,44 % en raison de leur polyvalence dans les secteurs minier et de la construction.
Quel est le segment d'application à la croissance la plus rapide ?
Les mines enregistrent le CAGR le plus élevé à 6,65 % jusqu'en 2031 grâce à l'expansion des investissements dans le minerai de fer et le lithium.
Pourquoi les canaux de location et de crédit-bail gagnent-ils en popularité ?
La hausse des taux d'intérêt rend la location d'équipements plus rentable que l'achat, entraînant un CAGR de 7,44 % pour les sociétés de location.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

