
Taille et Part du Marché des Inhibiteurs de la Dipeptidyl Peptidase-4 (DPP-4) en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
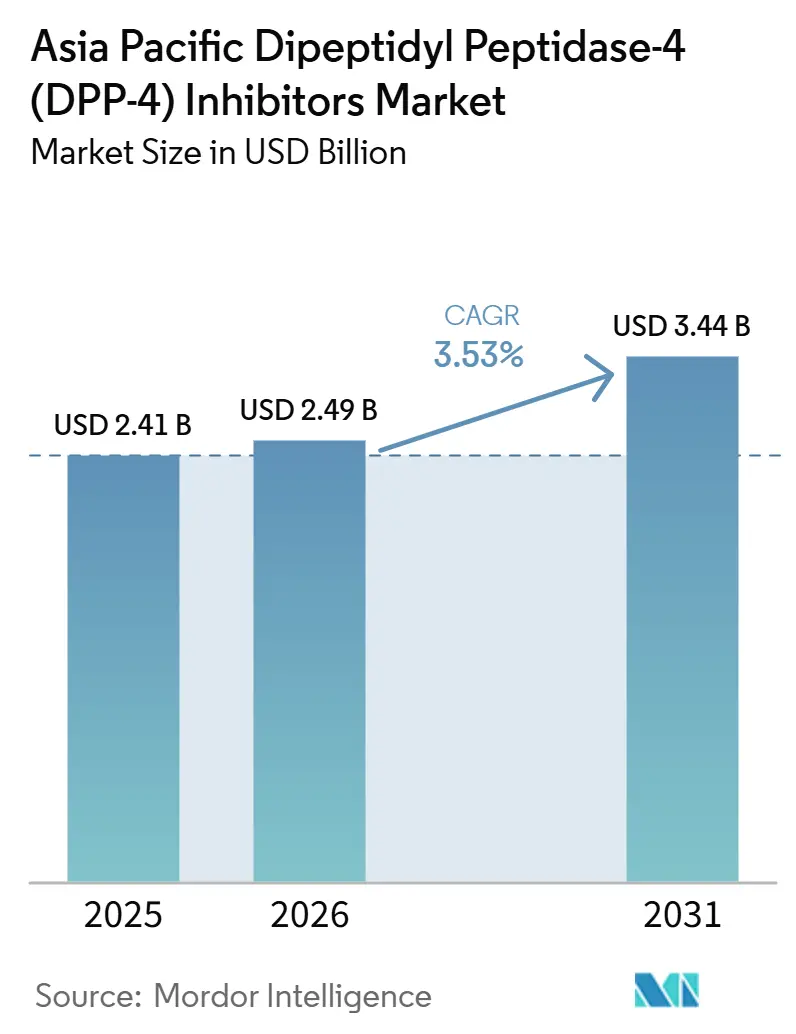
| Taille du marché de l'année de base (2026) | 2.5 Milliards de dollars |
| Taille du Marché (2027) | 2.59 Milliards de dollars |
| Taille du Marché (2032) | 3.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.53 % |
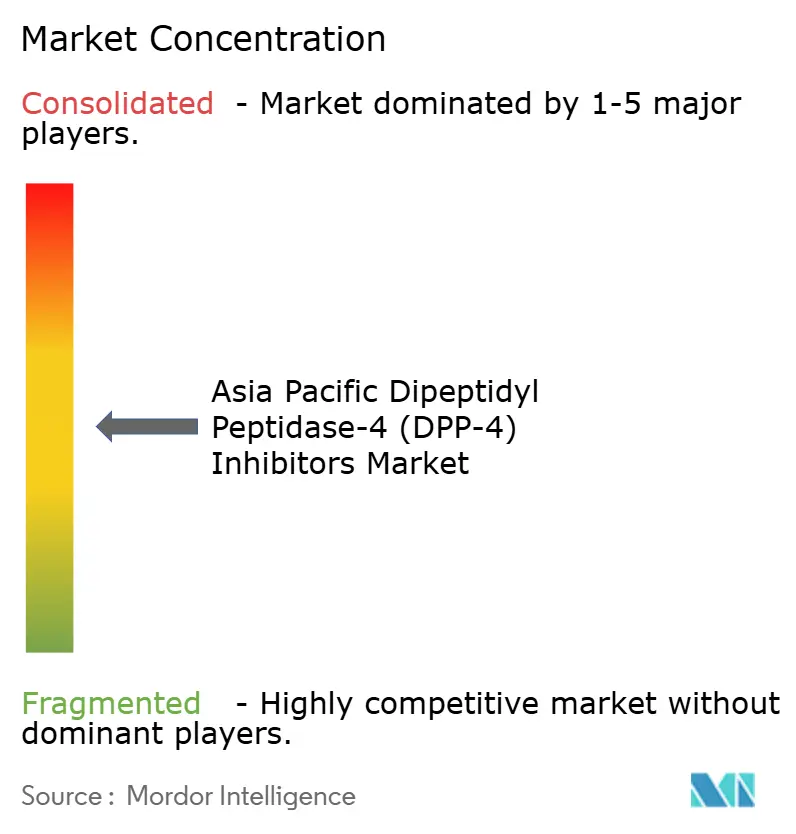
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Inhibiteurs de la Dipeptidyl Peptidase-4 (DPP-4) en Asie-Pacifique par Mordor Intelligence
La taille du marché des Inhibiteurs de la Dipeptidyl Peptidase-4 en Asie-Pacifique était évaluée à 2,5 milliards USD en 2026 et devrait croître de 2,59 milliards USD en 2027 pour atteindre 3,08 milliards USD d'ici 2032, à un CAGR de 3,53 % durant la période de prévision (2027-2032).
Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique reste soutenu par la lourde charge du diabète en Chine et en Inde ainsi que par la longue familiarité des médecins avec cette classe orale. La thérapie conserve un rôle clair car elle améliore le contrôle glycémique sans orienter le traitement vers des formats injectables, ce qui reste important dans de nombreuses régions. Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique bénéficie également de son adéquation avec les groupes de patients chez lesquels une sécrétion d'insuline altérée, un âge avancé et une faible tolérance à l'hypoglycémie orientent le choix thérapeutique. La concurrence s'intensifie de la part des agonistes des récepteurs du GLP-1 et des inhibiteurs du SGLT2, mais les inhibiteurs de la DPP-4 conservent encore une position pratique dans la thérapie à faible risque, les soins aux personnes âgées et les comprimés en association. Le développement d'associations à dose fixe, l'accessibilité financière des génériques et un accès plus large aux pharmacies maintiennent le marché des inhibiteurs de la DPP-4 en Asie-Pacifique commercialement actif, même si la pression sur les prix limite le potentiel de hausse.
Principaux Enseignements du Rapport
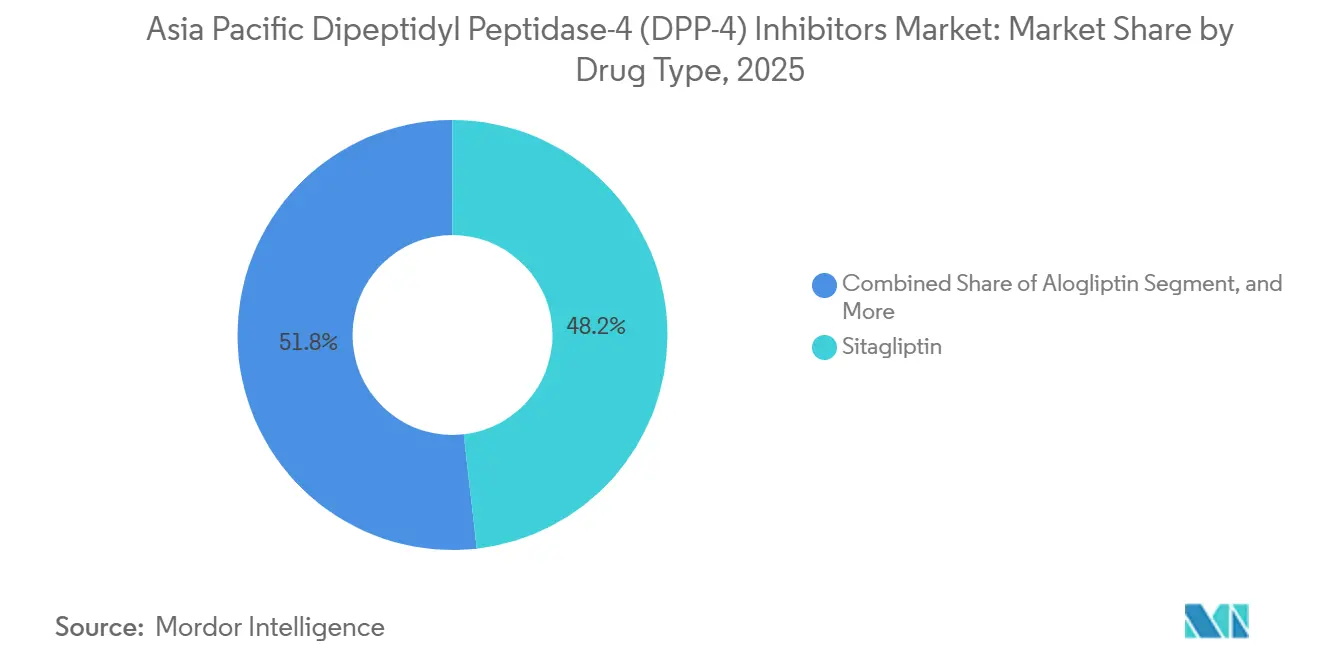
- Par type de médicament, la sitagliptine détenait 48,18 % de la part du marché des inhibiteurs DPP-4 en Asie-Pacifique en 2026, tandis que l'alogliptine devrait progresser à un CAGR de 3,98 % jusqu'en 2032.
- Par type de médicament, les génériques représentaient 63,38 % de la taille du marché des inhibiteurs DPP-4 en Asie-Pacifique en 2026, tandis que les formulations de marque devraient croître à un CAGR de 4,97 % jusqu'en 2032.
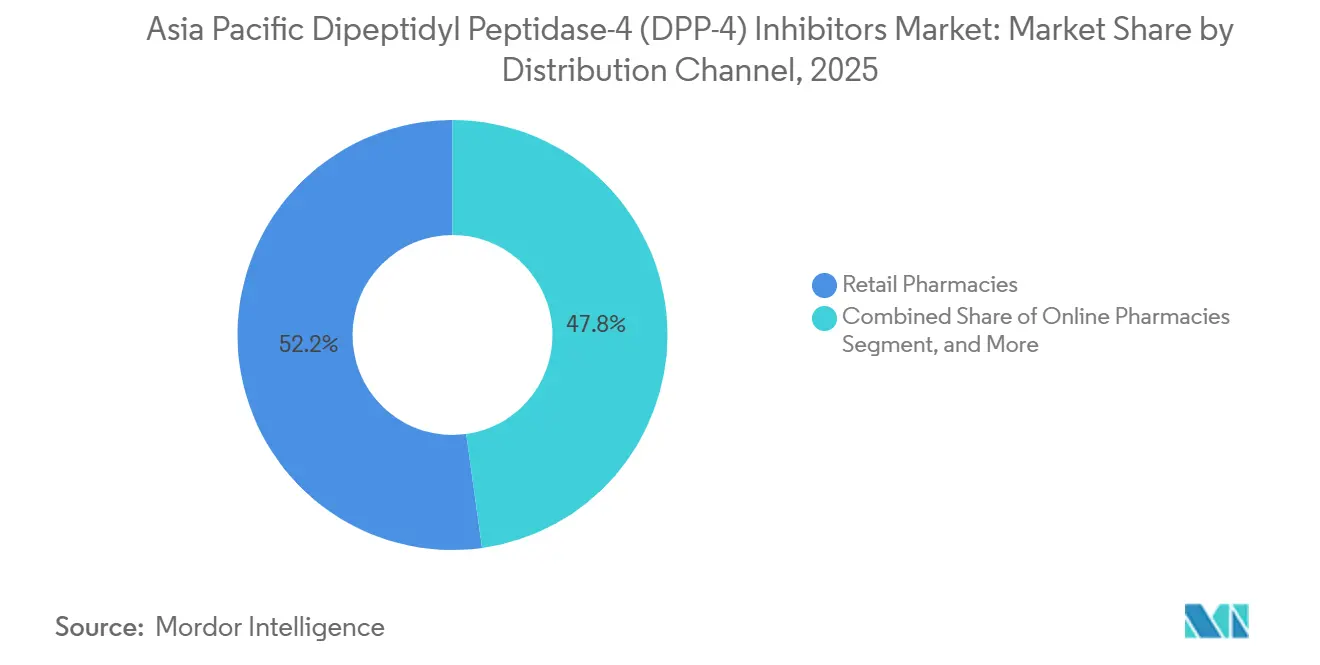
- Par canal de distribution, les pharmacies de détail captaient 52,16 % de la taille du marché des inhibiteurs DPP-4 en Asie-Pacifique en 2026, tandis que les pharmacies en ligne devraient progresser à un CAGR de 5,05 % jusqu'en 2032.
- Par zone géographique, la Chine représentait 41,84 % du marché des inhibiteurs DPP-4 en Asie-Pacifique en 2026, tandis que l'Inde devrait enregistrer le CAGR le plus rapide à 3,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante du Diabète de Type 2 en Chine et en Inde | +1.2% | Chine, Inde, demande à l'échelle de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Profil de Sécurité Oral Favorable et Faible Risque d'Hypoglycémie | +0.7% | Mondial, prononcé au Japon, en Corée du Sud, en Australie | Court terme (≤ 2 ans) |
| Adoption des Associations à Dose Fixe avec la Metformine | +0.5% | Chine, Inde, Corée du Sud | Moyen terme (2 à 4 ans) |
| Expansion de l'Accès aux Pharmacies de Niveau 2 et 3 en Asie du Sud-Est | +0.4% | Asie du Sud-Est, répercussions sur l'Inde | Moyen terme (2 à 4 ans) |
| Entrée des Génériques Liée aux Brevets Élargissant l'Accessibilité Financière | +0.5% | Inde, Chine, Japon | Court terme (≤ 2 ans) |
| Préférence des Formulaires Hospitaliers pour les Gliptines en Prise Unique Quotidienne chez les Patients Âgés | +0.3% | Japon, Corée du Sud, Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante du Diabète de Type 2 en Chine et en Inde
La Chine et l'Inde restent les principaux moteurs de volume pour le marché des inhibiteurs de la DPP-4 en Asie-Pacifique, car les deux pays continuent d'enregistrer un grand nombre d'adultes ayant besoin d'un contrôle glycémique à long terme. La population adulte diabétique diagnostiquée en Inde a atteint 61,3 millions en 2024, ce qui maintient un large bassin de traitement, même sans tenir compte des patients non diagnostiqués.[1] En Chine, le taux de prévalence standardisé selon l'âge devrait augmenter de 37,19% entre 2022 et 2050, de sorte que la pression sur la demande devrait rester durable dans le temps. Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique est également aidé par le profil clinique du diabète de type 2 asiatique, où une sécrétion d'insuline altérée maintient la pertinence de la thérapie orale à base d'incrétines. L'Inde dispose encore d'une marge pour une couverture thérapeutique plus large, ce qui signifie que même des gains modestes dans la conversion du diagnostic au traitement peuvent augmenter les volumes de prescription pour les produits génériques abordables. Cette combinaison d'échelle, de besoins thérapeutiques chroniques et de faible pénétration du traitement confère au marché des inhibiteurs de la DPP-4 en Asie-Pacifique une base de demande stable à moyen terme.
Profil de Sécurité Oral Favorable et Faible Risque d'Hypoglycémie
Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique bénéficie d'un profil de sécurité oral qui reste très pertinent dans les groupes de patients plus âgés et dans les soins ambulatoires de routine. Au Japon, plus de 70% des patients diabétiques étaient âgés de 65 ans ou plus, ce qui renforce la demande pour des agents présentant un faible risque d'hypoglycémie.[2] Cela est important car les chutes, les arythmies et les hospitalisations deviennent des préoccupations plus sérieuses lorsque le traitement provoque une chute trop agressive de la glycémie. Les données nationales japonaises de pharmacovigilance n'ont pas établi de liens de causalité entre les inhibiteurs de la DPP-4 et la pancréatite aiguë ou le cancer du pancréas, ce qui a levé une ancienne zone de prudence. Une étude de population de 2025 portant sur la maladie rénale chronique avancée n'a trouvé aucun avantage cardiovasculaire significatif des inhibiteurs du SGLT2 par rapport aux inhibiteurs de la DPP-4, ce qui préserve une niche de prescription significative. Ces facteurs aident le marché des inhibiteurs de la DPP-4 en Asie-Pacifique à défendre sa place chez les patients âgés et dans les cas où des schémas oraux plus simples restent préférés.
Adoption des Associations à Dose Fixe avec la Metformine
Les associations à dose fixe remodèlent le marché des inhibiteurs de la DPP-4 en Asie-Pacifique car elles permettent aux molécules matures de rester commercialement pertinentes dans les nouveaux schémas oraux. En octobre 2025, une filiale de Hengrui a reçu l'approbation de la NMPA pour la première association à dose fixe triple développée en Chine, réunissant la rétagliptine, l'hénagliflozine et la metformine dans un seul comprimé.[3] En décembre 2025, CSPC a reçu l'approbation pour la première association triple cliniquement approuvée au monde de prusogliptine, dapagliflozine et metformine. Une étude de 2026 basée sur des données de remboursement japonaises a révélé que les associations à dose fixe avec des inhibiteurs de la DPP-4 amélioraient la persistance au traitement par rapport aux schémas en association libre. Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique continue donc d'attirer la gestion du cycle de vie, même lorsque les produits à molécule unique font face à une large pression générique. La différenciation par les associations fait désormais plus pour protéger la valeur de la franchise que les lancements de nouvelles molécules DPP-4 autonomes.
Expansion de l'Accès aux Pharmacies de Niveau 2 et 3 en Asie du Sud-Est
Un accès plus large aux pharmacies au-delà des grandes villes soutient le marché des inhibiteurs de la DPP-4 en Asie-Pacifique, car ces produits sont principalement utilisés dans un traitement ambulatoire répété et de longue durée. Les thérapies orales contre le diabète bénéficient lorsque les patients peuvent renouveler leurs ordonnances plus près de chez eux et avec moins de barrières d'accès formelles. Cet effet est plus fort pour les inhibiteurs de la DPP-4 car ils conviennent à une utilisation chronique stable et ne nécessitent pas de formation à l'injection ni de gestion de la chaîne du froid. Le même schéma de distribution favorise les formulations génériques qui dépendent d'une large disponibilité physique plutôt que d'une promotion spécialisée. Une meilleure couverture des pharmacies soutient également l'observance, ce qui est important dans la gestion du diabète où le comportement de renouvellement régulier façonne le volume à long terme. Pour le marché des inhibiteurs de la DPP-4 en Asie-Pacifique, cela fait de l'expansion du commerce de détail local un facteur de soutien important en Asie du Sud-Est, même lorsque le remboursement reste inégal.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concurrence des Inhibiteurs du SGLT2 et des Agonistes des Récepteurs du GLP-1 | -1.3% | Mondial, prononcé au Japon, en Corée du Sud, en Australie | Court terme (≤ 2 ans) |
| Pression sur les Prix après les Expirations de Brevets | -0.9% | Chine, Inde, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Retard de Remboursement et Friction d'Accès au Niveau National | -0.5% | Asie du Sud-Est, répercussions sur l'Asie du Sud | Moyen terme (2 à 4 ans) |
| Évolution de la Préférence Clinique vers les Agents Cardiorénaux dans le Diabète Avancé | -0.4% | Japon, Corée du Sud, Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des Inhibiteurs du SGLT2 et des Agonistes des Récepteurs du GLP-1
La concurrence des inhibiteurs du SGLT2 et des agonistes des récepteurs du GLP-1 constitue le plafond le plus évident pour le marché des inhibiteurs de la DPP-4 en Asie-Pacifique. La voie de consensus ADA et EASD 2022-2024 recommande un agoniste des récepteurs du GLP-1 ou un inhibiteur du SGLT2 pour les patients présentant une maladie cardiovasculaire établie, une insuffisance cardiaque ou une maladie rénale chronique. Cette recommandation détourne les prescriptions des inhibiteurs de la DPP-4 précisément dans les groupes de patients où l'intensité du traitement et les résultats cliniques comptent le plus. L'effet n'est pas un effondrement de la demande, car le bassin global de diabétiques continue de s'élargir dans la région. Il réduit cependant l'ensemble des opportunités en première ligne à mesure que la stratification du risque cardiométabolique devient plus routinière dans les parcours spécialisés et pilotés par les payeurs. En conséquence, le marché des inhibiteurs de la DPP-4 en Asie-Pacifique reste pertinent, mais son plafond de croissance reste inférieur à celui des thérapies bénéficiant d'un positionnement cardiorénal plus fort.
Pression sur les Prix après les Expirations de Brevets
La pression sur les prix après les expirations de brevets continue de peser sur le marché des inhibiteurs de la DPP-4 en Asie-Pacifique, en particulier dans les pays à plus fort volume. La sitagliptine détenait encore 48,2% du segment régional par type de médicament en 2025, de sorte que l'érosion des prix de cette molécule a un effet disproportionné sur les revenus de la classe. La Chine, l'Inde et le Japon s'enfoncent tous davantage dans la concurrence multi-sources, ce qui réduit la prime dont bénéficiaient autrefois les marques originatrices. Les systèmes publics de tarification et d'approvisionnement limitent également le gain de revenus que les entreprises peuvent capturer même lorsque le nombre de prescriptions augmente. Cela crée un écart entre la croissance du volume unitaire et la croissance de la valeur, l'accès s'améliorant tandis que les revenus par prescription tendent à baisser. Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique continuera donc de se développer plus lentement en termes de valeur qu'en termes de prescriptions jusqu'en 2031.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Médicament :
La Sitagliptine Ancre la Classe tandis que les Plateformes d'Association à Dose Fixe Redéfinissent la ConcurrenceLa sitagliptine détenait 48,18 % du segment par type de médicament en 2026, ce qui lui conférait la plus grande base au sein du marché des inhibiteurs DPP-4 en Asie-Pacifique. Cette position de leader reflète son statut de premier de sa classe, la grande familiarité des prescripteurs avec cette molécule, et la base de preuves cliniques la plus large dans ce groupe thérapeutique. La molécule bénéficie également d'un large pool de principes actifs génériques, ce qui permet aux fabricants en Inde et en Chine de l'utiliser dans de multiples stratégies de combinaison. La saxagliptine et la vildagliptine continuent de détenir des positions significatives là où les formulaires hospitaliers et les réseaux de prescription établis soutiennent encore un usage historique. Même face à une concurrence thérapeutique croissante, la sitagliptine reste le point de référence pour les décisions de tarification, d'accès et de cycle de vie dans l'ensemble du secteur des inhibiteurs DPP-4 en Asie-Pacifique.
L'alogliptine devrait enregistrer le CAGR le plus rapide à 3,98 % jusqu'en 2032, ce qui montre que la croissance reste possible dans certaines parties sélectives du marché des inhibiteurs DPP-4 en Asie-Pacifique. Son dynamisme est lié à l'attention commerciale continue au Japon et dans les marchés voisins où les améliorations de formulation peuvent prolonger la durée de vie de la marque. La linagliptine conserve une niche défendable grâce à son excrétion biliaire qui évite l'ajustement de la dose rénale, ce qui est important chez les patients âgés atteints de néphropathie diabétique. La Chine montre également des possibilités d'innovation en matière de dosage différencié, avec la kogerliptine intégrant la Liste nationale des médicaments remboursés 2025 après une réduction de prix ayant facilité l'accès au remboursement. Dans le même temps, Zydus Lifesciences a obtenu l'approbation FDA au premier cycle pour Zituvio, Zituvimet et Zituvimet XR, ce qui illustre comment les plateformes de sitagliptine post-brevet peuvent encore soutenir une croissance multi-marchés.

Par Type de Médicament :
La Domination des Génériques Masque une Résurgence des Associations de Marque à Dose FixeLes génériques représentaient 63,38 % du segment par type de médicament en 2026, faisant de l'offre à faible coût l'épine dorsale de la taille du marché des inhibiteurs DPP-4 en Asie-Pacifique au niveau des produits. Cette domination reflète des années d'expiration de brevets sur les molécules plus anciennes en Inde, en Chine et dans plusieurs marchés d'Asie du Sud-Est. La disponibilité des génériques s'aligne bien avec la nature chronique des soins du diabète, où l'accessibilité financière détermine souvent si le traitement est poursuivi dans le temps. La base générique élargit également l'accès aux groupes de patients à faibles revenus qui restent encore sous-traités dans la région. Dans le secteur des inhibiteurs DPP-4 en Asie-Pacifique, ce segment façonne davantage les volumes que l'image de marque.
Les formulations de marque devraient croître à un CAGR de 4,97 % jusqu'en 2032, ce qui montre que la croissance en valeur sur le marché des inhibiteurs DPP-4 en Asie-Pacifique se déplace vers la conception de combinaisons plutôt que vers les marques autonomes. Une grande partie de cette croissance provient des associations à doses fixes qui créent une nouvelle couche de différenciation même lorsque les molécules sous-jacentes sont déjà banalisées. Une revue clinique indienne publiée en 2025 a mis en évidence le rôle des inhibiteurs SGLT2, des inhibiteurs DPP-4 et des combinaisons de metformine dans la prise en charge actuelle du diabète, ce qui soutient la logique commerciale derrière le développement de triples combinaisons. Les systèmes publics maintiennent encore les dépenses de marque sous contrôle, et la mise à jour du formulaire national malaisien de 2025 a eu recours à des appels d'offres de minimisation des coûts qui ont favorisé les options DPP-4 moins coûteuses et retiré la linagliptine du formulaire. Cette dynamique concentre la croissance des marques dans les combinaisons différenciées, les circuits privés et le positionnement axé sur l'observance plutôt que sur le remboursement public large.
Par Canal de Distribution :
Les Pharmacies de Détail en Tête tandis que les Canaux Numériques s'AccélèrentLes pharmacies de détail captaient 52,16 % du segment des canaux de distribution en 2026, ce qui en faisait le principal point de vente dans la taille du marché des inhibiteurs DPP-4 en Asie-Pacifique pour les ventes par canal. Cette position de leader découle du comportement de renouvellement des ordonnances, de la commodité de la dispensation locale et de la nature routinière de la prise en charge chronique du diabète. Les pharmacies communautaires sont particulièrement importantes car de nombreux patients renouvellent leur traitement pendant de longues périodes après que la décision initiale de prescription a déjà été prise. Les points de vente au détail servent également les formats de marque et génériques, ce qui leur confère un rôle large à travers les niveaux de prix et les groupes de revenus des patients. Sur le marché des inhibiteurs DPP-4 en Asie-Pacifique, ce canal reste le pont le plus clair entre les larges populations diagnostiquées et la continuité régulière du traitement.
Les pharmacies en ligne devraient progresser à un CAGR de 5,05 % jusqu'en 2032, ce qui en fait le canal à la croissance la plus rapide sur le marché des inhibiteurs DPP-4 en Asie-Pacifique. La dispensation numérique convient aux thérapies orales chroniques car les renouvellements peuvent être planifiés, les rappels peuvent être automatisés et la comparaison des prix est plus facile pour les patients. Les pharmacies hospitalières restent importantes au Japon et en Corée du Sud car la prescription institutionnelle façonne souvent le premier choix thérapeutique avant que le comportement de renouvellement à long terme ne se déplace ailleurs. L'opportunité en ligne est encore limitée par les règles de remboursement et les normes de gestion des ordonnances qui varient considérablement dans la région. Même ainsi, la composition du canal s'élargit progressivement, ce qui offre au marché des inhibiteurs DPP-4 en Asie-Pacifique davantage de moyens pour répondre à une demande stable d'utilisation répétée.
Analyse Géographique
Marché des inhibiteurs de la dipeptidyl peptidase-4 (DPP-4) en Chine
La Chine représentait 41,84 % de la part de marché des inhibiteurs de la DPP-4 en Asie-Pacifique en 2025, ce qui en faisait le plus grand marché national de la région. Son envergure reflète une prescription urbaine dense, une couverture de remboursement étendue et le rôle prépondérant des fabricants nationaux dans la définition de l'accès et de la tarification. Une étude en série temporelle interrompue menée à Shanghai a montré que les politiques d'approvisionnement centralisé en médicaments et de négociation des prix ont sensiblement modifié l'utilisation et les coûts des nouveaux médicaments hypoglycémiants, confirmant que la politique publique demeure le principal levier d'accès au marché en Chine. La Chine reste également importante car les nouvelles approbations de combinaisons et les évolutions tarifaires liées au remboursement continuent de redéfinir la compétitivité du marché des inhibiteurs de la DPP-4 en Asie-Pacifique à grande échelle.
Marché des inhibiteurs de la dipeptidyl peptidase-4 (DPP-4) en Asie-Pacifique (APAC)
L'Inde devrait enregistrer le CAGR le plus élevé, à 3,27 %, d'ici 2031, ce qui la place au cœur de la croissance future du marché des inhibiteurs de la DPP-4 en Asie-Pacifique. Le pays comptait 61,3 millions d'adultes diabétiques diagnostiqués en 2024, et cette large base laisse encore de la place à une couverture thérapeutique plus étendue à mesure que les produits abordables se diffusent. Le Japon demeure le marché le plus pénétré en termes de profondeur de prescription, soutenu par sa population diabétique vieillissante et sa préférence constante pour les agents oraux présentant un risque d'hypoglycémie plus faible. La Corée du Sud se situe entre le modèle japonais mature et le modèle indien à croissance rapide, avec des travaux actifs sur les formulations contribuant à maintenir la pertinence de la classe thérapeutique malgré l'intensification de la concurrence. Ensemble, ces 3 pays illustrent la manière dont le marché des inhibiteurs de la DPP-4 en Asie-Pacifique équilibre volume, accessibilité financière et adéquation clinique au sein de systèmes de santé très différents.
Marché des inhibiteurs de la dipeptidyl peptidase-4 (DPP-4) en Océanie
L'Australie affiche une croissance mesurée, car la rigueur en matière de remboursement et les normes de bioéquivalence maintiennent l'expansion concurrentielle dans un cadre ordonné plutôt qu'abrupt. Le reste de l'Asie-Pacifique offre l'opportunité de volume à long terme la plus large pour le marché des inhibiteurs de la DPP-4 en Asie-Pacifique, bien que la fragmentation des systèmes de prise en charge ralentisse encore la capture des revenus à court terme. Le développement des pharmacies organisées, l'élargissement de l'offre générique et l'amélioration progressive du remboursement peuvent soutenir une adoption régulière dans des pays tels que l'Indonésie, la Thaïlande, les Philippines, le Vietnam et la Malaisie. La mise à jour du formulaire national malaisien en 2025 a également illustré la manière dont la rigueur des achats publics peut élargir l'accès tout en limitant la progression des produits de marque sur le marché des inhibiteurs de la DPP-4 en Asie-Pacifique.
Paysage Concurrentiel
Le marché des inhibiteurs de la DPP-4 en Asie-Pacifique présente une concentration modérée au niveau des originateurs et une fragmentation bien plus large dans le segment générique. Merck conserve la position de référence la plus forte grâce à la sitagliptine, tandis que Boehringer Ingelheim utilise le profil rénal de la linagliptine pour défendre les prescriptions chez les patients présentant une complexité liée aux reins. Novartis détient encore une présence régionale durable dans la vildagliptine, en particulier là où les anciennes relations avec les formulaires restent actives en Asie du Sud-Est. Takeda continue de soutenir l'alogliptine à travers la famille Nesina, ce qui aide à maintenir la pertinence de la molécule au Japon, en Corée du Sud et sur les marchés voisins. Sous cette couche supérieure, les fabricants indiens et chinois se concurrencent principalement sur l'accessibilité financière, la profondeur de l'approvisionnement et la capacité à étendre les molécules matures vers des formats d'association.
L'activité stratégique se déplace désormais vers les associations à dose fixe, car c'est là que le marché des inhibiteurs de la DPP-4 en Asie-Pacifique offre encore de la place pour la différenciation. En octobre 2025, la filiale de Hengrui a obtenu l'approbation pour la première association à dose fixe triple développée en Chine, ce qui a déplacé la concurrence des molécules uniques vers les produits de plateforme. En décembre 2025, CSPC a suivi avec le premier comprimé triple DPP-4, SGLT2 et metformine cliniquement approuvé au monde, ce qui a élevé le standard pour la gestion du cycle de vie axée sur les associations. Ces mouvements montrent que le marché des inhibiteurs de la DPP-4 en Asie-Pacifique ne repose pas uniquement sur l'expansion de copies génériques, car les entreprises essaient encore de créer de nouveaux formats de prescription autour de mécanismes établis.
Le positionnement concurrentiel s'étend également à travers les géographies, les fabricants régionaux cherchant à utiliser les plateformes de sitagliptine post-brevet pour capturer des revenus au-delà de leurs marchés domestiques. Zydus Lifesciences a rapporté des approbations FDA au premier cycle pour Zituvio, Zituvimet et Zituvimet XR en 2025, ce qui renforce sa crédibilité en tant que fournisseur de sitagliptine à grande échelle. Le soutien clinique pour la thérapie combinée reste également pertinent, et une revue systématique de 2025 a révélé que les associations d'inhibiteurs du SGLT2 et d'inhibiteurs de la DPP-4 amélioraient le contrôle glycémique avec des signaux d'efficacité plus forts dans les sous-populations asiatiques. Ces preuves maintiennent le marché des inhibiteurs de la DPP-4 en Asie-Pacifique commercialement actif, même si la pression sur les prix et les évolutions des recommandations continuent de limiter le potentiel de hausse global de la classe.
Leaders du Secteur des Inhibiteurs de la Dipeptidyl Peptidase-4 (DPP-4) en Asie-Pacifique
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
-
Merck and Co.
-
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des inhibiteurs de la dipeptidyl peptidase-4 (DPP-4) en Asie-Pacifique Entreprises couvertes dans ce rapport
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Otsuka
- Pfizer
- Sandoz Group
- Sanofi
- STADA Arzneimittel
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zentiva
Développements industriels récents dans Marché des inhibiteurs de la dipeptidyl peptidase-4 (DPP-4) en Asie-Pacifique
- Juin 2026 : La Haute Cour de la Propriété Intellectuelle du Japon a confirmé trois brevets de Boehringer Ingelheim couvrant la linagliptine (Tradjenta), rejetant les contestations d'invalidation du fabricant de génériques Nipro et clarifiant que les brevets de médicaments peuvent rester valides sans données expérimentales directes pour chaque utilisation thérapeutique revendiquée. La décision maintient la fenêtre d'exclusivité de la linagliptine de Boehringer Ingelheim au Japon, l'un des marchés de marque les plus précieux de la classe.
- Décembre 2025 : CSPC a reçu l'approbation de la NMPA pour la première association à dose fixe triple DPP-4/SGLT2/metformine au monde : Le comprimé combinant prusogliptine, dapagliflozine et metformine est devenu la première association triple de médicaments cliniquement approuvée au monde intégrant un inhibiteur de la DPP-4, un inhibiteur du SGLT2 et un biguanide dans une dose orale unique, marquant une étape importante de formulation pour l'ensemble de la classe.
- Octobre 2025 : Hengrui a reçu l'approbation de la NMPA pour la première association à dose fixe triple domestique de Chine : Shandong Suncadia, une filiale de Hengrui, a obtenu l'approbation pour les comprimés à libération prolongée d'hénagliflozine, rétagliptine et metformine, la première association à dose fixe triple orale développée de manière indépendante en Chine, marquant un pivot de la concurrence sur molécule unique vers le leadership de plateforme d'association.
Périmètre du Rapport sur le Marché des Inhibiteurs de la Dipeptidyl Peptidase-4 (DPP-4) en Asie-Pacifique
Le Marché des Inhibiteurs de la Dipeptidyl Peptidase-4 (DPP-4) en Asie-Pacifique désigne le marché des médicaments inhibiteurs de la DPP-4 utilisés dans la prise en charge du diabète sucré de type 2 dans les pays de la région Asie-Pacifique. Les inhibiteurs de la DPP-4 sont des antidiabétiques oraux qui agissent en inhibant l'enzyme dipeptidyl peptidase-4, augmentant ainsi les niveaux d'hormones incrétines, améliorant la sécrétion d'insuline de manière glucose-dépendante et réduisant la libération de glucagon pour améliorer le contrôle de la glycémie.
Le Marché des Inhibiteurs de la Dipeptidyl Peptidase-4 (DPP-4) en Asie-Pacifique est segmenté en fonction du type de médicament, du type de médicament, du canal de distribution et du pays. Par type de médicament, le marché est catégorisé en Sitagliptine, Saxagliptine, Linagliptine, Alogliptine, Vildagliptine et autres types de médicaments, représentant les principaux inhibiteurs de la DPP-4 utilisés dans le traitement du diabète sucré de type 2. Sur la base du type de médicament, le marché est divisé en médicaments de marque et médicaments génériques, offrant une gamme d'options thérapeutiques répondant aux différentes préférences des patients et aux budgets de santé. Par canal de distribution, le marché comprend les pharmacies hospitalières, les pharmacies de détail et les pharmacies en ligne, permettant un large accès aux inhibiteurs de la DPP-4 via des canaux de soins de santé institutionnels, communautaires et de commerce électronique. Géographiquement, le marché est segmenté en Chine, Japon, Inde, Australie, Corée du Sud et Reste de l'Asie-Pacifique.
Aperçu de la segmentation
| Sitagliptine |
| Saxagliptine |
| Linagliptine |
| Alogliptine |
| Vildagliptine |
| Autres Types de Médicaments |
| Médicament de Marque |
| Médicament Générique |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par Type de Médicament | Sitagliptine |
| Saxagliptine | |
| Linagliptine | |
| Alogliptine | |
| Vildagliptine | |
| Autres Types de Médicaments | |
| Médicament de Marque | |
| Médicament Générique | |
| Par Canal de Distribution | Pharmacies Hospitalières |
| Pharmacies de Détail | |
| Pharmacies en Ligne | |
| Par Pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des inhibiteurs DPP-4 en Asie-Pacifique d'ici 2032 ?
Il est prévu qu'il atteigne 3,08 milliards USD d'ici 2032, en hausse par rapport à 2,59 milliards USD en 2027, à un CAGR de 3,53 % sur la période 2027-2032.
Quel pays est en tête des revenus régionaux aujourd'hui ?
La Chine a dominé la région en 2026 avec une part de 41,84 %, soutenue par une profondeur de prescription étendue, une large portée du remboursement et une forte influence des politiques sur l'accès.
Quel pays connaît la croissance la plus rapide jusqu'en 2031 ?
L'Inde devrait connaître la croissance la plus rapide avec un CAGR de 3,27 % jusqu'en 2032, aidée par sa large base de diabétiques diagnostiqués et une forte accessibilité financière des génériques.
Quel type de médicament détient la position la plus importante ?
La sitagliptine est restée le principal type de médicament en 2026 avec une part de 48,18 %, soutenue par une longue familiarité des médecins et une large utilisation dans les stratégies de combinaison.
Pourquoi les inhibiteurs de la DPP-4 restent-ils pertinents malgré la concurrence du GLP-1 et du SGLT2 ?
Ils restent pertinents en raison de leur format oral, de leur faible risque d'hypoglycémie et de leur adéquation continue chez les patients âgés, dans les thérapies à faible risque et dans les associations à dose fixe.
Quel canal de vente se développe le plus rapidement ?
Les pharmacies en ligne devraient afficher la croissance de canal la plus rapide avec un CAGR de 5,05 % jusqu'en 2032, tandis que les pharmacies de détail détenaient encore la plus grande part de canal en 2026.