
Marktgröße und Marktanteil der Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.5 Milliarden US-Dollar |
| Marktgröße (2027) | 2.59 Milliarden US-Dollar |
| Marktgröße (2032) | 3.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.53 % |
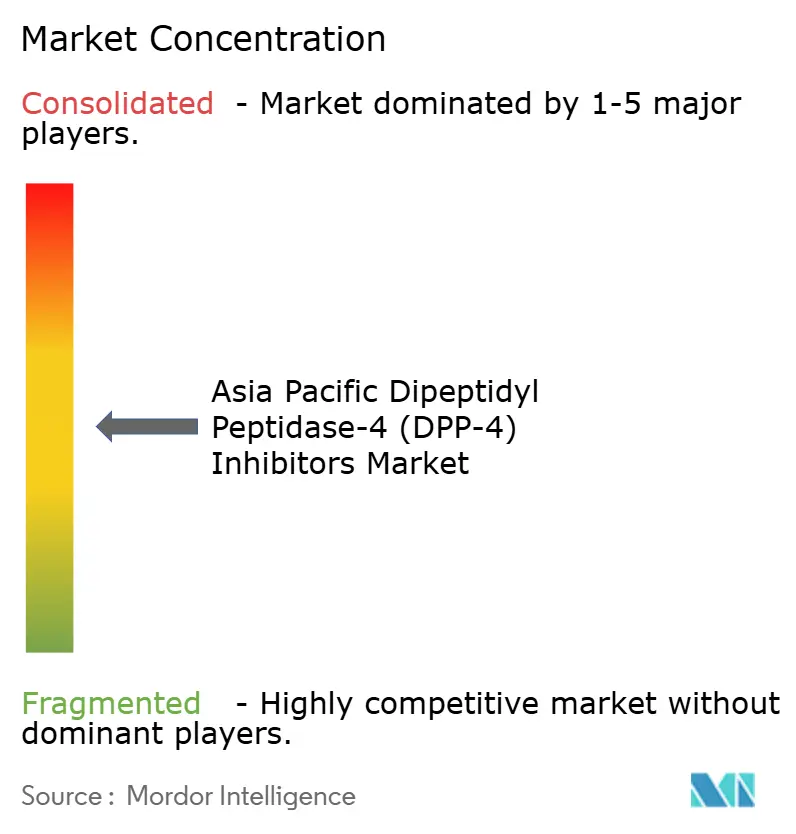
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren im asiatisch-pazifischen Raum von Mordor Intelligence
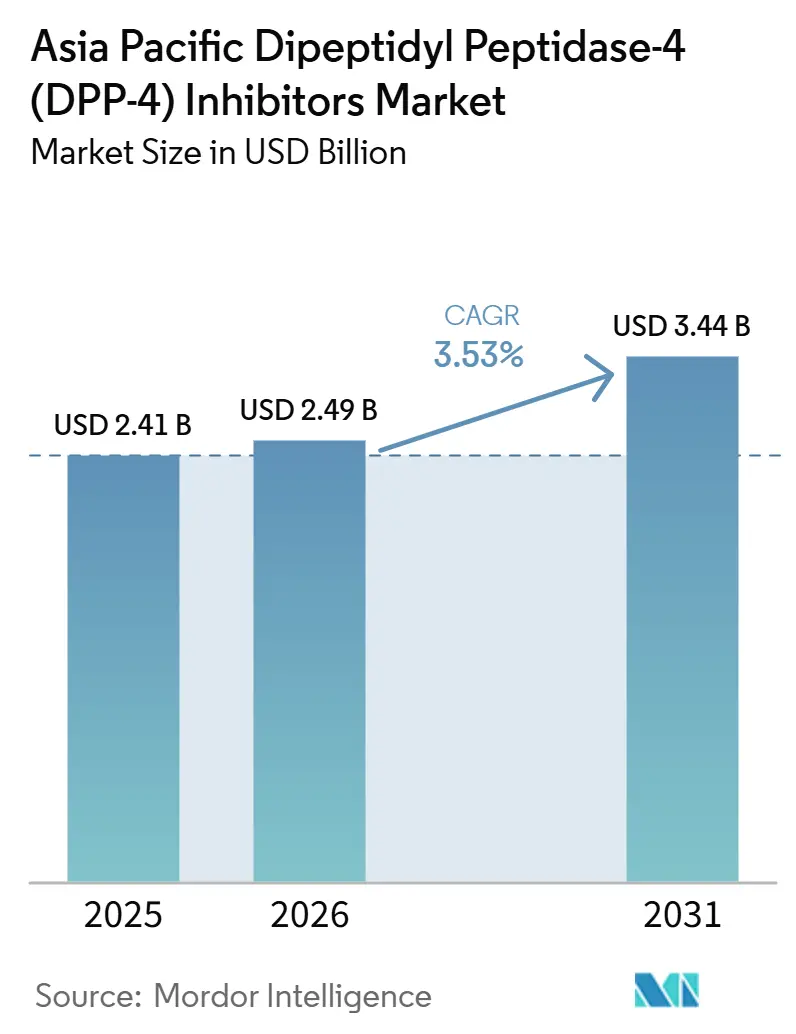
Die Größe des Asien-Pazifik-Marktes für Dipeptidylpeptidase-4-Inhibitoren wurde im Jahr 2026 auf 2,5 Milliarden USD geschätzt und soll von 2,59 Milliarden USD im Jahr 2027 auf 3,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,53 % während des Prognosezeitraums (2027–2032).
Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum wird durch die hohe Diabeteslast in China und Indien sowie durch die langjährige Vertrautheit der Ärzte mit dieser oralen Wirkstoffklasse gestützt. Die Therapie behält eine klare Rolle, da sie die glykämische Kontrolle verbessert, ohne die Behandlung auf injizierbare Formate zu verlagern, was in weiten Teilen der Region nach wie vor von Bedeutung ist. Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum profitiert auch von seiner Eignung für Patientengruppen, bei denen eine eingeschränkte Insulinsekretion, ein höheres Alter und eine geringere Hypoglykämietoleranz die Therapiewahl bestimmen. Der Wettbewerb durch GLP-1-Rezeptoragonisten und SGLT2-Inhibitoren nimmt zu, doch DPP-4-Inhibitoren behalten eine praktische Position in der Niedrigrisikobehandlung, der Altersmedizin und in Kombinationstabletten. Die Entwicklung von Fixdosiskombinationen, die Erschwinglichkeit von Generika und ein breiterer Apothekenzugang halten den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum kommerziell aktiv, auch wenn der Preisdruck den Aufwärtsspielraum begrenzt.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstofftyp hielt Sitagliptin im Jahr 2026 einen Marktanteil von 48,18 % am Asien-Pazifik-Markt für DPP-4-Inhibitoren, während für Alogliptin bis 2032 eine CAGR-Expansion von 3,98 % prognostiziert wird.
- Nach Medikamententyp entfielen im Jahr 2026 63,38 % des Marktvolumens der Asien-Pazifik-DPP-4-Inhibitoren auf Generika, während für Markenformulierungen bis 2032 ein Wachstum mit einer CAGR von 4,97 % erwartet wird.
- Nach Vertriebskanal entfielen im Jahr 2026 52,16 % des Marktvolumens der Asien-Pazifik-DPP-4-Inhibitoren auf Einzelhandelsapotheken, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 5,05 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 41,84 % des Asien-Pazifik-Marktes für DPP-4-Inhibitoren auf China, während Indien bis 2032 die höchste CAGR von 3,27 % verzeichnen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Typ-2-Diabetes-Last in China und Indien | +1.2% | China, Indien, gesamtregionale Nachfrage im asiatisch-pazifischen Raum | Mittelfristig (24 Jahre) |
| Günstiges orales Sicherheitsprofil und geringes Hypoglykämierisiko | +0.7% | Global, ausgeprägt in Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Aufnahme von Fixdosiskombinationen mit Metformin | +0.5% | China, Indien, Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau des Apothekenzugangs in Städten der zweiten und dritten Reihe in Südostasien | +0.4% | Südostasien, Ausstrahlungseffekte auf Indien | Mittelfristig (2–4 Jahre) |
| Patentbedingter Generikaeintritt zur Verbesserung der Erschwinglichkeit | +0.5% | Indien, China, Japan | Kurzfristig (≤ 2 Jahre) |
| Bevorzugung von einmal täglich dosierten Gliptinen in Krankenhausformularen für ältere Patienten | +0.3% | Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Typ-2-Diabetes-Last in China und Indien
China und Indien bleiben die wichtigsten Volumentreiber für den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum, da beide Länder weiterhin eine große Zahl von Erwachsenen verzeichnen, die eine langfristige Blutzuckerkontrolle benötigen. Die diagnostizierte erwachsene Diabetikerpopulation Indiens erreichte 2024 61,3 Millionen, was den Behandlungspool auch ohne Berücksichtigung nicht diagnostizierter Patienten groß hält.[1] In China wird die altersstandardisierte Prävalenzrate zwischen 2022 und 2050 voraussichtlich um 37,19 % steigen, sodass der Nachfragedruck dauerhaft bestehen bleiben dürfte. Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum wird auch durch das klinische Profil des asiatischen Typ-2-Diabetes begünstigt, bei dem eine eingeschränkte Insulinsekretion die inkretinbasierte orale Therapie relevant hält. Indien hat noch Spielraum für eine breitere Behandlungsabdeckung, was bedeutet, dass selbst bescheidene Fortschritte bei der Umwandlung von Diagnose in Behandlung das Verschreibungsvolumen für erschwingliche Generika steigern können. Diese Kombination aus Größe, chronischem Therapiebedarf und geringer Behandlungsdurchdringung verschafft dem Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum eine stabile mittelfristige Nachfragebasis.
Günstiges orales Sicherheitsprofil und geringes Hypoglykämierisiko
Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum profitiert von einem oralen Sicherheitsprofil, das in älteren Patientengruppen und in der ambulanten Routineversorgung nach wie vor hochrelevant ist. In Japan waren mehr als 70 % der Diabetespatienten 65 Jahre oder älter, was die Nachfrage nach Wirkstoffen mit geringem Hypoglykämierisiko stärkt.[2] Dies ist von Bedeutung, da Stürze, Arrhythmien und Krankenhausaufenthalte zu ernsteren Problemen werden, wenn die Behandlung einen zu starken Blutzuckerabfall verursacht. Japanische landesweite Pharmakovigilanz-Daten haben keinen kausalen Zusammenhang zwischen DPP-4-Inhibitoren und akuter Pankreatitis oder Bauchspeicheldrüsenkrebs nachgewiesen, was einen älteren Vorsichtsbereich beseitigt hat. Eine bevölkerungsbasierte Studie aus dem Jahr 2025 bei fortgeschrittener chronischer Nierenerkrankung fand keinen signifikanten kardiovaskulären Vorteil von SGLT2-Inhibitoren gegenüber DPP-4-Inhibitoren, was eine bedeutsame Verschreibungsnische erhält. Diese Faktoren helfen dem Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum, seinen Platz bei älteren Patienten und in Fällen zu behaupten, in denen einfachere orale Therapieschemata bevorzugt werden.
Aufnahme von Fixdosiskombinationen mit Metformin
Fixdosiskombinationen gestalten den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum neu, da sie es ermöglichen, dass ausgereifte Moleküle in neueren oralen Therapieschemata kommerziell relevant bleiben. Im Oktober 2025 erhielt eine Tochtergesellschaft von Hengrui die NMPA-Zulassung für Chinas erste im Inland entwickelte Dreifach-Fixdosiskombination, die Retagliptin, Henagliflozin und Metformin in einer Tablette vereint.[3] Im Dezember 2025 erhielt CSPC die Zulassung für die weltweit erste klinisch zugelassene Dreifachkombination aus Prusogliptin, Dapagliflozin und Metformin. Eine japanische Anspruchsdatenbankstudie aus dem Jahr 2026 ergab, dass Fixdosiskombinationen mit DPP-4-Inhibitoren die Therapietreue im Vergleich zu freien Kombinationstherapien verbesserten. Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum zieht daher weiterhin Lebenszyklusmanagement an, auch wenn Einzelmolekülprodukte einem breiten Generikadruck ausgesetzt sind. Die kombinationsbasierte Differenzierung leistet heute mehr zum Schutz des Franchisewerts als neue eigenständige DPP-4-Moleküleinführungen.
Ausbau des Apothekenzugangs in Städten der zweiten und dritten Reihe in Südostasien
Eine breitere Apothekenabdeckung jenseits der Großstädte unterstützt den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum, da diese Produkte hauptsächlich in der wiederholten, langfristigen ambulanten Behandlung eingesetzt werden. Orale Diabetestherapien profitieren davon, wenn Patienten Rezepte näher an ihrem Wohnort einlösen können und weniger formale Zugangshürden bestehen. Dieser Effekt ist bei DPP-4-Inhibitoren stärker ausgeprägt, da sie für eine stabile chronische Anwendung geeignet sind und weder Injektionsschulung noch Kühlkettenlagerung erfordern. Dasselbe Vertriebsmuster begünstigt Generikaformulierungen, die auf eine breite physische Verfügbarkeit angewiesen sind und nicht auf Fachpromotion. Eine bessere Apothekenabdeckung unterstützt auch die Therapietreue, die im Diabetesmanagement wichtig ist, wo das routinemäßige Nachfüllverhalten das langfristige Volumen bestimmt. Für den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum macht die lokale Einzelhandelsexpansion einen wichtigen Unterstützungsfaktor in Südostasien aus, auch wenn die Erstattung uneinheitlich bleibt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch SGLT2-Inhibitoren und GLP-1-Rezeptoragonisten | -1.3% | Global, ausgeprägt in Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Preisdruck nach Patentablauf | -0.9% | China, Indien, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Erstattung und länderspezifische Zugangshürden | -0.5% | Südostasien, Ausstrahlungseffekte auf Südasien | Mittelfristig (2–4 Jahre) |
| Klinische Präferenzverschiebung hin zu kardiorenal wirksamen Wirkstoffen bei fortgeschrittenem Diabetes | -0.4% | Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch SGLT2-Inhibitoren und GLP-1-Rezeptoragonisten
Der Wettbewerb durch SGLT2-Inhibitoren und GLP-1-Rezeptoragonisten ist die deutlichste Wachstumsbegrenzung für den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum. Der ADA- und EASD-Konsenspfad 2022–2024 empfiehlt einen GLP-1-Rezeptoragonisten oder SGLT2-Inhibitor für Patienten mit etablierter kardiovaskulärer Erkrankung, Herzinsuffizienz oder chronischer Nierenerkrankung. Diese Empfehlung verlagert die Verschreibungspraxis weg von DPP-4-Inhibitoren genau bei den Patientengruppen, bei denen Behandlungsintensität und klinische Ergebnisse am wichtigsten sind. Der Effekt ist kein Nachfrageeinbruch, da der gesamte Diabetespool in der Region weiter wächst. Er verengt jedoch die Erstlinien-Möglichkeiten, da die kardiometabolische Risikostratifizierung in spezialisierten und kostenträgerseitigen Behandlungspfaden zur Routine wird. Infolgedessen bleibt der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum relevant, aber seine Wachstumsobergrenze liegt niedriger als bei Therapien mit stärkerer kardiorenal ausgerichteter Positionierung.
Preisdruck nach Patentablauf
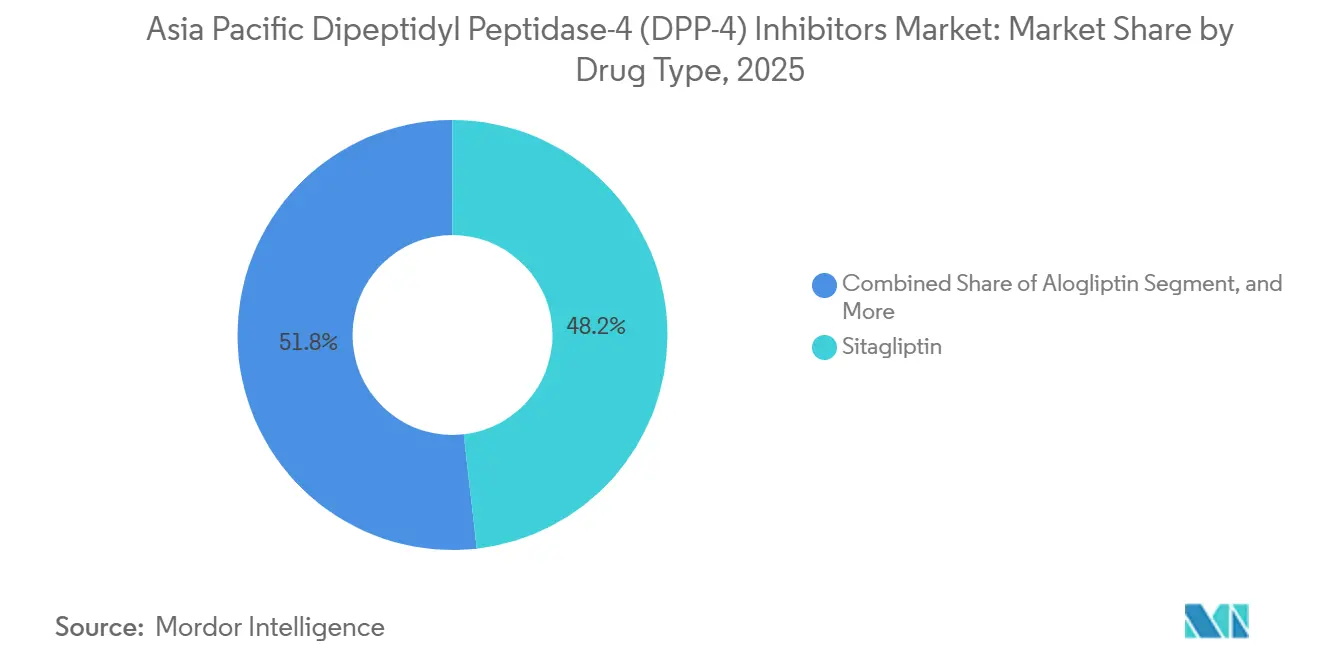
Der Preisdruck nach Patentablauf belastet weiterhin den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum, insbesondere in den umsatzstärksten Ländern. Sitagliptin hielt 2025 noch immer 48,2 % des regionalen Wirkstofftyp-Segments, sodass die Preiserosion bei diesem Molekül einen überproportionalen Effekt auf den Klassenumsatz hat. China, Indien und Japan bewegen sich alle tiefer in den Mehrquellenwettbewerb, was die Prämie reduziert, die Originatormarken einst genossen. Öffentliche Preis- und Beschaffungssysteme begrenzen zudem den Umsatzzuwachs, den Unternehmen erzielen können, selbst wenn die Verschreibungszahlen steigen. Dies schafft eine Spaltung zwischen Stückvolumenwachstum und Wertwachstum, wobei der Zugang sich verbessert, während der Umsatz pro Verschreibung tendenziell sinkt. Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum wird daher bis 2031 in wertmäßiger Hinsicht langsamer wachsen als in verschreibungsmäßiger Hinsicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstofftyp:
Sitagliptin verankert die Klasse, während FDC-Plattformen den Wettbewerb neu definierenSitagliptin hielt im Jahr 2026 einen Anteil von 48,18 % am Wirkstofftyp-Segment und verfügte damit über die größte Basis innerhalb des Asien-Pazifik-Marktes für DPP-4-Inhibitoren. Diese Führungsposition spiegelt seine Stellung als First-in-Class-Wirkstoff, die tiefe Vertrautheit der verschreibenden Ärzte und die breiteste klinische Evidenzbasis in dieser Therapiegruppe wider. Das Molekül profitiert zudem von einem großen Pool an generischen Wirkstoffen, der es Herstellern in Indien und China ermöglicht, es in mehreren Kombinationsstrategien einzusetzen. Saxagliptin und Vildagliptin behalten weiterhin bedeutende Positionen, wo Krankenhausformulare und etablierte Verschreibungsnetzwerke die Nutzung bewährter Präparate weiterhin unterstützen. Selbst angesichts des wachsenden therapeutischen Wettbewerbs bleibt Sitagliptin der Referenzpunkt für Preis-, Zugangs- und Lebenszyklusentscheidungen in der gesamten Asien-Pazifik-Branche für DPP-4-Inhibitoren.
Für Alogliptin wird bis 2032 die höchste CAGR von 3,98 % prognostiziert, was zeigt, dass in ausgewählten Bereichen des Asien-Pazifik-Marktes für DPP-4-Inhibitoren noch Wachstum möglich ist. Sein Momentum ist mit anhaltender kommerzieller Aufmerksamkeit in Japan und benachbarten Märkten verbunden, wo Formulierungsverbesserungen die Markenlebensdauer verlängern können. Linagliptin behauptet eine verteidigungsfähige Nische, da seine biliäre Ausscheidung eine renale Dosisanpassung vermeidet, was bei älteren Patienten mit diabetischer Nephropathie von Bedeutung ist. China zeigt ebenfalls Spielraum für differenzierte Dosierungsinnovationen, wobei Kogerliptin nach einer Preissenkung, die den Erstattungszugang unterstützte, in die NRDL 2025 aufgenommen wurde. Gleichzeitig sicherte sich Zydus Lifesciences die FDA-Zulassung im ersten Zyklus für Zituvio, Zituvimet und Zituvimet XR, was zeigt, wie Post-Patent-Sitagliptin-Plattformen weiterhin ein Wachstum auf mehreren Märkten unterstützen können.

Nach Medikamententyp:
Generikadominianz verdeckt eine Wiederbelebung von Marken-FDCsGenerika machten im Jahr 2026 63,38 % des Medikamententyp-Segments aus und bildeten damit das Rückgrat des Asien-Pazifik-Marktes für DPP-4-Inhibitoren auf Produktebene durch kostengünstige Versorgung. Diese Dominanz spiegelt jahrelange Patentabläufe bei älteren Molekülen in Indien, China und mehreren südostasiatischen Märkten wider. Die Verfügbarkeit von Generika passt gut zur chronischen Natur der Diabetesversorgung, bei der die Erschwinglichkeit oft darüber entscheidet, ob die Behandlung langfristig fortgesetzt wird. Die Generikabasis erweitert zudem den Zugang für einkommensschwächere Patientengruppen, die in der gesamten Region noch immer unterversorgt sind. In der Asien-Pazifik-Branche für DPP-4-Inhibitoren prägt dieses Segment das Volumen stärker als das Branding.
Für Markenformulierungen wird bis 2032 ein Wachstum mit einer CAGR von 4,97 % prognostiziert, was zeigt, dass sich das Wertewachstum im Asien-Pazifik-Markt für DPP-4-Inhibitoren in Richtung Kombinationsdesign statt eigenständiger Marken verlagert. Ein Großteil dieses Wachstums stammt aus Fixdosiskombinationen, die eine neue Differenzierungsebene schaffen, selbst wenn die zugrunde liegenden Moleküle bereits zur Massenware geworden sind. Eine indische klinische Übersichtsarbeit aus dem Jahr 2025 hob die Rolle von SGLT2-Inhibitoren, DPP-4-Inhibitoren und Metformin-Kombinationen im aktuellen Diabetesmanagement hervor, was die kommerzielle Logik hinter der Entwicklung von Dreifachkombinationen unterstützt. Öffentliche Systeme halten die Markenausgaben weiterhin in Grenzen, und Malaysias nationales Arzneimittelverzeichnis 2025 nutzte eine kostenminimierungsbasierte Ausschreibung, die kostengünstigere DPP-4-Optionen bevorzugte und Linagliptin aus dem Verzeichnis entfernte. Diese Dynamik konzentriert das Markenwachstum auf differenzierte Kombinationen, private Kanäle und eine auf Therapietreue ausgerichtete Positionierung statt auf eine breite öffentliche Erstattung.
Nach Vertriebskanal:
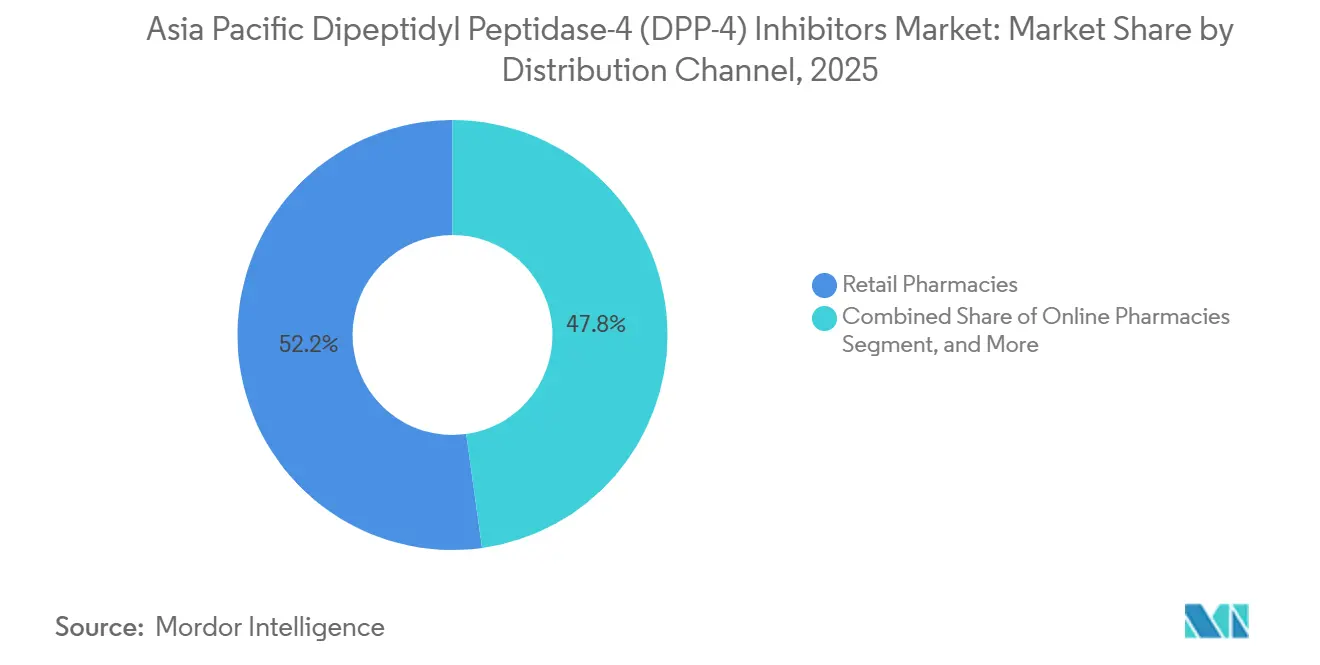
Einzelhandelsapotheken führen, während digitale Kanäle an Fahrt gewinnenEinzelhandelsapotheken erfassten im Jahr 2026 52,16 % des Vertriebskanal-Segments und waren damit der führende Absatzkanal im Asien-Pazifik-Markt für DPP-4-Inhibitoren nach Kanalverkäufen. Diese Führungsposition ergibt sich aus dem Verhalten bei Wiederholungsverschreibungen, der lokalen Abgabebequemlichkeit und der routinemäßigen Natur des chronischen Diabetesmanagements. Gemeinschaftsapotheken sind besonders wichtig, da viele Patienten ihre Therapie über lange Zeiträume nach der ursprünglichen Verschreibungsentscheidung weiter auffüllen. Einzelhandelsgeschäfte bedienen sowohl Marken- als auch Generikaformate, was ihnen eine breite Rolle über Preisstufen und Patienteneinkommensgruppen hinweg verleiht. In diesem Markt bleibt dieser Kanal die deutlichste Brücke zwischen großen diagnostizierten Bevölkerungsgruppen und regelmäßiger Behandlungskontinuität.
Für Online-Apotheken wird bis 2032 eine Expansion mit einer CAGR von 5,05 % prognostiziert, was sie zum am schnellsten wachsenden Kanal im Asien-Pazifik-Markt für DPP-4-Inhibitoren macht. Die digitale Abgabe eignet sich für chronische orale Therapien, da Nachfüllungen geplant, Erinnerungen automatisiert und Preisvergleiche für Patienten einfacher werden können. Krankenhausapotheken sind in Japan und Südkorea weiterhin wichtig, da die institutionelle Verschreibung oft die erste Therapiewahl bestimmt, bevor sich das langfristige Nachfüllverhalten anderswo verlagert. Die Online-Möglichkeit wird noch durch Erstattungsregeln und Verschreibungshandhabungsstandards eingeschränkt, die in der gesamten Region stark variieren. Dennoch weitet sich der Kanalmix allmählich aus, was dem Asien-Pazifik-Markt für DPP-4-Inhibitoren mehr Möglichkeiten bietet, die stabile Nachfrage nach Wiederholungsanwendungen zu bedienen.
Geografische Analyse
Chinesischer Markt für Dipeptidylpeptidase-4-(DPP-4)-Inhibitoren
China hatte im Jahr 2025 einen Anteil von 41,84 % am asiatisch-pazifischen Markt für DPP-4-Inhibitoren und war damit der größte Ländermarkt in der Region. Sein Umfang spiegelt eine intensive städtische Verschreibungspraxis, eine breite Erstattungsreichweite und die starke Rolle inländischer Hersteller bei der Gestaltung von Zugang und Preisgestaltung wider. Eine unterbrochene Zeitreihenstudie in Shanghai zeigte, dass zentralisierte Arzneimittelbeschaffungs- und Preisverhandlungsrichtlinien den Einsatz und die Kosten neuartiger blutzuckersenkender Medikamente wesentlich verändert haben, was bestätigt, dass die Politik der wichtigste Marktzugangshebel in China bleibt. China bleibt auch deshalb bedeutend, weil neue Kombinationszulassungen und erstattungsgebundene Preisbewegungen weiterhin neu definieren, wie der asiatisch-pazifische Markt für DPP-4-Inhibitoren im großen Maßstab konkurriert.
APAC-Markt für Dipeptidylpeptidase-4-(DPP-4)-Inhibitoren
Für Indien wird bis 2031 die höchste CAGR von 3,27 % prognostiziert, was es weiterhin zentral für das künftige Wachstum des asiatisch-pazifischen Marktes für DPP-4-Inhibitoren macht. Das Land hatte im Jahr 2024 61,3 Millionen diagnostizierte Erwachsene mit Diabetes, und diese große Basis lässt noch Raum für eine breitere Behandlungsabdeckung, da erschwingliche Produkte sich weiter verbreiten. Japan bleibt der am stärksten durchdrungene Markt gemessen an der Verschreibungstiefe, unterstützt durch seine ältere Diabetespopulation und seine beständige Präferenz für orale Wirkstoffe mit geringerem Hypoglykämierisiko. Südkorea liegt zwischen dem reifen japanischen Modell und dem schneller wachsenden indischen Modell, wobei aktive Formulierungsarbeit dazu beiträgt, die Relevanz der Klasse aufrechtzuerhalten, auch wenn der therapeutische Wettbewerb zunimmt. Zusammen zeigen diese drei Länder, wie der asiatisch-pazifische Markt für DPP-4-Inhibitoren Größe, Erschwinglichkeit und klinische Eignung in sehr unterschiedlichen Gesundheitssystemen ausbalanciert.
Ozeanischer Markt für Dipeptidylpeptidase-4-(DPP-4)-Inhibitoren
Australien verzeichnet ein moderates Wachstum, da Erstattungsdisziplin und Bioäquivalenzstandards die Wettbewerbsexpansion geordnet statt abrupt gestalten. Der Rest des asiatisch-pazifischen Raums bietet die breiteste langfristige Volumenchance für den asiatisch-pazifischen Markt für DPP-4-Inhibitoren, obwohl fragmentierte Kostenträgersysteme die kurzfristige Umsatzrealisierung nach wie vor verlangsamen. Der Ausbau organisierter Apotheken, ein breiteres Generikangebot und eine schrittweise Verbesserung der Erstattung können eine stetige Akzeptanz in Ländern wie Indonesien, Thailand, den Philippinen, Vietnam und Malaysia unterstützen. Malaysias Aktualisierung des nationalen Arzneimittelverzeichnisses im Jahr 2025 verdeutlichte zudem, wie öffentliche Beschaffungsdisziplin den Zugang erweitern kann, während gleichzeitig das Aufwärtspotenzial für Markenprodukte im asiatisch-pazifischen Markt für DPP-4-Inhibitoren begrenzt wird.
Wettbewerbslandschaft
Der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum zeigt eine moderate Konzentration auf der Originatorebene und eine weitaus breitere Fragmentierung im Generikasegment. Merck behält die stärkste Referenzposition durch Sitagliptin, während Boehringer Ingelheim das renale Profil von Linagliptin nutzt, um die Verschreibungspraxis bei Patienten mit nierenbedingter Komplexität zu verteidigen. Novartis hält noch eine dauerhafte regionale Präsenz bei Vildagliptin, insbesondere dort, wo ältere Formularverbindungen in Südostasien weiterhin aktiv sind. Takeda unterstützt weiterhin Alogliptin durch die Nesina-Familie, was dazu beiträgt, das Molekül in Japan, Südkorea und benachbarten Märkten relevant zu halten. Unterhalb dieser obersten Schicht konkurrieren indische und chinesische Hersteller hauptsächlich über Erschwinglichkeit, Versorgungstiefe und die Fähigkeit, ausgereifte Moleküle in Kombinationsformate zu erweitern.
Die strategische Aktivität verlagert sich nun hin zu Fixdosiskombinationen, da dort der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum noch Differenzierungsspielraum bietet. Im Oktober 2025 erhielt die Tochtergesellschaft von Hengrui die Zulassung für Chinas erste im Inland entwickelte Dreifach-Fixdosiskombination, was den Wettbewerb von einzelnen Molekülen hin zu Plattformprodukten verlagerte. Im Dezember 2025 folgte CSPC mit der weltweit ersten klinisch zugelassenen Dreifach-DPP-4-, SGLT2- und Metformin-Tablette, was den Standard für kombinationsbasiertes Lebenszyklusmanagement anhob. Diese Schritte zeigen, dass der Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum nicht nur auf generische Kopierexpansion setzt, da Unternehmen weiterhin versuchen, neue Verschreibungsformate rund um etablierte Wirkmechanismen zu schaffen.
Die Wettbewerbspositionierung breitet sich auch geografisch aus, wobei regionale Hersteller versuchen, post-patentliche Sitagliptin-Plattformen zu nutzen, um Umsätze über ihre Heimatmärkte hinaus zu erzielen. Zydus Lifesciences meldete 2025 FDA-Zulassungen im ersten Zyklus für Zituvio, Zituvimet und Zituvimet XR, was seine Glaubwürdigkeit als skalierter Sitagliptin-Lieferant stärkt. Die klinische Unterstützung für die Kombinationstherapie bleibt ebenfalls relevant, und eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab, dass Kombinationen aus SGLT2-Inhibitoren und DPP-4-Inhibitoren die glykämische Kontrolle mit stärkeren Wirksamkeitssignalen in asiatischen Subpopulationen verbesserten. Diese Evidenz hält den Markt für DPP-4-Inhibitoren im asiatisch-pazifischen Raum kommerziell aktiv, auch wenn Preisdruck und Leitlinienverschiebungen weiterhin den gesamten Aufwärtsspielraum der Klasse begrenzen.
Branchenführer im Markt für Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren im asiatisch-pazifischen Raum
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
-
Merck and Co.
-
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Dipeptidylpeptidase-4-(DPP-4)-Inhibitoren Unternehmen in diesem Bericht
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Otsuka
- Pfizer
- Sandoz Group
- Sanofi
- STADA Arzneimittel
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zentiva
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Dipeptidylpeptidase-4-(DPP-4)-Inhibitoren
- Juni 2026: Das Japanische Gericht für geistiges Eigentum bestätigte drei Patente von Boehringer Ingelheim für Linagliptin (Tradjenta) und wies Nichtigkeitsklagen des Generikaherstellers Nipro ab. Das Gericht stellte klar, dass Arzneimittelpatente ohne direkte experimentelle Daten für jede beanspruchte therapeutische Verwendung gültig bleiben können. Das Urteil erhält das Exklusivitätsfenster von Boehringer Ingelheim für Linagliptin in Japan, einem der wertvollsten Markenmärkte der Klasse.
- Dezember 2025: CSPC erhielt die NMPA-Zulassung für die weltweit erste Dreifach-DPP-4/SGLT2/Metformin-FDC: Die Kombinationstablette aus Prusogliptin, Dapagliflozin und Metformin wurde zur weltweit ersten klinisch zugelassenen Dreifacharzneimittelkombination, die einen DPP-4-Inhibitor, einen SGLT2-Inhibitor und ein Biguanid in einer einzigen oralen Dosis vereint, und markiert einen bedeutenden Formulierungsmeilenstein für die gesamte Klasse.
- Oktober 2025: Hengrui erhielt die NMPA-Zulassung für Chinas erste inländische Dreifach-FDC: Shandong Suncadia, eine Tochtergesellschaft von Hengrui, sicherte sich die Zulassung für Henagliflozin-Retagliptin-Metformin-Retardtabletten, die erste oral einzunehmende Dreifach-FDC, die unabhängig in China entwickelt wurde, und markiert einen Schwenk von der Einzelmolekülkonkurrenz hin zur Kombinationsplattformführerschaft.
Berichtsumfang des Marktes für Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren im asiatisch-pazifischen Raum
Der Markt für Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren im asiatisch-pazifischen Raum bezieht sich auf den Markt für DPP-4-Inhibitor-Medikamente, die zur Behandlung von Typ-2-Diabetes mellitus (T2DM) in Ländern des asiatisch-pazifischen Raums eingesetzt werden. DPP-4-Inhibitoren sind orale Antidiabetika, die durch Hemmung des Dipeptidylpeptidase-4-Enzyms wirken, wodurch die Inkretinhormonwerte erhöht, die Insulinsekretion auf glukoseabhängige Weise gesteigert und die Glukagonfreisetzung reduziert wird, um die Blutzuckerkontrolle zu verbessern.
Der Markt für Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren im asiatisch-pazifischen Raum ist nach Wirkstofftyp, Medikamententyp, Vertriebskanal und Land segmentiert. Nach Wirkstofftyp ist der Markt in Sitagliptin, Saxagliptin, Linagliptin, Alogliptin, Vildagliptin und sonstige Wirkstofftypen unterteilt, die die wichtigsten DPP-4-Inhibitoren zur Behandlung von Typ-2-Diabetes mellitus repräsentieren. Nach Medikamententyp ist der Markt in Markenmedikamente und Generikamedikamente unterteilt und bietet eine Reihe von Behandlungsoptionen, die auf unterschiedliche Patientenpräferenzen und Gesundheitsbudgets zugeschnitten sind. Nach Vertriebskanal umfasst der Markt Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken, die einen breiten Zugang zu DPP-4-Inhibitoren über institutionelle, gemeinschaftliche und E-Commerce-Gesundheitskanäle ermöglichen. Geografisch ist der Markt in China, Japan, Indien, Australien, Südkorea und den übrigen asiatisch-pazifischen Raum segmentiert.
Segmentierungsübersicht
| Sitagliptin |
| Saxagliptin |
| Linagliptin |
| Alogliptin |
| Vildagliptin |
| Sonstige Wirkstofftypen |
| Markenmedikament |
| Generikamedikament |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Wirkstofftyp | Sitagliptin |
| Saxagliptin | |
| Linagliptin | |
| Alogliptin | |
| Vildagliptin | |
| Sonstige Wirkstofftypen | |
| Nach Medikamententyp | Markenmedikament |
| Generikamedikament | |
| Nach Vertriebskanal | Krankenhausapotheken |
| Einzelhandelsapotheken | |
| Online-Apotheken | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Asien-Pazifik-Markt für DPP-4-Inhibitoren bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 3,08 Milliarden USD erreicht, ausgehend von 2,59 Milliarden USD im Jahr 2027, bei einer CAGR von 3,53 % über den Zeitraum 2027–2032.
Welches Land führt heute den regionalen Umsatz an?
China führte die Region im Jahr 2026 mit einem Anteil von 41,84 % an, unterstützt durch eine tiefe Verschreibungspraxis, eine breite Erstattungsreichweite und einen starken politischen Einfluss auf den Zugang.
Welches Land wächst bis 2031 am schnellsten?
Für Indien wird das schnellste Wachstum mit einer CAGR von 3,27 % bis 2032 prognostiziert, begünstigt durch seine große diagnostizierte Diabetesbasis und eine starke Erschwinglichkeit von Generika.
Welcher Wirkstofftyp hat die größte Position inne?
Sitagliptin blieb im Jahr 2026 mit einem Anteil von 48,18 % der führende Wirkstofftyp, unterstützt durch eine langjährige Vertrautheit der Ärzte und eine breite Nutzung in Kombinationsstrategien.
Warum sind DPP-4-Inhibitoren trotz des Wettbewerbs durch GLP-1- und SGLT2-Wirkstoffe noch relevant?
Sie bleiben relevant aufgrund ihres oralen Formats, des geringen Hypoglykämierisikos und der anhaltenden Eignung für ältere Patienten, Niedrigrisikobehandlungen und Fixdosiskombinationen.
Welcher Vertriebskanal wächst am schnellsten?
Online-Apotheken werden voraussichtlich das schnellste Kanalwachstum mit einer CAGR von 5,05 % bis 2032 verzeichnen, während Einzelhandelsapotheken im Jahr 2026 noch den größten Kanalanteil hielten.