
Tamaño y Participación del Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.5 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.53 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico por Mordor Intelligence
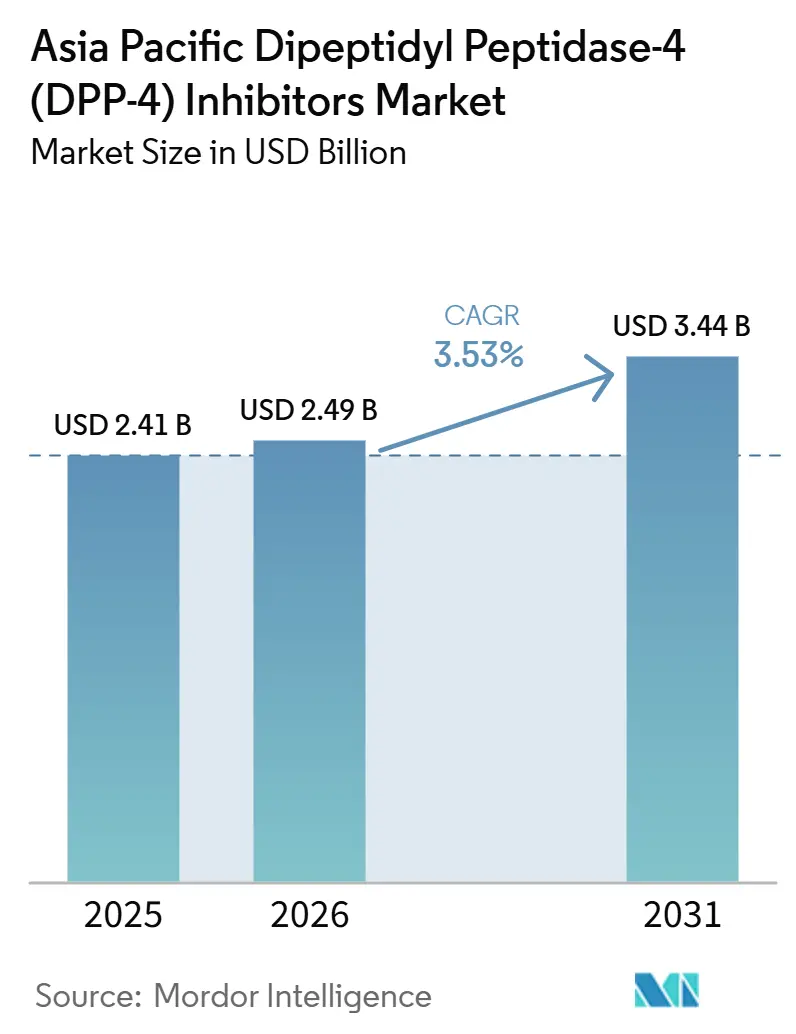
El tamaño del Mercado de Inhibidores de la Dipeptidil Peptidasa-4 en Asia Pacífico fue valorado en 2,5 mil millones de USD en 2026 y se estima que crecerá desde 2,59 mil millones de USD en 2027 hasta alcanzar 3,08 mil millones de USD en 2032, a una CAGR del 3,53% durante el período de pronóstico (2027-2032).
El mercado de inhibidores de DPP-4 en Asia Pacífico sigue respaldado por la elevada carga de diabetes en China e India y por la larga familiaridad de los médicos con esta clase oral. La terapia mantiene un papel claro porque mejora el control glucémico sin desplazar el tratamiento hacia formatos inyectables, lo que sigue siendo relevante en gran parte de la región. El mercado de inhibidores de DPP-4 en Asia Pacífico también se beneficia de su adecuación a grupos de pacientes en los que la secreción deteriorada de insulina, la edad avanzada y la menor tolerancia a la hipoglucemia condicionan la elección del tratamiento. La competencia por parte de los agonistas del receptor GLP-1 y los inhibidores de SGLT2 está aumentando, pero los inhibidores de DPP-4 aún conservan una posición práctica en la terapia de bajo riesgo, la atención geriátrica y los comprimidos en combinación. El desarrollo de combinaciones de dosis fija, la asequibilidad de los genéricos y el mayor acceso a las farmacias mantienen el mercado de inhibidores de DPP-4 en Asia Pacífico comercialmente activo, incluso cuando la presión sobre los precios limita el potencial alcista.
Conclusiones Clave del Informe
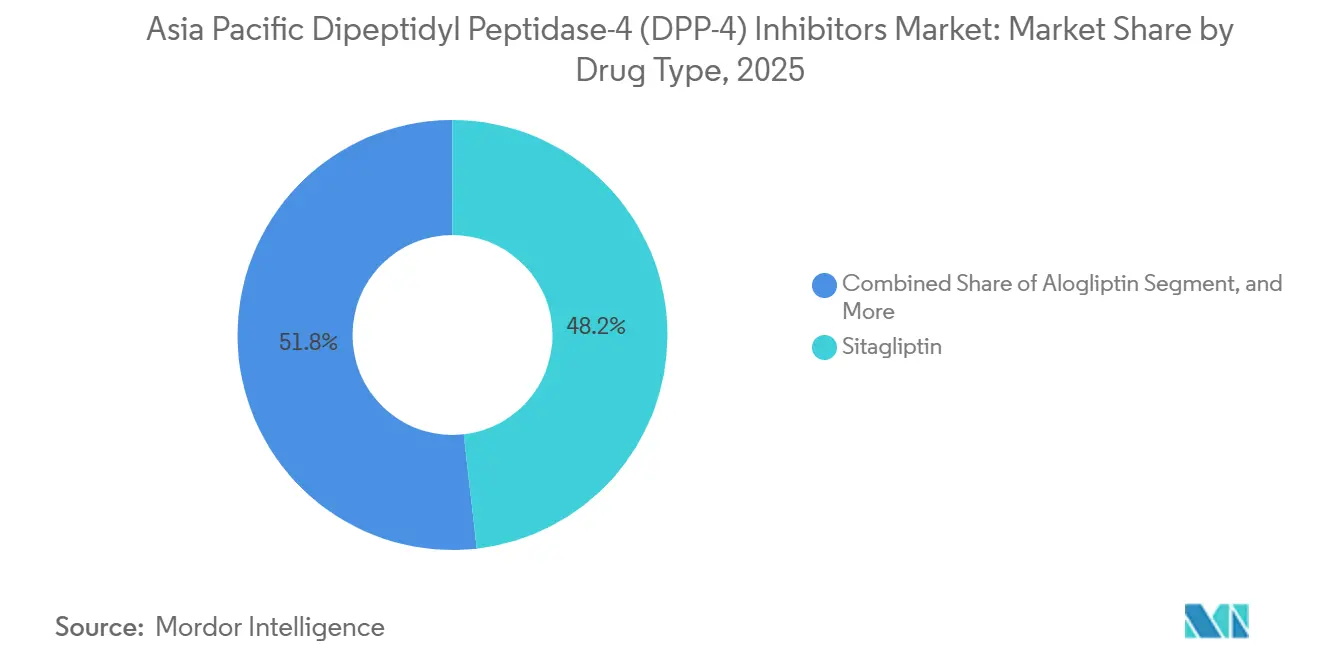
- Por tipo de fármaco, la sitagliptina representó el 48,18% de la participación del mercado de inhibidores DPP-4 en Asia Pacífico en 2026, mientras que se prevé que la alogliptina se expanda a una CAGR del 3,98% hasta 2032.
- Por tipo de medicamento, los genéricos representaron el 63,38% del tamaño del mercado de inhibidores DPP-4 en Asia Pacífico en 2026, mientras que se proyecta que las formulaciones de marca crezcan a una CAGR del 4,97% hasta 2032.
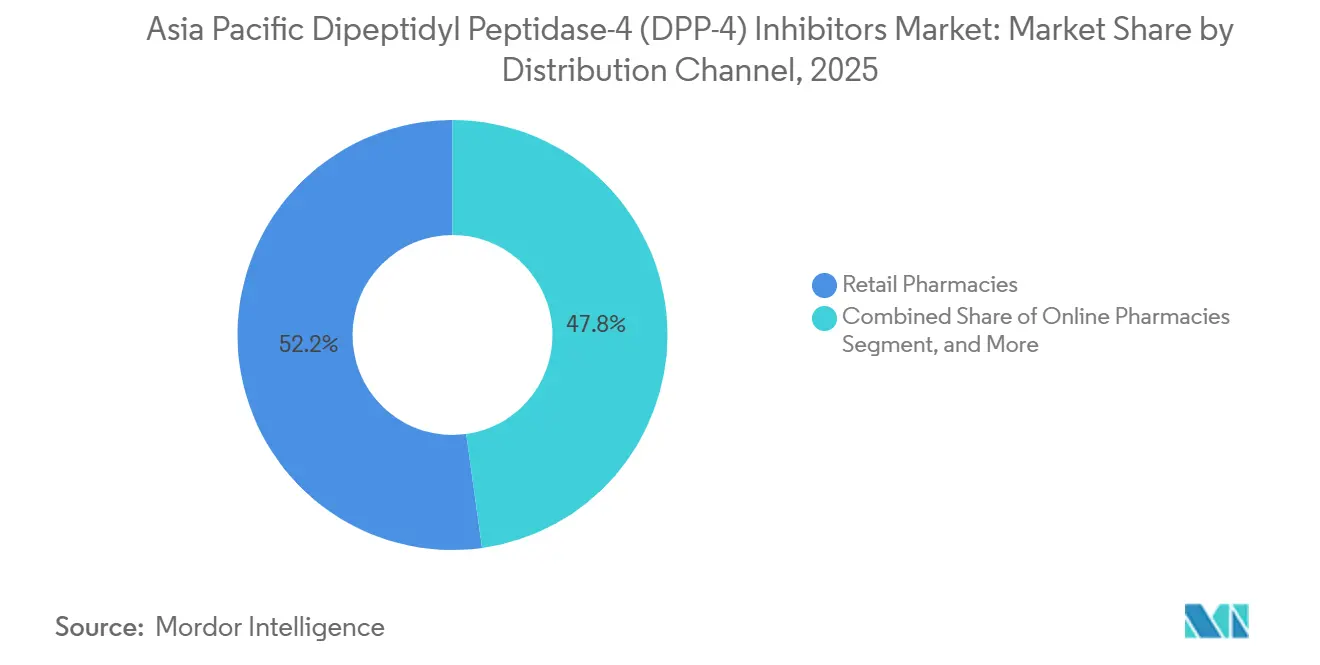
- Por canal de distribución, las farmacias minoristas captaron el 52,16% del tamaño del mercado de inhibidores DPP-4 en Asia Pacífico en 2026, mientras que las farmacias en línea están proyectadas para avanzar a una CAGR del 5,05% hasta 2032.
- Por geografía, China representó el 41,84% del mercado de inhibidores DPP-4 en Asia Pacífico en 2026, mientras que se espera que India registre la CAGR más rápida del 3,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Diabetes Tipo 2 en China e India | +1.2% | China, India, demanda en toda la región APAC | Mediano plazo (2-4 años) |
| Perfil de Seguridad Oral Favorable y Bajo Riesgo de Hipoglucemia | +0.7% | Global, pronunciado en Japón, Corea del Sur, Australia | Corto plazo (≤ 2 años) |
| Adopción de Combinaciones de Dosis Fija con Metformina | +0.5% | China, India, Corea del Sur | Mediano plazo (2-4 años) |
| Expansión del Acceso a Farmacias de Nivel 2 y Nivel 3 en el Sudeste Asiático | +0.4% | Sudeste Asiático, efecto secundario en India | Mediano plazo (2-4 años) |
| Entrada de Genéricos Impulsada por Patentes que Amplía la Asequibilidad | +0.5% | India, China, Japón | Corto plazo (≤ 2 años) |
| Preferencia de los Formularios Hospitalarios por Gliptinas de Dosis Única Diaria en Pacientes Mayores | +0.3% | Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Diabetes Tipo 2 en China e India
China e India siguen siendo los principales motores de volumen del mercado de inhibidores de DPP-4 en Asia Pacífico, ya que ambos países continúan sumando grandes cantidades de adultos que necesitan control glucémico a largo plazo. La población adulta diagnosticada con diabetes en India alcanzó los 61,3 millones en 2024, lo que mantiene el grupo de tratamiento amplio incluso sin contabilizar a los pacientes no diagnosticados.[1] En China, se proyecta que la tasa de prevalencia estandarizada por edad aumente un 37,19% entre 2022 y 2050, por lo que la presión de la demanda está destinada a mantenerse duradera con el tiempo. El mercado de inhibidores de DPP-4 en Asia Pacífico también se ve favorecido por el perfil clínico de la diabetes tipo 2 asiática, donde la secreción deteriorada de insulina mantiene relevante la terapia oral basada en incretinas. India aún tiene margen para una cobertura de tratamiento más amplia, lo que significa que incluso ganancias modestas en la conversión de diagnóstico a tratamiento pueden elevar los volúmenes de prescripción de productos genéricos asequibles. Esta combinación de escala, necesidades de terapia crónica y baja penetración del tratamiento otorga al mercado de inhibidores de DPP-4 en Asia Pacífico una base de demanda estable a mediano plazo.
Perfil de Seguridad Oral Favorable y Bajo Riesgo de Hipoglucemia
El mercado de inhibidores de DPP-4 en Asia Pacífico se beneficia de un perfil de seguridad oral que sigue siendo muy relevante en los grupos de pacientes mayores y en la atención ambulatoria de rutina. En Japón, más del 70% de los pacientes con diabetes tenían 65 años o más, lo que refuerza la demanda de agentes con bajo riesgo de hipoglucemia.[2] Esto importa porque las caídas, las arritmias y el uso hospitalario se convierten en preocupaciones más graves cuando el tratamiento provoca una caída demasiado agresiva de la glucosa. Los datos nacionales de farmacovigilancia de Japón no establecieron vínculos causales entre los inhibidores de DPP-4 y la pancreatitis aguda o el cáncer de páncreas, lo que eliminó una antigua área de precaución. Un estudio poblacional de 2025 en enfermedad renal crónica avanzada no encontró ventaja cardiovascular significativa de los inhibidores de SGLT2 sobre los inhibidores de DPP-4, lo que preserva un nicho de prescripción relevante. Estos factores ayudan al mercado de inhibidores de DPP-4 en Asia Pacífico a defender su posición en pacientes mayores y en casos donde se prefieren regímenes orales más simples.
Adopción de Combinaciones de Dosis Fija con Metformina
Las combinaciones de dosis fija están redefiniendo el mercado de inhibidores de DPP-4 en Asia Pacífico porque permiten que las moléculas maduras sigan siendo comercialmente relevantes en los nuevos regímenes orales. En octubre de 2025, una filial de Hengrui recibió la aprobación de la NMPA para la primera combinación de dosis fija triple de desarrollo doméstico de China, que reunió retagliptina, henagliflozina y metformina en un solo comprimido.[3] En diciembre de 2025, CSPC recibió la aprobación para la primera combinación triple clínicamente aprobada en el mundo de prusogliptina, dapagliflozina y metformina. Un estudio de base de datos de reclamaciones japonesa de 2026 encontró que las combinaciones de dosis fija con inhibidores de DPP-4 mejoraron la persistencia del tratamiento en comparación con los regímenes de combinación libre. El mercado de inhibidores de DPP-4 en Asia Pacífico, por tanto, sigue atrayendo la gestión del ciclo de vida incluso cuando los productos de molécula única enfrentan una amplia presión genérica. La diferenciación liderada por combinaciones ahora hace más para proteger el valor de la franquicia que los nuevos lanzamientos de moléculas DPP-4 independientes.
Expansión del Acceso a Farmacias de Nivel 2 y Nivel 3 en el Sudeste Asiático
Un mayor alcance de las farmacias más allá de las grandes ciudades apoya el mercado de inhibidores de DPP-4 en Asia Pacífico porque estos productos se utilizan principalmente en tratamientos ambulatorios repetidos y de larga duración. Las terapias orales para la diabetes se benefician cuando los pacientes pueden renovar sus recetas más cerca de casa y con menos barreras formales de acceso. Este efecto es más fuerte para los inhibidores de DPP-4 porque se adaptan al uso crónico estable y no requieren entrenamiento para inyecciones ni manejo de cadena de frío. El mismo patrón de distribución favorece a las formulaciones genéricas que dependen de una amplia disponibilidad física en lugar de la promoción especializada. Una mejor cobertura farmacéutica también apoya la adherencia, que importa en el manejo de la diabetes donde el comportamiento rutinario de renovación de recetas da forma al volumen a largo plazo. Para el mercado de inhibidores de DPP-4 en Asia Pacífico, eso convierte la expansión del comercio minorista local en un factor de apoyo importante en el Sudeste Asiático, incluso cuando el reembolso sigue siendo desigual.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de los Inhibidores de SGLT2 y los Agonistas del Receptor GLP-1 | -1.3% | Global, pronunciado en Japón, Corea del Sur, Australia | Corto plazo (≤ 2 años) |
| Presión sobre los Precios tras el Vencimiento de Patentes | -0.9% | China, India, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Retraso en el Reembolso y Fricción de Acceso a Nivel de País | -0.5% | Sudeste Asiático, efecto secundario en Asia del Sur | Mediano plazo (2-4 años) |
| Cambio de Preferencia Clínica hacia Agentes Cardiorrrenales en Diabetes Avanzada | -0.4% | Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de los Inhibidores de SGLT2 y los Agonistas del Receptor GLP-1
La competencia de los inhibidores de SGLT2 y los agonistas del receptor GLP-1 es el techo más claro para el mercado de inhibidores de DPP-4 en Asia Pacífico. La vía de consenso de la ADA y la EASD de 2022-2024 recomienda un agonista del receptor GLP-1 o un inhibidor de SGLT2 para pacientes con enfermedad cardiovascular establecida, insuficiencia cardíaca o enfermedad renal crónica. Esa recomendación aleja las prescripciones de los inhibidores de DPP-4 precisamente en los grupos de pacientes donde la intensidad del tratamiento y los resultados clínicos más importan. El efecto no es un colapso de la demanda, porque el conjunto global de diabetes sigue expandiéndose en toda la región. Sin embargo, estrecha el conjunto de oportunidades de primera línea a medida que la estratificación del riesgo cardiometabólico se vuelve más rutinaria en las vías lideradas por especialistas y pagadores. Como resultado, el mercado de inhibidores de DPP-4 en Asia Pacífico sigue siendo relevante, pero su techo de crecimiento se mantiene más bajo que el de las terapias con un posicionamiento cardiorrenal más sólido.
Presión sobre los Precios tras el Vencimiento de Patentes
La presión sobre los precios tras el vencimiento de patentes continúa pesando sobre el mercado de inhibidores de DPP-4 en Asia Pacífico, especialmente en los países de mayor volumen. La sitagliptina aún representaba el 48,2% del segmento regional por tipo de fármaco en 2025, por lo que la erosión de precios en esa molécula tiene un efecto desproporcionado en los ingresos de la clase. China, India y Japón están avanzando hacia una competencia de múltiples fuentes, lo que reduce la prima que antes disfrutaban las marcas originadoras. Los sistemas de precios y adquisiciones públicas también limitan el aumento de ingresos que las empresas pueden capturar incluso cuando los recuentos de prescripciones aumentan. Esto crea una división entre el crecimiento del volumen unitario y el crecimiento del valor, con la mejora del acceso mientras los ingresos por prescripción tienden a la baja. El mercado de inhibidores de DPP-4 en Asia Pacífico, por tanto, seguirá expandiéndose más lentamente en términos de valor que en términos de prescripciones hasta 2031.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fármaco:
La Sitagliptina Ancla la Clase Mientras las Plataformas de Combinación de Dosis Fija Redefinen la CompetenciaLa sitagliptina representó el 48,18% del segmento por tipo de fármaco en 2026, lo que le otorgó la mayor base dentro del mercado de inhibidores DPP-4 en Asia Pacífico. Ese liderazgo refleja su posición como primer fármaco en su clase, la profunda familiaridad de los prescriptores y la base de evidencia clínica más amplia en este grupo terapéutico. La molécula también se beneficia de un gran conjunto de principios activos genéricos, lo que permite a los fabricantes en India y China utilizarla en múltiples estrategias de combinación. La saxagliptina y la vildagliptina continúan manteniendo posiciones relevantes donde los formularios hospitalarios y las redes de prescripción establecidas aún respaldan el uso heredado. Incluso con el aumento de la competencia terapéutica, la sitagliptina sigue siendo el punto de referencia para las decisiones de fijación de precios, acceso y ciclo de vida en toda la industria de inhibidores DPP-4 en Asia Pacífico.
Se proyecta que la alogliptina registre la CAGR más rápida del 3,98% hasta 2032, lo que demuestra que el crecimiento aún es posible en partes selectivas del mercado de inhibidores DPP-4 en Asia Pacífico. Su impulso está vinculado a la atención comercial continua en Japón y mercados cercanos donde las mejoras en formulación pueden extender la vida de la marca. La linagliptina mantiene un nicho defendible porque su excreción biliar evita el ajuste de dosis renal, lo que importa en pacientes de edad avanzada con nefropatía diabética. China también muestra espacio para la innovación diferenciada en dosificación, con la kogerliptina ingresando al NRDL de 2025 tras una reducción de precio que respaldó el acceso al reembolso. Al mismo tiempo, Zydus Lifesciences obtuvo la aprobación de la FDA en el primer ciclo para Zituvio, Zituvimet y Zituvimet XR, lo que demuestra cómo las plataformas de sitagliptina post-patente aún pueden respaldar el crecimiento en múltiples mercados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Medicamento:
El Dominio de los Genéricos Enmascara un Resurgimiento de las Marcas en Combinaciones de Dosis FijaLos genéricos representaron el 63,38% del segmento por tipo de medicamento en 2026, lo que convirtió al suministro de bajo costo en la columna vertebral del tamaño del mercado de inhibidores DPP-4 en Asia Pacífico a nivel de producto. Este dominio refleja años de vencimiento de patentes en moléculas más antiguas en India, China y varios mercados del Sudeste Asiático. La disponibilidad de genéricos se alinea bien con la naturaleza crónica del tratamiento de la diabetes, donde la asequibilidad a menudo determina si el tratamiento se continúa a lo largo del tiempo. La base genérica también amplía el acceso en grupos de pacientes de menores ingresos que aún permanecen sin tratamiento adecuado en toda la región. En la industria de inhibidores DPP-4 en Asia Pacífico, este segmento determina el volumen más que la marca.
Se proyecta que las formulaciones de marca crezcan a una CAGR del 4,97% hasta 2032, lo que demuestra que el crecimiento en valor en el mercado de inhibidores DPP-4 en Asia Pacífico se está desplazando hacia el diseño de combinaciones en lugar de marcas independientes. Gran parte de ese crecimiento proviene de combinaciones de dosis fijas que crean una nueva capa de diferenciación incluso cuando las moléculas subyacentes ya están comoditizadas. Una revisión clínica india publicada en 2025 destacó el papel de las combinaciones de inhibidores SGLT2, inhibidores DPP-4 y metformina en el manejo actual de la diabetes, lo que respalda la lógica comercial detrás del desarrollo de combinaciones triples. Los sistemas públicos aún mantienen controlado el gasto en marcas, y la actualización del formulario nacional de Malasia en 2025 utilizó licitaciones de minimización de costos que favorecieron las opciones DPP-4 de menor costo y eliminaron la linagliptina del formulario. Esa dinámica deja el crecimiento de las marcas concentrado en combinaciones diferenciadas, canales privados y posicionamiento orientado a la adherencia, en lugar de un amplio reembolso público.
Por Canal de Distribución:
Las Farmacias Minoristas Lideran Mientras los Canales Digitales se AceleranLas farmacias minoristas captaron el 52,16% del segmento de canal de distribución en 2026, lo que las convirtió en el principal punto de venta en el tamaño del mercado de inhibidores DPP-4 en Asia Pacífico para las ventas por canal. Este liderazgo proviene del comportamiento de prescripción repetida, la conveniencia de dispensación local y la naturaleza rutinaria del manejo crónico de la diabetes. Las farmacias comunitarias son especialmente importantes porque muchos pacientes renuevan el tratamiento durante largos períodos después de que ya se ha tomado la decisión inicial de prescripción. Los puntos de venta minoristas también sirven tanto a formatos de marca como genéricos, lo que les otorga un papel amplio en todos los niveles de precios y grupos de ingresos de los pacientes. En el mercado de inhibidores DPP-4 en Asia Pacífico, este canal sigue siendo el puente más claro entre las grandes poblaciones diagnosticadas y la continuidad regular del tratamiento.
Se proyecta que las farmacias en línea se expandan a una CAGR del 5,05% hasta 2032, convirtiéndolas en el canal de más rápido crecimiento en el mercado de inhibidores DPP-4 en Asia Pacífico. La dispensación digital se adapta a las terapias orales crónicas porque las renovaciones pueden programarse, los recordatorios pueden automatizarse y la comparación de precios es más fácil para los pacientes. Las farmacias hospitalarias aún importan en Japón y Corea del Sur porque la prescripción institucional a menudo determina la primera elección terapéutica antes de que el comportamiento de renovación a largo plazo se desplace a otros lugares. La oportunidad en línea aún está limitada por las normas de reembolso y los estándares de manejo de recetas que varían ampliamente en toda la región. Aun así, la combinación de canales se está ampliando gradualmente, y eso le da al mercado de inhibidores DPP-4 en Asia Pacífico más formas de atender la demanda estable de uso repetido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en China
China representó el 41,84% de la cuota del mercado de inhibidores de DPP-4 en Asia Pacífico en 2025, lo que la convirtió en el mayor mercado nacional de la región. Su escala refleja una prescripción urbana profunda, una amplia cobertura de reembolso y el sólido papel de los fabricantes nacionales en la configuración del acceso y los precios. Un estudio de series temporales interrumpidas en Shanghái demostró que las políticas de adquisición centralizada de medicamentos y de negociación de precios modificaron de manera significativa el uso y los costos de los nuevos fármacos hipoglucemiantes, lo que confirma que la política sigue siendo el principal mecanismo de acceso al mercado en China. China también sigue siendo importante porque las nuevas aprobaciones de combinaciones y los movimientos de precios vinculados al reembolso continúan redefiniendo la forma en que el mercado de inhibidores de DPP-4 en Asia Pacífico compite a escala.
Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico (APAC)
Se prevé que India registre el CAGR más rápido, del 3,27%, hasta 2031, lo que la mantiene como un actor central para el crecimiento futuro del mercado de inhibidores de DPP-4 en Asia Pacífico. El país contaba con 61,3 millones de adultos diagnosticados con diabetes en 2024, y esa amplia base aún deja margen para una mayor cobertura de tratamiento a medida que los productos asequibles se expanden. Japón sigue siendo el mercado con mayor penetración en términos de profundidad de prescripción, respaldado por su envejecida población diabética y su preferencia constante por agentes orales con menor riesgo de hipoglucemia. Corea del Sur se sitúa entre el modelo japonés maduro y el modelo indio de mayor volumen, con un activo trabajo de formulación que contribuye a mantener la relevancia de la clase terapéutica incluso cuando aumenta la competencia. En conjunto, estos 3 países muestran cómo el mercado de inhibidores de DPP-4 en Asia Pacífico equilibra escala, asequibilidad y adecuación clínica en sistemas de salud muy diferentes.
Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Oceanía
Australia muestra un crecimiento moderado porque la disciplina en el reembolso y los estándares de bioequivalencia mantienen la expansión competitiva de manera ordenada en lugar de abrupta. El resto de Asia-Pacífico ofrece la oportunidad de volumen a largo plazo más amplia para el mercado de inhibidores de DPP-4 en Asia Pacífico, aunque los sistemas de pago fragmentados aún ralentizan la captación de ingresos a corto plazo. La expansión organizada de farmacias, una oferta genérica más amplia y la mejora gradual del reembolso pueden respaldar una adopción constante en países como Indonesia, Tailandia, Filipinas, Vietnam y Malasia. La actualización del formulario nacional de Malasia en 2025 también ilustró cómo la disciplina en la contratación pública puede ampliar el acceso al tiempo que limita el potencial de los productos de marca en el mercado de inhibidores de DPP-4 en Asia Pacífico.
Panorama Competitivo
El mercado de inhibidores de DPP-4 en Asia Pacífico muestra una concentración moderada a nivel de originador y una fragmentación mucho más amplia en el nivel genérico. Merck mantiene la posición de referencia más sólida a través de la sitagliptina, mientras que Boehringer Ingelheim utiliza el perfil renal de la linagliptina para defender la prescripción en pacientes con complejidad relacionada con los riñones. Novartis aún mantiene una presencia regional duradera en vildagliptina, especialmente donde las relaciones de formulario más antiguas siguen activas en el Sudeste Asiático. Takeda continúa apoyando la alogliptina a través de la familia Nesina, lo que ayuda a mantener la molécula relevante en Japón, Corea del Sur y los mercados cercanos. Por debajo de esa capa superior, los fabricantes indios y chinos compiten principalmente en asequibilidad, profundidad de suministro y la capacidad de extender moléculas maduras a formatos de combinación.
La actividad estratégica se está moviendo ahora hacia las combinaciones de dosis fija, porque ahí es donde el mercado de inhibidores de DPP-4 en Asia Pacífico aún ofrece margen para la diferenciación. En octubre de 2025, la filial de Hengrui obtuvo la aprobación para la primera combinación de dosis fija triple de desarrollo doméstico de China, lo que desplazó la competencia de las moléculas individuales hacia los productos de plataforma. En diciembre de 2025, CSPC siguió con el primer comprimido triple de DPP-4, SGLT2 y metformina clínicamente aprobado en el mundo, lo que elevó el estándar para la gestión del ciclo de vida liderada por combinaciones. Estos movimientos muestran que el mercado de inhibidores de DPP-4 en Asia Pacífico no depende únicamente de la expansión de copias genéricas, porque las empresas aún intentan crear nuevos formatos de prescripción en torno a mecanismos establecidos.
El posicionamiento competitivo también se está extendiendo por geografías, con fabricantes regionales que intentan utilizar plataformas de sitagliptina post-patente para capturar ingresos más allá de sus mercados de origen. Zydus Lifesciences reportó aprobaciones de la FDA en el primer ciclo para Zituvio, Zituvimet y Zituvimet XR en 2025, lo que fortalece su credibilidad como proveedor de sitagliptina a escala. El respaldo clínico para la terapia de combinación también sigue siendo relevante, y una revisión sistemática de 2025 encontró que las combinaciones de inhibidores de SGLT2 e inhibidores de DPP-4 mejoraron el control glucémico con señales de eficacia más sólidas en subpoblaciones asiáticas. Esa evidencia mantiene el mercado de inhibidores de DPP-4 en Asia Pacífico comercialmente activo, aunque la presión sobre los precios y los cambios en las guías clínicas continúan limitando el potencial alcista general de la clase.
Líderes de la Industria de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
-
Merck and Co.
-
Novartis AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico Empresas cubiertas en este informe
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Otsuka
- Pfizer
- Sandoz Group
- Sanofi
- STADA Arzneimittel
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zentiva
Desarrollos recientes de la industria en Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico
- Junio de 2026: El Tribunal Superior de Propiedad Intelectual de Japón confirmó tres patentes de Boehringer Ingelheim que cubren la linagliptina (Tradjenta), rechazando los desafíos de invalidación del fabricante de genéricos Nipro y aclarando que las patentes de medicamentos pueden seguir siendo válidas sin datos experimentales directos para cada uso terapéutico reclamado. El fallo mantiene la ventana de exclusividad de la linagliptina de Boehringer Ingelheim en Japón, uno de los mercados de marca más valiosos de la clase.
- Diciembre de 2025: CSPC recibió la aprobación de la NMPA para la primera combinación de dosis fija triple DPP-4/SGLT2/metformina del mundo: el comprimido de combinación de prusogliptina-dapagliflozina-metformina se convirtió en la primera combinación triple de fármacos clínicamente aprobada en el mundo que integra un inhibidor de DPP-4, un inhibidor de SGLT2 y una biguanida en una sola dosis oral, marcando un hito significativo de formulación para toda la clase.
- Octubre de 2025: Hengrui recibió la aprobación de la NMPA para la primera combinación de dosis fija triple doméstica de China: Shandong Suncadia, una filial de Hengrui, obtuvo la aprobación para los comprimidos de liberación sostenida de henagliflozina-retagliptina-metformina, la primera combinación de dosis fija triple oral desarrollada de forma independiente en China, marcando un giro de la competencia de molécula única al liderazgo de plataforma de combinación.
Alcance del Informe del Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico
El Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico se refiere al mercado de medicamentos inhibidores de DPP-4 utilizados en el manejo de la diabetes mellitus tipo 2 (DMT2) en los países de la región Asia Pacífico. Los inhibidores de DPP-4 son fármacos antidiabéticos orales que actúan inhibiendo la enzima dipeptidil peptidasa-4, aumentando así los niveles de hormonas incretinas, potenciando la secreción de insulina de manera dependiente de la glucosa y reduciendo la liberación de glucagón para mejorar el control de la glucosa en sangre.
El Mercado de Inhibidores de la Dipeptidil Peptidasa-4 (DPP-4) en Asia Pacífico está segmentado según el tipo de fármaco, el tipo de medicamento, el canal de distribución y el país. Por tipo de fármaco, el mercado se categoriza en Sitagliptina, Saxagliptina, Linagliptina, Alogliptina, Vildagliptina y otros tipos de fármacos, que representan los principales inhibidores de DPP-4 utilizados en el tratamiento de la diabetes mellitus tipo 2. Según el tipo de medicamento, el mercado se divide en medicamentos de marca y medicamentos genéricos, ofreciendo una gama de opciones de tratamiento que se adaptan a las diferentes preferencias de los pacientes y presupuestos de atención médica. Por canal de distribución, el mercado comprende farmacias hospitalarias, farmacias minoristas y farmacias en línea, lo que permite un amplio acceso a los inhibidores de DPP-4 a través de canales de atención médica institucionales, comunitarios y de comercio electrónico. Geográficamente, el mercado está segmentado en China, Japón, India, Australia, Corea del Sur y el Resto de Asia-Pacífico.
Resumen de la segmentación
| Sitagliptina |
| Saxagliptina |
| Linagliptina |
| Alogliptina |
| Vildagliptina |
| Otros Tipos de Fármacos |
| Medicamento de Marca |
| Medicamento Genérico |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por Tipo de Fármaco | Sitagliptina |
| Saxagliptina | |
| Linagliptina | |
| Alogliptina | |
| Vildagliptina | |
| Otros Tipos de Fármacos | |
| Por Tipo de Medicamento | Medicamento de Marca |
| Medicamento Genérico | |
| Por Canal de Distribución | Farmacias Hospitalarias |
| Farmacias Minoristas | |
| Farmacias en Línea | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del espacio de inhibidores DPP-4 en Asia Pacífico para 2032?
Se prevé que alcance 3,08 mil millones de USD en 2032, aumentando desde 2,59 mil millones de USD en 2027 a una CAGR del 3,53% durante 2027-2032.
¿Qué país lidera los ingresos regionales actualmente?
China lideró la región en 2026 con una participación del 41,84%, respaldada por una amplia profundidad de prescripción, alcance de reembolso y una fuerte influencia de las políticas en el acceso.
¿Qué país está creciendo más rápido hasta 2031?
Se proyecta que India crezca más rápido a una CAGR del 3,27% hasta 2032, impulsada por su gran base de diabéticos diagnosticados y la fuerte asequibilidad de los genéricos.
¿Qué tipo de fármaco ocupa la posición más grande?
La sitagliptina se mantuvo como el principal tipo de fármaco en 2026 con una participación del 48,18%, respaldada por la larga familiaridad de los médicos y el amplio uso en estrategias de combinación.
¿Por qué los inhibidores de DPP-4 siguen siendo relevantes a pesar de la competencia de GLP-1 y SGLT2?
Siguen siendo relevantes por su formato oral, bajo riesgo de hipoglucemia y adecuación continua en pacientes mayores, terapia de bajo riesgo y combinaciones de dosis fija.
¿Qué canal de ventas se está expandiendo más rápido?
Se espera que las farmacias en línea registren el crecimiento de canal más rápido con una CAGR del 5,05% hasta 2032, mientras que las farmacias minoristas aún mantuvieron la mayor participación de canal en 2026.