
Taille et part du marché des SSD pour centres de données Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 22.92 Milliards de dollars |
| Taille du Marché (2031) | 55.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.37 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des SSD pour centres de données Asie Pacifique par Mordor Intelligence
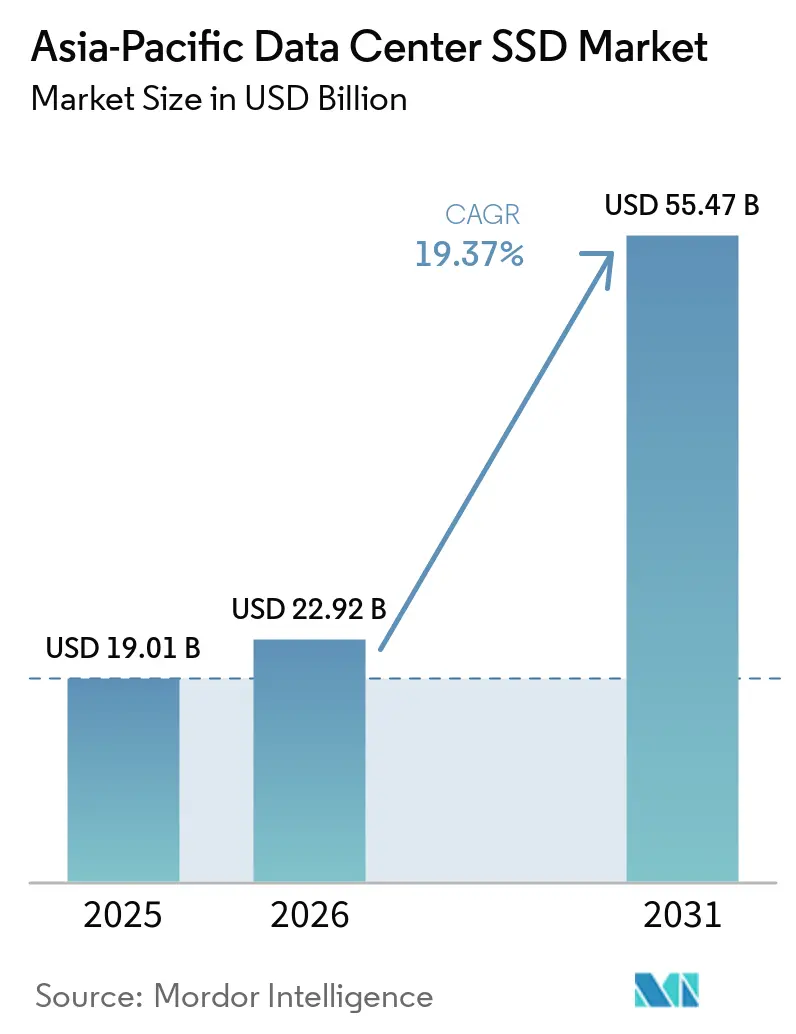
La taille du marché des SSD pour centres de données en Asie-Pacifique devrait passer de 19,01 milliards USD en 2025 et 22,92 milliards USD en 2026 à 55,47 milliards USD d'ici 2031, enregistrant un CAGR de 19,37 % entre 2026 et 2031.
L'expansion à court terme est alimentée par le déploiement massif de clouds hyperscale, le déploiement agressif de l'entraînement de l'IA et des incitations politiques favorisant la mémoire flash par rapport aux disques durs rotatifs. La réduction régulière des coûts NAND, combinée à la production localisée de contrôleurs, soutient la parité des prix par rapport aux disques durs et ouvre de nouvelles classes de charges de travail. Les mises à niveau d'interface de PCIe Gen4 vers Gen5 raccourcissent les cycles d'entraînement des modèles d'IA et permettent une utilisation plus dense des GPU. Les mandats d'efficacité énergétique au Japon, à Singapour et en Corée du Sud orientent les budgets d'investissement vers des SSD à faible consommation d'énergie. La pression concurrentielle s'intensifie à mesure que les fournisseurs chinois gagnent des parts de marché face aux grandes marques mondiales établies grâce à une production verticalement intégrée et subventionnée.
Points clés du rapport
- Par facteur de forme, les disques 2,5 pouces U.2 ont dominé avec une part de revenus de 51,20 % en 2025, tandis que l'EDSFF E3.S devrait se développer à un CAGR de 21,21 % jusqu'en 2031.
- Par interface, PCIe/NVMe Gen4 représentait 75,30 % de la part de marché des SSD pour centres de données en Asie-Pacifique en 2025, tandis que Gen5 devrait afficher le CAGR le plus élevé à 22,50 % jusqu'en 2031.
- Par technologie NAND, le TLC représentait 78,10 % de la taille du marché des SSD pour centres de données en Asie-Pacifique en 2025, et le QLC progresse à un CAGR de 21,00 % jusqu'en 2031.
- Par architecture de disque, les produits à lecture intensive ont capturé une part de 60,01 % en 2025, tandis que les variantes à usage mixte devraient connaître la croissance la plus rapide, à un CAGR de 21,20 % jusqu'en 2031.
- Par plage de capacité, la classe 2-4 To représentait 43,20 % du marché des SSD pour centres de données en Asie-Pacifique en 2025 ; les disques ≥4 To devraient croître à un CAGR de 22,81 % d'ici 2031.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Les charges de travail d'IA et de calcul haute performance accélérant l'adoption du NVMe dans les centres de données cloud de niveau 1 en Chine | +4.2% | Chine ; répercussions sur l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Les mandats de neutralité carbone favorisant une infrastructure SSD à haute efficacité énergétique | +3.8% | Japon ; Corée du Sud ; Singapour ; Hong Kong | Long terme (≥ 4 ans) |
| La migration des fournisseurs cloud des architectures hybrides vers les architectures entièrement flash | +5.1% | Principaux marchés Asie Pacifique | Moyen terme (2-4 ans) |
| L'approvisionnement domestique en NAND subventionné entraînant la parité des prix avec les HDD | +2.9% | Chine ; Corée du Sud | Court terme (≤ 2 ans) |
| La politique ' Données à l'Est, Calcul à l'Ouest ' stimulant les déploiements entièrement flash interrégionaux | +3.5% | Chine | Moyen terme (2-4 ans) |
| Les contrôles à l'exportation américains catalysant la localisation de l'écosystème de circuits intégrés de contrôleurs | +1.8% | Chine avec implications régionales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail d'IA et de calcul haute performance accélérant l'adoption du NVMe dans les centres de données cloud de niveau 1 en Chine
Les opérateurs hyperscale chinois restructurent leurs couches de stockage afin que les clusters d'entraînement de l'IA bénéficient d'une mémoire flash à faible latence, tandis que les lacs de données migrent vers des pools de SSD à grande capacité. Alibaba Cloud a transféré 500 Po depuis Xiaohongshu en une seule migration qui s'est appuyée sur des baies NVMe pour réduire les fenêtres de basculement. Le PBlaze7 7940 de Memblaze offre des lectures séquentielles de 14 Go/s, un niveau qui correspond aux exigences de débit des GPU. Le site Yajiang-1 au Tibet fait fonctionner 2 000 pétaflops grâce à de l'énergie renouvelable d'origine locale, illustrant la manière dont les stratégies énergétiques régionales amplifient la demande de SSD. Les centres de données d'IA en Chine ont consommé 140 milliards de kWh en 2024 et pourraient tripler leur consommation d'ici 2031, forçant un pivot vers la mémoire flash pour des gains d'efficacité.[1]
Les mandats de neutralité carbone favorisant une infrastructure SSD à haute efficacité énergétique
Les codes énergétiques se durcissent dans toute la région Asie Pacifique. La Chine vise un PUE inférieur à 1,5 d'ici 2025 et une croissance de 10% par an des énergies renouvelables. Le 6550 ION de Micron réduit la consommation d'énergie jusqu'à 50% par rapport à ses pairs, permettant aux opérateurs d'économiser des milliers de kilowattheures par baie. Equinix et CLP Power ont réduit leur consommation d'énergie annuelle de 30% sur leur campus de Sha Tin après une mise à jour du stockage axée sur le flash haute densité. Les délais nationaux de zéro émission nette fixés pour 2050 ancrent le flash dans les futurs plans d'approvisionnement, car les disques mécaniques ne peuvent pas atteindre les ratios d'efficacité à venir.[2]
La migration des fournisseurs cloud des architectures hybrides vers les architectures entièrement flash
La baisse des prix du NAND et la plus grande simultanéité des charges de travail favorisent une migration globale loin des architectures hybrides HDD+SSD à niveaux. Pure Storage intègre le QLC G9 de Micron pour permettre des parcs de serveurs fonctionnant plus frais tout en offrant une latence inférieure à 250 µs. Le SSD 122 To de Solidigm augmente la capacité par baie de 67% et réduit considérablement les coûts de refroidissement, faisant pencher l'équation du coût total en faveur du tout-flash. Les entreprises japonaises sont à l'avant-garde de ce changement, avec des expéditions en 2024 en hausse de 8,9% après une accalmie de deux ans.[3] Les références entièrement flash ouvrent la voie à un stockage défini par logiciel qui réalloue élastiquement les ressources entre les clouds distribués.
L'approvisionnement domestique en NAND subventionné entraînant la parité des prix avec les HDD
Le soutien de l'État comprime les prix du flash. YMTC a produit du TLC à 160 couches avec des rendements compétitifs, réduisant les écarts de coûts avec les concurrents mondiaux. Samsung et SK Hynix ont réduit leurs lancements de plaquettes de silicium de 50% fin 2023, puis ont prudemment rétabli leur production en 2025 à mesure que les stocks se résorbaient, faisant monter les prix contractuels de 10 à 15%. Lors du Jour des célibataires 2024, le TiPlus 7100 de YMTC s'est mieux vendu que Samsung sur JD.com, signalant l'acceptation du marché pour les lecteurs d'entreprise domestiques. À mesure que la parité émerge, les hyperscalers en Chine et en Inde accélèrent les déploiements de SSD pour les niveaux de stockage d'archives et d'objets.
Analyse des contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LA PRÉVISION DU CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| L'érosion agressive des prix comprimant les marges des fournisseurs | −2.8% | Mondial ; accentué en Chine | Court terme (≤ 2 ans) |
| La montée en rendement lente des NAND 3D ≥200 couches retardant les SSD à très haute capacité | −1.9% | Corée du Sud ; Japon ; Chine | Moyen terme (2-4 ans) |
| La fragmentation des normes domestiques limitant l'interopérabilité | −1.2% | Chine ; répercussions régionales | Moyen terme (2-4 ans) |
| Les goulots d'étranglement de l'approvisionnement en contrôleurs NAND sous les restrictions à l'exportation technologique | −1.5% | Chine avec implications pour l'Asie Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'érosion agressive des prix comprimant les marges des fournisseurs
Les taux contractuels du NAND ont augmenté début 2025 après les réductions de production, mais une trajectoire descendante à long terme vers la marchandisation comprime les marges brutes. Les rendements QLC restent inférieurs de 40 points de pourcentage à ceux du TLC, augmentant les coûts par gigabit précisément au nombre de nœuds où la demande explose. Les fournisseurs chinois pratiquent des prix inférieurs au coût dans les comptes stratégiques pour gagner des parts, forçant leurs homologues mondiaux à réduire les dépenses de feuille de route. Samsung a reporté la production en masse du V10 pour recalibrer les dépenses d'investissement vers l'optimisation des rendements plutôt que vers les courses au nombre de couches.
La montée en rendement lente des NAND 3D ≥200 couches retardant les SSD à très haute capacité
Des limites physiques émergent lorsque les empilements dépassent 200 couches. Chaque étage supplémentaire augmente le temps de traitement et les risques de défauts. Samsung vise un V-NAND à 400 couches plus tard dans cette décennie, mais la complexité de traitement pourrait repousser les volumes commerciaux au-delà de la fenêtre de prévision actuelle. Le concept à 1 000 couches de Kioxia pour 2031 souligne à quel point la recherche et développement approfondie est désormais une condition préalable aux futurs sauts de capacité. En conséquence, les fournisseurs s'appuient sur la compression au niveau du contrôleur et la hiérarchisation au niveau du système plutôt que sur le nombre brut de couches pour respecter les feuilles de route de capacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme :
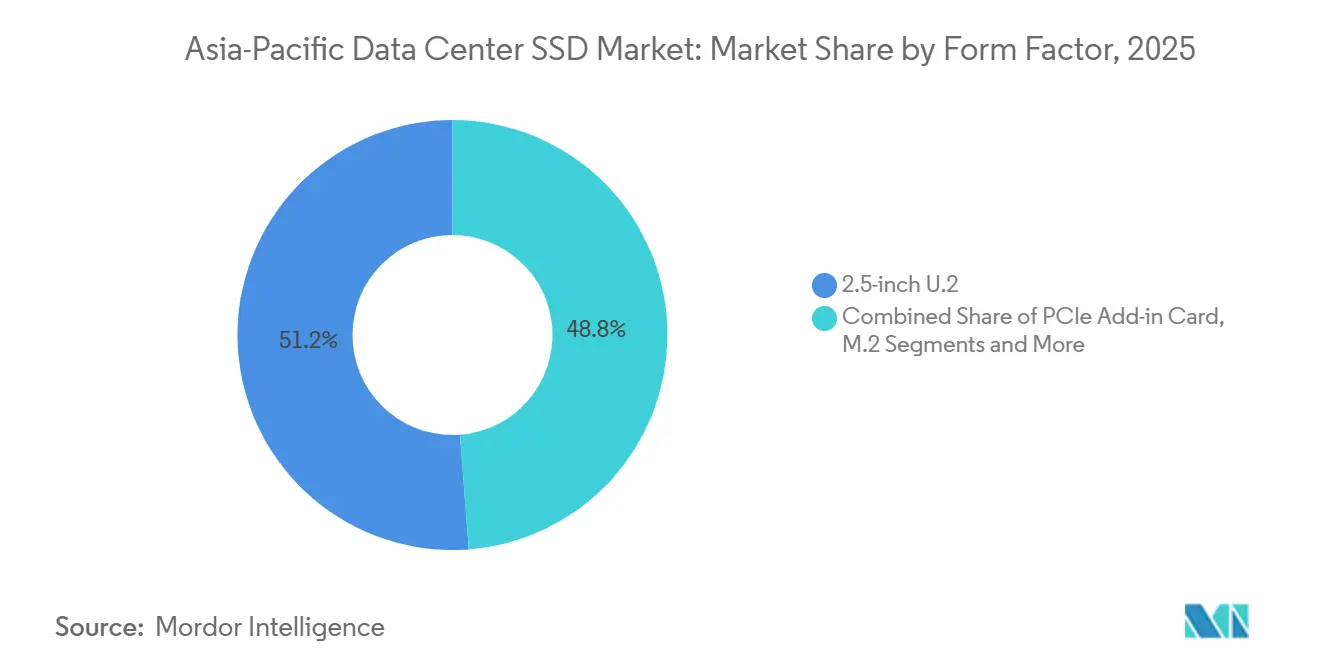
l'EDSFF accélère l'économie de densitéLes disques EDSFF représentent désormais une part croissante du marché des SSD pour centres de données en Asie-Pacifique, tandis que les unités 2,5 pouces U.2 détiennent encore une part de 51,20 % en 2025. Le nouveau facteur de forme prend en charge jusqu'à 1 Po par étagère 1U, permettant aux salles de données d'augmenter le stockage par baie sans augmentation proportionnelle de la consommation électrique. Les acheteurs hyperscale privilégient l'E3.S car son enveloppe de puissance de 25 W convient aux serveurs d'IA à flux d'air limité. Meta, Microsoft et Alibaba ont standardisé l'E1.S pour les déploiements de nouvelle génération. Sur la période de prévision, le CAGR de 21,21 % de l'EDSFF fera migrer les parcs de disques des plateaux hérités à mesure que les cycles de remplacement s'aligneront sur les mises à jour des GPU.
L'adoption de l'EDSFF redéfinit la maintenabilité. Les glissières sans outil réduisent les temps de remplacement, et les agencements en façade de baie permettent aux opérateurs de traiter les pannes sans perturber les serveurs voisins. Le marché des SSD pour centres de données en Asie-Pacifique réalise ainsi des économies sur les coûts de maintenance qui s'accumulent sur des milliers d'armoires. Les fournisseurs qui associent l'EDSFF au QLC atteignent une densité inégalée, offrant aux prestataires de colocation un avantage de coût par téraoctet hébergé.

Par interface :
l'adoption du PCIe Gen5 s'accélèrePCIe Gen4 détient encore 75,30 % de part de marché en 2025, mais Gen5 croît de 22,50 % par an à mesure que les clusters GPU migrent vers des infrastructures réseau à 800 Gbps. Gen5 double la vitesse des voies à 32 GT/s, permettant à un seul disque de soutenir des lectures à 35 Go/s. Des fournisseurs chinois ont déjà lancé des prototypes à 14,9 Go/s, s'alignant sur leurs homologues américains. Le SATA et le SAS persistent dans les pools de stockage froid mais perdent en pertinence pour l'IA. Le NVMe-over-Fabrics désagrège ensuite la mémoire flash à travers les baies, augmentant l'utilisation tout en réduisant la capacité inutilisée.
La vitesse n'est qu'une partie de la valeur. L'intégrité de signal renforcée de Gen5 permet des traces de fond de panier plus longues, simplifiant la conception des cartes et réduisant la nomenclature des matériaux. Pour les hyperscalers, le marché des SSD pour centres de données en Asie-Pacifique voit donc les mises à niveau d'interface s'effectuer lors des renouvellements de serveurs de routine, plutôt que d'attendre des rénovations complètes des installations.
Par technologie NAND :
le QLC trouve sa place dans l'entrepriseLa technologie TLC offre l'équilibre entre endurance et coût, conservant une part de 78,10 % en 2025. Pourtant, le QLC se développe à un CAGR de 21,00 % à mesure que les lacs de données d'IA à lecture intensive s'élargissent. Alibaba Cloud associe le TLC de niveau chaud au QLC de niveau froid dans une architecture CSAL qui maintient le débit tout en réduisant les dépenses de stockage. La taille du marché des SSD pour centres de données en Asie-Pacifique pour les disques QLC prenant en charge des unités ≥30 To devrait être multipliée par quatre d'ici 2031, portée par les usages de stockage d'objets et de sauvegarde en tant que service.
Les préoccupations relatives à l'endurance s'atténuent grâce à des contrôleurs plus intelligents qui écrivent en mode SLC sous des charges en rafale, puis convertissent paresseusement en QLC. YMTC revendique de nouveaux contrats de conception QLC dans les clouds de calcul domestiques. Le TLC reste essentiel pour les bases de données transactionnelles et les charges de travail financières sensibles à la latence, mais cède les rôles de capacité en masse.
Par architecture de lecteur :
l'usage mixte gagne des partsLes références à lecture intensive détenaient une part de 60,01 % en 2025 et dominent encore les caches CDN. Les disques à usage mixte connaissent désormais la croissance la plus rapide à un CAGR de 21,20 %, car les clusters d'IA alternent entre de lourdes phases d'écriture lors des points de contrôle de modèles et d'intenses phases de lecture pour l'inférence. Une évaluation de 3 DWPD correspond à ce point médian. Le marché des SSD pour centres de données en Asie-Pacifique voit ainsi les politiques d'approvisionnement évoluer vers des plages d'endurance flexibles. Les dispositifs à écriture intensive à 10 DWPD restent une niche dans les piles de journalisation ou de trading à haute fréquence où les performances d'écriture soutenues justifient une tarification premium.
Par plage de capacité :
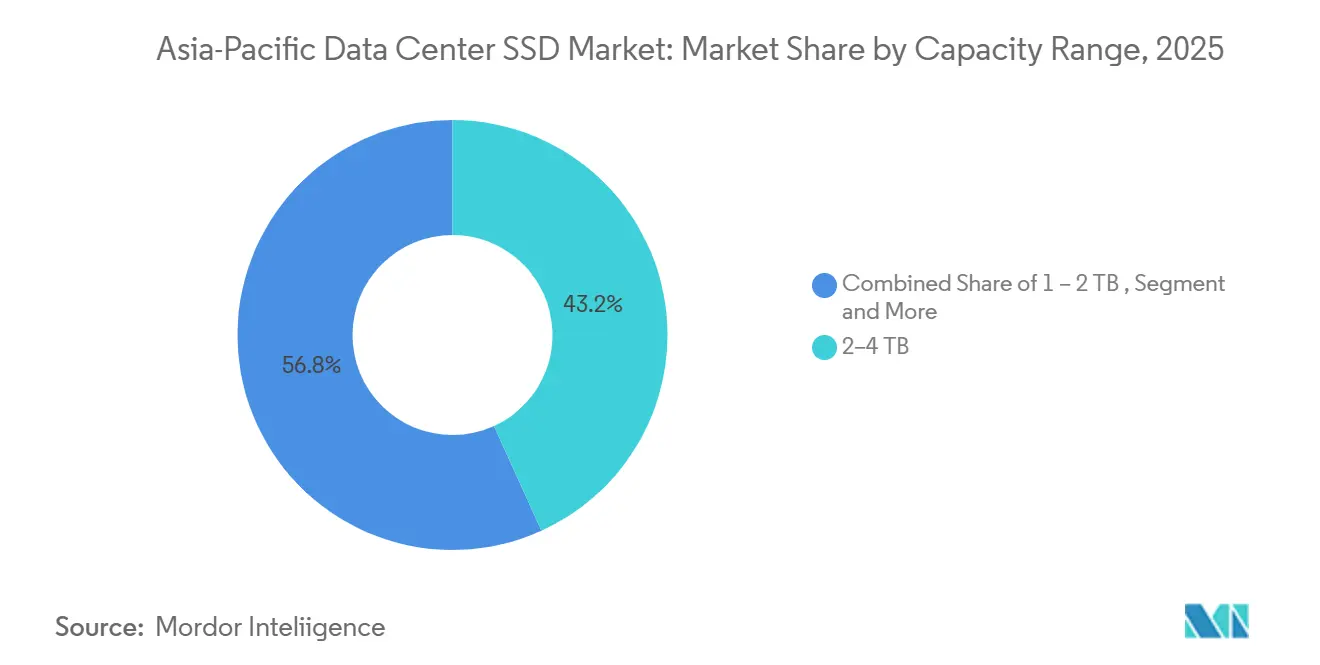
les très hautes capacités optimisent le coût total de possessionLes disques de la gamme 2-4 To détiennent 43,20 % de part de marché ; les capacités ≥4 To augmentent de 22,81 % par an à mesure que l'espace en baie se raréfie. L'E3.S 61,44 To de Micron et l'U.2 122 To de Solidigm mènent les indicateurs de densité. Les opérateurs de colocation peuvent réduire le nombre d'armoires et différer les acquisitions foncières. La taille du marché des SSD pour centres de données en Asie-Pacifique pour les dispositifs ≥4 To devrait dépasser les expéditions de moins de 2 To d'ici 2028. Les installations en périphérie et les serveurs durcis favorisent encore la classe 1 To en raison des limites thermiques et des objectifs de coût.
Par utilisateur final :
la part hyperscale s'élargitLes clouds hyperscale contrôlent déjà 72,08 % de la demande et augmenteront leurs dépenses à un CAGR de 22,61 % jusqu'en 2031. AWS, Alibaba et Microsoft allouent des dépenses d'investissement de plusieurs milliards de dollars aux zones de disponibilité régionales, intégrant la mémoire flash comme volumes de démarrage et de données par défaut. Les sites de colocation neutres vis-à-vis des opérateurs s'associent à ces clouds, fournissant des infrastructures alimentées qui hébergent des pods d'IA riches en flash. Les centres de données d'entreprise sont à la traîne, de nombreuses charges de travail migrant vers le cloud public, bien que les entreprises de services financiers conservent des baies sur site pour des raisons de gouvernance. Le marché des SSD pour centres de données en Asie-Pacifique restera ainsi orienté vers les modèles d'achat en expansion hyperscale.
Analyse géographique
Marché des SSD pour centres de données APAC
La Chine est le plus grand acheteur unique, soutenue par l'épine dorsale « East Data, West Compute » qui relie les régions d'énergie renouvelable aux centres de demande côtiers. Les clouds nationaux ont investi dans 449 installations hyperscale qui ont consommé un quart de l'électricité mondiale des centres de données en 2025, stimulant une adoption massive de la mémoire flash. L'Inde est la destination à la croissance la plus rapide, avec jusqu'à 850 MW de nouvelle capacité prévue d'ici 2026, alors qu'AWS déploie 12,7 milliards USD et que les conglomérats locaux visent des objectifs de 1 GW. Le marché japonais affiche un CAGR de 10 % pour atteindre 38,7 milliards USD d'ici 2028, soutenu par des conceptions à PUE inférieur à 1,1 et des codes de résilience stricts. La Corée du Sud associe la puissance de l'offre en semi-conducteurs à des déploiements d'infrastructure cloud nationale, créant un écosystème auto-renforçant pour les SSD avancés. Singapour, Hong Kong et la Thaïlande forment un cluster secondaire où les certificats d'énergie verte et le zonage en terrain rare accélèrent la demande de mémoire flash haute densité. Dans l'ensemble de ces sous-régions, les décideurs politiques alignent les exonérations fiscales et les remises sur les tarifs d'électricité avec les objectifs de neutralité carbone, assurant une préférence continue pour les SSD par rapport aux HDD.
Marché des SSD pour centres de données en Asie de l'Est et en ASEAN
Le marché des SSD pour centres de données en Asie-Pacifique bénéficie de l'intégration de la chaîne d'approvisionnement intrarégionale. Les entreprises taïwanaises de contrôleurs, les fournisseurs japonais de substrats et les usines coréennes de NAND approvisionnent les intégrateurs de systèmes chinois et indiens. Les restrictions commerciales sur les contrôleurs avancés orientent les acheteurs chinois vers des alternatives localisées, approfondissant la maturité de l'écosystème national tout en encourageant le double approvisionnement depuis l'Asie du Sud-Est. Les projets d'interconnexion transfrontaliers créent des corridors sensibles à la latence où les baies tout-flash offrent un avantage concurrentiel pour les plateformes de diffusion de contenu et de jeux vidéo. La disparité de maturité reste prononcée ; tandis que Tokyo et Shanghai atteignent le niveau de préparation Tier 4, les métropoles émergentes comme Hô Chi Minh-Ville et Hyderabad se concentrent sur des constructions Tier 3 qui équilibrent coût et disponibilité.
Paysage concurrentiel
La concentration du marché est modérée alors que les géants internationaux rivalisent avec des entrants régionaux soutenus par des subventions. Samsung, Kioxia et Western Digital conservent la préférence de marque pour les baies critiques, mais des fournisseurs chinois tels que YMTC et Longsys accélèrent leurs gains de parts en regroupant les SSD avec des plateformes de serveurs domestiques. Huawei coordonne un consortium pour localiser la mémoire à haute bande passante d'ici 2026, ce qui pourrait remodeler l'architecture des contrôleurs et faire basculer le marché des SSD pour centres de données Asie Pacifique vers des piles intégrées verticalement. Solidigm a quitté les lignes grand public pour se concentrer sur l'entreprise, orientant la recherche et développement vers des lecteurs de classe 100 To. Micron positionne le leadership en densité QLC aux côtés d'une image d'efficacité énergétique qui résonne avec les règles carbone du Japon. ATP Electronics trouve des espaces vierges dans les nœuds périphériques robustes, lançant des modèles à température étendue pour l'IA industrielle.
Les manœuvres stratégiques s'articulent autour de la différenciation par facteur de forme et de l'innovation du micrologiciel plutôt que des simples courses au nombre de couches NAND. Le leadership EDSFF offre un avantage concurrentiel durable grâce à des co-conceptions de châssis avec les hyperscalers. Le micrologiciel de contrôleur optimisé pour les charges de travail d'entraînement d'IA, tel que la prélecture adaptative pour les modèles de transformateurs, devient un argument de vente clé. Les alliances entre fournisseurs se multiplient ; Western Digital a élargi un laboratoire Open Composable afin que les marques de SSD partenaires puissent prouver l'interopérabilité au sein de tissus de stockage désagrégés. Les flux d'investissement signalent un optimisme régional : ST Telemedia a levé 1,75 milliard USD pour ajouter 1,7 GW de capacité et s'approvisionnera directement en flash auprès de plusieurs fabricants d'équipement d'origine pour se prémunir contre les perturbations de l'approvisionnement.
Leaders du secteur des SSD pour centres de données Asie Pacifique
-
Samsung Electronics
-
Kioxia
-
Tencent Cloud
-
Seagate Technology Holdings plc
-
Lenovo Group Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des SSD pour centres de données en Asie-Pacifique
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corp.
- Solidigm (SK hynix Inc.)
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Yangtze Memory Technologies Corp. (YMTC)
- Phison Electronics Corp.
- Seagate Technology Holdings plc
- Micron Technology, Inc.
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Ltd. (ThinkSystem SSD)
- Alibaba Group – Pingtouge (Custom SSD)
- JD Cloud and AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
- Hikvision Digital Technology Co., Ltd.
- Netac Technology Co., Ltd.
- Tencent Cloud (Self-Designed SSD)
Recent Industry Developments in Marché des SSD pour centres de données en Asie-Pacifique
- Mars 2025 : Kioxia a lancé la série LC9, un SSD NVMe de 122,88 To avec NAND 3D BiCS FLASH 8 et interface PCIe 5.0, ciblant les clusters d'entraînement de modèles d'IA.
- Janvier 2025 : Pure Storage et Micron ont approfondi leur collaboration autour du NAND QLC G9 pour construire des systèmes entièrement flash à haute efficacité énergétique pour les clouds hyperscale.
- Décembre 2024 : SK hynix a lancé le SSD PS1012 U.2 optimisé pour l'inférence d'IA et les charges de travail de points de contrôle dans les environnements d'entreprise.
- Novembre 2024 : ST Telemedia Global Data Centres a obtenu 1,75 milliard USD auprès d'un consortium mené par KKR pour étendre sa plateforme régionale de 95 sites et 1,7 GW.
Portée du rapport sur le marché des SSD pour centres de données Asie Pacifique
Aperçu de la segmentation
| 2,5 pouces (U.2/U.3) |
| M.2 |
| Carte d'extension PCIe |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| À lecture intensive (1 DWPD) |
| À usage mixte (3 DWPD) |
| À écriture intensive (10 DWPD) |
| ≤1 To |
| 1 - 2 To |
| 2 - 4 To |
| ≥4 To |
| Fournisseurs cloud hyperscale |
| Installations de colocation et neutres vis-à-vis des opérateurs |
| Centres de données d'entreprise et de services financiers |
| Par facteur de forme | 2,5 pouces (U.2/U.3) | |
| M.2 | ||
| Carte d'extension PCIe | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Par interface | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Par technologie NAND | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Par architecture de lecteur | À lecture intensive (1 DWPD) | |
| À usage mixte (3 DWPD) | ||
| À écriture intensive (10 DWPD) | ||
| Par plage de capacité | ≤1 To | |
| 1 - 2 To | ||
| 2 - 4 To | ||
| ≥4 To | ||
| Par utilisateur final | Fournisseurs cloud hyperscale | |
| Installations de colocation et neutres vis-à-vis des opérateurs | ||
| Centres de données d'entreprise et de services financiers | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des SSD pour centres de données Asie Pacifique ?
Le marché est évalué à 19,01 milliards USD en 2025 et devrait atteindre 55,47 milliards USD d'ici 2031.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les fournisseurs de cloud hyperscale affichent un CAGR de 19,37 % jusqu'en 2031 alors qu'ils déploient des capacités prêtes pour l'IA dans toute la région.
Pourquoi les lecteurs EDSFF gagnent-ils en traction ?
L'EDSFF augmente la densité de stockage à 1 Po par étagère 1U et prend en charge des enveloppes de puissance plus élevées, ce qui le rend idéal pour les serveurs d'IA à forte intensité de GPU.
Comment les mandats de neutralité carbone influencent-ils la demande de SSD ?
Les réglementations ciblant un PUE plus bas et les émissions nettes nulles poussent les opérateurs vers des SSD à haute efficacité énergétique qui consomment moins d'énergie que les HDD.
Qu'est-ce qui freine les déploiements de SSD à très haute capacité ?
La montée en rendement lente des NAND 3D ≥200 couches et les contraintes persistantes sur l'approvisionnement en contrôleurs retardent les volumes commerciaux de lecteurs de classe 100 To.
Quelle interface dominera les nouveaux déploiements d'ici 2026 ?
Le PCIe Gen5 devrait devenir standard car il offre jusqu'à 35 Go/s de débit nécessaire pour les grands modèles d'IA.
- Marché africain des SSD pour centres de données
- Marché des SSD pour centres de données en Chine
- Marché des SSD pour centres de données
- Marché des SSD pour centres de données en Europe
- Marché des SSD pour centres de données au Moyen-Orient
- Marché des SSD pour centres de données en Amérique du Nord
- Marché des SSD pour centres de données en Amérique du Sud
- Marché des SSD pour centres de données aux États-Unis
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché asiatique-pacifique des centres de données optimisés pour l'intelligence artificielle (IA) Installations IA en Asie-Pacifique, réparties par type d'installation, composant et niveau (tier).
- Marché des GPU de centres de données en Asie-Pacifique GPU en Asie-Pacifique, répartis par type de déploiement, type de GPU et interconnexion.
- Marché Asie-Pacifique du fluide de refroidissement par immersion pour centres de données Fluides d'immersion en Asie-Pacifique, répartis par type de fluide, type de phase et type d'installation.