
Taille et part du marché des maisons intelligentes de l'ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
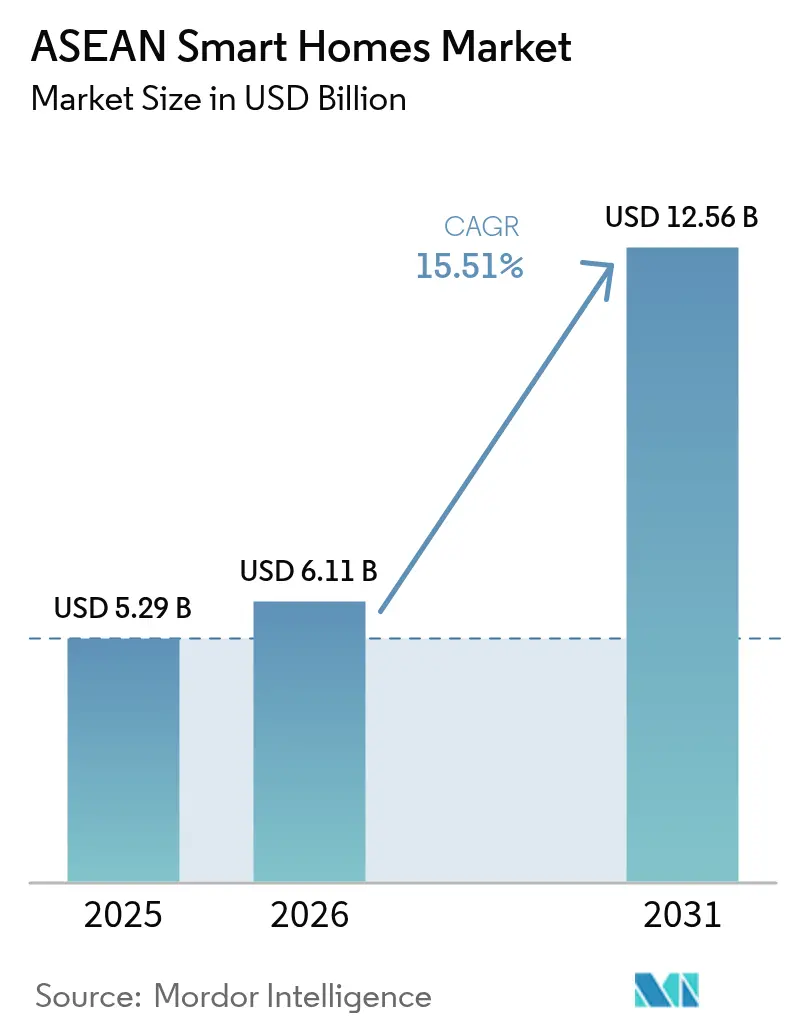
| Taille du marché de l'année de base (2025) | 5.29 Milliards de dollars |
| Taille du Marché (2026) | 6.11 Milliards de dollars |
| Taille du Marché (2031) | 12.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.51 % |
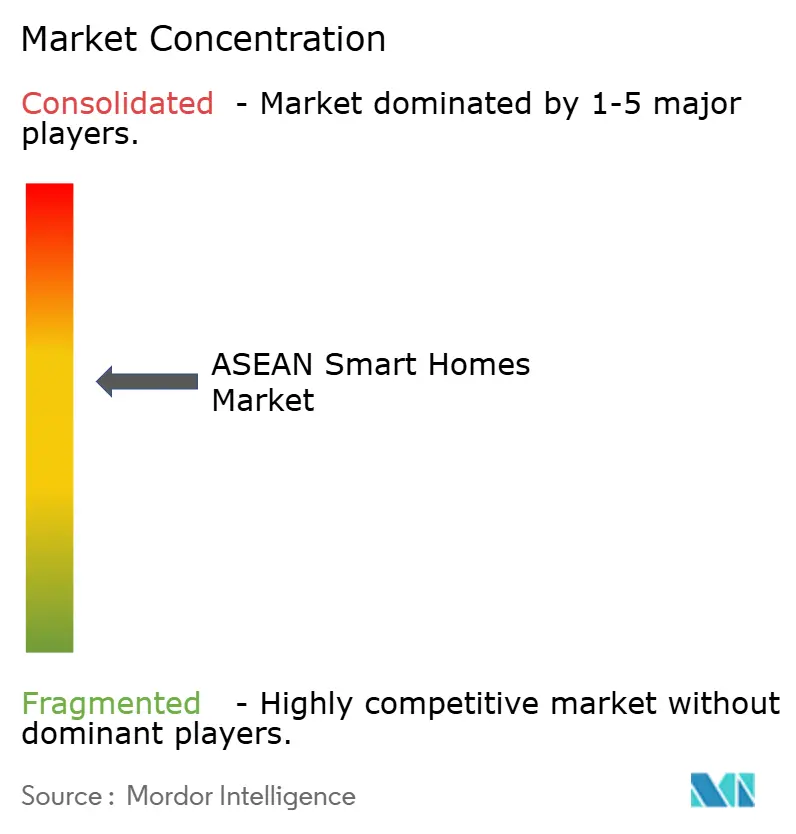
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons intelligentes de l'ASEAN par Mordor Intelligence
La taille du marché des maisons intelligentes de l'ASEAN devrait passer de 5,29 milliards USD en 2025 à 6,11 milliards USD en 2026 et est prévue pour atteindre 12,56 milliards USD d'ici 2031, à un TCAC de 15,51 % sur la période 2026-2031. Les investissements massifs dans le cloud par Google, AWS et d'autres hyperscalers renforcent l'infrastructure qui soutient les écosystèmes d'appareils et les services gourmands en données, tandis que les incitations gouvernementales en matière d'efficacité énergétique, le déploiement de la 5G et la standardisation des protocoles multi-marques approfondissent la base adressable pour la vie connectée. Les engagements en matière d'infrastructures, tels que le projet de centre de données de Google en Malaisie d'une valeur de 2 milliards USD et la région Thaïlande d'AWS d'une valeur de 5 milliards USD, réduisent la latence pour les appareils gérés dans le cloud et élargissent les boîtes à outils des développeurs. [1]Amazon Web Services, "AWS lance une région d'infrastructure en Thaïlande," press.aboutamazon.com L'intérêt croissant des consommateurs pour la sécurité, le confort et les économies d'énergie, combiné aux offres groupées des opérateurs télécoms et au déploiement du matériel compatible Matter, positionne le marché des maisons intelligentes de l'ASEAN pour une adoption généralisée à travers les tranches de revenus et les types de logements. Les gains d'interopérabilité réduisent la dépendance à un seul fournisseur, tandis qu'une concurrence tarifaire agressive de la part des marques régionales comprime les marges mais élargit le choix des consommateurs.
Principaux enseignements du rapport
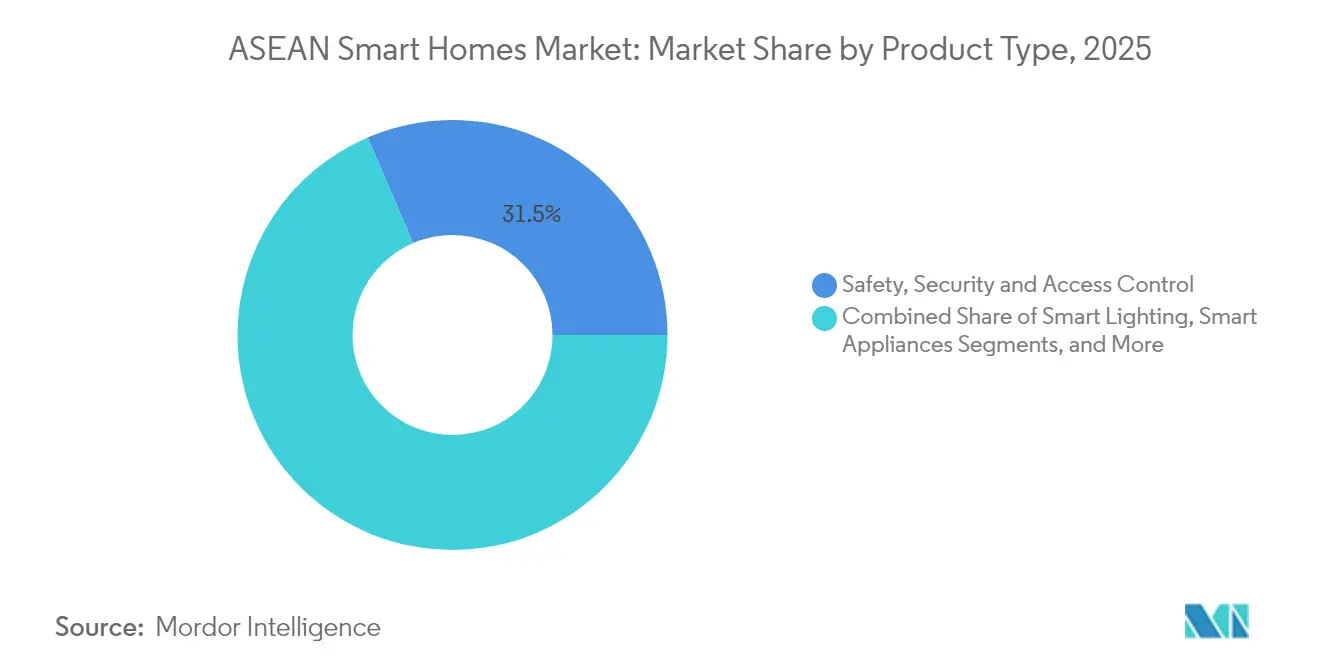
- Par catégorie de produit, les appareils de sûreté, de sécurité et de contrôle d'accès ont dominé avec une part de revenus de 31,45 % en 2025 ; les appareils de CVC et de gestion de l'énergie devraient se développer à un TCAC de 16,78 % jusqu'en 2031.
- Par protocole de communication, le Wi-Fi a maintenu 38,55 % de la part du marché des maisons intelligentes de l'ASEAN en 2025, tandis que les protocoles Thread et Matter devraient croître à un TCAC de 16,55 % jusqu'en 2031.
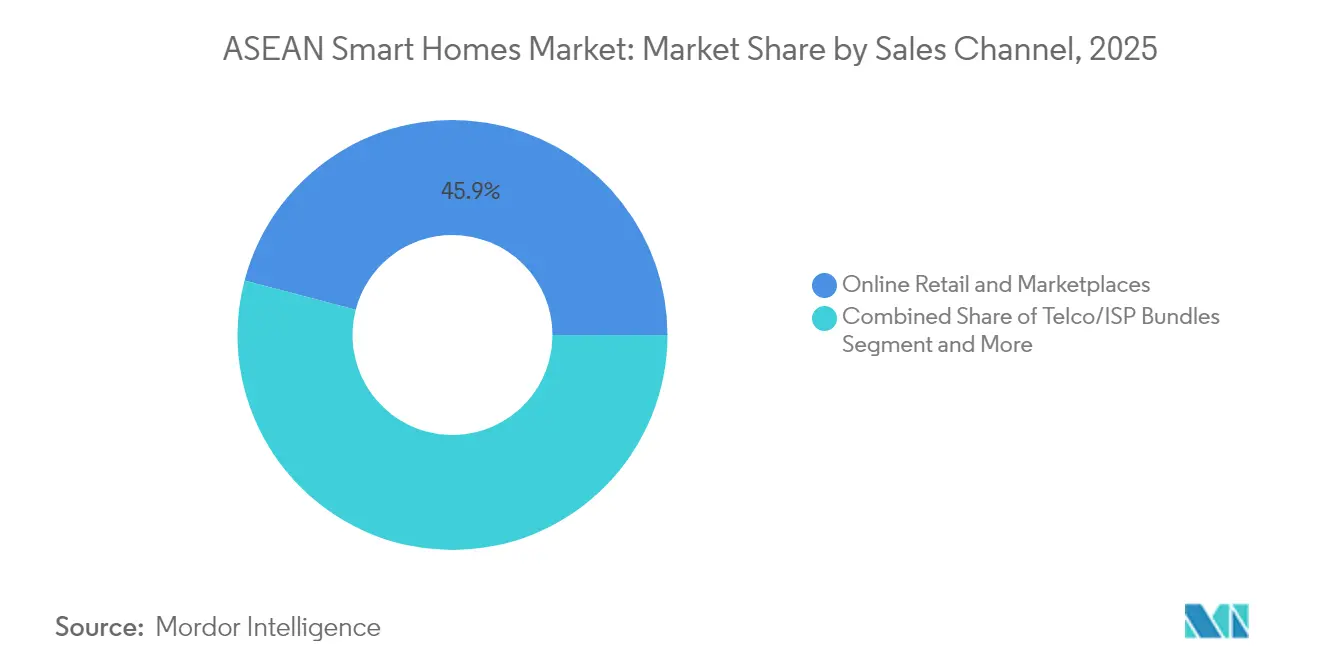
- Par canal de vente, la vente au détail en ligne et les places de marché ont capturé 45,92 % de la taille du marché des maisons intelligentes de l'ASEAN en 2025 ; les offres groupées télécoms/FAI progressent à un TCAC de 16,90 % jusqu'en 2031.
- Par type d'installation, les installations en rénovation ont représenté 59,35 % de la taille du marché des maisons intelligentes de l'ASEAN en 2025, et les solutions intégrées dans les nouvelles constructions devraient se développer à un TCAC de 17,02 % entre 2026 et 2031.
- Par pays, l'Indonésie a représenté 30,55 % de la part du marché des maisons intelligentes de l'ASEAN en 2025, tandis que le Viêt Nam devrait croître à un TCAC de 16,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des maisons intelligentes de l'ASEAN
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations gouvernementales en matière d'efficacité énergétique | +3.2% | Singapour, Thaïlande, Malaisie avec des retombées en Indonésie | Moyen terme (2-4 ans) |
| Augmentation du revenu disponible de la classe moyenne urbaine | +4.1% | Indonésie, Viêt Nam, Philippines avec des gains modérés en Thaïlande, Malaisie | Long terme (≥ 4 ans) |
| Essor de la pénétration des smartphones et du haut débit | +2.8% | Viêt Nam, Philippines, Indonésie avec une présence établie à Singapour, Malaisie | Court terme (≤ 2 ans) |
| Protocole Matter permettant l'IoT multi-marques | +2.3% | Mondial avec adoption précoce à Singapour, Malaisie | Moyen terme (2-4 ans) |
| Préoccupations en matière de sécurité et de sûreté dans les villes denses | +1.9% | Singapour, Malaisie, centres urbains en Indonésie, Thaïlande | Court terme (≤ 2 ans) |
| Modèles d'abonnement IoT groupés avec les opérateurs télécoms | +1.7% | Indonésie, Thaïlande, Malaisie avec une présence émergente au Viêt Nam | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incitations gouvernementales en matière d'efficacité énergétique
Le programme Ménages respectueux du climat de Singapour offre à chaque ménage HDB des bons d'une valeur de 400 SGD pour des appareils électroménagers économes en énergie et établit un référence influente que les marchés voisins suivent de près. [2]Agence nationale de l'environnement, "300 dollars de bons climatiques pour tous les ménages HDB," nea.gov.sg Le code de l'énergie dans les bâtiments de Thaïlande et la Stratégie nationale des semi-conducteurs de Malaisie fournissent des incitations réglementaires similaires qui stimulent la demande d'appareils de CVC connectés et de gestion de l'énergie. Les services publics de plusieurs pays ont commencé à expérimenter des tarifs à heures variables, récompensant les foyers équipés de thermostats intelligents et de régulateurs de charge. L'intégration des systèmes de gestion de l'énergie à domicile dans les domaines de Punggol Northshore à Singapour démontre comment une infrastructure intégrée dès la conception raccourcit les délais de retour sur investissement et renforce la confiance des utilisateurs. Collectivement, ces mesures font passer les appareils d'énergie intelligents du statut d'option souhaitable à celui de spécification par défaut, améliorant les perspectives du marché des maisons intelligentes de l'ASEAN à moyen terme.
Augmentation du revenu disponible de la classe moyenne urbaine
L'expansion de la classe moyenne urbaine de l'ASEAN entraîne une transition des appareils électroménagers de base vers des produits connectés aux fonctionnalités enrichies. Les dépenses en appareils électroménagers du Viêt Nam sont en passe d'atteindre 13 milliards USD d'ici 2025, avec une croissance annuelle supérieure à 10 %. Les promoteurs immobiliers indonésiens positionnent désormais les maisons intelligentes comme une offre standard plutôt que premium, renforçant la perception des consommateurs que la vie connectée fait partie du logement moderne. Les entreprises régionales telles que Lumi du Viêt Nam, qui exploite une usine IoT de 6 000 m² et sert 70 000 clients, illustrent comment la conception localisée, le support linguistique et le matériel adapté au climat créent des niches défendables face aux marques multinationales. L'augmentation du revenu disponible permet ainsi des achats multi-appareils et des mises à niveau d'abonnement, accroissant la valeur client à vie pour les fournisseurs.
Essor de la pénétration des smartphones et du haut débit
La baisse des tarifs des données mobiles et les déploiements agressifs de la fibre optique font de l'ASEAN l'une des régions au monde avec le ratio le plus élevé d'utilisation de smartphones par rapport à la possession de PC, faisant des téléphones le hub de maison intelligente de facto. Le marché de l'IoT en Thaïlande devrait atteindre 2,19 milliards USD d'ici 2030, la couverture 5G stimulant les applications à faible latence. Le secteur des TIC au Viêt Nam a crû de 14 % en 2024 pour atteindre 10,2 milliards USD, transformant les améliorations de bande passante en demande adressable pour les appareils connectés. L'offre groupée IndiHome de Telkomsel combine le haut débit avec des kits de démarrage pour maison intelligente, multipliant les taux d'attachement et familiarisant les premiers acheteurs avec l'automatisation de niveau d'entrée. À mesure que la connectivité s'améliore même dans les villes secondaires, le contrôle des appareils passe de manière transparente des hubs dédiés aux smartphones, réduisant la friction à l'acquisition.
Protocole Matter permettant l'IoT multi-marques
La promesse d'interopérabilité de Matter gagne en traction concrète : le chipset Filogic MT7903 de Google et MediaTek intègre Thread natif pour simplifier l'intégration des fabricants. LG permet déjà aux utilisateurs d'orchestrer 600 millions d'appareils via Google Home, illustrant des expériences de maison complète au-delà des silos mono-marques. Les plus de 200 certifications Matter de Tuya et les serrures intelligentes compatibles Apple Wallet montrent comment le protocole permet aux fabricants plus petits de se démarquer sur l'expérience utilisateur plutôt que sur des écosystèmes propriétaires. Des normes plus claires stimulent des achats confiants, élargissant le marché des maisons intelligentes de l'ASEAN en évitant la peur de l'obsolescence chez les consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des appareils et de l'installation | -2.8% | Viêt Nam, Philippines, Indonésie avec un impact modéré en Thaïlande | Court terme (≤ 2 ans) |
| Fragmentation de l'écosystème et verrouillage sur des protocoles propriétaires hérités | -1.9% | Mondial avec un impact aigu sur les marchés aux écosystèmes d'appareils diversifiés | Moyen terme (2-4 ans) |
| Coûts de conformité à la localisation des données | -1.2% | Indonésie, Viêt Nam avec des exigences émergentes en Thaïlande, Malaisie | Long terme (≥ 4 ans) |
| Base limitée d'installateurs certifiés en dehors des villes de premier rang | -1.5% | Indonésie, Philippines, Viêt Nam avec un impact modéré en Thaïlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des appareils et de l'installation
L'inflation des composants et les pressions tarifaires ont fait grimper les coûts des nomenclatures de matériaux au moment même où les consommateurs de l'ASEAN sensibles aux prix évaluent les mises à niveau discrétionnaires. Les fabricants qui diversifient leur production vers la Malaisie et le Viêt Nam pour réduire leur exposition aux droits de douane supportent des dépenses d'investissement à court terme qui peuvent faire augmenter les prix pour les utilisateurs finaux, ralentissant l'adoption dans les segments d'entrée de gamme. Les subventions gouvernementales pour les achats en gros compensent partiellement le choc des prix, mais de nombreux ménages commencent encore par des appareils uniques plutôt que par des installations complètes. Les fournisseurs répondent avec des références simplifiées, mais ces fonctionnalités réduites diluent parfois l'expérience transparente qui ancre les modèles de revenus récurrents, tempérant l'adoption à court terme.
Fragmentation de l'écosystème et verrouillage sur des protocoles propriétaires hérités
Les premiers adoptants qui ont investi dans des écosystèmes exclusivement Zigbee ou propriétaires font face à des transitions coûteuses vers des produits compatibles Matter. La spécification Thread 1.4 facilitera l'interopérabilité multi-routeurs de bordure, mais un déploiement complet est peu probable avant 2026, incitant certains acheteurs à différer leurs achats jusqu'à la stabilisation de l'écosystème. Les fabricants doivent équilibrer le support du micrologiciel pour les flottes héritées avec les dépenses de R&D sur les puces multi-protocoles, sollicitant les budgets d'ingénierie et compliquant les feuilles de route des références. L'incertitude qui en résulte freine marginalement la dynamique du marché des maisons intelligentes de l'ASEAN durant la fenêtre de transition protocolaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la domination de la sécurité rencontre l'innovation énergétique
Les appareils de sûreté, de sécurité et de contrôle d'accès ont représenté 31,45 % du marché des maisons intelligentes de l'ASEAN en 2025, reflétant la densité de la vie urbaine et l'intérêt croissant des consommateurs pour la sécurité personnelle. Le segment bénéficie d'une forte demande en rénovation, car les serrures de porte, les caméras et les capteurs peuvent être installés sans modifications structurelles. Les appareils de CVC et de gestion de l'énergie enregistrent la croissance la plus rapide, se développant à un TCAC de 16,78 % alors que les services publics lancent des tarifs variables et que les gouvernements lient les remises sur les appareils aux labels d'efficacité énergétique. L'éclairage intelligent reste une catégorie d'entrée bien établie ; les offres améliorées par l'IA de Philips Hue illustrent la convergence croissante entre l'ambiance, la sécurité et l'automatisation. Les hubs de divertissement font face à des pressions de substitution de la part des panneaux de contrôle basés sur les smartphones, mais les configurations multi-pièces privilégient encore les passerelles dédiées pour la diffusion à faible latence. Les niches émergentes telles que les vannes d'eau intelligentes et les détecteurs de fuites répondent à la résilience sur les marchés soumis au stress hydrique.
L'assistant à base d'IA générative de Philips Hue illustre comment les marques d'éclairage historiques s'étendent à la sécurité de l'ensemble de la maison, tandis que les distributeurs automatiques intelligents pour la santé des animaux de compagnie de Tuya mettent en évidence le brouillage des catégories qui maintient la vitalité du marché des maisons intelligentes de l'ASEAN. L'intensité concurrentielle varie : les appareils matures comme les détecteurs de mouvement se banalisent, mais les caméras équipées d'IA et les contrôles CVC d'optimisation énergétique maintiennent des prix premium. À mesure que la confiance des utilisateurs dans l'analyse cloud augmente, les fournisseurs qui associent des tableaux de bord logiciels au matériel obtiennent une plus grande fidélisation et des revenus de services récurrents.


Par protocole de communication : le leadership du Wi-Fi face au défi Thread
Le Wi-Fi sous-tend 38,55 % des appareils connectés en 2025, bénéficiant de la présence omniprésente des routeurs et d'une intégration utilisateur simple. La consommation d'énergie et la congestion des bandes 2,4 GHz ouvrent cependant de l'espace pour que le maillage basse énergie de Thread croisse à un TCAC de 16,55 %. Zigbee maintient une présence sur les déploiements multi-capteurs sensibles aux coûts, notamment pour l'éclairage. Le Bluetooth à basse énergie alimente des fonctions de proximité telles que le déverrouillage des portes, mais gère rarement l'ensemble des foyers. Les protocoles propriétaires sub-GHz persistent dans les périphériques de sécurité longue portée, mais perdent des parts de marché à mesure que les puces multi-protocoles se généralisent. Le chipset natif Thread de Google-MediaTek signale le pivot de l'écosystème silicium vers des piles standardisées, réduisant les coûts de développement et améliorant l'interopérabilité inter-fournisseurs. Le support de Silicon Labs pour les serrures intelligentes Matter-over-Thread valide davantage la viabilité du protocole dans les cas d'usage à haute sécurité. À mesure que les prix des chipsets baissent, les fabricants de l'ASEAN intègrent des radios double bande Wi-Fi/Thread, offrant aux utilisateurs finaux une flexibilité pérenne.
Par canal de vente : la vente au détail en ligne rencontre l'innovation des opérateurs télécoms
Les places de marché en ligne ont conservé 45,92 % des ventes de 2025, les consommateurs utilisant des outils de comparaison de prix et des avis d'utilisateurs avant l'achat. Les offres groupées télécoms/FAI, cependant, se développent le plus rapidement à un TCAC de 16,90 %, convertissant les clients de connectivité en abonnés récurrents aux maisons intelligentes. Les opérateurs regroupent des routeurs, du stockage cloud et des kits de démarrage, réduisant le coût initial du matériel via la facturation par versements. Les chaînes de magasins d'électronique et de bricolage conservent des présentoirs premium où les démonstrations d'expérience concrète permettent de conclure des ventes de sécurité ou de CVC à prix élevé. Les intégrateurs à valeur ajoutée prospèrent dans les copropriétés de luxe, proposant des contrats de conception et de maintenance sur mesure. La décision de Grab de s'appuyer sur l'infrastructure cloud AWS indique comment les super-applications pourraient bientôt proposer la domotique en vente croisée aux côtés de la mobilité et des paiements, élargissant la concurrence omnicanale. L'évolution des canaux entremêle ainsi les couches matérielles, de connectivité et de services, enrichissant les leviers du marché des maisons intelligentes de l'ASEAN.
Par type d'installation : la réalité de la rénovation rencontre la vision des nouvelles constructions
Les installations en rénovation dominent avec une part de 59,35 % en 2025 en raison du parc immobilier existant considérable en Indonésie, aux Philippines et au Viêt Nam. Les capteurs conviviaux pour le bricolage, les ampoules intelligentes et les moniteurs d'énergie à brancher offrent des points d'entrée à faible risque. Les solutions intégrées dans les nouvelles constructions progressent à un TCAC de 17,02 % alors que les promoteurs réalisent que les capacités intelligentes différencient les biens immobiliers et accélèrent les préventes. Le plan de construction de 3 millions de logements en Indonésie intègre des conduits et des infrastructures câblées afin que les hubs intelligents puissent être ajoutés de manière rentable lors de la finition. Les domaines de Punggol Northshore à Singapour intègrent des interrupteurs intelligents et des tableaux de bord énergétiques dès le premier jour, démontrant des économies sur la durée de vie qui convainquent les financiers et les acquéreurs finaux. La baisse des coûts des relais sans fil permet désormais aux rénovations de reproduire de nombreux avantages du câblé, mais les nouvelles constructions capturent encore des prix de vente moyens plus élevés car les écosystèmes groupés présentent un environnement d'exploitation sans mise à niveau.
Analyse géographique
L'Indonésie mène le marché des maisons intelligentes de l'ASEAN avec une part de 30,55 % en 2025, portée par une population de 270 millions d'habitants et la politique agressive du gouvernement en matière de logement. L'investissement qatarien de 2,5 milliards USD dans le logement abordable élargit les opportunités en terrain vierge où le câblage intelligent peut être intégré lors de la construction. La production locale de capteurs et de hubs dans les corridors manufacturiers de Jakarta réduit les coûts logistiques et amortit les chocs tarifaires, améliorant la compétitivité des prix. Les offres groupées IndiHome de Telkomsel déplacent l'attention de l'ARPU de connectivité vers les taux d'attachement d'appareils, accélérant la pénétration du marché.
Le Viêt Nam, bien que plus petit, affiche le TCAC le plus rapide à 16,30 %, le marché des maisons intelligentes devant passer de 440,2 millions USD en 2026 à 804,8 millions USD d'ici 2030. Les champions nationaux comme Lumi adaptent leurs produits aux climats subtropicaux humides et aux applications en langue locale, fidélisant leur clientèle. La forte croissance des TIC et une hausse de 24 % des ventes d'électronique en ligne, même dans un contexte de consolidation des vendeurs, témoignent d'un appétit numérique soutenu. Les essais 5G gouvernementaux à Hanoï et Hô Chi Minh-Ville réduiront davantage les problèmes de latence pour les appareils contrôlés dans le cloud.
La Thaïlande et la Malaisie bénéficient des lancements de régions cloud par AWS et Google, qui réduisent la latence et soutiennent les applications en périphérie à forte intensité d'IA. La région Thaïlande d'AWS d'une valeur de 5 milliards USD devrait générer 11 000 emplois annuels et injecter 10 milliards USD dans le PIB. Les doubles investissements de Google en Malaisie positionnent Kuala Lumpur comme un pôle régional d'attraction pour les centres de données. Singapour, déjà en tête en termes d'adoption par habitant, pousse la durabilité avec des remises de 400 SGD sur les appareils qui stimulent les mises à niveau plutôt que les premières installations. Les Philippines, bien qu'en retard en matière de haut débit fixe, bénéficient du contrôle des appareils en priorité mobile et d'un pouvoir d'achat croissant alimenté par les envois de fonds, indiquant un potentiel de volume dès que la pénétration de la fibre s'améliorera.
Paysage réglementaire
La réglementation des maisons intelligentes en ASEAN reste spécifique à chaque pays, Singapour et la Malaisie offrant les repères de conformité les plus clairs pour les dispositifs IoT grand public. À Singapour, la norme SS 702:2024 fixe des exigences de sécurité et de performance pour les prises intelligentes utilisées dans les foyers, et l'IMDA a publié un Guide de cybersécurité IoT mis à jour (Version 2, oct. 2025) qui harmonise les pratiques de sécurité pour les dispositifs et déploiements connectés.
L'assurance en cybersécurité devient également une exigence pratique d'entrée sur le marché à Singapour via le Cybersecurity Labelling Scheme (CLS) de la Cyber Security Agency of Singapore (CSA) pour les dispositifs IoT grand public. La CSA a annoncé son intention de relever les exigences d'étiquetage de cybersécurité pour les routeurs résidentiels du niveau CLS 1 au niveau 2 d'ici fin 2027. En Malaisie, la MCMC et la MTSFB ont publié des codes techniques et des spécifications touchant à la gouvernance de la confidentialité IoT (2025) et à l'harmonisation de la sécurité fonctionnelle (projet publié en juillet 2025), ce qui ajoute une charge de conformité pour les fabricants d'appareils et les fournisseurs de services gérés dans le cloud opérant sur plusieurs marchés de l'ASEAN.
Analyse de la chaîne de valeur
La chaîne de valeur des maisons intelligentes en ASEAN couvre les fournisseurs de silicium et de modules (y compris les radios Wi-Fi/Thread multiprotocoles), la fabrication et l'assemblage OEM/ODM des dispositifs (avec un déplacement de capacité vers la Malaisie et le Vietnam), ainsi que les couches plateforme et cloud incluant les hyperscalers et les piles logicielles de maison intelligente. La distribution en aval est façonnée par les places de marché en ligne et les offres groupées des opérateurs télécoms/FAI. Les étapes d'intégration et d'assurance locales, telles que les références de sécurité des dispositifs de Singapour (SS 702:2024) et les orientations de sécurité de l'IMDA, ainsi que l'étiquetage de cybersécurité de la CSA pour l'IoT grand public, s'insèrent de plus en plus entre la fabrication et la vente au détail. Cela influence les SKU, la documentation et les flux de tests.
L'orchestration de la connectivité et de l'écosystème est concentrée entre les agences publiques et les groupes de télécommunications qui influencent à la fois l'échelle de déploiement et la profondeur d'intégration. Des programmes de l'ASEAN tels que l'ASEAN Digital Masterplan 2025 mettent l'accent sur l'harmonisation des normes et l'infrastructure numérique comme facteurs favorisant une échelle transfrontalière, tandis que des organismes nationaux tels que l'IMDA/CSA à Singapour et le MDEC/MCMC en Malaisie fournissent des orientations techniques, une validation et des cadres de partenariat écosystémique. L'activité de collaboration écosystémique basée en Malaisie impliquant le MDEC et des acteurs d'infrastructure numérique (comme edotco) renforce la manière dont les partenariats, les bacs à sable réglementaires et la validation de conformité aident les offres de maison intelligente à passer des dispositifs aux services gérés.
Paysage concurrentiel
Paysage concurrentiel
Le marché des maisons intelligentes de l'ASEAN reste modérément fragmenté, mais la convergence des écosystèmes consolide régulièrement les parts parmi les leaders des plateformes. Amazon, Google, Samsung et Xiaomi exploitent des écosystèmes cloud, vocal et d'appareils pour fidéliser les utilisateurs. Xiaomi a dépassé 100 milliards CNY de revenus IoT et d'appareils électroménagers au quatrième trimestre 2024 en proposant des produits à l'apparence premium à des prix accessibles au grand public, une approche qui résonne dans les segments de l'ASEAN sensibles aux coûts. Samsung s'allie à Aqara pour intégrer des capteurs dans SmartThings, faisant le pont entre les mondes hérités et Matter et facilitant la migration.
Les spécialistes régionaux prospèrent en s'adaptant à la langue, au climat et au service après-vente. Lumi du Viêt Nam déploie un assemblage en local et un réseau de 150 distributeurs pour garantir une installation et une maintenance rapides. AiTAN de Thaïlande cible les domaines commerciaux avec des déploiements de 10 000 appareils via un partenariat Tuya qui apporte une flexibilité en marque blanche. L'innovation des canaux façonne également la concurrence : les FAI exploitent des relations de facturation établies, tandis que les géants du commerce électronique renforcent la visibilité des appareils en marque propre via des promotions algorithmiques.
La diversification de la chaîne d'approvisionnement reste un objectif mouvant ; les fabricants de composants déplacent leur capacité de la Chine vers l'ASEAN, mais se heurtent à des délais de montée en charge qui augmentent les coûts des intrants dans l'intervalle. Les entreprises qui obtiennent des incitations à l'assemblage local au Viêt Nam ou en Malaisie bénéficient d'avantages tarifaires et de délais d'expédition plus courts. Des mouvements stratégiques tels que la collaboration de Google sur les chipsets Thread avec MediaTek et le lancement de la sécurité IA de Philips Hue montrent comment les alliances de R&D accélèrent l'exécution des feuilles de route et créent des fossés de fonctionnalités. Les fournisseurs qui proposent des tableaux de bord unifiés couvrant l'éclairage, le CVC et la sécurité obtiennent une valeur client à vie plus élevée, orientant le marché vers la fidélisation à l'écosystème et élevant les barrières concurrentielles.
Leaders du secteur des maisons intelligentes de l'ASEAN
Amazon.com Inc. (Ring/Echo)
Google LLC (Nest)
Samsung Electronics Co. Ltd (SmartThings)
Xiaomi Corp. (Aqara)
Signify N.V. (Philips Hue)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'interopérabilité et l'assurance en cybersécurité deviennent des leviers de différenciation produit et des éléments de filtrage commercial à travers l'ASEAN, créant de la place pour les dispositifs compatibles Matter, les cycles de vie de micrologiciels conformes et les services locaux de test et de certification. Singapour constitue un point d'entraînement clair, avec la norme SS 702:2024 renforçant les exigences de sécurité pour les prises intelligentes et la CSA relevant l'étiquetage de cybersécurité des routeurs résidentiels d'ici fin 2027, ce qui pousse à son tour les marques et les canaux vers des dispositifs sécurisés dès la conception et des signaux de confiance plus clairs pour les consommateurs.
Les plateformes pilotées par les opérateurs télécoms et les offres groupées liées à l'énergie élargissent également les cas d'usage au-delà des gadgets autonomes. Aux Philippines, PLDT Home, Meralco et MSpectrum ont formé en juin 2026 un partenariat autour du haut débit, de l'énergie solaire résidentielle et de la gestion de la maison intelligente, reliant le contrôle de la maison intelligente à l'optimisation énergétique domestique. Au niveau régional, la collaboration de True Digital Group avec VNPT Technology et T3 Technology sur une plateforme domestique dotée d'IA (protocole d'accord formalisé en déc. 2025), ainsi que la plateforme d'intégration alimentée par l'IA de TrueOnline, témoignent d'une évolution active vers une distribution basée sur l'abonnement et l'écosystème, où les hubs intelligents, les applications et les couches de service soutiennent les taux d'attachement des dispositifs de sécurité, d'éclairage et de gestion de l'énergie.
Développements récents du secteur
- Juillet 2026 : Amazon a commencé à supprimer progressivement ses services de traitement des commandes e-commerce à Singapour et a mis fin aux opérations de livraison d'épicerie Amazon Fresh sur ce marché. Ce changement réduit un canal de vente directe et de livraison du dernier kilomètre qui pouvait soutenir la commercialisation des dispositifs et des cycles de remplacement rapides pour les périphériques de maison intelligente. Il déplace également davantage le levier de distribution des dispositifs vers les places de marché régionales, les offres groupées des opérateurs télécoms et les chaînes d'électronique physiques.
- Avril 2026 : Samsung a étendu l'intégration de SmartThings aux dispositifs IKEA Matter-over-Thread, y compris des ampoules et prises intelligentes compatibles. Cela renforce l'interopérabilité entre marques au niveau de la plateforme et favorise des déploiements multi-fournisseurs plus larges sans enfermer les foyers dans des piles à marque unique. Cette mise à jour renforce également le rôle de Matter et Thread comme critères d'achat pratiques plutôt que comme fonctionnalités de feuille de route.
- Octobre 2024 : Google a commencé la construction d'un centre de données de 2 milliards USD à Selangor, en Malaisie. Le projet ajoute une capacité cloud régionale qui soutient les services de maison intelligente sensibles à la latence, la gestion des dispositifs et les fonctionnalités pilotées par l'IA fournies via des back-ends cloud. Il élargit également la base d'infrastructure que les développeurs locaux et les plateformes de maison intelligente utilisent pour se développer à travers l'ASEAN.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des maisons intelligentes en ASEAN est défini comme les revenus générés par les dispositifs et systèmes de maison connectée utilisés dans les résidences qui automatisent, surveillent ou optimisent des fonctions telles que la sécurité, l'énergie, le confort, le divertissement et les appareils électroménagers à travers l'ASEAN.
Exclusions de périmètre : Nous excluons les déploiements d'automatisation des bâtiments commerciaux et les services de construction résidentielle qui ne sont pas liés aux revenus des dispositifs ou systèmes de maison intelligente.
Aperçu de la segmentation
- Par type de produit
- Éclairage intelligent
- Appareils de CVC et de gestion de l'énergie
- Sûreté, sécurité et contrôle d'accès
- Appareils électroménagers intelligents
- Hubs de divertissement et de connectivité
- Appareils de gestion de l'eau et des services publics
- Par protocole de communication
- Wi-Fi
- Zigbee
- Bluetooth/BLE
- Z-Wave
- Thread et Matter
- Propriétaires/Autres
- Par canal de vente
- Vente au détail en ligne et places de marché
- Offres groupées télécoms/FAI
- Magasins de bricolage et d'électronique
- Intégrateurs de services à valeur ajoutée
- Par type d'installation
- Rénovation
- Intégration dans les nouvelles constructions
- Par pays
- Indonésie
- Thaïlande
- Malaisie
- Viêt Nam
- Singapour
- Philippines
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la limite du marché et construire l'ensemble de données de départ pour les signaux de demande et l'orientation des prix en ASEAN. Nous avons examiné des statistiques officielles et publiques ainsi que des références normatives telles que les publications des régulateurs nationaux des TIC et des télécommunications à travers l'ASEAN, les indicateurs de l'UIT, les métriques de développement de la Banque mondiale, et les notes sur les normes ISO ou IEC relatives aux maisons intelligentes.
Pour ancrer le modèle, nous avons également utilisé des statistiques commerciales et douanières publiques lorsqu'elles étaient disponibles, des informations sur les programmes d'efficacité énergétique et d'étiquetage des appareils électroménagers, ainsi que des documents de politique sur les villes intelligentes ou l'économie numérique publiés par les gouvernements de l'ASEAN. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont ensuite été utilisés pour recouper les changements de mix produit, l'expansion des canaux et les comportements de prix courants. Nous avons également utilisé des abonnements payants internes pour les données financières des entreprises et le filtrage de l'actualité, ainsi qu'une base de données de brevets pour comprendre où les capacités des dispositifs s'améliorent et où une pression sur les prix de vente moyens (ASP) peut apparaître. Ces sources documentaires sont uniquement illustratives, et d'autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui se vend réellement dans les foyers de l'ASEAN et sur la manière dont les acheteurs choisissent entre dispositifs à installer soi-même (DIY) et systèmes installés par des professionnels. Nous avons échangé avec un panel de fabricants et distributeurs, d'installateurs et d'intégrateurs, ainsi que d'acteurs de canaux en ligne et hors ligne, et avons également recueilli les avis d'utilisateurs finaux informés dans les principaux marchés de l'ASEAN. Nous avons utilisé ces retours pour affiner les hypothèses d'adoption et les courbes de prix utilisées pour les prévisions.
Les entretiens ont également permis de confirmer quelles catégories croissent le plus rapidement (par exemple, les offres groupées de sécurité et les appareils intelligents), comment les cycles de promotion affectent les ASP réalisés, et où les normes d'interopérabilité améliorent les taux d'attachement au fil du temps.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % |
| Petits acteurs : 15 % | Managers : 57 % |
Dimensionnement et prévision du marché
Notre dimensionnement part d'une construction descendante (top-down) du bassin de demande qui relie les foyers et le degré de préparation à la maison connectée à l'adoption par catégorie dans les cinq pays de l'ASEAN couverts, puis traduit l'adoption en valeur à l'aide de fourchettes de prix typiques. Pour réduire le risque de dérive, nous corroborons les totaux avec des approximations ascendantes (bottom-up) sélectives, incluant des volumes de catégories échantillonnés par canal, des vérifications du taux d'activité des installateurs, et une consolidation de vraisemblance de l'exposition aux revenus des fournisseurs lorsque la divulgation existe.
Les principaux intrants suivis (à titre illustratif) incluent le nombre de foyers et les tendances d'urbanisation, la pénétration du haut débit et de l'internet mobile, l'adoption des enceintes et hubs intelligents comme indicateur indirect de l'écosystème, les changements de mix entre sécurité, gestion de l'énergie et appareils électroménagers, et la part des achats effectués via l'e-commerce par rapport au commerce de détail hors ligne. Nous surveillons également comment le type d'installation modifie la valeur du panier, car les forfaits installés par des professionnels portent généralement des valeurs groupées plus élevées que les achats de dispositifs DIY.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios étayée par des indicateurs à cycle court, car l'adoption dans les maisons intelligentes peut évoluer rapidement avec les promotions tarifaires et les changements de normes de plateforme. Les trajectoires de croissance ont été testées à l'aide des tendances d'accessibilité financière au niveau national, des schémas d'érosion des prix des dispositifs, et des avis d'experts sur l'interopérabilité et la disponibilité des installateurs, puis ajustées lorsque des lacunes existaient en raison d'une divulgation publique limitée dans les marchés plus petits.
Validation des données et cycle de mise à jour
La validation est effectuée par de multiples vérifications afin qu'un seul ensemble de données ne détermine pas excessivement le résultat. Nous comparons les résultats du modèle avec des signaux indépendants tels que les tendances de connectivité au niveau national, l'orientation des expéditions et importations par catégorie lorsque disponibles, et des indices d'expansion des canaux, puis nous examinons les écarts importants avant validation finale.
Si une métrique évolue de manière significative, comme une baisse d'ASP lors d'une année riche en promotions ou un changement de protocole qui accélère l'adoption, nous recontactons les experts concernés et relançons les parties sensibles du modèle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, et juste avant la livraison, un analyste effectue une dernière vérification pour s'assurer que les intrants les plus récents disponibles sont pris en compte.
Taille du marché des maisons intelligentes en ASEAN selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les maisons intelligentes en ASEAN peuvent différer même lorsqu'elles semblent décrire le même sujet, car la logique sous-jacente de calendrier et de tarification varie souvent plus que ne l'attendent les lecteurs. Les différences proviennent généralement de ce qui est comptabilisé comme revenu de maison intelligente, de la manière dont la couverture par pays est traitée au sein de l'ASEAN, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque la tarification des dispositifs et le mix de canaux évoluent.
Un écart lié à l'actualisation apparaît lorsque le calendrier de conversion des devises, les baisses d'ASP induites par les promotions, et les changements de mix de catégories ne sont pas revérifiés à l'approche de la publication. Dans cette étude, le comportement récent des prix de détail et les ASP réalisés induits par les canaux ont été revalidés peu avant la finalisation du chiffre de l'année en cours, ce qui explique en grande partie pourquoi l'estimation publiée par Mordor Intelligence se situe où elle se situe par rapport à d'autres chiffres.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,11 milliards USD (2026) | |
| Plateforme de recherche sectorielle A | 4,80 milliards USD (2024) | Souvent présentée comme une vision de l'Asie du Sud-Est avec une année de référence différente, et la valeur peut refléter un calendrier de conversion des devises antérieur et des hypothèses d'ASP plus anciennes, avant les récents cycles de promotion sur les principaux canaux d'e-commerce de l'ASEAN. |
| Cabinet de conseil régional B | 2,64 milliards USD (2025) | Peut utiliser un périmètre de composants plus étroit (par exemple, dispositifs uniquement ou catégories sélectionnées) et peut ne pas pleinement prendre en compte les valeurs de systèmes groupés courantes dans les forfaits de sécurité et d'énergie installés par des professionnels. |
L'écart entre les estimations s'explique principalement par le calendrier, l'actualisation des prix, et ce qui est inclus comme revenu de maison intelligente, plutôt que par une seule astuce de modélisation. Lorsque le périmètre est maintenu cohérent entre les cinq pays de l'ASEAN et que la logique des ASP est mise à jour à l'aide des retours récents des canaux, la taille du marché devient plus facile à retracer jusqu'à des facteurs clairs et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des maisons intelligentes de l'ASEAN ?
Le marché des maisons intelligentes de l'ASEAN s'élève à 6,11 milliards USD en 2026 et devrait atteindre 12,56 milliards USD d'ici 2031.
Quelle catégorie de produit domine actuellement le marché ?
Les appareils de sûreté, de sécurité et de contrôle d'accès dominent avec une part de revenus de 31,45 %, portée par les préoccupations de sécurité urbaine.
Pourquoi les offres groupées des opérateurs télécoms gagnent-elles du terrain ?
Les offres groupées télécoms/FAI répartissent les coûts du matériel sur des factures mensuelles et s'appuient sur des relations clients existantes, ce qui se traduit par un TCAC de 16,90 % jusqu'en 2031.
Quelle est l'importance de l'adoption de Thread et Matter dans l'ASEAN ?
Les appareils compatibles Thread et Matter croissent à un TCAC de 16,55 % alors que des fournisseurs de chipsets tels que MediaTek intègrent un support natif, facilitant les barrières à l'interopérabilité.
Quel pays connaît la croissance la plus rapide ?
Le Viêt Nam est le marché à la croissance la plus rapide, se développant à un TCAC de 16,30 % grâce à l'urbanisation, à la hausse des revenus et à l'innovation des marques locales.
Quel obstacle majeur limite encore l'adoption ?
Les coûts initiaux élevés des appareils et de l'installation restent le plus grand obstacle, soustrayant environ 2,8 points de pourcentage au TCAC prévu jusqu'à ce que les prix du matériel baissent davantage.
Dernière mise à jour de la page le:



