
Taille et Parts du Marché des Outils de Code IA
Analyse du Marché des Outils de Code IA par Mordor Intelligence
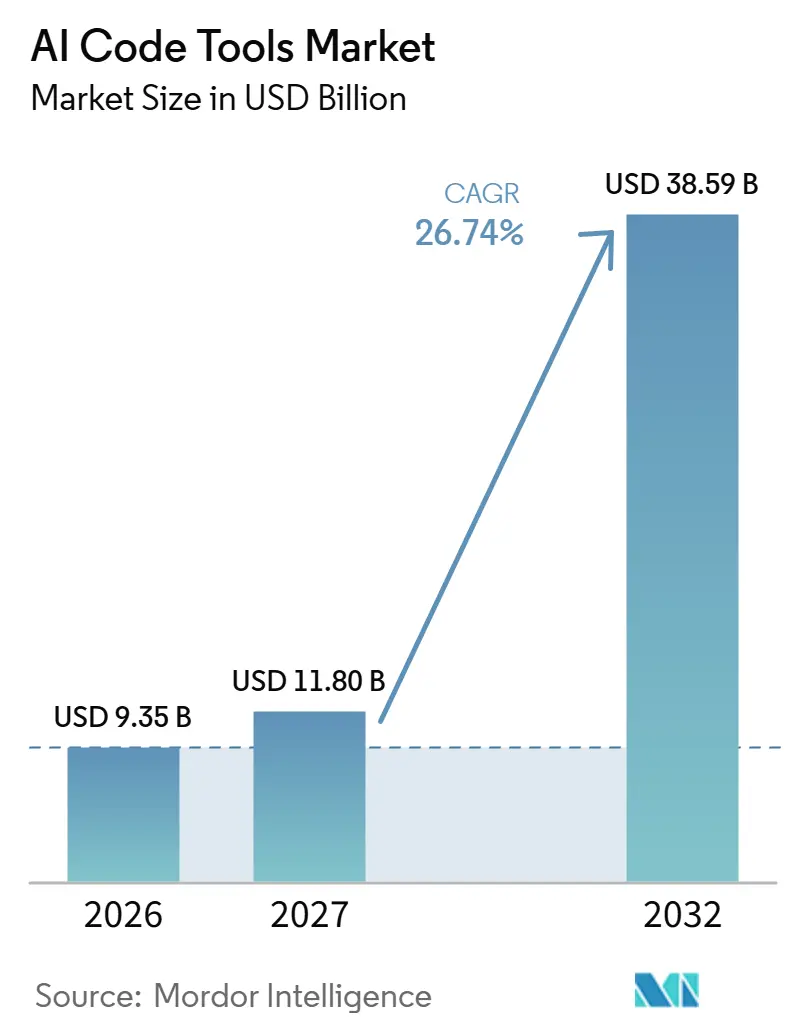
La taille du marché des outils de code IA devrait crotre de 9,35 milliards USD en 2026 à 11,8 milliards USD en 2027 et atteindre 38,59 milliards USD d'ici 2032, avec un CAGR de 26,74 % sur 2027-2032.
De meilleures performances sur les tâches délimitées et les plug-ins IDE réduisent l'effort de délégation du travail de développement. Au Japon, l'utilisation en ingénierie d'entreprise offre aux fournisseurs une voie allant de l'accès individuel à la demande organisationnelle récurrente. Les fournisseurs répondent avec des flux de travail de gestion des tâches plus larges et des contrôles administratifs qui définissent la manière dont l'assistance s'intègre dans le processus de développement. L'exposition aux droits d'auteur et les défauts de sécurité ajoutent des travaux d'approbation et de vérification qui limitent la valeur d'une production de code plus rapide. Une approche hybride qui sépare le prototypage cloud de l'exécution de code protégé offre aux fournisseurs une voie d'expansion à travers les charges de travail sensibles, parallèlement à une assistance largement accessible.
Points Clés du Rapport
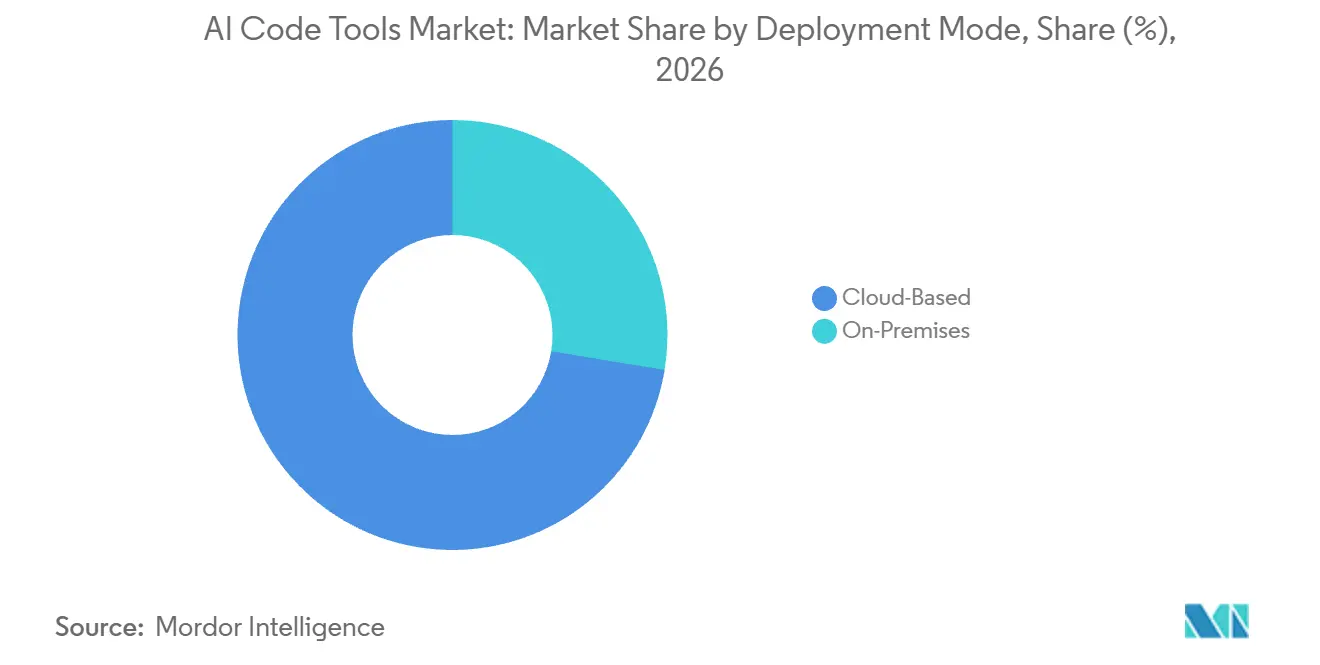
- Par mode de déploiement, les outils basés sur le cloud ont dominé avec une part de marché des outils de code IA de 72,4 % en 2026, tandis que les outils sur site devraient connaître la croissance la plus rapide avec un CAGR de 27,05 % sur 2027-2032.
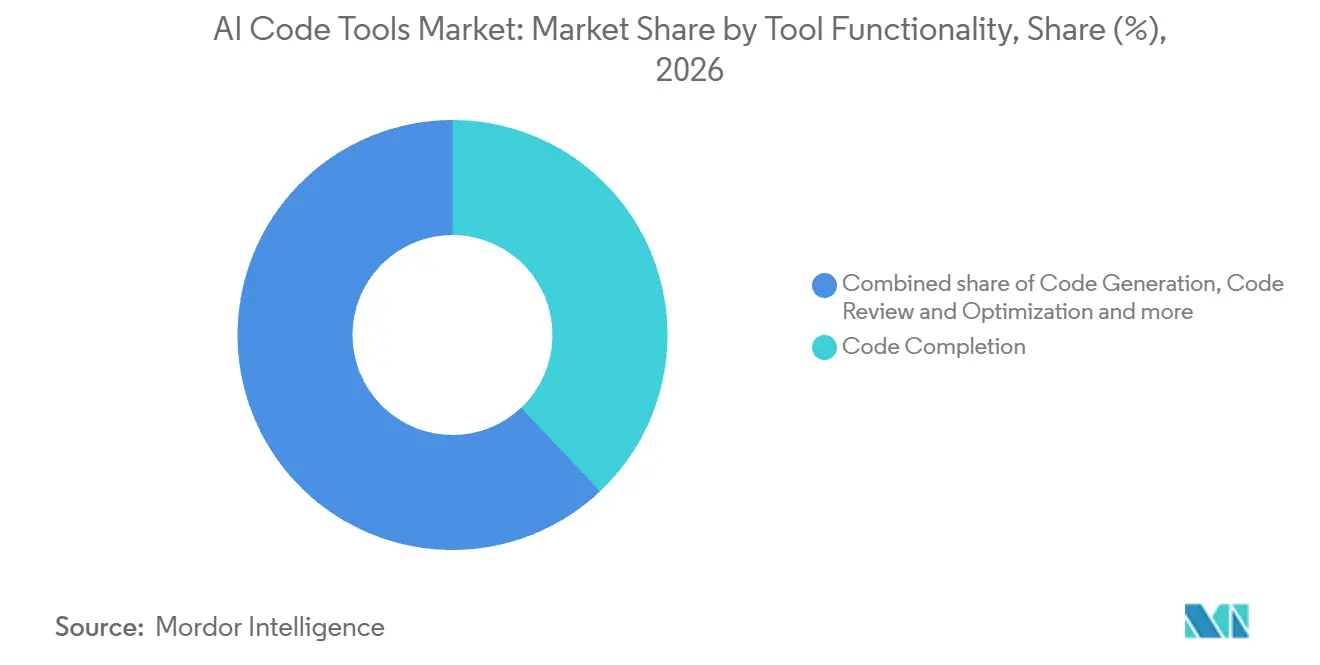
- En termes de fonctionnalité des outils, la complétion de code a représenté 37,96 % de la taille du marché des outils de code IA en 2026, et la génération de code devrait connaître la croissance la plus rapide avec un CAGR de 27,5 % sur 2027-2032.
- Parmi les secteurs d'activité des utilisateurs finaux, l'IT et les télécommunications ont représenté 31,81 % du chiffre d'affaires total en 2026, tandis que le segment santé et sciences de la vie devrait connaître la croissance la plus rapide avec un CAGR de 27,45 % sur 2027-2032.
- Par taille d'organisation, les grandes entreprises ont représenté 59,36 % du chiffre d'affaires total en 2026, les petites et moyennes entreprises devant connaître la croissance la plus rapide avec un CAGR de 27,1 % sur 2027-2032.
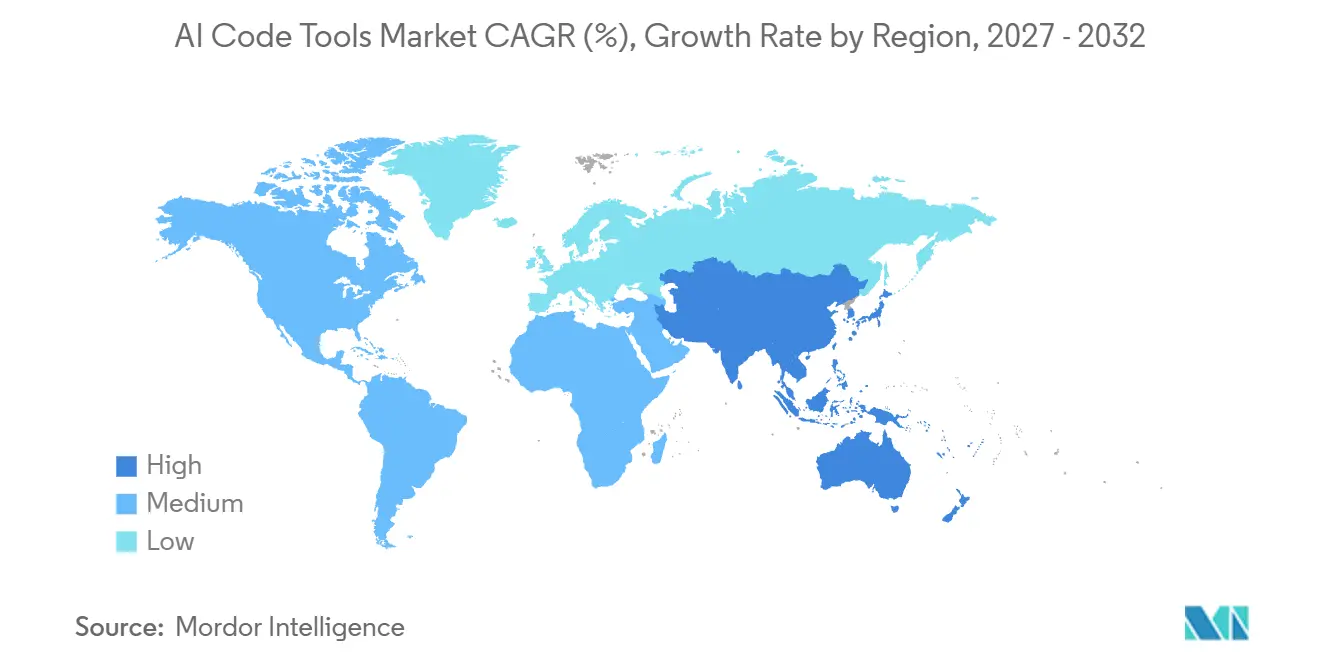
- Géographiquement, l'Amérique du Nord a dominé avec 41,83 % du chiffre d'affaires total en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 27,2 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Explosion de la Précision des Grands Modèles de Langage (>90% HumanEval) | +9.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption Fulgurante des Plug-ins IDE (VS Code, JetBrains) | +8.4% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Crédits Cloud Groupés par les Fournisseurs et Niveaux Gratuits | +6.6% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| 75 % des Ingénieurs Logiciels en Entreprise Utiliseront des Assistants de Code IA d'ici 2028 | +5.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage à des Modèles Privés ou Locaux pour le Contrôle de la Propriété Intellectuelle | +2.7% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| LLM Optimisés pour la Périphérie Réduisant la Latence pour le Codage en RA et RV | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Précision LLM Explosive (>90 % HumanEval)
Une production plus fiable peut rendre les tâches de codage étroitement définies adaptées à la délégation à un assistant. Qwen3-Coder-480B-A35B-Instruct a obtenu un score de 93,9 % pass@1 sur les tests de base HumanEval dans le registre d'évaluation de vLLM, et vLLM date l'ajout du modèle au 23 juillet 2025. L'argument commercial le plus solide concerne un développeur capable d'énoncer précisément le résultat souhaité et de décider si une implémentation proposée l'atteint. Dans ce contexte, une précision améliorée réduit le travail correctif requis avant que le code proposé soit utilisable, augmentant la valeur de l'assistance pour la tâche. Les fournisseurs doivent aligner le travail délégué sur les performances que leur service peut offrir, afin que le développeur conserve une base pratique pour accepter la production. Un résultat de référence à la première tentative à ce niveau renforce l'argument en faveur d'essayer des tâches de codage testables, où le temps de correction détermine la valeur commerciale de l'assistance.
Adoption Fulgurante des Plug-ins IDE (VS Code, JetBrains)
L'intégration IDE offre aux assistants de codage une voie de distribution capable de prendre en charge des travaux plus substantiels que de simples suggestions isolées. La liste de l'extension VS Code de GitHub Copilot affichait 74,78 millions d'installations le 20 octobre 2026. En mai 2025, Microsoft a annoncé le mode agent pour tous les développeurs VS Code et en préversion publique pour les IDE JetBrains, avec des capacités de planification et d'implémentation de tâches de codage de haut niveau. Cette combinaison relie une large base de distribution d'extensions à une unité de travail plus étendue au sein de l'éditeur. Pour les fournisseurs, la prise en charge de la délégation de tâches dans différents environnements d'édition peut élargir le service offert via un plug-in installé, créant une raison de se différencier sur la couverture des flux de travail ainsi que sur la portée de distribution.
Crédits Cloud Groupés par les Fournisseurs et Niveaux Gratuits
L'accès gratuit réduit le coût d'abonnement pour essayer l'assistance au codage, tandis que les limites d'utilisation définissent où le service payant peut devenir commercialement pertinent. GitHub offre aux développeurs individuels Copilot Free avec des allocations mensuelles de 2 000 complétions et 50 requêtes de chat, incluant Copilot Edits, à l'exclusion des utilisateurs assignés à des sièges Business ou Enterprise. Amazon Web Services propose le niveau gratuit d'Amazon Q Developer avec 50 interactions de chat mensuelles pour les questions-réponses et le codage agentique, une limite entrée en vigueur le 1er août 2025. Ces allocations permettent une utilisation délimitée sans s'engager dans un abonnement récurrent, élargissant l'accès aux développeurs dont la charge de travail initiale s'inscrit dans ces limites. Pour un développeur ayant besoin de plus de 50 requêtes ou interactions de chat mensuelles, l'accès payant devient pertinent pour poursuivre cette charge de travail.
75 % des Ingénieurs Logiciels en Entreprise Utiliseront des Assistants de Code IA d'ici 2028
L'adoption en entreprise élargit la base potentielle d'utilisateurs payants au sein des équipes d'ingénierie. L'enquête 2026 de GitLab auprès de 1 528 développeurs et acheteurs technologiques dans 6 pays a révélé que 91 % des organisations interrogées disposaient de 2 outils de codage IA ou plus en utilisation active.[1] GitHub facture aux organisations les sièges Copilot attribués et l'utilisation au-delà des pools de crédits IA inclus, tandis que les complétions de code et les suggestions de modification suivante restent illimitées sur les plans payants. L'extension de l'accès payant augmente les sièges facturables, avec des revenus de consommation possibles au-delà du pool inclus. Dans la même enquête, 43 % des répondants ont déclaré que leur organisation ne pouvait pas distinguer de manière fiable le code généré par IA du code écrit par des humains dans sa base de code. Cet écart fait de la traçabilité une partie de la proposition de déploiement payant, reliant un accès plus large à l'assistant au contrôle organisationnel.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Préoccupations relatives à la Responsabilité en matière de Propriété Intellectuelle et de Droits d'Auteur | -2.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Risque d'Hallucination des Modèles et de Bogues de Sécurité | -2.7% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénuries Croissantes de GPU ou d'ASIC pour les Clusters sur Site | -1.4% | Japon, Amérique du Nord | Court terme (≤ 2 ans) |
| Érosion des Compétences des Développeurs (Paradoxe de l'Ingénieur en Prompt) | -0.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la Responsabilité en matière de Propriété Intellectuelle et de Droits d'Auteur
L'exposition aux droits d'auteur fait de l'autorisation d'utiliser le code généré une décision distincte de celle de savoir si ce code fonctionne. L'enquête 2025 de JetBrains auprès des développeurs travaillant en langage C a révélé qu'ils citaient les préoccupations de sécurité et de propriété intellectuelle comme principaux obstacles à l'adoption en entreprise des agents de codage IA. Pour les entreprises dont les ingénieurs écrivent en C, une responsabilité non résolue pour les réclamations peut ajouter une révision juridique au travail technique nécessaire avant l'adoption. Les conditions de services d'IA générative de GitHub de mars 2026 étendent la défense contre les réclamations de tiers aux services et aux productions uniquement lorsque l'accord du client prévoit cette défense. Cette protection étant contractuelle, la vérification de la clause de défense de l'accord peut ajouter une étape de révision avant que ces acheteurs n'autorisent une utilisation plus large.
Risque d'Hallucination des Modèles et de Bogues de Sécurité
Les défauts de sécurité limitent la quantité de code généré qu'une équipe de développement peut accepter de manière responsable sans vérification supplémentaire. L'étude 2026 de Veracode a révélé qu'environ 44 % des tâches de génération de code IA testées introduisaient une vulnérabilité connue.[2] Ce résultat place l'effort de validation au cœur de la valeur commerciale de l'assistance, car une génération plus rapide seule ne peut pas établir si une implémentation est sûre. Le 14 juillet 2026, GitHub a annoncé une commande d'application Copilot en préversion publique qui analysait les modifications en cours pour détecter les vulnérabilités courantes et suggérait des correctifs. Pour les équipes envisageant un déploiement plus large, la charge restante consiste à vérifier les modifications et corrections proposées, ce qui peut réduire les économies de main-d'œuvre disponibles pour justifier des dépenses supplémentaires en outils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mode de Déploiement :
Échelle Cloud et Exécution ContrôléeLes outils basés sur le cloud ont représenté une part de 72,4 % de la taille du marché des outils de code IA en 2026. Microsoft a rapporté 50 millions d'utilisateurs de GitHub Copilot en juillet 2026 sur les différentes surfaces du service basé sur le cloud. Pour le segment le plus important, une base d'utilisateurs à cette échelle donne au fournisseur une large relation opérationnelle avec les développeurs via un service partagé. Pour les acheteurs, le choix économique se concentre sur l'obtention d'une assistance au codage via ce service plutôt que d'assumer la responsabilité de son environnement d'exécution. Un service cloud concurrent doit attirer des développeurs d'une plateforme disposant de cette base d'utilisateurs établie.
Les outils sur site devraient être le segment à la croissance la plus rapide, avec un CAGR de 27,05 % sur 2027-2032. Mistral AI a rapporté en juin 2025 qu'Abanca avait déployé Mistral Code à grande échelle pour les équipes de développement, avec le code bancaire central maintenu sur site dans une configuration hybride. Cette disposition permet aux développeurs de prototyper dans le cloud tandis que le code bancaire central reste dans l'infrastructure propre de la banque, liant le déploiement local à la sensibilité de ce code. Cela fait de la responsabilité de déploiement une partie de la décision d'achat, car l'acheteur doit peser le contrôle local par rapport à l'effort d'exploitation de cet environnement. La division hybride offre aux fournisseurs une voie pour servir les charges de travail bancaires protégées sans obliger la banque à déplacer le prototypage cloud sur site.

Par Fonctionnalité de l'Outil :
Complétion Quotidienne et Génération de Code en ExpansionLa complétion de code a représent une part de marché des outils de code IA de 37,96 % en 2026. Le 23 octobre 2025, GitHub a décrit la complétion comme la fonctionnalité la plus utilisée de Copilot, aidant des millions de développeurs chaque jour. L'utilisation quotidienne du segment le plus important donne à la complétion une base commerciale dans l'assistance récurrente au sein d'une routine de développement établie. Pour un fournisseur, la conséquence importante est que la fonctionnalité peut rester pertinente grâce à une activité de codage répétée sans qu'un développeur ait à déléguer une tâche entière. Les suggestions quotidiennes dans l'éditeur définissent la comparaison qu'un outil de complétion concurrent doit surpasser.
La génération de code devrait être le segment à la croissance la plus rapide, avec un CAGR de 27,5 % sur 2027-2032. JetBrains a rapporté que l'adoption de Codex en milieu professionnel parmi les développeurs professionnels interrogés dans le monde est passée de 3 % en janvier 2026 à 16 % entre mai et juillet 2026. Codex est un agent de codage qui aide les professionnels à écrire du code, et sa montée en puissance montre à quelle vitesse un produit d'écriture de code a pénétré les milieux professionnels. Cela offre aux fournisseurs de génération une voie vers le développement professionnel via un agent qui prend en charge le travail d'écriture de code. Le changement d'environ cinq fois en quelques mois fait du rythme d'adoption en milieu professionnel un facteur concurrentiel au-delà de la simple offre d'une capacité d'écriture de code.
Par Secteur d'Activité des Utilisateurs Finaux :
Échelle Opérationnelle des Télécommunications et Standardisation dans la SantéL'IT et les télécommunications constituaient le segment le plus important, représentant 31,81 % du chiffre d'affaires total en 2026. NTT DOCOMO a rapporté 3 674 utilisateurs de GitHub Copilot Business au 17 novembre 2025, avec environ 1 000 actifs chaque jour ouvrable. Le groupe a également rapporté avoir adopté environ 25 % des quelque 30 000 suggestions de code quotidiennes au cours du mois précédant le 26 novembre 2025. Un volume important de suggestions associé à une acceptation sélective place la décision du développeur d'utiliser une proposition au cœur de la valeur de l'outil. Pour un fournisseur vendant dans l'ingénierie des télécommunications, les suggestions acceptées constituent une mesure plus utile de l'adoption par les développeurs que le volume de suggestions seul.
La santé et les sciences de la vie devraient être le segment à la croissance la plus rapide, avec un CAGR de 27,45 % sur 2027-2032. Pearl Health fournit des outils, des renseignements et un soutien aux prestataires de soins primaires et aux organisations de santé engagés dans les soins basés sur la valeur. En juin 2025, elle a décidé de standardiser ses ingénieurs sur Claude Code tout en permettant Cursor Pro pour ceux qui préfèrent une expérience axée sur l'IDE. Pearl a déclaré que la prolifération des outils avait entravé les pratiques partagées et semé la confusion chez les nouvelles recrues quant aux outils à choisir. L'outil par défaut défini par Pearl concentre la concurrence sur le fait de devenir l'outil standard de l'entreprise, tandis que son option Cursor préserve une voie distincte pour l'assistance basée sur l'IDE.
Par Taille d'Organisation :
Couverture des Grandes Entreprises et Productivité des Petites ÉquipesLes grandes entreprises constituaient le segment le plus important, avec 59,36 % du chiffre d'affaires total en 2026. L'enquête de janvier 2026 de JetBrains a révélé que 40 % des développeurs dans des entreprises de plus de 5 000 employés utilisaient GitHub Copilot au travail. Cela établit une population substantielle de développeurs au sein de très grandes entreprises, faisant de la couverture organisationnelle une proposition commerciale significative. Pour un fournisseur, servir cette population nécessite une relation produit capable de s'étendre au-delà du premier utilisateur individuel sans perdre une base claire pour le déploiement. L'expansion au sein de ces employeurs interrogés dépendrait de l'atteinte des développeurs en dehors de la base d'utilisateurs professionnels déclarée de Copilot.
Les petites et moyennes entreprises devraient être le segment à la croissance la plus rapide, avec un CAGR de 27,1 % sur 2027-2032. Dans l'enquête d'octobre 2025 de Sonar, 73 % des répondants dans des entreprises de moins de 200 employés ont déclaré utiliser Copilot eux-mêmes, leur équipe ou leur entreprise pour des tâches de développement logiciel au cours de l'année précédente. Les développeurs de ce groupe de taille d'entreprise ont estimé une augmentation moyenne de 39 % de leur productivité personnelle grâce aux outils de codage IA au cours de la même période d'enquête. Cette combinaison offre aux petits employeurs à la fois une base d'utilisation déclarée et un bénéfice perçu sur lequel s'appuyer pour étendre l'assistance au sein d'une équipe de développement. L'opportunité commerciale chez les petits employeurs est de convertir cette base d'utilisation déclarée en accès payant soutenu.
Analyse Géographique
Marché des Outils de Code IA en Amérique du Nord
L'Amérique du Nord a représenté 41,83 % de la taille du marché des outils de code IA en 2026 et était la région la plus importante. JetBrains a rapporté que 47 % des développeurs professionnels interrogés aux États-Unis utilisaient Claude Code au travail entre mai et juillet 2026. Ce public professionnel offre aux fournisseurs une base commerciale dans l'activité de développement professionnel via une forme d'assistance établie. Pour un produit concurrent, la comparaison pertinente va au-delà de l'accès à un agent jusqu'au rôle qu'il joue dans le flux de travail d'un développeur. Un service concurrent doit se positionner à côté ou déplacer un outil déjà utilisé en milieu professionnel.
Marché des Outils de Code IA en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 27,2 % sur 2027-2032. Le 26 février 2026, TKC au Japon a annoncé avoir lancé un projet d'adoption de GitHub Copilot à l'échelle de l'entreprise visant à rendre l'utilisation de l'IA standard pour tous les ingénieurs. La portée à l'échelle de l'entreprise place la décision d'adoption au niveau de l'organisation d'ingénierie, avec une demande potentielle s'étendant à l'ensemble de la main-d'œuvre nommée dans le projet. Transformer ce mandat en utilisation quotidienne par chaque ingénieur est le défi de livraison du fournisseur, au-delà de la sécurisation du lancement du projet.
L'Europe comprend une utilisation d'assistants de codage menée par des opérateurs, illustrée par NOS au Portugal, qui a rapporté en juin 2025 avoir mis en œuvre GitHub Copilot pour la génération de code. En Amérique du Sud, plus de 450 utilisateurs uniques de Localiza&Co par semaine ont utilisé GitHub Copilot en mars 2026 dans le flux de travail de développement de l'entreprise à travers ses opérations en Amérique du Sud. Au Moyen-Orient et en Afrique, e& UAE a rapporté en mars 2025 avoir permis à des centaines de développeurs d'utiliser GitHub Copilot pour le codage, les tests et la documentation. Les 3 acheteurs sont des opérateurs de télécommunications ou de mobilité, de sorte que ces déploiements déclarés montrent des assistants de codage entrant dans les équipes d'ingénierie au sein d'entreprises opérationnelles. Chacun des 3 déploiements a utilisé GitHub Copilot, faisant de GitHub le fournisseur commun à ces exemples dans les 3 régions.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des fournisseurs proposant des outils de code IA aux développeurs d'entreprise. Les obligations applicables dépendent du fait qu'un service atteigne le public, de la catégorie du système et de l'opérateur, ou du traitement des données personnelles. La configuration du déploiement est commercialement importante car un fournisseur doit établir quel cadre s'applique à son service avant d'organiser le travail de conformité associé.
Tableau Réglementaire
| Facteur de décision | Canada | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Commissariat à la protection de la vie privée du Canada et bureaux provinciaux participants | Agence fédérale des réseaux, en coordination avec d'autres autorités compétentes | CAC et autres départements responsables | ANPD |
| Instruments ou orientations clés | Lois sur la protection des renseignements personnels dans le secteur privé et amendements fédéraux recommandés | Loi européenne sur l'IA et loi nationale de mise en œuvre, KI-MIG | Mesures d'IA générative destinées au public et projet de consultation sur les services internet de juillet 2026 | Application du LGPD à l'IA et travaux interprétatifs en cours de l'ANPD |
| Effet commercial | Évaluer l'utilisation des données personnelles et les mesures d'atténuation par rapport aux tests statutaires applicables | Cartographier la catégorie du système et le rôle de l'opérateur par rapport aux obligations progressives | Distinguer les services publics des applications d'entreprise non publiques exclues | Évaluer les droits à la protection des données et la gouvernance dans la formation et l'utilisation de l'IA |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | ||||
La note Moyen du Canada reflète les conclusions de mai 2026 appliquant des tests statutaires et des conditions d'atténuation à l'utilisation par OpenAI des données des utilisateurs de ChatGPT, y compris d'autres questions de confidentialité, tandis que Pas de changement reflète les recommandations d'amendement de février 2026 qui proposent plutôt qu'ils n'édictent des obligations. La note Moyen de l'Allemagne reflète le rôle de coordination de l'Agence fédérale des réseaux dans l'application du KI-MIG, en vigueur le 29 juillet 2026, tandis que Pas de changement reflète que les obligations de transparence à partir du 2 août 2026 et les dispositions spécifiées à haut risque en 2027 et 2028 dépendent de la catégorie du système et du rôle de l'opérateur, préservant l'évaluation basée sur la classification plutôt qu'imposant de nouvelles conditions uniformes aux fournisseurs d'outils de codage. La note Moyen de la Chine reflète la frontière entre les services destinés au public en Chine et l'utilisation d'entreprise non publique exclue, tandis que Pas de changement reflète que la consultation sur les services internet de juillet 2026 a proposé des révisions plutôt que de modifier cette frontière des mesures GenAI. La note Moyen du Brésil et les perspectives Pas de changement reflètent les travaux de septembre 2026 de l'ANPD interprétant les droits et la gouvernance existants du LGPD pour la formation et l'utilisation de l'IA, sans créer de nouvelles obligations finales.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'offre de modèles, la commercialisation des outils de codage et la livraison dans les flux de travail des développeurs. Anthropic génère des revenus API en amont via des frais de jetons d'entrée et de sortie, avec des frais d'utilisation supplémentaires pour certains outils côté serveur. Cela crée une distinction économique entre la fourniture de calcul de modèle et la vente de l'application qu'un développeur utilise. La tâche commerciale d'un fournisseur d'outils est d'intégrer cette consommation variable dans un service dont la base de facturation correspond à l'activité de développement récurrente.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fournir l'inférence de modèle | Fournisseurs d'API de modèles tels qu'Anthropic | Frais de jetons d'entrée et de sortie, plus certains frais d'outils côté serveur | Contrôler la consommation mesurée par tâche | Définir des limites de consommation au niveau des tâches et acheminer les requêtes délimitées |
| Packager l'assistance au codage | Fournisseurs d'outils de codage tels que GitHub et Amazon Web Services | Abonnements par siège accordé de GitHub et abonnements utilisateur Amazon Q Developer Pro | Aligner les engagements de licence récurrents sur l'utilisation réelle | Réaffecter l'accès en fonction de l'évolution de l'activité de l'équipe |
| Livrer l'assistance dans les flux de travail des développeurs | Fournisseurs d'accès IDE et agent tels que JetBrains | Crédits IA JetBrains optionnels facturés aux tarifs publics de l'API | Coordonner les identifiants de fournisseurs alternatifs et les voies de financement | Maintenir des choix de financement autorisés dans le cadre d'une politique d'accès commune |
| Source: Mordor Intelligence | ||||
La capture de valeur peut se produire à plusieurs niveaux du même flux de travail de développement, faisant de l'unité de facturation un élément aussi important que l'interface. GitHub facture pour les sièges accordés, tandis que JetBrains permet d'utiliser des abonnements ou des clés API de fournisseurs existants comme alternatives à ses propres crédits. Cette flexibilité peut laisser le fournisseur de flux de travail responsable de l'accès tandis qu'un autre fournisseur reçoit le paiement du modèle. Le pouvoir de négociation futur dépendra donc en partie de celui qui contrôle l'utilisation répétée par les développeurs et en partie de celui qui supporte le coût de consommation associé.
Paysage Concurrentiel
La concurrence est ancrée par de grands fournisseurs de plateformes, avec de la place pour des spécialistes capables de se différencier dans la manière dont les développeurs délèguent et révisent le travail. Microsoft Corporation est la société mère de GitHub, Inc., qui fournit Copilot et son agent de codage. Amazon.com, Inc. (Amazon Web Services, Inc.) fournit Amazon Q Developer, Google LLC propose Gemini Code Assist, et OpenAI OpCo, LLC fournit Codex. Au quatrième trimestre de l'exercice fiscal 2026 de Microsoft, les revenus de GitHub Copilot ont accéléré de plus de 60 % d'un trimestre à l'autre. L'accélération s'est accompagnée d'une facturation basée sur l'utilisation, d'une croissance des sièges Business et Enterprise, et de revenus de consommation significatifs, de sorte que les concurrents font face à un fournisseur tirant des revenus à la fois des sièges et de l'utilisation mesurée.
Les contrôles de traitement régionaux offrent aux fournisseurs un moyen de différencier l'assistance en entreprise via un choix de déploiement spécifique et administrativement applicable. Le 13 avril 2026, GitHub a annoncé la résidence des données Copilot aux États-Unis et dans l'UE, couvrant le traitement d'inférence et les données associées dans une géographie désignée.[3] Les administrateurs d'entreprise et d'organisation doivent activer explicitement la politique, qui est désactivée par défaut et restreint l'organisation aux modèles appropriés. Pour les acheteurs en ingénierie réglementée, les restrictions activées par l'administrateur lient l'assistance au codage à une frontière de traitement contrôlable, offrant aux fournisseurs une base concrète de différenciation lors du service aux entreprises qui doivent gouverner la manière dont l'assistance est déployée.
La continuité du produit est une autre variable concurrentielle lorsqu'une entreprise a intégré l'assistance dans son processus d'ingénierie. Le 30 avril 2026, AWS a annoncé que les plug-ins IDE d'Amazon Q Developer et les abonnements payants cesseraient leur support le 30 avril 2027, avec une transition vers Kiro. La fin de support exclut Q Developer dans la console de gestion AWS, les sites web de marketing et de documentation, l'application mobile Console et les applications de chat Slack et Microsoft Teams. Pour les acheteurs réglementés, les frontières de traitement aux États-Unis et dans l'UE activées par l'administrateur décrites ci-dessus fournissent également une base concrète pour évaluer un remplacement. La transition de 12 mois vers Kiro donne aux clients concernés par les plug-ins IDE et les abonnements payants une fenêtre de décision définie dans laquelle les fournisseurs concurrents peuvent se disputer leurs charges de travail de codage.
Leaders du Secteur des Outils de Code IA
-
Microsoft Corporation
-
GitHub, Inc.
-
Amazon.com, Inc. (Amazon Web Services, Inc.)
-
Google LLC
-
OpenAI OpCo, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
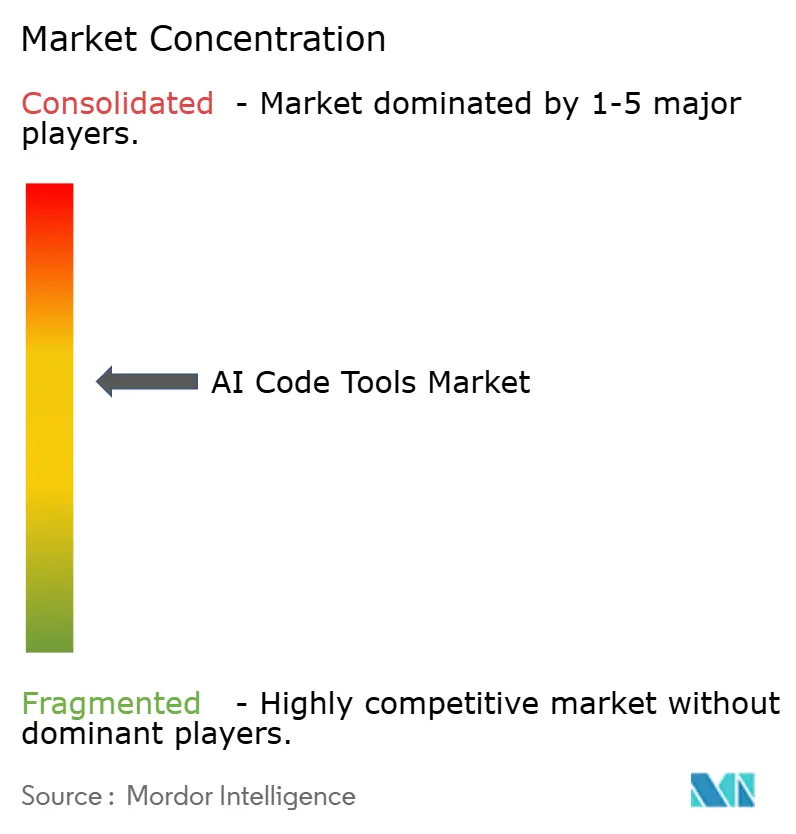
Marché des Outils de Code IA Entreprises couvertes dans ce rapport
- GitHub, Inc.
- Amazon.com, Inc. (Amazon Web Services, Inc.)
- Google LLC
- Microsoft Corporation
- International Business Machines Corporation
- JetBrains s.r.o.
- Tabnine Ltd.
- Sourcegraph, Inc.
- OpenAI OpCo, LLC
- Anthropic, PBC
- Meta Platforms, Inc.
- Hangzhou DeepSeek Artificial Intelligence Co., Ltd.
- Alibaba Cloud Computing Co., Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Replit, Inc.
- Anysphere, Inc.
- Magic AI, Inc.
- Qodo, Inc.
- Phind, Inc.
- Salesforce, Inc.
- Harness Inc.
- CodeRabbit, Inc.
- Cohere Inc.
- BigCode Project (ServiceNow and Hugging Face)
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent les moyens de transformer l'utilisation fréquente des agents en services qu'une organisation d'ingénierie peut soutenir de manière cohérente. L'enquête de JetBrains auprès de plus de 15 000 développeurs professionnels a révélé que 90 % utilisaient des agents de codage au travail au moins une fois par semaine entre mai et juillet 2026, y compris des agents cloud locaux ou distants. Cette activité récurrente soutient des opportunités dans l'administration et la livraison d'assistance au sein d'une organisation d'ingénierie. Soutenir un flux de travail d'équipe commun à travers l'exécution locale et cloud crée une proposition de service potentielle aux côtés de l'agent lui-même.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Administration d'équipe pour les agents de codage | Utilisation hebdomadaire établie en milieu professionnel dans l'enquête 2026 auprès des développeurs professionnels | Équipes d'ingénierie en entreprise | Intégrer l'administration des accès avec le déploiement en équipe | Attribuer la supervision à mesure que l'utilisation s'étend | Fournisseurs d'outils de codage et prestataires d'intégration en entreprise |
| Flux de travail de codage local et distant combinés | La base d'utilisation enquêtée comprend à la fois des agents cloud locaux et distants | Équipes de développement professionnel | Soutenir un transfert cohérent entre le travail local et les tâches déléguées | Coordonner la responsabilité entre les environnements d'exécution | Fournisseurs d'IDE et de flux de travail d'agents |
| Assistance au codage gouvernée pour les services financiers | Barclays a annoncé des objectifs d'adoption par les développeurs s'étendant jusqu'en 2027 | Équipes d'ingénierie logicielle bancaire | Proposer une adoption progressive avec une autorité de déploiement définie | Gouvernance de l'IA en entreprise au sein d'une organisation hautement réglementée | Anthropic et prestataires de déploiement en entreprise |
| Source: Mordor Intelligence | |||||
L'enquête 2026 de JetBrains a révélé que l'utilisation de Claude Code en milieu professionnel parmi les développeurs professionnels dans le monde est passée de 18 % en janvier à environ 39 % entre mai et juillet 2026. Le 1er octobre 2026, Barclays a déclaré s'attendre à ce que l'adoption de Claude Code atteigne 50 % de sa population de développeurs d'ici fin 2026 et une majorité de ses ingénieurs logiciels en 2027. Anthropic a décrit une gouvernance disciplinée comme une exigence pour intégrer l'IA dans une grande organisation hautement réglementée. Ensemble, l'expansion de l'utilisation par les développeurs et l'ambition de déploiement déclarée de la banque indiquent une ouverture pour les fournisseurs qui associent l'accès aux agents à une autorité organisationnelle définie sur le déploiement.
Développements industriels récents dans Marché des Outils de Code IA
- Juillet 2026 : Microsoft a rapporté que GitHub Copilot comptait 50 millions d'utilisateurs et que les revenus de GitHub Copilot avaient accéléré de plus de 60 % d'un trimestre à l'autre au quatrième trimestre de son exercice fiscal 2026.
- Juillet 2026 : GitHub a annoncé une commande de révision de sécurité de l'application Copilot en préversion publique qui analysait les modifications de code en cours pour détecter les vulnérabilités courantes et suggérait des correctifs.
- Avril 2026 : AWS a annoncé que les plug-ins IDE d'Amazon Q Developer et les abonnements payants cesseraient leur support le 30 avril 2027, avec une transition vers Kiro. Q Developer dans la console de gestion AWS, les sites web de marketing et de documentation, l'application mobile Console et les applications de chat Slack et Microsoft Teams étaient exclus de la fin de support prévue.
Marché des Outils de Code IA Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché des outils de code IA couvre les produits logiciels qui utilisent l'intelligence artificielle pour assister le développement logiciel via la complétion de code, la génération de code, la révision et l'optimisation de code, les tests automatisés, l'assistance à la sécurité et à la conformité, ainsi que la documentation et les commentaires. À l'échelle mondiale, sa valeur correspond aux dépenses annuelles en outils de code IA payants livrés via un déploiement basé sur le cloud ou sur site.
Exclusions du périmètre : Les modèles de fondation à usage général et les API de modèles vendus séparément d'un outil de code IA, l'informatique en nuage, les GPU et autres infrastructures vendus séparément, la main-d'œuvre des développeurs, les services de conseil et de développement logiciel personnalisé, les IDE conventionnels et les logiciels de développement sans produit d'outil de code IA, et les applications logicielles finies créées avec des outils de code IA sont exclus.
Aperçu de la Segmentation
- Par Mode de Déploiement
- Basé sur le Cloud
- Sur Site
- Par Fonctionnalité de l'Outil
- Complétion de Code
- Génération de Code
- Révision et Optimisation de Code
- Tests Automatisés
- Assistants de Sécurité et de Conformité
- Documentation et Commentaires
- Par Secteur d'Utilisation Final
- Informatique et Télécommunications
- BFSI
- Santé et Sciences de la Vie
- Commerce de Détail et E-Commerce
- Médias et Divertissement
- Gouvernement et Secteur Public
- Autres Secteurs d'Utilisation Final
- Par Taille d'Organisation
- Grandes Entreprises
- Petites et Moyennes Entreprises
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des données publiques telles que l'enquête Stack Overflow Developer Survey, l'Octoverse de GitHub, la synthèse de l'OCDE d'études contrôlées et de terrain, et la recherche Harris Poll de GitLab peuvent informer les hypothèses d'adoption, d'activité des développeurs, d'utilisation des flux de travail et de productivité. Ces sources décrivent différentes populations et mesures, de sorte que l'analyste les utilise pour cadrer les moteurs du marché et recouper les hypothèses plutôt que de traiter une mesure d'adoption ou de productivité comme un chiffre d'affaires du marché.
Les dépôts d'entreprise, les rapports annuels, les documents destinés aux investisseurs, la documentation publique sur les produits et les prix, et la presse technologique et financière réputée peuvent compléter les données publiques d'adoption avec la portée des produits, les prix, les divulgations clients et les changements dans les modèles commerciaux. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et une courte enquête cibleraient des dirigeants d'entreprises d'outils logiciels, des responsables produits et commerciaux, des participants aux canaux de distribution, et des responsables des achats logiciels ou de l'ingénierie dans les régions mondiales. Les répondants aideraient à tester les données secondaires sur l'adoption payante, les choix de déploiement, les prix et les fonctions des outils, tout en clarifiant les lacunes telles que les revenus groupés et la distinction entre les abonnements logiciels et les frais de modèle ou d'hébergement. Les données contradictoires seraient triangulées par rapport aux divulgations publiques et aux observations d'échantillons de sièges payants et de prix, les lacunes non résolues étant portées comme des plages ou des hypothèses de scénario.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 36 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 35 % |
Dimensionnement du Marché et Prévisions
L'estimation commence par une approche descendante avec les revenus payants mondiaux pour les outils logiciels qui exécutent les fonctions de développement définies, en attribuant uniquement les revenus d'outils identifiables provenant des offres groupées et en comptant chaque vente une seule fois. Des vérifications ascendantes sélectives multiplient les sièges payants ou les comptes utilisateurs échantillonnés par les prix annuels publics ou déclarés et rapprochent ces montants avec les divulgations des fournisseurs. Le modèle suit l'adoption par les développeurs et les organisations, la conversion en sièges payants, le prix payant moyen et la composition de l'utilisation, l'adoption des fonctions des outils, et le déploiement cloud par rapport au déploiement sur site, en utilisant les divulgations et les signaux d'enquête pour informer chaque entrée et construire les parts de segment à partir des revenus d'outils payants attribuables ou des données de déploiement. L'analyse de scénarios porte ces moteurs en avant selon différents chemins d'adoption, de monétisation et de déploiement, avec des hypothèses distinctes pour les secteurs d'activité des utilisateurs finaux, les tailles d'organisation et les régions mondiales. Des entretiens d'experts peuvent tester les choix de variables et la plausibilité des prévisions, tandis que les observations rares ou contradictoires sont traitées comme des plages et vérifiées par rapport aux estimations ascendantes sélectives.
Cycle de Validation des Données et de Mise à Jour
Lorsque des signaux de marché indépendants divergent, les analystes alignent leurs périodes et leur couverture avant de résoudre l'écart. Les analystes triangulent les divulgations de revenus des fournisseurs, les indicateurs de prix et de sièges, les données d'adoption par les développeurs et les vérifications d'échantillons de sièges multipliés par les prix, puis examinent les valeurs aberrantes, les décalages de devises ou de périodes, les ventes en double et les écarts significatifs entre les signaux indépendants avant la validation finale. Une deuxième révision vérifie les frontières du marché, les parts de segment et les calculs, avec une reprise de contact déclenchée par une attribution de groupement non résolue, des données de prix ou de sièges contradictoires, ou un changement significatif de produit ou de politique. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements de marché significatifs, et soumis à une nouvelle révision avant livraison.
Comparaison de la Taille du Marché des Outils de Code d'Intelligence Artificielle de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des outils de code IA couvre les produits logiciels qui utilisent l'intelligence artificielle pour assister le développement logiciel via la complétion de code, la génération de code, la révision et l'optimisation de code, les tests automatisés, l'assistance à la sécurité et à la conformité, ainsi que la documentation et les commentaires.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle suit l'adoption par les développeurs et les organisations, la conversion en sièges payants, le prix payant moyen et la composition de l'utilisation, l'adoption des fonctions des outils, et le déploiement cloud par rapport au déploiement sur site, en utilisant les divulgations et les signaux d'enquête pour informer chaque entrée et construire les parts de segment à partir des revenus d'outils payants attribuables ou des données de déploiement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 11,8 milliards USD (2027) | |
| Éditeur mondial de recherche A | 9,8 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 16,9 % à la valeur 2027 de ce rapport de 11,8 milliards USD, 1 an plus tard. L'estimation de 2026 précède l'année de mesure 2027 du rapport dans un marché dont la croissance est prévue, et son périmètre comptabilise également les offres de services aux côtés des outils. |
| Éditeur mondial de recherche B | 9,8 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 16,9 % à la valeur 2027 de ce rapport de 11,8 milliards USD, 1 an plus tard. L'estimation de 2026 précède l'année de mesure 2027 du rapport, et son périmètre déclaré inclut également les constructeurs d'applications IA et les utilisateurs non développeurs. |
Les analystes de Mordor Intelligence triangulent les divulgations de revenus des fournisseurs, les indicateurs de prix et de sièges, les données d'adoption par les développeurs et les vérifications d'échantillons de sièges multipliés par les prix, puis examinent les valeurs aberrantes, les décalages de devises ou de périodes, les ventes en double et les écarts significatifs entre les signaux indépendants avant la validation finale.
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives de taille du marché des outils de code IA ?
La taille devrait croître de 9,35 milliards USD en 2026 à 11,8 milliards USD en 2027 et atteindre 38,59 milliards USD d'ici 2032, avec un CAGR de 26,74 % sur 2027-2032.
Qu'est-ce qui encourage l'adoption des assistants de codage IA ?
L'accès gratuit réduit le coût d'essai de l'assistance. Copilot Free offre aux développeurs individuels des allocations mensuelles de 2 000 complétions et 50 requêtes de chat, incluant Copilot Edits, à l'exclusion des utilisateurs assignés à des sièges Business ou Enterprise.
Quelle fonctionnalité d'outil de codage constitue le segment le plus important ?
La complétion de code a représenté 37,96 % du chiffre d'affaires total en 2026.
Quels fournisseurs sont proéminents dans les outils de codage IA ?
Microsoft Corporation, sa filiale GitHub, Inc., Amazon.com, Inc. (Amazon Web Services, Inc.), Google LLC et OpenAI OpCo, LLC sont des acteurs majeurs.
Qu'est-ce qui limite la valeur de la génération de code automatisée ?
La vérification ajoute du travail avant que le code généré puisse être accepté. L'étude 2026 de Veracode a révélé qu'environ 44 % des tâches de génération de code IA testées introduisaient une vulnérabilité connue.
Quelle région est en tête des outils de codage IA par chiffre d'affaires ?
L'Amérique du Nord a représenté 41,83 % du chiffre d'affaires total en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 27,2 % sur 2027-2032.