
Taille et Part du Marché des Ingrédients Salés en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 4.66 Milliards de dollars |
| Taille du Marché (2031) | 7.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.85 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Ingrédients Salés en Asie-Pacifique par Mordor Intelligence
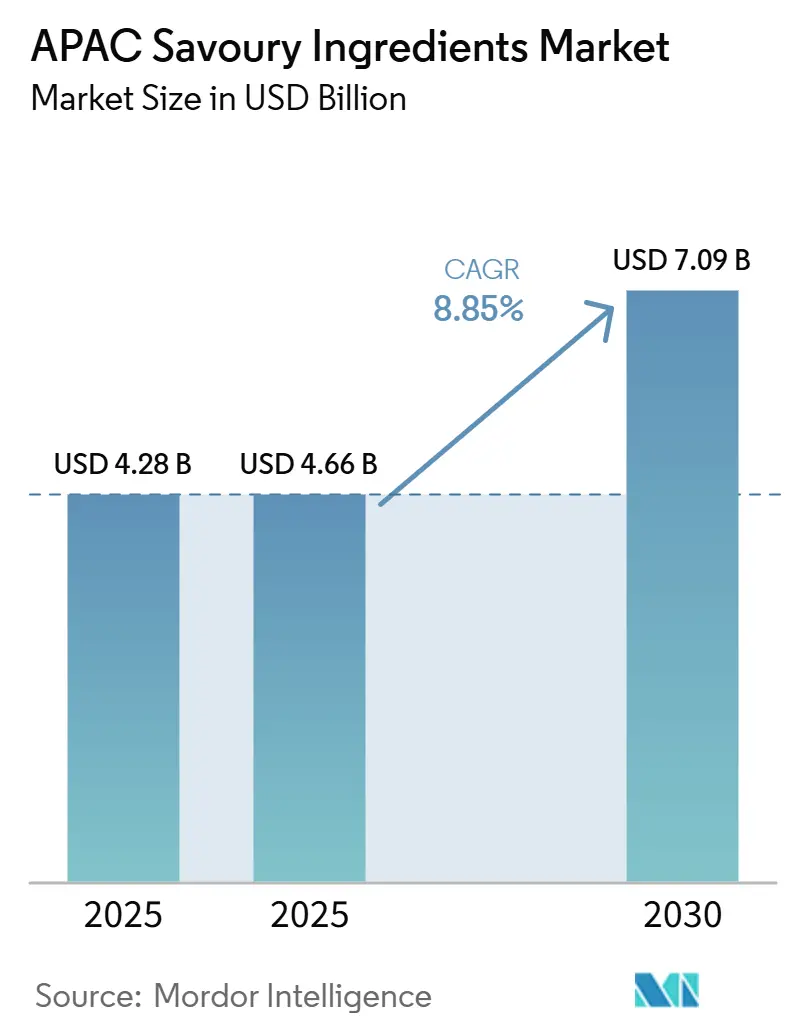
La taille du marché des ingrédients salés en Asie-Pacifique devrait passer de 4,28 milliards USD en 2025 à 4,66 milliards USD en 2026 et devrait atteindre 7,12 milliards USD d'ici 2031, à un TCAC de 8,85 % sur la période 2026-2031. Le marché des ingrédients salés en Asie-Pacifique est en progression, car l'urbanisation soutient une demande accrue pour les aliments transformés et de commodité en Asie du Sud et en Asie du Sud-Est. La région bénéficie également d'une préférence de longue date pour les profils de goût umami en couches, ce qui maintient une demande large pour les condiments, les snacks, les soupes, les sauces et les plats cuisinés. La Chine reste centrale dans l'approvisionnement régional, car son infrastructure de fermentation dans des provinces telles que le Shandong et le Jiangsu soutient à la fois la demande intérieure et les flux transfrontaliers d'ingrédients vers d'autres bases de fabrication alimentaire asiatiques. Les améliorations des coûts dans la fermentation et la séparation par membrane ont réduit l'écart entre le glutamate monosodique et les systèmes dérivés de la fermentation, ce qui oriente davantage de formulations de milieu de gamme vers les extraits de levure et les mélanges de nucléotides. Les entreprises disposant de larges portefeuilles de fermentation et de liens d'approvisionnement directs pour les intrants d'épices sont mieux positionnées pour gérer la volatilité des intrants et servir les fabricants alimentaires qui équilibrent les besoins en matière de coût, de goût et de reformulation du sodium.
Principaux Enseignements du Rapport
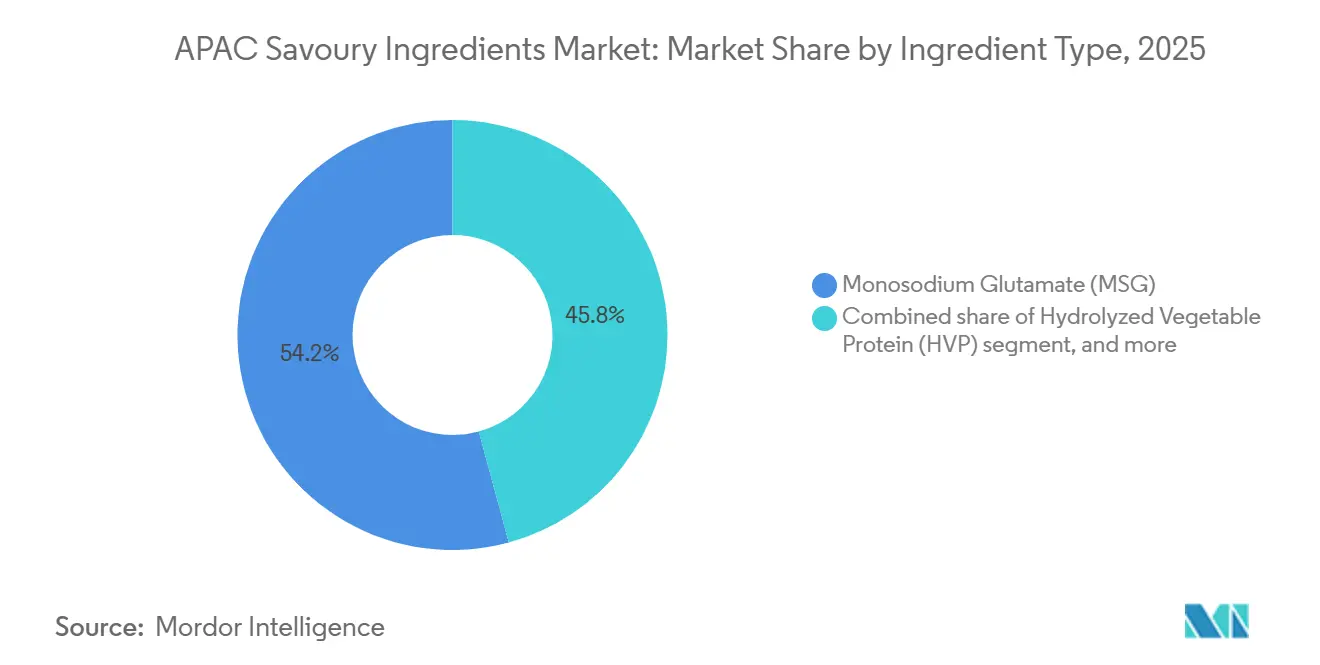
- Par type d'ingrédient, le Glutamate Monosodique (MSG) détenait 54,21% du segment en 2025, tandis que la Protéine Végétale Hydrolysée (HVP) devrait enregistrer le CAGR le plus rapide de 10,45% jusqu'en 2031.
- Par origine, les ingrédients d'origine naturelle représentaient 64,34% du segment en 2025, tandis que les ingrédients synthétiques devraient croître le plus rapidement avec un CAGR de 9,45% jusqu'en 2031.
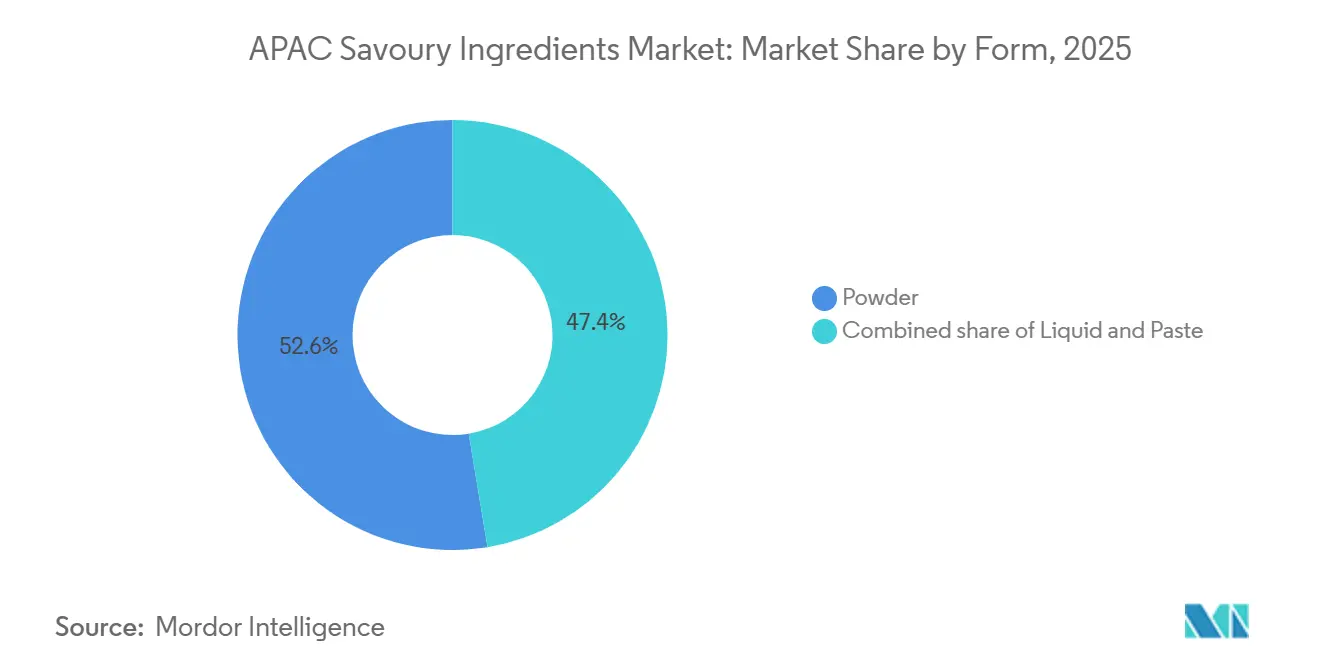
- Par forme, la poudre représentait 52,60% du segment en 2025, tandis que la pâte devrait progresser au CAGR le plus élevé de 9,12% jusqu'en 2031.
- Par application, les soupes, sauces et condiments représentaient 39,12% du segment en 2025, tandis que les plats préparés devraient se développer le plus rapidement avec un CAGR de 11,45% jusqu'en 2031.
- Par géographie, la Chine détenait 36,14% des revenus régionaux en 2025, tandis que l'Inde devrait enregistrer le CAGR le plus rapide de 10,05% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante pour les aliments transformés et de commodité | +1.9% | Chine, Inde, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Préférence croissante pour les ingrédients naturels et à étiquette propre | +1.4% | Japon, Australie, Corée du Sud, Singapour | Long terme (≥ 4 ans) |
| Expansion de la production de nouilles instantanées et de plats prêts à consommer | +1.2% | Chine, Indonésie, Thaïlande, Inde | Court terme (≤ 2 ans) |
| Adoption croissante d'ingrédients umami à base de fermentation | +1.0% | Asie-Pacifique mondiale, avec concentration au Japon et en Chine | Moyen terme (2-4 ans) |
| Avancées dans la fermentation de précision et les technologies aromatiques | +0.8% | Singapour, Japon, Australie, Corée du Sud | Long terme (≥ 4 ans) |
| Expansion des applications des protéines végétales hydrolysées | +0.6% | Chine, Inde, Thaïlande, Indonésie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Aliments Transformés et de Commodité
Le marché des ingrédients salés en Asie-Pacifique connaît une croissance soutenue, portée par la consommation croissante d'aliments transformés et de commodité dans des économies en rapide urbanisation. Les fabricants alimentaires élargissent leurs portefeuilles de plats prêts à consommer, d'aliments instantanés et d'assaisonnements conditionnés, à mesure que les consommateurs recherchent davantage de commodité et une réduction du temps de préparation des repas. L'Inde s'impose comme un marché de croissance clé, soutenu par l'expansion de son industrie agroalimentaire organisée, la hausse de la consommation intérieure et le développement d'une fabrication orientée vers l'exportation. L'essor des ménages à double revenu et l'allongement des heures de travail ont accéléré cette transition, en particulier chez les jeunes professionnels urbains. L'Indonésie a consommé 12 à 13 milliards de portions de nouilles instantanées annuellement en 2024, ce qui en fait le deuxième marché mondial et accroît la demande de glutamate monosodique, d'extraits de levure et d'oléorésines d'épices dans la fabricationLe marché indonésien des nouilles, aegic.org">[1]. Cette transition démographique génère une croissance régulière des volumes pour les fournisseurs d'ingrédients salés, en particulier ceux qui proposent des solutions rentables préservant les goûts authentiques selon les différentes préférences régionales.
Adoption Croissante des Ingrédients Umami à Base de Fermentation
Les ingrédients umami à base de fermentation gagnent une adoption plus large sur le marché des ingrédients salés en Asie-Pacifique, soutenue par des améliorations de l'efficacité de production et de la compétitivité des coûts. Selon les déclarations de durabilité 2025 d'Angel Yeast Co., Ltd., l'adoption de systèmes de bioréacteurs automatisés a réduit la consommation d'énergie par kilogramme d'extrait de levure de 18 %, contribuant à réduire l'écart de coût entre l'extrait de levure et les systèmes d'arômes conventionnels à base de MSG. Ces améliorations d'efficacité rendent les ingrédients dérivés de la fermentation de plus en plus viables au-delà des produits alimentaires haut de gamme, soutenant leur incorporation dans des formulations de produits de milieu de gamme et orientées vers la valeur sur des marchés tels que l'Indonésie, le Vietnam et l'Inde. De plus, Kerry Group plc a indiqué dans sa mise à jour du premier trimestre 2026 que les ingrédients bio-fermentés et les systèmes d'arômes enzymatiques ont affiché des performances supérieures au marché dans les applications de snacks, de viande et de produits laitiers, les technologies de goût salé démontrant un élan particulièrement fort. À mesure que les ingrédients dérivés de la fermentation deviennent plus compétitifs en termes de coûts, les fabricants de produits alimentaires devraient de plus en plus intégrer ces solutions dans les formulations de produits grand public, réduisant potentiellement leur dépendance aux exhausteurs de goût conventionnels à base de MSG.
Avancées dans la Fermentation de Précision et les Technologies de Saveurs
Le marché des ingrédients salés en Asie-Pacifique bénéficie de plus en plus des avancées dans la fermentation de précision et les technologies de saveurs de nouvelle génération. Ces innovations sont particulièrement significatives pour la production d'ingrédients à haute valeur ajoutée tels que les nucléotides, les extraits de levure modifiés par enzymes et les arômes de réaction, où la fonctionnalité améliorée et la différenciation des produits justifient un investissement technologique plus important. En 2025, DSM-Firmenich a introduit les Vertis™ TVPs avec ModulaSENSE®, intégrant l'optimisation du goût avec des systèmes de protéines végétales pour réduire le besoin de processus supplémentaires de masquage des saveurs. Au cours de la même année, Symrise a annoncé un investissement stratégique dans Cellibre pour accélérer la commercialisation d'ingrédients aromatiques naturels issus de la fermentation de précision, renforçant ainsi son pipeline d'innovation pour les solutions de goût spécialisées. Bien que la capacité de production avancée soit actuellement concentrée dans des pays tels que le Japon, Singapour et l'Australie, les améliorations technologiques continues et la baisse des coûts de production devraient soutenir une adoption plus large de la fermentation de précision dans l'industrie des ingrédients salés en Asie-Pacifique.
Préférence Croissante pour les Ingrédients Naturels et à Étiquette Claire
Le marché des ingrédients salés en Asie-Pacifique est de plus en plus influencé par la préférence croissante des consommateurs pour des ingrédients naturels, reconnaissables et à étiquette propre. Cette évolution incite les fabricants alimentaires, notamment dans les segments premium et orientés vers l'exportation, à reformuler les systèmes d'assaisonnement traditionnels en utilisant des solutions d'ingrédients plus adaptées aux attentes des consommateurs. En réponse, les fournisseurs d'ingrédients élargissent leurs portefeuilles avec des alternatives avancées à base de fermentation. Par exemple, Angel Yeast Co., Ltd. a introduit en 2025 des solutions d'extraits de levure résistantes à l'humidité permettant aux fabricants d'atteindre jusqu'à 20 % de réduction en sodium tout en maintenant les performances aromatiques[2]. Par conséquent, les ingrédients de fermentation de spécialité tels que les extraits de levure gagnent en adoption et en pouvoir de fixation des prix dans les applications premium, tandis que les ingrédients de commodité conventionnels comme le glutamate monosodique se concentrent de plus en plus dans les catégories alimentaires à fort volume et sensibles aux coûts.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations réglementaires concernant le glutamate monosodique et les niveaux de sodium | -0.8% | Asie-Pacifique mondiale, notamment l'Australie, le Japon, la Corée du Sud | Court terme (≤ 2 ans) |
| Concurrence des assaisonnements et condiments traditionnels | -0.6% | Chine, Inde, Thaïlande, Indonésie | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement pour les extraits d'épices et les oléorésines | -0.5% | Inde, Chine, Indonésie, Thaïlande | Court terme (≤ 2 ans) |
| Coût élevé des ingrédients salés naturels | -0.5% | Japon, Australie, Corée du Sud, Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôle Réglementaire Strict sur le MSG et la Teneur en Sodium
L'examen réglementaire et réputationnel entourant le sodium et le glutamate monosodique (MSG) remodèle les priorités de développement des produits sur l'ensemble du marché des ingrédients salés en Asie-Pacifique. Les fabricants alimentaires reformulent de plus en plus leurs produits pour répondre aux attentes sanitaires en évolution, renforcer le positionnement à étiquette claire et se conformer à des normes réglementaires de plus en plus strictes. En août 2024, la Food and Drug Administration (FDA) des États-Unis a publié des objectifs volontaires de réduction du sodium couvrant 163 catégories d'aliments transformés, influençant les fournisseurs d'ingrédients au service des fabricants alimentaires multinationaux et des marchés orientés vers l'exportation. Une étude de 2025 publiée dans le Journal of Nutritional Science a rapporté que plus de 50% des produits alimentaires transformés évalués en Malaisie contenaient du MSG, avec une teneur moyenne en sodium de 2 812 mg pour 100 g, soulignant les préoccupations croissantes concernant l'apport en sodium et la transparence des ingrédients. Les politiques commerciales ajoutent également de la complexité au marché. En janvier 2025, le Registre fédéral américain a publié des décisions antidumping sur le MSG fabriqué en Malaisie à partir d'acide glutamique d'origine chinoise, augmentant les exigences de conformité pour les fabricants opérant dans les chaînes d'approvisionnement internationales [3]. Bien que le MSG continue d'être approuvé pour utilisation sur la plupart des marchés mondiaux, l'impact combiné des évolutions réglementaires, de la sensibilisation des consommateurs à la santé et de la conformité liée au commerce accélère la transition de l'industrie vers des solutions alternatives d'amélioration des saveurs telles que les extraits de levure, les protéines végétales hydrolysées (HVP) et d'autres ingrédients umami naturels, permettant aux fabricants de réduire la teneur en sodium tout en maintenant les performances aromatiques et le positionnement à étiquette claire.
Volatilité de la Chaîne d'Approvisionnement pour les Extraits d'Épices et les Oléorésines
L'approvisionnement en matières premières pour les extraits d'épices et les oléorésines est devenu un défi opérationnel majeur sur l'ensemble du marché des ingrédients salés en Asie-Pacifique. Les fabricants font face à une inflation persistante des coûts, à des perturbations de l'approvisionnement et à une volatilité des matières premières, nécessitant des stratégies d'approvisionnement et d'achat plus résilientes. En mars 2026, Plant Lipids a signalé que les perturbations géopolitiques avaient augmenté le coût des solvants d'extraction et des intrants polymères de 50 à 60%, tandis que la disponibilité limitée du GPL et l'allongement des délais logistiques ont encore intensifié les pressions sur la production. De même, Mane Kancor a souligné que les transformateurs indiens d'oléorésine de piment réaffectaient leur capacité de production vers le curcuma et la curcumine, les prix du piment brut ayant doublé d'une année sur l'autre, tandis que la concurrence croissante des fournisseurs chinois à moindre coût continuait de comprimer les marges. S'ajoutant à ces défis, Citrus and Allied Essences a signalé que la réduction des superficies cultivées, les conditions météorologiques défavorables et la hausse des coûts logistiques sont devenus des problèmes structurels à long terme plutôt que des perturbations temporaires. Par conséquent, les fabricants qui dépendent des oléorésines de piment pour leurs profils de chaleur et de saveur diversifient de plus en plus leurs sources d'approvisionnement, qualifient des fournisseurs alternatifs et évaluent des substituts synthétiques ou nature-identiques pour renforcer la résilience de l'approvisionnement, gérer la volatilité des coûts des intrants et assurer la continuité des activités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Ingrédient :
le MSG Ancre les Revenus tandis que la HVP Enregistre la Croissance la Plus RapideLe MSG détenait 54,21% de la part de marché des ingrédients salés en Asie-Pacifique en 2025, et cette position reflétait son efficacité en termes de coûts, sa forte solubilité et son utilisation généralisée dans les catégories d'aliments transformés à fort volume. Son adoption reste particulièrement forte en Chine, en Indonésie et au Vietnam, où les industries de transformation alimentaire à grande échelle continuent de s'appuyer sur des solutions d'amélioration des saveurs abordables et cohérentes. L'extrait de levure représentait le deuxième segment d'ingrédients le plus important et continue de gagner de l'élan, les fabricants alimentaires du Japon, de la Corée du Sud et de Singapour reformulant de plus en plus leurs produits pour répondre aux préférences des consommateurs en matière d'étiquette claire et de réduction du sodium. Les nucléotides émergent également comme une catégorie d'ingrédients à haute valeur ajoutée en raison de leurs propriétés synergiques d'amélioration des saveurs. En permettant aux fabricants de réduire l'utilisation de MSG de 20 à 30% sans compromettre le goût, les nucléotides contribuent à atteindre les objectifs de réduction du sodium tout en maintenant la saveur du produit. Reflétant leur importance stratégique croissante, CJ CheilJedang a créé une division dédiée aux matériaux technologiques pour les assaisonnements aux acides nucléiques en 2026, renforçant l'importance commerciale croissante de ces ingrédients spécialisés.
Parmi toutes les catégories d'ingrédients, la Protéine Végétale Hydrolysée (HVP) devrait enregistrer le CAGR le plus rapide de 10,45% jusqu'en 2031, soutenue par la demande croissante des alternatives à la viande à base de plantes, des plats préparés, des produits de la mer transformés et des applications d'assaisonnement fonctionnel. L'innovation continue dans les technologies de fermentation et d'hydrolyse a également amélioré le profil aromatique et l'intensité umami de la HVP, élargissant davantage son potentiel d'application dans les formulations alimentaires premium. Bien que les oléorésines d'épices et d'herbes continuent de commander la valeur la plus élevée au sein du portefeuille d'ingrédients salés, leur croissance à court terme reste contrainte par la volatilité des prix des matières premières, les perturbations de la chaîne d'approvisionnement et les défis d'approvisionnement.

Par Origine :
la Demande Portée par le Naturel Coexiste avec une Forte Croissance du SynthétiqueLes ingrédients d'origine naturelle représentaient 64,34% du marché des ingrédients salés en Asie-Pacifique en 2025, portés par l'utilisation généralisée du MSG dérivé de la fermentation, des extraits de levure et des protéines végétales hydrolysées (HVP) à base de plantes dans l'industrie de fabrication alimentaire de la région. Leur forte position sur le marché reflète la préférence croissante des consommateurs pour des ingrédients reconnaissables et d'origine naturelle, en particulier au Japon, en Australie, en Corée du Sud et à Singapour, où le comportement d'achat à étiquette claire continue d'influencer le développement des produits. Selon l'APAC IngredienTracker 2025 de Cargill, les ingrédients perçus comme naturels ont reçu les meilleures évaluations des consommateurs en termes de bienfaits pour la santé et d'intention d'achat sur les principaux marchés asiatiques, renforçant leur importance dans les catégories alimentaires premium, orientées vers l'exportation et sensibles à la marque. Par conséquent, les ingrédients salés à base de fermentation et de plantes restent au cœur des stratégies de reformulation des fabricants axées sur les étiquettes claires, la réduction du sodium et la différenciation des produits.
Malgré cette tendance, les ingrédients synthétiques devraient enregistrer un CAGR de 9,45% jusqu'en 2031, dépassant la croissance du segment naturel. La demande continue d'être soutenue par les fabricants alimentaires à grande échelle et sensibles aux coûts, en particulier sur les marchés émergents d'Asie-Pacifique, où les exhausteurs de goût synthétiques offrent des performances fonctionnelles comparables à un coût inférieur de 30 à 40% par rapport à de nombreuses alternatives naturelles. Les ingrédients d'origine naturelle continuent de stimuler l'innovation dans les produits premium et axés sur la santé, tandis que les systèmes synthétiques restent essentiels pour les applications alimentaires à fort volume et orientées vers la valeur. Par conséquent, les fournisseurs proposant un portefeuille équilibré d'ingrédients salés naturels et synthétiques sont mieux positionnés pour répondre aux diverses exigences de prix, de fonctionnalité et de formulation de l'industrie de fabrication alimentaire en Asie-Pacifique.
Par Forme :
la Poudre Domine le Volume Actuel tandis que la Pâte Gagne des Parts dans les Usages PremiumLa poudre est restée la forme dominante sur le marché des ingrédients salés en Asie-Pacifique, représentant 52,60% de la part de marché en 2025, en raison de sa facilité de manipulation, de sa longue durée de conservation, de son efficacité en termes de coûts et de sa compatibilité avec les processus de fabrication industrielle à grande échelle. Ces avantages sont particulièrement significatifs en Asie du Sud-Est, où les réseaux de distribution à température ambiante et la production alimentaire décentralisée continuent de favoriser les ingrédients secs stables. Des marchés tels que l'Indonésie, le Vietnam et la Thaïlande restent de forts utilisateurs d'ingrédients salés en poudre en raison des pratiques de transformation établies et de la faible dépendance aux chaînes d'approvisionnement à température contrôlée. Les ingrédients salés liquides continuent de détenir une position significative, portés par leur solubilité rapide et leur facilité d'incorporation dans les systèmes alimentaires aqueux tels que les soupes, les sauces, les marinades, les jus de viande et les applications de transformation de la viande.
Parmi toutes les formes de produits, la pâte devrait enregistrer le CAGR le plus rapide de 9,12% jusqu'en 2031, soutenue par une demande croissante pour un meilleur contrôle de la viscosité, une distribution uniforme des saveurs et des performances de produit cohérentes dans les applications de restauration premium et de plats préparés. Le Japon, la Corée du Sud et l'Australie sont à l'avant-garde de cette transition, où les opérateurs de restauration et les fabricants alimentaires premium utilisent de plus en plus des formulations de pâte concentrée pour améliorer le contrôle des portions, l'efficacité opérationnelle et la cohérence des saveurs. Cette évolution de la demande indique que la diversification des formats élargit les opportunités de marché plutôt que de remplacer les formes de produits existantes.
Par Application :
les Plats Préparés s'Accélèrent tandis que les Catégories Traditionnelles Maintiennent leur ÉchelleLes soupes, sauces et condiments représentaient 39,12% du marché des ingrédients salés en Asie-Pacifique en 2025, ce qui en fait le plus grand segment d'application. Leur domination est portée par la production et la consommation étendues de la région en bouillons, sauces de cuisson, pâtes d'assaisonnement et condiments, qui servent à la fois la demande des ménages et de la restauration dans diverses traditions culinaires. En outre, les snacks salés et la transformation de la viande, de la volaille et des produits de la mer continuent de générer une demande stable, soutenue par la premiumisation des snacks et l'utilisation croissante de la protéine végétale hydrolysée (HVP) et d'autres exhausteurs de goût pour améliorer le goût, la texture et la valeur nutritionnelle. Par comparaison, les applications laitières représentent un segment relativement plus petit, les ingrédients salés étant principalement utilisés dans les produits fromagers transformés, les enrobages aromatisés au fromage et les alternatives laitières.
Parmi tous les domaines d'application, les plats préparés devraient enregistrer le CAGR le plus rapide de 11,45% jusqu'en 2031, portés par la rapide urbanisation, l'évolution des modes de vie et la demande croissante de solutions alimentaires pratiques et prêtes à consommer. L'expansion continue des plateformes d'épicerie en ligne et des canaux de vente au détail modernes accélère davantage la croissance de la catégorie. Reflétant cette tendance, Ajinomoto Thaïlande a lancé sa gamme de plats surgelés prêts à consommer UMAI en 2026, tirant parti de l'expertise culinaire japonaise pour répondre à la demande croissante des consommateurs pour des aliments de commodité premium.
Ces développements mettent en évidence un changement plus large sur le marché des ingrédients salés en Asie-Pacifique vers des applications à valeur ajoutée qui nécessitent des systèmes de saveurs intégrés plutôt que des exhausteurs de goût à fonction unique. Alors que les fabricants se concentrent de plus en plus sur la fourniture d'un goût authentique, la réduction du sodium et les formulations à étiquette claire, la demande devrait augmenter pour des solutions umami avancées qui combinent plusieurs ingrédients fonctionnels pour améliorer la saveur, la texture et les performances globales du produit.
Analyse Géographique
Marché des Ingrédients Salés en Chine
La Chine représentait 36,14 % du marché des ingrédients salés en Asie-Pacifique en 2025, maintenant sa position de leader grâce à sa vaste capacité de fermentation, à sa large base de fabrication alimentaire et à ses investissements continus dans la biotechnologie. La domination du pays est renforcée par des producteurs nationaux majeurs tels que Fufeng Group, dont les performances de 2025 ont mis en évidence le glutamate monosodique et les additifs alimentaires comme principaux contributeurs aux revenus, ainsi que par des projets d'expansion de capacité en cours, notamment l'installation de fermentation de 300 000 tonnes par an de Meihua Holdings en Mongolie intérieure. Bien que la croissance de la Chine devrait se modérer à mesure que le marché arrive à maturité, elle restera le principal pôle de production de la région, approvisionnant à la fois la demande intérieure et les marchés d'exportation voisins grâce à son écosystème de fabrication bien établi.
Marché des Ingrédients Salés en Inde
L'Inde devrait enregistrer le CAGR le plus rapide de 10,05 % jusqu'en 2031, portée par une urbanisation rapide, l'expansion du commerce de détail organisé, la pénétration croissante des restaurants de restauration rapide et des initiatives gouvernementales favorables à la promotion de la transformation alimentaire. Les investissements continus des fabricants mondiaux d'ingrédients, notamment l'expansion par DSM-Firmenich AG de son installation de condiments au Kerala et le développement d'une nouvelle usine de fabrication de saveurs à Vadodara, témoignent d'une forte confiance dans le potentiel de demande à long terme de l'Inde et dans son importance croissante au sein de la chaîne d'approvisionnement régionale.
Marché des Ingrédients Salés en Asie-Pacifique
Bien que le Japon et la Corée du Sud représentent des marchés relativement matures, ils continuent de jouer un rôle central dans la stimulation de l'innovation grâce à des technologies de goût avancées, au développement d'ingrédients à étiquette propre et à des solutions de saveurs premium. Les investissements dans des plateformes spécialisées, telles que l'activité dédiée aux nucléotides de CJ CheilJedang Corporation, renforcent davantage le leadership de la région dans l'innovation des ingrédients salés à haute valeur ajoutée. Au-delà des grands marchés, l'Indonésie, la Thaïlande, Singapour et l'Australie jouent des rôles stratégiques sur le marché des ingrédients salés en Asie-Pacifique. L'Indonésie s'impose comme un marché à forte croissance, portée par sa large base de consommateurs et son industrie alimentaire emballée en expansion. La Thaïlande constitue un pôle régional clé de fabrication et d'exportation pour les aliments transformés, soutenant une demande stable en ingrédients salés. Singapour est en tête dans les domaines de la biotechnologie et de la fermentation de précision, tandis que l'Australie stimule l'innovation en matière de produits premium grâce à son accent sur les formulations à étiquette propre et les normes élevées de qualité alimentaire. Ensemble, ces marchés renforcent les capacités de croissance, d'innovation et de chaîne d'approvisionnement de la région.
Paysage Concurrentiel
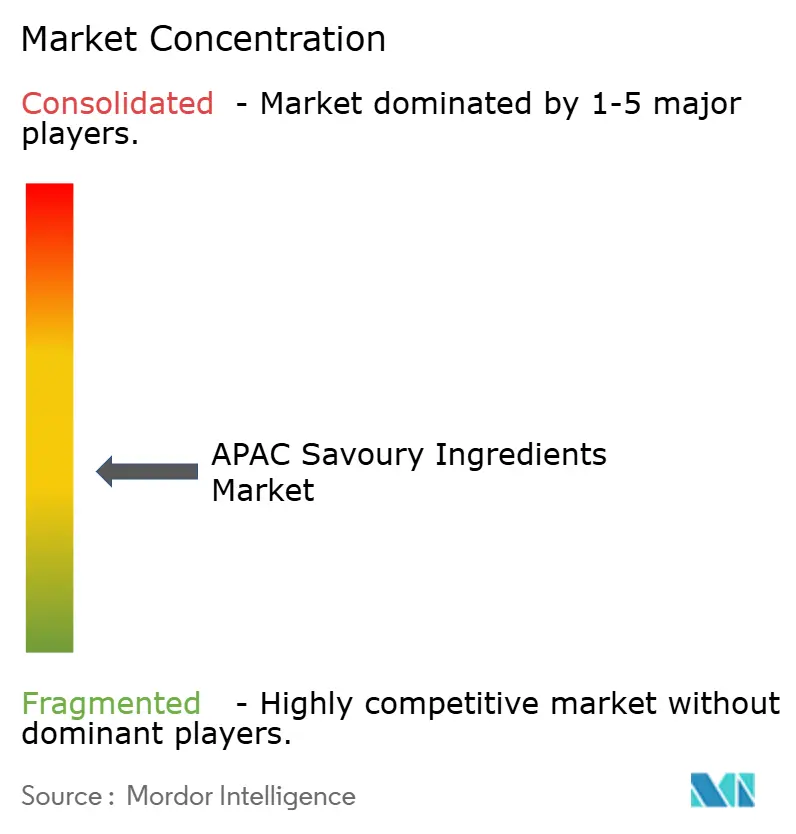
Le marché des ingrédients salés en Asie-Pacifique reste modérément fragmenté, avec une concurrence impliquant des maisons d'arômes mondiales, des entreprises régionales et de nombreux fabricants locaux. Les acteurs mondiaux se différencient principalement par leurs technologies propriétaires, leur expertise en formulation et leur accompagnement applicatif, tandis que les producteurs régionaux s'appuient sur une grande capacité de fermentation, une efficacité des coûts et un approvisionnement fiable pour servir les fabricants alimentaires à fort volume.
La technologie et l'innovation deviennent des facteurs de différenciation clés dans les applications haut de gamme. Les investissements dans la fermentation avancée, la modulation du goût et les technologies d'ingrédients biosourcés permettent aux fabricants de proposer des arômes améliorés, des solutions de réduction du sodium et des solutions à étiquette propre, tout en améliorant l'efficacité de la production. Les entreprises disposant de capacités intégrées en optimisation des arômes et en développement d'ingrédients fonctionnels renforcent de plus en plus leur position dans les applications alimentaires et de boissons haut de gamme.
Les développements stratégiques récents mettent également en évidence l'évolution du paysage concurrentiel. La restructuration des portefeuilles, les investissements dans la fermentation de précision et l'expansion des installations de fabrication régionales témoignent de l'accent mis par le secteur sur l'innovation, la localisation et la résilience de la chaîne d'approvisionnement. Bien que le marché devrait rester fragmenté, la concurrence devrait s'intensifier dans les segments à haute valeur ajoutée tels que les ingrédients fermentés de spécialité, les arômes de réaction et les systèmes avancés de modulation du goût.
Leaders du Secteur des Ingrédients Salés en Asie-Pacifique
-
Associated British Foods plc
-
Ajinomoto Co., Inc.
-
Angel Yeast Co., Ltd.
-
Lesaffre et Compagnie
-
Meihua Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients Salés en Asie-Pacifique
- Ajinomoto Co., Inc.
- Angel Yeast Co., Ltd.
- Fufeng Group Limited
- DSM-Firmenich AG
- Kerry Group plc
- Givaudan SA
- Lesaffre et Compagnie
- Meihua Holdings Group Co., Ltd.
- Symrise AG
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Vedan International (Holdings) Limited
- CJ CheilJedang Corporation
- Kikkoman Corporation
- Dohler Group SE
- Takasago International Corporation
- Lee Kum Kee Company Limited
- Archer Daniels Midland Company (ADM)
- Hugli Holding AG
Recent Industry Developments in Marché des Ingrédients Salés en Asie-Pacifique
- Juillet 2026 : Givaudan a inauguré une installation de production de 50 millions CHF (environ 60 millions USD) à Cikarang, Java occidental, Indonésie, couvrant 24 000 m², dédiée à la fabrication de poudres aromatiques salées, sucrées et de snacks pour la demande intérieure indonésienne et les marchés d'exportation d'Asie du Sud-Est. L'installation crée environ 60 emplois avec une capacité conçue pour une expansion future, et représente l'investissement de fabrication unique le plus important de Givaudan en Asie-Pacifique à ce jour.
- Octobre 2025 : Symrise a annoncé un investissement en capital stratégique dans la société de biotechnologie américaine Cellibre, intégrant la plateforme d'ingénierie des micro-organismes de Cellibre avec l'expertise mondiale de Symrise en matière de saveurs et de parfums pour accélérer la commercialisation d'ingrédients aromatiques naturels issus de la fermentation de précision applicables à ses portefeuilles de saveurs et de goût.
- Juillet 2024 : Lesaffre a lancé une gamme de produits d'extrait de levure en Asie-Pacifique en juillet 2025. La gamme de produits se concentre sur l'amélioration de la saveur et de la teneur nutritionnelle dans les aliments salés, ciblant les fabricants alimentaires et les applications culinaires, avec un accent sur les ingrédients naturels et les solutions à étiquette claire.
Périmètre du Rapport sur le Marché des Ingrédients Salés en Asie-Pacifique
Le Marché des Ingrédients Salés en Asie-Pacifique comprend les ingrédients utilisés pour améliorer le goût, l'arôme et le profil umami des aliments transformés, des produits de restauration et des applications culinaires. Le marché est segmenté par Type d'Ingrédient en Glutamate Monosodique (MSG), Extrait de Levure, Protéine Végétale Hydrolysée (HVP), Nucléotides, Oléorésines d'Épices et d'Herbes, et Autres. Sur la base de l'Origine, le marché est classé en ingrédients Naturels et Synthétiques. Par Forme, le marché est catégorisé en Poudre, Liquide et Pâte, tandis que par Application, il est segmenté en Snacks Salés, Soupes, Sauces, Assaisonnements et Vinaigrettes, Produits à Base de Viande, de Volaille et de Fruits de Mer, Plats Préparés, Produits Laitiers, et Autres. Sur le plan géographique, l'étude couvre la Chine, l'Inde, le Japon, la Corée du Sud, l'Indonésie, la Thaïlande, le Vietnam, l'Australie, Singapour, la Malaisie et le Reste de l'Asie-Pacifique. La taille du marché et les prévisions sont fournies en valeur (millions USD) et en volume (en tonnes) pour tous les segments tout au long de la période d'étude.
Aperçu de la segmentation
| Glutamate Monosodique (MSG) |
| Extrait de Levure |
| Protéine Végétale Hydrolysée (HVP) |
| Nucléotides |
| Oléorésines d'Épices et d'Herbes |
| Autres (concentrés de produits laitiers fermentés, concentrés de champignons, extraits de kokumi) |
| Naturel |
| Synthétique |
| Snacks Salés |
| Soupes, Sauces, Assaisonnements et Vinaigrettes |
| Viande et Volaille |
| Produits Laitiers et Analogues de Fromage |
| Nouilles Instantanées et Plats Préparés |
| Autres Applications |
| Chine |
| Inde |
| Japon |
| Australie |
| Corée du Sud |
| Indonésie |
| Thaïlande |
| Singapour |
| Reste de l'Asie-Pacifique |
| Type d'Ingrédient | Glutamate Monosodique (MSG) |
| Extrait de Levure | |
| Protéine Végétale Hydrolysée (HVP) | |
| Nucléotides | |
| Oléorésines d'Épices et d'Herbes | |
| Autres (concentrés de produits laitiers fermentés, concentrés de champignons, extraits de kokumi) | |
| Par Origine | Naturel |
| Synthétique | |
| Application | Snacks Salés |
| Soupes, Sauces, Assaisonnements et Vinaigrettes | |
| Viande et Volaille | |
| Produits Laitiers et Analogues de Fromage | |
| Nouilles Instantanées et Plats Préparés | |
| Autres Applications | |
| Géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique |
Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché des ingrédients salés en Asie-Pacifique ?
Le marché des ingrédients salés en Asie-Pacifique s'établit à 4,66 milliards USD en 2026 et devrait atteindre 7,12 milliards USD d'ici 2031, à un TCAC de 8,85 %.
Quel type d'ingrédient domine les revenus régionaux ?
Le MSG a dominé les revenus par type d'ingrédient avec une part de 54,21% en 2025 en raison de son efficacité en termes de coûts, de sa solubilité et de son utilisation répandue dans les aliments transformés en Chine, en Indonésie et au Vietnam.
Pourquoi la Chine est-elle si importante dans ce domaine ?
La Chine détenait 36,14% des revenus régionaux en 2025 et reste la principale base de fermentation de la région, soutenue par son échelle, son accès aux matières premières et ses investissements continus en capacité.
Qu'est-ce qui stimule l'adoption plus rapide de l'extrait de levure et d'autres systèmes à base de fermentation ?
Les améliorations des coûts dans la fermentation, la demande d'étiquette claire et les besoins de reformulation du sodium rendent les extraits de levure et les systèmes associés plus attractifs dans les produits alimentaires premium et de milieu de gamme.