
Taille et part du marché des micronutriments pour l'alimentation animale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.12 Milliards de dollars |
| Taille du Marché (2031) | 2.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des micronutriments pour l'alimentation animale par Mordor Intelligence
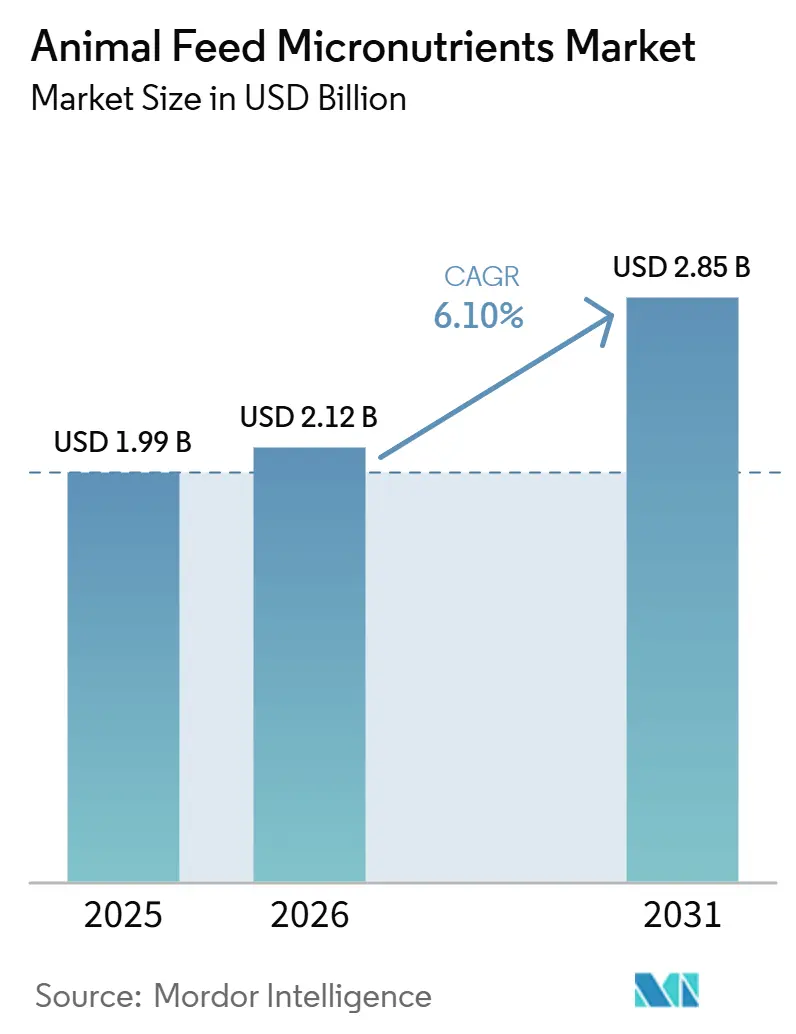
La taille du marché des micronutriments pour l'alimentation animale était évaluée à 1,99 milliard USD en 2025 et devrait croître de 2,12 milliards USD en 2026 à 2,85 milliards USD d'ici 2031, à un CAGR de 6,10 % durant la période de prévision de 2026 à 2031. Le marché des micronutriments pour l'alimentation animale est soutenu par une base de demande désormais moins exposée aux fluctuations à court terme des prix des aliments pour animaux, car les systèmes d'élevage deviennent de plus en plus industriels, standardisés et dépendants de performances alimentaires constantes. La production mondiale de viande a atteint 374 millions de tonnes métriques en 2024 et, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), la viande de volaille détient la plus grande part, ce qui maintient la fortification en micronutriments étroitement liée à l'activité de fabrication d'aliments à grande échelle. La consommation croissante de viande, de lait, d'œufs et de protéines aquatiques pousse également les producteurs à adopter des programmes de vitamines et de minéraux plus ciblés, à mesure que les promoteurs de croissance antibiotiques perdent du terrain et que la nutrition de précision devient de plus en plus importante dans la formulation quotidienne des aliments.
Principaux enseignements du rapport
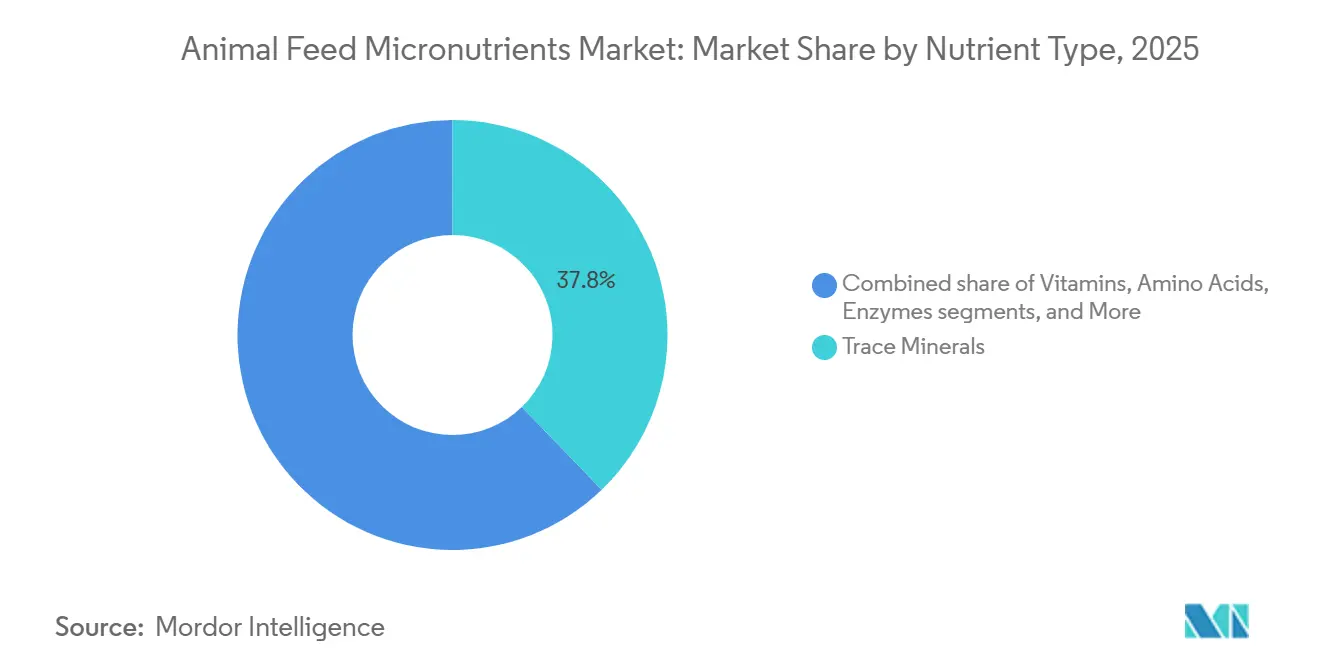
- Par type de nutriment, la part du marché des micronutriments pour l'alimentation animale pour les minéraux traces représentait la plus grande part, soit 37,8 % en 2025, tandis que le marché des micronutriments pour l'alimentation animale pour le segment des vitamines devrait croître au CAGR le plus rapide de 7,9 % de 2026 à 2031.
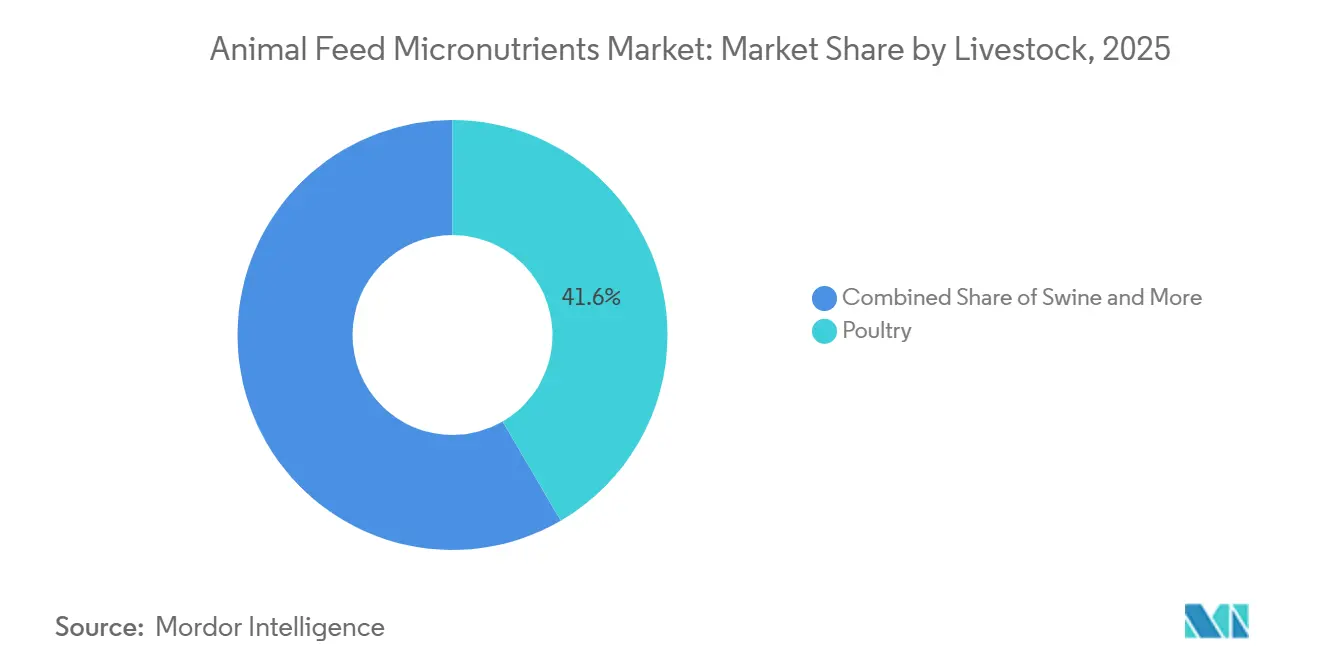
- Par type d'élevage, la volaille détenait la plus grande part de 41,6 % de la taille du marché des micronutriments pour l'alimentation animale en 2025, tandis que l'aquaculture était le segment d'élevage à la croissance la plus rapide avec un CAGR de 7,8 % sur 2026-2031.
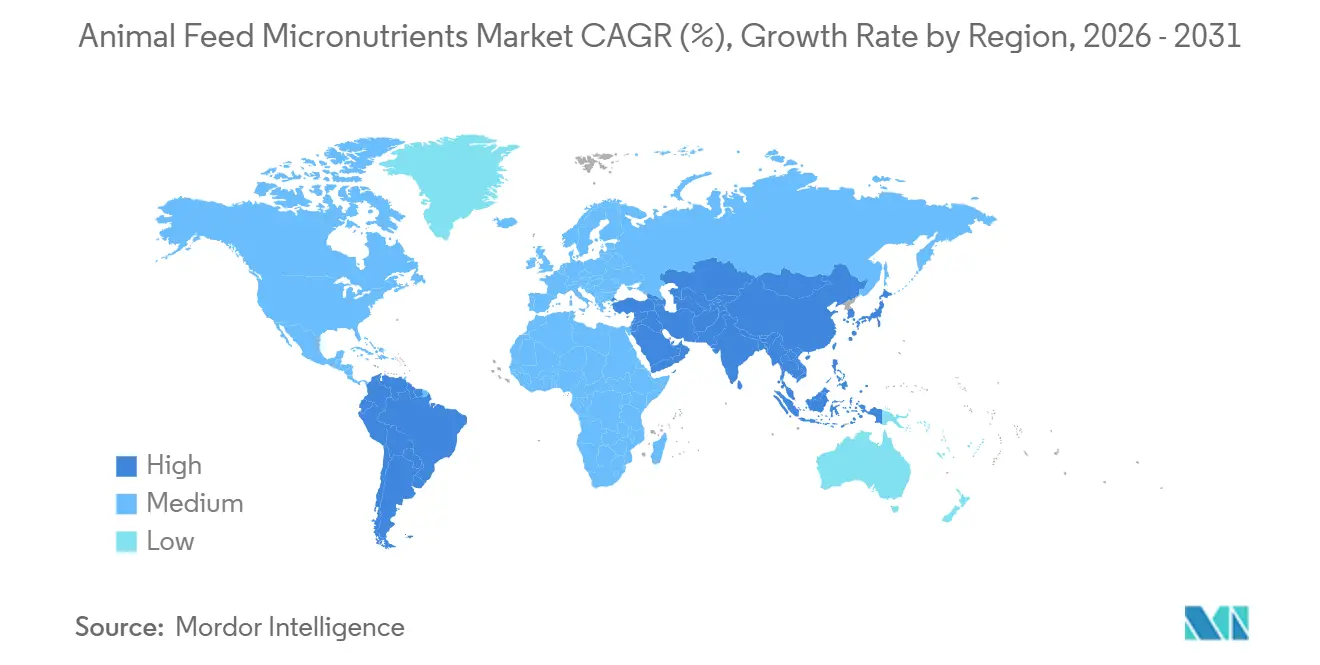
- Par géographie, l'Asie-Pacifique détenait la plus grande part de 42,7 % en 2025 et était également le segment régional à la croissance la plus rapide avec un CAGR de 6,8 % sur 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Intensification de la production industrielle d'élevage dans le monde entier | +1.5% | Mondial, avec la plus forte attraction en Asie-Pacifique, en Amérique du Sud et en Afrique subsaharienne où la fabrication commerciale d'aliments pour animaux est en expansion | Court terme (≤ 2 ans) |
| Demande croissante de protéines animales et de viande, lait, œufs et production aquacole de qualité | +1.3% | Mondial, avec une accélération de la demande plus forte en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Renforcement des normes de sécurité et de traçabilité des aliments pour animaux | +0.9% | Plus fort en Europe et en Amérique du Nord, avec une influence croissante en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Transition vers des micronutriments organiques et chélatés à biodisponibilité plus élevée | +0.8% | Plus fort en Amérique du Nord et en Europe, avec une adoption plus rapide dans les segments premium d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Plateformes d'alimentation de précision permettant un dosage spécifique à l'espèce et au stade | +0.6% | Dirigé par l'Amérique du Nord et l'Europe, avec une adoption précoce dans les systèmes commerciaux de volaille et d'aquaculture en Asie-Pacifique | Long terme (≥ 4 ans) |
| Reformulation autour d'ingrédients alternatifs et de régimes à faible teneur en protéines brutes | +0.5% | Plus pertinent en Europe et en Amérique du Nord, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la production industrielle d'élevage dans le monde entier
Le marché des micronutriments pour l'alimentation animale est en expansion, car la production mondiale d'élevage se déplace de plus en plus vers des systèmes industriels qui exigent des formulations alimentaires cohérentes et évolutives. En 2024, la production mondiale de viande a atteint 374 millions de tonnes métriques, la viande de volaille détenant la plus grande part, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO)[1]. Cette transition a conduit les fabricants d'aliments pour animaux à adopter des pratiques standardisées d'inclusion de micronutriments, garantissant une distribution cohérente des nutriments et une qualité alimentaire constante à grande échelle. Par exemple, selon la Fédération européenne des fabricants d'aliments composés (FEFAC), la production totale d'aliments composés de l'Union européenne a atteint 147,6 millions de tonnes métriques en 2025, soulignant l'ampleur de la production organisée d'aliments pour animaux. À mesure que les tailles des troupeaux et des volailles augmentent, même de légères améliorations de l'efficacité alimentaire et des performances animales offrent des avantages économiques significatifs. Cette tendance souligne l'importance des minéraux traces et des vitamines dans les aliments pour animaux, soutenant l'expansion continue du marché des micronutriments pour l'alimentation animale.
Demande Croissante de Protéines Animales et de Viande, Lait, Œufs et Production Aquacole de Qualité
Le marché des micronutriments pour l'alimentation animale connaît une croissance en raison de la demande croissante de protéines animales et de produits d'élevage de meilleure qualité au sein des systèmes alimentaires mondiaux. Les producteurs se concentrent sur l'amélioration de la productivité, de la santé animale et de l'efficacité alimentaire, ce qui a accru l'importance d'une supplémentation équilibrée en micronutriments. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), la production mondiale de lait a atteint 985 millions de tonnes métriques en 2024, indiquant une croissance continue de la production laitière. L'atteinte d'objectifs de production plus élevés nécessite une gestion nutritionnelle précise, incluant des niveaux suffisants de vitamines et de minéraux traces pour soutenir la santé animale, la reproduction, l'immunité et la productivité globale. À mesure que les systèmes d'élevage deviennent davantage axés sur la performance, la demande de micronutriments pour l'alimentation animale devrait rester robuste.
Renforcement des Normes de Sécurité et de Traçabilité des Aliments pour Animaux
Le marché des micronutriments pour l'alimentation animale est façonné par des réglementations de plus en plus strictes en matière d'approvisionnement, de contrôle des dosages et de documentation des produits. L'Autorité européenne de sécurité des aliments (EFSA) applique ces normes en évaluant et en autorisant des formes spécifiques d'additifs alimentaires en vertu du Règlement (CE) n° 1831/2003 de l'Union européenne, garantissant la conformité avec les compositions chimiques approuvées et les limites d'inclusion définies. Par exemple, l'EFSA a identifié des variations significatives dans les limites d'inclusion du cuivre selon les espèces, allant de 15 mg/kg d'aliment complet pour les bovins à 150 mg/kg pour les porcelets sous la mère, soulignant la nécessité d'une formulation précise des micronutriments et d'une gestion rigoureuse des dosages[2]. Ce niveau de précision exige une documentation robuste de la qualité des fournisseurs, donnant aux fabricants d'aliments qui s'approvisionnent auprès de fournisseurs de micronutriments certifiés un avantage clair pour démontrer la traçabilité lors des inspections et des audits. À mesure que davantage de régions renforcent la surveillance réglementaire des additifs alimentaires et des intrants alimentaires, la conformité n'est plus seulement un coût mais un moteur clé de la demande, soutenant une croissance soutenue du marché des micronutriments pour l'alimentation animale.
Transition vers des Micronutriments Organiques et Chélatés à Biodisponibilité Plus Élevée
Le marché des micronutriments pour l'alimentation animale évolue vers des formes minérales organiques et chélatées en raison de leur meilleure efficacité d'absorption et de la réduction des pertes de nutriments. En 2025, l'Autorité européenne de sécurité des aliments (EFSA) a confirmé qu'un complexe cuivre(II)-bétaïne entraînait une plus grande déposition de cuivre dans le foie et les tissus adipeux cutanés des poulets de chair que dans les groupes non supplémentés, démontrant sa biodisponibilité supérieure. Cela est particulièrement important car des limites réglementaires plus strictes sur l'inclusion totale des minéraux rendent les formes premium plus attractives en délivrant les mêmes effets biologiques à des taux d'inclusion plus faibles. De même, le complexe manganèse(II)-bétaïne, avec des niveaux maximaux approuvés pour les poissons et les espèces terrestres, renforce la tendance vers une administration efficace des minéraux. À mesure que les producteurs se concentrent de plus en plus sur la rétention des nutriments, l'excrétion et le rendement global par animal, l'adoption de formes premium devrait augmenter. Cette préférence croissante souligne la transition du secteur vers des solutions durables et efficaces dans le marché des micronutriments pour l'alimentation animale.
Analyse de l'impact des freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des coûts des intrants en vitamines et minéraux spéciaux | -1.2% | Mondial, avec une exposition plus forte en Asie-Pacifique en raison de la concentration de l'offre, et en Europe et en Amérique du Nord en raison des coûts d'importation et de logistique | Court terme (≤ 2 ans) |
| Limites d'inclusion restrictives et approbations longues pour certains minéraux traces | -0.8% | Plus fort en Europe sous l'EFSA et en croissance en Amérique du Nord | Long terme (≥ 4 ans) |
| Programmes intégrés d'additifs alimentaires réduisant la différenciation des micronutriments individuels | -0.6% | Plus visible en Amérique du Nord et en Europe, avec des signes précoces dans les segments premium d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Perte de stabilité des micronutriments lors du stockage et de la granulation des aliments | -0.4% | Mondial, avec une sévérité plus forte en Asie-Pacifique tropicale, en Afrique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Coûts des Intrants en Vitamines et Minéraux Spéciaux
La volatilité des coûts des intrants demeure un frein à court terme clé sur le marché des micronutriments pour l'alimentation animale, car la rentabilité dépend fortement d'un nombre limité de fournisseurs en amont pour les vitamines essentielles et les minéraux traces spéciaux. En 2025, DSM-Firmenich a rapporté que les perturbations de l'approvisionnement sur le marché mondial des vitamines ont généré une contribution temporaire estimée à l'EBITDA de 150 millions EUR (162 millions USD), portée par des prix de vitamines plus élevés résultant de pénuries sur le marché[3]. Ces perturbations dans l'approvisionnement en vitamines essentielles pour l'alimentation animale peuvent rapidement augmenter les coûts d'approvisionnement pour les fabricants de nutrition animale, incitant les producteurs d'aliments à retarder l'adoption de minéraux traces organiques premium ou à optimiser les taux d'inclusion de micronutriments pour maîtriser les coûts. Bien que la demande de base pour les micronutriments essentiels reste intacte, une volatilité soutenue des coûts des intrants peut ralentir la transition vers des formulations à plus haute valeur ajoutée, freinant ainsi la croissance du marché des micronutriments pour l'alimentation animale.
Programmes Intégrés d'Additifs Alimentaires Réduisant la Différenciation des Micronutriments Individuels
Le marché des micronutriments pour l'alimentation animale fait face à une pression concurrentielle croissante, car les fournisseurs de nutrition animale élargissent leurs portefeuilles intégrés d'additifs alimentaires combinant des micronutriments avec des phytogéniques, des postbiotiques, des enzymes, des probiotiques et d'autres ingrédients fonctionnels. Plutôt que de remplacer les vitamines et minéraux traces essentiels, ces programmes nutritionnels groupés offrent des solutions de performance complètes qui simplifient les achats et le support technique pour les fabricants d'aliments et les producteurs d'élevage. Cette tendance est particulièrement visible dans les opérations d'élevage commercial qui recherchent des stratégies intégrées pour améliorer l'efficacité alimentaire, la santé intestinale et la productivité. À mesure que les fournisseurs se différencient de plus en plus par des solutions nutritionnelles complètes plutôt que par des produits individuels, les offres de micronutriments individuels font face à une pression tarifaire accrue et à une différenciation réduite, limitant la création de valeur au sein du marché des micronutriments pour l'alimentation animale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Nutriment :
Les Minéraux Traces en Tête, Tandis que les Vitamines AccélèrentLa taille du marché des micronutriments pour l'alimentation animale pour le segment des minéraux traces représentait la plus grande part de 37,8 % en 2025. Leur position reflète le rôle étendu du zinc, du cuivre, du manganèse, du sélénium et du fer dans la réponse immunitaire, l'activité enzymatique, la reproduction, l'intégrité osseuse et le contrôle métabolique dans presque toutes les espèces commerciales. Le zinc reste l'un des oligo-éléments les plus utilisés car il soutient la santé des pattes des poulets de chair, la solidité des onglons des truies et la réponse immunitaire des crevettes dans des systèmes de production très différents. Le sélénium fait l'objet d'une attention réglementaire particulièrement étroite car l'Union européenne fixe un niveau maximum de sélénium de 0,5 mg/kg d'aliment pour toutes les espèces et de 0,2 mg/kg pour les sources de sélénium organique, ce qui a encouragé une reformulation plus soigneuse vers des formes organiques plus efficaces. Le chrome reste une partie plus modeste du marché des micronutriments pour l'alimentation animale, mais il a gagné en visibilité après que l'EFSA a approuvé le propionate de chrome pour toutes les espèces de volaille en croissance en 2025 à un maximum de 0,4 mg de chrome/kg d'aliment complet.
Le marché des micronutriments pour l'alimentation animale pour le segment des vitamines devrait croître au CAGR le plus rapide de 7,9 % de 2026 à 2031. La croissance est soutenue par une utilisation plus importante des vitamines A, D3, E et K dans les systèmes avicoles et laitiers, où les performances reproductives, l'immunité et la persistance de la production dépendent d'un apport nutritionnel stable. Les vitamines hydrosolubles deviennent également plus importantes en aquaculture car les systèmes intensifs de crevettes et de poissons réagissent rapidement au stress nutritionnel, aux chocs de transport et à la variabilité de la qualité de l'eau. Les enzymes restent une part importante et stable du mélange de formulation plus large, en particulier les phytases dans les régimes monogastriques, mais des micronutriments spéciaux tels que les caroténoïdes, la choline et les formats de nutriments protégés jouent un rôle plus important dans les aliments premium. La Chine a publié la norme de groupe T/SDFA 053-2025 en septembre 2025 pour définir les taux d'inclusion recommandés d'astaxanthine pour les espèces aquacoles et les poissons ornementaux, démontrant comment l'utilisation des caroténoïdes devient plus formalisée dans les applications d'aliments à haute valeur ajoutée.



Par Type d'Élevage :
La Volaille Domine, l'Aquaculture Gagne en DynamismeLa volaille représentait la plus grande part de 41,6 % du marché des micronutriments pour l'alimentation animale en 2025, ce qui en fait le plus grand segment d'élevage. Sa position de leader découle de l'ampleur de la production de poulets de chair et de poules pondeuses et de la dépendance du secteur à des aliments composés précisément formulés contenant des vitamines et des minéraux traces essentiels, ce qui génère une demande constamment élevée de micronutriments pour l'alimentation animale. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a rapporté une production de viande de volaille de 154,4 millions de tonnes métriques en 2025, soulignant l'ampleur considérable de la demande d'aliments pour les seuls poulets de chair. Au sein de la volaille, les reproducteurs restent le groupe techniquement le plus exigeant car les niveaux de vitamine E, de sélénium, de manganèse et de caroténoïdes peuvent affecter la fertilité, la viabilité des embryons et les résultats à l'éclosion. Les ruminants constituent le prochain bloc majeur du marché des micronutriments pour l'alimentation animale, avec les vaches laitières se distinguant par une utilisation élevée par tête de sélénium, d'iode et de bêta-carotène lorsque la teneur en minéraux des fourrages et des céréales est insuffisante pour répondre aux besoins de production.
Les données sur la récolte de céréales en Allemagne en 2025 ont montré des niveaux de zinc de seulement 24,2 à 39,6 mg/kg de matière sèche selon les types de céréales, ce qui explique pourquoi la supplémentation directe reste importante dans les systèmes de ruminants à haute production. Les porcins restent également un segment majeur, car les régimes des porcelets et des truies nécessitent souvent un contrôle minéral plus strict, incluant des niveaux de cuivre plus élevés autorisés pour les jeunes porcelets selon la réglementation européenne. L'aquaculture est le segment d'élevage à la croissance la plus rapide, avec un CAGR de 7,8 % sur 2026-2031. L'Organisation de coopération et de développement économiques et l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) ont projeté la production aquacole à 118 millions de tonnes métriques d'ici 2034, en hausse de 20 % par rapport aux niveaux de 2022-2024, avec la production de crevettes et de gambas projetée pour enregistrer la croissance la plus forte au niveau des espèces. Cette croissance stimule la demande de micronutriments pour l'alimentation animale, car l'utilisation croissante d'ingrédients alimentaires d'origine végétale et alternatifs en aquaculture réduit la disponibilité naturelle des nutriments essentiels. En conséquence, les fabricants d'aliments intègrent de plus en plus des vitamines, des minéraux traces, des acides aminés et des caroténoïdes pour assurer une nutrition équilibrée, maintenir les performances de croissance et préserver la santé animale.

Analyse géographique
Marché des Micronutriments pour Aliments pour Animaux en Asie-Pacifique
La région Asie-Pacifique représentait la plus grande part du marché des micronutriments pour aliments pour animaux, soit 42,7 % en 2025, et constitue également le segment régional à la croissance la plus rapide, avec un CAGR projeté de 6,8 % de 2026 à 2031. Cette domination est attribuée à l'expansion de la production commerciale d'aliments pour animaux dans les chaînes de valeur de la volaille, du porc, des produits laitiers et de l'aquaculture. Au sein de la région, la Chine joue un rôle central en raison de sa part majoritaire dans la production mondiale d'aquaculture et d'œufs, qui dépendent toutes deux de systèmes d'alimentation à forte intensité en micronutriments. De même, la contribution significative de l'Inde à la production mondiale de lait génère une demande constante en supplémentation minérale et vitaminique dans les aliments pour animaux laitiers. En outre, les industries d'exportation de crevettes et de poissons d'Asie du Sud-Est stimulent la demande de vitamines, de caroténoïdes et de formulations spécialisées en micronutriments, renforçant ainsi la position de la région.
Marché des Micronutriments pour Aliments pour Animaux dans les Amériques
L'Amérique du Nord connaît une croissance modérée, reflétant sa position de marché mature mais précieuse. La croissance dans cette région est portée par la premiumisation, avec une demande croissante pour les oligo-éléments organiques, les solutions de micronutriments spécifiques aux espèces et les formulations axées sur la performance. Selon le Département de l'Agriculture des États-Unis (USDA), un inventaire bovin de 94,2 millions de têtes en juillet 2025 constitue une base solide pour les programmes de micronutriments destinés aux bovins de boucherie et aux vaches laitières. Le Mexique et le Canada contribuent à une demande stable grâce à leur intégration dans les systèmes nord-américains d'alimentation animale et d'élevage. En comparaison, l'Amérique du Sud connaît une croissance plus rapide, le Brésil et l'Argentine adoptant des pratiques standardisées de supplémentation en micronutriments pour soutenir la production de volaille, de porc et de bovins orientée vers l'exportation.
Marché des Micronutriments pour Aliments pour Animaux en EMEA
L'Europe devrait connaître une croissance modérée, portée par des cadres réglementaires stricts qui favorisent l'utilisation de formulations de micronutriments de haute qualité. En revanche, la Russie fait face à des obstacles liés aux sanctions et aux politiques de substitution aux importations, qui limitent l'accès aux fournisseurs étrangers. Le Moyen-Orient devrait connaître une croissance significative, soutenue par l'adoption croissante d'aliments pour animaux commerciaux, les investissements croissants dans la sécurité alimentaire et l'expansion des systèmes formels de production animale. De même, l'Afrique devrait enregistrer une croissance régulière à mesure que la fabrication d'aliments pour animaux devient plus organisée et industrialisée, bien que les contraintes d'accessibilité financière puissent limiter le rythme d'adoption. Dans l'ensemble, le marché des micronutriments pour aliments pour animaux devrait afficher des tendances de croissance variées selon les régions.
Paysage concurrentiel
Concentration du Marché
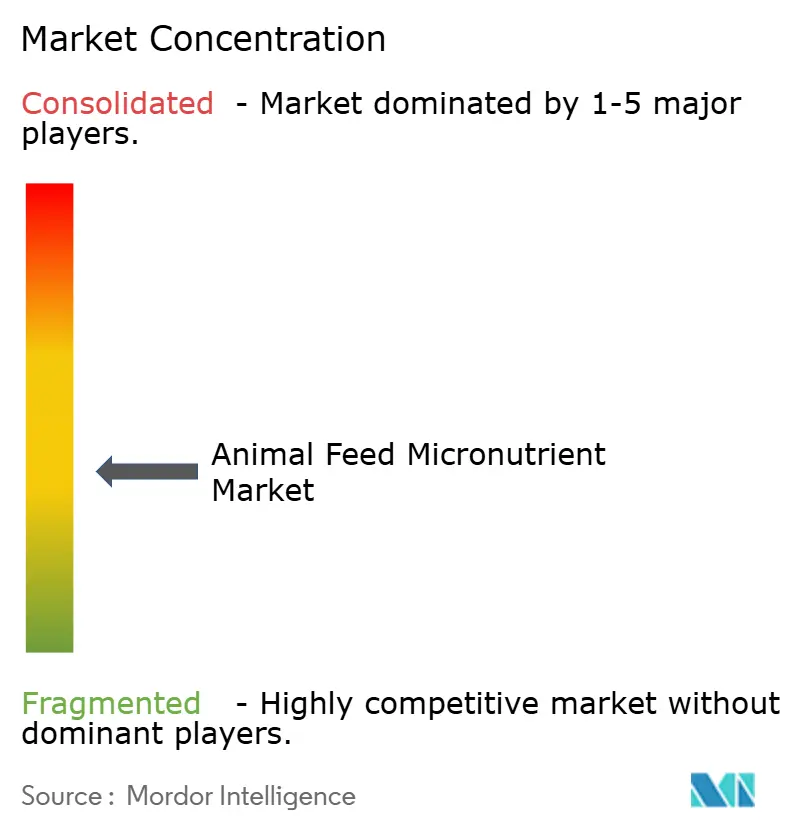
Le marché des micronutriments pour l'alimentation animale est modérément concentré. Les cinq premières entreprises, notamment Cargill, Incorporated, ADM, Nutreco N.V. (SHV Holdings N.V.), BASF SE et Adisseo France S.A.S. (China National BlueStar Group Co., Ltd.), représentent la majorité de la part de marché. Malgré leur domination, des entreprises spécialisées telles que Zinpro Corporation, Alltech, Inc. et Orffa International Holding B.V. continuent de renforcer leur présence grâce à leur expertise technique et à leurs solutions nutritionnelles spécifiques aux espèces. Si l'échelle confère un avantage concurrentiel, les capacités de formulation et les connaissances spécifiques aux applications créent des opportunités pour les acteurs régionaux et de niche. Les principaux fournisseurs élargissent leurs portefeuilles intégrés de nutrition animale, combinant des vitamines, des minéraux traces, des phytogéniques, des postbiotiques, des enzymes et d'autres additifs alimentaires fonctionnels pour répondre aux exigences évolutives des clients. Cette tendance reflète l'importance croissante du support à la formulation, de l'expertise réglementaire et de la fourniture d'améliorations de performance mesurables tant au niveau des usines de fabrication d'aliments que des exploitations agricoles.
Cargill, Incorporated et ADM ont renforcé leurs positions sur le marché en intégrant des micronutriments dans des solutions complètes de nutrition animale adaptées à différentes espèces et stades de production. Nutreco N.V. (SHV Holdings N.V.) se différencie grâce à Trouw Nutrition et aux minéraux traces hydroxy IntelliBond, tandis que BASF SE et Adisseo France S.A.S. (China National BlueStar Group Co., Ltd.) maintiennent des positions solides dans les segments des vitamines et de la méthionine, qui sont tous deux des composants essentiels de la nutrition animale moderne. En novembre 2025, Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH a signé un accord pour acquérir l'activité mondiale de glycinate de BASF SE, une opération projetée pour renforcer le portefeuille de minéraux traces organiques de Biochem lors de sa finalisation en 2026. Au même mois, Cargill, Incorporated a étendu de 50 % son installation de micronutrition à Engerwitzdorf, en Autriche, augmentant sa capacité de production annuelle à 30 000 tonnes métriques. Ces développements reflètent la focalisation continue du secteur sur l'expansion des capacités, la diversification des portefeuilles et l'innovation dans les solutions de micronutriments.
Les opportunités de concurrence sont particulièrement fortes dans les programmes spécifiques à l'aquaculture, les formats de livraison pour les marchés tropicaux et les systèmes de dosage numérique qui améliorent la fidélisation des clients. En mars 2026, Evonik Industries AG a annoncé une augmentation nette de prix de 10 % pour MetAMINO, reflétant la volonté des principaux fournisseurs de défendre leurs prix dans un contexte de resserrement des conditions d'approvisionnement. En janvier 2026, Zinpro Corporation a lancé Zinpro Sole Source pour la volaille, et en septembre 2025, elle a ouvert un centre d'innovation en Espagne pour faire avancer la recherche en nutrition animale. Ces initiatives démontrent une stratégie de spécialiste axée sur la simplification des produits et la validation technique. Le marché des micronutriments pour l'alimentation animale reste dynamique, car les spécialistes continuent d'exceller dans les domaines où la biodisponibilité, les solutions spécifiques aux espèces et le support appuyé par la recherche l'emportent sur les avantages de l'échelle. Cet équilibre garantit que la concentration modérée du marché coexiste avec une concurrence active, stimulant l'innovation et la croissance dans les segments grand public et premium.
Leaders du secteur des micronutriments pour l'alimentation animale
-
Cargill, Incorporated
-
ADM
-
Nutreco N.V. (SHV Holdings N.V.)
-
BASF SE
-
Adisseo France S.A.S. (China National Bluestar Group Co., Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Micronutriments pour Aliments pour Animaux Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- ADM
- Nutreco N.V. (SHV Holdings N.V.)
- BASF SE
- Adisseo France S.A.S. (China National Bluestar Group Co., Ltd.)
- Evonik Industries AG
- Alltech, Inc.
- Kemin Industries, Inc.
- Novus International, Inc. (Mitsui and Co., Ltd. and Nippon Soda Co., Ltd.)
- Phibro Animal Health Corporation
- De Heus Animal Nutrition B.V. (Royal De Heus)
- Balchem Corporation
- Zinpro Corporation
- Orffa International Holding B.V.
- Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH
Développements industriels récents dans Marché des Micronutriments pour Aliments pour Animaux
- Janvier 2026 : Zinpro Corporation a lancé Zinpro Sole Source pour la volaille, un produit de minéraux traces organiques à source unique conçu pour simplifier la supplémentation en minéraux tout en améliorant l'absorption des minéraux, les performances de croissance et le rendement en carcasse.
- Novembre 2025 : Cargill, Incorporated a achevé une expansion de 50 % de son installation de production de micronutrition à Engerwitzdorf, en Autriche, portant la capacité annuelle à 30 000 tonnes métriques, suffisante pour fortifier 200 millions de tonnes métriques d'aliments pour animaux, et l'installation fonctionne à 100 % à l'énergie renouvelable.
- Novembre 2025 : Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH a signé un accord contraignant pour acquérir l'activité mondiale de glycinate de BASF SE, renforçant le portefeuille de minéraux traces organiques de Biochem avec des gammes de produits glycinate et l'accès au réseau de distribution mondial de BASF.
Portée du rapport sur le marché mondial des micronutriments pour l'alimentation animale
Les micronutriments pour l'alimentation animale sont des vitamines et des minéraux traces essentiels incorporés en petites quantités dans les régimes alimentaires des animaux d'élevage et de la volaille. Ils jouent un rôle clé dans le soutien des processus métaboliques, du développement osseux et des fonctions reproductives.
Le rapport sur le marché des micronutriments pour l'alimentation animale est segmenté par type de nutriment (minéraux traces (zinc, fer, cuivre, manganèse, sélénium, chrome et autres minéraux traces), vitamines (vitamines liposolubles et vitamines hydrosolubles), acides aminés (méthionine, lysine, thréonine, tryptophane et autres acides aminés), enzymes (phytases, protéases, carbohydrases et autres enzymes) et autres micronutriments), par type d'élevage (volaille (poulets de chair, poules pondeuses et reproducteurs), ruminants (vaches laitières, bovins de boucherie et petits ruminants), porcins (porcelets et porcs en croissance-finition), aquaculture (poissons et crevettes et autres crustacés)), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et autres). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Minéraux traces |
| Vitamines |
| Acides aminés |
| Enzymes |
| Autres micronutriments |
| Volaille |
| Ruminants |
| Porcs |
| Aquaculture |
| Équins |
| Autres animaux d'élevage |
| Sec/Prémélange |
| Liquide |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de nutriment | Minéraux traces | |
| Vitamines | ||
| Acides aminés | ||
| Enzymes | ||
| Autres micronutriments | ||
| Par type d'élevage | Volaille | |
| Ruminants | ||
| Porcs | ||
| Aquaculture | ||
| Équins | ||
| Autres animaux d'élevage | ||
| Par forme | Sec/Prémélange | |
| Liquide | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la perspective actuelle pour la demande de micronutriments pour l'alimentation animale ?
Le marché des micronutriments pour l'alimentation animale était évalué à 1,99 milliard USD en 2025 et devrait atteindre 2,12 milliards USD en 2026.
Quelle catégorie d'élevage génère la demande la plus forte ?
La volaille est le plus grand segment d'élevage avec une part de 41,6 % en 2025, soutenu par l'ampleur des programmes mondiaux d'alimentation des poulets de chair, des poules pondeuses et des reproducteurs.
Quelle région offre la plus forte opportunité de croissance jusqu'en 2031 ?
L'Asie-Pacifique est à la fois le plus grand segment régional, avec une part de 42,7 % en 2025, et la région à la croissance la plus rapide, avec un CAGR de 6,8 % sur 2026-2031.
Pourquoi les vitamines et les minéraux traces deviennent-ils plus importants dans les programmes d'alimentation ?
Les producteurs gèrent des objectifs de production plus élevés en matière de viande, de lait, d'œufs et d'aquaculture, tout en remplaçant des pratiques d'alimentation moins précises par des programmes nutritionnels plus traçables.
Qu'est-ce qui limite l'adoption plus rapide des produits micronutriments premium ?
Les principales limites sont la volatilité des coûts des vitamines et des minéraux spéciaux, les longs délais d'approbation pour les nouvelles formes de minéraux traces et la concurrence des packages d'additifs groupés.
Quelle réglementation récente remodèle l'espace des additifs alimentaires aux États-Unis ?
Le processus de consultation sur les ingrédients des aliments pour animaux, introduit en 2024, simplifie mais intensifie les exigences en matière de données pour les nouveaux produits.