
Taille et part du marché albanais de la gestion des installations
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 481.84 Millions de dollars américains |
| Taille du Marché (2026) | 520.63 Millions de dollars américains |
| Taille du Marché (2031) | 766.75 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
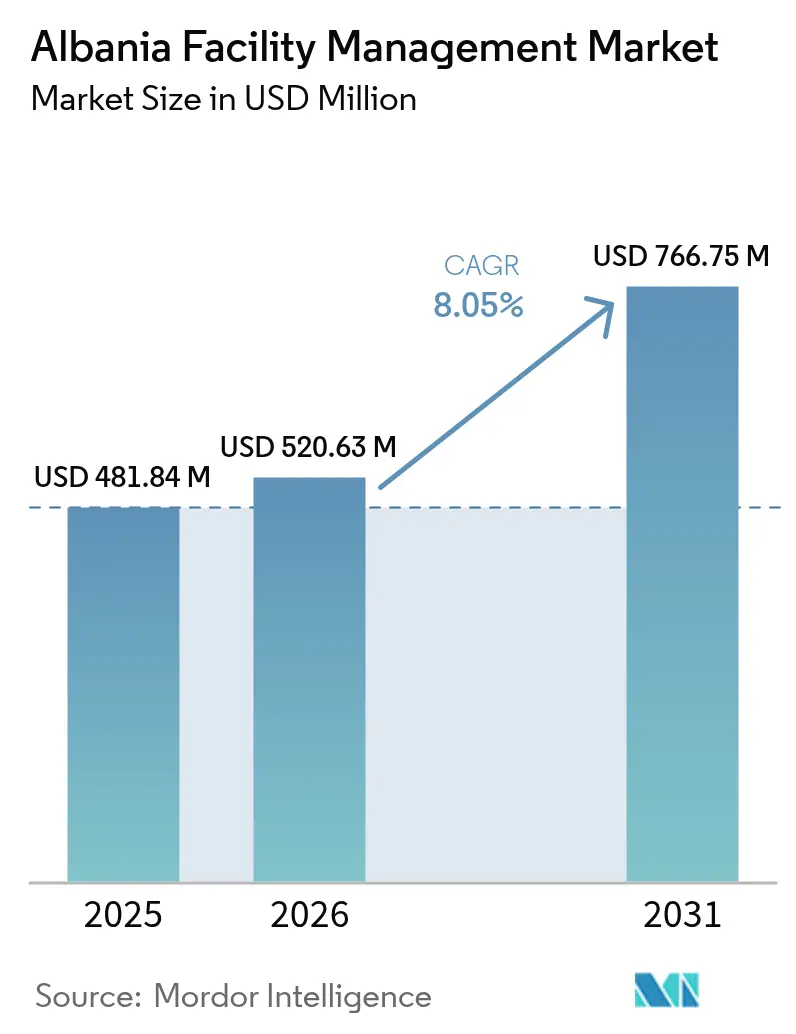
Analyse du marché albanais de la gestion des installations par Mordor Intelligence
La taille du marché albanais de la gestion des installations devrait croître de 481,84 millions USD en 2025 à 520,63 millions USD en 2026 et devrait atteindre 766,75 millions USD d'ici 2031 à un CAGR de 8,05% sur la période 2026-2031. Cette perspective de taille du marché albanais de la gestion des installations reflète une expansion immobilière rapide, le déploiement en 2026 des normes nationales de performance énergétique des bâtiments, et le recours croissant à des prestataires de services externalisés.[1]Banque européenne pour la reconstruction et le développement, « Stratégie pays pour l'Albanie », ebrd.com Le financement robuste de la pré-adhésion à l'UE, le renforcement des réglementations sur les bâtiments et l'adoption des technologies s'alignent pour inciter les propriétaires de bâtiments à adopter des contrats axés sur la performance, associant la maintenance prédictive aux économies d'énergie garanties. Les chaînes hôtelières internationales s'implantant à Tirana et sur le corridor côtier établissent de nouveaux standards de service qui se répercutent sur les propriétés commerciales, institutionnelles et industrielles. La pénurie de compétences techniques a accentué les avantages en termes de coûts liés à l'externalisation, tandis que les mises à niveau des infrastructures municipales liées aux fonds de l'UE élargissent le champ de la supervision professionnelle des installations. Ensemble, ces facteurs repositionnent le marché albanais de la gestion des installations, faisant passer la maintenance réactive à la gestion des actifs basée sur les données.
Principaux enseignements du rapport
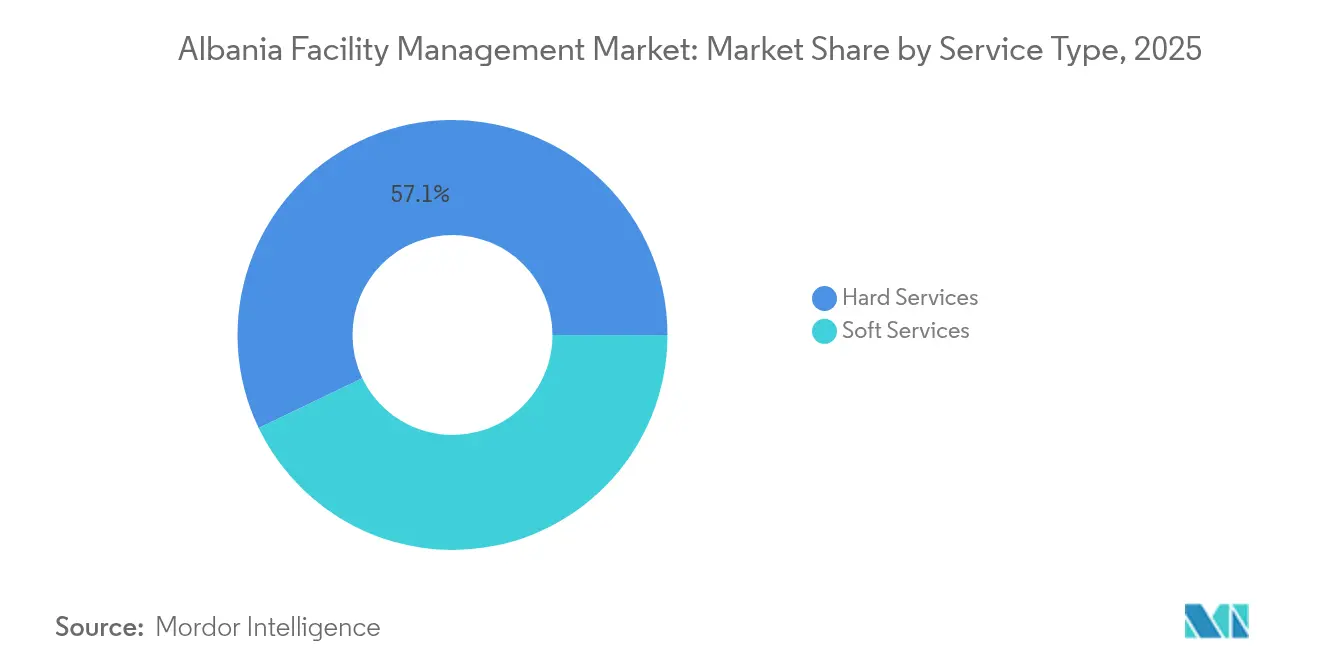
- Par type de service, les services techniques ont dominé avec 57,12% de la part de marché albanaise de la gestion des installations en 2025.
- Par type d'offre, les modèles externalisés ont représenté 64,22% de la taille du marché albanais de la gestion des installations en 2025 et affichent le CAGR projeté le plus élevé de 9,12% jusqu'en 2031.
- Par secteur d'utilisation finale, les installations commerciales ont représenté 38,45% de la part de marché albanaise de la gestion des installations en 2025, tandis que les installations institutionnelles et les infrastructures publiques devraient progresser à un CAGR de 8,55% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché albanais de la gestion des installations
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Avancées technologiques dans les systèmes de gestion des bâtiments | +1.8% | National, avec des gains précoces à Tirana, Durrës, Vlorë | Moyen terme (2-4 ans) |
| Croissance du secteur immobilier | +2.1% | Zones côtières et région métropolitaine de Tirana | Court terme (≤ 2 ans) |
| Accent croissant sur les pratiques de construction écologique | +1.4% | National, porté par les exigences de conformité à l'UE | Long terme (≥ 4 ans) |
| Indicateurs macroéconomiques soutenant la demande en gestion des installations | +1.2% | National, avec des effets d'entraînement vers les centres régionaux | Moyen terme (2-4 ans) |
| Programmes de rénovation énergétique financés par l'UE stimulant l'externalisation de la gestion des installations | +1.6% | National, avec priorité aux bâtiments publics et aux infrastructures | Long terme (≥ 4 ans) |
| Le développement des espaces de travail flexibles et des modèles de bureau hybrides élargit le périmètre de la gestion des installations | +0.9% | Centres urbains, notamment Tirana et Durrës | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Avancées technologiques dans les systèmes de gestion des bâtiments
Les propriétaires d'installations en Albanie intègrent des compteurs intelligents, des capteurs et des plateformes d'analyse pour réduire les pertes énergétiques et prolonger la durée de vie des actifs. OSHEE, le service public national, a déployé 53 000 compteurs intelligents, démontrant que les données en temps réel peuvent réduire les pertes techniques et améliorer la précision de la facturation. Avec l'entrée en vigueur en 2026 des règles obligatoires de performance énergétique des bâtiments, l'automatisation passera d'une mise à niveau facultative à une exigence de conformité de base. De nouveaux projets hôteliers tels que l'Hyatt Regency Tirana spécifient des contrôles intégrés de CVC, d'éclairage et de sécurité, rehaussant les attentes sur l'ensemble du marché albanais de la gestion des installations. Des projets pilotes dans les écoles de Tirana montrent que les capteurs d'environnement intérieur peuvent améliorer le confort tout en réduisant la consommation énergétique. Les fournisseurs qui associent des plateformes numériques à une prestation sur site sont bien positionnés pour décrocher des contrats pluriannuels axés sur la performance sur l'ensemble du marché albanais de la gestion des installations.
Croissance du secteur immobilier
La formation brute de capital fixe a progressé en 2024, alimentant un pipeline de tours à usage mixte, d'entrepôts logistiques et de complexes touristiques côtiers. Des projets emblématiques tels que la Bond Tower de 50 étages associent des fonctions commerciales, de bureaux et d'hôtellerie, multipliant les catégories de services requis par site. La hausse des évaluations fiscales foncières introduite en 2025 incite les propriétaires à externaliser la gestion de leurs installations à des spécialistes capables de générer des économies de coûts mesurables. Les investisseurs internationaux accélèrent ainsi la demande de supervision professionnelle, maintenant la trajectoire haussière du marché albanais de la gestion des installations.
Accent croissant sur les pratiques de construction écologique
Bien que l'hydroélectricité représente 98% de l'électricité nationale, la variabilité saisonnière incite les propriétaires de bâtiments à adopter des technologies bas carbone et des logiciels de gestion de la demande. La rénovation des écoles publiques a permis des réductions de la consommation énergétique de 40% lors du passage vers des normes à consommation quasi nulle. Les codes alignés sur l'UE exigent désormais un suivi transparent de la consommation des ressources, poussant les équipes de gestion des installations vers des rapports intégrés sur les déchets et l'énergie. Le financement de l'économie circulaire soutenu par l'UE, à hauteur de 87 millions EUR pour les infrastructures de déchets solides, élargit le périmètre des installations à l'optimisation du recyclage. Ces réglementations et incitations intègrent la durabilité dans chaque contrat de service au sein du marché albanais de la gestion des installations.
Programmes de rénovation énergétique financés par l'UE stimulant l'externalisation de la gestion des installations
Le cadre d'adhésion à l'UE adopté en 2024 a débloqué des capitaux multilatéraux pour la réhabilitation des actifs publics. L'Agence albanaise pour l'efficacité énergétique associe le financement des rénovations à des contrats de performance pluriannuels afin de garantir des économies. Un plan budgétaire visant à réduire la dette publique tout en augmentant les dépenses en capital rend la gestion externalisée des installations attrayante pour les municipalités soumises à des contraintes budgétaires. Des projets tels que le Soutien aux infrastructures communautaires à Durrës incluent des obligations de gestion des installations à long terme parallèlement aux financements de reconstruction. Ces dispositifs incitent les entités publiques à s'appuyer sur des opérateurs spécialisés, élargissant le segment externalisé du marché albanais de la gestion des installations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Contraintes du marché du travail et pénurie de compétences | -1.9% | National, avec un impact aigu dans les zones rurales | Court terme (≤ 2 ans) |
| Lacunes infrastructurelles et disparités régionales | -1.2% | Zones rurales et centres urbains secondaires | Moyen terme (2-4 ans) |
| La fragmentation de la conformité réglementaire dissuade les acteurs étrangers de la gestion des installations | -0.8% | National, affectant l'entrée sur le marché international | Long terme (≥ 4 ans) |
| Adoption limitée des plateformes numériques de gestion des installations parmi les propriétaires de PME | -0.7% | National, concentré dans les petites municipalités | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes du marché du travail et pénurie de compétences
Seulement 60,9% des Albanais en âge de travailler occupent un emploi, et beaucoup ne possèdent pas de certifications en CVC, en automatisation ou en gestion de l'énergie. L'émigration draine les talents techniques, incitant 74% des entreprises à envisager le recrutement de travailleurs étrangers. Les filières professionnelles incluent rarement des programmes de maintenance prédictive, et les initiatives de perfectionnement devront du temps pour combler ce manque. La hausse des primes salariales et les délais de recrutement exercent une pression à la hausse sur les prix du marché albanais de la gestion des installations.
Lacunes infrastructurelles et disparités régionales
Les services de collecte des déchets couvrent 70% de la population, limitant la gestion intégrée des installations en dehors des grandes villes. Les lacunes en matière de haut débit et de paiement numérique freinent les systèmes de gestion des ordres de travail basés sur le cloud dans les municipalités de l'intérieur. Des améliorations routières telles que le Programme de construction de ponts résilients améliorent l'accessibilité, mais le relief montagneux maintient des temps et des coûts de déplacement élevés.[2]Groupe de la Banque mondiale, « Programme de construction de ponts résilients », worldbank.org Tant que ces disparités ne se réduiront pas, la croissance du marché albanais de la gestion des installations au-delà des régions côtières et de la capitale restera progressive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services techniques mènent la modernisation des infrastructures
Les services techniques ont généré 275,23 millions USD en 2025, soit 57,12% du chiffre d'affaires global du marché albanais de la gestion des installations. Les systèmes mécaniques, électriques et de plomberie vieillissants nécessitent des mises à niveau avant l'entrée en vigueur du mandat de performance énergétique de 2026. Les enseignes hôtelières internationales exigent une gestion stricte de la disponibilité et des coûts du cycle de vie, favorisant l'adoption de variateurs de vitesse et de refroidisseurs à haute efficacité. Les services généraux, bien que moins importants en part, sont en passe d'atteindre un CAGR de 9,35% à mesure que l'hygiène, le bien-être au travail et la flexibilité des effectifs deviennent des standards. Sur l'horizon de prévision, les services généraux capteront une part plus importante du marché albanais de la gestion des installations, mais les travaux techniques à forte intensité capitalistique resteront essentiels pour la conformité aux codes.
Les gestionnaires d'installations intègrent de plus en plus la gestion des actifs à l'analyse en temps réel, passant de la maintenance planifiée à des modèles prédictifs. Le nettoyage, la sécurité et la restauration évoluent vers des offres axées sur l'expérience, notamment dans les tours à usage mixte. Cette dynamique à deux vitesses permet aux prestataires de réaliser des ventes croisées, approfondissant leur part de portefeuille au sein du marché albanais de la gestion des installations.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type d'offre : l'externalisation domine l'évolution du marché
Les contrats externalisés représentaient 64,22% du chiffre d'affaires en 2025 et progresseront à un CAGR de 9,12% jusqu'en 2031, soit la croissance la plus élevée parmi les modèles de prestation. Les chaînes hôtelières internationales et les promoteurs d'immobilier à usage mixte privilégient des prestataires intégrés offrant une responsabilité sur facture unique. La gestion en régie interne persiste dans les installations de défense et de justice où les protocoles de sécurité exigent un contrôle direct, mais même les ministères confient désormais à des spécialistes externes le nettoyage et l'entretien des espaces verts. Les modèles de gestion des installations groupés, qui tirent parti des remises sur volume pour l'énergie et les consommables, se répandent dans les bureaux de catégorie A. Le marché albanais de la gestion des installations reflète ainsi la pratique européenne : les propriétaires se concentrent sur leur stratégie immobilière de base tandis que les fournisseurs assument le risque technique.
Les prestataires tiers bénéficient également d'une réforme transparente de l'immatriculation des entreprises qui réduit le délai de création d'une société à une journée, facilitant ainsi l'entrée sur le marché et la montée en puissance. Les plateformes technologiques qui unifient les ordres de travail, les journaux de conformité et les retours des locataires renforcent davantage l'avantage comparatif de l'externalisation.
Par secteur d'utilisation finale : le commercial en tête tandis que l'institutionnel accélère
Les locaux commerciaux représentaient 38,45% du chiffre d'affaires en 2025, concentrés dans le quartier central des affaires de Tirana où les bureaux de catégorie A et les destinations commerciales se regroupent. Les entreprises technologiques et les centres de services partagés privilégient des accords à long terme garantissant la disponibilité et un contrôle d'accès de niveau cybersécurité. Les installations institutionnelles et les infrastructures publiques constituent le secteur d'utilisation finale à la croissance la plus rapide, progressant à un CAGR de 8,55% grâce aux rénovations financées par l'UE qui exigent un suivi de la performance sur toute la durée de vie. Les mises à niveau de l'éducation et de la santé stimulent le nettoyage à contrôle des infections et les vérifications de la qualité de l'air basées sur l'IoT, peu connues des équipes d'entretien traditionnelles.
Les hybrides entrepôt-commerce de détail le long du corridor Durrës-Vlorë nécessitent des effectifs saisonniers, incitant les prestataires à concevoir des viviers de main-d'œuvre flexibles. Les installations industrielles dans les secteurs de l'énergie et de la fabrication légère émergent comme des niches de croissance à mesure que les investisseurs capitalisent sur des coûts de main-d'œuvre compétitifs et la disponibilité des énergies renouvelables. Cette diversité renforce la résilience du marché albanais de la gestion des installations.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Tirana génère plus de la moitié du chiffre d'affaires national de la gestion des installations, reflétant sa concentration d'ambassades, de tours à usage mixte et de bureaux de catégorie A nécessitant une couverture technique 24h/24 et 7j/7. Les prix des appartements dans la capitale ont augmenté de 16,9% en glissement annuel en 2024, incitant les propriétaires à investir dans un entretien professionnel. Les contrats intégrés intégrant l'analyse énergétique et les applications d'expérience locataire sont devenus la norme, faisant de Tirana un terrain d'expérimentation pour les services avancés au sein du marché albanais de la gestion des installations.
Les villes côtières de Durrës, Vlorë et Sarandë forment le cluster à la croissance la plus rapide, les arrivées touristiques ayant dépassé 10 millions en 2024. Les complexes hôteliers, les marinas et les zones commerciales saisonnières nécessitent une main-d'œuvre évolutive et des flottes d'équipements mobiles. Les projets routiers et les tunnels réduisent les temps de trajet, permettant aux opérateurs basés à Tirana de gérer des équipes satellites le long de la côte. Les fluctuations saisonnières de la demande obligent les prestataires à affiner leurs niveaux d'effectifs, mais les opportunités de services à valeur ajoutée restent robustes sur le marché albanais de la gestion des installations.
Les régions intérieures sont en retard en raison d'infrastructures peu développées et d'un parc immobilier de moindre envergure. Cependant, des programmes tels que le Programme de construction de ponts résilients et les systèmes de gestion des déchets solides soutenus par la KfW injectent plus de 100 millions USD dans les municipalités secondaires. À mesure que le haut débit et la gouvernance numérique se développent, les plateformes de gestion des installations basées sur le cloud permettront une supervision à distance, débloquant progressivement des gains d'efficacité à l'échelle nationale.
Paysage réglementaire
Le marché de la gestion des installations en Albanie fonctionne dans un cadre de conformité façonné par les règles de construction et d'aménagement du territoire, notamment la loi n° 107/2014 sur l'aménagement du territoire, ainsi que par une supervision sectorielle spécifique pour les infrastructures critiques. La décision n° 508 (25.09.2025) a clarifié les domaines de responsabilité de l'État du ministère des Infrastructures et de l'Énergie en matière de normes techniques et de suivi dans la construction et le développement urbain, renforçant les exigences relatives à la sécurité et aux économies d'énergie qui se répercutent sur les périmètres du FM dur.
Pour les installations technologiques et de communication, l'AKEP a resserré les règles de sécurité et d'entrée sur le marché qui affectent la manière dont les sites télécoms, les salles techniques et les systèmes de bâtiments connectés sont exploités et entretenus. En mars 2026, l'AKEP a approuvé un régime d'autorisation générale (décision n° 10, datée du 31.03.2026) alignant les procédures sur les principes de l'UE, et a adopté des mesures de sécurité techniques, opérationnelles et organisationnelles obligatoires pour les réseaux de communications électroniques (décision n° 8, datée du 13.03.2026). Cela accroît les attentes en matière de registres de maintenance prêts pour l'audit, de contrôle d'accès et de gestion des risques dans les installations TMT et autres installations dépendantes de la connectivité.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des installations en Albanie commence par les propriétaires d'actifs et les promoteurs, notamment les tours commerciales, les projets hôteliers, les institutions publiques, les parcs logistiques et industriels, qui définissent les niveaux de service et les résultats de conformité. Ces exigences alimentent les prestataires de FM groupés et intégrés qui coordonnent les services durs (MEP, CVC, sécurité incendie et des personnes, suivi énergétique) et les services souples (nettoyage, sécurité, accueil, gestion des déchets). La prestation dépend également d'intrants en amont tels que les pièces détachées et consommables, les sous-traitants spécialisés (par exemple, ascenseurs et systèmes de sécurité incendie), et les fournisseurs de technologies pour les GTB, capteurs et connectivité. Les mises à niveau télécoms, telles que le déploiement de la 5G par One Albania avec des équipements Ericsson, illustrent comment l'infrastructure numérique devient une couche habilitante pour la surveillance à distance, la gestion des ordres de travail et les contrôles de sécurité.
En aval, l'exécution des services et le reporting des performances se concentrent de plus en plus sur des sites multi-locataires centralisés où les propriétaires privilégient des opérations standardisées. Les écosystèmes logistiques et industriels, notamment Tirana Logistic Park et Terra Park, regroupent la sécurité, la maintenance, la gestion des déchets et le suivi des services publics pour les locataires. Les services d'appui tels que l'entreposage, la distribution et l'entretien des flottes assurés par des prestataires logistiques, notamment ALBKET et les activités logistiques de BALFIN, peuvent influencer les délais de réponse et la disponibilité des pièces. Les priorités d'intégration à l'UE en matière de réseaux de transport et d'énergie (RTE-T/RTE-E) renforcent encore la demande de pratiques d'exploitation et de maintenance documentées et axées sur la conformité dans les installations publiques et privées.
Paysage concurrentiel
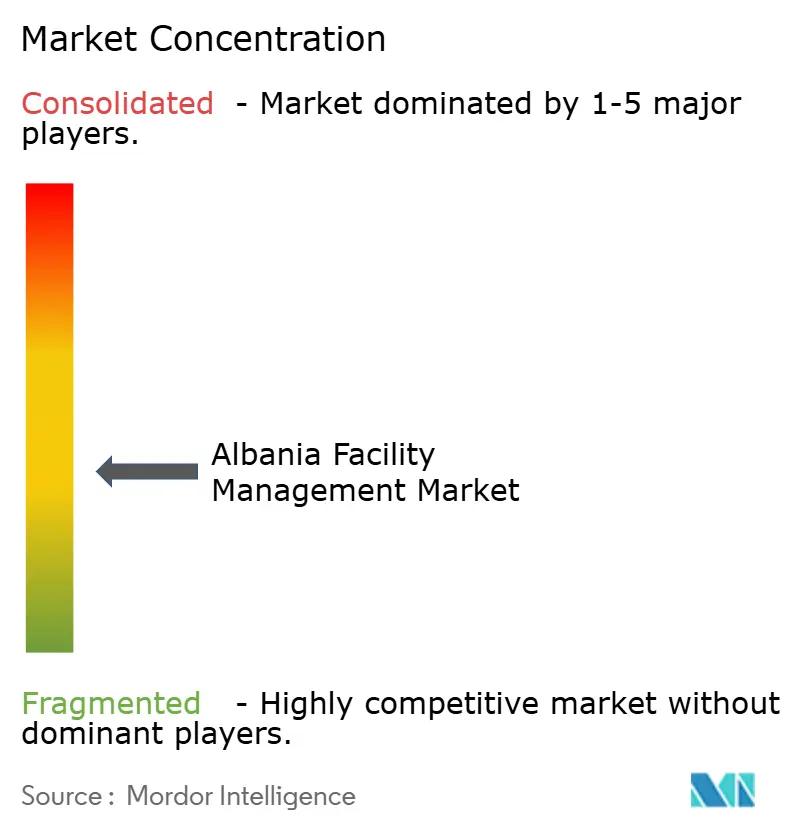
Le marché albanais de la gestion des installations présente une concentration modérée : les cinq plus grands prestataires contrôlent une part importante du chiffre d'affaires. Des entreprises mondiales telles que Colliers fournissent des services de conseil et d'évaluation comparative, s'associant souvent à des licenciés locaux pour l'exécution. Diversey Holdings propose des produits chimiques d'hygiène et des formations, en faisant un partenaire privilégié pour les hôtels visant à atteindre des protocoles de propreté de niveau international.
Le leader national ACREM gère plus de 800 000 m² de propriétés commerciales et s'appuie sur de solides réseaux locaux pour remporter des contrats municipaux.[4]ACREM, « Leadership en services immobiliers », acrem.al BMF Grup développe des offres intégrées qui allient la robotique, l'analyse des compteurs intelligents et les audits de sécurité incendie, fort de 25 ans d'expertise en génie mécanique, électrique et de plomberie. L'avantage concurrentiel migre vers les fournisseurs qui investissent dans la certification des effectifs et les tableaux de bord numériques, des prérequis pour les projets financés par l'UE qui exigent des dossiers prêts pour l'audit.
La consolidation est attendue à mesure que les entreprises mono-service font face à la hausse des coûts de conformité et aux pénuries de talents. Les alliances stratégiques combinant technologie étrangère et effectifs locaux émergent comme la voie privilégiée vers une couverture nationale. Les prestataires capables de regrouper des garanties de performance énergétique avec des services techniques et généraux traditionnels sont en mesure de capter des marges premium sur l'ensemble du marché albanais de la gestion des installations.
Leaders du secteur albanais de la gestion des installations
Globe William International
Mott Mcdonald
Diversey Holdings Ltd
AlbStar Sh.a.
Colliers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le FM intégré porté par la technologie constitue un espace blanc actif alors que l'Albanie modernise son infrastructure numérique et s'aligne sur des normes orientées vers l'UE, soutenant une transition vers des opérations connectées où les contrôles d'énergie, de sécurité et de sûreté sont gérés conjointement. Le lancement commercial de la 5G par One Albania (novembre 2024) et son programme d'investissement pour une infrastructure 5G autonome ciblant les ports, les aéroports et les zones industrielles élargissent la base d'installations pouvant prendre en charge une surveillance continue, une maintenance axée sur la disponibilité et une gestion des accès sensible à la cybersécurité. Cette expansion accroît la demande pour des prestataires combinant services durs et prestations de GTB et d'analytique.
Les programmes de connectivité publique et rurale élargissent également les emplacements accessibles pour les modèles de FM professionnel et de supervision à distance. Le 27 janvier 2026, le WBIF a attribué une subvention d'investissement de 36,1 millions d'EUR pour le développement d'infrastructures haut débit dans les zones blanches de plusieurs régions, notamment Shkodra, Kukes, Dibra, Vlora, Gjirokastra, Fier, Berat et Korce. Ces déploiements créent des empreintes opérationnelles, telles que des cabines réseau et des points terminaux municipaux et institutionnels, qui nécessitent une maintenance standardisée, une gestion de la qualité de l'alimentation électrique et une sécurité renforcée. Les efforts d'infrastructure dorsale transfrontalière ajoutent des besoins d'infrastructure d'entreprise supplémentaires, notamment le protocole d'accord d'avril 2026 entre 4iG Group et Grid Telecom visant à explorer une liaison de fibre terrestre à haute capacité entre l'Albanie et la Grèce, soutenant des installations réseau axées sur la résilience où les modèles de service basés sur les résultats et la conformité documentée peuvent différencier les prestataires de FM.
Développements récents du secteur
- Avril 2026 : 4iG Group et Grid Telecom ont signé un protocole d'accord pour explorer une liaison de fibre terrestre à haute capacité entre l'Albanie et la Grèce. Cette initiative renforce la résilience de l'infrastructure dorsale régionale et élargit l'empreinte des sites liés à la fibre nécessitant une exploitation et une maintenance sécurisées et normalisées. Elle accroît également la demande de capacités de FM intégrées en matière d'alimentation électrique, de contrôle d'accès et de gestion de la disponibilité dans les installations réseau.
- Janvier 2025 : Une étude de cas publiée par T-MODE a cité Mott MacDonald comme client bénéficiaire d'un soutien à la mise en œuvre pour aider à établir des opérations de transport de passagers ferroviaires en Albanie. Ce chantier soutient la modernisation des opérations de transport et crée des exigences supplémentaires en matière de maintenance structurée des gares et des dépôts, de procédures de sécurité et de documentation des performances. Il renforce le rôle de l'expertise internationale en ingénierie et en gestion de programmes dans la définition des pratiques d'exploitation et de maintenance à long terme.
- Septembre 2024 : Mott MacDonald a mis en avant des services continus de conception et d'ingénierie pour le projet hydroélectrique de Skavica sur la rivière Drin. Les grands programmes d'infrastructure énergétique accroissent la demande de supervision technique spécialisée, de documentation de conformité et de pratiques de gestion du cycle de vie des actifs alignées sur les exigences de fiabilité de qualité utilitaire. Le pipeline de projets élargit également le périmètre adressable pour les services de FM dur et de maintenance critique en matière de sécurité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme la valeur des services de gestion des installations fournis en Albanie pour exploiter, entretenir et soutenir les bâtiments et sites, couvrant les services durs et souples, y compris les travaux réalisés en interne et par externalisation.
Exclusions de périmètre : ce dimensionnement exclut la construction neuve et les travaux d'EPC en capital, ainsi que les ventes ponctuelles d'équipements qui ne sont pas fournies en tant que service de FM.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services de génie mécanique, électrique, de plomberie et de CVC
- Systèmes de protection incendie et sécurité
- Autres services techniques de gestion des installations
- Services généraux
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux de gestion des installations
- Services techniques
- Par type d'offre
- En régie interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisation finale
- Commercial (technologies de l'information et télécommunications, commerce de détail et entrepôts, etc.)
- Hôtellerie (hôtels, établissements de restauration, restaurants à grande échelle)
- Institutionnel et infrastructures publiques (gouvernement, éducation, transports)
- Santé (établissements publics et privés)
- Industriel et procédés (fabrication, énergie, mines)
- Autres secteurs d'utilisation finale (logements collectifs, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous construisons d'abord la cartographie du marché à l'aide de statistiques publiques et de définitions sectorielles vérifiables par tout lecteur. Pour l'Albanie, cela inclut généralement des sources telles que les statistiques structurelles d'entreprises de l'INSTAT, les publications du registre des entreprises, les séries de permis de construire et de bâtiment, et les classifications pertinentes pour les activités de services administratifs et de soutien.
Pour ancrer le modèle dans la demande réelle, nous examinons également les avis d'appels d'offres publics et municipaux pour les contrats de nettoyage, de sécurité et de maintenance, ainsi que les divulgations nationales sur l'énergie et les services publics qui signalent l'intensité d'exploitation des bâtiments commerciaux. Des points de référence plus larges sont ajoutés à partir de sources telles que la Banque mondiale et Eurostat (lorsque des séries comparables existent), ainsi que les dépôts d'entreprises et les présentations aux investisseurs des grands prestataires de services qui rendent compte du contexte de revenus régional. Dans quelques cas, nous utilisons également des abonnements payants pour les données financières et les renseignements sur les entreprises, ainsi que pour le criblage des contrats et appels d'offres, principalement pour accélérer les vérifications croisées plutôt que pour remplacer les données publiques. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents et bases de données publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes avec les prestataires de services aux installations, les responsables immobiliers et opérationnels, les équipes d'achats et les utilisateurs de bâtiments en Albanie aident à tester les taux d'externalisation, les valeurs des contrats, les coûts de main-d'œuvre, le mix de services et les évolutions de la demande locale. Les répondants clarifient également la manière dont les services récurrents sont conditionnés et achetés, tandis que les différences non résolues sont vérifiées par rapport aux preuves documentaires avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26% | Cadres dirigeants : 20% |
| Niveau intermédiaire : 49% | Responsables fonctionnels/d'unité : 28% |
| Acteurs plus modestes : 25% | Managers : 52% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une reconstruction descendante des dépenses adressables liées à l'activité des bâtiments occupés en Albanie, qui est ensuite traduite en demande de services de FM à l'aide du taux de pénétration de l'externalisation et de l'intensité de service par type d'installation. Pour s'assurer qu'il ne s'agit pas simplement d'un bassin théorique, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que des valeurs contractuelles échantillonnées provenant d'appels d'offres, des taux d'exécution des revenus des prestataires, et de simples approximations volume x prix pour les services récurrents.
Les principaux intrants qui orientent le modèle comprennent le stock de surfaces commerciales et institutionnelles impliqué par les permis et les achèvements, la répartition externalisation/interne par utilisateur final, la durée typique des contrats et le calendrier de renouvellement, la répartition entre services durs et souples, et l'évolution des coûts salariaux et des services publics qui influence la tarification des services. Lorsque les signaux ascendants font défaut pour les petits prestataires locaux, nous comblons les lacunes à l'aide de fourchettes conservatrices pour la densité contractuelle par mètre carré, puis nous rapprochons le résultat de l'activité d'achat observable.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios appuyée par un lissage de séries temporelles courtes, car l'Albanie peut connaître des ruptures liées aux cycles de dépenses publiques et aux nouvelles constructions. Les hypothèses de tarification et d'adoption de l'externalisation sont revues avec les répondants primaires, puis appliquées de manière cohérente à travers les groupes d'utilisateurs finaux avant la validation du total final.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les volumes d'appels d'offres, l'activité d'externalisation visible dans les principaux groupes d'utilisateurs finaux, et si les tendances de répartition des services (durs contre souples) restent réalistes pour les opérations locales. Nous examinons les variations d'une année sur l'autre pour détecter les anomalies, et lorsque le modèle évolue plus rapidement que le marché sur le terrain, nous revérifions l'intrant qui en est à l'origine et, si nécessaire, reprenons contact avec les personnes interrogées.
Avant publication, un second analyste examine les définitions, les calculs et les hypothèses clés afin que le chiffre final soit traçable jusqu'à un petit ensemble d'étapes reproductibles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas de changements importants tels que des modifications réglementaires, de vastes vagues de contrats publics ou des chocs de prix majeurs. Juste avant la livraison, nous effectuons une nouvelle vérification pour nous assurer que les dernières publications publiques disponibles sont prises en compte.
Taille du marché de la gestion des installations en Albanie selon Mordor Intelligence par rapport aux autres estimations publiées
Il est courant de voir différentes valeurs de marché publiées pour la gestion des installations en Albanie, car chaque éditeur peut tracer la limite autour des services et des modèles de prestation d'une manière différente, puis appliquer des hypothèses de tarification et d'externalisation qui ne correspondent pas aux modèles d'achat locaux.
Dans cette étude, les principaux facteurs d'écart sont généralement de savoir si la main-d'œuvre de FM interne est comptabilisée ou si seuls les contrats externalisés sont comptabilisés, ainsi que la manière dont les accords intégrés et groupés sont traités lorsque les services sont regroupés sous un seul contrat. Les différences proviennent également de la manière dont les prix sont projetés (par exemple, augmentations tirées par les salaires ou par l'IPC), du calendrier de conversion des devises, et de la fréquence à laquelle les hypothèses sont actualisées lorsque les appels d'offres publics et l'occupation commerciale évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 520,63 M USD (2026) | |
| Cabinet de conseil régional A | 285,40 M USD (2026) | Cette estimation semble privilégier les contrats externalisés et peut sous-estimer la prestation interne, ce qui peut être significatif dans les infrastructures publiques et certaines parties de l'immobilier commercial. Elle utilise également une fenêtre de prévision plus longue, de sorte que les hypothèses de prix et de pénétration à court terme peuvent ne pas être recalibrées aussi souvent. |
| Revue professionnelle B | 590,00 M USD (2026) | Ce chiffre inclut probablement des services de soutien aux entreprises adjacents au-delà du FM de base (comme l'administration et le soutien de bureau plus larges), ce qui gonfle les totaux par rapport à un périmètre de FM défini par le service. Il peut également appliquer des valeurs contractuelles moyennes plus élevées sans séparer les offres groupées du véritable FM intégré. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme revenu de FM et par la manière dont le travail interne est traité, plutôt que par une seule hypothèse de croissance. En maintenant le périmètre de service limité au FM dur et souple et en modélisant explicitement le travail interne aux côtés de la prestation externalisée, le chiffre reste lié aux signaux réels d'exploitation des installations, un choix appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché albanais de la gestion des installations ?
La taille du marché albanais de la gestion des installations est de 520,63 millions USD en 2026 et devrait croître pour atteindre 766,75 millions USD d'ici 2031.
Quelle catégorie de service domine le chiffre d'affaires ?
Les services techniques représentent 57,12% du chiffre d'affaires, car les systèmes mécaniques, électriques et de plomberie vieillissants nécessitent d'importantes mises à niveau.
Pourquoi l'externalisation se développe-t-elle plus rapidement que la gestion en régie interne ?
Les prestataires externalisés proposent du personnel formé, des garanties de conformité et des plateformes technologiques, portant le CAGR des contrats externalisés à 9,12% jusqu'en 2031.
Quel segment d'utilisation finale progresse le plus rapidement ?
Les installations institutionnelles et les infrastructures publiques progressent à un CAGR de 8,55% grâce aux rénovations financées par l'UE qui exigent un suivi de la performance sur toute la durée de vie.
Comment le mandat de performance énergétique de 2026 affectera-t-il la demande ?
Les normes de performance obligatoires stimuleront l'adoption de la surveillance basée sur l'IoT, de la maintenance prédictive et des services spécialisés en gestion de l'énergie sur l'ensemble du marché albanais de la gestion des installations.
Quelles sont les perspectives de croissance géographique les plus élevées ?
Le corridor côtier de Durrës à Vlorë connaît la croissance la plus rapide, stimulée par les projets touristiques et les améliorations d'infrastructures qui nécessitent une supervision permanente des installations.
Dernière mise à jour de la page le:



