
Taille et part du marché de l'IA dans la gestion des actifs hospitaliers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.01 Milliards de dollars |
| Taille du Marché (2032) | 22.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.88 % |
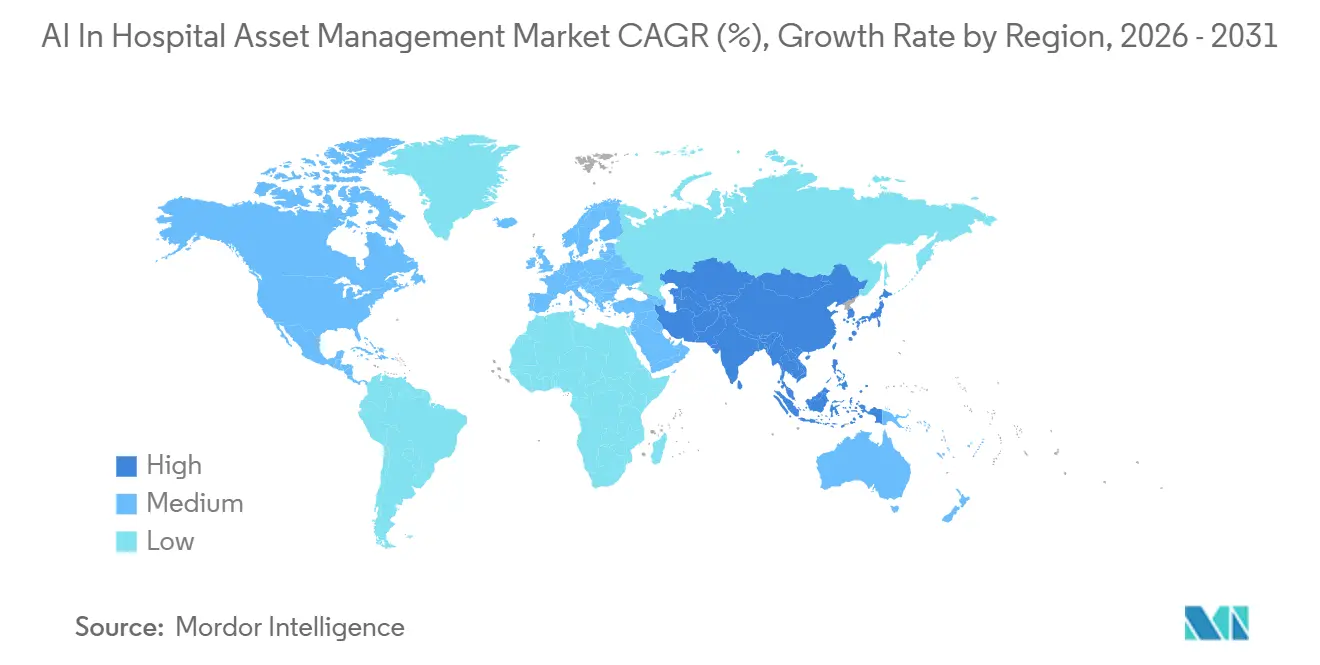
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
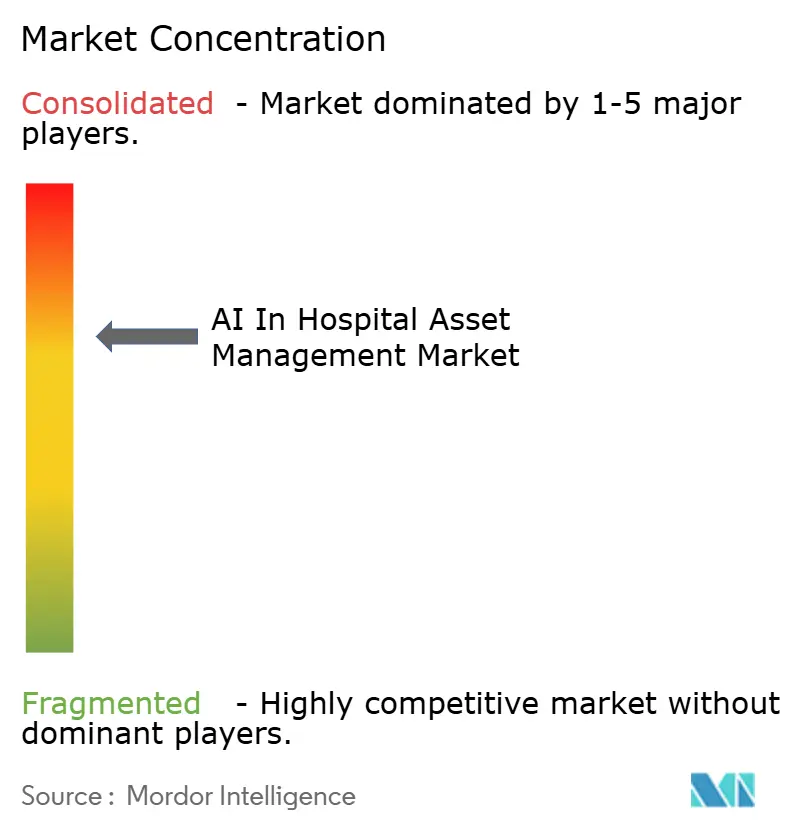
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA dans la gestion des actifs hospitaliers par Mordor Intelligence
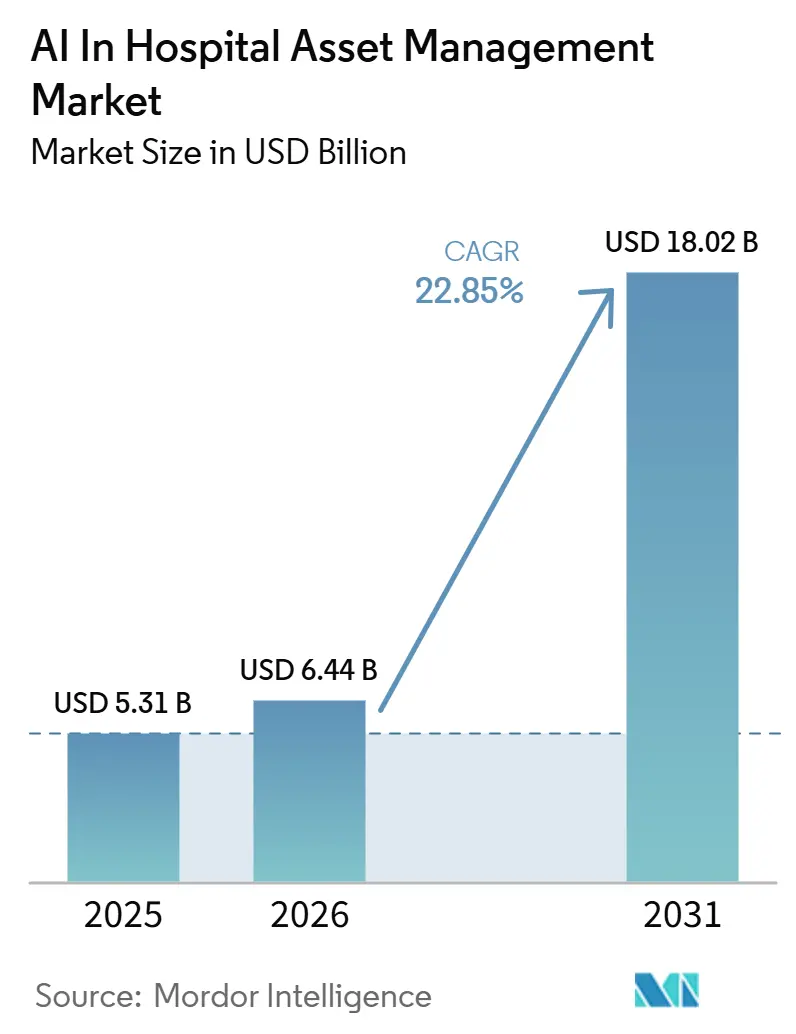
La taille du marché de l'IA dans la gestion des actifs hospitaliers était évaluée à 6,52 milliards USD en 2026 et devrait croître de 8,01 milliards USD en 2027 pour atteindre 22,46 milliards USD d'ici 2032, à un CAGR de 22,88 % durant la période de prévision (2027-2032).
Le marché de l'IA dans la gestion des actifs hospitaliers évolue au-delà de la simple localisation des équipements vers un modèle opérationnel plus large combinant le suivi, la maintenance prédictive, la coordination des flux de travail et la préparation aux audits. Les hôpitaux accordent davantage d'importance aux plateformes qui transforment les données de localisation et d'utilisation en actions concrètes sur le redéploiement, la planification des interventions et le contrôle du temps de fonctionnement, ce qui élargit la couche logicielle du marché de l'IA dans la gestion des actifs hospitaliers. La réglementation influence également les décisions d'achat, car les prestataires ont besoin de registres plus solides sur la traçabilité des dispositifs, la rigueur de la maintenance et les inventaires technologiques, ce qui accroît la valeur des outils conformes aux exigences réglementaires sur le marché de l'IA dans la gestion des actifs hospitaliers. Les programmes d'hôpitaux intelligents, les projets de jumeaux numériques et les modèles de livraison par abonnement réduisent les frictions liées au déploiement dans certains contextes, tandis que la cybersécurité, l'interopérabilité et les coûts de mise en œuvre freinent encore les déploiements à grande échelle sur le marché de l'IA dans la gestion des actifs hospitaliers. La concurrence reste active entre les fournisseurs diversifiés de technologies de santé, les spécialistes des RTLS et les éditeurs de logiciels de gestion des flux de travail, et les entreprises qui combinent précision du suivi, analyses exploitables et support de service améliorent leur position sur le marché de l'IA dans la gestion des actifs hospitaliers.
Principaux Enseignements du Rapport
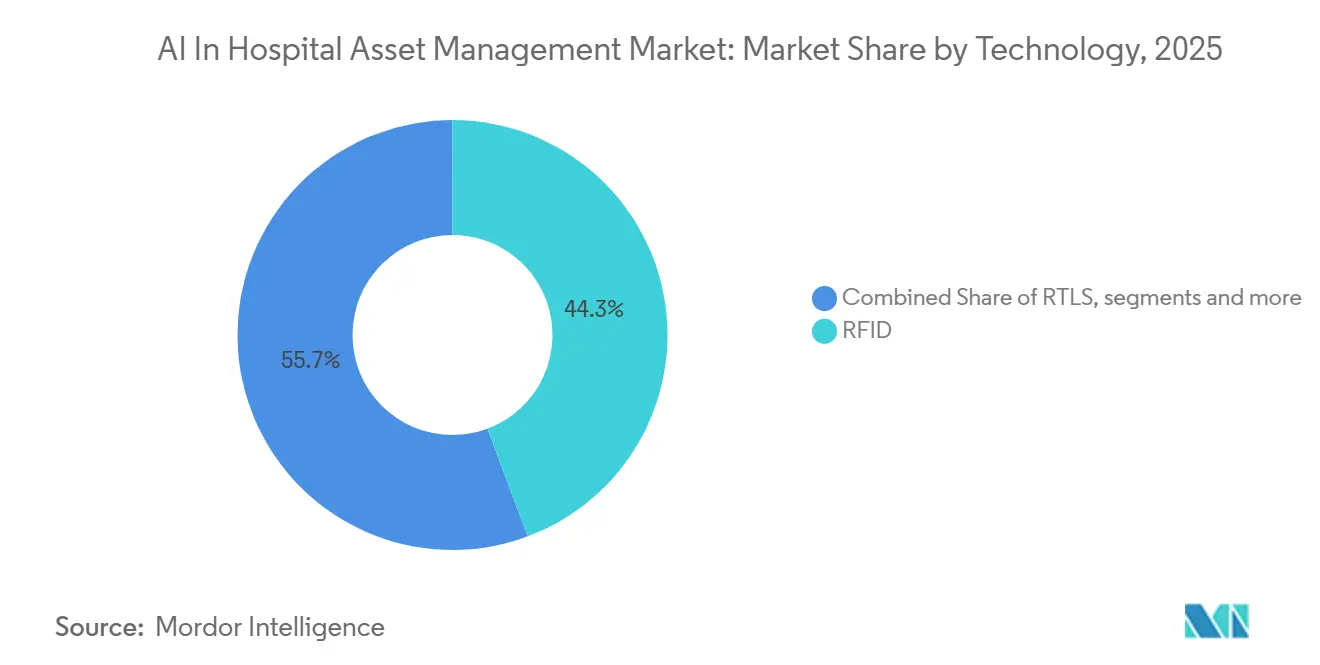
- Par technologie, la RFID détenait 44,27 % des revenus en 2026, tandis que les RTLS devraient se développer à un CAGR de 23,13 % jusqu'en 2032.
- Par composant, les logiciels et analyses étaient en tête avec une part de revenus de 56,11 % en 2026, tandis que les services devraient croître à un CAGR de 23,72 % jusqu'en 2032.
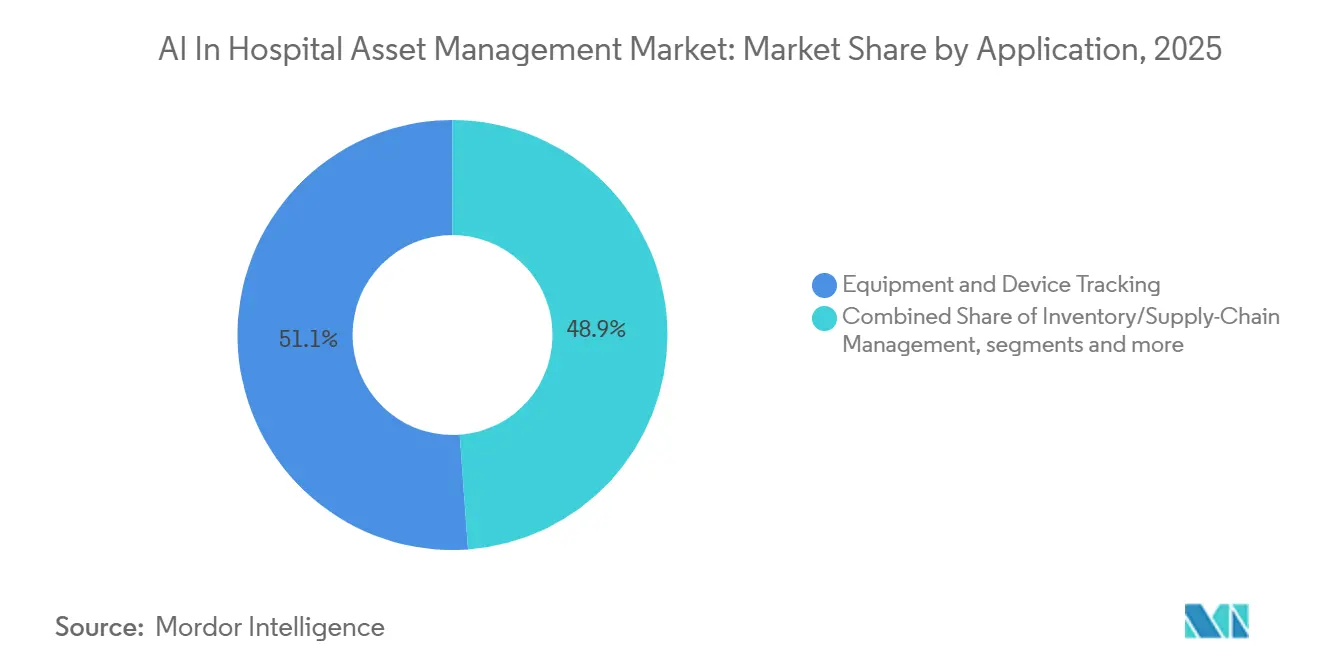
- Par application, le suivi des équipements et des dispositifs représentait 51,15 % des revenus en 2026, tandis que la gestion des lits et des capacités devrait progresser à un CAGR de 24,71 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de revenus de 40,28 % en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 25,22 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 43,12 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 27,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption croissante du suivi et de la surveillance des actifs en temps réel par l'IA | +4.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoin croissant d'optimiser l'utilisation des actifs et de réduire les temps d'arrêt des équipements | +3.7% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion des hôpitaux intelligents et des infrastructures de santé connectées par l'IA | +2.9% | Cœur Asie-Pacifique, Chine, Corée du Sud, Inde, avec extension au Moyen-Orient et Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante de maintenance prédictive des équipements médicaux critiques | +3.2% | Amérique du Nord et UE, avec adoption précoce en Australie et au Japon | Moyen terme (2-4 ans) |
| Intégration de l'IA, de l'IoT et des technologies de jumeaux numériques pour la gestion intelligente des actifs | +3.5% | Mondial, avec des déploiements en accélération en Chine, en Allemagne et à Singapour | Long terme (≥ 4 ans) |
| Accent croissant sur l'efficacité opérationnelle, l'optimisation des coûts et l'automatisation des flux de travail | +2.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du suivi et de la surveillance des actifs en temps réel par l'IA
Le marché de l'IA dans la gestion des actifs hospitaliers bénéficie d'une évolution claire des attentes des acheteurs, car les hôpitaux souhaitent désormais des systèmes qui font plus que simplement indiquer où se trouvent les équipements. Le suivi en temps réel est devenu plus précieux lorsqu'il alimente des modèles d'IA qui relient les données de mouvement aux pressions en matière de personnel, à la demande de salles et à la disponibilité des équipements. Cela permet aux hôpitaux de passer d'une activité réactive de recherche et d'envoi à des décisions anticipées sur le positionnement des dispositifs avant que des pénuries n'apparaissent. Le profil de retour sur investissement s'améliore également lorsque les prestataires peuvent s'appuyer sur l'infrastructure RFID et RTLS existante plutôt que de remplacer les investissements antérieurs, ce qui réduit les frictions de transition sur le marché de l'IA dans la gestion des actifs hospitaliers. Une étude de cas hospitalière évaluée par des pairs en 2025 a montré qu'un modèle de maintenance IoT et Random Forest appliqué à 150 unités d'équipements vitaux a réduit les temps d'arrêt imprévus de 27 % et amélioré l'efficacité des coûts de maintenance de 20 %.[1] Ce même schéma soutient un intérêt d'achat plus fort, car les hôpitaux peuvent relier la visibilité de localisation à des gains mesurables en disponibilité et en services sur le marché de l'IA dans la gestion des actifs hospitaliers.
Besoin croissant d'optimiser l'utilisation des actifs et de réduire les temps d'arrêt des équipements
Le marché de l'IA dans la gestion des actifs hospitaliers est également soutenu par la nécessité d'utiliser plus efficacement les équipements existants avant que de nouveaux investissements en capital ne soient approuvés. Les grands hôpitaux maintiennent souvent des parcs d'équipements qui dépassent les besoins réels d'utilisation, car les planificateurs se préparent aux pics de demande, ce qui atténue le risque de service mais immobilise du capital. Le problème est plus grave lorsque les actifs sont égarés, sous-utilisés ou indisponibles lors des pics de soins, car le flux de travail clinique ralentit tandis que les coûts d'approvisionnement restent élevés. Impinj indique que 15 % des actifs hospitaliers sont perdus ou volés chaque année, ce qui montre pourquoi l'analytique d'utilisation et le suivi continu restent des priorités pratiques pour les organisations prestataires.[2] La logique de redéploiement pilotée par l'IA aide les hôpitaux à identifier les dispositifs inactifs, à les transférer entre services et à retarder les achats évitables, ce qui améliore l'argumentaire économique en faveur du marché de l'IA dans la gestion des actifs hospitaliers. Cela fait également remonter la prise de décision des équipes techniques vers la direction générale, car l'utilisation et les temps d'arrêt sont désormais plus directement liés à la discipline des marges et à la continuité des services.
Expansion des hôpitaux intelligents et des infrastructures de santé connectées par l'IA
Le marché de l'IA dans la gestion des actifs hospitaliers bénéficie des nouvelles constructions hospitalières et des programmes de modernisation numérique qui peuvent intégrer l'intelligence des actifs dès la phase de conception. Les environnements précâblés et les dorsales numériques intégrées réduisent la charge des rénovations et facilitent la connexion des données d'équipements, des systèmes de bâtiment et des tableaux de bord opérationnels. Une analyse allemande évaluée par des pairs en 2025 a également placé la logistique hospitalière pilotée par l'IA, incluant le suivi des actifs et la planification des ressources, au sein de l'infrastructure opérationnelle centrale plutôt que comme un outil numérique optionnel.[3] À mesure que cette vision se répand, le marché de l'IA dans la gestion des actifs hospitaliers bénéficie d'un horizon de planification plus long et d'un accès à des budgets institutionnels plus importants.
Demande croissante de maintenance prédictive des équipements médicaux critiques
Le marché de l'IA dans la gestion des actifs hospitaliers connaît une forte demande en matière de maintenance prédictive, car celle-ci accroît la valeur des systèmes de localisation au-delà de la simple recherche et récupération. Lorsque les hôpitaux combinent les données de durée de fonctionnement, de vibration, de température et d'utilisation avec l'apprentissage automatique, ils peuvent identifier les conditions de pré-défaillance avant qu'un dispositif critique ne tombe en panne. Ce changement réduit l'activité de réparation d'urgence et diminue également le risque clinique lié à la défaillance des équipements pendant les soins actifs. Les hôpitaux obtiennent également de meilleurs registres de cycle de vie lorsque les actions de service, l'intensité d'utilisation et la conformité à la maintenance sont capturées numériquement au sein du marché de l'IA dans la gestion des actifs hospitaliers. Cela soutient la planification des achats, le contrôle du coût total et une meilleure adhérence aux calendriers de maintenance des fabricants et aux systèmes de qualité des dispositifs médicaux.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts initiaux de mise en œuvre et de maintenance continue élevés | -2.1% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Défis liés à la confidentialité des données, à la cybersécurité et à l'interopérabilité | -1.8% | Amérique du Nord et UE, avec une préoccupation croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Limitations de précision dues aux interférences de signal et aux environnements cliniques complexes | -1.2% | Mondial, en particulier dans les environnements cliniques denses | Court terme (≤ 2 ans) |
| Défis liés à l'intégration des systèmes existants et au déploiement des modèles d'IA | -1.4% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux de mise en œuvre et de maintenance continue élevés
Le marché de l'IA dans la gestion des actifs hospitaliers se heurte encore à un véritable obstacle lié au coût de déploiement à l'échelle de l'entreprise, en particulier dans les hôpitaux communautaires et les systèmes de santé de taille moyenne. Même lorsque les réseaux compatibles BLE réduisent les besoins en matériel, les prestataires doivent encore faire face à des dépenses en étiquettes, logiciels, intégration, formation du personnel et gestion du changement. La situation financière s'alourdit lorsque les hôpitaux souhaitent que les données des plateformes d'actifs s'intègrent aux dossiers médicaux électroniques, aux environnements de gestion de la maintenance assistée par ordinateur, aux systèmes d'appel infirmier et aux outils de reporting internes. Les services professionnels peuvent donc rester aussi importants que les frais de licence, ce qui ralentit l'adoption plus large dans les segments du marché de l'IA dans la gestion des actifs hospitaliers où les budgets sont strictement contrôlés. Ce défi est moins grave lorsque les fournisseurs proposent des déploiements progressifs, des abonnements cloud ou des services gérés qui répartissent les coûts dans le temps. Ces modèles de livraison gagnent en importance car ils permettent aux prestataires d'étendre la couverture sans rouvrir de grands cycles d'approbation de capital.
Défis liés à la confidentialité des données, à la cybersécurité et à l'interopérabilité
Le marché de l'IA dans la gestion des actifs hospitaliers est également soumis à des pressions liées aux exigences en matière de confidentialité, de cybersécurité et d'interopérabilité qui rendent la mise en œuvre plus complexe. La mise à jour proposée de la règle de sécurité HIPAA publiée par le Département américain de la Santé et des Services sociaux en décembre 2024 exige un inventaire documenté des actifs technologiques pour les systèmes qui créent, reçoivent, maintiennent ou transmettent des informations de santé protégées sous forme électronique, y compris les dispositifs connectés et l'infrastructure associée. Cette exigence soutient l'adoption, mais elle élève également le niveau d'exigence car les hôpitaux doivent maintenir des inventaires à jour et défendables plutôt que statiques et occasionnels. Parallèlement, les fonctionnalités de flux automatisé et de suivi doivent être conçues avec soin là où les règles de consentement, de confidentialité et d'utilisation des données sont plus strictes, ce qui peut réduire la portée des fonctionnalités ou retarder les choix de déploiement. Il en résulte que les acheteurs sur le marché de l'IA dans la gestion des actifs hospitaliers attendent de plus en plus une architecture sécurisée, des couches d'intégration propres et des rapports prêts pour l'audit dans le cadre de l'offre principale. Les fournisseurs qui ne peuvent pas démontrer clairement ces contrôles sont plus susceptibles de faire face à des achats retardés et à des phases de déploiement plus limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par technologie :
la RFID ancre le présent, le RTLS définit l'avenirLa RFID détenait 44,27 % de la part du marché de l'IA dans la gestion des actifs hospitaliers en 2026, tandis que les RTLS devraient se développer à un CAGR de 23,13 % jusqu'en 2032. La RFID reste profondément ancrée dans les flux de travail hospitaliers car elle permet des lectures rapides des articles, des performances stables dans le traitement en milieu stérile et une bonne adéquation avec les routines de contrôle de la chaîne d'approvisionnement et des médicaments. L'American Hospital Association a mis en avant les solutions RFID pour la gestion des stocks de médicaments début 2025, ce qui reflète le rôle pratique de la lecture à haut volume sans ligne de visée dans les opérations hospitalières. Les hôpitaux continuent également d'apprécier la RFID car elle fonctionne bien dans des environnements contrôlés où la précision des stocks et la rapidité des audits importent davantage que la cartographie continue des mouvements. Cela maintient la RFID au cœur de la base installée du marché de l'IA dans la gestion des actifs hospitaliers, même si d'autres technologies attirent l'attention.
Les RTLS connaissent une croissance plus rapide car les hôpitaux ont de plus en plus besoin de flux de localisation continus pour les rotations de lits, les mouvements des patients, les flux de travail liés à la sécurité du personnel et la répartition en temps réel des équipements. Dans le secteur de l'IA dans la gestion des actifs hospitaliers, cette évolution ne supprime pas la RFID de la pile technologique, mais elle oriente davantage de budgets vers des plateformes qui prennent en charge une conscience spatiale continue plutôt qu'une confirmation ponctuelle. Le résultat global pour le marché de l'IA dans la gestion des actifs hospitaliers est un modèle technologique en couches où les acheteurs souhaitent une interopérabilité entre la RFID, les RTLS et les tableaux de bord logiciels plutôt que des outils isolés.

Par composant :
l'intelligence logicielle mène la création de valeurLes logiciels et analyses représentaient 56,11 % de la taille du marché de l'IA dans la gestion des actifs hospitaliers en 2026, tandis que les services devraient croître à un CAGR de 23,72 % jusqu'en 2032. Cela reflète une transition claire dans laquelle la valeur est créée moins par les étiquettes, les lecteurs et les passerelles que par la couche d'intelligence qui interprète l'activité hospitalière. Les acheteurs paient pour des tableaux de bord, des règles prédictives, l'automatisation des flux de travail et des connecteurs d'intégration, car ces fonctionnalités déterminent si les données de visibilité modifient les opérations cliniques. En conséquence, le marché de l'IA dans la gestion des actifs hospitaliers récompense les fournisseurs capables de connecter la logique de maintenance, les alertes, les analyses d'utilisation et les rapports dans un environnement logiciel unique et exploitable.
Les services connaissent une croissance plus rapide car de nombreuses organisations prestataires préfèrent un support groupé couvrant l'intégration, la formation, les mises à jour et l'optimisation opérationnelle. Les structures de services gérés réduisent également la charge pesant sur les équipes informatiques internes et de génie biomédical, ce qui facilite la montée en charge sur plusieurs établissements. Le matériel reste essentiel, notamment dans les projets sur site vierge et dans les environnements où l'infrastructure existante est limitée, mais son rôle commercial se standardise de plus en plus sur le marché de l'IA dans la gestion des actifs hospitaliers. Cela rend les revenus récurrents des logiciels et des services plus stratégiques que les revenus ponctuels du déploiement matériel sur le marché de l'IA dans la gestion des actifs hospitaliers.
Par application :
le suivi des équipements domine, la gestion des lits s'accélèreLe suivi des équipements et des dispositifs représentait 51,15 % de la taille du marché de l'IA dans la gestion des actifs hospitaliers en 2026, et la gestion des lits et des capacités devrait progresser à un CAGR de 24,71 % jusqu'en 2032. Le suivi des équipements reste en tête car il répond au besoin opérationnel le plus immédiat, à savoir localiser rapidement les dispositifs mobiles et les maintenir disponibles là où les soins sont dispensés. Les hôpitaux peuvent constater des gains directs en termes de main-d'œuvre lorsque le personnel passe moins de temps à chercher, ce qui fait de la visibilité des équipements le point d'entrée de nombreux déploiements sur le marché de l'IA dans la gestion des actifs hospitaliers.
La gestion des lits et des capacités connaît une croissance plus rapide car les hôpitaux utilisent la même couche de données en temps réel pour améliorer l'attribution des chambres, le calendrier des sorties, la visibilité des rotations et la coordination du débit. Cette croissance témoigne d'un rôle élargi du marché de l'IA dans la gestion des actifs hospitaliers, passant de la visibilité des dispositifs à la gestion des flux opérationnels entre les services. La gestion des stocks et de la chaîne d'approvisionnement gagne également du terrain, notamment dans l'automatisation des pharmacies et le traitement en milieu stérile, où les lectures simultanées peuvent réduire les cycles de comptage et améliorer la rigueur de la traçabilité. Le suivi des patients et du personnel continue de se développer là où les besoins en matière de sécurité au travail, de rapidité d'intervention et de supervision se formalisent davantage. Ensemble, ces tendances montrent que le marché de l'IA dans la gestion des actifs hospitaliers évolue d'un cas d'usage unique vers une plateforme de flux de travail plus large.
Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Par utilisateur final :
les hôpitaux détiennent la plus grande base tandis que les centres de chirurgie ambulatoire affichent la croissance la plus rapideLes hôpitaux détenaient une part de revenus dominante de 39,89 % sur le marché du suivi des actifs hospitaliers par l'IA en 2026. Cette position de leader est principalement due à la complexité des grands réseaux de soins en hospitalisation complète, qui gèrent des inventaires massifs et diversifiés nécessitant un suivi continu des dispositifs, la stérilisation, la redistribution, la conformité réglementaire et la maintenance planifiée. Ces établissements de grande envergure s'étendant sur plusieurs services et campus, l'absence de visibilité en temps réel conduit fréquemment à une sous-utilisation des équipements, à des temps d'inactivité cachés et à des achats en double inutiles.
Par ailleurs, les centres de chirurgie ambulatoire (CSA) représentent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 26,82 % de 2027 à 2032. Cette progression est alimentée par une évolution mondiale vers les procédures ambulatoires en journée. Les établissements de soins de longue durée adoptent une approche très ciblée de l'intégration technologique. Plutôt que de suivre de larges flottes de matériel médical mobile, leur investissement se concentre sur la sécurité des patients et la réduction des risques. Leurs déploiements prioritaires comprennent les systèmes de protection contre l'errance des patients, les mécanismes d'alerte de détresse du personnel et les boucles de contrôle sécurisé des médicaments.
Analyse Géographique
Marché de l'IA dans la gestion des actifs hospitaliers en Amérique du Nord
L'Amérique du Nord détenait 43,12 % de la part du marché de l'IA dans la gestion des actifs hospitaliers en 2026. La région est en tête car elle combine une base mature d'infrastructures RFID et RTLS avec des dépenses importantes en technologies hospitalières et une pression réglementaire plus forte sur la traçabilité et la documentation. Le règlement sur le système de management de la qualité de la FDA est désormais en vigueur en 2026, ce qui renforce les attentes en matière de systèmes de qualité des dispositifs et consolide la nécessité de processus structurés liés aux actifs. La mise à jour proposée de la règle de sécurité HIPAA accroît également l'importance des inventaires actuels des actifs technologiques, ce qui fait de la conformité et de la cybersécurité un même sujet d'achat sur le marché de l'IA dans la gestion des actifs hospitaliers.
Marché de l'IA dans la gestion des actifs hospitaliers en EMEA
L'Europe reste le deuxième bloc régional en importance dans le marché de l'IA dans la gestion des actifs hospitaliers. L'Allemagne, le Royaume-Uni et la France représentent une grande partie de l'adoption institutionnelle, car ils disposent de programmes de numérisation hospitalière plus solides et de besoins de traçabilité plus clairs que les marchés plus petits. La région est également façonnée par les exigences de contrôle au niveau des articles pour les dispositifs médicaux et les flux de travail liés aux implants, ce qui soutient la demande de systmes de suivi interopérables. L'Italie et l'Espagne progressent également à mesure que les programmes de numérisation hospitalière avancent, tandis que l'adoption au Moyen-Orient et en Afrique reste plus précoce, mais évolue à travers la construction d'hôpitaux intelligents dans les pays du GCC.
Marché de l'IA dans la gestion des actifs hospitaliers en APAC
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché de l'IA dans la gestion des actifs hospitaliers, avec un CAGR projeté de 27,11 % attendu jusqu'en 2032. La croissance dans la région est liée à la modernisation des hôpitaux, aux nouvelles infrastructures et à une plus grande volonté d'intégrer l'intelligence opérationnelle lors de la construction plutôt qu'après la mise en service. La Chine avance rapidement grâce à de vastes programmes de numérisation hospitalière, tandis que la Corée du Sud et le Japon ajoutent également de l'élan grâce à des modèles de soins pilotés par l'IA et à des flux de travail d'actifs connectés. L'Inde et l'Asie du Sud-Est sont encore en retrait par rapport aux marchés les plus avancés en termes de pénétration, mais leur trajectoire de croissance reste solide car la modernisation, l'expansion des soins ambulatoires et l'investissement dans les installations intelligentes améliorent l'adéquation pour les déploiements évolutifs en cloud et hybrides. Cela maintient l'Asie-Pacifique au cœur de l'expansion future du marché de l'IA dans la gestion des actifs hospitaliers.
Paysage Concurrentiel
Le marché de l'IA dans la gestion des actifs hospitaliers reste modérément concentré, avec de grands groupes de technologies de santé diversifiés et des spécialistes RTLS ciblés en concurrence sur les mêmes budgets de prestataires. Les grands fournisseurs de santé bénéficient des relations hospitalières existantes, des réseaux de services sur le terrain et de la capacité à connecter les outils de gestion des actifs aux flux de travail d'imagerie, de maintenance et d'entreprise. Les fournisseurs spécialisés restent importants car ils offrent souvent une plus grande précision de localisation, une meilleure adaptation des flux de travail et une expérience de déploiement spécifique au secteur de la santé. Cela crée un marché où les décisions d'achat dépendent moins d'une fonctionnalité produit unique et davantage de la capacité des fournisseurs à combiner la capture de données, l'analytique, le support de service et la préparation à l'intégration. Le schéma concurrentiel sur le marché de l'IA dans la gestion des actifs hospitaliers favorise donc les prestataires capables de passer de la visibilité des dispositifs à l'intelligence opérationnelle sans contraindre les hôpitaux à des solutions ponctuelles fragmentées.
GE HealthCare a été actif dans l'expansion de son empreinte opérationnelle dans cet espace. En février 2026, la société a lancé ReadyFix, une solution de gestion de flotte à distance qui étend sa position dans la supervision des dispositifs connectés et l'orchestration des services. En juin 2026, GE HealthCare a également élargi sa collaboration avec Carilion Clinic en déployant son programme avancé de gestion des actifs et sa plateforme Encompass RTLS sur le réseau de Virginie. Ces mouvements témoignent d'une stratégie axée sur des relations de service à long terme plutôt que sur des ventes de logiciels autonomes, ce qui constitue une position significative au sein du marché de l'IA dans la gestion des actifs hospitaliers.
Les hôpitaux de taille moyenne et les groupes ambulatoires multi-sites restent moins bien desservis, ce qui laisse de la place aux fournisseurs proposant des modèles de déploiement plus légers et une complexité opérationnelle moindre. Le lancement d'Asset Uptime par PartsSource en 2025 pointe également vers une approche axée sur les logiciels qui relie la surveillance des dispositifs, la coordination de la maintenance et la visibilité de la chaîne d'approvisionnement. Au niveau technologique, Impinj reste important car sa plateforme RAIN RFID soutient les écosystèmes partenaires et la capture de valeur récurrente grâce aux lecteurs, aux étiquettes et à l'activation de piles de solutions plus larges. Cette combinaison de fournisseurs de plateformes, d'entreprises de technologies médicales axées sur les services et de spécialistes des flux de travail maintient le marché de l'IA dans la gestion des actifs hospitaliers compétitif sans faire apparaître un leader dominant unique.
Leaders du secteur de l'IA dans la gestion des actifs hospitaliers
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans la gestion des actifs hospitaliers Entreprises couvertes dans ce rapport
- AiRISTA Flow, Inc.
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Elpas Solutions Ltd.
- GE Healthcare
- Honeywell International
- Impinj, Inc.
- Infor, Inc.
- Koninklijke Philips
- Midmark
- Qorvo, Inc.
- Securitas Healthcare LLC
- Siemens Healthineers
- Sonitor Technologies AS
- Stanley Black and Decker, Inc.
- TeleTracking Technologies, Inc.
- Versus Technology, Inc.
- Vizzia Technologies, Inc.
- Zebra Technologies
Développements industriels récents dans Marché de l'IA dans la gestion des actifs hospitaliers
- Juin 2026 : GE HealthCare a élargi sa relation de services d'ingénierie clinique avec Carilion Clinic, en déployant son programme avancé de gestion des actifs (AAMP) et sa plateforme Encompass RTLS sur le réseau de Virginie de Carilion. L'accord est conçu pour optimiser les équipements médicaux sur l'ensemble de leur cycle de vie et réduire la variabilité opérationnelle au sein du système de santé.
- Juin 2026 : TeleTracking Technologies a lancé Operations IQ Ambulatory, l'expansion stratégique la plus significative de l'entreprise en 35 ans, étendant sa plateforme d'intelligence opérationnelle en temps réel des hôpitaux de soins aigus à la gestion de l'accès ambulatoire et des orientations. Le produit est spécialement conçu pour les systèmes de santé gérant les flux de patients dans les hôpitaux et les centres de chirurgie ambulatoire.
- Avril 2026 : Zebra Technologies a annoncé un partenariat avec Aiva Health pour alimenter les flux de travail infirmiers mains libres en utilisant l'assistant infirmier alimenté par l'IA d'Aiva sur les ordinateurs mobiles de santé de Zebra et le badge portable WS101-H, intégrant l'intelligence des actifs et des flux de travail au point de soins.
Périmètre du rapport mondial sur le marché de l'IA dans la gestion des actifs hospitaliers
Selon le périmètre du rapport, le marché de l'IA dans la gestion des actifs hospitaliers comprend les logiciels, plateformes et services alimentés par l'IA qui permettent le suivi en temps réel, l'optimisation de l'utilisation, la maintenance prédictive et la gestion du cycle de vie des actifs hospitaliers. Ces solutions exploitent l'intelligence artificielle, l'IoT et l'analytique pour améliorer l'efficacité opérationnelle, réduire les temps d'arrêt des équipements et optimiser l'allocation des ressources dans les établissements de santé.
Le marché de l'IA dans la gestion des actifs hospitaliers est segmenté par technologie, composant, application, utilisateur final et géographie. Par technologie, le marché est segmenté en RFID, RTLS, scanners de codes-barres, Bluetooth basse consommation et autres technologies. Par composant, le marché est segmenté en matériel, logiciels et analytique, et services. Par application, le marché est segmenté en suivi des équipements et dispositifs, gestion des stocks/chaîne d'approvisionnement, suivi des patients et du personnel, gestion des lits et des capacités, surveillance environnementale et des conditions, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, établissements de soins de longue durée et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| RFID |
| RTLS |
| Scanners de Codes-Barres |
| Étiquettes à Ultrasons et Infrarouges |
| Bluetooth à Basse Énergie |
| Matériel |
| Logiciels et Analytique |
| Services |
| Équipements Mobiles |
| Équipements Fixes |
| Stocks et Consommables |
| Suivi des Dispositifs et Instruments |
| Suivi du Personnel et des Fournitures |
| Suivi des Patients et des Visiteurs |
| Surveillance Environnementale et des Conditions |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Établissements de Soins de Longue Durée |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Technologie | RFID | |
| RTLS | ||
| Scanners de Codes-Barres | ||
| Étiquettes à Ultrasons et Infrarouges | ||
| Bluetooth à Basse Énergie | ||
| Par Composant | Matériel | |
| Logiciels et Analytique | ||
| Services | ||
| Par Type de Produit | Équipements Mobiles | |
| Équipements Fixes | ||
| Stocks et Consommables | ||
| Par Application | Suivi des Dispositifs et Instruments | |
| Suivi du Personnel et des Fournitures | ||
| Suivi des Patients et des Visiteurs | ||
| Surveillance Environnementale et des Conditions | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Établissements de Soins de Longue Durée | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives actuelles de l'IA dans la gestion des actifs hospitaliers jusqu'en 2032 ?
Le marché de l'IA dans la gestion des actifs hospitaliers est à 6,52 milliards USD en 2026 et devrait atteindre 22,46 milliards USD d'ici 2032 à un CAGR de 22,88 %, ce qui reflète une forte demande pour le suivi, la maintenance et l'intelligence des flux de travail.
Quelle technologie est en tête des déploiements hospitaliers aujourd'hui ?
La RFID était en tête avec une part de 44,27 % en 2026 car elle s'adapte bien aux flux de travail liés aux médicaments, aux stocks et au traitement en milieu stérile, tandis que les RTLS devraient croître plus rapidement à un CAGR de 23,13 % jusqu'en 2032.
Quel domaine d'application connaît la croissance la plus rapide dans ce secteur ?
La gestion des lits et des capacités devrait être l'application à la croissance la plus rapide avec un CAGR de 24,71 % jusqu'en 2032, montrant que les hôpitaux utilisent la même couche de données pour le débit et la gestion des chambres, et pas seulement pour la recherche d'équipements.
Quelle région devrait connaître la croissance la plus rapide sur la période de prévision ?
L'Asie-Pacifique devrait croître à un CAGR de 27,11 % jusqu'en 2032, soutenue par des projets d'hôpitaux intelligents, des infrastructures de jumeaux numériques et une modernisation plus large des grands systèmes de santé.