
Taille et part du marché des plateformes d'ingénierie logicielle autonome par IA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.35 Milliards de dollars |
| Taille du Marché (2031) | 56.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 31.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des plateformes d'ingénierie logicielle autonome par IA par Mordor Intelligence
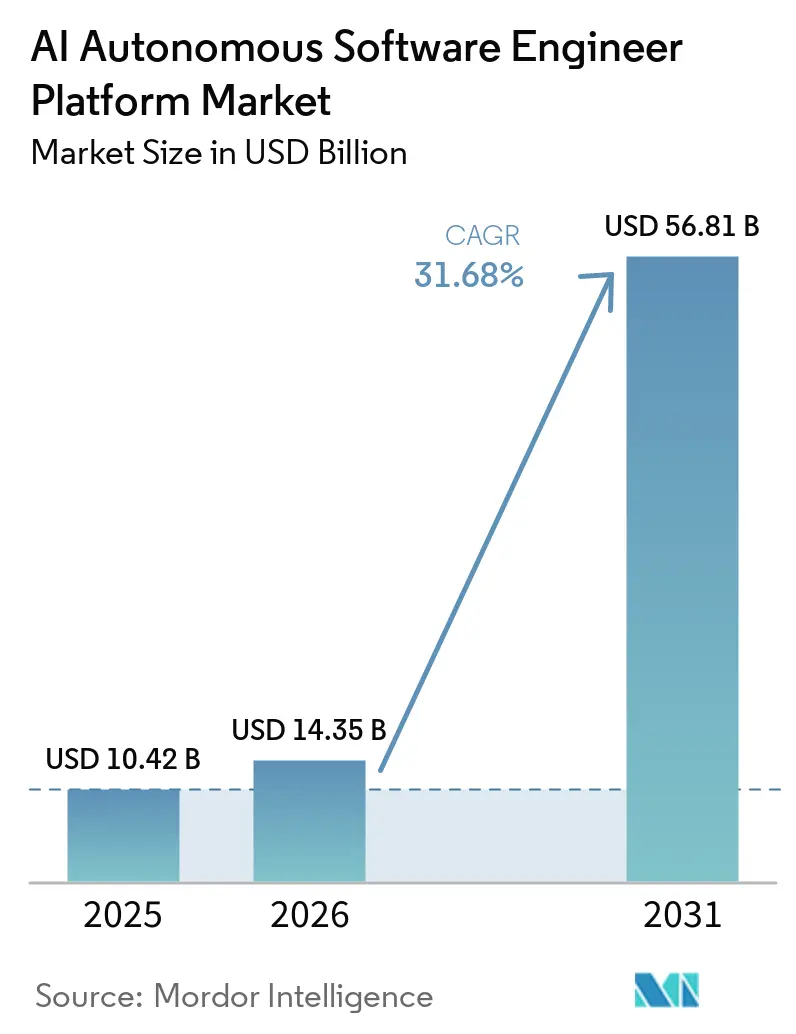
La taille du marché des plateformes d'ingénierie logicielle autonome par IA devrait croître de 10,42 milliards USD en 2025 à 14,35 milliards USD en 2026, et devrait atteindre 56,81 milliards USD d'ici 2031, à un CAGR de 31,68 % sur la période 2026-2031. Les acheteurs en entreprise dépassent les pilotes de codage limités et intègrent des outils autonomes dans les travaux de développement en production. La pénurie de talents en IA et en ingénierie rend l'automatisation logicielle de plus en plus importante pour les organisations cherchant à maintenir leur capacité de livraison. La demande évolue également vers des plateformes capables de coordonner la planification, le codage, les tests, les contrôles de sécurité et le déploiement. Les fournisseurs répondent par une intégration plus approfondie avec les outils de développement existants, les services cloud et les contrôles de gouvernance. Le marché des plateformes d'ingénierie logicielle autonome par IA est donc de plus en plus lié aux programmes de modernisation des entreprises et aux services technologiques gérés.
Principaux enseignements du rapport
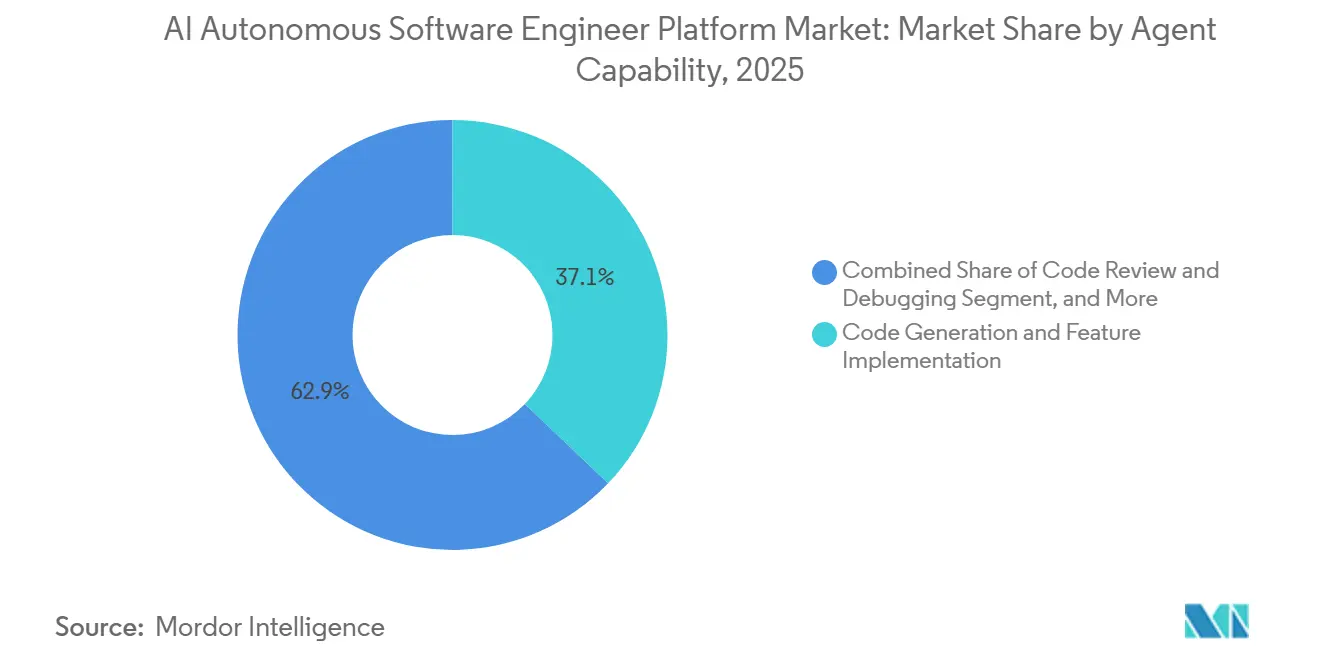
- Par capacité d'agent, la génration de code et l'implémentation de fonctionnalités représentaient 37,12 % de la part du marché des plateformes d'ingénierie logicielle autonome par IA en 2025, tandis que la révision de code et le débogage devraient enregistrer la croissance la plus élevée avec un CAGR de 32,68 % jusqu'en 2031.
- Par environnement de déploiement, les plateformes intégrées aux IDE représentaient 46,81 % de la part du marché des plateformes d'ingénierie logicielle autonome par IA en 2025, tandis que les plateformes de pipeline CI/CD cloud devraient connaître la croissance la plus rapide avec un CAGR de 32,48 % jusqu'en 2031.
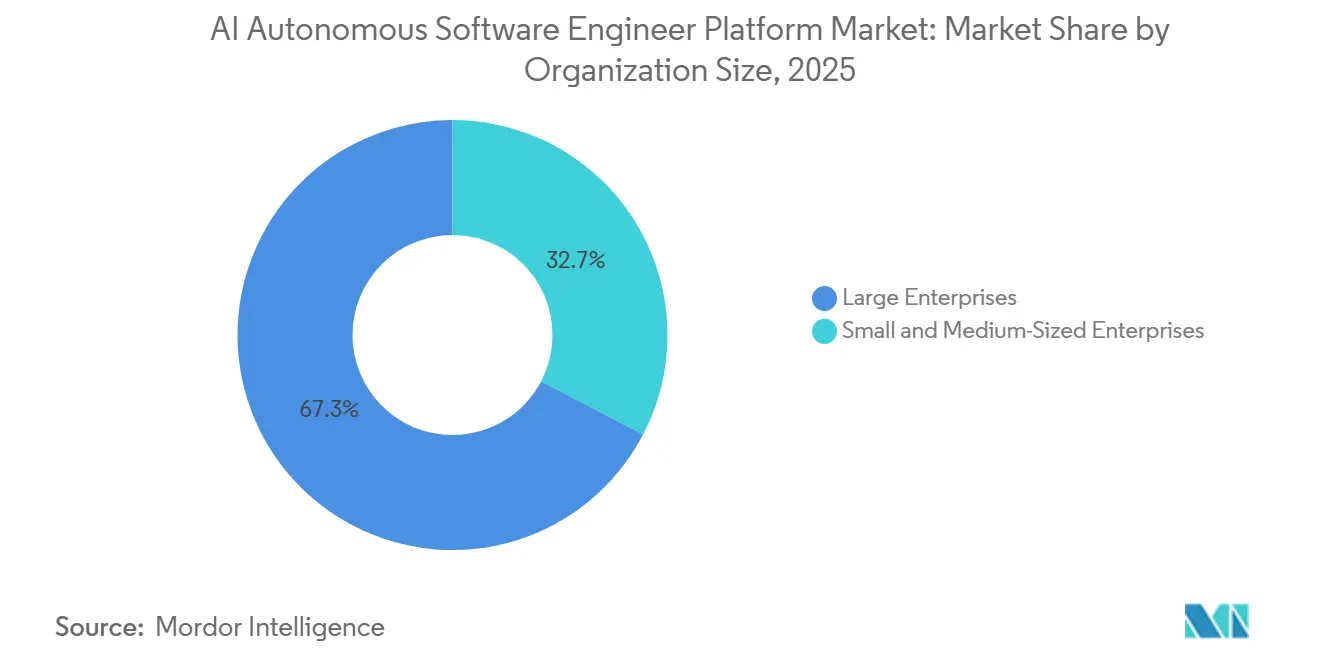
- Par taille d'organisation, les grandes entreprises représentaient 67,34 % du chiffre d'affaires en 2025, tandis que les petites et moyennes entreprises devraient connaître la croissance la plus élevée avec un CAGR de 32,07 % jusqu'en 2031.
- Par utilisateur final, les équipes logicielles d'entreprise représentaient le segment le plus important avec une part de 46,57 % en 2025, tandis que les intégrateurs de systèmes et les prestataires de services technologiques devraient se développer à un CAGR de 32,61 % jusqu'en 2031.
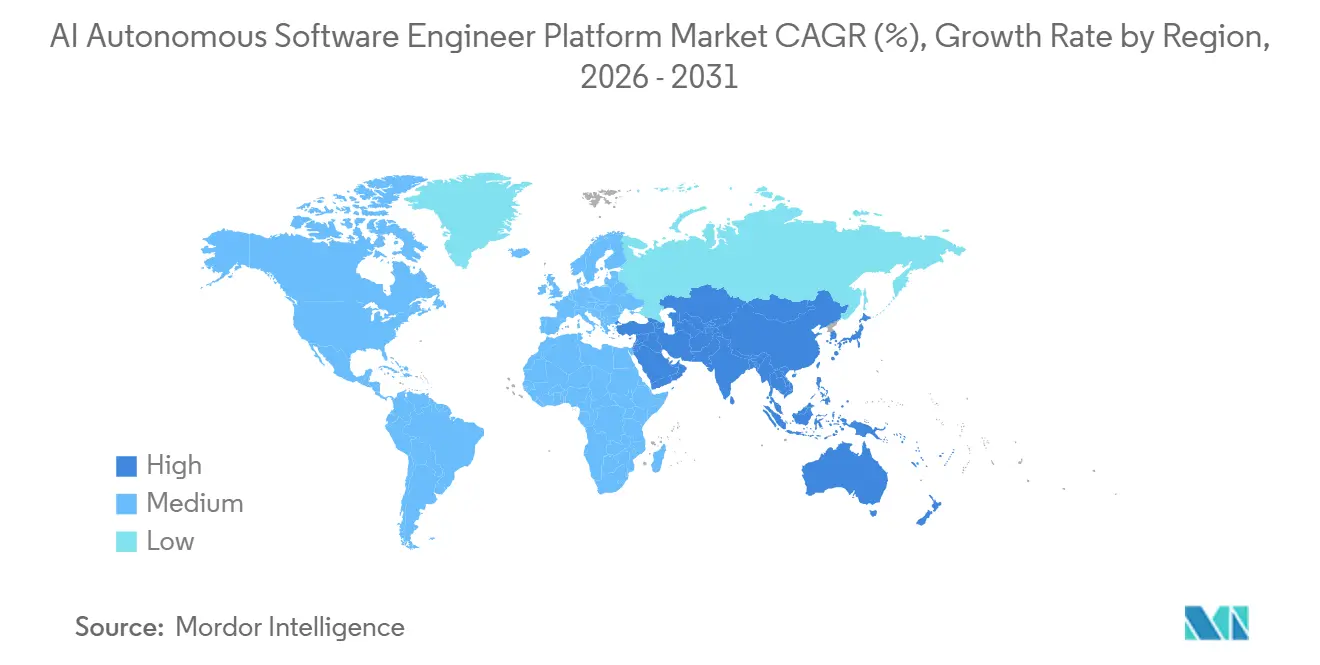
- Par géographie, l'Amérique du Nord représentait 41,19 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé de 32,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Améliorations du raisonnement des modèles de fondation et de l'utilisation des outils | +9.2% | Mondial, plus fort en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Pénuries persistantes de développeurs et lacunes en matière de capacité d'ingénierie | +7.8% | Mondial, aigu en Allemagne, en France, au Royaume-Uni et au Japon | Moyen terme (2-4 ans) |
| Demande des entreprises pour une productivité SDLC de bout en bout | +6.4% | Amérique du Nord et Europe, avec débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation cloud native et CI/CD | +4.1% | Amérique du Nord, Europe occidentale et Asie de l'Est | Court terme (≤ 2 ans) |
| Demande croissante pour le développement d'IA privée et gouvernée | +3.6% | Europe, Japon et secteurs réglementés à l'échelle mondiale | Long terme (≥ 4 ans) |
| Standardisation des protocoles d'interopérabilité des agents | +2.8% | Mondial, avec une traction précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Améliorations du raisonnement des modèles de fondation et de l'utilisation des outils
Le raisonnement des modèles de fondation soutient le marché des plateformes d'ingénierie logicielle autonome par IA en permettant aux plateformes de traiter des tâches d'ingénierie plus longues et plus interconnectées. Anthropic a déclaré que Claude Opus 5 pourrait prendre en charge des migrations à l'échelle d'une base de code sur des centaines de milliers de lignes de code, en utilisant les suites de tests existantes comme mesure d'acceptation.[1]Anthropic, "Présentation de Claude Opus 5," Anthropic, anthropic.com Cette capacité fait évoluer les outils autonomes au-delà des suggestions de code isolées vers des travaux couvrant la planification, l'implémentation, les tests et la révision. Elle réduit également la valeur des fonctionnalités de génération de code autonomes lorsque plusieurs fournisseurs peuvent accéder à des modèles performants. Les acheteurs accordent davantage d'importance à la façon dont une plateforme attribue les tâches, gère le contexte, applique les contrôles et enregistre chaque action. Le marché des plateformes d'ingénierie logicielle autonome par IA favorise par conséquent les fournisseurs capables de transformer la capacité des modèles en flux de travail de développement fiables.
Pénuries persistantes de développeurs et lacunes en matière de capacité d'ingénierie
Les lacunes persistantes en matière de compétences suscitent un intérêt croissant pour le marché des plateformes d'ingénierie logicielle autonome par IA, tant dans les grandes organisations que chez les prestataires de services. ManpowerGroup a rapporté en 2026 que le développement de modèles et d'applications d'IA était cité par 20 % des employeurs comme une compétence difficile à trouver, tandis que les compétences en ingénierie étaient citées par 19 %. La même enquête a signalé des taux de difficulté de recrutement de 83 % en Allemagne, 74 % en France et 73 % au Royaume-Uni. Le déficit va au-delà de la programmation, car les organisations ont également besoin de personnes capables de gérer la sécurité, la surveillance et les contrôles de qualité autour des systèmes d'IA. Les plateformes autonomes peuvent augmenter la production des équipes existantes, mais elles ne suppriment pas le besoin de révision et de supervision responsable. La demande favorise donc les produits qui combinent l'automatisation avec des points d'approbation, l'application des politiques et les enregistrements d'audit.
Demande des entreprises pour une productivité SDLC de bout en bout
La demande des entreprises évolue de l'assistance au codage de base vers des outils qui soutiennent le cycle de vie de livraison logicielle plus large. IBM a déclaré que sa plateforme Bob est passée d'un pilote interne de 100 développeurs en juin 2025 à plus de 80 000 employés d'IBM en avril 2026. IBM a également signalé un gain de productivité moyen déclaré par les utilisateurs de 45 % dans les domaines de la modernisation, de la sécurité et du développement de nouvelles applications. Cette orientation est importante car une grande partie des dépenses logicielles des entreprises est liée à la maintenance et à la modernisation plutôt qu'aux nouvelles applications. Les plateformes qui prennent en charge la refactorisation des systèmes existants peuvent traiter un plus large éventail de charges de travail que les outils axés uniquement sur la création de fonctionnalités. Le marché des plateformes d'ingénierie logicielle autonome par IA connaît ainsi une demande de la part d'acheteurs qui ont besoin de cycles de livraison plus courts et de coûts de dette technique réduits. Les fournisseurs qui relient la génération de code aux tests, à la modernisation et à la préparation à la production ont une proposition de valeur plus claire pour ces acheteurs.
Modernisation cloud native et CI/CD
Les pratiques de livraison cloud native créent une voie pratique pour déployer des agents d'ingénierie autonomes à grande échelle. GitHub a introduit les flux de travail agentiques, qui permettent aux tâches de référentiel de s'exécuter via GitHub Actions en utilisant des flux de travail écrits en Markdown et exécutés par des agents de codage. Cette approche place l'activité des agents dans l'environnement de construction, de test et de déploiement plutôt que dans un outil de développement séparé. Elle permet aux organisations d'automatiser les tâches récurrentes de référentiel tout en maintenant les contrôles déjà en place pour le code source et les versions. Ce changement suscite un intérêt croissant pour les plateformes de pipeline CI/CD cloud en tant que couche d'exécution pour les tâches autonomes. Il augmente également le besoin d'observabilité, car les erreurs peuvent se propager rapidement dans les pipelines de livraison lorsque les contrôles sont faibles. Le marché des plateformes d'ingénierie logicielle autonome par IA bénéficie lorsque les fournisseurs peuvent intégrer ces fonctions sans créer de processus opérationnels séparés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques liés à la sécurité, à la fiabilité et aux actions non autorisées | -4.2% | Mondial, plus aigu dans les services financiers, la santé et le secteur public | Court terme (≤ 2 ans) |
| Économie d'inférence imprévisible et coûts d'utilisation des agents | -3.6% | Mondial, particulièrement parmi les PME et les entreprises du marché intermédiaire sensibles aux coûts | Moyen terme (2-4 ans) |
| Incertitude sur la propriété intellectuelle et la provenance du code | -2.4% | Amérique du Nord et Europe, où le risque de contentieux en matière de propriété intellectuelle est élevé | Long terme (≥ 4 ans) |
| Intégration des systèmes existants et faible visibilité du retour sur investissement pour les entreprises | -2.1% | Mondial, plus grave dans les marchés à forte densité de systèmes existants et dans les secteurs réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la sécurité, à la fiabilité et aux actions non autorisées
Les préoccupations en matière de sécurité et de fiabilité demeurent un frein important pour le marché des plateformes d'ingénierie logicielle autonome par IA, en particulier dans les organisations réglementées. Microsoft a révélé en juin 2026 que l'action GitHub Claude Code pouvait exposer les secrets des flux de travail CI/CD lorsqu'elle traitait du contenu GitHub non fiable.[2]Microsoft, "Sécurisation du CI/CD dans un monde agentique : cas de l'action GitHub Claude Code," Blog de sécurité Microsoft, microsoft.com Ce cas montre comment un agent peut créer une exposition lorsqu'il reçoit un accès aux référentiels, aux secrets ou aux outils de déploiement sans contrôles stricts. Les entreprises réagissent en exigeant des points d'approbation humaine, des autorisations restreintes, l'isolation des invites et des enregistrements des actions des agents. Ces exigences peuvent allonger les cycles d'approvisionnement et de mise en œuvre, en particulier dans la finance, la santé et le secteur public. Elles créent également une opportunité pour les fournisseurs qui proposent des pratiques de sécurité solides intégrées au produit plutôt qu'en option supplémentaire. Des contrôles fiables resteront nécessaires à mesure que les agents autonomes reçoivent une autorité plus large sur le cycle de vie logiciel.
Économie d'inférence imprévisible et coûts d'utilisation des agents
La variabilité des coûts d'utilisation des modèles peut ralentir l'adoption, car les agents autonomes peuvent nécessiter de nombreuses étapes de raisonnement, appels d'outils et nouvelles tentatives pour une seule tâche. Cette structure de coûts diffère des abonnements logiciels traditionnels, où les dépenses sont souvent liées à un nombre fixe d'utilisateurs. Les organisations ont besoin d'informations plus claires sur le coût de chaque tâche avant d'étendre les pilotes contrôlés à une utilisation en production à grande échelle. Le problème est plus difficile pour les petites et moyennes équipes qui ont une capacité limitée à gérer les budgets d'utilisation. Cela a accru la demande de routage de modèles, de réutilisation des invites, de limites de dépenses et de rapports identifiant les flux de travail coûteux. Le marché des plateformes d'ingénierie logicielle autonome par IA récompensera les fournisseurs capables de lier les contrôles de coûts à des résultats mesurables en matière de livraison logicielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité d'agent :
la génération de code est en tête tandis que la révision devient un domaine de valeur centralLa génération de code et l'implémentation de fonctionnalités représentaient 37,12 % du chiffre d'affaires en 2025 et demeuraient le segment de capacité le plus important. Son adoption précoce reflétait un lien direct entre le produit et les résultats de développement visibles, notamment les demandes de fonctionnalités complétées et les modifications de code. La complétion de code et l'édition en ligne restaient des points d'entrée courants car ils intègrent le travail de programmation familier dans l'éditeur de code. La génération et la maintenance automatisées de tests représentaient une part plus faible de l'ensemble, mais ont gagné en importance à mesure que les volumes de code autonome augmentaient.
La révision de code et le débogage devraient être les capacités à la croissance la plus rapide avec un CAGR de 32,68 % jusqu'en 2031. Cela répond à une contrainte car une génération de code plus rapide peut augmenter le volume de modifications que les équipes doivent tester, valider et approuver. Les outils de révision peuvent identifier les défauts, expliquer les modifications et orienter l'attention vers les décisions nécessitant un jugement humain. Le secteur des plateformes d'ingénierie logicielle autonome par IA évolue vers des systèmes combinés dans lesquels la génération, les tests et la validation font partie d'un flux de travail unique.


Par environnement de déploiement :
les IDE sont en tête tandis que les pipelines CI/CD deviennent la couche d'exécutionLes plateformes intégrées aux IDE représentaient 46,81 % du chiffre d'affaires en 2025 et demeuraient l'environnement de déploiement dominant. Les développeurs préfèrent ces produits car ils intègrent les fonctions d'IA dans les outils utilisés pour écrire, éditer et réviser les logiciels. Le déploiement dans les IDE permet également aux équipes d'introduire progressivement l'autonomie avant d'attribuer des tâches plus larges. Cursor a repensé son produit autour d'agents parallèles en avril 2026, reflétant un passage des suggestions individuelles au travail d'agents coordonnés dans l'espace de travail du développeur.
Les plateformes de pipeline CI/CD cloud devraient avoir le CAGR le plus rapide, à 32,48 %, élargissant l'environnement de déploiement jusqu'en 2031. Elles permettent aux agents d'exécuter des tâches de manière asynchrone via les mêmes flux de travail qui construisent, testent et publient les logiciels. Ce modèle peut réduire le travail répétitif des développeurs, mais il accroît l'importance des autorisations et de la surveillance. Les configurations cloud privé et sur site deviennent plus pertinentes pour les acheteurs ayant des exigences de résidence des données ou d'audit. Le marché des plateformes d'ingénierie logicielle autonome par IA est soutenu lorsque les fournisseurs assurent l'intégration sans ajouter de processus opérationnels séparés.
Par taille d'organisation :
les grandes entreprises sont en tête tandis que les PME élargissent l'accèsLes grandes entreprises représentaient 67,34 % du chiffre d'affaires en 2025, soutenues par de larges effectifs d'ingénierie, des budgets technologiques plus importants et des exigences de gouvernance strictes. Ces organisations peuvent financer l'intégration entre les référentiels, les systèmes d'identité, les processus de sécurité et les pipelines de livraison. Le déploiement interne d'IBM de Bob auprès de plus de 80 000 employés a démontré comment l'adoption peut s'étendre une fois les contrôles appropriés en place. Les grands acheteurs ont également des parcs de systèmes existants importants, créant une demande de refactorisation et de modernisation automatisées.
Les petites et moyennes entreprises devraient enregistrer la croissance la plus élevée avec un CAGR de 32,07 % jusqu'en 2031. La tarification à l'usage réduit les engagements initiaux et permet aux équipes plus petites d'adapter leur consommation selon leurs besoins. Les interfaces low-code et no-code peuvent rendre les fonctionnalités autonomes accessibles aux équipes sans personnel d'ingénierie de plateforme dédié. Les petits acheteurs sont susceptibles de favoriser les outils qui fournissent des protections par défaut et présentent des contrôles de coûts clairs. Le marché des plateformes d'ingénierie logicielle autonome par IA peut s'élargir à mesure que les fournisseurs simplifient la mise en œuvre sans affaiblir le contrôle sur les référentiels et les environnements de production.
Par utilisateur final :
les équipes logicielles d'entreprise sont en tête tandis que les intégrateurs de systèmes accélèrentLes équipes logicielles d'entreprise représentaient le segment d'utilisateurs finaux le plus important avec une part de 46,57 % en 2025. Ces équipes maintiennent des applications propriétaires où les coûts de main-d'œuvre, les calendriers de publication et les résultats de qualité sont faciles à mesurer. Les plateformes autonomes peuvent soutenir le développement de fonctionnalités, la modernisation, la maintenance, les tests et la documentation pour ces applications. Les éditeurs de logiciels indépendants, les communautés open source, les agences gouvernementales et les institutions de recherche constituent d'autres groupes d'utilisateurs avec des besoins d'achat différents.
Les intégrateurs de systèmes et les prestataires de services technologiques devraient se développer à un CAGR de 32,61 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide. Ils intègrent des outils autonomes dans les travaux de livraison aux clients et lient de plus en plus les conditions commerciales aux résultats plutôt qu'aux effectifs d'ingénierie. Au Japon, SHIFT a signé un accord de partenariat principal avec Cognition AI pour sa plateforme Devin en octobre 2025. Les prestataires de services peuvent devenir un canal de mise sur le marché majeur car ils apportent des relations clients établies et des processus de livraison. Leur expansion dépendra de la démonstration que le travail automatisé est sécurisé, traçable et adapté aux environnements clients.
Analyse géographique
Marché des Plateformes d'Ingénieur Logiciel Autonome IA en Amérique du Nord
L'Amérique du Nord a représenté 41,19 % des revenus en 2025 et est restée le plus grand marché régional. La région combine des fournisseurs natifs de l'IA, une infrastructure cloud établie et d'importants budgets technologiques d'entreprise. Les États-Unis comptaient 519 000 travailleurs dans le développement de l'IA en mars 2026, selon le CSET Georgetown.[3]CSET Georgetown, "Identifying the AI Development Workforce," CSET Georgetown, cset.georgetown.edu Le Canada et le Mexique contribuent par leurs écosystèmes logiciels et leurs activités d'approvisionnement transfrontalier. La taille du marché des plateformes d'ingénieur logiciel autonome IA en Amérique du Nord est également soutenue par les entreprises qui passent d'une tarification par siège à des formules basées sur l'utilisation.
Marché des Plateformes d'Ingénieur Logiciel Autonome IA en EMEA et en Amérique du Sud
L'Europe se distingue par le fait que la souveraineté des données, la confidentialité et la conformité influencent les choix de déploiement. La loi européenne sur l'IA et l'application du RGPD renforcent la demande de configurations en cloud privé, hybride et sur site. L'Allemagne, la France et le Royaume-Uni font face à de grandes difficultés de recrutement, ce qui soutient la demande d'outils capables d'étendre les capacités d'ingénierie. Le Royaume-Uni a attiré des activités de recherche et développement de fournisseurs, tandis que l'Allemagne, les Pays-Bas et la France ont des exigences plus strictes en matière de résidence des données. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade précoce, avec le secteur de l'externalisation au Brésil et les programmes numériques aux Émirats arabes unis et en Arabie saoudite qui soutiennent l'adoption.
Marché des Plateformes d'Ingénieur Logiciel Autonome IA en Asie-Pacifique et en Afrique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 32,73 % jusqu'en 2031. La Chine dispose d'un écosystème domestique façonn par des règles de localisation des données et des préférences d'approvisionnement en faveur des logiciels locaux. Alibaba détenait 47,6 % du marché chinois du codage IA en 2025, selon Qoder. Le Japon adopte ces outils par l'intermédiaire d'intégrateurs de systèmes, tandis que l'Inde soutient les usages domestiques et mondiaux grâce à sa large base de développeurs. L'Afrique du Sud, le Nigeria et l'Égypte en sont à un stade précoce d'adoption, mais connaissent une activité croissante dans les secteurs technologiques et les écosystèmes de startups.

Paysage concurrentiel
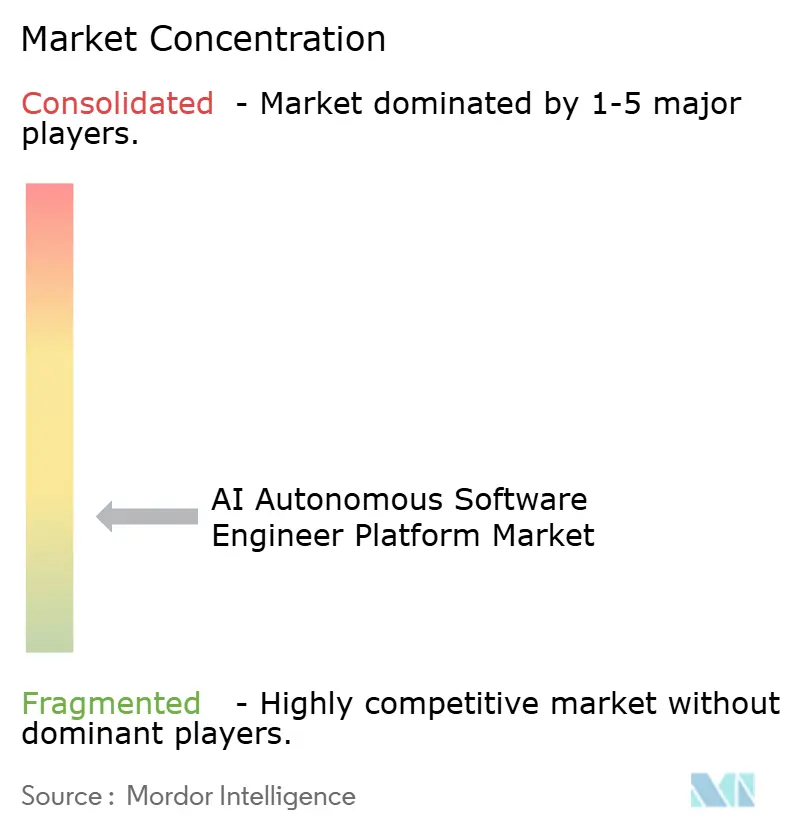
Le marché des plateformes d'ingénierie logicielle autonome par IA est fragmenté entre les fournisseurs d'applications, bien que les canaux d'infrastructure et de distribution se consolident. Anysphere, Cognition AI et Replit ont une forte visibilité parmi les fournisseurs de codage autonome purs. Les grands fournisseurs de cloud, d'outils de développement et de DevOps intègrent également des fonctionnalités autonomes dans des produits déjà utilisés par de nombreuses équipes logicielles. Cela rend plus difficile pour les produits autonomes de se différencier uniquement sur la génération de code. L'assurance qualité, la révision de code, la modernisation et la gouvernance restent des domaines importants de différenciation.
Tricentis a acquis Tabnine le 30 juillet 2026, intégrant le moteur de contexte d'entreprise de Tabnine dans sa plateforme d'ingénierie qualité agentique. IBM a publié des capacités multi-agents et des flux de travail de modernisation spécialisés pour IBM Bob en juillet 2026. Sourcegraph a lancé Code Finder en juillet 2026 en tant qu'agent de recherche de code natif MCP pour les agents de codage. Ces mouvements montrent que le contexte, l'ingénierie qualité, la modernisation et l'intelligence des référentiels sont au cœur de la stratégie des fournisseurs. CodeRabbit, Qodo et All Hands AI sont également axés sur la couche qualité et gouvernance entre le code généré et le déploiement en production.
La sélection des fournisseurs est de plus en plus liée à la capacité d'une plateforme à fournir des contrôles fiables tout au long du processus de livraison. Les acheteurs en entreprise veulent la preuve que les agents peuvent travailler dans les autorisations approuvées, préserver la provenance du code et soutenir la révision avant le déploiement. Les plateformes spécialisées telles que Factory AI, Cosine AI, Augment Computing et Mutable s'attaquent à la modernisation, à la refactorisation de grandes bases de code et à l'automatisation pilotée par les événements. Les exigences ISO/IEC 42001 et de la loi européenne sur l'IA deviennent pertinentes pour les achats dans les secteurs réglementés.
Leaders du secteur des plateformes d'ingénierie logicielle autonome par IA
-
Cognition AI, Inc.
-
Replit, Inc.
-
Poolside SAS AI
-
Augment Computing, Inc.
-
Cursor (Anysphere, Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes d'Ingénieur Logiciel Autonome IA
- Cognition AI, Inc.
- Anysphere, Inc.
- Replit, Inc.
- Poolside SAS AI
- Augment Computing, Inc.
- Sourcegraph, Inc.
- Tabnine Ltd.
- Qodo Ltd.
- Magic AI, Inc.
- Factory AI, Inc.
- Lovable Technologies AB
- StackBlitz, Inc.
- CodeRabbit, Inc.
- Cosine AI, Inc.
- All Hands AI, Inc.
- Pythagora, Inc.
- Mutable, Inc.
- Refact AI, Inc.
- BLACKBOX AI, Inc.
- Bito Technologies, Inc.

Recent Industry Developments in Marché des Plateformes d'Ingénieur Logiciel Autonome IA
- Juillet 2026 : Tricentis a acquis Tabnine le 30 juillet 2026, intégrant le moteur de contexte d'entreprise de Tabnine dans la plateforme d'ingénierie qualité agentique de Tricentis. Les organisations utilisant la technologie de Tabnine ont signalé jusqu'à 2 fois l'amélioration de la précision de l'IA et jusqu'à 80 % de réduction de la consommation de jetons, des capacités que Tricentis exploitera pour renforcer sa position dans l'assurance qualité d'entreprise pour les flux de travail de codage autonome.
- Juillet 2026 : IBM a annoncé des mises à jour majeures d'IBM Bob le 9 juillet 2026, incluant de nouvelles capacités multi-agents, des analyses intégrées des coûts et de l'utilisation de l'IA, et des flux de travail spécialisés préconstruits pour la modernisation Java, IBM Z et les environnements IBM i. Les packages Premium pour la modernisation Java comprennent la migration vers Java 25 et la refactorisation à grande échelle basée sur des décennies d'expérience dans le domaine IBM.
- Mai 2026 : CodeRabbit a lancé Change Stack, une interface de révision de code fondamentalement repensée pour le code généré par des agents, et est devenu disponible via le marché Anthropic Claude, permettant aux clients entreprise d'Anthropic d'appliquer leurs engagements de dépenses existants aux abonnements CodeRabbit.
- Avril 2026 : IBM a lancé IBM Bob à l'échelle mondiale le 28 avril 2026, à la suite d'un pilote interne qui est passé de 100 développeurs en juin 2025 à plus de 80 000 employés d'IBM. La plateforme a signalé un gain de productivité moyen déclaré par les utilisateurs de 45 % et a été adoptée par Ernst and Young pour la modernisation de la plateforme fiscale mondiale.


Périmètre du rapport mondial sur le marché des plateformes d'ingénierie logicielle autonome par IA
Le marché des plateformes d'ingénierie logicielle autonome par IA comprend les plateformes logicielles et les services associés qui utilisent l'intelligence artificielle, l'apprentissage automatique, l'IA générative, les grands modèles de langage et les capacités d'IA autonome ou agentique pour réaliser, coordonner et automatiser les tâches d'ingénierie logicielle avec une intervention humaine limitée. Ces plateformes peuvent interpréter des exigences en langage naturel, comprendre les référentiels logiciels et les contextes de développement, générer et modifier du code, identifier et résoudre des défauts, créer des tests, réviser du code et exécuter ou orchestrer des flux de travail de développement tout au long du cycle de vie du développement logiciel.
Le rapport sur le marché des plateformes d'ingénierie logicielle autonome par IA est segmenté par capacité d'agent (génération de code et implémentation de fonctionnalités, complétion de code et édition en ligne, révision de code et débogage, génération et maintenance automatisées de tests, et autres capacités d'agent), environnement de déploiement (plateformes intégrées aux IDE, plateformes de pipeline CI/CD cloud, plateformes d'applications web autonomes, et autres environnements de déploiement), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), utilisateur final (équipes logicielles d'entreprise, éditeurs de logiciels indépendants, intégrateurs de systèmes et prestataires de services technologiques, communautés open source et de développement, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Génération de code et implémentation de fonctionnalités |
| Complétion de code et édition en ligne |
| Révision de code et débogage |
| Génération et maintenance automatisées de tests |
| Autres capacités d'agent |
| Plateformes intégrées aux IDE |
| Plateformes de pipeline CI/CD cloud |
| Plateformes web autonomes |
| Autres environnements de déploiement |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Équipes logicielles d'entreprise |
| Éditeurs de logiciels indépendants |
| Intégrateurs de systèmes et prestataires de services technologiques |
| Communautés de développement open source |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par capacité d'agent | Génération de code et implémentation de fonctionnalités | |
| Complétion de code et édition en ligne | ||
| Révision de code et débogage | ||
| Génération et maintenance automatisées de tests | ||
| Autres capacités d'agent | ||
| Par environnement de déploiement | Plateformes intégrées aux IDE | |
| Plateformes de pipeline CI/CD cloud | ||
| Plateformes web autonomes | ||
| Autres environnements de déploiement | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | Équipes logicielles d'entreprise | |
| Éditeurs de logiciels indépendants | ||
| Intégrateurs de systèmes et prestataires de services technologiques | ||
| Communautés de développement open source | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes d'ingénierie logicielle autonome par IA ?
Le marché des plateformes d'ingénierie logicielle autonome par IA était évalué à 10,42 milliards USD en 2025, est estimé à 14,35 milliards USD en 2026, et devrait atteindre 56,81 milliards USD d'ici 2031 à un CAGR de 31,68 %.
Qu'est-ce qui stimule l'adoption des plateformes d'ingénierie logicielle autonome ?
Les pénuries persistantes de compétences en IA et en ingénierie, la demande de modernisation logicielle et la nécessité d'automatiser le travail tout au long du cycle de vie de la livraison stimulent l'adoption.
Quelle capacité d'agent est en tête sur le marché des plateformes d'ingénierie logicielle autonome par IA ?
La génération de code et l'implémentation de fonctionnalités étaient en tête avec 37,12 % du chiffre d'affaires en 2025, tandis que la révision de code et le débogage devraient enregistrer la croissance la plus élevée jusqu'en 2031.
Quel environnement de déploiement est le plus largement utilisé pour les outils de codage autonome ?
Les plateformes intégrées aux IDE étaient en tête avec 46,81 % du chiffre d'affaires en 2025 car elles intègrent les outils d'IA dans l'espace de travail du développeur. Les plateformes de pipeline CI/CD cloud devraient enregistrer la croissance la plus élevée.
Quelles organisations adoptent les plateformes de codage autonome le plus rapidement ?
Les grandes entreprises détenaient 67,34 % du chiffre d'affaires en 2025, tandis que les petites et moyennes entreprises devraient enregistrer la croissance la plus élevée à mesure que la tarification flexible et les interfaces plus simples améliorent l'accès.
Quelle région est en tête dans l'adoption des plateformes d'ingénierie logicielle autonome ?
L'Amérique du Nord détenait 41,19 % du chiffre d'affaires en 2025, soutenue par une solide base de fournisseurs, une infrastructure cloud et des dépenses technologiques d'entreprise élevées. L'Asie-Pacifique devrait enregistrer la croissance la plus élevée jusqu'en 2031.
Dernière mise à jour de la page le:



