
AIオートノマスソフトウェアエンジニアプラットフォーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
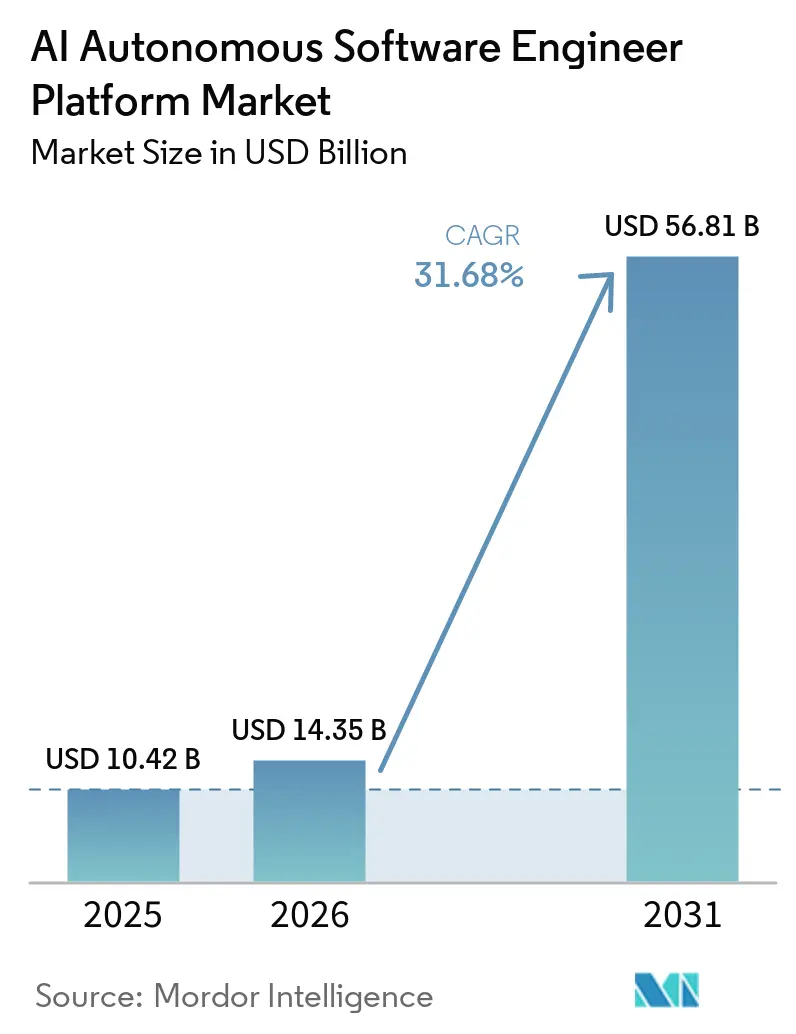
| 市場規模 (2026) | 14.35 十億米ドル |
| 市場規模 (2031) | 56.81 十億米ドル |
| Growth Rate (2026 - 2031) | 31.68 % |
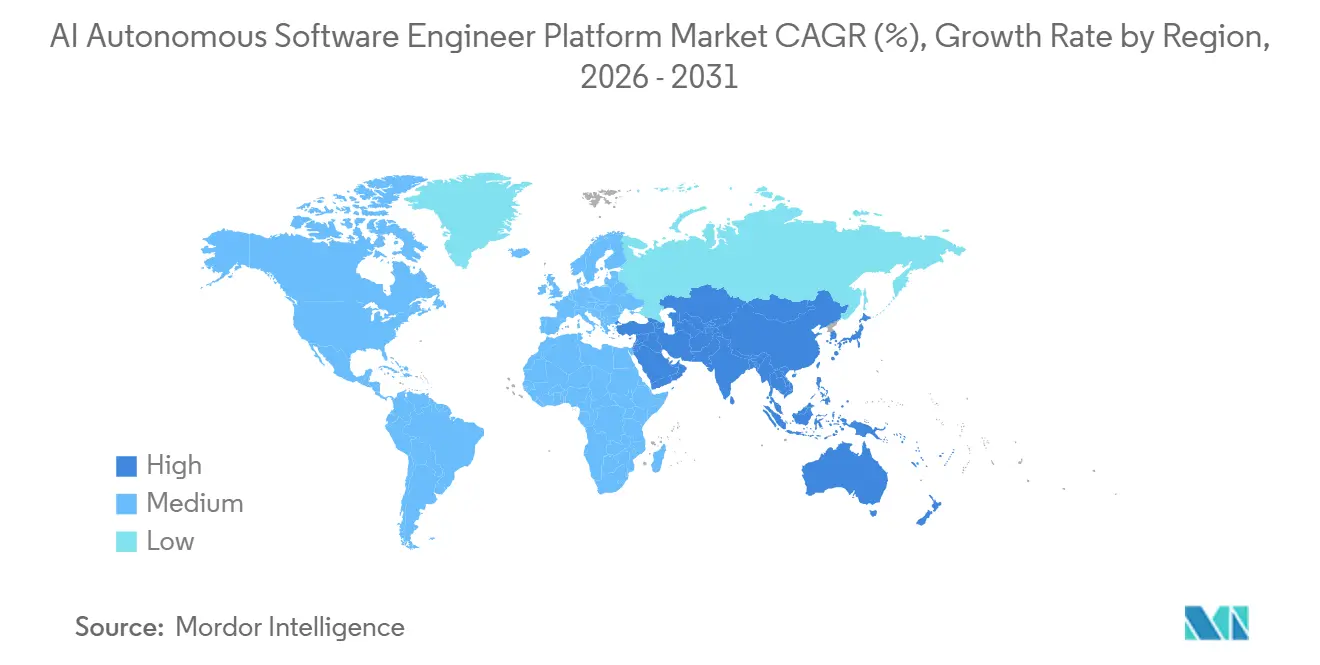
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
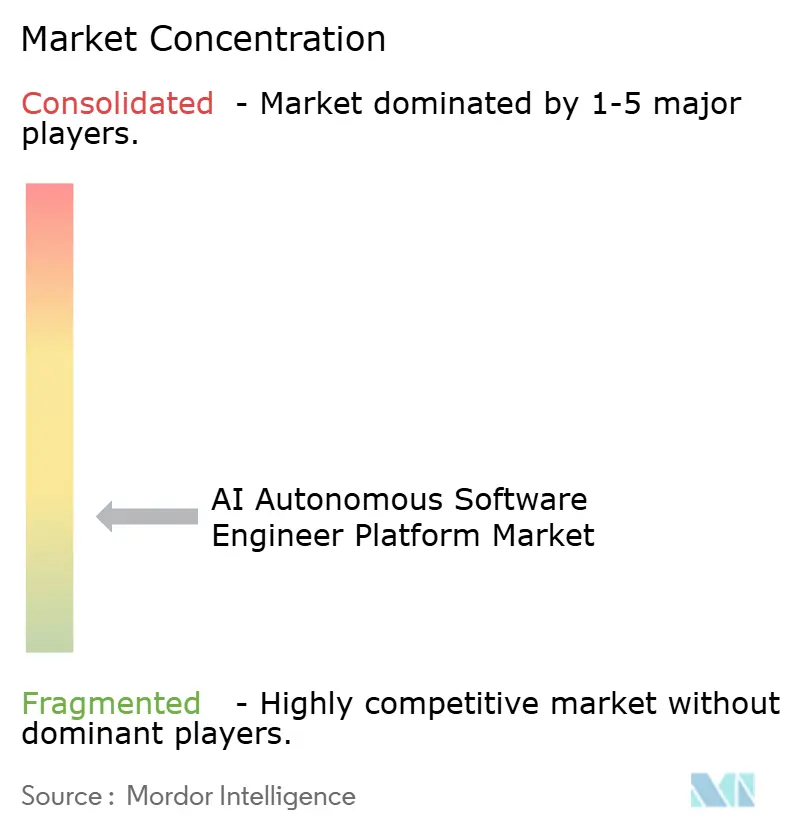
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIオートノマスソフトウェアエンジニアプラットフォーム市場分析
AIオートノマスソフトウェアエンジニアプラットフォーム市場規模は、2025年の104.2 ビリオン 米ドルから2026年には143.5 ビリオン 米ドルへと成長し、2026年から2031年にかけて31.68%のCAGRで2031年までに568.1 ビリオン 米ドルに達すると予測されています。エンタープライズバイヤーは限定的なコーディングパイロットを超え、自律型ツールを本番開発業務に統合しつつあります。AIおよびエンジニアリング人材の不足により、デリバリー能力の維持を目指す組織にとってソフトウェアオートメーションの重要性が高まっています。また、計画、コーディング、テスト、セキュリティチェック、およびデプロイメントを調整できるプラットフォームへの需要も高まっています。ベンダーは既存の開発ツール、クラウドサービス、およびガバナンスコントロールとのより深い統合を通じて対応しています。したがって、AIオートノマスソフトウェアエンジニアプラットフォーム市場は、エンタープライズモダナイゼーションプログラムおよびマネージドテクノロジーサービスとより密接に結びつくようになっています。
レポートの主要ポイント
- エージェント機能別では、コード生成および機能実装が2025年のAIオートノマスソフトウェアエンジニアプラットフォーム市場シェアの37.12%を占め、コードレビューおよびデバッグが2031年にかけてCAGR 32.68%で最高成長を記録すると予測されています。
- デプロイメント環境別では、IDE統合プラットフォームが2025年のAIオートノマスソフトウェアエンジニアプラットフォーム市場シェアの46.81%を占め、クラウドCI/CDパイプラインプラットフォームが2031年にかけてCAGR 32.48%で最速の成長を見せると予測されています。
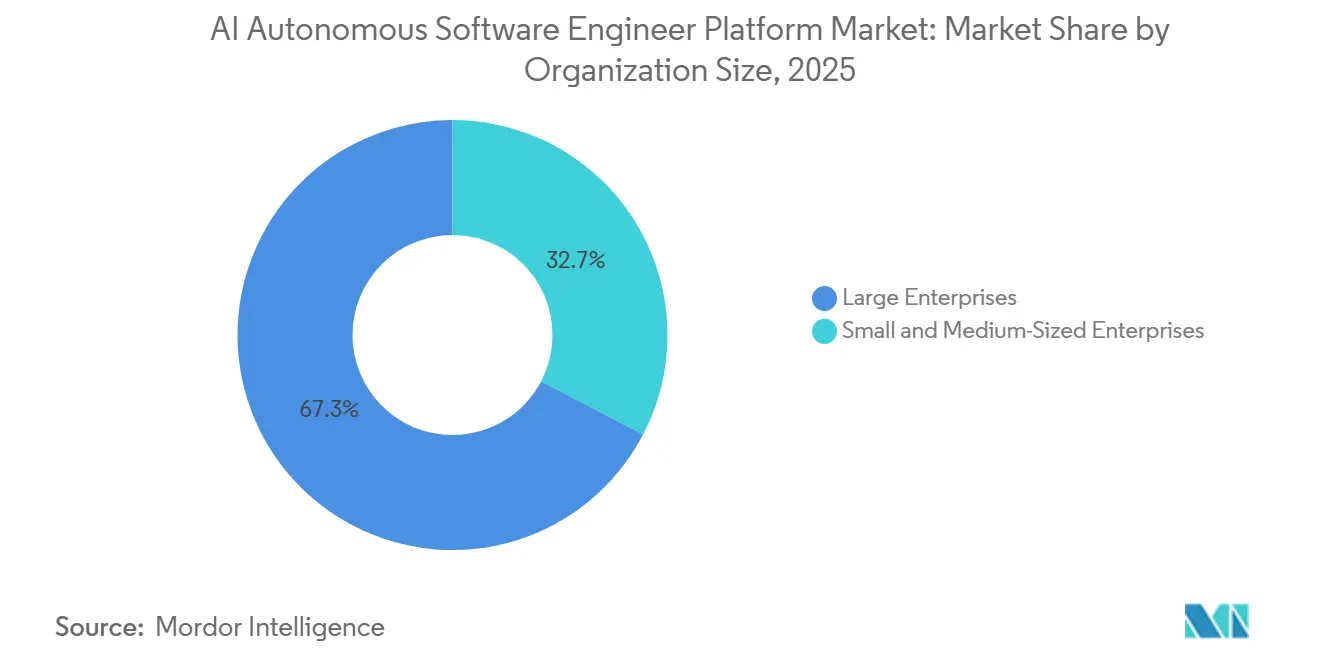
- 組織規模別では、大企業が2025年の収益の67.34%を占め、中小企業が2031年にかけてCAGR 32.07%で高成長を記録すると予測されています。
- エンドユーザー別では、エンタープライズソフトウェアチームが2025年に46.57%のシェアで最大セグメントを占め、システムインテグレーターおよびテクノロジーサービスプロバイダーが2031年にかけてCAGR 32.61%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の41.19%を占め、アジア太平洋地域が2031年にかけてCAGR 32.73%で最高成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 基盤モデルの推論およびツール使用の改善 | +9.2% | グローバル、特に北米および東アジアで顕著 | 短期(2年以内) |
| 開発者不足の継続とエンジニアリング能力のギャップ | +7.8% | グローバル、ドイツ、フランス、英国、日本で深刻 | 中期(2〜4年) |
| エンドツーエンドのSDLC生産性に対するエンタープライズ需要 | +6.4% | 北米およびヨーロッパ、アジア太平洋地域への波及あり | 中期(2〜4年) |
| クラウドネイティブおよびCI/CDのモダナイゼーション | +4.1% | 北米、西ヨーロッパ、東アジア | 短期(2年以内) |
| プライベートおよびガバナンスされたAI開発への需要増加 | +3.6% | ヨーロッパ、日本、およびグローバルの規制セクター | 長期(4年以上) |
| エージェント相互運用プロトコルの標準化 | +2.8% | グローバル、北米での早期牽引力あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
基盤モデルの推論およびツール使用の改善
基盤モデルの推論は、プラットフォームがより長く、より連携したエンジニアリングタスクに対応できるようにすることで、AIオートノマスソフトウェアエンジニアプラットフォーム市場を支援しています。Anthropicは、Claude Opus 5が既存のテストスイートを受け入れ基準として使用し、数十万行にわたるコードベース規模の移行をサポートできると述べました。[1]Anthropic、「Claude Opus 5の紹介」、Anthropic、anthropic.com この機能により、自律型ツールは孤立したコード提案を超え、計画、実装、テスト、および修正にまたがる作業へと移行します。また、複数のベンダーが高性能なモデルにアクセスできる場合、スタンドアロンのコード生成機能の価値も低下します。バイヤーは、プラットフォームがタスクをどのように割り当て、コンテキストを管理し、コントロールを適用し、各アクションを記録するかにより重きを置いています。したがって、AIオートノマスソフトウェアエンジニアプラットフォーム市場は、モデル機能を信頼性の高い開発ワークフローに変換できるベンダーを優遇する傾向にあります。
開発者不足の継続とエンジニアリング能力のギャップ
スキルギャップの継続により、大規模組織とサービスプロバイダーの両方でAIオートノマスソフトウェアエンジニアプラットフォーム市場への関心が高まっています。ManpowerGroupは2026年に、AIモデルおよびアプリケーション開発が雇用主の20%によって見つけにくいスキルとして挙げられ、エンジニアリングスキルは19%によって挙げられたと報告しました。同調査では、ドイツで83%、フランスで74%、英国で73%の採用難易度が報告されました。このギャップはプログラミングを超えており、組織はAIシステムのセキュリティ、モニタリング、および品質管理を担当できる人材も必要としています。自律型プラットフォームは既存チームのアウトプットを増加させることができますが、レビューと説明責任のある監視の必要性をなくすものではありません。したがって、需要はオートメーションと承認ゲート、ポリシー施行、および監査記録を組み合わせた製品を優遇します。
エンドツーエンドのSDLC生産性に対するエンタープライズ需要
エンタープライズ需要は、基本的なコーディング支援から、より広範なソフトウェアデリバリーライフサイクルをサポートするツールへとシフトしています。IBMは、BobプラットフォームがJune 2025の100名の開発者による社内パイロットから2026年4月までに80,000名以上のIBM従業員へと拡大したと述べました。IBMはまた、モダナイゼーション、セキュリティ、および新規開発業務全体でユーザー報告の生産性向上が平均45%であったと報告しました。この方向性が重要なのは、エンタープライズソフトウェア支出の大部分が新規アプリケーションではなく、保守とモダナイゼーションに結びついているためです。レガシーリファクタリングをサポートするプラットフォームは、機能作成のみに特化したツールよりも広範なワークロードに対応できます。したがって、AIオートノマスソフトウェアエンジニアプラットフォーム市場では、デリバリーサイクルの短縮と技術的負債コストの削減を必要とするバイヤーからの需要が見られます。コード生成をテスト、モダナイゼーション、および本番対応に結びつけるベンダーは、これらのバイヤーに対してより明確な価値提案を持っています。
クラウドネイティブおよびCI/CDのモダナイゼーション
クラウドネイティブのデリバリープラクティスは、自律型エンジニアリングエージェントを大規模にデプロイするための実践的な経路を生み出しています。GitHubはエージェントワークフローを導入し、リポジトリタスクをMarkdownで記述されコーディングエージェントによって実行されるワークフローを使用してGitHub Actionsを介して実行できるようにしました。このアプローチにより、エージェントのアクティビティは別の開発者ツールではなく、ソフトウェアのビルド、テスト、およびデプロイメント環境内に配置されます。これにより、組織はソースコードとリリースに対してすでに設けられているコントロールを維持しながら、繰り返しのリポジトリタスクを自動化できます。この変化により、自律型タスクの実行レイヤーとしてのクラウドCI/CDパイプラインプラットフォームへの関心が高まっています。また、コントロールが弱い場合にエラーがデリバリーパイプラインを通じて急速に伝播する可能性があるため、オブザーバビリティの必要性も高まっています。AIオートノマスソフトウェアエンジニアプラットフォーム市場は、ベンダーがこれらの機能を別の運用プロセスを作成せずに統合できる場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セキュリティ、信頼性、および不正アクションリスク | -4.2% | グローバル、特に金融サービス、ヘルスケア、および政府機関で深刻 | 短期(2年以内) |
| 予測不可能な推論コストおよびエージェント使用コスト | -3.6% | グローバル、特にコスト意識の高い中小企業およびミッドマーケットエンタープライズ | 中期(2〜4年) |
| 知的財産およびコード出所の不確実性 | -2.4% | 知的財産訴訟リスクが高い北米およびヨーロッパ | 長期(4年以上) |
| レガシーシステム統合および弱いエンタープライズROI可視性 | -2.1% | グローバル、レガシー資産が密集した市場および規制業種で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セキュリティ、信頼性、および不正アクションリスク
セキュリティおよび信頼性への懸念は、特に規制された組織において、AIオートノマスソフトウェアエンジニアプラットフォーム市場にとって重大な抑制要因であり続けています。Microsoftは2026年6月に、Claude Code GitHub Actionが信頼されていないGitHubコンテンツを処理した際にCI/CDワークフローのシークレットを公開する可能性があることを開示しました。[2]Microsoft、「エージェント的世界におけるCI/CDのセキュリティ確保:Claude Code GitHub Actionのケース」、Microsoftセキュリティブログ、microsoft.com このケースは、エージェントが厳格なコントロールなしにリポジトリ、シークレット、またはデプロイメントツールへのアクセスを受けた場合に、どのようにリスクを生み出すかを示しています。エンタープライズは、人間の承認ポイント、制限されたパーミッション、プロンプト分離、およびエージェントアクションの記録を要求することで対応しています。これらの要件は、特に金融、ヘルスケア、および政府機関において、調達および実装サイクルを長引かせる可能性があります。また、オプションのアドオンとしてではなく、製品に組み込まれた強力なセキュリティプラクティスを提供するベンダーにとっての機会も生み出しています。自律型エージェントがソフトウェアライフサイクル全体でより広い権限を受けるにつれて、信頼性の高いコントロールは引き続き必要となります。
予測不可能な推論コストおよびエージェント使用コスト
変動するモデル使用コストは採用を遅らせる可能性があります。自律型エージェントは単一のタスクに対して多くの推論ステップ、ツール呼び出し、および再試行を必要とする場合があるためです。このコスト構造は、支出が固定ユーザー数に結びついていることが多い従来のソフトウェアサブスクリプションとは異なります。組織は、管理されたパイロットから広範な本番使用へと拡大する前に、各タスクのコストに関するより明確な情報を必要としています。この問題は、使用予算を管理する能力が限られている中小規模のチームにとってより困難です。これにより、モデルルーティング、プロンプト再利用、支出制限、およびコストのかかるワークフローを特定するレポーティングへの需要が高まっています。AIオートノマスソフトウェアエンジニアプラットフォーム市場は、コストコントロールを測定可能なソフトウェアデリバリー成果に結びつけることができるプロバイダーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エージェント機能別:
コード生成がリードし、レビューがコアバリューエリアにコード生成および機能実装は2025年の収益の37.12%を占め、最大の機能セグメントであり続けました。その早期採用は、完成した機能リクエストやコード変更を含む、製品と目に見える開発アウトプットとの直接的な結びつきを反映していました。コード補完およびインライン編集は、コードエディタ内での馴染みのあるプログラミング作業に適合するため、一般的なエントリーポイントであり続けました。自動テスト生成および保守はミックスの中でより小さなシェアを占めましたが、自律型コードの量が増加するにつれて重要性が増しました。
コードレビューおよびデバッグは、2031年にかけてCAGR 32.68%で最速の拡大機能となると予測されています。これは制約に対処するものであり、より速いコード生成によりチームがテスト、検証、および承認しなければならない変更の量が増加する可能性があるためです。レビューツールは欠陥を特定し、変更を説明し、人間の判断が必要な決定に注意を向けることができます。AIオートノマスソフトウェアエンジニアリングプラットフォーム産業は、生成、テスト、および検証が単一のワークフローの一部となる複合システムへと移行しています。
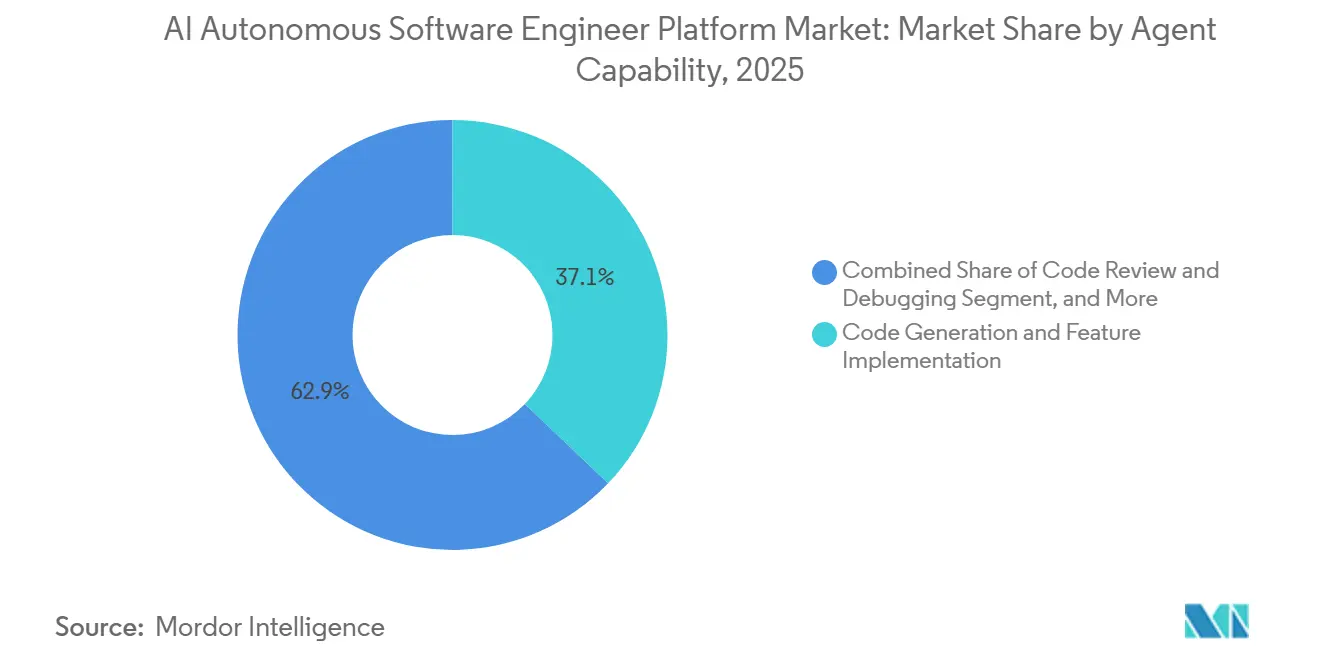
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


デプロイメント環境別:
IDEがリードし、CI/CDパイプラインが実行レイヤーにIDE統合プラットフォームは2025年の収益の46.81%を占め、主要なデプロイメント環境であり続けました。開発者はこれらの製品を好みます。なぜなら、ソフトウェアの記述、編集、およびレビューに使用されるツールにAI機能をもたらすからです。IDEデプロイメントにより、チームはより広範なタスクを割り当てる前に自律性を段階的に導入することもできます。Cursorは2026年4月に並列エージェントを中心に製品を再設計し、開発者ワークスペースでの個別の提案から調整されたエージェント作業への移行を反映しました。
クラウドCI/CDパイプラインプラットフォームは、2031年にかけてデプロイメント環境を拡大し、最速のCAGR 32.48%を記録すると予測されています。これにより、エージェントはソフトウェアのビルド、テスト、およびリリースを行う同じワークフローを通じて非同期でタスクを実行できます。このモデルは繰り返しの開発者作業を削減できますが、パーミッションとモニタリングの重要性を高めます。プライベートクラウドおよびオンプレミス構成は、データレジデンシーまたは監査要件を持つバイヤーにとってより関連性が高まっています。AIオートノマスソフトウェアエンジニアプラットフォーム市場は、ベンダーが別の運用プロセスを追加せずに統合を提供する場合に支援されます。
組織規模別:
大企業がリードし、中小企業がアクセスを拡大大企業は2025年の収益の67.34%を占め、広範なエンジニアリング人材、より大きなテクノロジー予算、および厳格なガバナンス要件によって支えられました。これらの組織は、リポジトリ、アイデンティティシステム、セキュリティプロセス、およびデリバリーパイプライン全体の統合に資金を提供できます。IBMによる80,000名以上の従業員へのBobの社内デプロイメントは、適切なコントロールが整備されれば採用がどのようにスケールできるかを示しました。大規模バイヤーはまた、自動リファクタリングとモダナイゼーションへの需要を生み出す実質的なレガシー資産を持っています。
中小企業は2031年にかけてCAGR 32.07%で最高の拡大を記録すると予測されています。使用量ベースの価格設定により、初期コミットメントが削減され、小規模チームが必要に応じて消費をスケールできます。ローコードおよびノーコードインターフェースにより、専任のプラットフォームエンジニアリングスタッフなしでチームが自律型機能を利用できるようになります。小規模バイヤーは、デフォルトでセーフガードを提供し、明確なコストコントロールを提示するツールを好む可能性が高いです。AIオートノマスソフトウェアエンジニアプラットフォーム市場は、ベンダーがリポジトリおよび本番環境に対するコントロールを弱めることなく実装を簡素化することで拡大できます。
エンドユーザー別:
エンタープライズソフトウェアチームがリードし、システムインテグレーターが加速エンタープライズソフトウェアチームは2025年に46.57%のシェアで最大のエンドユーザーセグメントを占めました。これらのチームは、人件費、リリーススケジュール、および品質成果が測定しやすい独自アプリケーションを保守しています。自律型プラットフォームは、これらのアプリケーション全体の機能作業、モダナイゼーション、保守、テスト、およびドキュメンテーションをサポートできます。独立系ソフトウェアベンダー、オープンソースコミュニティ、政府機関、および研究機関は、異なる購買ニーズを持つ他のユーザーグループを形成しています。
システムインテグレーターおよびテクノロジーサービスプロバイダーは、2031年にかけてCAGR 32.61%で拡大し、最速の拡大エンドユーザーグループとなると予測されています。彼らは自律型ツールをクライアントデリバリー業務に組み込み、エンジニアリングヘッドカウントではなく成果に商業条件を結びつけることが増えています。日本では、SHIFTが2025年10月にCognition AIのDevinプラットフォームに関するマスターパートナー契約を締結しました。サービスプロバイダーは、確立されたクライアント関係とデリバリープロセスをもたらすため、主要な市場参入経路となる可能性があります。彼らの拡大は、自動化された作業がセキュアで追跡可能であり、クライアント環境に適していることを証明することにかかっています。
地域分析
北米AIオートノマスソフトウェアエンジニアプラットフォーム市場
北米は2025年に収益の41.19%を占め、最大の地域市場であり続けた。同地域はAIネイティブベンダー、確立されたクラウドインフラストラクチャ、および大規模なエンタープライズ向テクノロジー予算を兼ね備えている。CSET ジョージタウンによると、米国では2026年3月時点で519,000人のAI開発従事者が存在していた。[3]CSET ジョージタウン、「AI開発人材の特定」、CSET ジョージタウン、cset.georgetown.edu カナダとメキシコはソフトウェアエコシステムおよび国境を越えた調達活動を加えている。北米におけるAIオートノマスソフトウェアエンジニアプラットフォーム市場規模は、企業がシートベースの価格設定から使用量ベースの契約形態へと移行していることによっても支えられている。
EMEAおよび南米AIオートノマスソフトウェアエンジニアプラットフォーム市場
欧州はデータ主権、プライバシー、およびコンプライアンスが導入選択に影響を与えるという点で独自の特性を持つ。EU AI法およびGDPRの施行は、プライベートクラウド、ハイブリッド、およびオンプレミス構成への需要を強化している。ドイツ、フラス、および英国は採用難易度が高く、エンジニアリング能力を拡張できるツールへの需要を支えている。英国はベンダーの研究開発活動を誘致しており、一方でドイツ、オランダ、およびフランスはデータレジデンシー要件がより厳格である。南米、中東、およびアフリカは依然として初期段階の市場であるが、ブラジルのアウトソーシングセクターおよびアラブ首長国連邦とサウジアラビアにおけるデジタルプログラムが導入を後押ししている。
アジア太平洋およびアフリカAIオートノマスソフトウェアエンジニアプラットフォーム市場
アジア太平洋地域は2031年までにCAGR 32.73%で最も成長が速い地域になると予測されている。中国はデータローカライゼーション規制および国内ソフトウェアへの調達優先方針によって形成された国内エコシステムを有している。Qoderによると、アリババは2025年に中国のAIコーディング市場の47.6%を占めていた。日本はシステムインテグレーターを通じてツールの導入を進めており、インドは大規模な開発者基盤を通じて国内外の利用を支えている。南アフリカ、ナイジリア、およびエジプトは導入の初期段階にあるが、テクノロジーセクターおよびスタートアップエコシステム全体で活動が活発化している。

競合環境
AIオートノマスソフトウェアエンジニアプラットフォーム市場はアプリケーションプロバイダー間で分散していますが、インフラおよびディストリビューションチャネルは統合が進んでいます。Anysphere、Cognition AI、およびReplitは、純粋なオートノマスコーディングプロバイダーとして高い認知度を持っています。大規模なクラウド、開発者ツール、およびDevOpsベンダーも、多くのソフトウェアチームがすでに使用している製品内に自律型機能を組み込んでいます。これにより、スタンドアロン製品がコード生成のみで競争することが難しくなっています。品質保証、コードレビュー、モダナイゼーション、およびガバナンスは、差別化の重要な領域であり続けています。
Tricentisは2026年7月30日にTabnineを買収し、TabnineのEnterprise Context EngineをTricentis Agentic Quality Engineering Platformに統合しました。IBMは2026年7月にIBM Bobのマルチエージェント機能と特化したモダナイゼーションワークフローをリリースしました。Sourcegraphは2026年7月に、コーディングエージェント向けのMCPネイティブコード検索エージェントとしてCode Finderをリリースしました。これらの動きは、コンテキスト、品質エンジニアリング、モダナイゼーション、およびリポジトリインテリジェンスがベンダー戦略の中心であることを示しています。CodeRabbit、Qodo、およびAll Hands AIも、生成されたコードと本番デプロイメントの間の品質およびガバナンスレイヤーに注力しています。
ベンダー選定は、デリバリープロセス全体で信頼性の高いコントロールを提供するプラットフォームの能力にますます結びついています。エンタープライズバイヤーは、エージェントが承認されたパーミッション内で作業し、コード出所を保持し、デプロイメント前のレビューをサポートできることの証明を求めています。Factory AI、Cosine AI、Augment Computing、およびMutableなどの特化型プラットフォームは、モダナイゼーション、大規模コードベースのリファクタリング、およびイベント駆動型オートメーションに対応しています。ISO/IEC 42001およびEU AI法の要件は、規制セクターでの調達においてますます関連性が高まっています。
AIオートノマスソフトウェアエンジニアプラットフォーム産業リーダー
Cognition AI, Inc.
Replit, Inc.
Poolside SAS AI
Augment Computing, Inc.
Cursor(Anysphere, Inc.)
- *免責事項:主要選手の並び順不同
AIオートノマスソフトウェアエンジニアプラットフォーム市場
- Cognition AI, Inc.
- Anysphere, Inc.
- Replit, Inc.
- Poolside SAS AI
- Augment Computing, Inc.
- Sourcegraph, Inc.
- Tabnine Ltd.
- Qodo Ltd.
- Magic AI, Inc.
- Factory AI, Inc.
- Lovable Technologies AB
- StackBlitz, Inc.
- CodeRabbit, Inc.
- Cosine AI, Inc.
- All Hands AI, Inc.
- Pythagora, Inc.
- Mutable, Inc.
- Refact AI, Inc.
- BLACKBOX AI, Inc.
- Bito Technologies, Inc.

Recent Industry Developments in AIオートノマスソフトウェアエンジニアプラットフォーム市場
- 2026年7月:Tricentisは2026年7月30日にTabnineを買収し、TabnineのEnterprise Context EngineをTricentis Agentic Quality Engineering Platformに統合しました。Tabnineのテクノロジーを使用している組織は、AIの精度が最大2倍向上し、トークン消費が最大80%削減されたと報告しており、Tricentisはこれらの機能を活用して自律型コーディングワークフローのエンタープライズ品質保証における地位を強化します。
- 2026年7月:IBMは2026年7月9日にIBM Bobの主要アップデートを発表し、新しいマルチエージェント機能、組み込みのAIコストおよび使用分析、ならびにJavaモダナイゼーション、IBM Z、およびIBM i環境向けの事前構築された特化ワークフローが含まれています。Javaモダナイゼーション向けプレミアムパッケージには、Java 25への移行と、IBMの数十年にわたるドメイン経験に基づいた大規模リファクタリングが含まれています。
- 2026年5月:CodeRabbitは、エージェント生成コード向けに根本的に再設計されたコードレビューインターフェースであるChange Stackをリリースし、Anthropic Claude Marketplaceを通じて利用可能となりました。これにより、Anthropicのエンタープライズ顧客は既存の支出コミットメントをCodeRabbitのサブスクリプションに充当できます。
- 2026年4月:IBMは2026年4月28日にIBM Bobをグローバルにリリースしました。これは、2025年6月の100名の開発者から80,000名以上のIBM従業員へとスケールした社内パイロットに続くものです。このプラットフォームは平均45%のユーザー申告の生産性向上を報告し、Ernst and Youngによってグローバルな税務プラットフォームのモダナイゼーションに採用されました。


グローバルAIオートノマスソフトウェアエンジニアプラットフォーム市場レポートの調査範囲
AIオートノマスソフトウェアエンジニアプラットフォーム市場は、人工知能、機械学習、生成AI、大規模言語モデル、および自律型またはエージェント型AI機能を使用して、限られた人間の介入でソフトウェアエンジニアリングタスクを実行、調整、および自動化するソフトウェアプラットフォームおよび関連サービスで構成されています。これらのプラットフォームは、自然言語要件を解釈し、ソフトウェアリポジトリおよび開発コンテキストを理解し、コードを生成および修正し、欠陥を特定および解決し、テストを作成し、コードをレビューし、ソフトウェア開発ライフサイクル全体の開発ワークフローを実行またはオーケストレーションすることができます。
AIオートノマスソフトウェアエンジニアプラットフォーム市場レポートは、エージェント機能(コード生成および機能実装、コード補完およびインライン編集、コードレビューおよびデバッグ、自動テスト生成および保守、その他のエージェント機能)、デプロイメント環境(IDE統合プラットフォーム、クラウドCI/CDパイプラインプラットフォーム、スタンドアロンウェブアプリケーションプラットフォーム、その他のデプロイメント環境)、組織規模(大企業、中小企業)、エンドユーザー(エンタープライズソフトウェアチーム、独立系ソフトウェアベンダー、システムインテグレーターおよびテクノロジーサービスプロバイダー、オープンソースおよび開発コミュニティ、その他のエンドユーザー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| コード生成および機能実装 |
| コード補完およびインライン編集 |
| コードレビューおよびデバッグ |
| 自動テスト生成および保守 |
| その他のエージェント機能 |
| IDE統合プラットフォーム |
| クラウドCI/CDパイプラインプラットフォーム |
| スタンドアロンウェブプラットフォーム |
| その他のデプロイメント環境 |
| 大企業 |
| 中小企業 |
| エンタープライズソフトウェアチーム |
| 独立系ソフトウェアベンダー |
| システムインテグレーターおよびテクノロジーサービスプロバイダー |
| オープンソース開発コミュニティ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| エージェント機能別 | コード生成および機能実装 | |
| コード補完およびインライン編集 | ||
| コードレビューおよびデバッグ | ||
| 自動テスト生成および保守 | ||
| その他のエージェント機能 | ||
| デプロイメント環境別 | IDE統合プラットフォーム | |
| クラウドCI/CDパイプラインプラットフォーム | ||
| スタンドアロンウェブプラットフォーム | ||
| その他のデプロイメント環境 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | エンタープライズソフトウェアチーム | |
| 独立系ソフトウェアベンダー | ||
| システムインテグレーターおよびテクノロジーサービスプロバイダー | ||
| オープンソース開発コミュニティ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
AIオートノマスソフトウェアエンジニアプラットフォーム市場の規模はどのくらいですか?
AIオートノマスソフトウェアエンジニアプラットフォーム市場は2025年に104.2 ビリオン 米ドルと評価され、2026年には143.5 ビリオン 米ドルと推定され、CAGR 31.68%で2031年までに568.1 ビリオン 米ドルに達すると予測されています。
自律型ソフトウェアエンジニアリングプラットフォームの採用を促進しているものは何ですか?
AIおよびエンジニアリングスキルの継続的な不足、ソフトウェアモダナイゼーションへの需要、およびデリバリーライフサイクル全体の作業を自動化する必要性が採用を増加させています。
AIオートノマスソフトウェアエンジニアプラットフォーム市場をリードするエージェント機能はどれですか?
コード生成および機能実装が2025年の収益の37.12%でリードし、コードレビューおよびデバッグが2031年にかけて最高の拡大を記録すると予測されています。
自律型コーディングツールに最も広く使用されているデプロイメント環境はどれですか?
IDE統合プラットフォームがAIツールを開発ワークスペース内に配置するため、2025年の収益の46.81%でリードしました。クラウドCI/CDパイプラインプラットフォームが最高の拡大を記録すると予測されています。
自律型コーディングプラットフォームを最も急速に採用している組織はどれですか?
大企業が2025年の収益の67.34%を占め、柔軟な価格設定とよりシンプルなインターフェースがアクセスを改善するにつれて、中小企業が最高の拡大を記録すると予測されています。
自律型ソフトウェアエンジニアリングプラットフォームの採用をリードしている地域はどこですか?
北米が強力なベンダー基盤、クラウドインフラ、および高いエンタープライズテクノロジー支出に支えられ、2025年の収益の41.19%を占めました。アジア太平洋地域が2031年にかけて最高の拡大を記録すると予測されています。
最終更新日:



