
Tamaño y Participación del Mercado de Plataformas de Ingeniería de Software Autónoma con IA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
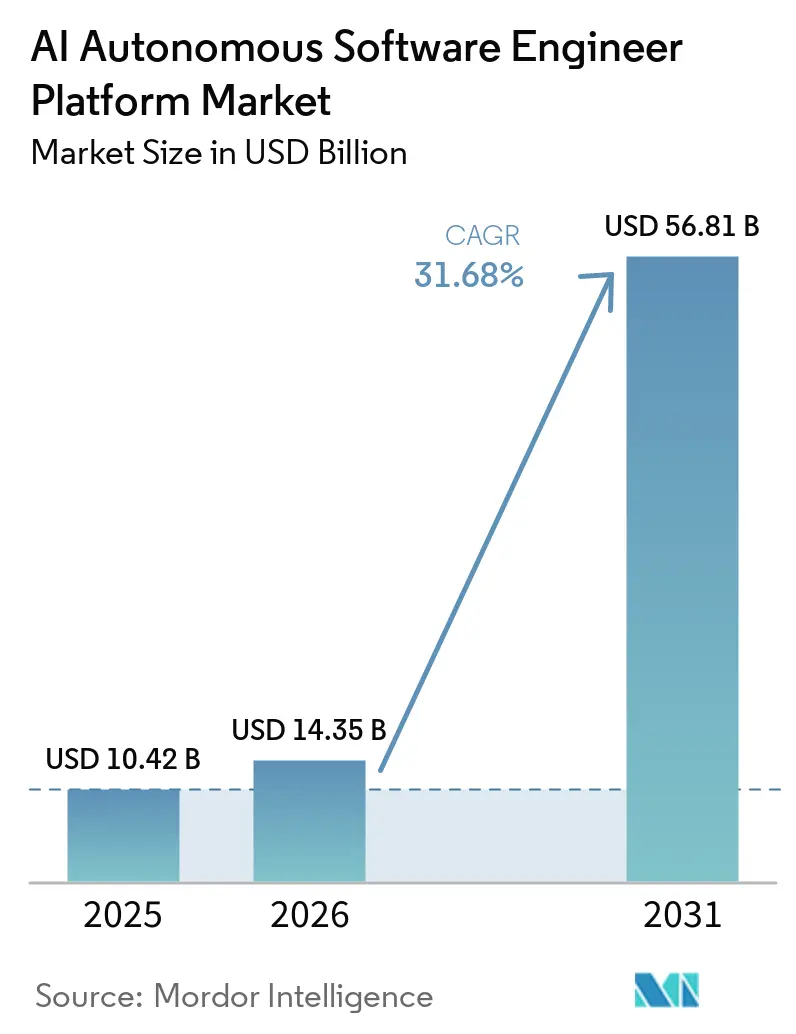
| Tamaño del Mercado (2026) | 14.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 56.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 31.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Plataformas de Ingeniería de Software Autónoma con IA por Mordor Intelligence
Se espera que el tamaño del mercado de plataformas de ingeniería de software autónoma con IA crezca de 10,42 mil millones de USD en 2025 a 14,35 mil millones de USD en 2026, y se prevé que alcance los 56,81 mil millones de USD en 2031, con una CAGR del 31,68% durante 2026-2031. Los compradores empresariales están yendo más allá de los pilotos limitados de codificación e integrando herramientas autónomas en el trabajo de desarrollo en producción. La escasez de talento en IA e ingeniería está haciendo que la automatización de software sea cada vez más importante para las organizaciones que buscan mantener su capacidad de entrega. La demanda también se está orientando hacia plataformas que puedan coordinar la planificación, la codificación, las pruebas, las verificaciones de seguridad y la implementación. Los proveedores están respondiendo mediante una integración más profunda con las herramientas de desarrollo existentes, los servicios en la nube y los controles de gobernanza. El mercado de plataformas de ingeniería de software autónoma con IA está, por tanto, vinculándose cada vez más a los programas de modernización empresarial y a los servicios de tecnología gestionados.
Conclusiones Clave del Informe
- Por capacidad del agente, la Generación de Código e Implementación de Funcionalidades representó el 37,12% de la participación del mercado de plataformas de ingeniería de software autónoma con IA en 2025, mientras que se proyecta que la Revisión de Código y Depuración registre el mayor crecimiento con una CAGR del 32,68% hasta 2031.
- Por entorno de implementación, las Plataformas Integradas en IDE representaron el 46,81% de la participación del mercado de plataformas de ingeniería de software autónoma con IA en 2025, mientras que se espera que las Plataformas de Canalización CI/CD en la Nube experimenten el crecimiento más rápido con una CAGR del 32,48% hasta 2031.
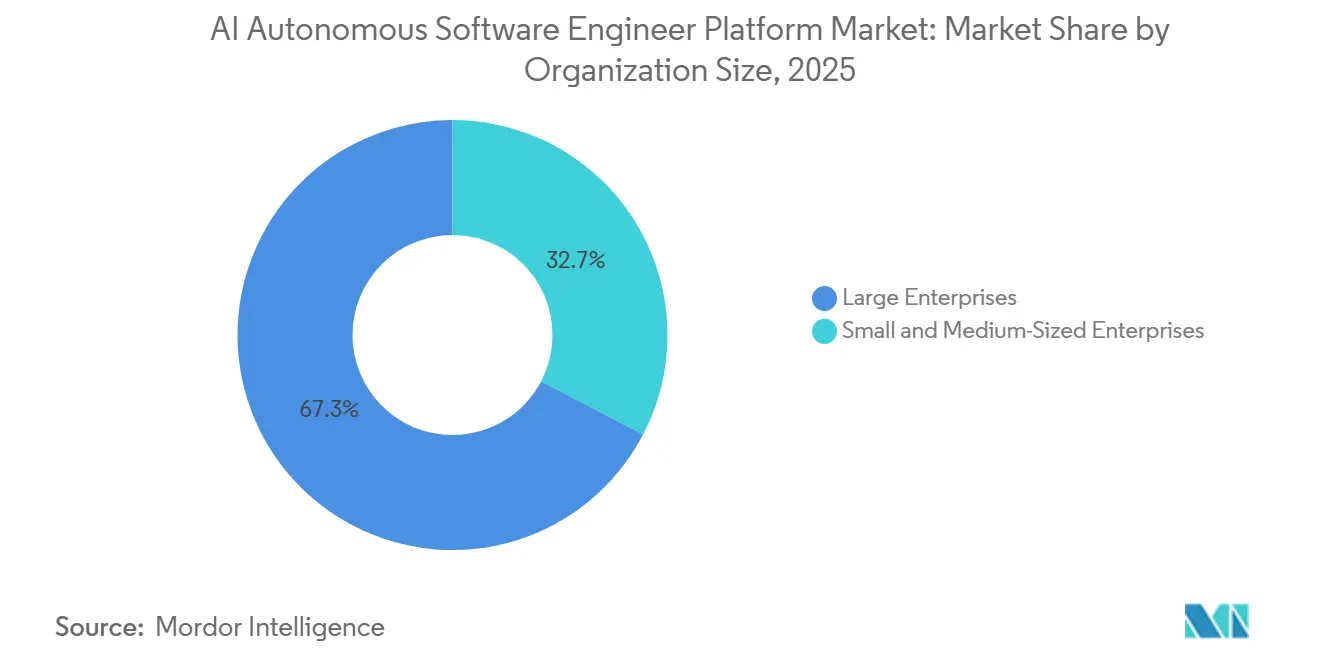
- Por tamaño de organización, las Grandes Empresas representaron el 67,34% de los ingresos en 2025, mientras que se proyecta que las Pequeñas y Medianas Empresas experimenten el mayor crecimiento con una CAGR del 32,07% hasta 2031.
- Por usuario final, los Equipos de Software Empresarial representaron el segmento más grande con una participación del 46,57% en 2025, mientras que se proyecta que los Integradores de Sistemas y Proveedores de Servicios Tecnológicos se expandan a una CAGR del 32,61% hasta 2031.
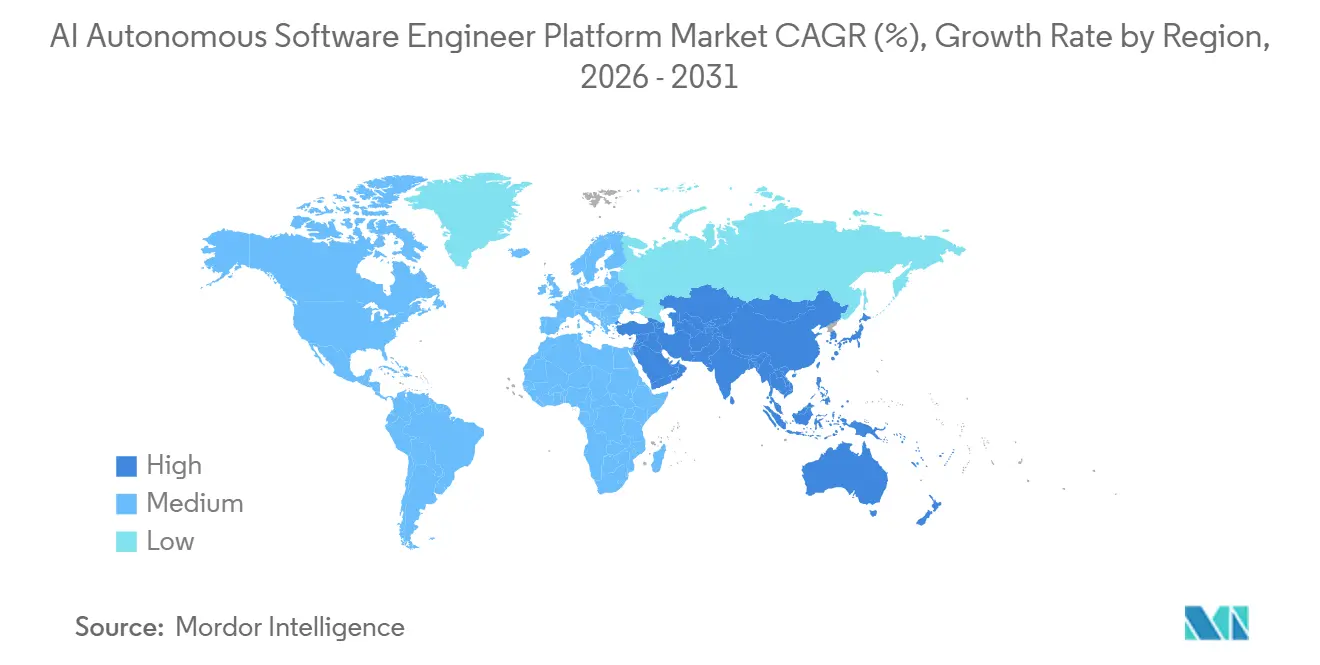
- Por geografía, América del Norte representó el 41,19% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta del 32,73% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mejoras en el Razonamiento de Modelos Fundacionales y el Uso de Herramientas | +9.2% | Global, más fuerte en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Escasez Persistente de Desarrolladores y Brechas en la Capacidad de Ingeniería | +7.8% | Global, aguda en Alemania, Francia, el Reino Unido y Japón | Mediano plazo (2-4 años) |
| Demanda Empresarial de Productividad en el Ciclo de Vida de Desarrollo de Software de Extremo a Extremo | +6.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización Nativa en la Nube y CI/CD | +4.1% | América del Norte, Europa Occidental y Asia Oriental | Corto plazo (≤ 2 años) |
| Demanda Creciente de Desarrollo de IA Privado y Gobernado | +3.6% | Europa, Japón y sectores regulados a nivel global | Largo plazo (≥ 4 años) |
| Estandarización de Protocolos de Interoperabilidad de Agentes | +2.8% | Global, con tracción temprana en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mejoras en el Razonamiento de Modelos Fundacionales y el Uso de Herramientas
El razonamiento de los modelos fundacionales está apoyando el mercado de plataformas de ingeniería de software autónoma con IA al permitir que las plataformas aborden tareas de ingeniería más largas e interconectadas. Anthropic declaró que Claude Opus 5 podría soportar migraciones a escala de base de código a través de cientos de miles de líneas de código, utilizando conjuntos de pruebas existentes como medida de aceptación.[1]Anthropic, "Presentando Claude Opus 5," Anthropic, anthropic.com Esta capacidad lleva las herramientas autónomas más allá de las sugerencias de código aisladas y hacia un trabajo que abarca la planificación, la implementación, las pruebas y la revisión. También reduce el valor de las funcionalidades independientes de generación de código cuando varios proveedores pueden acceder a modelos capaces. Los compradores están dando más importancia a cómo una plataforma asigna tareas, gestiona el contexto, aplica controles y registra cada acción. El mercado de plataformas de ingeniería de software autónoma con IA favorece, en consecuencia, a los proveedores que pueden convertir la capacidad del modelo en flujos de trabajo de desarrollo confiables.
Escasez Persistente de Desarrolladores y Brechas en la Capacidad de Ingeniería
Las brechas de habilidades persistentes están aumentando el interés en el mercado de plataformas de ingeniería de software autónoma con IA tanto en grandes organizaciones como en proveedores de servicios. ManpowerGroup informó en 2026 que el desarrollo de modelos y aplicaciones de IA fue citado por el 20% de los empleadores como una habilidad difícil de encontrar, mientras que las habilidades de ingeniería fueron citadas por el 19%. La misma encuesta reportó tasas de dificultad de contratación del 83% en Alemania, el 74% en Francia y el 73% en el Reino Unido. La brecha va más allá de la programación porque las organizaciones también necesitan personas que puedan gestionar la seguridad, el monitoreo y los controles de calidad en torno a los sistemas de IA. Las plataformas autónomas pueden aumentar la producción de los equipos existentes, pero no eliminan la necesidad de revisión y supervisión responsable. La demanda favorece, por tanto, los productos que combinan la automatización con puntos de aprobación, aplicación de políticas y registros de auditoría.
Demanda Empresarial de Productividad en el Ciclo de Vida de Desarrollo de Software de Extremo a Extremo
La demanda empresarial está pasando de la asistencia básica en codificación a herramientas que apoyan el ciclo de vida de entrega de software más amplio. IBM declaró que su plataforma Bob se expandió de un piloto interno de 100 desarrolladores en junio de 2025 a más de 80.000 empleados de IBM en abril de 2026. IBM también reportó una ganancia de productividad promedio declarada por los usuarios del 45% en trabajos de modernización, seguridad y nuevo desarrollo. Esta dirección es importante porque una gran parte del gasto empresarial en software está vinculada al mantenimiento y la modernización en lugar de a nuevas aplicaciones. Las plataformas que soportan la refactorización de sistemas heredados pueden abordar una gama más amplia de cargas de trabajo que las herramientas centradas únicamente en la creación de funcionalidades. El mercado de plataformas de ingeniería de software autónoma con IA está, por tanto, viendo demanda de compradores que necesitan ciclos de entrega más cortos y menores costos de deuda técnica. Los proveedores que conectan la generación de código con las pruebas, la modernización y la preparación para producción tienen una propuesta de valor más clara para estos compradores.
Modernización Nativa en la Nube y CI/CD
Las prácticas de entrega nativas en la nube están creando un camino práctico para implementar agentes de ingeniería autónomos a escala. GitHub introdujo los Flujos de Trabajo Agénticos, que permiten que las tareas del repositorio se ejecuten a través de GitHub Actions utilizando flujos de trabajo escritos en Markdown y ejecutados por agentes de codificación. Este enfoque coloca la actividad del agente dentro del entorno de construcción, prueba e implementación en lugar de en una herramienta de desarrollo separada. Permite a las organizaciones automatizar tareas recurrentes del repositorio mientras mantienen los controles ya establecidos para el código fuente y las versiones. El cambio está aumentando el interés en las plataformas de canalización CI/CD en la nube como capa de ejecución para tareas autónomas. También aumenta la necesidad de observabilidad, ya que los errores pueden propagarse rápidamente a través de las canalizaciones de entrega cuando los controles son débiles. El mercado de plataformas de ingeniería de software autónoma con IA se beneficia cuando los proveedores pueden integrar estas funciones sin crear procesos operativos separados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Seguridad, Confiabilidad y Acciones No Autorizadas | -4.2% | Global, más agudo en servicios financieros, atención médica y gobierno | Corto plazo (≤ 2 años) |
| Economía de Inferencia Impredecible y Costos de Uso de Agentes | -3.6% | Global, particularmente entre las pymes sensibles a los costos y las empresas del mercado medio | Mediano plazo (2-4 años) |
| Incertidumbre sobre Propiedad Intelectual y Procedencia del Código | -2.4% | América del Norte y Europa, donde el riesgo de litigios de propiedad intelectual es alto | Largo plazo (≥ 4 años) |
| Integración de Sistemas Heredados y Débil Visibilidad del Retorno de Inversión Empresarial | -2.1% | Global, más grave en mercados con grandes parques de sistemas heredados y sectores regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Seguridad, Confiabilidad y Acciones No Autorizadas
Las preocupaciones sobre seguridad y confiabilidad siguen siendo una restricción material para el mercado de plataformas de ingeniería de software autónoma con IA, especialmente en organizaciones reguladas. Microsoft reveló en junio de 2026 que la Acción de GitHub de Claude Code podría exponer secretos del flujo de trabajo CI/CD cuando procesaba contenido de GitHub no confiable.[2]Microsoft, "Asegurando CI/CD en un Mundo Agéntico: Caso de la Acción de GitHub de Claude Code," Blog de Seguridad de Microsoft, microsoft.com El caso muestra cómo un agente puede crear exposición cuando recibe acceso a repositorios, secretos o herramientas de implementación sin controles estrictos. Las empresas están respondiendo exigiendo puntos de aprobación humana, permisos restringidos, aislamiento de instrucciones y registros de acciones del agente. Estos requisitos pueden alargar los ciclos de adquisición e implementación, particularmente en finanzas, atención médica y gobierno. También crean una oportunidad para los proveedores que ofrecen prácticas de seguridad sólidas integradas en el producto en lugar de como un complemento opcional. Los controles confiables seguirán siendo necesarios a medida que los agentes autónomos reciban una autoridad más amplia en todo el ciclo de vida del software.
Economía de Inferencia Impredecible y Costos de Uso de Agentes
Los costos variables de uso del modelo pueden ralentizar la adopción, ya que los agentes autónomos pueden requerir muchos pasos de razonamiento, llamadas a herramientas y reintentos para una sola tarea. Esta estructura de costos difiere de las suscripciones de software tradicionales, donde el gasto a menudo está vinculado a un número fijo de usuarios. Las organizaciones necesitan información más clara sobre el costo de cada tarea antes de expandirse de pilotos controlados a un uso amplio en producción. El problema es más difícil para los equipos pequeños y medianos que tienen capacidad limitada para gestionar presupuestos de uso. Ha aumentado la demanda de enrutamiento de modelos, reutilización de instrucciones, límites de gasto e informes que identifiquen flujos de trabajo costosos. El mercado de plataformas de ingeniería de software autónoma con IA recompensará a los proveedores que puedan vincular los controles de costos a resultados medibles de entrega de software.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad del Agente:
La Generación de Código Lidera Mientras que la Revisión se Convierte en un Área de Valor CentralLa Generación de Código e Implementación de Funcionalidades representó el 37,12% de los ingresos en 2025 y se mantuvo como el segmento de capacidad más grande. Su adopción temprana reflejó una conexión directa entre el producto y la producción de desarrollo visible, incluidas las solicitudes de funcionalidades completadas y los cambios de código. La Finalización de Código y la Edición en Línea siguieron siendo puntos de entrada comunes porque encajan en el trabajo de programación familiar dentro del editor de código. La Generación y el Mantenimiento Automatizados de Pruebas representaron una participación menor en la combinación, pero ganaron importancia a medida que aumentaron los volúmenes de código autónomo.
Se espera que la Revisión de Código y la Depuración sean las capacidades de expansión más rápida con una CAGR del 32,68% hasta 2031. Aborda una restricción porque una generación de código más rápida puede aumentar el volumen de cambios que los equipos deben probar, validar y aprobar. Las herramientas de revisión pueden identificar defectos, explicar cambios y dirigir la atención hacia las decisiones que requieren juicio humano. La industria de plataformas de ingeniería de software autónoma con IA se está moviendo hacia sistemas combinados en los que la generación, las pruebas y la validación forman parte de un único flujo de trabajo.
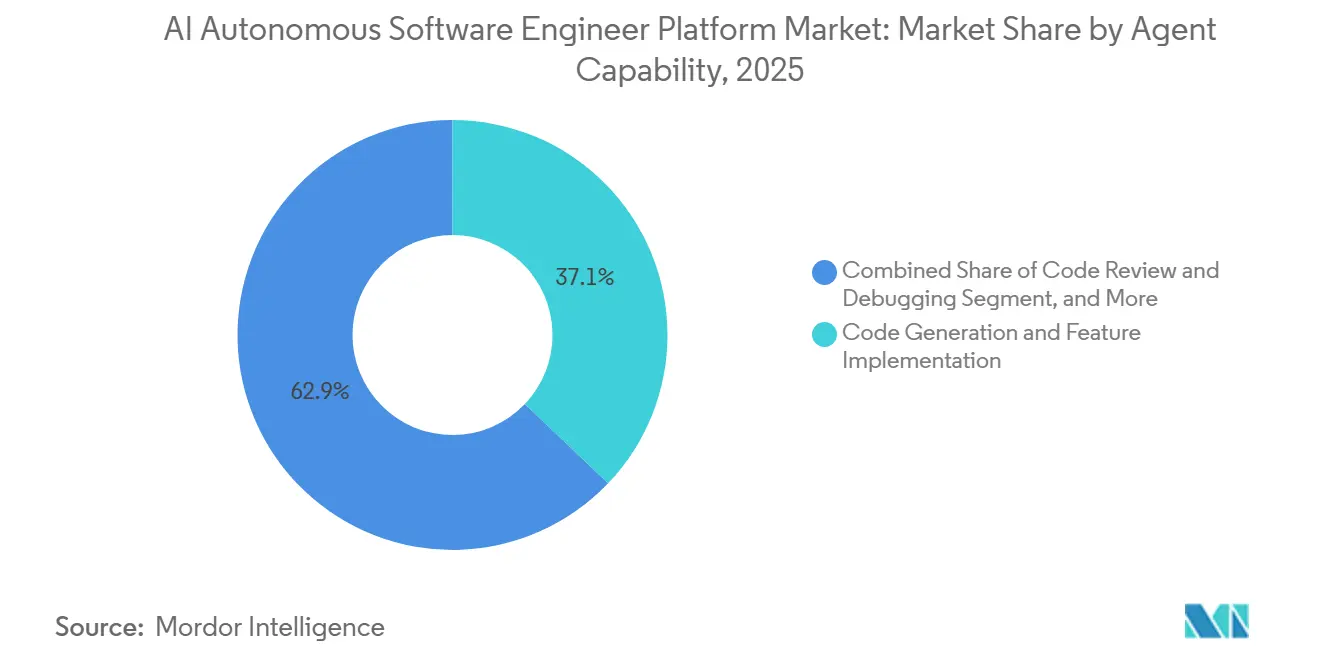
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Entorno de Implementación:
Los IDE Lideran Mientras que las Canalizaciones CI/CD se Convierten en la Capa de EjecuciónLas Plataformas Integradas en IDE representaron el 46,81% de los ingresos en 2025 y se mantuvieron como el entorno de implementación líder. Los desarrolladores prefieren estos productos porque incorporan funciones de IA en las herramientas utilizadas para escribir, editar y revisar software. La implementación en IDE también permite a los equipos introducir gradualmente la autonomía antes de asignar tareas más amplias. Cursor rediseñó su producto en torno a agentes paralelos en abril de 2026, lo que refleja un paso de sugerencias individuales a trabajo coordinado de agentes en el espacio de trabajo del desarrollador.
Se espera que las Plataformas de Canalización CI/CD en la Nube tengan la CAGR más rápida, del 32,48%, expandiendo el entorno de implementación hasta 2031. Permiten a los agentes ejecutar tareas de forma asíncrona a través de los mismos flujos de trabajo que construyen, prueban y lanzan software. El modelo puede reducir el trabajo repetitivo de los desarrolladores, pero aumenta la importancia de los permisos y el monitoreo. Las configuraciones de nube privada y en las instalaciones son cada vez más relevantes para los compradores con requisitos de residencia de datos o auditoría. El mercado de plataformas de ingeniería de software autónoma con IA se ve respaldado cuando los proveedores ofrecen integración sin añadir procesos operativos separados.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras que las Pymes Amplían el AccesoLas Grandes Empresas representaron el 67,34% de los ingresos en 2025, respaldadas por amplias plantillas de ingeniería, mayores presupuestos tecnológicos y estrictos requisitos de gobernanza. Estas organizaciones pueden financiar la integración en repositorios, sistemas de identidad, procesos de seguridad y canalizaciones de entrega. La implementación interna de IBM de Bob en más de 80.000 empleados demostró cómo la adopción puede escalar una vez que se establecen los controles adecuados. Los grandes compradores también tienen importantes parques de sistemas heredados, lo que genera demanda de refactorización y modernización automatizadas.
Se espera que las Pequeñas y Medianas Empresas registren la mayor expansión con una CAGR del 32,07% hasta 2031. Los precios basados en el uso reducen los compromisos iniciales y permiten a los equipos más pequeños escalar el consumo según sea necesario. Las interfaces de bajo código y sin código pueden poner las funcionalidades autónomas a disposición de equipos sin personal dedicado de ingeniería de plataformas. Es probable que los compradores más pequeños favorezcan las herramientas que proporcionan salvaguardas por defecto y presentan controles de costos claros. El mercado de plataformas de ingeniería de software autónoma con IA puede ampliarse a medida que los proveedores simplifiquen la implementación sin debilitar el control sobre los repositorios y los entornos de producción.
Por Usuario Final:
Los Equipos de Software Empresarial Lideran Mientras que los Integradores de Sistemas se AceleranLos Equipos de Software Empresarial representaron el segmento de usuario final más grande con una participación del 46,57% en 2025. Estos equipos mantienen aplicaciones propietarias donde los costos laborales, los calendarios de lanzamiento y los resultados de calidad son fáciles de medir. Las plataformas autónomas pueden apoyar el trabajo de funcionalidades, la modernización, el mantenimiento, las pruebas y la documentación en esas aplicaciones. Los Proveedores Independientes de Software, las comunidades de código abierto, las agencias gubernamentales y las instituciones de investigación forman otros grupos de usuarios con diferentes necesidades de compra.
Se proyecta que los Integradores de Sistemas y Proveedores de Servicios Tecnológicos se expandan a una CAGR del 32,61% hasta 2031, convirtiéndolos en el grupo de usuarios finales de expansión más rápida. Están incorporando herramientas autónomas en el trabajo de entrega a clientes y vinculando cada vez más los términos comerciales a los resultados en lugar de a la plantilla de ingeniería. En Japón, SHIFT firmó un Acuerdo de Asociación Principal con Cognition AI para su plataforma Devin en octubre de 2025. Los proveedores de servicios pueden convertirse en una ruta importante hacia el mercado porque aportan relaciones establecidas con los clientes y procesos de entrega. Su expansión dependerá de demostrar que el trabajo automatizado es seguro, trazable y adecuado para los entornos de los clientes.
Análisis Geográfico
Mercado de Plataformas de Ingeniería de Software Autónoma con IA en América del Norte
América del Norte concentró el 41,19% de los ingresos en 2025 y se mantuvo como el mayor mercado regional. La región combina proveedores nativos de IA, infraestructura cloud consolidada y grandes presupuestos de tecnología empresarial. Estados Unidos contaba con 519.000 trabajadores en desarrollo de IA a marzo de 2026, según CSET Georgetown.[3]CSET Georgetown, "Identifying the AI Development Workforce," CSET Georgetown, cset.georgetown.edu Canadá y México aportan ecosistemas de software y actividad de adquisición transfronteriza. El tamaño del mercado de plataformas de ingeniería de software autónoma con IA en América del Norte también está respaldado por empresas que migran de modelos de precios por puesto hacia esquemas basados en el uso.
Mercado de Plataformas de Ingeniería de Software Autónoma con IA en EMEA y América del Sur
Europa se distingue porque la soberanía de datos, la privacidad y el cumplimiento normativo influyen en las decisiones de implementación. La Ley de IA de la UE y la aplicación del RGPD están impulsando la demanda de configuraciones en nube privada, híbrida y en instalaciones propias. Alemania, Francia y el Reino Unido enfrentan una elevada dificultad de contratación, lo que favorece la demanda de herramientas capaces de ampliar la capacidad de ingeniería. El Reino Unido ha atraído actividad de investigación y desarrollo de proveedores, mientras que Alemania, los Países Bajos y Francia presentan requisitos más estrictos de residencia de datos. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas, con el sector de externalización de Brasil y los programas digitales de los Emiratos Árabes Unidos y Arabia Saudita impulsando la adopción.
Mercado de Plataformas de Ingeniería de Software Autónoma con IA en Asia-Pacífico y África
Se espera que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 32,73% hasta 2031. China cuenta con un ecosistema doméstico moldeado por normas de localización de datos y preferencias de adquisición de software local. Alibaba concentraba el 47,6% del mercado chino de codificación con IA en 2025, según Qoder. Japón está adoptando estas herramientas a través de integradores de sistemas, mientras que India apoya el uso doméstico y global gracias a su amplia base de desarrolladores. Sudáfrica, Nigeria y Egipto se encuentran en etapas más tempranas de adopción, aunque registran una mayor actividad en los sectores tecnológicos y ecosistemas de startups.

Panorama Competitivo
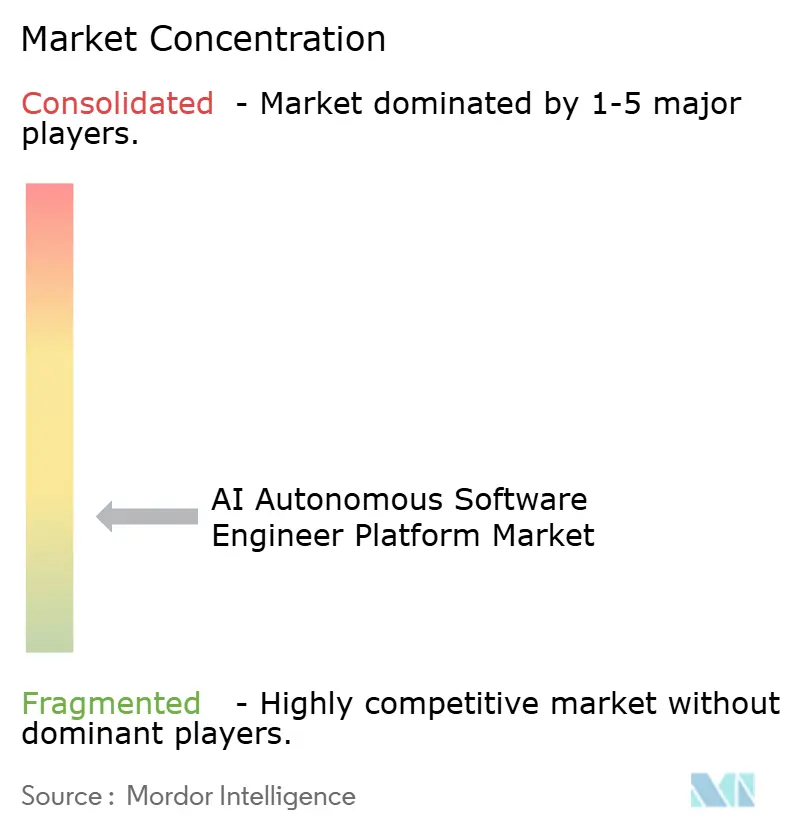
El mercado de plataformas de ingeniería de software autónoma con IA está fragmentado entre los proveedores de aplicaciones, aunque la infraestructura y los canales de distribución se están consolidando. Anysphere, Cognition AI y Replit tienen una fuerte visibilidad entre los proveedores de codificación autónoma especializados. Los grandes proveedores de herramientas en la nube, de desarrollo y de DevOps también están incorporando funcionalidades autónomas dentro de productos que muchos equipos de software ya utilizan. Esto hace más difícil que los productos independientes compitan únicamente en la generación de código. El aseguramiento de la calidad, la revisión de código, la modernización y la gobernanza siguen siendo áreas importantes de diferenciación.
Tricentis adquirió Tabnine el 30 de julio de 2026, incorporando el Motor de Contexto Empresarial de Tabnine en su Plataforma de Ingeniería de Calidad Agéntica de Tricentis. IBM lanzó capacidades multiagente y flujos de trabajo de modernización especializados para IBM Bob en julio de 2026. Sourcegraph lanzó Code Finder en julio de 2026 como un agente de búsqueda de código nativo de MCP para agentes de codificación. Estos movimientos muestran que el contexto, la ingeniería de calidad, la modernización y la inteligencia de repositorios son centrales para la estrategia de los proveedores. CodeRabbit, Qodo y All Hands AI también están enfocados en la capa de calidad y gobernanza entre el código generado y la implementación en producción.
La selección de proveedores está cada vez más vinculada a la capacidad de una plataforma para proporcionar controles confiables en todo el proceso de entrega. Los compradores empresariales quieren pruebas de que los agentes pueden trabajar dentro de los permisos aprobados, preservar la procedencia del código y apoyar la revisión antes de la implementación. Las plataformas especializadas como Factory AI, Cosine AI, Augment Computing y Mutable están abordando la modernización, la refactorización de grandes bases de código y la automatización basada en eventos. Los requisitos de ISO/IEC 42001 y la Ley de IA de la UE se están volviendo relevantes para la adquisición en sectores regulados.
Líderes de la Industria de Plataformas de Ingeniería de Software Autónoma con IA
-
Cognition AI, Inc.
-
Replit, Inc.
-
Poolside SAS AI
-
Augment Computing, Inc.
-
Cursor (Anysphere, Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Ingeniería de Software Autónoma con IA
- Cognition AI, Inc.
- Anysphere, Inc.
- Replit, Inc.
- Poolside SAS AI
- Augment Computing, Inc.
- Sourcegraph, Inc.
- Tabnine Ltd.
- Qodo Ltd.
- Magic AI, Inc.
- Factory AI, Inc.
- Lovable Technologies AB
- StackBlitz, Inc.
- CodeRabbit, Inc.
- Cosine AI, Inc.
- All Hands AI, Inc.
- Pythagora, Inc.
- Mutable, Inc.
- Refact AI, Inc.
- BLACKBOX AI, Inc.
- Bito Technologies, Inc.

Recent Industry Developments in Mercado de Plataformas de Ingeniería de Software Autónoma con IA
- Julio de 2026: Tricentis adquirió Tabnine el 30 de julio de 2026, integrando el Motor de Contexto Empresarial de Tabnine en la Plataforma de Ingeniería de Calidad Agéntica de Tricentis. Las organizaciones que utilizan la tecnología de Tabnine reportaron hasta 2 veces de mejora en la precisión de la IA y hasta un 80% de reducción en el consumo de tokens, capacidades que Tricentis aprovechará para fortalecer su posición en el aseguramiento de calidad empresarial para flujos de trabajo de codificación autónoma.
- Julio de 2026: IBM anunció importantes actualizaciones de IBM Bob el 9 de julio de 2026, incluyendo nuevas capacidades multiagente, análisis integrado de costos y uso de IA, y flujos de trabajo especializados prediseñados para la modernización de Java, IBM Z y entornos IBM i. Los Paquetes Premium para la Modernización de Java incluyen la migración a Java 25 y la refactorización a gran escala basada en décadas de experiencia en el dominio de IBM.
- Mayo de 2026: CodeRabbit lanzó Change Stack, una interfaz de revisión de código rediseñada fundamentalmente para código generado por agentes, y quedó disponible a través del Mercado de Claude de Anthropic, lo que permite a los clientes empresariales de Anthropic aplicar los compromisos de gasto existentes hacia las suscripciones de CodeRabbit.
- Abril de 2026: IBM lanzó IBM Bob a nivel global el 28 de abril de 2026, tras un piloto interno que escaló de 100 desarrolladores en junio de 2025 a más de 80.000 empleados de IBM. La plataforma reportó una ganancia de productividad promedio declarada por los usuarios del 45% y fue adoptada por Ernst and Young para la modernización de la plataforma fiscal global.


Alcance del Informe Global del Mercado de Plataformas de Ingeniería de Software Autónoma con IA
El mercado de Plataformas de Ingeniería de Software Autónoma con IA comprende plataformas de software y servicios asociados que utilizan inteligencia artificial, aprendizaje automático, IA generativa, modelos de lenguaje de gran escala y capacidades de IA autónoma o agéntica para realizar, coordinar y automatizar tareas de ingeniería de software con intervención humana limitada. Estas plataformas pueden interpretar requisitos en lenguaje natural, comprender repositorios de software y contextos de desarrollo, generar y modificar código, identificar y resolver defectos, crear pruebas, revisar código y ejecutar u orquestar flujos de trabajo de desarrollo a lo largo del ciclo de vida del desarrollo de software.
El Informe del Mercado de Plataformas de Ingeniería de Software Autónoma con IA está Segmentado por Capacidad del Agente (Generación de Código e Implementación de Funcionalidades, Finalización de Código y Edición en Línea, Revisión de Código y Depuración, Generación y Mantenimiento Automatizados de Pruebas, y Otras Capacidades del Agente), Entorno de Implementación (Plataformas Integradas en IDE, Plataformas de Canalización CI/CD en la Nube, Plataformas de Aplicaciones Web Independientes, y Otros Entornos de Implementación), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Usuario Final (Equipos de Software Empresarial, Proveedores Independientes de Software, Integradores de Sistemas y Proveedores de Servicios Tecnológicos, Comunidades de Código Abierto y Desarrollo, y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Generación de Código e Implementación de Funcionalidades |
| Finalización de Código y Edición en Línea |
| Revisión de Código y Depuración |
| Generación y Mantenimiento Automatizados de Pruebas |
| Otras Capacidades del Agente |
| Plataformas Integradas en IDE |
| Plataformas de Canalización CI/CD en la Nube |
| Plataformas Web Independientes |
| Otros Entornos de Implementación |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Equipos de Software Empresarial |
| Proveedores Independientes de Software |
| Integradores de Sistemas y Proveedores de Servicios Tecnológicos |
| Comunidades de Desarrollo de Código Abierto |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Capacidad del Agente | Generación de Código e Implementación de Funcionalidades | |
| Finalización de Código y Edición en Línea | ||
| Revisión de Código y Depuración | ||
| Generación y Mantenimiento Automatizados de Pruebas | ||
| Otras Capacidades del Agente | ||
| Por Entorno de Implementación | Plataformas Integradas en IDE | |
| Plataformas de Canalización CI/CD en la Nube | ||
| Plataformas Web Independientes | ||
| Otros Entornos de Implementación | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | Equipos de Software Empresarial | |
| Proveedores Independientes de Software | ||
| Integradores de Sistemas y Proveedores de Servicios Tecnológicos | ||
| Comunidades de Desarrollo de Código Abierto | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de ingeniería de software autónoma con IA?
El mercado de plataformas de ingeniería de software autónoma con IA fue valorado en 10,42 mil millones de USD en 2025, se estima en 14,35 mil millones de USD en 2026, y se prevé que alcance los 56,81 mil millones de USD en 2031 con una CAGR del 31,68%.
¿Qué está impulsando la adopción de plataformas de ingeniería de software autónoma?
La escasez persistente de habilidades en IA e ingeniería, la demanda de modernización de software y la necesidad de automatizar el trabajo en todo el ciclo de vida de entrega están aumentando la adopción.
¿Qué capacidad del agente lidera el mercado de plataformas de ingeniería de software autónoma con IA?
La Generación de Código e Implementación de Funcionalidades lideró con el 37,12% de los ingresos en 2025, mientras que se espera que la Revisión de Código y Depuración registre la mayor expansión hasta 2031.
¿Qué entorno de implementación se utiliza más ampliamente para las herramientas de codificación autónoma?
Las Plataformas Integradas en IDE lideraron con el 46,81% de los ingresos en 2025 porque incorporan herramientas de IA en el espacio de trabajo del desarrollador. Se espera que las Plataformas de Canalización CI/CD en la Nube registren la mayor expansión.
¿Qué organizaciones están adoptando plataformas de codificación autónoma más rápidamente?
Las Grandes Empresas representaron el 67,34% de los ingresos en 2025, mientras que se espera que las Pequeñas y Medianas Empresas registren la mayor expansión a medida que los precios flexibles y las interfaces más sencillas mejoren el acceso.
¿Qué región lidera la adopción de plataformas de ingeniería de software autónoma?
América del Norte representó el 41,19% de los ingresos en 2025, respaldada por una sólida base de proveedores, infraestructura en la nube y alto gasto empresarial en tecnología. Se espera que Asia-Pacífico registre la mayor expansión hasta 2031.
Última actualización de la página el:



