
Marktgröße und Marktanteil der KI-autonomen Software-Ingenieur-Plattform
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.35 Milliarden US-Dollar |
| Marktgröße (2031) | 56.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 31.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der KI-autonomen Software-Ingenieur-Plattform von Mordor Intelligence
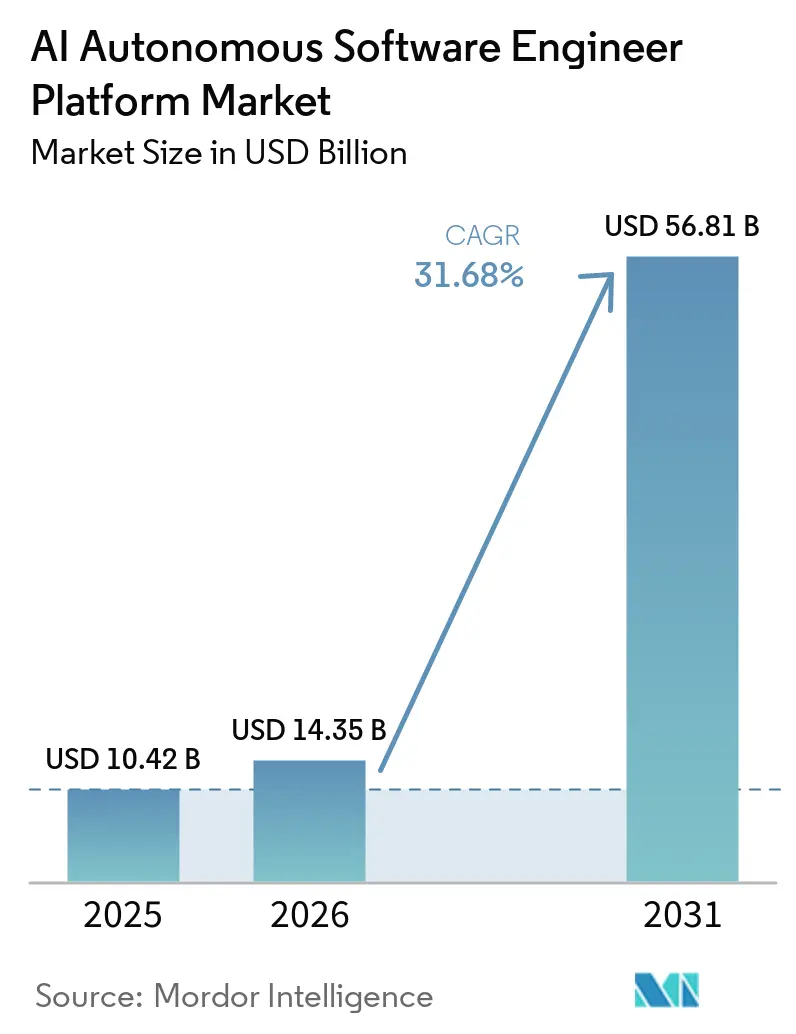
Die Marktgröße für KI-autonome Software-Ingenieur-Plattformen wird voraussichtlich von 10,42 Milliarden USD im Jahr 2025 auf 14,35 Milliarden USD im Jahr 2026 wachsen und bis 2031 56,81 Milliarden USD erreichen, bei einer CAGR von 31,68 % über den Zeitraum 2026–2031. Unternehmenskäufer gehen über begrenzte Coding-Pilotprojekte hinaus und integrieren autonome Tools in die produktive Entwicklungsarbeit. Der Mangel an KI- und Ingenieurtalenten macht Software-Automatisierung für Organisationen, die ihre Lieferkapazität aufrechterhalten wollen, zunehmend wichtig. Die Nachfrage verlagert sich auch hin zu Plattformen, die Planung, Coding, Testing, Sicherheitsprüfungen und Deployment koordinieren können. Anbieter reagieren durch tiefere Integration mit bestehenden Entwicklungstools, Cloud-Diensten und Governance-Kontrollen. Der Markt für KI-autonome Software-Ingenieur-Plattformen ist daher zunehmend eng mit Unternehmensmodernisierungsprogrammen und verwalteten Technologiedienstleistungen verknüpft.
Wichtigste Erkenntnisse des Berichts
- Nach Agentenfähigkeit entfiel auf Code-Generierung und Feature-Implementierung im Jahr 2025 ein Marktanteil von 37,12 % am Markt für KI-autonome Software-Ingenieur-Plattformen, während Code-Review und Debugging bis 2031 das höchste Wachstum mit einer CAGR von 32,68 % verzeichnen soll.
- Nach Bereitstellungsumgebung entfielen auf IDE-integrierte Plattformen im Jahr 2025 46,81 % des Marktanteils der KI-autonomen Software-Ingenieur-Plattform, während Cloud-CI/CD-Pipeline-Plattformen bis 2031 das schnellste Wachstum mit einer CAGR von 32,48 % erwarten lassen.
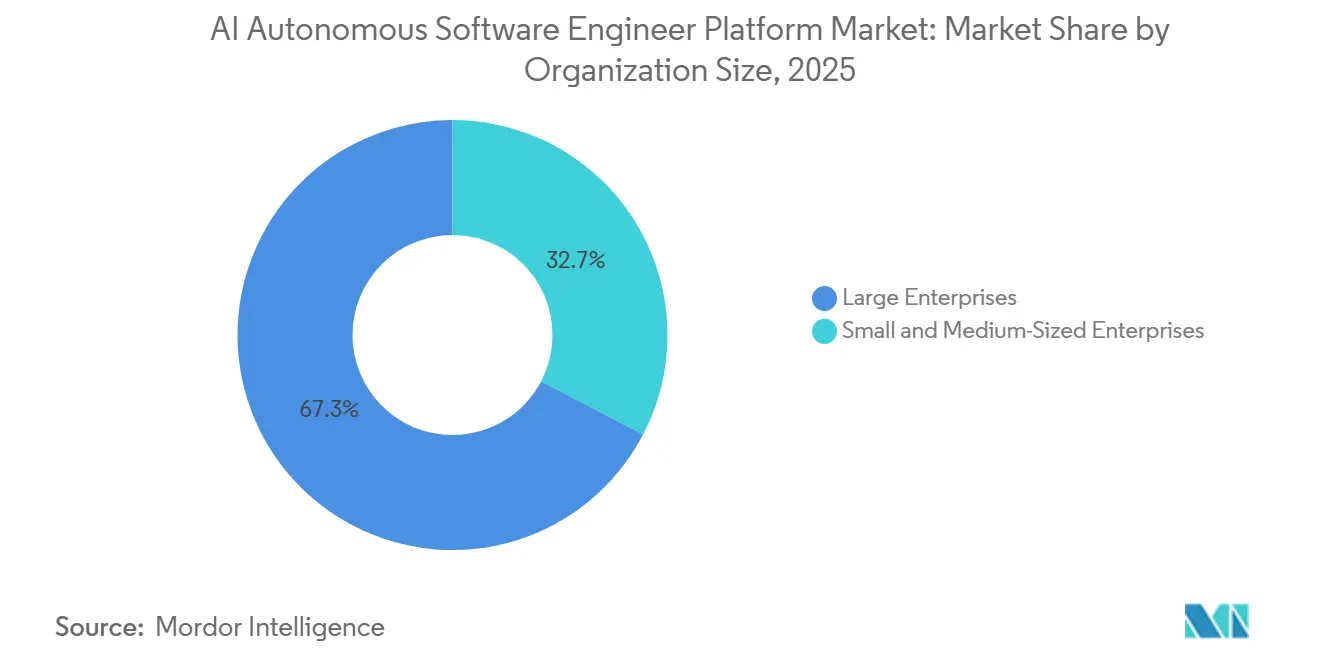
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 67,34 % des Umsatzes, während kleine und mittelständische Unternehmen bis 2031 das höchste Wachstum mit einer CAGR von 32,07 % verzeichnen sollen.
- Nach Endnutzer stellten Enterprise-Software-Teams das größte Segment mit einem Anteil von 46,57 % im Jahr 2025 dar, während Systemintegratoren und Technologiedienstleister bis 2031 mit einer CAGR von 32,61 % expandieren sollen.
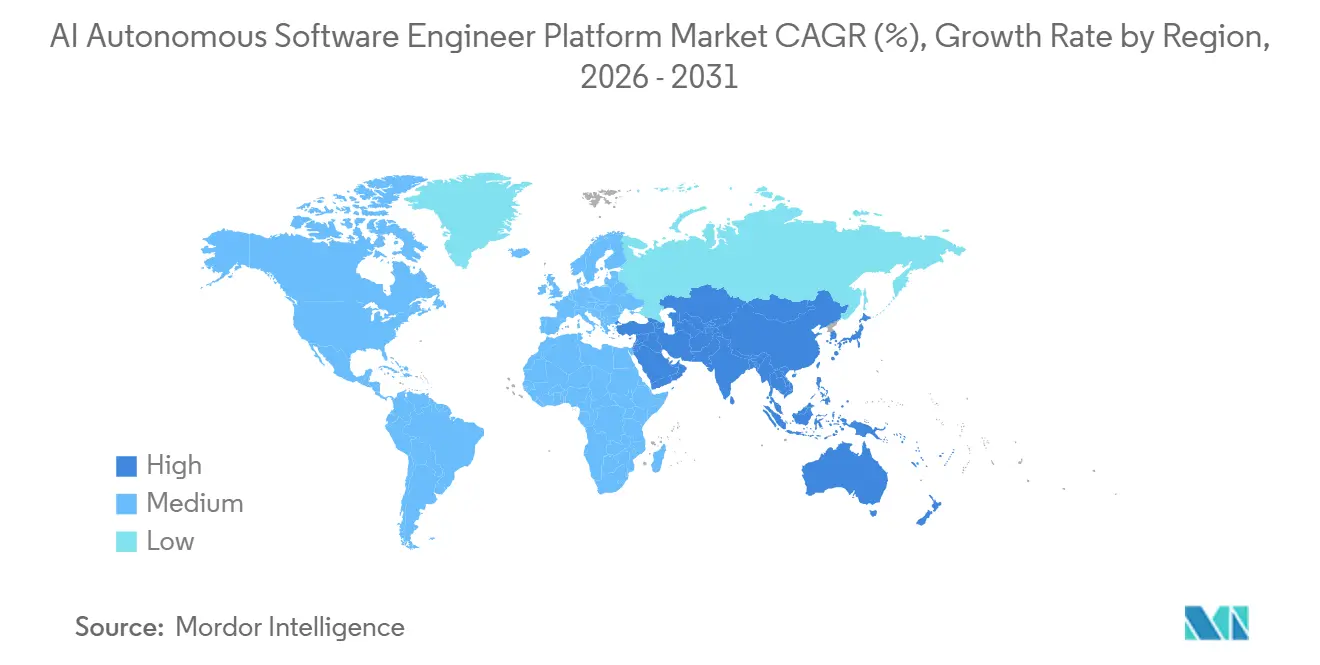
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 41,19 %, während Asien-Pazifik bis 2031 die höchste CAGR von 32,73 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbesserungen bei Foundation-Modell-Reasoning und Tool-Nutzung | +9.2% | Global, am stärksten in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Entwicklermangel und Lücken in der Ingenieurkapazität | +7.8% | Global, akut in Deutschland, Frankreich, dem Vereinigten Königreich und Japan | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach durchgängiger SDLC-Produktivität | +6.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Cloud-native und CI/CD-Modernisierung | +4.1% | Nordamerika, Westeuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach privater und gesteuerter KI-Entwicklung | +3.6% | Europa, Japan und regulierte Sektoren weltweit | Langfristig (≥ 4 Jahre) |
| Standardisierung von Agenten-Interoperabilitätsprotokollen | +2.8% | Global, mit früher Dynamik in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbesserungen bei Foundation-Modell-Reasoning und Tool-Nutzung
Foundation-Modell-Reasoning unterstützt den Markt für KI-autonome Software-Ingenieur-Plattformen, indem er Plattformen in die Lage versetzt, längere und stärker vernetzte Ingenieuraufgaben zu bewältigen. Anthropic erklärte, dass Claude Opus 5 codebase-weite Migrationen über Hunderttausende von Codezeilen hinweg unterstützen könne, wobei bestehende Test-Suites als Abnahmekriterium dienen.[1]Anthropic, "Einführung von Claude Opus 5," Anthropic, anthropic.com Diese Fähigkeit bewegt autonome Tools über isolierte Code-Vorschläge hinaus und hin zu Arbeiten, die Planung, Implementierung, Testing und Überarbeitung umfassen. Sie verringert auch den Wert eigenständiger Code-Generierungsfunktionen, wenn mehrere Anbieter auf leistungsfähige Modelle zugreifen können. Käufer legen mehr Gewicht darauf, wie eine Plattform Aufgaben zuweist, Kontext verwaltet, Kontrollen anwendet und jede Aktion aufzeichnet. Der Markt für KI-autonome Software-Ingenieur-Plattformen begünstigt daher Anbieter, die Modellkompetenz in zuverlässige Entwicklungsworkflows umwandeln können.
Anhaltender Entwicklermangel und Lücken in der Ingenieurkapazität
Anhaltende Qualifikationslücken steigern das Interesse am Markt für KI-autonome Software-Ingenieur-Plattformen sowohl bei großen Organisationen als auch bei Dienstleistern. ManpowerGroup berichtete im Jahr 2026, dass KI-Modell- und Anwendungsentwicklung von 20 % der Arbeitgeber als schwer zu findende Qualifikation genannt wurde, während Ingenieurkompetenzen von 19 % genannt wurden. Dieselbe Umfrage berichtete von Einstellungsschwierigkeitsraten von 83 % in Deutschland, 74 % in Frankreich und 73 % im Vereinigten Königreich. Die Lücke geht über das Programmieren hinaus, da Organisationen auch Personen benötigen, die Sicherheit, Überwachung und Qualitätskontrollen rund um KI-Systeme verwalten können. Autonome Plattformen können die Leistung bestehender Teams steigern, beseitigen jedoch nicht die Notwendigkeit von Überprüfung und verantwortungsvoller Aufsicht. Die Nachfrage begünstigt daher Produkte, die Automatisierung mit Genehmigungsstufen, Richtliniendurchsetzung und Prüfprotokollen kombinieren.
Unternehmensnachfrage nach durchgängiger SDLC-Produktivität
Die Unternehmensnachfrage verlagert sich von grundlegender Coding-Unterstützung hin zu Tools, die den gesamten Software-Delivery-Lifecycle unterstützen. IBM erklärte, dass seine Bob-Plattform von einem internen Pilotprojekt mit 100 Entwicklern im Juni 2025 auf mehr als 80.000 IBM-Mitarbeiter bis April 2026 ausgeweitet wurde. IBM berichtete außerdem von einem durchschnittlichen nutzerseitig gemeldeten Produktivitätsgewinn von 45 % in den Bereichen Modernisierung, Sicherheit und Neuentwicklung. Diese Richtung ist bedeutsam, da ein großer Teil der Unternehmenssoftwareausgaben an Wartung und Modernisierung statt an neue Anwendungen gebunden ist. Plattformen, die Legacy-Refactoring unterstützen, können ein breiteres Spektrum an Workloads abdecken als Tools, die sich ausschließlich auf die Feature-Erstellung konzentrieren. Der Markt für KI-autonome Software-Ingenieur-Plattformen verzeichnet daher Nachfrage von Käufern, die kürzere Lieferzyklen und niedrigere technische Schuldenkosten benötigen. Anbieter, die Code-Generierung mit Testing, Modernisierung und Produktionsbereitschaft verbinden, haben für diese Käufer ein klareres Wertversprechen.
Cloud-native und CI/CD-Modernisierung
Cloud-native Delivery-Praktiken schaffen einen praktischen Weg zur Bereitstellung autonomer Engineering-Agenten in großem Maßstab. GitHub führte Agentic Workflows ein, die es ermöglichen, Repository-Aufgaben über GitHub Actions mithilfe von in Markdown geschriebenen und von Coding-Agenten ausgeführten Workflows auszuführen. Dieser Ansatz platziert Agentenaktivitäten innerhalb der Build-, Test- und Deployment-Umgebung und nicht in einem separaten Entwicklertool. Er ermöglicht es Organisationen, wiederkehrende Repository-Aufgaben zu automatisieren und dabei die bereits für Quellcode und Releases vorhandenen Kontrollen beizubehalten. Die Änderung steigert das Interesse an Cloud-CI/CD-Pipeline-Plattformen als Ausführungsschicht für autonome Aufgaben. Sie erhöht auch den Bedarf an Observability, da sich Fehler schnell durch Delivery-Pipelines ausbreiten können, wenn Kontrollen schwach sind. Der Markt für KI-autonome Software-Ingenieur-Plattformen profitiert, wenn Anbieter diese Funktionen integrieren können, ohne separate operative Prozesse zu schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheits-, Zuverlässigkeits- und Risiko nicht autorisierter Aktionen | -4.2% | Global, am akutesten in Finanzdienstleistungen, Gesundheitswesen und Behörden | Kurzfristig (≤ 2 Jahre) |
| Unvorhersehbare Inferenzökonomie und Agenten-Nutzungskosten | -3.6% | Global, insbesondere bei kostensensiblen KMU und mittelständischen Unternehmen | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei geistigem Eigentum und Code-Herkunft | -2.4% | Nordamerika und Europa, wo das Risiko von IP-Rechtsstreitigkeiten hoch ist | Langfristig (≥ 4 Jahre) |
| Legacy-System-Integration und schwache Sichtbarkeit des Unternehmens-ROI | -2.1% | Global, am schwerwiegendsten in Märkten mit dichten Legacy-Beständen und regulierten Branchen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheits-, Zuverlässigkeits- und Risiko nicht autorisierter Aktionen
Sicherheits- und Zuverlässigkeitsbedenken bleiben ein wesentliches Hemmnis für den Markt für KI-autonome Software-Ingenieur-Plattformen, insbesondere in regulierten Organisationen. Microsoft gab im Juni 2026 bekannt, dass die Claude Code GitHub Action CI/CD-Workflow-Secrets offenlegen könnte, wenn sie nicht vertrauenswürdige GitHub-Inhalte verarbeitet.[2]Microsoft, "Sicherung von CI/CD in einer agentischen Welt: Claude Code GitHub Action Fall," Microsoft Security Blog, microsoft.com Der Fall zeigt, wie ein Agent Risiken erzeugen kann, wenn er Zugang zu Repositories, Secrets oder Deployment-Tools ohne strenge Kontrollen erhält. Unternehmen reagieren, indem sie menschliche Genehmigungspunkte, eingeschränkte Berechtigungen, Prompt-Isolierung und Aufzeichnungen von Agentenaktionen fordern. Diese Anforderungen können Beschaffungs- und Implementierungszyklen verlängern, insbesondere in den Bereichen Finanzen, Gesundheitswesen und Behörden. Sie schaffen auch eine Öffnung für Anbieter, die starke Sicherheitspraktiken als integralen Bestandteil des Produkts und nicht als optionales Add-on anbieten. Zuverlässige Kontrollen werden weiterhin notwendig sein, da autonome Agenten umfassendere Befugnisse über den Software-Lifecycle erhalten.
Unvorhersehbare Inferenzökonomie und Agenten-Nutzungskosten
Variable Modellnutzungskosten können die Akzeptanz verlangsamen, da autonome Agenten für eine einzelne Aufgabe möglicherweise viele Reasoning-Schritte, Tool-Aufrufe und Wiederholungsversuche benötigen. Diese Kostenstruktur unterscheidet sich von traditionellen Software-Abonnements, bei denen die Ausgaben häufig an eine feste Anzahl von Nutzern geknüpft sind. Organisationen benötigen klarere Informationen über die Kosten jeder Aufgabe, bevor sie von kontrollierten Pilotprojekten auf den breiten Produktionseinsatz ausweiten. Das Problem ist für kleine und mittelgroße Teams schwieriger, die nur begrenzte Kapazitäten zur Verwaltung von Nutzungsbudgets haben. Es hat die Nachfrage nach Modell-Routing, Prompt-Wiederverwendung, Ausgabenlimits und Berichten, die kostspielige Workflows identifizieren, erhöht. Der Markt für KI-autonome Software-Ingenieur-Plattformen wird Anbieter belohnen, die Kostenkontrollen mit messbaren Software-Delivery-Ergebnissen verknüpfen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Agentenfähigkeit:
Code-Generierung führt, während Review zu einem zentralen Wertbereich wirdCode-Generierung und Feature-Implementierung hielten im Jahr 2025 37,12 % des Umsatzes und blieben das größte Fähigkeitssegment. Die frühe Akzeptanz spiegelte eine direkte Verbindung zwischen dem Produkt und sichtbarem Entwicklungsoutput wider, einschließlich abgeschlossener Feature-Anfragen und Code-Änderungen. Code-Vervollständigung und Inline-Editing blieben häufige Einstiegspunkte, da sie vertraute Programmierarbeit in den Code-Editor integrieren. Automatisierte Testgenerierung und -wartung machten einen kleineren Anteil am Mix aus, gewannen jedoch an Bedeutung, als die Volumina autonomen Codes zunahmen.
Code-Review und Debugging werden voraussichtlich die am schnellsten wachsenden Fähigkeiten mit einer CAGR von 32,68 % bis 2031 sein. Sie adressieren eine Einschränkung, da schnellere Code-Generierung das Volumen der Änderungen erhöhen kann, die Teams testen, validieren und genehmigen müssen. Review-Tools können Defekte identifizieren, Änderungen erklären und die Aufmerksamkeit auf Entscheidungen lenken, die menschliches Urteilsvermögen erfordern. Die Branche der KI-autonomen Software-Ingenieur-Plattformen bewegt sich hin zu kombinierten Systemen, in denen Generierung, Testing und Validierung Teil eines einzigen Workflows sind.
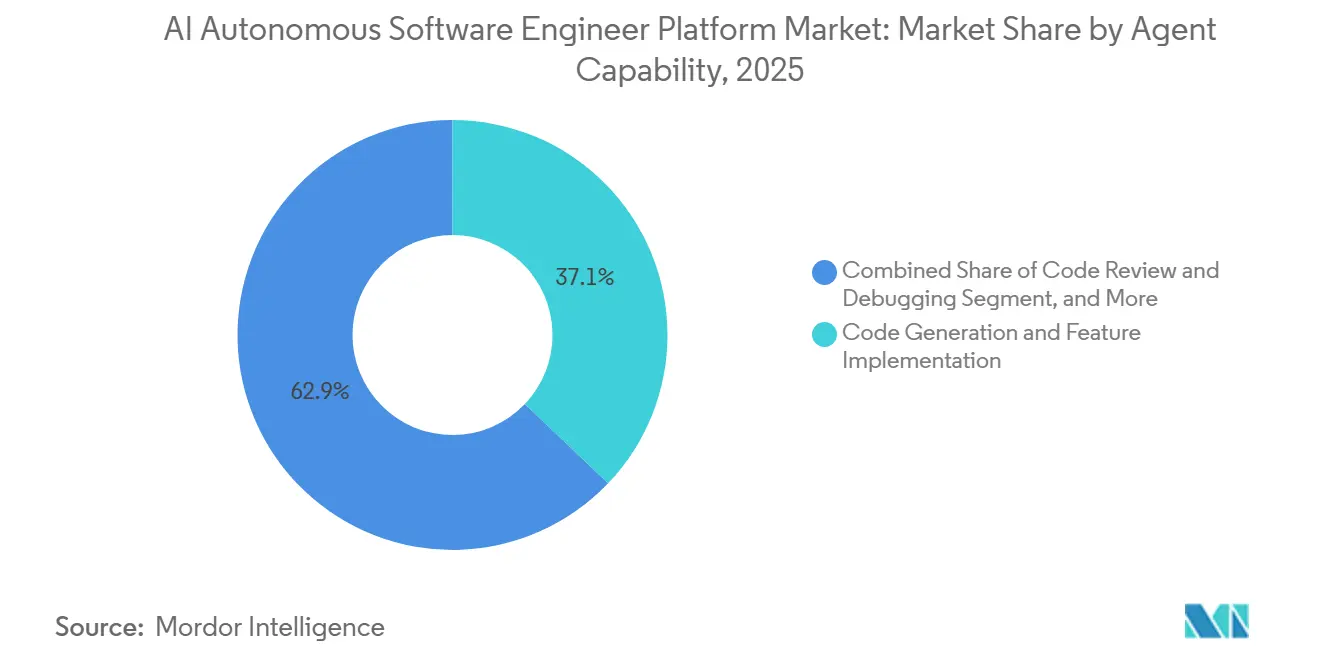
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsumgebung:
IDEs führen, während CI/CD-Pipelines zur Ausführungsschicht werdenIDE-integrierte Plattformen machten im Jahr 2025 46,81 % des Umsatzes aus und blieben die führende Bereitstellungsumgebung. Entwickler bevorzugen diese Produkte, weil sie KI-Funktionen in die Tools integrieren, die zum Schreiben, Bearbeiten und Überprüfen von Software verwendet werden. Die IDE-Bereitstellung ermöglicht es Teams auch, Autonomie schrittweise einzuführen, bevor umfangreichere Aufgaben zugewiesen werden. Cursor gestaltete sein Produkt im April 2026 rund um parallele Agenten um, was einen Übergang von einzelnen Vorschlägen zu koordinierter Agentenarbeit im Entwicklerarbeitsbereich widerspiegelt.
Cloud-CI/CD-Pipeline-Plattformen werden voraussichtlich die höchste CAGR von 32,48 % aufweisen und die Bereitstellungsumgebung bis 2031 erweitern. Sie ermöglichen es Agenten, Aufgaben asynchron über dieselben Workflows auszuführen, die Software erstellen, testen und veröffentlichen. Das Modell kann repetitive Entwicklerarbeit reduzieren, erhöht jedoch die Bedeutung von Berechtigungen und Überwachung. Private Cloud- und On-Premises-Konfigurationen werden für Käufer mit Anforderungen an Datenresidenz oder Prüfung zunehmend relevanter. Der Markt für KI-autonome Software-Ingenieur-Plattformen wird unterstützt, wenn Anbieter Integration ohne zusätzliche operative Prozesse liefern.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU den Zugang ausweitenGroßunternehmen machten im Jahr 2025 67,34 % des Umsatzes aus, unterstützt durch breite Ingenieurteams, größere Technologiebudgets und strenge Governance-Anforderungen. Diese Organisationen können die Integration über Repositories, Identitätssysteme, Sicherheitsprozesse und Delivery-Pipelines hinweg finanzieren. IBMs interne Bereitstellung von Bob für mehr als 80.000 Mitarbeiter zeigte, wie die Akzeptanz skalieren kann, sobald geeignete Kontrollen vorhanden sind. Große Käufer haben auch erhebliche Legacy-Bestände, was die Nachfrage nach automatisiertem Refactoring und Modernisierung schafft.
Kleine und mittelständische Unternehmen werden voraussichtlich die höchste Expansion mit einer CAGR von 32,07 % bis 2031 verzeichnen. Nutzungsbasierte Preisgestaltung reduziert Vorabverpflichtungen und ermöglicht es kleineren Teams, den Verbrauch nach Bedarf zu skalieren. Low-Code- und No-Code-Schnittstellen können autonome Funktionen für Teams ohne dediziertes Plattform-Engineering-Personal verfügbar machen. Kleinere Käufer werden wahrscheinlich Tools bevorzugen, die standardmäßig Schutzmaßnahmen bieten und klare Kostenkontrollen aufzeigen. Der Markt für KI-autonome Software-Ingenieur-Plattformen kann sich ausweiten, wenn Anbieter die Implementierung vereinfachen, ohne die Kontrolle über Repositories und Produktionsumgebungen zu schwächen.
Nach Endnutzer:
Enterprise-Software-Teams führen, während Systemintegratoren beschleunigenEnterprise-Software-Teams stellten das größte Endnutzersegment mit einem Anteil von 46,57 % im Jahr 2025 dar. Diese Teams pflegen proprietäre Anwendungen, bei denen Arbeitskosten, Release-Zeitpläne und Qualitätsergebnisse leicht messbar sind. Autonome Plattformen können Feature-Arbeit, Modernisierung, Wartung, Testing und Dokumentation für diese Anwendungen unterstützen. Unabhängige Softwareanbieter, Open-Source-Gemeinschaften, Behörden und Forschungseinrichtungen bilden weitere Nutzergruppen mit unterschiedlichen Kaufbedürfnissen.
Systemintegratoren und Technologiedienstleister werden voraussichtlich mit einer CAGR von 32,61 % bis 2031 expandieren und damit die am schnellsten wachsende Endnutzergruppe darstellen. Sie integrieren autonome Tools in die Kundenlieferarbeit und verknüpfen kommerzielle Bedingungen zunehmend mit Ergebnissen statt mit Ingenieurköpfen. In Japan unterzeichnete SHIFT im Oktober 2025 einen Master-Partnerschaftsvertrag mit Cognition AI für seine Devin-Plattform. Dienstleister können zu einem wichtigen Vertriebsweg werden, da sie etablierte Kundenbeziehungen und Lieferprozesse mitbringen. Ihre Expansion wird davon abhängen, nachzuweisen, dass automatisierte Arbeit sicher, nachvollziehbar und für Kundenumgebungen geeignet ist.
Geografische Analyse
Nordamerika KI-autonome Software-Ingenieur-Plattform-Markt
Nordamerika hielt 2025 einen Umsatzanteil von 41,19 % und blieb der größte regionale Markt. Die Region vereint KI-native Anbieter, etablierte Cloud-Infrastruktur und große Technologiebudgets von Unternehmen. Die Vereinigten Staaten verfügten laut CSET Georgetown im März 2026 über 519.000 Beschäftigte in der KI-Entwicklung.[3]CSET Georgetown, "Identifying the AI Development Workforce," CSET Georgetown, cset.georgetown.edu Kanada und Mexiko ergänzen dies durch Software-Ökosysteme und grenzüberschreitende Beschaffungsaktivitäten. Die Marktgröße für KI-autonome Software-Ingenieur-Plattformen in Nordamerika wird zudem durch Unternehmen gestützt, die von sitzplatzbasierter Preisgestaltung zu nutzungsbasierter Abrechnung übergehen.
EMEA und Südamerika KI-autonome Software-Ingenieur-Plattform-Markt
Europa zeichnet sich dadurch aus, dass Datensouveränität, Datenschutz und Compliance die Bereitstellungsentscheidungen beeinflussen. Das EU-KI-Gesetz und die DSGVO-Durchsetzung stärken die Nachfrage nach Private-Cloud-, Hybrid- und On-Premises-Konfigurationen. Deutschland, Frankreich und das Vereinigte Königreich sehen sich mit hohen Einstellungsschwierigkeiten konfrontiert, was die Nachfrage nach Tools steigert, die die Entwicklungskapazität erweitern können. Das Vereinigte Königreich hat Forschungs- und Entwicklungsaktivitäten von Anbietern angezogen, während Deutschland, die Niederlande und Frankreich strengere Anforderungen an die Datenspeicherung im Inland stellen. Südamerika, der Nahe Osten und Afrika sind noch frühere Märkte, wobei Brasiliens Outsourcing-Sektor sowie digitale Programme in den Vereinigten Arabischen Emiraten und Saudi-Arabien die Akzeptanz fördern.
APAC und Afrika KI-autonome Software-Ingenieur-Plattform-Markt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 32,73 % bis 2031. China verfügt über ein inländisches Ökosystem, das durch Datenlokalisierungsvorschriften und Beschaffungspräferenzen für lokale Software geprägt ist. Alibaba hielt laut Qoder im Jahr 2025 einen Anteil von 47,6 % am chinesischen KI-Coding-Markt. Japan übernimmt Tools über Systemintegratoren, während Indien durch seine große Entwicklerbasis sowohl den inländischen als auch den globalen Einsatz unterstützt. Südafrika, Nigeria und Ägypten befinden sich noch in einer frühen Adoptionsphase, verzeichnen jedoch zunehmende Aktivitäten in Technologiesektoren und Start-up-Ökosystemen.

Wettbewerbslandschaft
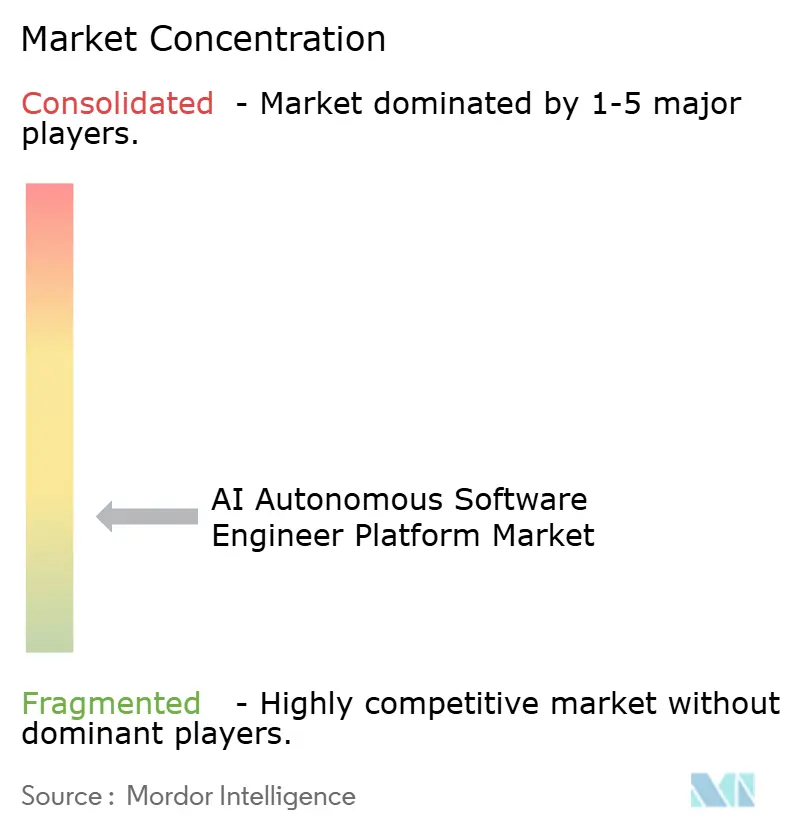
Der Markt für KI-autonome Software-Ingenieur-Plattformen ist unter Anwendungsanbietern fragmentiert, obwohl sich Infrastruktur- und Vertriebskanäle konsolidieren. Anysphere, Cognition AI und Replit haben eine starke Sichtbarkeit unter reinen autonomen Coding-Anbietern. Große Cloud-, Entwicklertool- und DevOps-Anbieter platzieren ebenfalls autonome Funktionen in Produkten, die viele Software-Teams bereits nutzen. Dies erschwert es eigenständigen Produkten, allein auf Basis der Code-Generierung zu konkurrieren. Qualitätssicherung, Code-Review, Modernisierung und Governance bleiben wichtige Differenzierungsbereiche.
Tricentis übernahm Tabnine am 30. Juli 2026 und integrierte Tabnines Enterprise Context Engine in seine Agentic Quality Engineering Platform. IBM veröffentlichte im Juli 2026 Multi-Agenten-Fähigkeiten und spezialisierte Modernisierungs-Workflows für IBM Bob. Sourcegraph startete im Juli 2026 Code Finder als MCP-nativen Code-Such-Agenten für Coding-Agenten. Diese Schritte zeigen, dass Kontext, Qualitäts-Engineering, Modernisierung und Repository-Intelligenz zentral für die Anbieterstrategie sind. CodeRabbit, Qodo und All Hands AI konzentrieren sich ebenfalls auf die Qualitäts- und Governance-Schicht zwischen generiertem Code und Produktions-Deployment.
Die Anbieterauswahl ist zunehmend an die Fähigkeit einer Plattform geknüpft, zuverlässige Kontrollen über den gesamten Delivery-Prozess bereitzustellen. Unternehmenskäufer wollen den Nachweis, dass Agenten innerhalb genehmigter Berechtigungen arbeiten, die Code-Herkunft bewahren und die Überprüfung vor dem Deployment unterstützen können. Spezialisierte Plattformen wie Factory AI, Cosine AI, Augment Computing und Mutable adressieren Modernisierung, Refactoring großer Codebasen und ereignisgesteuerte Automatisierung. ISO/IEC 42001 und die Anforderungen des EU-KI-Gesetzes werden für die Beschaffung in regulierten Sektoren zunehmend relevant.
Marktführer der KI-autonomen Software-Ingenieur-Plattform
-
Cognition AI, Inc.
-
Replit, Inc.
-
Poolside SAS AI
-
Augment Computing, Inc.
-
Cursor (Anysphere, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-autonome Software-Ingenieur-Plattform-Markt
- Cognition AI, Inc.
- Anysphere, Inc.
- Replit, Inc.
- Poolside SAS AI
- Augment Computing, Inc.
- Sourcegraph, Inc.
- Tabnine Ltd.
- Qodo Ltd.
- Magic AI, Inc.
- Factory AI, Inc.
- Lovable Technologies AB
- StackBlitz, Inc.
- CodeRabbit, Inc.
- Cosine AI, Inc.
- All Hands AI, Inc.
- Pythagora, Inc.
- Mutable, Inc.
- Refact AI, Inc.
- BLACKBOX AI, Inc.
- Bito Technologies, Inc.

Recent Industry Developments in KI-autonome Software-Ingenieur-Plattform-Markt
- Juli 2026: Tricentis übernahm Tabnine am 30. Juli 2026 und integrierte Tabnines Enterprise Context Engine in die Tricentis Agentic Quality Engineering Platform. Organisationen, die Tabnines Technologie nutzen, berichteten von einer bis zu 2-fachen Verbesserung der KI-Genauigkeit und einer bis zu 80-prozentigen Reduzierung des Token-Verbrauchs – Fähigkeiten, die Tricentis nutzen wird, um seine Position in der Unternehmensqualitätssicherung für autonome Coding-Workflows zu stärken.
- Juli 2026: IBM gab am 9. Juli 2026 wichtige Updates für IBM Bob bekannt, darunter neue Multi-Agenten-Fähigkeiten, integrierte KI-Kosten- und Nutzungsanalysen sowie vorgefertigte spezialisierte Workflows für Java-Modernisierung, IBM Z und IBM i-Umgebungen. Die Premium-Pakete für Java-Modernisierung umfassen die Migration zu Java 25 und umfangreiches Refactoring, das auf jahrzehntelanger IBM-Domänenerfahrung aufbaut.
- Mai 2026: CodeRabbit startete Change Stack, eine grundlegend neu gestaltete Code-Review-Oberfläche für agentisch generierten Code, und wurde über den Anthropic Claude Marketplace verfügbar, wodurch Anthropic-Unternehmenskunden bestehende Ausgabenverpflichtungen für CodeRabbit-Abonnements nutzen können.
- April 2026: IBM startete IBM Bob am 28. April 2026 weltweit, nach einem internen Pilotprojekt, das von 100 Entwicklern im Juni 2025 auf mehr als 80.000 IBM-Mitarbeiter skaliert wurde. Die Plattform berichtete von einem durchschnittlichen nutzerseitig angegebenen Produktivitätsgewinn von 45 % und wurde von Ernst and Young für die globale Steuerplattform-Modernisierung übernommen.


Globaler Berichtsumfang des Marktes für KI-autonome Software-Ingenieur-Plattformen
Der Markt für KI-autonome Software-Ingenieur-Plattformen umfasst Softwareplattformen und zugehörige Dienste, die künstliche Intelligenz, maschinelles Lernen, generative KI, große Sprachmodelle sowie autonome oder agentische KI-Fähigkeiten einsetzen, um Software-Engineering-Aufgaben mit begrenztem menschlichem Eingriff durchzuführen, zu koordinieren und zu automatisieren. Diese Plattformen können Anforderungen in natürlicher Sprache interpretieren, Software-Repositories und Entwicklungskontexte verstehen, Code generieren und modifizieren, Defekte identifizieren und beheben, Tests erstellen, Code überprüfen sowie Entwicklungsworkflows über den gesamten Software-Entwicklungslebenszyklus hinweg ausführen oder orchestrieren.
Der Marktbericht für KI-autonome Software-Ingenieur-Plattformen ist segmentiert nach Agentenfähigkeit (Code-Generierung und Feature-Implementierung, Code-Vervollständigung und Inline-Editing, Code-Review und Debugging, automatisierte Testgenerierung und -wartung sowie weitere Agentenfähigkeiten), Bereitstellungsumgebung (IDE-integrierte Plattformen, Cloud-CI/CD-Pipeline-Plattformen, eigenständige Web-Anwendungsplattformen sowie weitere Bereitstellungsumgebungen), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzer (Enterprise-Software-Teams, unabhängige Softwareanbieter, Systemintegratoren und Technologiedienstleister, Open-Source- und Entwicklergemeinschaften sowie weitere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Code-Generierung und Feature-Implementierung |
| Code-Vervollständigung und Inline-Editing |
| Code-Review und Debugging |
| Automatisierte Testgenerierung und -wartung |
| Weitere Agentenfähigkeiten |
| IDE-integrierte Plattformen |
| Cloud-CI/CD-Pipeline-Plattformen |
| Eigenständige Web-Plattformen |
| Weitere Bereitstellungsumgebungen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Enterprise-Software-Teams |
| Unabhängige Softwareanbieter |
| Systemintegratoren und Technologiedienstleister |
| Open-Source-Entwicklergemeinschaften |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Agentenfähigkeit | Code-Generierung und Feature-Implementierung | |
| Code-Vervollständigung und Inline-Editing | ||
| Code-Review und Debugging | ||
| Automatisierte Testgenerierung und -wartung | ||
| Weitere Agentenfähigkeiten | ||
| Nach Bereitstellungsumgebung | IDE-integrierte Plattformen | |
| Cloud-CI/CD-Pipeline-Plattformen | ||
| Eigenständige Web-Plattformen | ||
| Weitere Bereitstellungsumgebungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzer | Enterprise-Software-Teams | |
| Unabhängige Softwareanbieter | ||
| Systemintegratoren und Technologiedienstleister | ||
| Open-Source-Entwicklergemeinschaften | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für KI-autonome Software-Ingenieur-Plattformen?
Der Markt für KI-autonome Software-Ingenieur-Plattformen wurde im Jahr 2025 auf 10,42 Milliarden USD bewertet, wird für 2026 auf 14,35 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 31,68 % 56,81 Milliarden USD erreichen.
Was treibt die Akzeptanz autonomer Software-Engineering-Plattformen an?
Anhaltende Engpässe bei KI- und Ingenieurkompetenzen, die Nachfrage nach Software-Modernisierung und die Notwendigkeit, Arbeit über den gesamten Delivery-Lifecycle zu automatisieren, steigern die Akzeptanz.
Welche Agentenfähigkeit führt den Markt für KI-autonome Software-Ingenieur-Plattformen an?
Code-Generierung und Feature-Implementierung führten im Jahr 2025 mit 37,12 % des Umsatzes, während Code-Review und Debugging bis 2031 die höchste Expansion verzeichnen sollen.
Welche Bereitstellungsumgebung wird am häufigsten für autonome Coding-Tools genutzt?
IDE-integrierte Plattformen führten im Jahr 2025 mit 46,81 % des Umsatzes, da sie KI-Tools in den Entwicklerarbeitsbereich integrieren. Cloud-CI/CD-Pipeline-Plattformen werden voraussichtlich die höchste Expansion verzeichnen.
Welche Organisationen übernehmen autonome Coding-Plattformen am schnellsten?
Großunternehmen hielten im Jahr 2025 67,34 % des Umsatzes, während kleine und mittelständische Unternehmen voraussichtlich die höchste Expansion verzeichnen werden, da flexible Preisgestaltung und einfachere Schnittstellen den Zugang verbessern.
Welche Region führt bei der Akzeptanz autonomer Software-Engineering-Plattformen?
Nordamerika hielt im Jahr 2025 41,19 % des Umsatzes, unterstützt durch eine starke Anbieterbasis, Cloud-Infrastruktur und hohe Unternehmenstechnologieausgaben. Asien-Pazifik wird voraussichtlich bis 2031 die höchste Expansion verzeichnen.
Seite zuletzt aktualisiert am:



