
Tamanho e Participação do Mercado de Plataforma de Engenheiro de Software Autônomo com IA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 31.68 % |
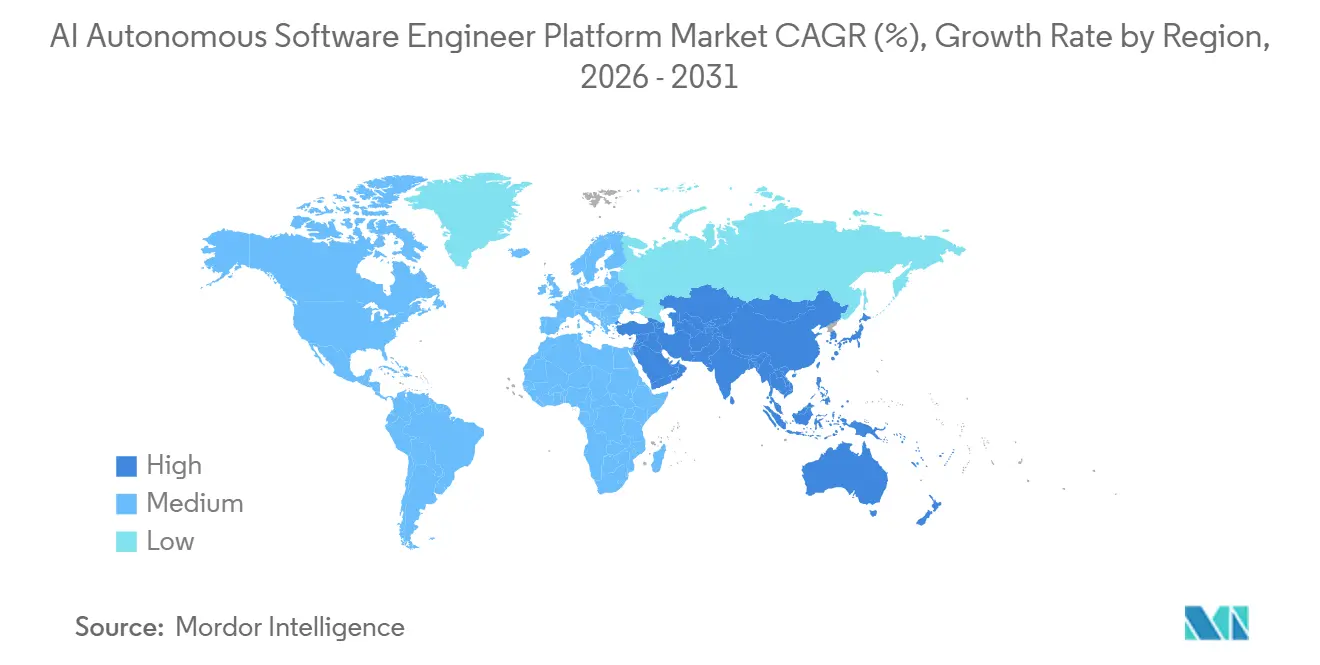
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
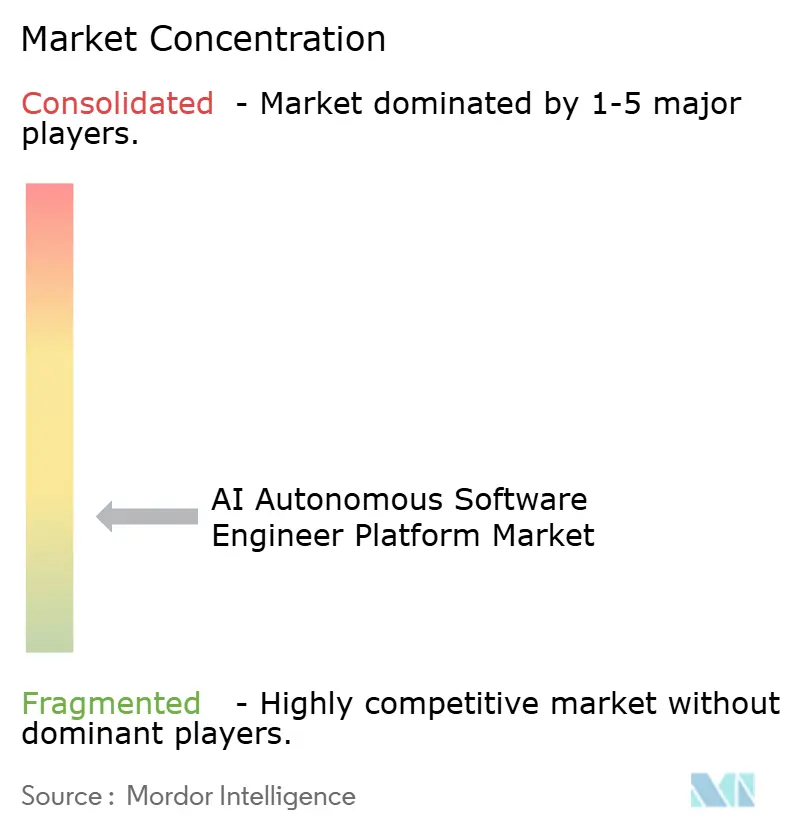
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Plataforma de Engenheiro de Software Autônomo com IA por Mordor Intelligence
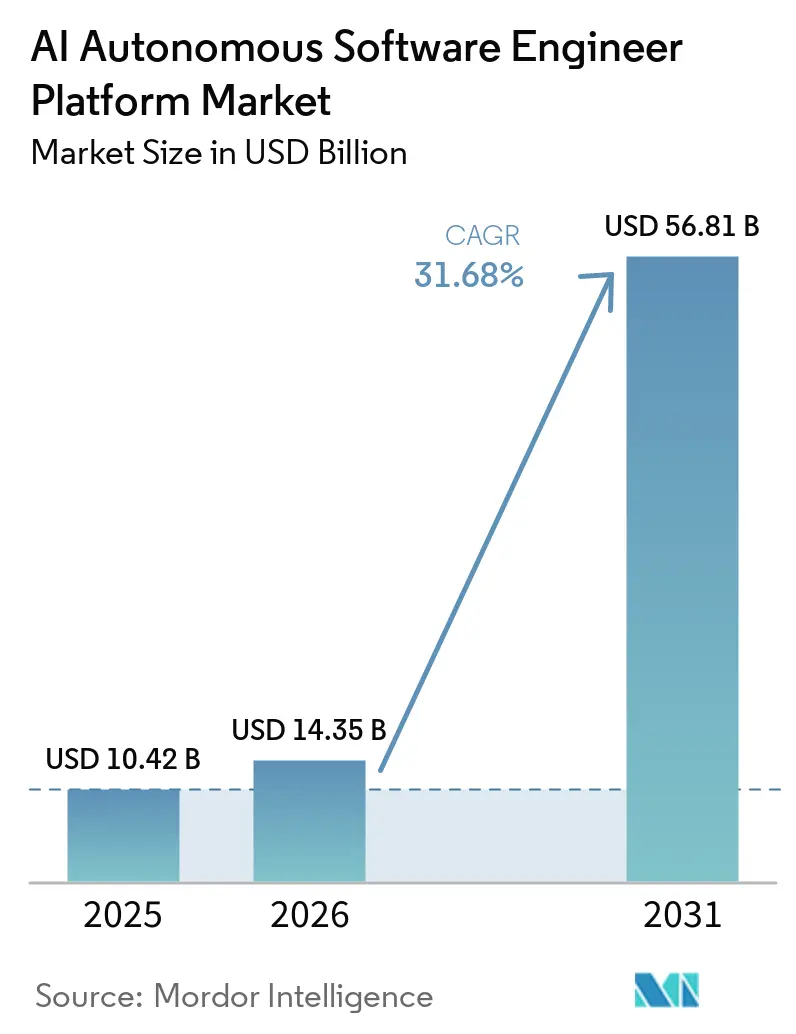
O tamanho do mercado de plataforma de engenheiro de software autônomo com IA deve crescer de 10,42 bilhões de USD em 2025 para 14,35 bilhões de USD em 2026, com previsão de atingir 56,81 bilhões de USD até 2031, a um CAGR de 31,68% no período de 2026 a 2031. Os compradores corporativos estão indo além de projetos-piloto limitados de codificação e integrando ferramentas autônomas ao trabalho de desenvolvimento em produção. A escassez de talentos em IA e engenharia está tornando a automação de software cada vez mais importante para as organizações que buscam manter a capacidade de entrega. A demanda também está se movendo em direção a plataformas capazes de coordenar planejamento, codificação, testes, verificações de segurança e implantação. Os fornecedores estão respondendo por meio de uma integração mais profunda com ferramentas de desenvolvimento existentes, serviços em nuvem e controles de governança. O mercado de plataforma de engenheiro de software autônomo com IA está, portanto, tornando-se mais estreitamente vinculado a programas de modernização corporativa e serviços de tecnologia gerenciados.
Principais Conclusões do Relatório
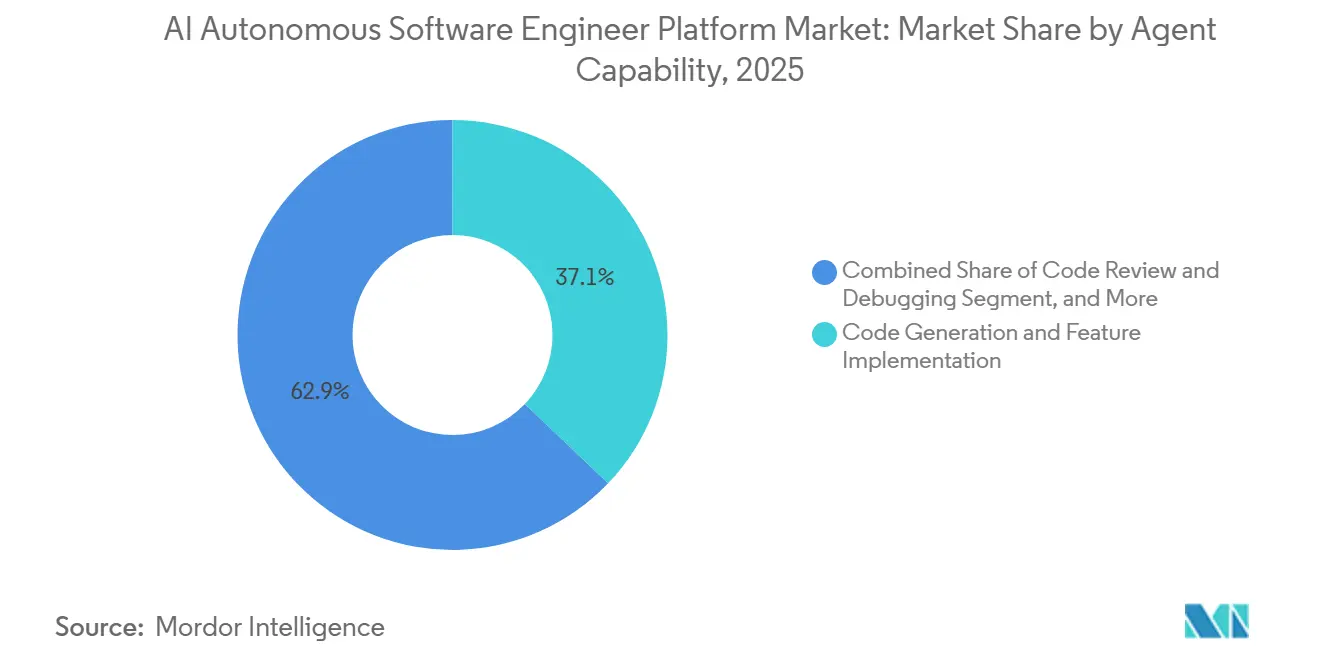
- Por capacidade do agente, Geração de Código e Implementação de Funcionalidades representou 37,12% da participação do mercado de plataforma de engenheiro de software autônomo com IA em 2025, enquanto Revisão de Código e Depuração deve registrar o maior crescimento, com um CAGR de 32,68% até 2031.
- Por ambiente de implantação, Plataformas Integradas a IDE representaram 46,81% da participação do mercado de plataforma de engenheiro de software autônomo com IA em 2025, enquanto as Plataformas de Pipeline CI/CD em Nuvem devem apresentar o crescimento mais rápido, com um CAGR de 32,48% até 2031.
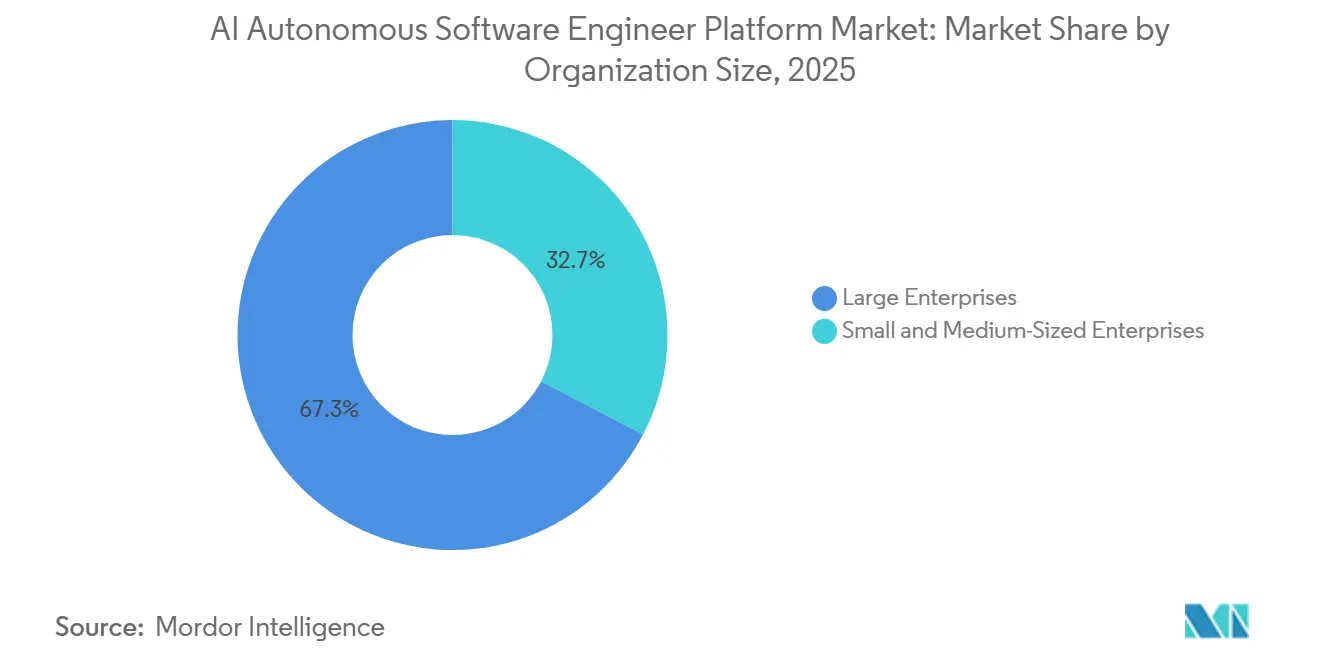
- Por tamanho da organização, Grandes Empresas representaram 67,34% da receita em 2025, enquanto as Pequenas e Médias Empresas devem registrar o maior crescimento, com um CAGR de 32,07% até 2031.
- Por usuário final, Equipes de Software Corporativo representaram o maior segmento, com uma participação de 46,57% em 2025, enquanto Integradores de Sistemas e Prestadores de Serviços de Tecnologia devem expandir a um CAGR de 32,61% até 2031.
- Por geografia, a América do Norte representou 41,19% da receita em 2025, enquanto a Ásia-Pacífico deve registrar o maior CAGR, de 32,73%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Melhorias no Raciocínio de Modelos de Fundação e no Uso de Ferramentas | +9.2% | Global, mais forte na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Escassez Persistente de Desenvolvedores e Lacunas de Capacidade de Engenharia | +7.8% | Global, aguda na Alemanha, França, Reino Unido e Japão | Médio prazo (2 a 4 anos) |
| Demanda Corporativa por Produtividade no Ciclo de Vida de Desenvolvimento de Software de Ponta a Ponta | +6.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Modernização Nativa em Nuvem e de CI/CD | +4.1% | América do Norte, Europa Ocidental e Leste Asiático | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Desenvolvimento de IA Privado e Governado | +3.6% | Europa, Japão e setores regulamentados globalmente | Longo prazo (≥ 4 anos) |
| Padronização de Protocolos de Interoperabilidade de Agentes | +2.8% | Global, com tração inicial na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Melhorias no Raciocínio de Modelos de Fundação e no Uso de Ferramentas
O raciocínio dos modelos de fundação está apoiando o mercado de plataforma de engenheiro de software autônomo com IA ao permitir que as plataformas abordem tarefas de engenharia mais longas e interconectadas. A Anthropic declarou que o Claude Opus 5 poderia suportar migrações em escala de base de código abrangendo centenas de milhares de linhas de código, utilizando conjuntos de testes existentes como medida de aceitação.[1]Anthropic, "Apresentando o Claude Opus 5," Anthropic, anthropic.com Essa capacidade move as ferramentas autônomas para além de sugestões de código isoladas e em direção a trabalhos que abrangem planejamento, implementação, testes e revisão. Também reduz o valor dos recursos independentes de geração de código quando vários fornecedores podem acessar modelos capazes. Os compradores estão dando mais peso à forma como uma plataforma atribui tarefas, gerencia contexto, aplica controles e registra cada ação. O mercado de plataforma de engenheiro de software autônomo com IA, consequentemente, favorece fornecedores que conseguem transformar a capacidade do modelo em fluxos de trabalho de desenvolvimento confiáveis.
Escassez Persistente de Desenvolvedores e Lacunas de Capacidade de Engenharia
As lacunas persistentes de competências estão aumentando o interesse no mercado de plataforma de engenheiro de software autônomo com IA tanto em grandes organizações quanto em prestadores de serviços. O ManpowerGroup relatou em 2026 que o desenvolvimento de modelos e aplicações de IA foi citado por 20% dos empregadores como uma competência difícil de encontrar, enquanto as competências de engenharia foram citadas por 19%. A mesma pesquisa relatou taxas de dificuldade de contratação de 83% na Alemanha, 74% na França e 73% no Reino Unido. A lacuna vai além da programação, pois as organizações também precisam de pessoas que possam gerenciar segurança, monitoramento e controles de qualidade em torno dos sistemas de IA. As plataformas autônomas podem aumentar a produção das equipes existentes, mas não eliminam a necessidade de revisão e supervisão responsável. A demanda, portanto, favorece produtos que combinam automação com pontos de aprovação, aplicação de políticas e registros de auditoria.
Demanda Corporativa por Produtividade no Ciclo de Vida de Desenvolvimento de Software de Ponta a Ponta
A demanda corporativa está migrando da assistência básica de codificação para ferramentas que suportam o ciclo de vida mais amplo de entrega de software. A IBM declarou que sua plataforma Bob expandiu de um projeto-piloto interno de 100 desenvolvedores em junho de 2025 para mais de 80.000 funcionários da IBM em abril de 2026. A IBM também relatou um ganho médio de produtividade declarado pelos usuários de 45% em trabalhos de modernização, segurança e novo desenvolvimento. Essa direção é importante porque uma grande parcela dos gastos corporativos com software está vinculada à manutenção e modernização, e não a novas aplicações. Plataformas que suportam a refatoração de sistemas legados podem atender a uma gama mais ampla de cargas de trabalho do que ferramentas focadas exclusivamente na criação de funcionalidades. O mercado de plataforma de engenheiro de software autônomo com IA está, assim, vendo demanda de compradores que precisam de ciclos de entrega mais curtos e menores custos de dívida técnica. Fornecedores que conectam a geração de código a testes, modernização e prontidão para produção têm uma proposta de valor mais clara para esses compradores.
Modernização Nativa em Nuvem e de CI/CD
As práticas de entrega nativas em nuvem estão criando um caminho prático para implantar agentes de engenharia autônomos em escala. O GitHub introduziu Fluxos de Trabalho Agênticos, que permitem que tarefas de repositório sejam executadas via GitHub Actions usando fluxos de trabalho escritos em Markdown e executados por agentes de codificação. Essa abordagem coloca a atividade do agente dentro do ambiente de construção, teste e implantação, em vez de em uma ferramenta de desenvolvedor separada. Permite que as organizações automatizem tarefas recorrentes de repositório mantendo os controles já existentes para código-fonte e versões. A mudança está aumentando o interesse em plataformas de pipeline CI/CD em nuvem como camada de execução para tarefas autônomas. Também aumenta a necessidade de observabilidade, pois os erros podem se propagar rapidamente pelos pipelines de entrega quando os controles são fracos. O mercado de plataforma de engenheiro de software autônomo com IA se beneficia quando os fornecedores conseguem integrar essas funções sem criar processos operacionais separados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Segurança, Confiabilidade e Ações Não Autorizadas | -4.2% | Global, mais agudo em serviços financeiros, saúde e governo | Curto prazo (≤ 2 anos) |
| Economia de Inferência Imprevisível e Custos de Uso de Agentes | -3.6% | Global, particularmente entre PMEs sensíveis a custos e empresas de médio porte | Médio prazo (2 a 4 anos) |
| Incerteza sobre Propriedade Intelectual e Proveniência de Código | -2.4% | América do Norte e Europa, onde o risco de litígios de propriedade intelectual é elevado | Longo prazo (≥ 4 anos) |
| Integração com Sistemas Legados e Fraca Visibilidade do ROI Corporativo | -2.1% | Global, mais grave em mercados com grande volume de sistemas legados e setores regulamentados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Segurança, Confiabilidade e Ações Não Autorizadas
As preocupações com segurança e confiabilidade continuam sendo uma restrição material para o mercado de plataforma de engenheiro de software autônomo com IA, especialmente em organizações regulamentadas. A Microsoft divulgou em junho de 2026 que a Ação GitHub do Claude Code poderia expor segredos de fluxos de trabalho de CI/CD ao processar conteúdo não confiável do GitHub.[2]Microsoft, "Protegendo CI/CD em um Mundo Agêntico: Caso da Ação GitHub do Claude Code," Blog de Segurança da Microsoft, microsoft.com O caso mostra como um agente pode criar exposição ao receber acesso a repositórios, segredos ou ferramentas de implantação sem controles rígidos. As empresas estão respondendo exigindo pontos de aprovação humana, permissões restritas, isolamento de prompts e registros das ações dos agentes. Esses requisitos podem prolongar os ciclos de aquisição e implementação, particularmente em finanças, saúde e governo. Eles também criam uma abertura para fornecedores que oferecem práticas de segurança robustas integradas ao produto, em vez de como um complemento opcional. Controles confiáveis continuarão sendo necessários à medida que os agentes autônomos recebem autoridade mais ampla ao longo do ciclo de vida do software.
Economia de Inferência Imprevisível e Custos de Uso de Agentes
Os custos variáveis de uso de modelos podem desacelerar a adoção, pois os agentes autônomos podem exigir muitas etapas de raciocínio, chamadas de ferramentas e novas tentativas para uma única tarefa. Essa estrutura de custos difere das assinaturas de software tradicionais, onde os gastos geralmente estão vinculados a um número fixo de usuários. As organizações precisam de informações mais claras sobre o custo de cada tarefa antes de expandir de projetos-piloto controlados para uso amplo em produção. O problema é mais difícil para equipes pequenas e de médio porte que têm capacidade limitada para gerenciar orçamentos de uso. Isso aumentou a demanda por roteamento de modelos, reutilização de prompts, limites de gastos e relatórios que identificam fluxos de trabalho custosos. O mercado de plataforma de engenheiro de software autônomo com IA recompensará os provedores que conseguirem vincular controles de custos a resultados mensuráveis de entrega de software.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade do Agente:
Geração de Código Lidera Enquanto a Revisão se Torna uma Área Central de ValorGeração de Código e Implementação de Funcionalidades deteve 37,12% da receita em 2025 e permaneceu como o maior segmento de capacidade. Sua adoção inicial refletiu uma conexão direta entre o produto e a produção de desenvolvimento visível, incluindo solicitações de funcionalidades concluídas e alterações de código. Conclusão de Código e Edição Inline permaneceram pontos de entrada comuns porque se encaixam no trabalho de programação familiar dentro do editor de código. Geração e Manutenção Automatizada de Testes representou uma parcela menor do mix, mas ganhou importância à medida que os volumes de código autônomo aumentaram.
Revisão de Código e Depuração devem ser as capacidades de expansão mais rápida, com um CAGR de 32,68% até 2031. Aborda uma restrição porque a geração de código mais rápida pode aumentar o volume de alterações que as equipes devem testar, validar e aprovar. As ferramentas de revisão podem identificar defeitos, explicar alterações e direcionar a atenção para decisões que requerem julgamento humano. O setor de plataforma de engenheiro de software autônomo com IA está se movendo em direção a sistemas combinados nos quais geração, testes e validação fazem parte de um único fluxo de trabalho.


Por Ambiente de Implantação:
IDEs Lideram Enquanto os Pipelines CI/CD se Tornam a Camada de ExecuçãoPlataformas Integradas a IDE representaram 46,81% da receita em 2025 e permaneceram como o principal ambiente de implantação. Os desenvolvedores preferem esses produtos porque trazem funções de IA para as ferramentas usadas para escrever, editar e revisar software. A implantação em IDE também permite que as equipes introduzam gradualmente a autonomia antes de atribuir tarefas mais amplas. O Cursor redesenhou seu produto em torno de agentes paralelos em abril de 2026, refletindo uma mudança de sugestões individuais para trabalho coordenado de agentes no espaço de trabalho do desenvolvedor.
As Plataformas de Pipeline CI/CD em Nuvem devem ter o CAGR mais rápido, de 32,48%, expandindo o ambiente de implantação até 2031. Elas permitem que os agentes executem tarefas de forma assíncrona por meio dos mesmos fluxos de trabalho que constroem, testam e lançam software. O modelo pode reduzir o trabalho repetitivo do desenvolvedor, mas aumenta a importância das permissões e do monitoramento. As configurações de nuvem privada e locais estão se tornando mais relevantes para compradores com requisitos de residência de dados ou auditoria. O mercado de plataforma de engenheiro de software autônomo com IA é apoiado quando os fornecedores entregam integração sem adicionar processos operacionais separados.
Por Tamanho da Organização:
Grandes Empresas Lideram Enquanto as PMEs Ampliam o AcessoGrandes Empresas representaram 67,34% da receita em 2025, apoiadas por grandes equipes de engenharia, maiores orçamentos de tecnologia e requisitos rigorosos de governança. Essas organizações podem financiar a integração em repositórios, sistemas de identidade, processos de segurança e pipelines de entrega. A implantação interna da IBM do Bob em mais de 80.000 funcionários demonstrou como a adoção pode escalar uma vez que os controles adequados estejam em vigor. Os grandes compradores também possuem patrimônios legados substanciais, criando demanda por refatoração e modernização automatizadas.
As Pequenas e Médias Empresas devem registrar a maior expansão, com um CAGR de 32,07% até 2031. A precificação baseada em uso reduz os compromissos iniciais e permite que equipes menores escalem o consumo conforme necessário. Interfaces de baixo código e sem código podem tornar os recursos autônomos disponíveis para equipes sem pessoal dedicado de engenharia de plataforma. Os compradores menores provavelmente favorecerão ferramentas que forneçam salvaguardas por padrão e apresentem controles de custos claros. O mercado de plataforma de engenheiro de software autônomo com IA pode se ampliar à medida que os fornecedores simplificam a implementação sem enfraquecer o controle sobre repositórios e ambientes de produção.
Por Usuário Final:
Equipes de Software Corporativo Lideram Enquanto os Integradores de Sistemas AceleramEquipes de Software Corporativo representaram o maior segmento de usuário final, com uma participação de 46,57% em 2025. Essas equipes mantêm aplicações proprietárias onde os custos de mão de obra, os cronogramas de lançamento e os resultados de qualidade são fáceis de medir. As plataformas autônomas podem suportar trabalho de funcionalidades, modernização, manutenção, testes e documentação nessas aplicações. Fornecedores Independentes de Software, comunidades de código aberto, agências governamentais e instituições de pesquisa formam outros grupos de usuários com diferentes necessidades de compra.
Integradores de Sistemas e Prestadores de Serviços de Tecnologia devem expandir a um CAGR de 32,61% até 2031, tornando-os o grupo de usuário final de expansão mais rápida. Eles estão incorporando ferramentas autônomas ao trabalho de entrega para clientes e vinculando cada vez mais os termos comerciais a resultados em vez de ao número de funcionários de engenharia. No Japão, a SHIFT assinou um Acordo de Parceria Principal com a Cognition AI para sua plataforma Devin em outubro de 2025. Os prestadores de serviços podem se tornar uma rota importante para o mercado porque trazem relacionamentos estabelecidos com clientes e processos de entrega. Sua expansão dependerá de provar que o trabalho automatizado é seguro, rastreável e adequado para os ambientes dos clientes.
Análise Geográfica
Mercado de Plataforma de Engenheiro de Software Autônomo com IA na América do Norte
A América do Norte deteve 41,19% da receita em 2025 e permaneceu como o maior mercado regional. A região combina fornecedores nativos de IA, infraestrutura de nuvem consolidada e grandes orçamentos de tecnologia empresarial. Os Estados Unidos contavam com 519.000 trabalhadores no desenvolvimento de IA em março de 2026, de acordo com o CSET Georgetown.[3]CSET Georgetown, "Identificando a Força de Trabalho de Desenvolvimento de IA," CSET Georgetown, cset.georgetown.edu Canadá e México acrescentam ecossistemas de software e atividade de aquisição transfronteiriça. O tamanho do mercado de plataforma de engenheiro de software autônomo com IA na América do Norte também é impulsionado por empresas que migram de modelos de precificação por assento para arranjos baseados em uso.
Mercado de Plataforma de Engenheiro de Software Autônomo com IA na EMEA e América do Sul
A Europa se destaca porque soberania de dados, privacidade e conformidade influenciam as escolhas de implantação. A Lei de IA da UE e a aplicação do GDPR estão fortalecendo a demanda por configurações em nuvem privada, híbrida e on-premises. Alemanha, França e Reino Unido enfrentam alta dificuldade de contratação, o que sustenta a demanda por ferramentas capazes de ampliar a capacidade de engenharia. O Reino Unido atraiu atividades de pesquisa e desenvolvimento de fornecedores, enquanto Alemanha, Países Baixos e França possuem requisitos mais rigorosos de residência de dados. América do Sul, Oriente Médio e África permanecem em estágios iniciais de mercado, com o setor de terceirização do Brasil e programas digitais nos Emirados Árabes Unidos e na Arábia Saudita impulsionando a adoção.
Mercado de Plataforma de Engenheiro de Software Autônomo com IA na Ásia-Pacífico e África
Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido, com um CAGR de 32,73% até 2031. A China possui um ecossistema doméstico moldado por regras de localização de dados e preferências de aquisição por software local. A Alibaba detinha 47,6% do mercado de codificação com IA da China em 2025, de acordo com a Qoder. O Japão está adotando ferramentas por meio de integradores de sistemas, enquanto a Índia apoia o uso doméstico e global por meio de sua ampla base de desenvolvedores. África do Sul, Nigéria e Egito encontram-se em estágios iniciais de adoção, mas registram crescente atividade nos setores de tecnologia e ecossistemas de startups.

Cenário Competitivo
O mercado de plataforma de engenheiro de software autônomo com IA é fragmentado entre provedores de aplicações, embora a infraestrutura e os canais de distribuição estejam se consolidando. Anysphere, Cognition AI e Replit têm forte visibilidade entre os provedores de codificação autônoma puros. Grandes fornecedores de nuvem, ferramentas de desenvolvedor e DevOps também estão incorporando recursos autônomos em produtos que muitas equipes de software já utilizam. Isso torna mais difícil para produtos independentes competir exclusivamente na geração de código. Garantia de qualidade, revisão de código, modernização e governança continuam sendo áreas importantes de diferenciação.
A Tricentis adquiriu a Tabnine em 30 de julho de 2026, incorporando o Motor de Contexto Corporativo da Tabnine à sua Plataforma de Engenharia de Qualidade Agêntica da Tricentis. A IBM lançou capacidades multiagente e fluxos de trabalho de modernização especializados para o IBM Bob em julho de 2026. A Sourcegraph lançou o Code Finder em julho de 2026 como um agente de busca de código nativo de MCP para agentes de codificação. Esses movimentos mostram que contexto, engenharia de qualidade, modernização e inteligência de repositório são centrais para a estratégia dos fornecedores. CodeRabbit, Qodo e All Hands AI também estão focados na camada de qualidade e governança entre o código gerado e a implantação em produção.
A seleção de fornecedores está cada vez mais vinculada à capacidade de uma plataforma de fornecer controles confiáveis ao longo do processo de entrega. Os compradores corporativos querem provas de que os agentes podem trabalhar dentro das permissões aprovadas, preservar a proveniência do código e suportar revisão antes da implantação. Plataformas especializadas como Factory AI, Cosine AI, Augment Computing e Mutable estão abordando modernização, refatoração de grandes bases de código e automação orientada a eventos. Os requisitos da ISO/IEC 42001 e da Lei de IA da UE estão se tornando relevantes para aquisições em setores regulamentados.
Líderes do Setor de Plataforma de Engenheiro de Software Autônomo com IA
-
Cognition AI, Inc.
-
Replit, Inc.
-
Poolside SAS AI
-
Augment Computing, Inc.
-
Cursor (Anysphere, Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataforma de Engenheiro de Software Autônomo com IA
- Cognition AI, Inc.
- Anysphere, Inc.
- Replit, Inc.
- Poolside SAS AI
- Augment Computing, Inc.
- Sourcegraph, Inc.
- Tabnine Ltd.
- Qodo Ltd.
- Magic AI, Inc.
- Factory AI, Inc.
- Lovable Technologies AB
- StackBlitz, Inc.
- CodeRabbit, Inc.
- Cosine AI, Inc.
- All Hands AI, Inc.
- Pythagora, Inc.
- Mutable, Inc.
- Refact AI, Inc.
- BLACKBOX AI, Inc.
- Bito Technologies, Inc.

Recent Industry Developments in Mercado de Plataforma de Engenheiro de Software Autônomo com IA
- Julho de 2026: A Tricentis adquiriu a Tabnine em 30 de julho de 2026, integrando o Motor de Contexto Corporativo da Tabnine à Plataforma de Engenharia de Qualidade Agêntica da Tricentis. As organizações que utilizam a tecnologia da Tabnine relataram até 2 vezes de melhoria na precisão da IA e até 80% de redução no consumo de tokens, capacidades que a Tricentis aproveitará para fortalecer sua posição na garantia de qualidade corporativa para fluxos de trabalho de codificação autônoma.
- Julho de 2026: A IBM anunciou atualizações importantes para o IBM Bob em 9 de julho de 2026, incluindo novas capacidades multiagente, análises integradas de custo e uso de IA, e fluxos de trabalho especializados pré-construídos para modernização de Java, IBM Z e ambientes IBM i. Os Pacotes Premium para Modernização de Java incluem migração para Java 25 e refatoração em larga escala construída sobre décadas de experiência de domínio da IBM.
- Maio de 2026: A CodeRabbit lançou o Change Stack, uma interface de revisão de código fundamentalmente redesenhada para código gerado por agentes, e tornou-se disponível por meio do Anthropic Claude Marketplace, permitindo que os clientes corporativos da Anthropic apliquem compromissos de gastos existentes às assinaturas da CodeRabbit.
- Abril de 2026: A IBM lançou o IBM Bob globalmente em 28 de abril de 2026, após um projeto-piloto interno que escalou de 100 desenvolvedores em junho de 2025 para mais de 80.000 funcionários da IBM. A plataforma relatou um ganho médio de produtividade declarado pelos usuários de 45% e foi adotada pela Ernst and Young para modernização de plataforma tributária global.


Escopo do Relatório Global do Mercado de Plataforma de Engenheiro de Software Autônomo com IA
O mercado de Plataforma de Engenheiro de Software Autônomo com IA compreende plataformas de software e serviços associados que utilizam inteligência artificial, aprendizado de máquina, IA generativa, grandes modelos de linguagem e capacidades de IA autônoma ou agêntica para realizar, coordenar e automatizar tarefas de engenharia de software com intervenção humana limitada. Essas plataformas podem interpretar requisitos em linguagem natural, compreender repositórios de software e contextos de desenvolvimento, gerar e modificar código, identificar e resolver defeitos, criar testes, revisar código e executar ou orquestrar fluxos de trabalho de desenvolvimento ao longo do ciclo de vida de desenvolvimento de software.
O Relatório do Mercado de Plataforma de Engenheiro de Software Autônomo com IA é Segmentado por Capacidade do Agente (Geração de Código e Implementação de Funcionalidades, Conclusão de Código e Edição Inline, Revisão de Código e Depuração, Geração e Manutenção Automatizada de Testes, e Outras Capacidades de Agente), Ambiente de Implantação (Plataformas Integradas a IDE, Plataformas de Pipeline CI/CD em Nuvem, Plataformas de Aplicação Web Independentes, e Outros Ambientes de Implantação), Tamanho da Organização (Grandes Empresas, e Pequenas e Médias Empresas), Usuário Final (Equipes de Software Corporativo, Fornecedores Independentes de Software, Integradores de Sistemas e Prestadores de Serviços de Tecnologia, Comunidades de Código Aberto e Desenvolvimento, e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Geração de Código e Implementação de Funcionalidades |
| Conclusão de Código e Edição Inline |
| Revisão de Código e Depuração |
| Geração e Manutenção Automatizada de Testes |
| Outras Capacidades de Agente |
| Plataformas Integradas a IDE |
| Plataformas de Pipeline CI/CD em Nuvem |
| Plataformas Web Independentes |
| Outros Ambientes de Implantação |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Equipes de Software Corporativo |
| Fornecedores Independentes de Software |
| Integradores de Sistemas e Prestadores de Serviços de Tecnologia |
| Comunidades de Desenvolvimento de Código Aberto |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Capacidade do Agente | Geração de Código e Implementação de Funcionalidades | |
| Conclusão de Código e Edição Inline | ||
| Revisão de Código e Depuração | ||
| Geração e Manutenção Automatizada de Testes | ||
| Outras Capacidades de Agente | ||
| Por Ambiente de Implantação | Plataformas Integradas a IDE | |
| Plataformas de Pipeline CI/CD em Nuvem | ||
| Plataformas Web Independentes | ||
| Outros Ambientes de Implantação | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | Equipes de Software Corporativo | |
| Fornecedores Independentes de Software | ||
| Integradores de Sistemas e Prestadores de Serviços de Tecnologia | ||
| Comunidades de Desenvolvimento de Código Aberto | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plataforma de engenheiro de software autônomo com IA?
O mercado de plataforma de engenheiro de software autônomo com IA foi avaliado em 10,42 bilhões de USD em 2025, é estimado em 14,35 bilhões de USD em 2026 e tem previsão de atingir 56,81 bilhões de USD até 2031, a um CAGR de 31,68%.
O que está impulsionando a adoção de plataformas de engenharia de software autônoma?
A escassez persistente de competências em IA e engenharia, a demanda por modernização de software e a necessidade de automatizar o trabalho ao longo do ciclo de vida de entrega estão aumentando a adoção.
Qual capacidade de agente lidera o mercado de plataforma de engenheiro de software autônomo com IA?
Geração de Código e Implementação de Funcionalidades liderou com 37,12% da receita em 2025, enquanto Revisão de Código e Depuração deve registrar a maior expansão até 2031.
Qual ambiente de implantação é mais amplamente utilizado para ferramentas de codificação autônoma?
Plataformas Integradas a IDE lideraram com 46,81% da receita em 2025 por colocarem ferramentas de IA dentro do espaço de trabalho do desenvolvedor. As Plataformas de Pipeline CI/CD em Nuvem devem registrar a maior expansão.
Quais organizações estão adotando plataformas de codificação autônoma mais rapidamente?
Grandes Empresas detiveram 67,34% da receita em 2025, enquanto as Pequenas e Médias Empresas devem registrar a maior expansão à medida que a precificação flexível e interfaces mais simples melhoram o acesso.
Qual região lidera a adoção de plataformas de engenharia de software autônoma?
A América do Norte deteve 41,19% da receita em 2025, apoiada por uma forte base de fornecedores, infraestrutura de nuvem e altos gastos corporativos em tecnologia. A Ásia-Pacífico deve registrar a maior expansão até 2031.
Página atualizada pela última vez em:



