
Taille et part du marché africain des SSD pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
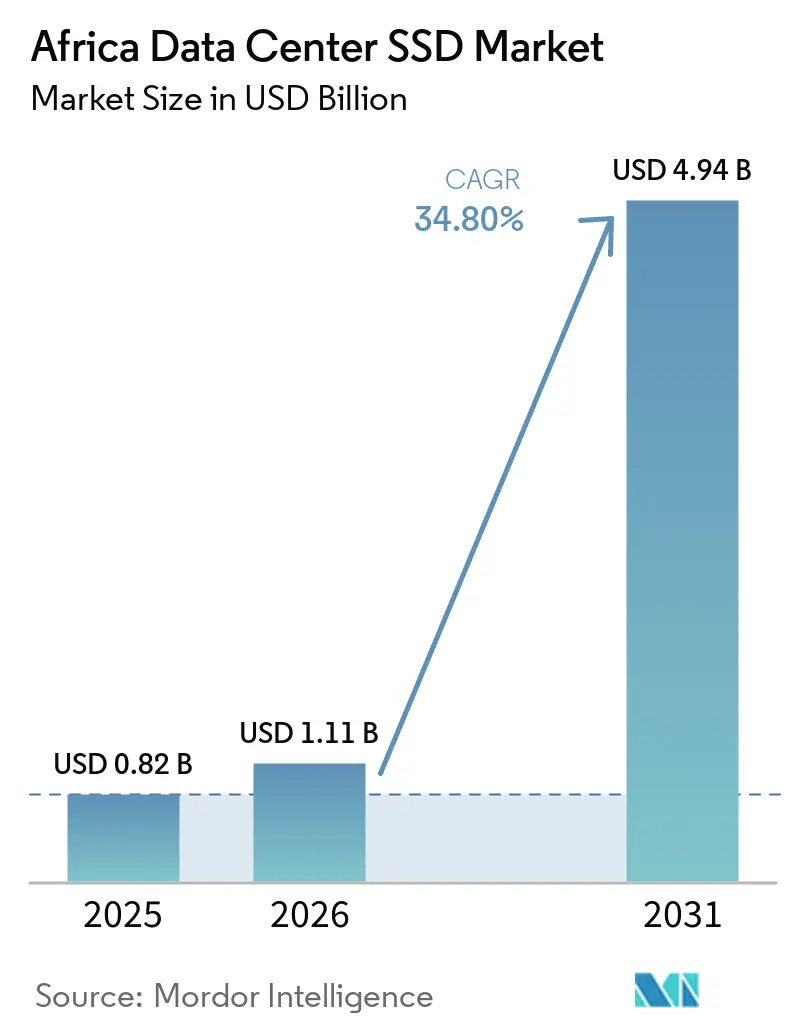
| Taille du Marché (2026) | 1.11 Milliards de dollars |
| Taille du Marché (2031) | 4.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 34.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché africain des SSD pour centres de données par Mordor Intelligence
La taille du marché des SSD pour centres de données en Afrique devrait passer de 0,82 milliard USD en 2025 à 1,11 milliard USD en 2026 et atteindre 4,94 milliards USD d'ici 2031, avec un CAGR de 34,80 % sur la période 2026-2031.
Cette progression résulte de l'expansion des infrastructures hyperscale, des mandats de souveraineté des données et de la migration rapide des charges de travail d'IA vers des solutions de stockage optimisées pour la mémoire flash. L'Afrique du Sud ancre la majorité des déploiements régionaux grâce à une connectivité mature, tandis que l'essor du fintech au Nigeria catalyse de nouvelles capacités. Les interfaces PCIe Gen5, la NAND TLC et les disques à usage mixte constituent la spécification de référence pour les nouveaux racks, mais les facteurs de forme EDSFF et les densités QLC connaissent la croissance la plus rapide. Les coupures de courant intermittentes, les fluctuations des prix de la NAND et le manque de compétences dans les architectures de fabric avancées freinent la croissance, mais stimulent également l'innovation dans les campus alimentés par l'énergie solaire et les réseaux de support locaux.
Principaux enseignements du rapport
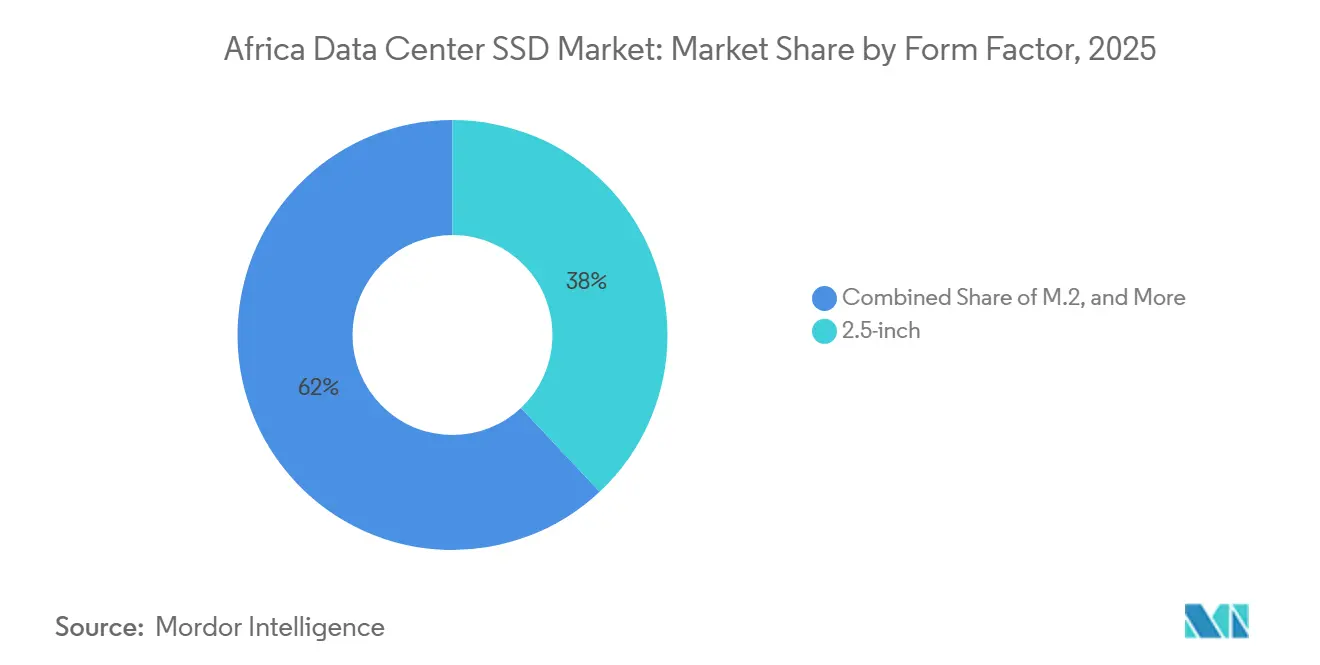
- Par facteur de forme, les disques 2,5 pouces représentaient 38 % de la part du marché des SSD pour centres de données en Afrique en 2025, tandis que l'EDSFF devrait afficher un CAGR de 35,8 % jusqu'en 2031.
- Par interface, le PCIe était en tête avec 55 % de part de revenus en 2025 ; le SATA et le SAS sont en retrait, tandis que le PCIe maintient la croissance la plus élevée avec un CAGR de 35,4 % jusqu'en 2031.
- Par technologie NAND, la TLC a capturé 62 % de part en 2025, tandis que la QLC devrait progresser à un CAGR de 36,1 % sur le même horizon.
- Par architecture de disque, les modèles à usage mixte détenaient 49 % de part en 2025, les disques à lecture intensive devant s'étendre à un CAGR de 38,9 %.
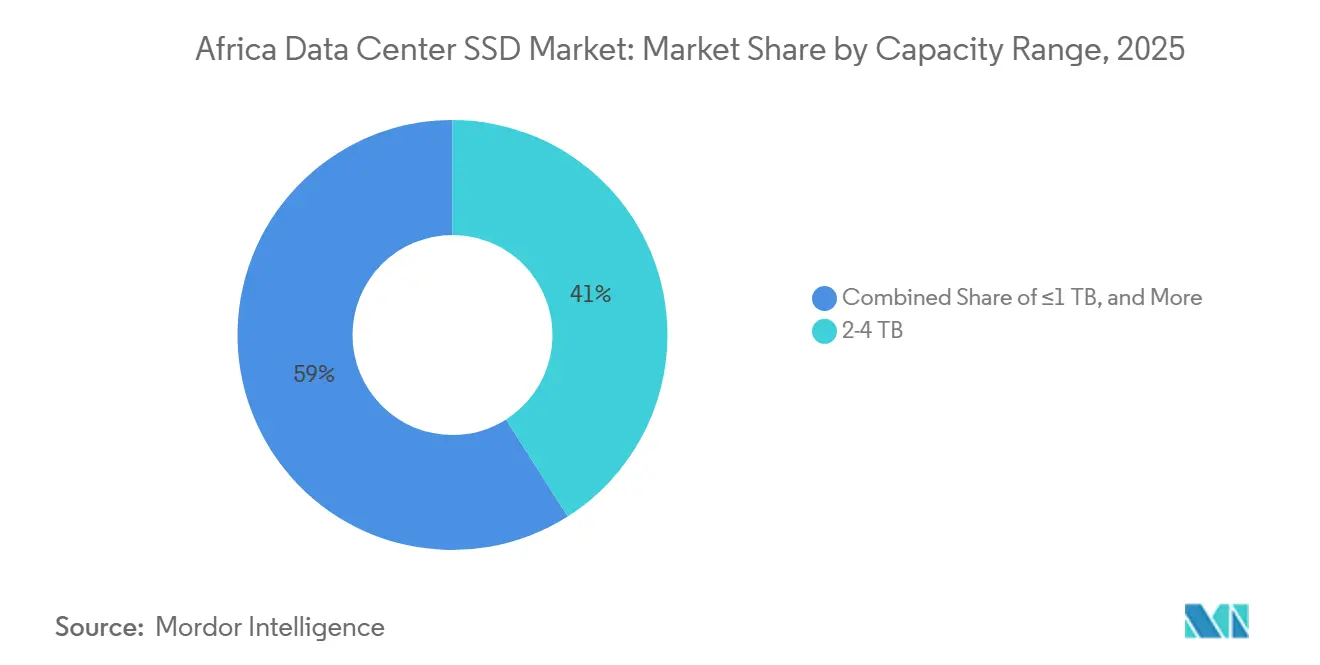
- Par plage de capacité, la tranche 2-4 To représentait 41 % de la taille du marché des SSD pour centres de données en Afrique en 2025, et le niveau ≥4 To est prêt pour une croissance à un CAGR de 35,2 %.
- Par utilisateur final, les fournisseurs de cloud hyperscale représentaient 53 % des revenus en 2025, tandis que les installations edge-cloud sont en voie d'atteindre un CAGR de 23,3 %.
- Par géographie, l'Afrique du Sud était en tête avec 57 % de part en 2025 ; le Nigeria devrait connaître la croissance la plus rapide avec un CAGR de 39,2 % jusqu'en 2031.
Tendances et perspectives du marché africain des SSD pour centres de données
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor hyperscale et de la colocation en Afrique | +8.50% | Afrique du Sud, Nigeria, Kenya, Égypte | Moyen terme (2 à 4 ans) |
| Baisse du coût par gigaoctet de la NAND 3D | +6.20% | Nigeria, Kenya | Court terme (≤ 2 ans) |
| Mise à niveau d'intelligence artificielle/analytique vers le PCIe 5.0 | +4.80% | Nigeria, Afrique du Sud, Kenya | Moyen terme (2 à 4 ans) |
| Législation sur la souveraineté numérique | +3.70% | Nigeria, Kenya, CEDEAO | Long terme (≥ 4 ans) |
| Nouveaux câbles sous-marins 2Africa et Equiano | +5.10% | Côtes ouest et est-africaines | Moyen terme (2 à 4 ans) |
| Initiatives de centres de données alimentés à l'énergie solaire | +2.90% | Maroc, Égypte, Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'essor hyperscale et de la colocation en Afrique stimule la demande en NVMe
Les opérateurs hyperscale soutiennent le marché des SSD pour centres de données en Afrique grâce à des investissements dépassant 1 milliard USD par campus, avec des installations à Johannesburg, Lagos et Nairobi adoptant déjà des blocs de plus de 30 MW. Les opérateurs exigent des SSD NVMe pour respecter les objectifs de niveau de service en matière de latence et standardisent le PCIe 5.0 sur les nouveaux pods. Les extensions de capacité de Teraco à 228 MW illustrent comment la densité de stockage dicte désormais le positionnement concurrentiel, notamment lorsque les budgets d'alimentation des racks approchent les 50 kW [1]. Les fournisseurs de colocation reproduisent les meilleures pratiques hyperscale en proposant des boîtiers NVMe précâblés qui accélèrent l'intégration des locataires. Il en résulte une pénurie d'approvisionnement en disques NVMe d'entreprise, ce qui fait monter les prix de vente moyens mais consolide le NVMe comme interface par défaut. Les gouvernements régionaux accueillent favorablement ces constructions, car les zones cloud souveraines locales respectent la législation nationale sur les données et stimulent la création d'emplois qualifiés.
La baisse du coût par gigaoctet de la NAND 3D amène les SSD à la parité de prix avec les disques durs haute performance
Des empilements de couches dépassant 400 dans les piles NAND 3D ont réduit les prix des SSD d'entreprise à 0,25-0,30 USD par Go, effaçant les obstacles de coût antérieurs pour les acheteurs africains [2]. Les opérateurs qui répartissaient auparavant les charges de travail entre le flash et les supports rotatifs achètent désormais directement des baies tout-flash, invoquant la réduction de 60 % des frais généraux de refroidissement démontrée dans le parc de Gijima. Les baisses de coût de la NAND aplatissent également les écarts de capacité, permettant aux lecteurs de 15 To et 30 To d'entrer dans les contrats courants. L'élasticité des prix est encore amplifiée par les exemptions de droits d'importation régionaux pour les centres de données à énergie renouvelable, une politique adoptée au Kenya et au Ghana. Dans l'ensemble, le marché africain des SSD pour centres de données gagne une base de clientèle plus large, car les opérateurs de télécommunications de niveau intermédiaire et les universités jugent enfin le flash abordable pour les données actives.
Les charges de travail d'intelligence artificielle et d'analytique dans les technologies financières et les télécommunications stimulent les mises à niveau vers le PCIe 5.0
Les écosystèmes de paiement mobile en Afrique règlent des centaines de millions de micro-transactions quotidiennes qui exécutent des modèles de détection de fraude en temps réel. Les plateformes nigérianes telles qu'OPay nécessitent 12 Go/s par hôte pour maintenir la latence de décision en dessous de 800 µs. Les SSD PCIe 5.0 évalués à 14 Go/s de débit séquentiel deviennent donc obligatoires. Les opérateurs de télécommunications qui passent aux cœurs 5G autonomes appliquent des spécifications identiques pour les fonctions du plan utilisateur et les caches de contenu périphérique, poussant une demande soutenue de lecteurs PCIe Gen5 de plus de 60 To. Les fournisseurs capables de garantir l'approvisionnement de ces composants remportent des contrats à forte marge, propulsant le secteur africain des SSD pour centres de données vers l'adoption de tissus avancés. L'inférence d'intelligence artificielle périphérique dans les succursales de commerce de détail et de santé suit une trajectoire similaire, cultivant un marché de masse pour les cartes d'extension PCIe 5.0 compactes.
Les lois sur la souveraineté numérique localisent le stockage dans le pays
Des réglementations telles que la loi nigériane sur la protection des données de 2023 interdisent aux ensembles de données sensibles de quitter les frontières nationales. Les multinationales doivent donc louer ou construire des racks dans le pays, ce qui se traduit directement par de nouvelles commandes de stockage flash. Étant donné que les copies en miroir entre zones de disponibilité sont obligatoires, les empreintes de capacité doublent souvent par rapport aux allocations offshore. Les fournisseurs de SSD bénéficient des fonctionnalités de chiffrement qui satisfont aux dispositions légales sur la sécurité des données au repos. Les pays continuent d'affiner les clauses transfrontalières, mais l'effet à court terme est clair : le marché africain des SSD pour centres de données ajoute des nœuds domestiques plus rapidement que prévu. Les lois stimulent également une couche de services - fournisseurs locaux d'effacement et de destruction certifiée et dépôts RMA certifiés - qui renforce la résilience de l'écosystème.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Instabilité du réseau électrique maintenant les niveaux de disques durs | -4.20% | Nigeria, Kenya, Ghana | Moyen terme (2 à 4 ans) |
| Volatilité des prix NAND comprimant les marges | -3.80% | Ensemble du continent | Court terme (≤ 2 ans) |
| Rareté des dépôts RMA alourdissant le coût total de possession | -2.10% | Reste de l'Afrique (hors Afrique du Sud, Nigeria) | Long terme (≥ 4 ans) |
| Pénurie de compétences en NVMe-oF et CXL | -1.90% | Principaux pôles technologiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'instabilité du réseau électrique maintient les niveaux de stockage à froid favorables aux disques durs
Les coupures de courant fréquentes en Afrique de l'Ouest contraignent les opérateurs à conserver des baies de disques rotatifs pour les ensembles de données d'archivage tolérant les interruptions. Bien que la densité flash augmente, les coûts économiques de l'alimentation diesel pour des données majoritairement inactives restent défavorables. Les topologies hybrides persistent, diluant la part de portefeuille des SSD purs dans certaines constructions. Les réformes des services publics progressent lentement, de sorte que les projets greenfield consacrent souvent les allocations aux niveaux de performance en premier, retardant le remplacement total des disques durs.
La volatilité des prix NAND comprime les marges des fournisseurs et des intégrateurs
Les cotations au comptant de mars 2025 pour la NAND d'entreprise ont augmenté de plus de 10 %, poussant plusieurs acheteurs africains à reporter leurs commandes de SSD du premier trimestre. La dépréciation des monnaies locales aggrave l'effet, érodant les marges des intégrateurs lorsque les contrats sont libellés en USD. Les fournisseurs atténuent le risque via des blocages de prix trimestriels, mais les revendeurs plus modestes peinent à faire face aux fluctuations des stocks. Une volatilité prolongée peut freiner la trajectoire d'expansion du marché africain des SSD pour centres de données, en particulier parmi les entreprises autofinancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme : la densité d'entreprise entraîne la transition vers l'EDSFF
Le format 2,5 pouces a sécurisé 38 % des revenus de 2025, les serveurs rack hérités restant très répandus, ce qui équivaut à 311 millions USD de la taille du marché des SSD pour centres de données en Afrique cette année-là. Les expéditions tendent toutefois vers les appareils E1.S et E3.L de format réduit, car les allées hyperscale migrent vers des plans d'alimentation 48 V. Le CAGR de 27,8 % de l'EDSFF reflète son meilleur chemin de flux d'air et son intégrité de signal supérieure, appréciés dans les installations où les températures ambiantes dépassent 30 °C.
L'adoption continue découle de la nécessité de dépasser 60 To par appareil sans excéder 25 W, une spécification que les supports U.2 conventionnels peinent à satisfaire. Les lames EDSFF améliorent également la maintenabilité, permettant aux techniciens d'échanger des lames depuis l'allée froide et de réduire le temps moyen d'intervention. Le marché des SSD pour centres de données en Afrique est donc le témoin d'une coexistence plutôt que d'un remplacement brutal ; les boîtiers edge et les micro-agences restent sur des cartes M.2 pour des raisons de poids et de coût, tandis que les cartes d'extension PCIe ciblent les serveurs GPU qui ne peuvent pas céder une baie frontale.

Par interface : la domination du PCIe s'accélère avec l'adoption du 5.0
Le PCIe a capturé 55 % des revenus en 2025 et devrait progresser à un taux annuel de 35,4 % à mesure que les voies Gen5 doublent le débit à 32 GT/s. Les entreprises adoptant l'analytique conteneurisée exigent 4 millions d'IOPS aléatoires par nœud, un chiffre que seul le NVMe sur PCIe peut soutenir.
Le SATA persiste lorsque les fenêtres de reconstruction dépassent huit heures ou lorsque les contrôleurs sont limités à 6 Gb/s. Le SAS bénéficie d'une fidélité de niche parmi les opérateurs télécoms exploitant des hôtes Unix hérités, mais son surcoût par rapport au PCIe réduit l'appétit des acheteurs. À mesure que les fournisseurs de contrôleurs livrent un support CXL natif, le PCIe sous-tendra les architectures de mémoire mutualisée, renforçant son verrouillage. Le marché des SSD pour centres de données en Afrique oriente ainsi les budgets de R&D vers le Gen5 et le Gen6, reléguant les autres interfaces en mode maintenance.
Par technologie NAND : le TLC équilibre performance et économie
La TLC a contribué à 62 % des revenus en 2025, correspondant à 70 Po expédiés dans les racks africains. Les opérateurs choisissent la TLC pour son endurance de 1 DWPD qui satisfait les modèles mixtes d'écriture de bases de données et de journaux.
La QLC, néanmoins, progresse à un CAGR de 36,1 % grâce aux ensembles de données d'entraînement de l'IA et aux bibliothèques vidéo à fort taux de rotation. Les fournisseurs atténuent les limites d'écriture de la QLC en livrant des couches de traduction flash plus intelligentes et une mise en cache SLC dynamique. La SLC et la MLC persistent dans les systèmes bancaires centraux qui ne peuvent pas risquer des erreurs de bits non corrigeables. Dans l'ensemble, les attentes du marché des SSD pour centres de données en Afrique s'articulent autour de la TLC comme ancre, tandis que la QLC ouvre des niveaux de très haute densité pour le contenu et l'analytique.
Par architecture de lecteur : la flexibilité à usage mixte répond à des charges de travail diversifiées
Les disques à usage mixte détenaient 49 % de part en 2025, reflétant le mix de charges de travail hétérogènes de l'Afrique — paiements, télémétrie IoT et instantanés ERP souvent co-résidents dans le même cluster. Ces références offrent 3 DWPD et des points de capacité équilibrés en termes de coût.
Les produits à lecture intensive, estimés à un CAGR de 38,9 %, trouvent leur place dans les caches edge et les points de présence CDN atteignant des ratios de lecture de 95 %. Les références à écriture intensive restent les défenseurs des bases de données OLTP dans les grandes banques. Les logiciels de hiérarchisation tenant compte des charges de travail automatisent le placement, mais les responsables des achats spécifient toujours les classes d'endurance aux côtés de la capacité. Cela maintient le marché des SSD pour centres de données en Afrique stratifié selon les niveaux d'endurance malgré la convergence du nombre de couches NAND.
Par plage de capacité : les lecteurs haute capacité répondent à la croissance des données
La tranche 2-4 To a généré 41 % des expéditions de 2025, valorisées à 335 millions USD de la taille du marché des SSD pour centres de données en Afrique. Ce segment offre un point idéal familier où le prix, la densité et la redondance se croisent au sein des groupes RAID existants.
Les disques ≥4 To affichent cependant un CAGR de 36,7 % à mesure que les flux de travail d'IA ingèrent désormais des lacs de données de 20 To par itération de modèle. Le disque E3.S de 60 To de Micron illustre ce à quoi ressemble une capacité économe en énergie dans les climats africains où le coût du kilowattheure peut atteindre 0,36 USD. Les opérateurs révisent leurs schémas de protection des données — effacement plutôt que mise en miroir — pour atténuer les temps de reconstruction à de telles tailles. Le niveau inférieur, ≤1 To, reste pertinent pour les appliances de succursales et les lames de fonctions réseau virtualisées.
Par utilisateur final : le leadership hyperscale guide l'évolution du marché
Les hyperscalers ont consommé 53 % des expéditions de 2025 et conserveront une domination similaire jusqu'en 2031, bien que les nœuds edge-cloud au sein des abris télécoms progressent de 36,3 % par an. Les entreprises et les institutions financières représentent une demande stable à deux chiffres, la conformité réglementaire stimulant les investissements sur site.
Les fournisseurs de colocation positionnent leurs racks comme des extensions transparentes des zones de disponibilité hyperscale, absorbant les débordements des campagnes de modélisation d'IA à forte activité. La diversification de la demande garantit que les fournisseurs ne peuvent ignorer aucun niveau : les banques exigent un chiffrement FIPS certifié, les opérateurs télécoms ont besoin de la conformité NEBS, tandis que les nouveaux entrants SaaS évaluent les watts par To avant tout. Une telle variabilité sous-tend la résilience du marché des SSD pour centres de données en Afrique dans son ensemble.
Analyse géographique
L'Afrique du Sud représentait 57 % des dépenses de 2025, soutenue par un écosystème d'hôtels d'opérateurs mature et des atterrissages de câbles sous-marins au Cap et à Durban. Les incitations fiscales gouvernementales pour les micro-réseaux renouvelables protègent davantage les marges opérationnelles.
Le Nigeria mène la croissance avec un CAGR de 35,2 % à mesure que les volumes fintech augmentent et que la loi sur la protection des données impose un hébergement souverain. Les opérateurs à Lagos se regroupent près des nœuds de transmission de 330 kV pour la stabilité du réseau, tout en déployant des réserves diesel de 10 MW pour protéger les baies flash des chutes de fréquence.
Le Kenya capitalise sur ses ressources en énergie géothermique pour attirer des engagements hyperscale dépassant 1 milliard USD. Addis-Abeba, Le Caire et Casablanca suivent, combinant chacune des accords d'achat d'énergie renouvelable avec un accès stratégique aux cbles. Le segment Reste de l'Afrique bénéficie de nouveaux embranchements de câbles et de l'adoption du cloud par la diaspora, mais fait face à des pénuries de compétences qui ralentissent les déploiements complexes d'architectures flash. Combinées, ces géographies maintiennent le marché des SSD pour centres de données en Afrique sur une courbe d'adoption accélérée par rapport aux autres régions émergentes.
Paysage concurrentiel
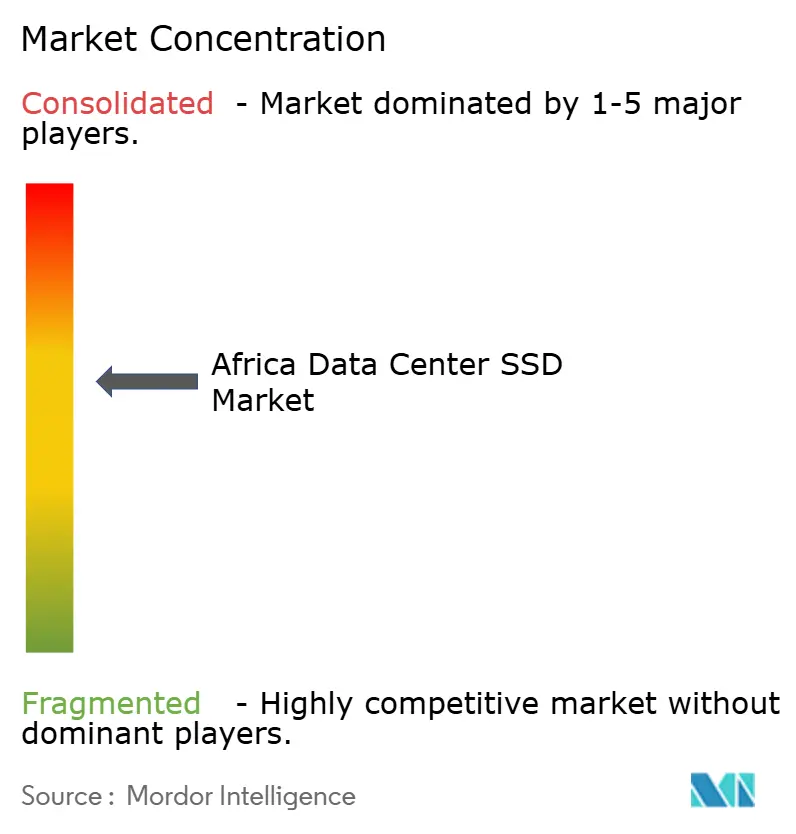
Le marché reste modérément fragmenté, bien que les principaux fournisseurs consolident leurs parts grâce à des alliances locales. Samsung, Western Digital et Micron dépassent collectivement 45 % de part des expéditions, s'appuyant sur des portefeuilles de bout en bout des lignes client à entreprise. Kioxia et SK Hynix misent sur le QLC à haute densité de capacité pour se différencier dans les archives d'intelligence artificielle, tandis que Pure Storage et NetApp s'associent à des fournisseurs d'accès Internet régionaux pour des services flash gérés.
Les mouvements stratégiques incluent l'acquisition de Teraco par Digital Realty pour 3,5 milliards USD, qui sécurise une demande captive pour des lecteurs Gen5 certifiés. Le lancement du modèle 60 To de Micron démontre une course aux armements en matière de densité de rack, cruciale là où les coûts d'alimentation peuvent plafonner l'expansion. Les fournisseurs associent le matériel à des offres de services professionnels axées sur la conformité, reflétant la priorité des clients pour des solutions de souveraineté clés en main.
Les nouveaux entrants ciblent les clusters de cloud périphérique avec des kits E1.S robustifiés homologués pour des températures d'entrée de 55 °C. Les acteurs établis contre-attaquent avec des extensions de garantie adaptées aux déploiements solaires, renforçant le verrouillage là où les risques d'indisponibilité dépassent la tolérance. À mesure que la consolidation se poursuit, les intégrateurs de systèmes locaux pivotent vers des services à valeur ajoutée - effacement des données, audit de micrologiciel et stocks de pièces de rechange froides - pour rester pertinents sur le marché africain des SSD pour centres de données.
Leaders du secteur africain des SSD pour centres de données
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2025 : Kioxia a dévoilé les SSD NVMe CM9 PCIe 5.0 jusqu'à 61,44 To pour les charges de travail d'intelligence artificielle.
- Mars 2025 : Microsoft a alloué 297 millions USD pour agrandir les zones cloud et d'intelligence artificielle sud-africaines d'ici 2027.
- Janvier 2025 : Western Digital a déclaré un chiffre d'affaires fiscal du deuxième trimestre de 4,29 milliards USD ; le cloud a représenté 55 %.
- Décembre 2024 : Google a rejoint une injection de liquidités de 90 millions USD dans Cassava Technologies pour développer la capacité africaine.
- Novembre 2024 : Teraco a sécurisé 8 milliards ZAR de dette pour porter la capacité à 228 MW et financer une ferme solaire.
Périmètre du rapport sur le marché africain des SSD pour centres de données
| 2,5 pouces (U.2/U.3) |
| M.2 |
| Carte d'extension PCIe |
| EDSFF (E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Lecture intensive (1 DWPD) |
| Usage mixte (3 DWPD) |
| Écriture intensive (10 DWPD) |
| ≤ 1 To |
| 1-2 To |
| 2-4 To |
| ≥ 4 To |
| Fournisseurs de cloud hyperscale |
| Installations de colocation/neutres vis-à-vis des opérateurs |
| Centres de données d'entreprise et de services financiers |
| Afrique du Sud |
| Nigeria |
| Kenya |
| Égypte |
| Maroc |
| Reste de l'Afrique |
| Par facteur de forme | 2,5 pouces (U.2/U.3) |
| M.2 | |
| Carte d'extension PCIe | |
| EDSFF (E1.S / E1.L / E3) | |
| Par interface | SATA |
| SAS | |
| PCIe | |
| Par technologie NAND | SLC |
| MLC | |
| TLC | |
| QLC | |
| Par architecture de lecteur | Lecture intensive (1 DWPD) |
| Usage mixte (3 DWPD) | |
| Écriture intensive (10 DWPD) | |
| Par plage de capacité | ≤ 1 To |
| 1-2 To | |
| 2-4 To | |
| ≥ 4 To | |
| Par utilisateur final | Fournisseurs de cloud hyperscale |
| Installations de colocation/neutres vis-à-vis des opérateurs | |
| Centres de données d'entreprise et de services financiers | |
| Par pays | Afrique du Sud |
| Nigeria | |
| Kenya | |
| Égypte | |
| Maroc | |
| Reste de l'Afrique |
Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché africain des SSD pour centres de données ?
Le marché est évalué à 0,82 milliard USD en 2025 et devrait augmenter fortement au cours des cinq prochaines années.
Quel pays mène les dépenses en SSD pour centres de données en Afrique ?
L'Afrique du Sud représentait 57 % des revenus régionaux en 2025 grâce à son écosystème de centres de données établi et à son infrastructure fiable.
Quel facteur de forme connaît la croissance la plus rapide ?
Les disques EDSFF (E1.S/E1.L/E3) affichent la croissance la plus élevée, avec un CAGR prévu de 35,8 % jusqu'en 2031, les opérateurs recherchant une densité plus élevée par rack.
Quel rôle jouent les lois sur la souveraineté numérique ?
Les lois nationales sur la protection des données au Nigeria et au Kenya obligent les organisations à héberger les données localement, stimulant directement la demande de capacité SSD dans le pays.
Comment la volatilité des prix NAND affecte-t-elle les acheteurs africains ?
Les fluctuations de prix compriment les marges des intégrateurs et peuvent retarder les projets de mise à niveau, en particulier sur les marchés où les budgets d'achat sont sensibles aux importations libellées en USD.
Quel segment d'utilisateurs finals génère le plus de demande ?
Les fournisseurs de cloud hyperscale représentent 53 % des expéditions de 2025, mais les nœuds edge-cloud au sein des réseaux de télécommunications constituent le groupe de clients à la croissance la plus rapide.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché du stockage des centres de données à Singapour Stockage à Singapour, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché du stockage des centres de données en Indonésie Le stockage en Indonésie, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché de l'énergie pour centres de données au Mexique Demande de systèmes d'alimentation au Mexique, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché du stockage des centres de données en Europe Le stockage en Europe, réparti par technologie de stockage, type de stockage et utilisateur final.
- Marché du stockage des centres de données en Corée du Sud Le stockage en Corée du Sud, réparti par technologie de stockage, type de stockage et type d'installation.