
Tamaño y Participación del Mercado de Yogur Sin Azúcar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.96 % |
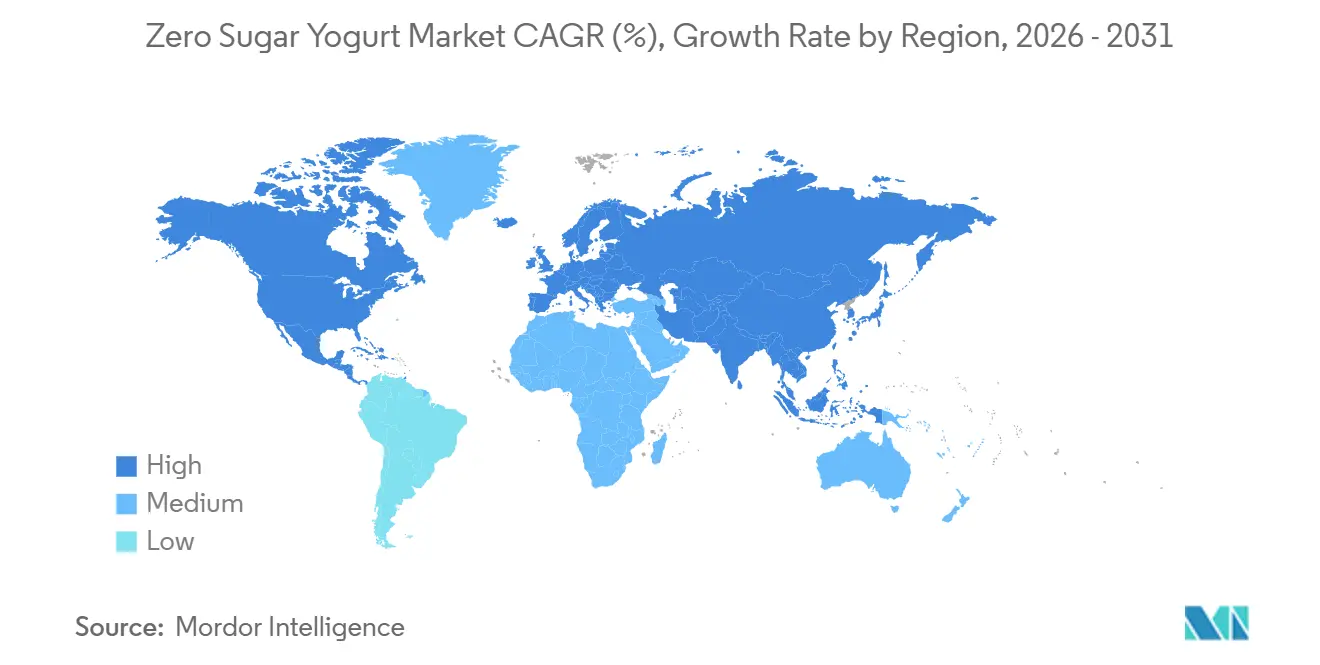
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Yogur Sin Azúcar por Mordor Intelligence
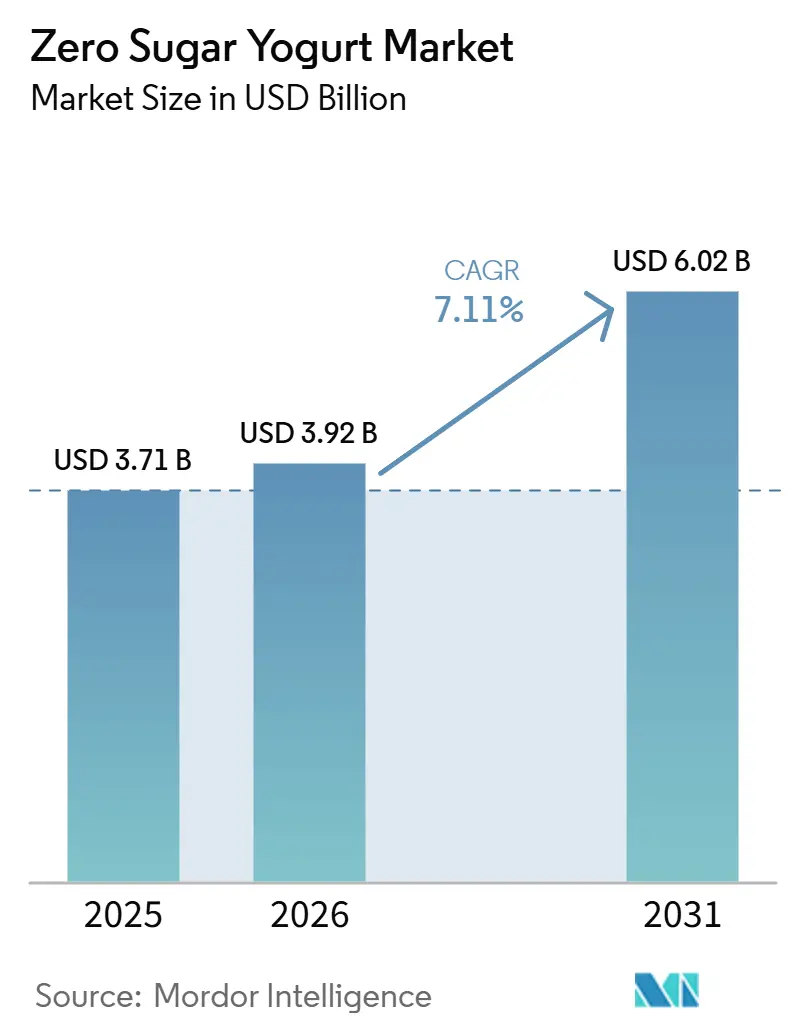
El tamaño del mercado de yogur sin azúcar fue valorado en 3,71 mil millones de USD en 2025 y se estima que crecerá desde 3,92 mil millones de USD en 2026 hasta alcanzar los 6,02 mil millones de USD en 2031, a una CAGR del 8,96% durante el período de pronóstico (2026-2031). El mercado de yogur sin azúcar está siendo impulsado por un cambio más amplio en las elecciones alimentarias hacia el control del azúcar, la ingesta de proteínas y la nutrición preventiva, con la perspectiva regulatoria de EE. UU. sobre el yogur y el riesgo de diabetes tipo 2 que refuerza la credibilidad de la categoría en 2024. El mercado de yogur sin azúcar también está atrayendo demanda de consumidores que supervisan más de cerca las listas de ingredientes y de usuarios de GLP-1 que prefieren alimentos que aporten mayor contenido proteico en porciones más pequeñas, lo que ha llevado a las marcas a perfeccionar tanto las estrategias de formulación como las de tamaño de porción. El mercado de yogur sin azúcar ya no se limita a un nicho de dieta, dado que las empresas lo están posicionando en torno a la salud metabólica, el apoyo digestivo y el uso diario, en lugar del consumo ocasional restrictivo. La competencia en el mercado de yogur sin azúcar se orienta, por tanto, hacia la densidad proteica, sistemas de edulcorantes más limpios, un mejor desempeño sensorial y declaraciones en el frente del envase legalmente defendibles. La principal oportunidad en el mercado de yogur sin azúcar sigue vinculada a una mejor paridad de sabor, un posicionamiento premium de uso cotidiano y un acceso más amplio a través de canales de comercio minorista moderno y de comestibles digitales.
Conclusiones Clave del Informe
- Por tipo de producto, el yogur griego representó el 43,29% de la participación en ingresos en 2025, mientras que se prevé que el yogur de origen vegetal se expanda a una CAGR del 9,67% hasta 2031.
- Por sabor, las variedades naturales representaron el 75,37% de la participación en ingresos en 2025, mientras que se proyecta que las variedades con sabor crezcan a una CAGR del 9,94% hasta 2031.
- Por envase, los paquetes individuales representaron el 38,26% de la participación en ingresos en 2025, mientras que se prevé que las botellas bebibles crezcan a una CAGR del 10,02% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 42,38% de la participación en ingresos en 2025, mientras que se proyecta que el comercio minorista en línea se expanda a una CAGR del 9,88% hasta 2031.
- Por geografía, América del Norte representó el 36,48% de la participación en ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor enfoque del consumidor en la salud y el bienestar | 2.3% | Global | Largo plazo (≥ 4 años) |
| Creciente demanda de productos de yogur con alto contenido proteico y funcionales | 1.4% | América del Norte y Europa, con expansión hacia APAC | Mediano plazo (2–4 años) |
| Expansión del comercio minorista moderno y los canales de distribución en línea | 1.0% | Global, más fuerte en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Creciente adopción de ingredientes de etiqueta limpia y edulcorantes naturales | 0.8% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2–4 años) |
| Mayor preferencia por yogur de porción individual conveniente y para llevar | 0.7% | América del Norte, APAC, Europa | Mediano plazo (2–4 años) |
| Innovación de productos premium con beneficios digestivos y para la salud intestinal | 0.8% | América del Norte y Europa, APAC emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Enfoque del Consumidor en la Salud y el Bienestar
El mercado de yogur sin azúcar se está beneficiando del vínculo más sólido que los consumidores establecen ahora entre las elecciones alimentarias cotidianas y la salud metabólica a largo plazo. En marzo de 2024, los reguladores de EE. UU. reconocieron una declaración de propiedades saludables calificada que vinculaba el consumo regular de yogur con un menor riesgo de diabetes tipo 2, lo que amplió la relevancia de la categoría más allá del control calórico por sí solo[1]. Ese cambio fue importante porque le dio al mercado de yogur sin azúcar una narrativa de salud más creíble en un momento en que la prevalencia de la diabetes y las preocupaciones por la reducción del azúcar ya estaban en aumento. Las ventas de yogur en EE. UU. alcanzaron 11,8 mil millones USD en las 52 semanas que finalizaron en abril de 2025, un aumento del 11,6% interanual, lo que demuestra que la demanda de la categoría ya se estaba ampliando antes de la última oleada de lanzamientos de productos premium. El mercado de yogur sin azúcar está atrayendo ahora a más compradores del mercado masivo porque los productos que se adaptan al control del azúcar, la ingesta de proteínas y el uso habitual en el desayuno son más fáciles de justificar como compras cotidianas que como artículos de dieta ocasionales.
Creciente Demanda de Productos de Yogur con Alto Contenido Proteico y Funcionales
El mercado de yogur sin azúcar está experimentando una demanda más sólida por parte de compradores que desean más proteínas, apoyo digestivo y saciedad práctica en una porción pequeña. Ese cambio es especialmente visible en torno al uso de GLP-1, donde el apetito reducido hace que la densidad de nutrientes sea más importante que el volumen de la porción, y Arla Foods Ingredients respondió en abril de 2026 con conceptos de yogur fermentado sin azúcar añadida diseñados para esa necesidad. El concepto de producto incluía un formato de cuchara con 20 g de proteína por cada 120 g de porción, alto contenido de calcio y lactosa reducida, lo que muestra cómo el mercado de yogur sin azúcar se está orientando hacia un envasado nutricional más preciso en lugar de simplemente reformular con más dulzor. La evidencia científica también respalda el yogur lácteo como sistema de administración funcional, ya que se reportaron tasas de supervivencia de probióticos en matrices lácteas del 50% al 80%, por delante del rango del 30% al 60% observado en las alternativas de base vegetal. Cuando la línea Oikos de Danone enfrentó escasez de suministro en el segundo semestre de 2025, señaló que el mercado de yogur sin azúcar ya había superado la demanda de prueba y se había convertido en un desafío de planificación de capacidad para las principales marcas.
Expansión del Comercio Minorista Moderno y los Canales de Distribución en Línea
El mercado de yogur sin azúcar se está expandiendo a medida que los productos lácteos premium refrigerados ya no están confinados al espacio en estantes de las grandes tiendas físicas. El rápido crecimiento de las plataformas de compras de comestibles en línea está mejorando la visibilidad, disponibilidad y conveniencia del producto para los consumidores que buscan opciones lácteas más saludables. Los pedidos de comestibles en línea en EE. UU. representaron más del 19% del total de ventas de comestibles en el primer trimestre de 2026, con un crecimiento interanual del 20% o más durante seis trimestres consecutivos. Este impulso sostenido indica que los canales de comestibles digitales se están convirtiendo en una ruta al mercado cada vez más importante para los productos lácteos refrigerados, premium y mejores para la salud. La escala minorista también se está fortaleciendo, ya que Walmart se acerca a una participación del 40% en el mercado de comestibles en línea de EE. UU. y Amazon amplía las ventanas de entrega de comestibles frescos. Estos desarrollos le dan al mercado de yogur sin azúcar un acceso más sólido a los consumidores urbanos, compradores premium y hogares de compra repetida que valoran la conveniencia, la nutrición y la variedad de productos.
Creciente Adopción de Ingredientes de Etiqueta Limpia y Edulcorantes Naturales
El mercado de yogur sin azúcar se encuentra en un punto importante en cuanto a la estrategia de ingredientes, porque las expectativas de sabor están aumentando al mismo tiempo que las declaraciones de azúcar enfrentan un escrutinio legal y de etiquetado más estricto. En junio de 2026, Layn Natural Ingredients recibió la aprobación FEMA GRAS para SteviUp M2, un glucósido de esteviol con mayor solubilidad y menor dulzor residual, lo que abordó directamente las quejas de formulación de larga data en aplicaciones de yogur. En el mismo mes, Truvia introdujo un edulcorante de triple mezcla que utiliza alulosa, stevia y fruta del monje en una proporción de sustitución de azúcar 1:1, lo que le dio al mercado de yogur sin azúcar una ruta más lista para el mercado para mejorar el sabor manteniendo el posicionamiento sin azúcar añadida. El fallo del tribunal federal de mayo de 2025 en el caso Franco v. Chobani también reforzó la orientación de la FDA que trata la alulosa como no azúcar para fines de etiquetado nutricional, lo que redujo la incertidumbre legal en torno a las declaraciones de cero azúcar en los Estados Unidos. Aun así, el mercado de yogur sin azúcar sigue enfrentando presión de costos porque la fruta del monje y otros edulcorantes alternativos siguen expuestos a un suministro limitado y aranceles, lo que hace que la estrategia de abastecimiento sea casi tan importante como el sabor del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia del consumidor por el sabor del yogur endulzado convencional | -0.5% | Global | Mediano plazo (2–4 años) |
| Aumento de los costos de los edulcorantes naturales y la reformulación de productos | -0.4% | Global, más agudo en América del Norte | Corto plazo (≤ 2 años) |
| Requisitos regulatorios complejos para el etiquetado y las declaraciones de propiedades saludables | -0.3% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Escepticismo del consumidor hacia los productos sin azúcar y endulzados artificialmente | -0.4% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia del Consumidor por el Sabor del Yogur Endulzado Convencional
El sabor sigue siendo uno de los límites más claros sobre la rapidez con que el mercado de yogur sin azúcar puede convertir a los compradores del mercado masivo. Un estudio de 2025 publicado en el Journal of Food Science encontró que el yogur endulzado con alulosa mejoró la intención de compra tras la divulgación nutricional, aunque los controles endulzados con sacarosa aún tuvieron un mejor desempeño en el agrado inicial, mientras que las variantes con stevia enfrentaron disminuciones en la intención de compra relacionadas con el amargor[2]. Eso importa porque el mercado de yogur sin azúcar está tratando de ganar compras repetidas, no solo pruebas impulsadas por la salud, y las compras repetidas dependen de que el sabor cumpla con las expectativas habituales. El problema se vuelve más visible en los productos con sabor, donde los sistemas de edulcorantes deben funcionar con notas de frutas, perfiles de cacao e ingredientes funcionales añadidos sin crear sabores indeseados. Las marcas que resuelvan este equilibrio pueden acceder a una audiencia de cruce más amplia, pero hasta entonces, el mercado de yogur sin azúcar seguirá enfrentando resistencia por parte de compradores que aún lo comparan directamente con el yogur endulzado convencional.
Aumento de los Costos de los Edulcorantes Naturales y la Reformulación de Productos
El mercado de yogur sin azúcar también está limitado por la economía de los ingredientes, especialmente donde los edulcorantes naturales dependen de cadenas de suministro ajustadas y un abastecimiento sensible al comercio. Icon Foods reportó el aumento de los precios de la fruta del monje en todos los grados de extracto debido a los ciclos de cosecha concentrados en el sur de China, la presión logística y los aranceles sobre los edulcorantes alternativos de origen chino, incluidos la stevia, la fruta del monje y el eritritol. La alulosa, que se ha convertido en uno de los ingredientes más útiles para lograr el etiquetado de cero azúcar, también enfrentó una demanda creciente durante 2026 a medida que las marcas se alejaban de otros edulcorantes bajo una mayor presión arancelaria. La reformulación en el mercado de yogur sin azúcar no es, por tanto, solo una tarea técnica, porque cada cambio en la proporción de edulcorantes puede afectar el costo, el sabor, la posición en la etiqueta y la consistencia del producto. Los fabricantes más grandes con adquisición de múltiples orígenes y plataformas de edulcorantes combinados están en mejor posición para absorber esa presión que las marcas más pequeñas que dependen de contratos de abastecimiento más limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
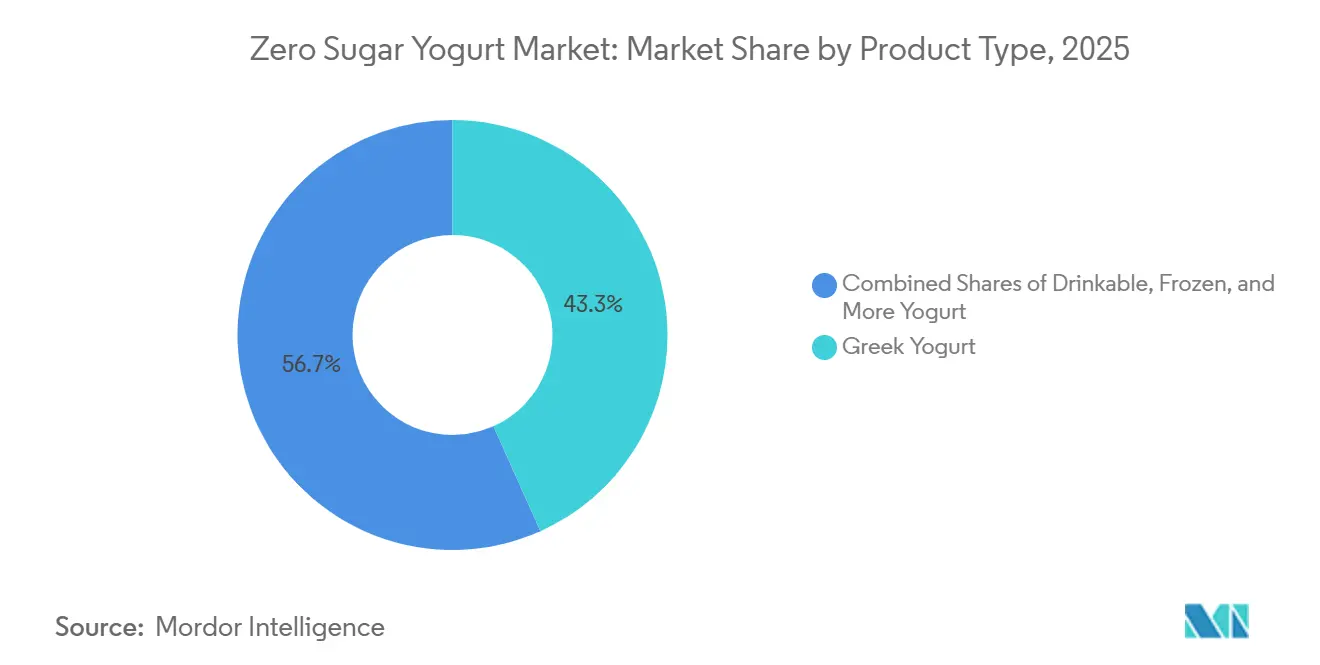
El Yogur Griego Ancla el Volumen, el de Base Vegetal Apoya la Expansión Más RápidaEl yogur griego representó el 43,29% de la participación en el mercado de yogur sin azúcar en 2025, lo que lo mantuvo como el principal contribuyente de volumen dentro del mercado de yogur sin azúcar. Su posición se sustenta en el alto contenido natural de proteína de caseína, una textura espesa que se ajusta a las expectativas premium y una mejor compatibilidad con los sistemas de edulcorantes de etiqueta limpia en comparación con bases más delicadas. El mercado de yogur sin azúcar también se beneficia de la fuerte adecuación del yogur griego a las ocasiones de desayuno, merienda y recuperación post-entrenamiento, lo que otorga al formato mayor flexibilidad de momentos de consumo que los productos de indulgencia más específicos. El yogur bebible atiende un caso de uso diferente centrado en la conveniencia, mientras que el yogur helado sigue siendo más limitado porque las formulaciones sin azúcar aún deben proteger la textura durante los ciclos de congelación y descongelación.
Se proyecta que el yogur de origen vegetal en el mercado de yogur sin azúcar crezca a una CAGR del 9,67% hasta 2031, convirtiéndolo en el tipo de producto de más rápido crecimiento. Un estudio de 2026 publicado en Future Foods mostró que los productos a base de soja representaron el 41% de las formulaciones comerciales de yogur de origen vegetal, seguidos por el coco con un 26%, la avena con un 13% y la almendra con un 8% DOI.ORG. Esa combinación de bases es relevante porque el mercado de yogur sin azúcar puede utilizar estas plataformas para dirigirse a consumidores que desean tanto la reducción de azúcar como una dieta de origen vegetal en una sola compra. El segmento también crea espacio para un posicionamiento premium porque atiende a compradores que pueden no estar activos en el sector lácteo convencional en absoluto. Durante el período de pronóstico, es probable que el mercado de yogur sin azúcar vea cómo los formatos de origen vegetal reconfiguran la competencia en el extremo premium, en lugar de desplazar la posición de escala del yogur griego en el corto plazo.



Por Sabor:
El Natural Mantiene el Núcleo, las Variantes con Sabor Amplían el UsoLas variedades naturales representaron el 75,37% del mercado de yogur sin azúcar en 2025, lo que muestra cuán fuertemente el mercado de yogur sin azúcar sigue dependiendo de casos de uso cotidianos simples. Los productos naturales se adaptan más fácilmente a los desayunos, la cocina, la ingesta de proteínas y el posicionamiento de salud intestinal con orientación clínica que las opciones con sabor. También presentan menos conflictos de formulación porque el sistema de edulcorantes no tiene que incorporar notas de frutas, postres o botánicos al mismo tiempo. La ventaja funcional se ve reforzada por el papel del yogur lácteo como portador de probióticos, con tasas de supervivencia del 50% al 80% reportadas en matrices lácteas en comparación con el 30% al 60% en alternativas de origen vegetal.
Se proyecta que los formatos con sabor dentro del tamaño del mercado de yogur sin azúcar crezcan a una CAGR del 9,34% hasta 2031, lo que los convierte en la principal vía para la ampliación de la categoría. El mercado de yogur sin azúcar necesita estos productos para llegar a consumidores que desean variedad de sabores y una experiencia de consumo más indulgente sin volver al yogur endulzado estándar. Danone Japón amplió su serie de yogures de postre "Otona no Kashikoi Sweets" a distribución nacional completa en supermercados en febrero de 2026, lo que demuestra que las marcas continúan utilizando el sabor para ampliar el atractivo manteniendo la moderación calórica y de azúcar. En Europa, los lanzamientos de yogur combinan cada vez más declaraciones digestivas con innovación de sabor, lo que sugiere que el mercado de yogur sin azúcar puede extenderse más allá de los formatos cotidianos naturales sin renunciar al posicionamiento de salud. A medida que mejoren los sistemas sensoriales, los productos con sabor deberían ayudar al mercado de yogur sin azúcar a aumentar la penetración en los hogares, en lugar de solo profundizar la recompra entre los usuarios existentes con enfoque en la salud[3].
Por Empaque:
Los Envases de Porción Individual Lideran la Escala Actual, las Botellas Bebibles Crean Nuevas OcasionesLos paquetes individuales representaron el 38,26% de los ingresos en 2025, manteniéndolos como el formato de envase más grande en el mercado de yogur sin azúcar. Su liderazgo proviene del control de porciones, la portabilidad y la idoneidad para consumidores de fitness, usuarios de control de peso y usuarios de GLP-1 que desean mayor control nutricional en porciones más pequeñas. Los paquetes multiporción siguen siendo relevantes para el mercado de yogur sin azúcar donde el yogur natural se consume diariamente en casa para el desayuno y la cocina. La combinación actual también favorece los paquetes individuales porque respaldan precios premium y una mayor visibilidad en refrigeración en el comercio minorista físico.
Se proyecta que las botellas bebibles en el mercado de yogur sin azúcar crezcan a una CAGR del 10,02% hasta 2031, lo que refleja un cambio hacia la conveniencia similar a las bebidas. El mercado de yogur sin azúcar utiliza este formato para competir no solo en los pasillos de lácteos, sino también frente a las bebidas proteicas y las bebidas adyacentes a las comidas. Los Oikos Protein Shakes de Danone añadieron sabores de fresa y moca latte en enero de 2026, cada uno con 30 g de proteína, 5 g de fibra prebiótica y cero azúcar añadida, lo que muestra cómo los formatos bebibles extienden la categoría hacia el espacio de bebidas funcionales. En Asia, el yogur bebible ya cuenta con una fuerte familiaridad entre los consumidores, lo que respalda una vía de adopción más rápida para productos similares sin azúcar. Con el tiempo, las botellas bebibles deberían ofrecer al mercado de yogur sin azúcar un conjunto más amplio de momentos de consumo que los vasos con cuchara por sí solos.
Por Canal de Distribución:
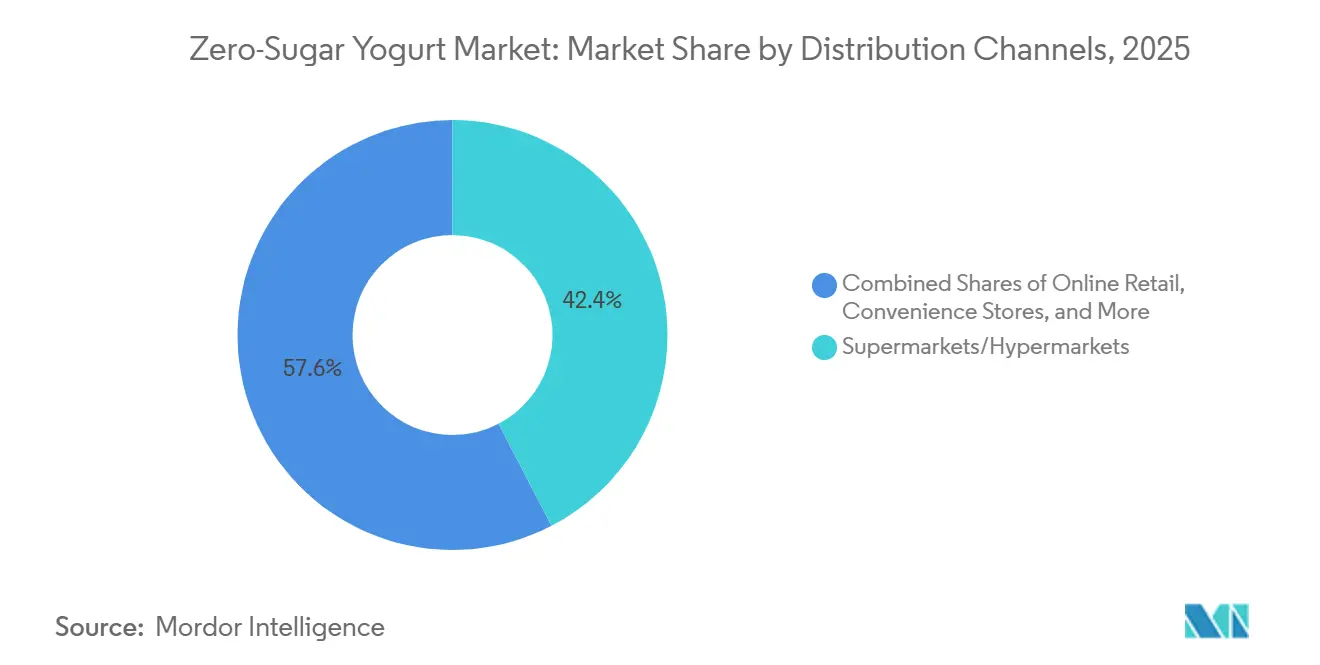
Los Supermercados Mantienen la Base, el Comercio Minorista en Línea Ofrece la Ganancia Más RápidaLos supermercados e hipermercados representaron el 42,38% de la distribución en 2025, manteniéndolos como el canal líder en el mercado de yogur sin azúcar. Su papel sigue siendo importante porque los compradores a menudo desean verificar etiquetas, contenido de azúcar, niveles de proteínas e indicadores de marca directamente antes de la compra. Los datos de Circana citados por Dairy Foods mostraron que los supermercados captaron el 55% de las ventas totales de yogur en EE. UU., lo que respalda la continua fortaleza del comercio minorista físico para las compras básicas de lácteos. Las tiendas de conveniencia y los canales especializados desempeñan roles más específicos en el mercado de yogur sin azúcar, especialmente para compras por impulso o surtidos premium orientados a la salud.
Se proyecta que el comercio minorista en línea en el mercado de yogur sin azúcar crezca a una CAGR del 9,88% hasta 2031, convirtiéndolo en el formato de distribución de más rápido crecimiento. Se espera que la participación del comercio electrónico en el gasto en comestibles aumente del 18% en 2024 al 25,5% en 2028, representando alrededor de 452 mil millones de USD, lo que crea una base digital direccionable más amplia para los productos lácteos refrigerados. El mercado de yogur sin azúcar obtiene más que volumen de este canal porque los pedidos digitales generan señales de recompra en torno a la rotación de sabores, la elección de edulcorantes y la preferencia de proteínas. El hecho de que el negocio de comercio electrónico de Kroger haya alcanzado la rentabilidad antes de lo esperado también sugiere que los productos refrigerados premium pueden respaldar una economía en línea más saludable cuando los sistemas de cumplimiento están en funcionamiento. Para las marcas emergentes, la distribución en línea ofrece al mercado de yogur sin azúcar una vía para escalar sin depender completamente de las negociaciones de espacio en estantes en el comercio minorista tradicional.

Análisis Geográfico
Mercado de Yogur Sin Azúcar en América del Norte
América del Norte concentró el 36,48% de la cuota del mercado de yogur sin azúcar en 2025, manteniéndose como el mayor contribuyente regional al mercado de yogur sin azúcar. La región se beneficia de condiciones de etiquetado más claras, y la desestimación en mayo de 2025 de la demanda colectiva Franco v. Chobani respaldó el tratamiento de la alulosa por parte de la FDA como no azúcar a efectos de etiquetado conforme al 21 C.F.R. § 101.9. Dicha resolución redujo la fricción legal en torno a las declaraciones sin azúcar en un momento en que las empresas ya apostaban con más fuerza por los lanzamientos sin azúcar añadido. Las ventas de yogur en Estados Unidos alcanzaron los 11,8 mil millones de USD en las 52 semanas que finalizaron en abril de 2025, con un incremento interanual del 11,6%, lo que apunta a una base de categoría sólida para la reformulación premium y la premiumización. El crecimiento de la compra de comestibles en línea también sigue mejorando el alcance de los productos en América del Norte, especialmente para los productos refrigerados premium con menor presencia en estantes en tiendas más pequeñas.
Mercado de Yogur Sin Azúcar en Asia-Pacífico
Se proyecta que el tamaño del mercado de yogur sin azúcar en Asia-Pacífico crezca a una CAGR del 9,39% hasta 2031, convirtiéndolo en el bloque regional de más rápido crecimiento en el mercado de yogur sin azúcar. El valor minorista del yogur en la región ya crecía a un ritmo anual del 8,0%, por encima del promedio global de la categoría del 5,4%, y el 68% de los consumidores asiáticos reportaron consumir yogur semanalmente. En Corea del Sur, Pulmuone Danone lanzó Double Zero Activia en marzo de 2026 con cero azúcar añadida, cero grasa, lactosa reducida y 0,4 mil millones de UFC, lo que muestra cómo el mercado de yogur sin azúcar está avanzando hacia un posicionamiento funcional más completo a nivel regional. Japón sigue siendo importante para la innovación en yogur con sabor, mientras que la gran base láctea de China hace que los lanzamientos bajos en azúcar y funcionales sean comercialmente relevantes incluso en un entorno de categoría más difícil. India también destaca en el mercado de yogur sin azúcar porque el bajo consumo per cápita de lácteos y la rápida expansión del comercio minorista moderno dejan un espacio significativo para la futura adopción de marcas.
Mercado de Yogur Sin Azúcar en Europa, América del Sur y África
Europa sigue siendo una parte madura pero importante del mercado de yogur sin azúcar, con el Reino Unido y Alemania actuando como puntos clave de innovación en torno a la salud intestinal, la ciencia probiótica y la reducción de azúcar. El Reino Unido ha liderado los lanzamientos de yogur en Europa, y las declaraciones de salud digestiva y salud intestinal han sido algunas de las plataformas de declaraciones de más rápido crecimiento, lo que se alinea bien con la dirección del mercado de yogur sin azúcar. Más allá de Europa, Danone y Arcor formaron una empresa conjunta lctea en Argentina en marzo de 2026 que abarca 11 plantas de producción, lo que evidenció una creciente confianza en la demanda láctea sudamericana y las economías de escala. En África, Arla Foods lanzó Cool Cow Yoghurt en Nigeria en febrero de 2026 utilizando leche 100% de origen local, lo que señala que el mercado de yogur sin azúcar podría eventualmente beneficiarse de la construcción temprana de categoría en grandes mercados de población, incluso donde la penetración sigue siendo baja hoy en día.
Panorama Competitivo
Concentración del Mercado
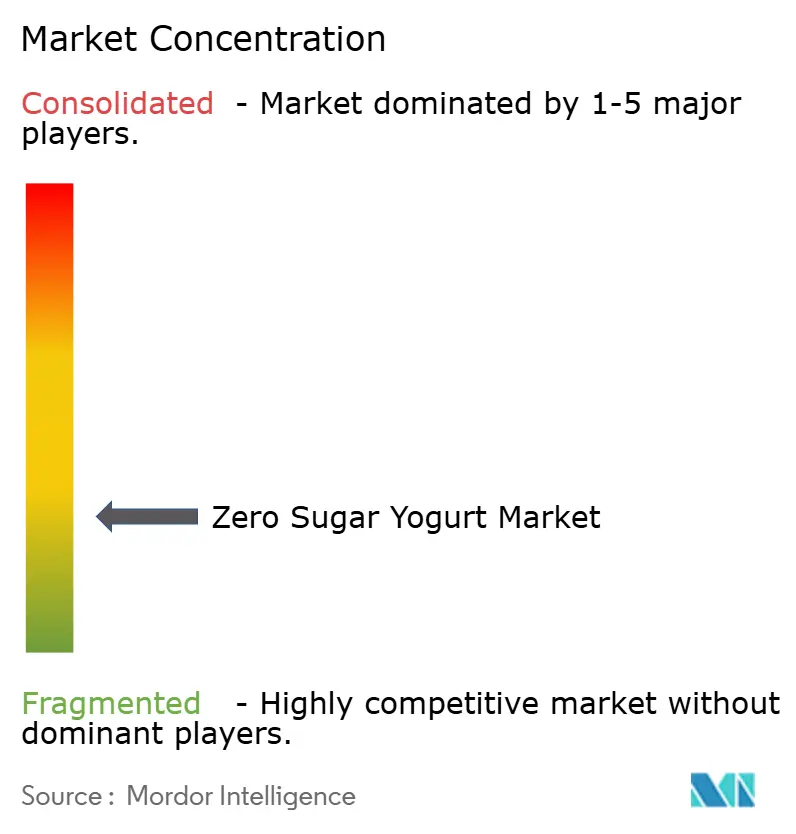
El mercado de yogur sin azúcar sigue siendo fragmentado, pero la rivalidad dentro de esa estructura fragmentada se está volviendo más intensa porque las marcas líderes se están agrupando en torno a las mismas declaraciones de alto contenido proteico, sin azúcar añadida y beneficio digestivo. La demanda judicial de Danone en junio de 2026 contra Chobani por el etiquetado de proteínas en formatos de yogur de porción múltiple mostró que el mercado de yogur sin azúcar es ahora lo suficientemente competitivo como para que la comunicación en el frente del envase se convierta en una disputa legal en lugar de solo un tema de marketing. Danone también describió Oikos como una franquicia de 1 mil millones EUR y dijo que el suministro fue insuficiente en el segundo semestre de 2025, lo que indica que la escala de marca por sí sola no elimina la presión de producción en los lácteos funcionales de rápido movimiento. La ronda de recaudación de fondos de 650 millones USD de Chobani y su declarado interés en adquisiciones sugieren que el mercado de yogur sin azúcar podría ver una expansión más sólida más allá del yogur griego heredado hacia formatos lácteos adyacentes y bebibles. La principal división competitiva en el mercado de yogur sin azúcar es entre los grandes incumbentes que construyen declaraciones funcionales apiladas y los competidores más pequeños que utilizan ingredientes más limpios, bases de origen vegetal y modelos de venta digital primero.
El espacio en blanco en el mercado de yogur sin azúcar es más fuerte donde las nuevas necesidades de salud se superponen con el diseño de productos premium. Arla Foods Ingredients aprovechó esa apertura en abril de 2026 al presentar conceptos de yogur fermentado sin azúcar añadida y alto contenido proteico adaptados a los usuarios de GLP-1, lo que ofrece a los fabricantes más pequeños una ruta para participar a través de asociaciones de ingredientes en lugar de largos ciclos de desarrollo interno. Danone también utilizó adquisiciones para fortalecer su posición en Asia-Pacífico a través de la compra planificada de MADE Group y la compra total de su empresa conjunta Saputo Dairy Australia, lo que muestra que el mercado de yogur sin azúcar es lo suficientemente importante como para dar forma a movimientos de cartera regionales más amplios. La instalación planificada de 150 millones EUR de FAGE International en los Países Bajos apunta a otra ruta, a saber, asegurar el suministro y la autenticidad en torno al yogur estilo griego en lugar de depender principalmente de la novedad de la formulación. Estos movimientos sugieren que el mercado de yogur sin azúcar recompensará tanto la expansión de escala como la especialización de formato, dependiendo de la fortaleza inicial de la empresa.
Las decisiones tecnológicas y de abastecimiento también se están volviendo más centrales en el mercado de yogur sin azúcar. El trabajo de revisión científica publicado en 2025 destacó el análisis multi-ómico basado en inteligencia artificial como una herramienta emergente para la optimización de cepas probióticas, lo que eventualmente podría darle a las empresas de nivel medio formas más precisas de diferenciarse más allá de la marca por sí sola. Al mismo tiempo, la volatilidad de los edulcorantes significa que la disciplina de adquisición puede dar forma al desempeño del margen tanto como la innovación de productos puede dar forma al atractivo en los estantes. El mercado de yogur sin azúcar también enfrenta un desafío práctico de precios porque el control de porciones liderado por GLP-1 puede respaldar la demanda de formatos más pequeños al mismo tiempo que hace a los consumidores más sensibles al valor por porción. Eso mantiene al mercado de yogur sin azúcar enfocado en un equilibrio estrecho de nutrición, sabor, claridad legal y asequibilidad premium.
Líderes de la Industria del Yogur Sin Azúcar
-
Danone S.A.
-
Chobani LLC
-
Nestlé S.A.
-
Groupe Lactalis
-
Arla Foods amba
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Yogur Sin Azúcar Empresas cubiertas en este informe
- Danone S.A.
- Chobani, LLC
- Nestlé S.A.
- General Mills, Inc.
- Groupe Lactalis
- FAGE International S.A.
- Arla Foods amba
- Royal FrieslandCampina N.V.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- China Mengniu Dairy Company Limited
- Bright Dairy and Food Co., Ltd.
- Meiji Holdings Co., Ltd.
- Yakult Honsha Co., Ltd.
- Siggi's Dairy LLC
- Stonyfield Farm, Inc.
- Yeo Valley Production Ltd.
- Lifeway Foods, Inc.
- The Hain Celestial Group, Inc.
- Müller Group
- Kerry Group plc
Desarrollos recientes de la industria en Mercado de Yogur Sin Azúcar
- Marzo de 2026: Meiji amplió su cartera de lácteos funcionales con el lanzamiento de un yogur probiótico de sabor natural sin azúcar añadida, dirigido a consumidores que buscan opciones alimentarias de etiqueta limpia y más saludables. El producto combina los beneficios probióticos con una formulación sin azúcar, reforzando el enfoque de la empresa en el bienestar digestivo y respondiendo a la creciente demanda de los consumidores de productos de yogur bajos en azúcar y mínimamente procesados.
- Septiembre de 2025: Yoplait amplió su cartera de lácteos infantiles con el lanzamiento de Petits Filous Natural, el primer yogur infantil natural sin endulzar de la marca. Enriquecido con calcio y vitamina D y sin azúcar añadida, el producto responde a la creciente demanda de los consumidores de productos lácteos de etiqueta limpia y bajos en azúcar, al tiempo que fortalece la posición de Yoplait en el segmento de yogur enfocado en la salud.
- Julio de 2025: Namyang Dairy Products lanzó Bulgaris Sugar-Free Plain, un yogur que no contiene azúcar añadida ni edulcorantes, con el dulzor derivado únicamente de la lactosa que se produce naturalmente en la leche. El lanzamiento amplía la cartera de lácteos enfocada en la salud de la empresa.
Alcance del Informe Global del Mercado de Yogur Sin Azúcar
Resumen de la segmentación
| Yogur Griego |
| Yogur Bebible |
| Yogur de Base Vegetal |
| Yogur Congelado |
| Natural |
| Con Sabor |
| Empaque de Porción Individual |
| Empaque de Porción Múltiple |
| Botellas Bebibles |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Yogur Griego | |
| Yogur Bebible | ||
| Yogur de Base Vegetal | ||
| Yogur Congelado | ||
| Por Sabor | Natural | |
| Con Sabor | ||
| Por Empaque | Empaque de Porción Individual | |
| Empaque de Porción Múltiple | ||
| Botellas Bebibles | ||
| Por Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de yogur sin azúcar para 2031?
Se proyecta que el mercado de yogur sin azúcar alcance los 6,02 mil millones de USD en 2031 desde los 3,92 mil millones de USD en 2026, a una CAGR del 8,96% durante el período 2026-2031.
¿Qué tipo de producto lidera actualmente las ventas de yogur sin azúcar?
El yogur griego lideró con una participación de ingresos del 43,29% en 2025 porque se adapta al posicionamiento de alto contenido proteico, las expectativas de textura premium y las necesidades de consumo cotidiano.
¿Qué formato se está expandiendo más rápido en esta categoría?
Se prevé que el yogur de origen vegetal crezca a una CAGR del 9,67% hasta 2031, convirtiéndolo en el tipo de producto de más rápido crecimiento en la categoría.
¿Qué está impulsando la demanda de yogur sin azúcar con alto contenido proteico?
El uso de GLP-1, la conciencia sobre la salud metabólica y la necesidad de más proteínas en porciones más pequeñas están impulsando a las marcas hacia formulaciones de yogur más densas y funcionales.