
Tamaño y Participación del Mercado de Sistemas X-by-wire
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 29.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 59.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.07 % |
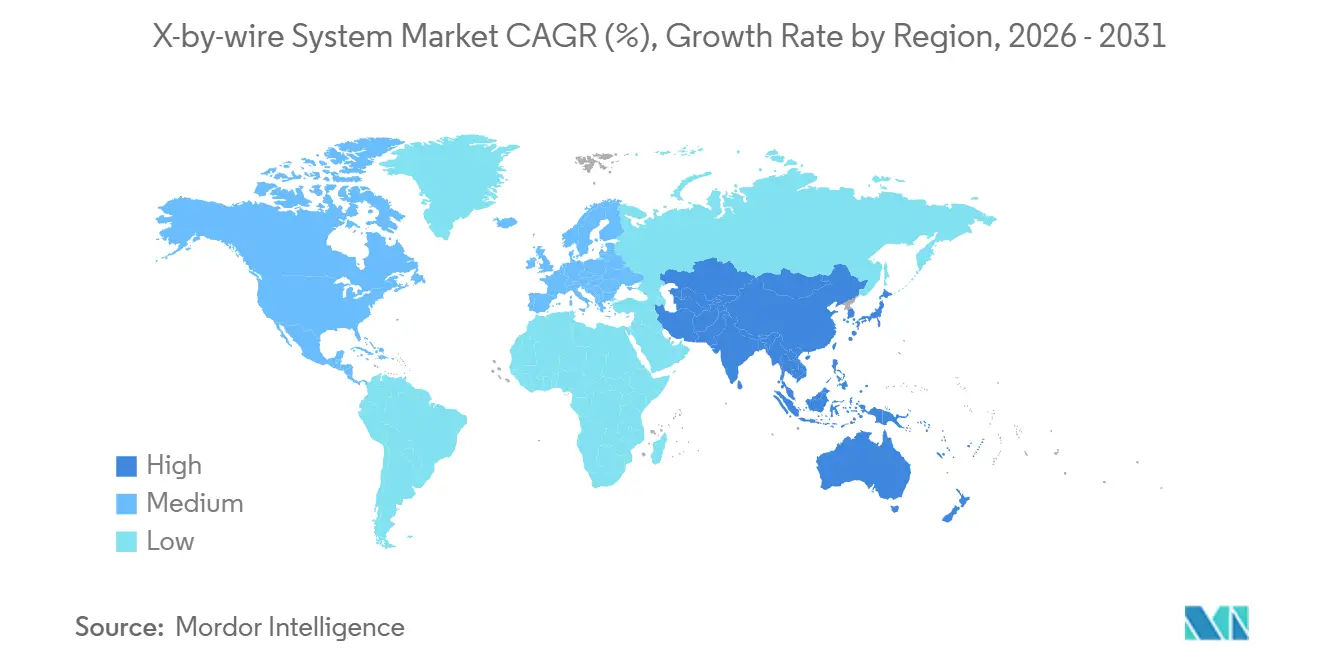
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
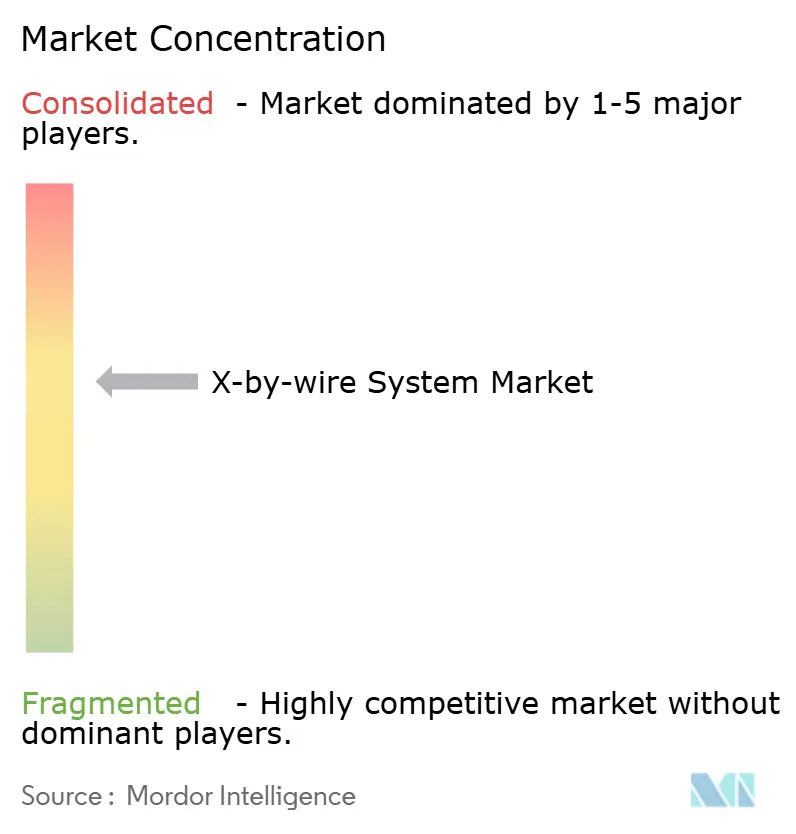
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas X-by-wire por Mordor Intelligence
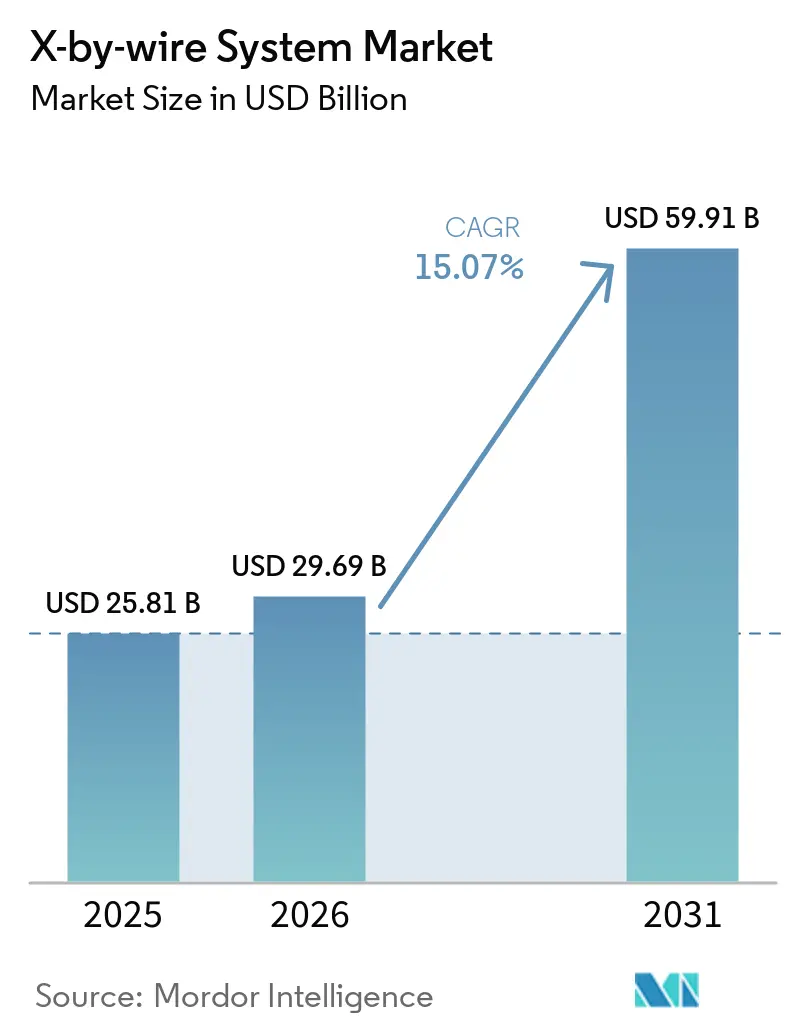
Se proyecta que el tamaño del Mercado de Sistemas X-by-wire sea de USD 25,81 mil millones en 2025, USD 29,69 mil millones en 2026, y alcance USD 59,91 mil millones en 2031, creciendo a una CAGR del 15,07% de 2026 a 2031. El crecimiento refleja la transición automotriz hacia diseños de chasis definidos por software en los que los módulos de control electrónico reemplazan los vínculos mecánicos, reducen la masa del cableado y permiten actualizaciones de calibración por vía inalámbrica. Las plataformas eléctricas de batería impulsan la mayor parte de la adopción porque los pisos planos y la ausencia de restricciones en el compartimento del motor permiten a los fabricantes de automóviles montar actuadores compactos en las ruedas, recuperar más energía y cumplir con los estrictos límites de CO₂ promedio de flota establecidos en Europa y China. El freno por cable ya captura la mayor participación de ingresos porque la combinación de fricción y regeneración es fundamental para la conducción con un solo pedal. Sin embargo, la dirección por cable está ganando impulso a medida que las marcas premium lanzan controladores de tipo yugo que eliminan la columna de dirección. Europa lidera actualmente la demanda gracias al Reglamento General de Seguridad de la Unión Europea que exige el frenado de emergencia electrónico y el mantenimiento de carril, mientras que Asia Pacífico avanza rápidamente debido a los subsidios de automatización de Nivel 3 de China y el debut de la dirección por cable del Lexus RZ 450e de Japón. Los proveedores de primer nivel establecidos —Continental, ZF Friedrichshafen, Bosch y JTEKT— anclan el campo competitivo. Sin embargo, empresas emergentes como REE Automotive están cortejando a los operadores de flotas con plataformas modulares de módulos de esquina que simplifican los cambios de carrocería y reducen el tiempo de ensamblaje.
Conclusiones Clave del Informe
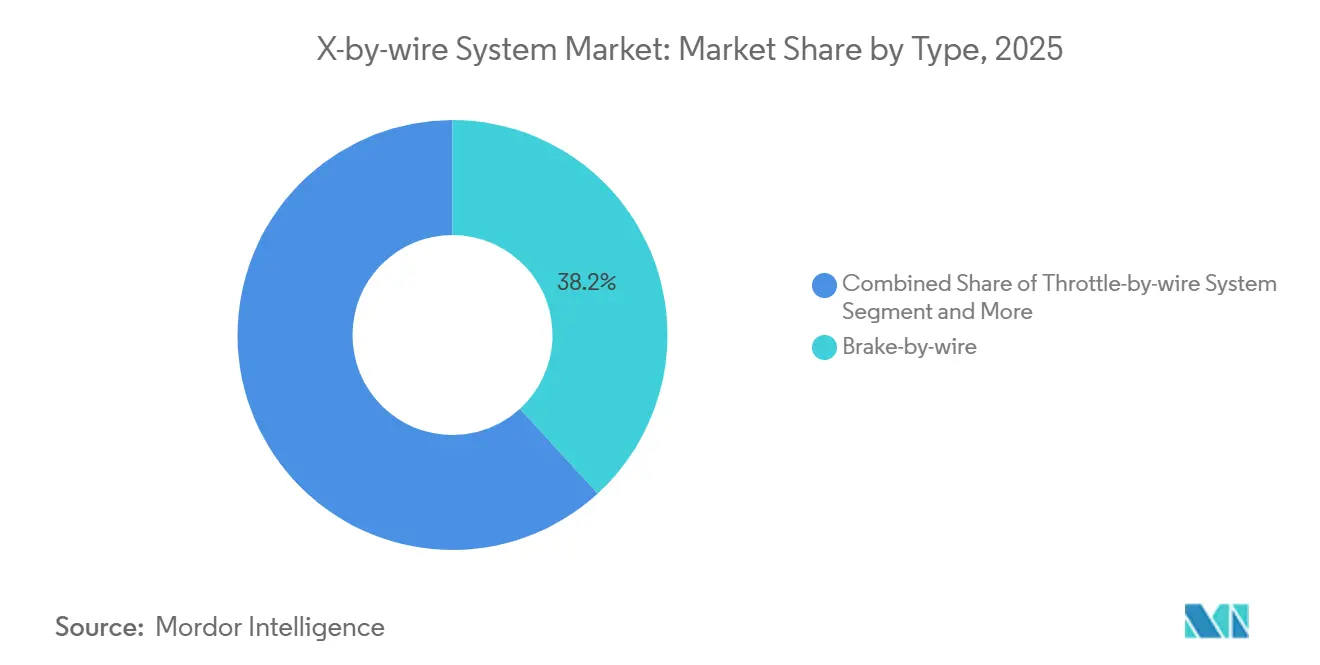
- Por tipo, el freno por cable lideró con el 38,17% de la participación del mercado de sistemas X-by-wire en 2025, mientras que la dirección por cable avanza a una CAGR del 15,09% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 77,16% del volumen en 2025; los vehículos comerciales medianos y pesados registraron la CAGR proyectada más alta del 15,21% hasta 2031.
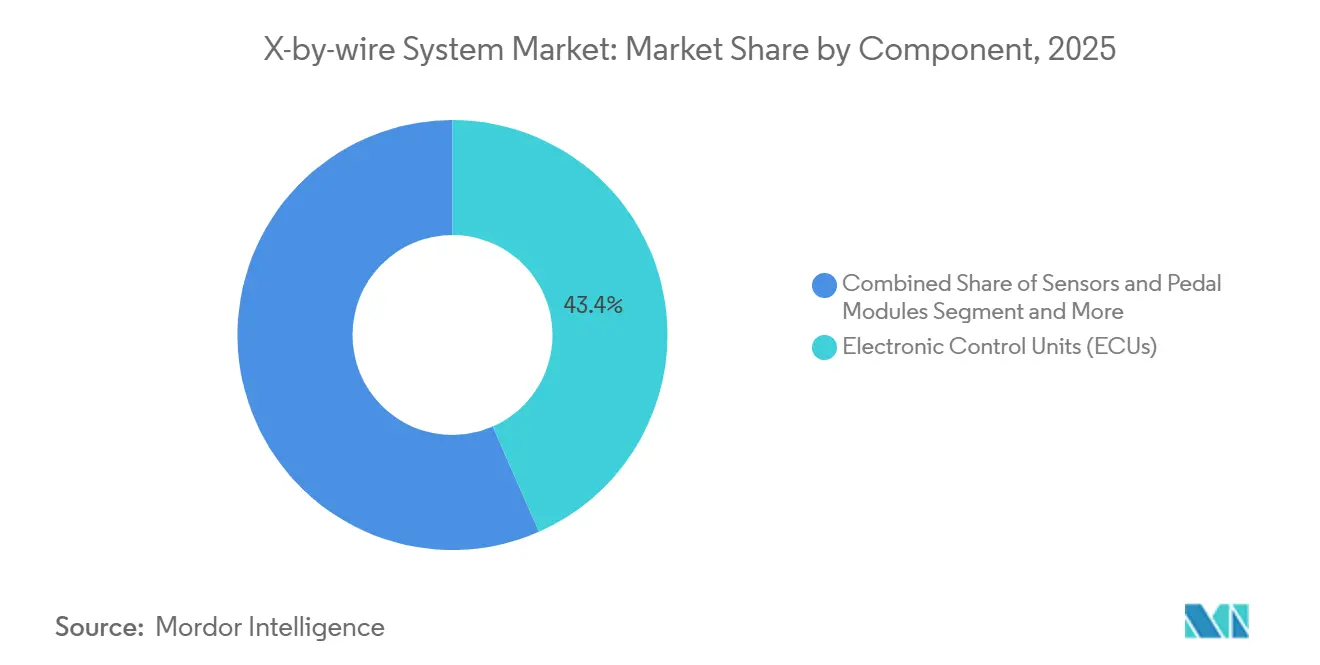
- Por componente, las unidades de control electrónico representaron el 43,35% de los ingresos en 2025, aunque se prevé que los actuadores se expandan a una CAGR del 15,11% durante 2026-2031.
- Por tipo de propulsión, los vehículos eléctricos de batería representaron el 61,27% de la demanda en 2025 y se proyecta que crezcan a una CAGR del 15,13% hasta 2031.
- Por geografía, Europa capturó el 36,83% de los ingresos en 2025; Asia Pacífico está preparada para el crecimiento regional más rápido con un 15,17% anual hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso de los Sistemas Avanzados de Asistencia al Conductor y la Autonomía | +3.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Las Normas Globales de Seguridad y CO₂ Favorecen la Electrónica | +2.8% | Europa y China, con extensión a Asia Pacífico | Corto plazo (≤ 2 años) |
| Beneficios de Empaquetado de Vehículos Eléctricos y Ahorro de Peso | +2.5% | Global, concentrado en mercados con alta penetración de vehículos eléctricos de batería | Mediano plazo (2–4 años) |
| Plataformas de Chasis Digital para Reducción de Costos | +1.9% | América del Norte y Europa, adopción temprana en China | Largo plazo (≥ 4 años) |
| Chasis Definido por Software con Ajuste por Vía Inalámbrica | +1.6% | Global, enfoque en el segmento premium | Mediano plazo (2–4 años) |
| Plataformas de Módulos de Esquina para Vehículos Eléctricos en Flotas | +1.4% | América del Norte y Europa, implementaciones piloto en Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso de los Sistemas Avanzados de Asistencia al Conductor y la Autonomía
La dirección por cable y el freno por cable reducen la latencia del bucle de control por debajo de 50 milisegundos, un umbral que la autonomía de Nivel 2+ requiere para el mantenimiento seguro de carril y las maniobras de emergencia [1]. Mercedes-Benz lanzará el primer sistema de dirección por cable para el mercado masivo en su sedán EQS durante 2026, utilizando actuadores de doble piñón de ZF que reducen el esfuerzo del conductor en un 40% en estacionamientos estrechos. El freno por cable admite la conducción con un solo pedal al combinar las pastillas de fricción con el par regenerativo de manera tan fluida que el Bosch iBooster 3 recupera hasta 0,3 kWh por milla en ciclos urbanos [2]. Los desarrolladores de vehículos autónomos prefieren los sistemas por cable porque los comandos directos por CAN evitan el consumo de energía de los motores de anulación mecánica, reduciendo los presupuestos de energía redundante en un 25%. La demanda también se extiende a los proveedores que integran telemetría de par, ángulo y temperatura en una sola carcasa, simplificando la lista de materiales y acelerando las evaluaciones de la norma ISO 26262.
Las Normas Globales de Seguridad y CO₂ Favorecen la Electrónica
El Reglamento General de Seguridad de la UE de 2024 exige asistencia inteligente de velocidad, mantenimiento de carril de emergencia y frenado automático, todos los cuales son más fáciles de implementar con una actuación electrónica precisa de fuerza de frenado y dirección [3]. La norma china GB 7258 extiende el frenado de emergencia a camiones de más de 3,5 toneladas, impulsando la instalación de sistemas de freno por cable que eliminan el retardo de 200 milisegundos de los frenos de aire. La automatización de Nivel 3 o superior requiere bucles de control deterministas de menos de 10 milisegundos que las conexiones mecánicas no pueden satisfacer, lo que convierte al sistema de conducción por cable en un elemento fundamental para la futura capacidad de conducción autónoma. Los objetivos de CO₂ de la flota que descienden a 49,5 g/km para 2030 impulsan a los fabricantes de equipos originales hacia los vehículos eléctricos de batería, que se benefician de la reducción de peso de 8 a 12 kg cuando desaparecen los sistemas hidráulicos y las columnas. Las normas ISO 26262 e ISO/SAE 21434 establecen un alto estándar de certificación que favorece a los pioneros que ya poseen plataformas aprobadas con ASIL D. El efecto neto es un mecanismo regulatorio que fija un nivel electrónico creciente en cada vehículo nuevo, impulsando el mercado de sistemas X-by-wire hacia la corriente principal.
Beneficios de Empaquetado de Vehículos Eléctricos y Ahorro de Peso
Los bastidores de plataforma de vehículos eléctricos de batería liberan espacio para que los ingenieros puedan colocar motores de actuación directamente en los montantes de las ruedas, reduciendo la latencia del CAN en un 30-40% y permitiendo que los algoritmos de vectorización de par reaccionen más rápido en carreteras resbaladizas. El módulo de esquina certificado P7-C de REE pesa 68 kg por rueda, un 15% más ligero que los montantes convencionales con dirección asistida eléctrica e hidráulica separadas. Eliminar la columna, el reforzador y las líneas de fluido ahorra 18-22 kg y extiende la autonomía de una batería de 75 kWh en un 1,5%, suficiente para cumplir con muchos umbrales de subsidio en Europa y China. La Cybertruck de Tesla utiliza dirección por cable, lo que gira las ruedas delanteras 50 grados, dándole un radio de giro de 13,7 m a pesar de su larga distancia entre ejes de 5,68 m. Los camiones comerciales ganan volumen bajo el chasis para baterías adicionales o tanques de hidrógeno una vez que desaparecen los voluminosos depósitos de frenos de aire.
Plataformas de Chasis Digital para Reducción de Costos
La consolidación de las unidades de control electrónico de frenado, dirección y suspensión en un único controlador de dominio reduce la masa del arnés en un 18% y reduce el tiempo de ensamblaje por vehículo en 25 minutos. El Control de Chasis Integrado de Continental entrará en producción en 2026 con un AURIX TC4x que procesa todas las entradas de sensores cada 10 milisegundos, mientras que la redundancia incorporada permite que el núcleo de dirección asuma los cálculos de frenado si se producen fallos. Las topologías zonales enrutan los comandos a través de pasarelas regionales que Bosch afirma reducirán el cobre en un 30% en automóviles con más de 100 unidades de control electrónico. Un chasis definido por software también introduce ingresos recurrentes, ya que los fabricantes de equipos originales venden actualizaciones de modo que alteran el peso de la dirección o la sensación del pedal de freno sin cambios de hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obstáculos de Certificación de Seguridad Funcional | -1.2% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto Costo de Integración para Plataformas Heredadas | -0.9% | América del Norte y Europa, moderado en Asia Pacífico | Mediano plazo (2–4 años) |
| Brechas de Ciberseguridad en Redes de Vehículos | -0.7% | Global, enfoque regulatorio en la UE y China | Mediano plazo (2–4 años) |
| Escasez de Suministro de Sensores de Grado de Redundancia | -0.6% | Global, concentrado en el suministro de semiconductores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Obstáculos de Certificación de Seguridad Funcional
Lograr el nivel ASIL D requiere que la probabilidad de fallo peligroso permanezca por debajo de 10 por cada mil millones de horas de operación, lo que requiere actuadores duales, alimentación eléctrica aislada y millones de kilómetros de prueba. ZF necesitó 18 meses de trabajo de hardware en el bucle para la dirección por cable del Mercedes EQS y gastó USD 45 millones adicionales al plan, retrasando el lanzamiento. Los proveedores más pequeños pagan entre USD 500 y 800 por hora de laboratorio para pruebas aceleradas, un presupuesto que muchos no pueden sostener. El freno por cable enfrenta un escrutinio aún más estricto porque la pérdida de presión representa un mayor riesgo de lesiones, y Bosch sometió su iBooster 3 a 2,4 millones de ciclos de trabajo para obtener la aprobación. La homologación en Estados Unidos se retrasa; la NHTSA aún otorga exenciones temporales limitadas a 2.500 unidades, restringiendo los volúmenes iniciales.
Alto Costo de Integración para Plataformas Heredadas
La adaptación de sistemas por cable en bastidores hidráulicos puede costar USD 200 millones por línea de automóvil en herramientas y validación. Los modelos de combustión interna todavía representan el 38% de la producción de vehículos ligeros en 2025, aunque están cerca del final de sus ciclos de vida, por lo que los fabricantes de equipos originales evitan grandes desembolsos de capital. Una dirección por cable completa añade entre USD 800 y 1.200 a la lista de materiales frente a USD 150-200 para la dirección asistida eléctrica, erosionando los márgenes en automóviles compactos de USD 25.000. Los vehículos híbridos mantienen los reforzadores de vacío para los momentos en que el motor está apagado, cancelando gran parte de la ventaja de peso. Los camiones comerciales también deben recertificar sus sistemas de frenado si reemplazan los frenos de aire obligatorios, lo que extiende los plazos del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Freno por Cable Lidera la Ola de ElectrificaciónEl freno por cable generó el 38,17% de los ingresos de 2025, la porción más significativa de la participación del mercado de sistemas X-by-wire, mientras que se proyecta que la dirección por cable crezca a una CAGR del 15,09% hasta 2031. La demanda proviene de la combinación fluida de regeneración y fricción, que añade 0,3 kWh por milla urbana en autonomía y permite a los fabricantes de equipos originales reducir el tamaño de las baterías. El Bosch iBooster 3 comenzó la producción en serie a finales de 2025 sin bomba de vacío, lo que ilustra cómo los proveedores eliminan componentes y peso. ZF obtuvo un pedido plurianual de 5 millones de unidades de freno por cable, lo que señala una migración del segmento premium al de volumen.
La dirección por cable está actualmente rezagada, pero se acelerará a medida que el Mercedes EQS, el Lexus RZ y la Tesla Cybertruck popularicen los diseños sin columna. Los controladores de chasis unificados integran las funciones de acelerador, cambio de marcha y estacionamiento, aumentando aún más los ingresos por cable, aunque esos subsistemas ya aparecen en el 90% de los vehículos. Los proveedores de módulos de esquina combinan dirección, frenado y motores de tracción en un único conjunto de 68 kg, eliminando las distinciones históricas entre tipos de sistemas. Se proyecta que el tamaño del mercado de sistemas X-by-wire para unidades de esquina integradas se expanda a más del 16% anual una vez que se alivien los cuellos de botella de certificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Vehículo:
Las Flotas Comerciales Aceleran la AdopciónLos automóviles de pasajeros representaron el 77,16% del volumen en 2025, lo que refleja los lanzamientos de vehículos eléctricos de batería premium que requieren regeneración avanzada y dirección de tipo yugo. Sin embargo, los vehículos comerciales medianos y pesados crecerán más rápido con una CAGR del 15,21% hasta 2031, ya que las flotas buscan mantenimiento predictivo y ahorro de combustible mediante una conducción en convoy más ajustada. El piloto de 500 furgonetas de Geotab predice un 20% menos de tiempo de inactividad al rastrear anomalías en el consumo de corriente en los módulos de esquina de REE.
Las furgonetas comerciales ligeras se benefician del freno por cable, pero luchan con márgenes reducidos que hacen difícil absorber la prima de USD 800-1.200 para la dirección por cable. Para los camiones pesados, el mandato de frenado GB 7258 de China impulsa la adopción, mientras que la conducción en convoy habilitada por la respuesta de freno eléctrico de 40 milisegundos reduce los espacios entre vehículos a menos de 10 m, reduciendo la resistencia aerodinámica en un 10%. La industria de sistemas X-by-wire observa sólidas carteras de pedidos de empresas de logística que ven el estacionamiento autónomo en patios y el diagnóstico remoto como clave para reducir los costos laborales.
Por Componente:
Los Actuadores Ganan Terreno a Medida que Avanza la MiniaturizaciónLas unidades de control electrónico representaron el 43,35% de los ingresos en 2025, ancladas por microcontroladores AURIX de doble núcleo que procesan datos de sensores cada 10 milisegundos. Se prevé que los actuadores crezcan un 15,11% anual hasta 2031 a medida que los proveedores cambien de motores bobinados personalizados a máquinas sin escobillas estándar a escala industrial. El Control de Chasis Integrado de Continental para 2026 fusiona tres unidades de control electrónico heredadas en una, reduciendo la masa del arnés en un 18% y la mano de obra de ensamblaje en 25 minutos.
Los diseños zonales reducen el número de unidades de control electrónico discretas de 100 a menos de 10, mientras que cada unidad restante recibe mayores presupuestos de cómputo y salvaguardas ASIL D. Los fabricantes de actuadores ahora integran inversores y controladores de motor dentro de la carcasa, lo que reduce el cobre en un 30%, aunque requiere una resistencia térmica de 150 °C. Los retrasos en el suministro de sensores se mantienen agudos, pero los módulos de pedal evolucionan hacia dispositivos hápticos activos que fomentan la conducción con un solo pedal, creando un flujo de ingresos modesto pero estable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
Los Vehículos Eléctricos de Batería Dominan, los Híbridos Quedan RezagadosLos vehículos eléctricos de batería capturaron el 61,27% de la demanda en 2025 y se dirigen hacia una CAGR del 15,13% hasta 2031, consolidando su papel como motor de crecimiento principal del mercado de sistemas X-by-wire. Eliminar 12 kg de sistemas hidráulicos y columnas extiende la autonomía en un 1,5% en una batería de 75 kWh, acercando los vehículos a los umbrales de subsidio en muchos países. Los automóviles de combustión interna todavía representan el 38% de las producciones de vehículos ligeros, enfrentando costos de integración de USD 200 millones por plataforma, aunque retrasando las adaptaciones de sistemas por cable.
Los híbridos se benefician de la combinación de regeneración, pero deben mantener los reforzadores de vacío para los momentos en que el motor está apagado, diluyendo los ahorros. Los diseños de plataforma de vehículos eléctricos de batería acortan las rutas de señal en un 40%, permitiendo una vectorización de par más precisa. Los bastidores de módulos de esquina permiten a los operadores de flotas intercambiar cajas o cabinas en 90 minutos, algo que los bastidores de combustión rara vez logran debido al empaquetado de la línea de transmisión. La postura de ciberseguridad difiere: los vehículos eléctricos de batería con redes zonales exponen menos nodos CAN que los híbridos que conservan subredes heredadas.
Análisis Geográfico
Mercado de Sistemas X-by-wire en Europa
Europa lideró el mercado de sistemas X-by-wire con el 36,83% de los ingresos en 2025, debido a que las normativas de seguridad de la UE exigen el mantenimiento electrónico de carril y el frenado, y los objetivos de CO₂ recompensan cada kilogramo ahorrado. Alemania, el Reino Unido, Francia e Italia albergan actualmente múltiples lanzamientos de dirección por cable de Mercedes, Jaguar Land Rover y Audi. Los proveedores se apoyan en circuitos de prueba locales y laboratorios de certificación TÜV que agilizan la validación ASIL D, lo que refuerza el estatus de Europa como adoptante temprano.
Mercado de Sistemas X-by-wire en Asia-Pacífico
Asia-Pacífico registrará la expansión regional más rápida con una CAGR del 15,17% hasta 2031, impulsada por la hoja de ruta de subsidios de Nivel 3 de China y los lanzamientos de dirección por cable de lujo de Japón. La normativa de freno de emergencia GB 7258 de China acelera la adopción en camiones medianos y pesados, ya que los calibradores electromecánicos superan el retraso de 200 milisegundos del freno de aire. Hyundai y Kia de Corea del Sur cuentan con programas públicos para lanzar vehículos todoterreno con dirección por cable en 2027, mientras que India restringe la instalación a SUV de gama alta debido a la sensibilidad al precio.
Mercado de Sistemas X-by-wire en las Américas y MEA
América del Norte se sitúa ligeramente por detrás; la dirección por cable del Tesla Cybertruck y los módulos de esquina homologados por FMVSS de REE impulsan el impulso, pero la NHTSA aún no ha emitido normas permanentes de dirección por cable, lo que limita los volúmenes iniciales a 2.500 unidades por modelo. América del Sur, Oriente Medio y África siguen siendo mercados de nicho debido a la baja penetración de vehículos eléctricos de batería y a la persistencia de las plataformas hidromecánicas. Turquía y Arabia Saudita emergen como centros de ensamblaje de kits de desmontaje que podrían transitar hacia sistemas por cable una vez que las gigafábricas de baterías regionales alcancen escala.

Panorama regulatorio
La homologación de sistemas x-by-wire se sustenta en los reglamentos de vehículos de la UNECE y en normas de seguridad que especifican cómo la dirección y el frenado electrónicos sustituyen a los enlaces mecánicos. En el caso de la dirección por cable (steer-by-wire), el Reglamento de la ONU N.º 79 (equipo de dirección) es una referencia central de homologación de tipo, que incluye disposiciones para las Funciones de Dirección de Mando Automático (ACSF) y el Estacionamiento por Control Remoto (RCP), mientras que la seguridad funcional ISO 26262 respalda el caso de seguridad y el ciclo de desarrollo de las ECU y actuadores clasificados con ASIL.
La gestión del cambio regulatorio es ahora una restricción de diseño, ya que el grupo WP.29 GRVA avanza en las actualizaciones del Reglamento de la ONU N.º 79, incluidos los trabajos hacia la serie de enmiendas 05 y plazos de transición definidos (en particular, los hitos del 1 de septiembre de 2027 y del 1 de septiembre de 2029 para la aceptación de homologaciones entre series). En paralelo, vías nacionales como el enfoque de cumplimiento de Aprobación Individual de Vehículos (IVA) de la Agencia de Certificación de Vehículos del Reino Unido (VCA) determinan las expectativas de evidencia para las presentaciones de dirección por cable, reforzando la redundancia, el manejo de fallos y la trazabilidad de validación junto con prácticas de ciberseguridad alineadas con la norma ISO/SAE 21434.
Análisis de la cadena de valor
La cadena de valor de los sistemas x-by-wire abarca desde los insumos de semiconductores y detección (MCU, dispositivos de potencia, sensores de posición y torque) hasta los subsistemas de actuadores y motores (pinzas electromecánicas, actuadores de dirección, módulos de pedal y almacenamiento de energía de respaldo), y luego hacia la integración de nivel 1 en plataformas certificadas en materia de seguridad. Los proveedores de nivel 1, como Bosch, Continental, ZF Friedrichshafen y JTEKT, suelen ser responsables de la validación a nivel de sistema y de los casos de seguridad ASIL D, integrando redundancia de hardware, diagnósticos de software y compatibilidad de arquitectura E/E (control zonal o de dominio) para cumplir con los hitos de los programas de los fabricantes de equipos originales (OEM).
Las restricciones y la especialización en las etapas iniciales de la cadena influyen en las estrategias de abastecimiento, con sensores de grado redundante, microcontroladores de seguridad y electrónica de alta temperatura que afectan tanto los plazos de entrega como los cronogramas de certificación. También se recurre a asociaciones para asegurar la industrialización de arquitecturas electromecánicas: en abril de 2024, BWI Group y thyssenkrupp Steering anunciaron una asociación a largo plazo para desarrollar y fabricar sistemas de frenado electromecánico (EMB), con producción en serie y entrega previstas para 2026. Esta secuencia muestra cómo los especialistas en frenado y dirección combinan escala de fabricación con conocimiento técnico de chasis por cable para pasar de proyectos piloto al suministro en serie.
Panorama Competitivo
Continental, ZF Friedrichshafen, Bosch y JTEKT poseen colectivamente la mayoría de los acuerdos de suministro a largo plazo, lo que refleja su historial en ASIL D y sus pilas integradas verticalmente de sensor a software que ayudan a los fabricantes de automóviles a lograr una confiabilidad de 10 fallos por cada mil millones de horas. Continental combina el firmware de control de motor con sus propios actuadores ABS para reducir la latencia, mientras que Bosch se extiende a través de semiconductores, sensores y actuadores para proteger los márgenes. ZF se asoció con Infineon en 2025 para codesarrollar microcontroladores de seguridad, combinando la colaboración horizontal con la capacidad vertical.
Las empresas emergentes apuntan a las brechas que los gigantes pasan por alto. REE Automotive evita el abastecimiento de los fabricantes de equipos originales al ofrecer plataformas completamente certificadas directamente a flotas y carroceros. La empresa conjunta de módulos de esquina de Schaeffler integra motores de cubo, dirección por cable y freno por cable en una unidad de 68 kg que simplifica el ensamblaje final. Jugadores de nicho como Curtiss-Wright suministran actuadores de grado aeroespacial para lanzaderas autónomas, aprovechando la durabilidad de especificación militar para obtener precios premium.
El cumplimiento de la ciberseguridad se ha convertido en un diferenciador clave. Bosch, Continental y ZF mantienen equipos internos de pruebas de penetración y módulos de seguridad de hardware, lo que les permite garantizar la conformidad con la norma ISO/SAE 21434. En contraste, los proveedores de segundo nivel más pequeños a menudo subcontratan las pruebas, lo que ralentiza el tiempo de comercialización. Las solicitudes de patentes para la detección de par de doble redundancia aumentaron un 22% en 2025, con Infineon, Bosch y Continental liderando las concesiones. La competencia ahora combina confiabilidad de hardware, capacidad de actualización de software y resiliencia cibernética demostrable, reformando los cuadros de mando de adquisiciones.
Líderes de la Industria de Sistemas X-by-wire
-
Infineon Technologies
-
JTEKT Corp.
-
ZF TRW Automotive Holdings Corporation
-
Robert Bosch GmBH
-
Continental AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas X-by-wire Empresas cubiertas en este informe
- Continental AG
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive
- Infineon Technologies AG
- Nissan Motor Corporation
- Tesla Inc.
- Audi AG
- Toyota Motor Corporation
- Hitachi Astemo Ltd.
- Denso Corporation
- Curtiss-Wright Corporation
- CTS Corporation
- Valeo SA
- Orscheln Products LLC
- Torc Robotics
- Jaguar Land Rover
- REE Automotive

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es el paso de sistemas por cable parciales (solo frenado por cable o dirección por cable) a la integración completa de chasis de conducción por cable (drive-by-wire), donde el valor se traslada de componentes discretos hacia plataformas certificadas en materia de seguridad y ajustes definidos por software. En 2026, múltiples señales de producción en serie reforzaron esta vía: Nexteer inició la producción en serie de dirección por cable para un vehículo eléctrico nuevo (NEV) chino, posicionado como el primer vehículo de pasajeros con un chasis completo de conducción por cable. Mercedes-Benz también confirmó la introducción de la dirección por cable para el EQS con lifting en 2026, con ZF como proveedor, ampliando los programas de referencia europeos más allá de los primeros lanzamientos de lujo.
Otra oportunidad es escalar el frenado electromecánico y el control integrado de frenos para apoyar la combinación de regeneración, la simplificación del empaquetado y las arquitecturas de fallo operativo necesarias para una mayor capacidad ADAS. Chery lanzó el Exeed EX7 en China, descrito como un automóvil de pasajeros producido en masa con frenado electromecánico puro (EMB), y BWI Group inició la producción en masa de su sistema de control integrado de frenos iDBC1 (1-box) en Europa para un fabricante de automóviles global en mayo de 2026. Estos movimientos en serie generan demanda de adquisición de ECU listas para ASIL, actuadores y componentes de redundancia (incluidos elementos de energía de respaldo y microcontroladores de seguridad), a la vez que aumentan el valor de las cadenas de herramientas validadas y la capacidad de prueba que acortan los ciclos de evidencia de ISO 26262 y del Reglamento R79 de la UNECE.
Desarrollos recientes de la industria en Mercado de Sistemas X-by-wire
- Mayo de 2026: JTEKT Corporation presentó la marca Syncusteer para su sistema de dirección por cable sin enlace mecánico y avanzó hacia el registro de marca a medida que amplía sus propuestas a clientes automotrices globales. El impulso de marca y comercialización respalda debates más amplios de abastecimiento con OEM y ayuda a estandarizar la forma en que la empresa posiciona los beneficios de seguridad, redundancia y empaquetado en distintas regiones.
- Diciembre de 2025: JTEKT Corporation anunció la instalación de su tecnología de control de dirección Pairdriver en el Toyota RAV4, como parte de un avance hacia funciones de vehículo definidas por software para el mercado masivo. Incorporar funciones de control de dirección en un modelo de alto volumen refuerza el caso de negocio para arquitecturas de dirección electrónica escalables que pueden integrarse con hojas de ruta de conducción por cable y arquitecturas E/E zonales.
- Noviembre de 2024: Infineon Technologies inició una colaboración plurianual con Stellantis centrada en arquitecturas de potencia de próxima generación para vehículos eléctricos, utilizando microcontroladores AURIX y conmutadores de potencia inteligentes. El acuerdo refuerza la base de semiconductores y gestión de potencia necesaria para la electrónica de chasis crítica para la seguridad, apoyando los mayores requisitos de cómputo y redundancia que los programas x-by-wire imponen a las plataformas E/E.


Mercado de Sistemas X-by-wire Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de sistemas X-by-wire abarca los ingresos generados por sistemas de control electrónico que reemplazan las conexiones mecánicas o hidráulicas en las funciones del vehículo. Los sistemas incluidos en el alcance toman entradas de sensores, las enrutan a través de controladores y ejecutan comandos mediante actuadores.
Exclusiones del alcance: se excluyen los usos de sistemas por cable no automotrices (como los controles aeroespaciales o industriales) y los sistemas puramente mecánicos o hidráulicos que no ejecutan comandos electrónicamente.
Descripción General de la Segmentación
- Por Tipo
- Sistema de Acelerador por Cable
- Sistema de Freno por Cable
- Sistema de Dirección por Cable
- Sistema de Estacionamiento por Cable
- Sistema de Cambio de Marcha por Cable
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Por Componente
- Sensores y Módulos de Pedal
- Actuadores
- Unidades de Control Electrónico (UCE)
- Por Tipo de Propulsión
- Vehículos con Motor de Combustión Interna
- Vehículos Híbridos
- Vehículos Eléctricos de Batería
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, alinear la terminología y construir un conjunto inicial de indicadores de oferta y demanda que pueden verificarse posteriormente en entrevistas. Nos basamos en fuentes públicas y oficiales, incluidas estadísticas de producción de vehículos de organismos automotrices internacionales, publicaciones sobre seguridad vial y regulación de vehículos (como la NHTSA y la UNECE), conjuntos de datos de comercio y aduanas para flujos de electrónica automotriz, y literatura técnica en revistas de ingeniería automotriz revisadas por pares.
Para anclar los insumos del modelo, también revisamos informes anuales de empresas, presentaciones regulatorias y presentaciones para inversores en busca de indicios de ingresos por sistemas, anuncios de plataformas y exposición regional. Luego cruzamos referencias con sitios web de asociaciones y prensa de reputación para obtener cronogramas de lanzamiento. Donde existían brechas de cobertura, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial con el fin de estandarizar el mapeo de entidades, y una suscripción a una base de datos de patentes para rastrear la actividad en torno a las arquitecturas de dirección por cable y freno por cable. Estas fuentes documentales son meramente ilustrativas, y se consultaron referencias públicas adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en validar las curvas de adopción y la lógica de precios para las funciones clave por cable en vehículos de pasajeros y comerciales, y luego en someter a prueba de estrés las diferencias de calendario regional para las nuevas plataformas. Hablamos con proveedores de sistemas, especialistas en componentes, partes interesadas en programas de vehículos y expertos con conocimiento del mercado de posventa en APAC, EMEA y las Américas, lo que ayudó a cerrar las brechas dejadas por los datos públicos y a hacer más realistas los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 13% | APAC: 49% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores más pequeños: 16% | Gerentes: 46% | Américas: 18% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo. Reconstruimos la producción de vehículos por región en un grupo de base instalada elegible, y luego lo convertimos en demanda utilizando tasas de penetración para freno por cable, dirección por cable, acelerador por cable, cambio por cable y freno de estacionamiento por cable. Tras definir el grupo de demanda, aplicamos valores promedio de sistema con ajustes por combinación de propulsión (motor de combustión interna, híbrido y vehículo eléctrico de batería) y diferencias de contenido por clase de vehículo.
Para mantener los totales prácticos, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como rangos de precio de venta promedio de sistemas compartidos en entrevistas, verificaciones cruzadas con la exposición de ingresos de proveedores y verificaciones de canal sobre el contenido de unidades de control electrónico, actuadores y sensores por vehículo. Los insumos clave incluyeron la producción regional de vehículos ligeros y comerciales, la participación de vehículos eléctricos de batería por región, los requisitos de seguridad y redundancia que pueden cambiar los niveles de contenido, el calendario típico de adopción por cable en nuevas plataformas y la progresión de precios observada a medida que los volúmenes escalan. Cuando la evidencia de abajo hacia arriba era incompleta para regiones más pequeñas, la brecha se manejó utilizando ratios de proxy calibrados de mercados similares, y luego se corrigió tras la revisión de expertos.
Las previsiones se realizaron mediante análisis de escenarios respaldado por una capa ligera de regresión multivariante, donde los resultados están guiados por las perspectivas macroeconómicas de producción de vehículos, las tasas de electrificación y las mejoras esperadas en la penetración por cable derivadas de los ciclos de renovación de plataformas. Los supuestos se mantuvieron transparentes para que el modelo pueda repetirse y actualizarse cuando se hagan visibles nuevos planes de producción y cambios regulatorios.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo fueron validados mediante múltiples verificaciones. En primer lugar, comparamos los envíos implícitos de sistemas por cable por vehículo con los patrones conocidos de lanzamiento de plataformas y las normas de contenido de componentes. Luego revisamos si los totales regionales se alinean con la producción de vehículos y las señales de electrificación. Cuando las variaciones parecían inusuales, revisamos los insumos subyacentes y volvimos a contactar a los expertos relevantes para confirmar si reflejaban un cambio real (por ejemplo, un programa retrasado) o un error de supuesto.
Una segunda revisión por parte de un analista se completa antes de la aprobación final, para que la lógica de cálculo, el tratamiento de divisas y la alineación de años permanezcan consistentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes o anuncios significativos de plataformas. Antes de la entrega, se completa un pase final para garantizar que los clientes reciban la visión más actualizada disponible en el momento del lanzamiento.
Tamaño del Mercado de Sistemas X-by-wire de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los sistemas X-by-wire no siempre coinciden porque los equipos pueden definir los límites de manera diferente, y también seleccionan distintos años base, cobertura de vehículos y trayectorias de precios. Las diferencias también pueden surgir de la rapidez con que se asume que la adopción avanza desde las plataformas premium hacia los vehículos de volumen medio, lo que puede cambiar el tamaño del mercado a corto plazo.
Al rastrear la lógica de la tasa de instalación por tipo de sistema y producción de vehículos, Mordor Intelligence mantiene el modelo vinculado a la producción automotriz y la combinación de propulsión, mientras que algunas estimaciones incorporan un contenido electrónico más amplio o extienden los supuestos de precios sin las mismas verificaciones cruzadas a nivel de plataforma. El momento de la divisa y la cadencia de actualización también importan, ya que los programas de vehículos eléctricos pueden desplazar las participaciones regionales en el transcurso de un año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 29,69 mil millones de USD (2026) | |
| Consultora Global A | 25,88 mil millones de USD (2024) | Utiliza un año base anterior y enmarca el mercado como ingresos automotrices de sistemas X-by-wire en 2024, lo que puede subestimar el impulso generado por los lanzamientos de plataformas más recientes de freno por cable y dirección por cable que se acercan más a 2026. |
| Editorial del Sector B | 24,80 mil millones de USD (2024) | Aplica una ventana de pronóstico larga a partir de 2024 y puede incorporar una expansión de precios y contenido más agresiva en todos los tipos de vehículos, lo que puede elevar los totales a largo plazo incluso si la penetración a corto plazo no está validada frente a la combinación de producción. |
La tabla indica que la dispersión se explica principalmente por la alineación del año y la forma en que la adopción y los precios se proyectan hacia adelante desde los programas iniciales hasta las plataformas masivas. Nuestro enfoque se mantiene repetible porque los supuestos de penetración, producción de vehículos y contenido están incorporados en el modelo y verificados con expertos antes de que se finalicen los totales.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de sistemas X-by-wire en 2031?
Se prevé que el tamaño del mercado de sistemas X-by-wire alcance los USD 59,91 mil millones en 2031 con una CAGR del 15,07% de 2026 a 2031.
¿Qué categoría de vehículos crece más rápido en la adopción de sistemas por cable?
Los camiones comerciales medianos y pesados muestran la CAGR más alta del 15,21% porque las flotas buscan mantenimiento predictivo y beneficios de conducción en convoy.
¿Qué participación tienen hoy las soluciones de freno por cable?
El freno por cable capturó el 38,17% de los ingresos de 2025, convirtiéndolo en el segmento más grande.
¿Por qué las arquitecturas de vehículos eléctricos de batería favorecen la dirección por cable?
Los pisos planos de los vehículos eléctricos de batería liberan espacio de empaquetado, y eliminar columnas y reforzadores reduce 8-12 kg, ampliando la autonomía de conducción en un 1,5%.
¿Qué región superará a las demás hasta 2031?
Asia Pacífico registra el crecimiento anual más rápido del 15,17% debido a los subsidios para vehículos inteligentes de China y los despliegues tempranos de lujo de Japón.
¿Cuál es el principal obstáculo para los nuevos proveedores?
La certificación de seguridad funcional ASIL D suele tardar entre 18 y 24 meses y cuesta más de USD 45 millones, retrasando la entrada al mercado.


 Sus datos están seguros y nunca se venden ni se comparten.
