
Tamaño y Participación del Mercado de Turbinas Eólicas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 186.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 306.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Turbinas Eólicas por Mordor Intelligence
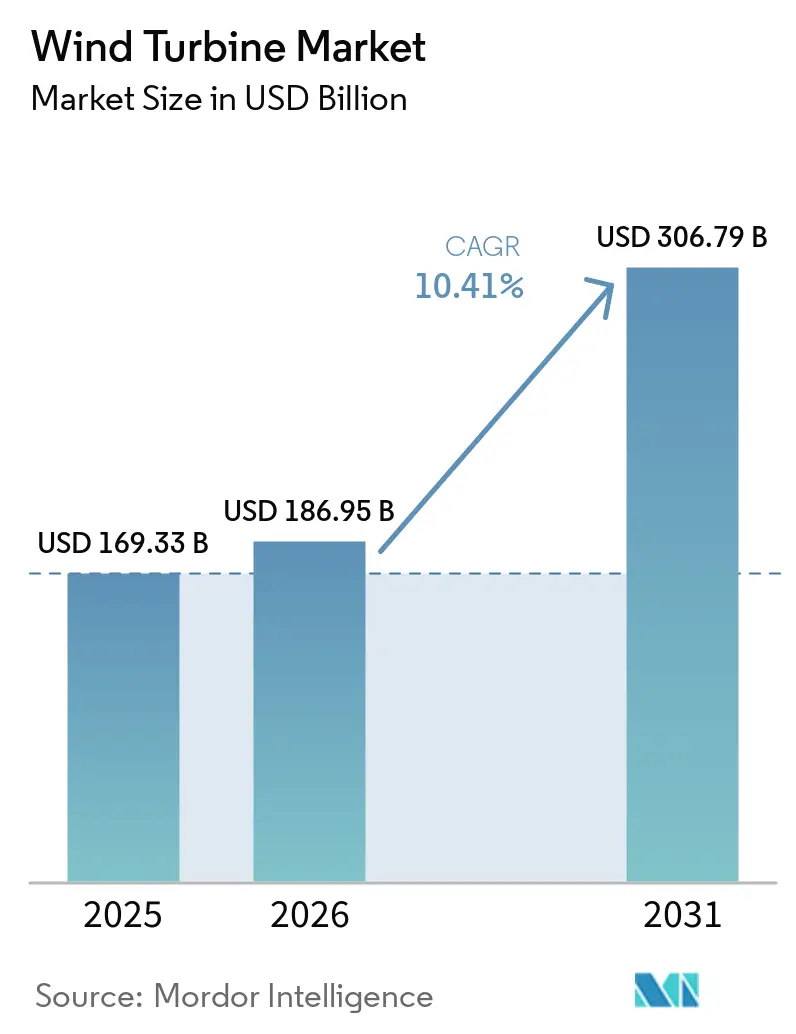
El tamaño del Mercado de Turbinas Eólicas fue valorado en USD 169,33 mil millones en 2025 y se estima que crecerá desde USD 186,95 mil millones en 2026 hasta alcanzar USD 306,79 mil millones en 2031, a una CAGR del 10,41% durante el período de pronóstico (2026-2031).
El crecimiento está anclado en mandatos nacionales agresivos de energía renovable, caídas pronunciadas en el LCOE tanto para proyectos terrestres como marinos, y un desplazamiento sostenido hacia turbinas con una clasificación de 15 MW o superior que incrementan la densidad energética del emplazamiento. Los desarrolladores también se benefician de un mayor acceso a financiamiento mediante bonos verdes, la demanda impulsada por políticas de hidrógeno verde y plataformas de mantenimiento habilitadas por IA que reducen el tiempo de inactividad en un 35%. Si bien las instalaciones terrestres siguen siendo dominantes, las instalaciones marinas a escala comercial, especialmente los conceptos flotantes, atraen los flujos de capital más rápidos. La región de Asia-Pacífico aporta casi la mitad del valor del mercado global, pero la región de Oriente Medio y África está acortando la brecha, impulsada por tarifas de subasta en mínimos históricos y despliegues de múltiples gigavatios.
Conclusiones Clave del Informe
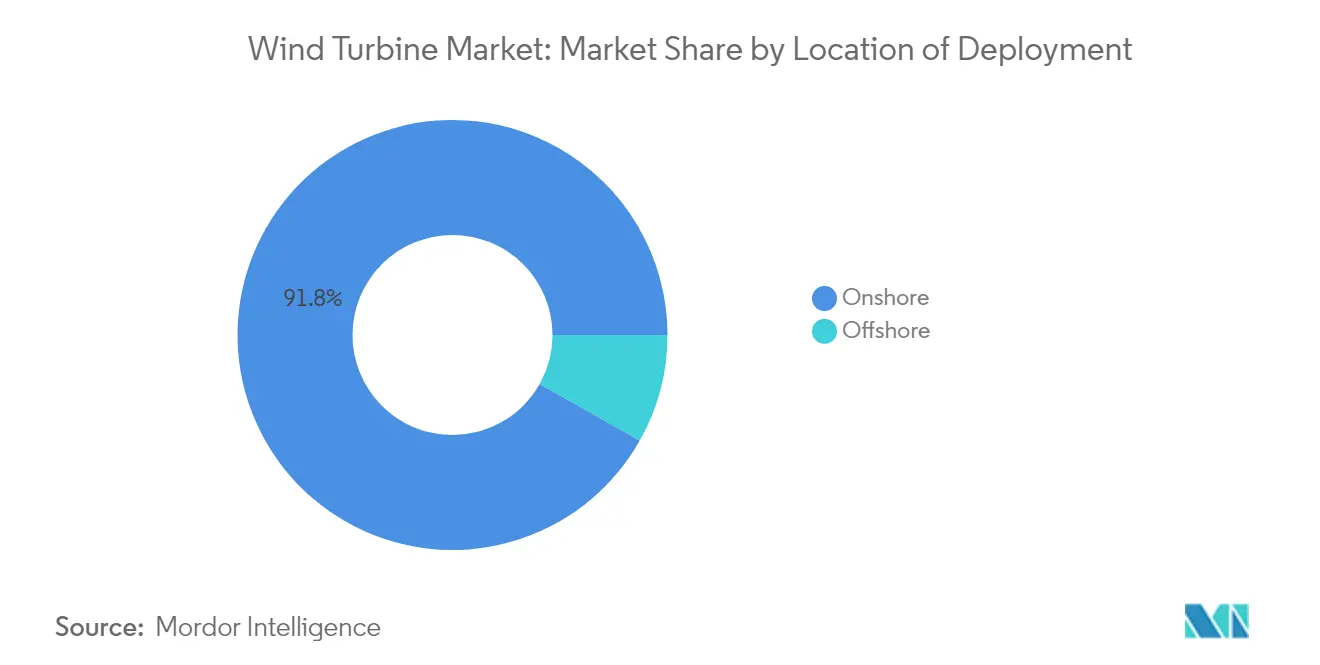
- Por ubicación de instalación, los proyectos terrestres representaron el 91,83% de los ingresos de 2025, mientras que se prevé que las instalaciones marinas se expandan a una CAGR del 18,95% hasta 2031.
- Por clasificación de capacidad, las máquinas grandes de 1 a 5 MW mantuvieron el 45,85% de la participación del mercado de turbinas eólicas en 2025, y se proyecta que las unidades muy grandes de más de 5 MW crezcan a una CAGR del 14,05% hasta 2031.
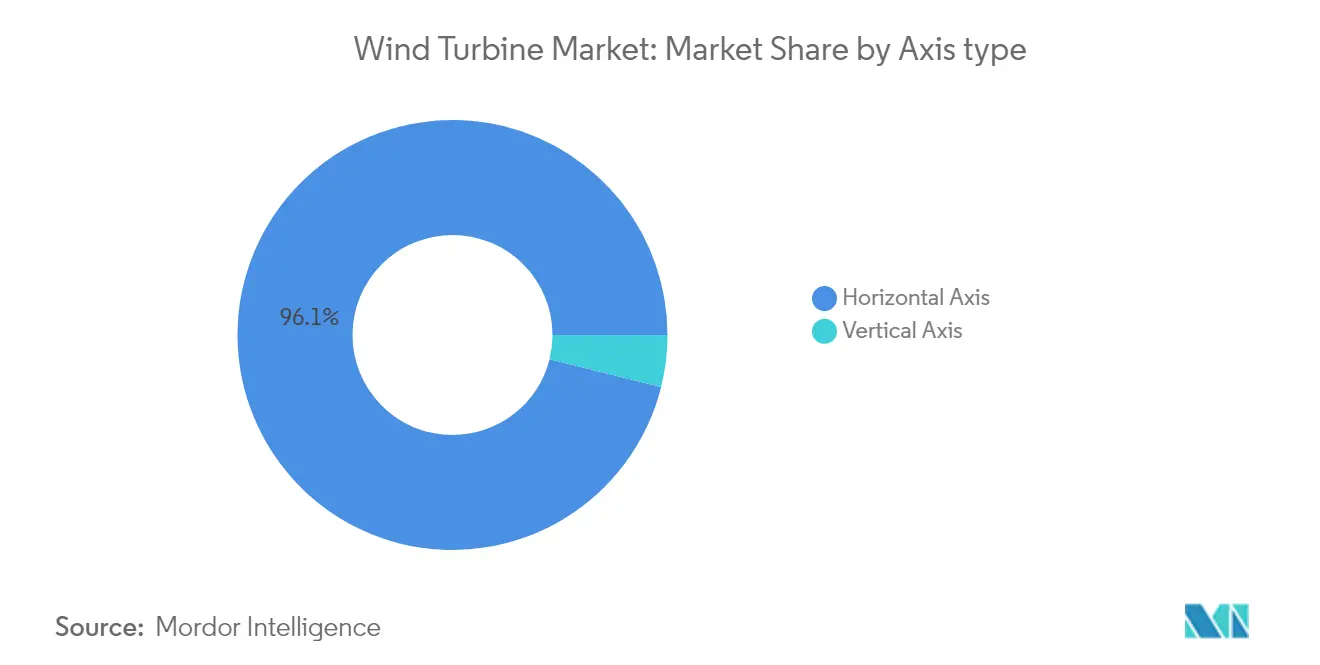
- Por tipo de eje, las turbinas horizontales captaron el 96,12% del tamaño del mercado de turbinas eólicas en 2025, mientras que los diseños verticales avanzan a una CAGR del 12,55% durante el período de perspectiva.
- Por componente, las palas del rotor lideraron con una participación del 29,84% del conjunto de valor de 2025; se espera que los paquetes de electrónica de potencia y control registren una CAGR del 12,78% hasta 2031.
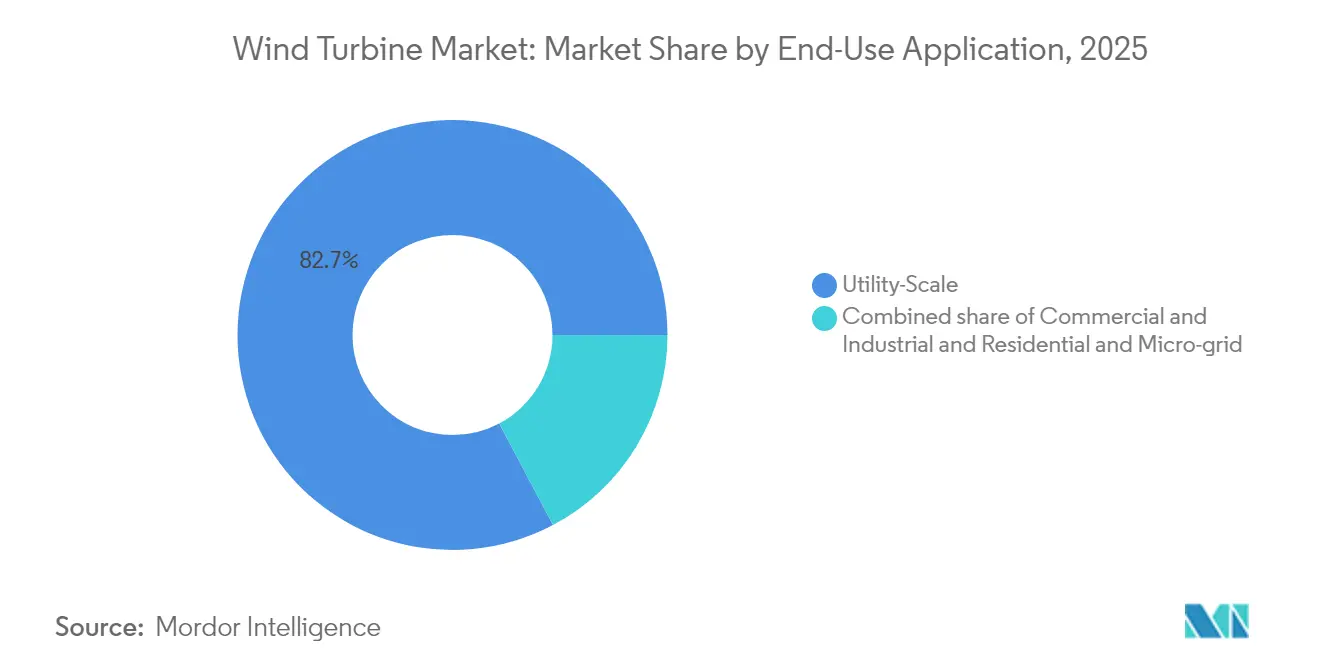
- Por aplicación de uso final, los parques de escala de servicios públicos mantuvieron el 82,74% de los ingresos de 2025, mientras que los sistemas comerciales e industriales están encaminados a una CAGR del 15,05% hasta 2031.
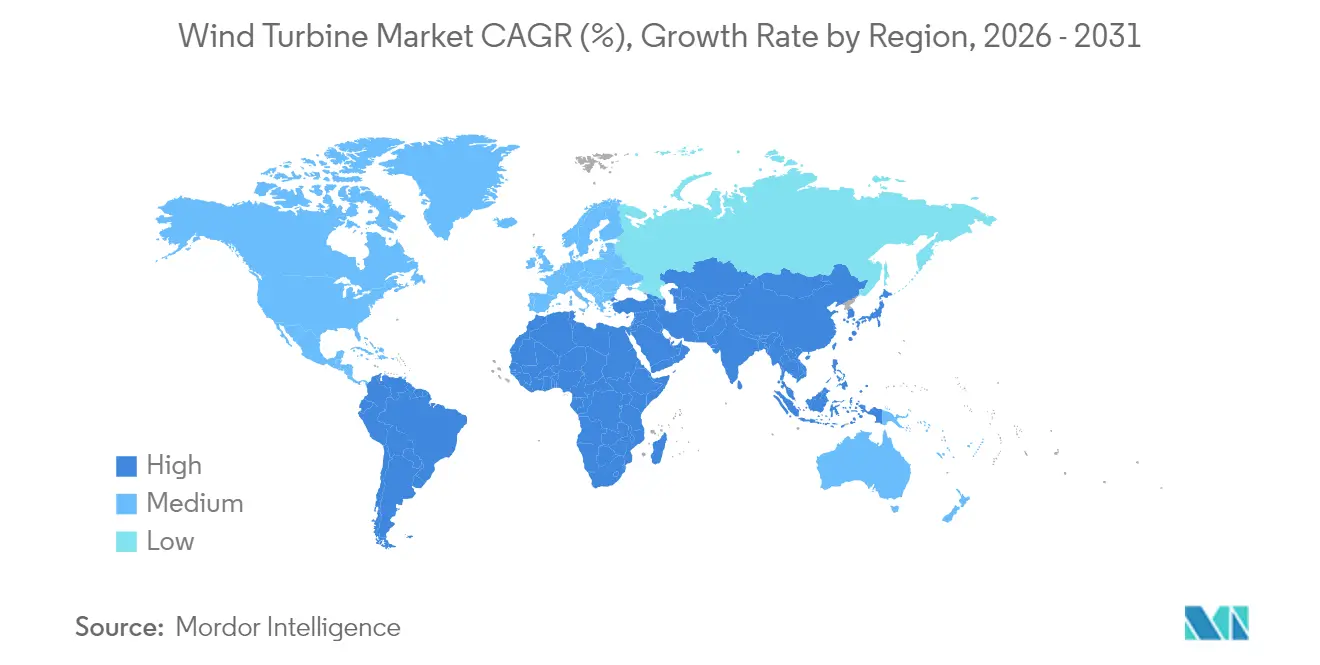
- Por geografía, Asia-Pacífico se mantuvo como el mayor contribuyente, con una participación del 47,90% en 2025, y se anticipa que la región de Oriente Medio y África registre el ritmo de crecimiento más rápido del 50,8% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada de los objetivos nacionales de energía renovable | 2.8% | Global, con la UE liderando al 42,5% para 2030 | Mediano plazo (2-4 años) |
| Caída rápida en el LCOE terrestre y marino | 2.1% | Global, particularmente Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Apetito de los servicios públicos por turbinas de ≥15 MW | 1.5% | América del Norte, Europa, Asia-Pacífico marino | Mediano plazo (2-4 años) |
| Políticas favorables de vinculación con el hidrógeno verde | 1.0% | UE, Australia, centros de hidrógeno de Oriente Medio | Largo plazo (≥ 4 años) |
| Hitos de bancabilidad de la energía eólica flotante | 1.9% | Europa, Asia-Pacífico, emergente en las Américas | Largo plazo (≥ 4 años) |
| Ahorros por mantenimiento predictivo habilitado por IA | 0.8% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Escalada de los Objetivos Nacionales de Energía Renovable Impulsa un Apoyo Político Sin Precedentes
La Unión Europea exige ahora un 42,5% de electricidad renovable para 2030, mientras que España apunta al 81% y Grecia establece objetivos comparables.[1]Comisión Europea, "Objetivos de Energía Renovable," ec.europa.eu India añadió 3,4 GW de capacidad eólica en 2024 como parte de su objetivo de alcanzar 500 GW de energía no fósil.[2]Ministerio de Energías Nuevas y Renovables, "India Agrega 3,4 GW de Capacidad Eólica en 2024," mnre.gov.in La misión de Energía Limpia 2030 del Reino Unido busca una generación baja en carbono del 95%, eliminando las restricciones previas a la energía eólica terrestre. Estos marcos garantizan ingresos mediante tarifas de alimentación, certificados y subastas competitivas, acelerando así el mercado de turbinas eólicas. La certeza política a largo plazo también fomenta la fabricación nacional y la localización de las cadenas de suministro.
La Rápida Caída del LCOE Transforma la Economía de la Energía Eólica
La última licitación de Arabia Saudita se adjudicó a 15 USD/MWh, lo que subraya cuánto han caído los costos terrestres. Las trayectorias offshore son similares; se proyecta que la energía eólica flotante alcance los 40 EUR/MWh para 2050, a medida que los rotores que superan los 180 m se conviertan en estándar. La potencia media de las turbinas alcanzó los 5.500 kW en 2024, lo que resultó en una reducción de los gastos de balance de planta.[3]Global Wind Energy Council, "Informe Global de Energía Eólica 2025," gwec.net La fabricación en serie de cimentaciones de turbinas eólicas, las subestaciones modulares y la financiación mediante bonos verdes comprimen aún más los costos unitarios. Estas tendencias consolidan la competitividad de la energía eólica frente a las alternativas de combustibles fósiles y solar más almacenamiento.
El Apetito de los Servicios Públicos por las Megaturbinas Reconfigura la Dinámica del Mercado
Los desarrolladores especifican cada vez más máquinas con capacidades de ≥15 MW, como el prototipo de 21 MW de Siemens Gamesa y la primera instalación comercial de 18 MW de China. Los rotores más grandes aprovechan vientos más fuertes en altura y reducen el número de turbinas, disminuyendo las visitas de operación y mantenimiento y las movilizaciones de grúas. Los puertos y los buques autoelevadores están modernizándose para manejar unidades de góndola de turbina eólica que pesan más de 500 toneladas, lo que abre nuevas fuentes de ingresos para los proveedores de logística. Esta tendencia hacia las megaplataformas eleva el factor de capacidad promedio y amplía el mercado de turbinas eólicas.
La Integración del Hidrógeno Verde Crea Nuevas Fuentes de Ingresos
La Directiva de Energías Renovables de la UE ahora incorpora subobjetivos de hidrógeno, lo que empuja a los desarrolladores a colocar electrolizadores junto a los parques eólicos. Los proyectos marinos del Mar del Norte planean tuberías de exportación directa de hidrógeno para evitar los cuellos de botella de la red, mientras que el centro de Pilbara en Australia contempla modelos similares.[4]Policy Exchange, "Convirtiendo el Viento Desperdiciado en Hidrógeno," policyexchange.org.uk Estos esquemas monetizan la generación excedente y protegen contra la canibalización de precios, profundizando así la bancabilidad de los proyectos y ampliando la huella de la industria de turbinas eólicas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Cuellos de botella en la cola de conexión a la red | -1.2% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Competencia de la energía solar a escala de servicios públicos más almacenamiento | -0.9% | Global, particularmente en regiones soleadas | Corto plazo (≤ 2 años) |
| Seguridad en el suministro de imanes de tierras raras | -0.5% | Global, riesgo de dependencia de China | Largo plazo (≥ 4 años) |
| Costos de reciclaje de palas al final de su vida útil | -0.4% | Europa, América del Norte como primeros adoptantes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Cuellos de Botella en la Conexión a la Red Limitan el Crecimiento del Mercado
Las colas de interconexión de EE. UU. se expandieron a 2.600 GW, y el Reino Unido enfrenta tiempos de espera de 14 años, lo que retrasa la puesta en servicio e infla los costos de mantenimiento.[5]Comisión Federal Reguladora de Energía, "Análisis de la Cola de Interconexión," ferc.gov Alemania restringió el 9% de la producción del Mar del Norte en 2024 debido a la congestión. Aunque las reformas, como la Orden 2023 de la Comisión Federal Reguladora de Energía, tienen como objetivo agilizar las aprobaciones, las actualizaciones de transmisión aún van a la zaga de los calendarios de construcción eólica, limitando las adiciones a corto plazo.
La Competencia de Energía Solar más Almacenamiento Intensifica la Dinámica del Mercado
La energía solar a escala de servicios públicos aseguró el 70% de la nueva capacidad en regiones con abundante sol, y el Departamento de Energía de EE. UU. espera que los costos de las baterías caigan hacia USD 0,05/kWh para el almacenamiento de larga duración.[6]Departamento de Energía de EE. UU., "Hoja de Ruta para el Almacenamiento de Larga Duración," energy.gov La energía solar despachable puede socavar a la energía eólica en las horas de mayor precio, lo que obliga a las ofertas eólicas a niveles más bajos. Los diseños híbridos que combinan energía eólica con solar y almacenamiento pueden mitigar este riesgo; sin embargo, la competencia de precios sigue siendo un viento en contra para el mercado de turbinas eólicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ubicación de Instalación:
Aceleración Marina a Pesar del Dominio TerrestreLas instalaciones en tierra continuaron representando el 91,83% de los ingresos de 2025, respaldadas por cadenas de suministro maduras y procesos de permisos más simplificados. Los proyectos de turbinas eólicas marinas, sin embargo, tienen proyectado registrar una CAGR del 18,95% y aumentar de manera constante su participación en el tamaño del mercado de turbinas eólicas hasta 2031. Las carteras de proyectos de 10 GW (Japón) y 12 GW (Corea del Sur) en Asia Pacífico ilustran que los conceptos flotantes están escalando rápidamente, desbloqueando emplazamientos de aguas profundas con alto potencial eólico y atrayendo a aseguradoras que antes eran escépticas ante los nuevos sistemas de amarre.
Se espera que la paridad de costos con las turbinas en tierra se alcance a mediados de la década de 2030, a medida que los cascos modulares y la fabricación en serie de cimentaciones reduzcan los gastos de capital. A medida que la congestión de la red eléctrica aumenta en tierra, las naciones costeras están utilizando centros marinos para reducir el riesgo en los plazos de interconexión, incrementando así aún más su participación en el mercado de turbinas eólicas marinas.


Por Clasificación de Capacidad:
Las Turbinas Muy Grandes Impulsan la Evolución del MercadoLas unidades grandes de 1 a 5 MW retuvieron una participación del 45,85% en 2025; sin embargo, se prevé que los modelos que superan los 5 MW se expandan a una CAGR del 14,05%, impulsados por la demanda de los servicios públicos de máquinas menos numerosas y de mayor rendimiento. El concepto de 21 MW de Siemens Gamesa y el despliegue de 18 MW de China destacan la inclinación hacia las megaplataformas. Los rotores más grandes aprovechan vientos más fuertes en altura, reducen los desplazamientos de los vehículos de operación y mantenimiento y mejoran la economía de los proyectos, reforzando la trayectoria de crecimiento de la clase muy grande.
Por Tipo de Eje:
Dominio Horizontal con Renacimiento VerticalLos diseños horizontales aún suministran el 96,12% de la producción global a 2025, respaldados por décadas de perfeccionamiento aerodinámico. Las turbinas de eje vertical, aunque representan una pequeña porción de la flota instalada, avanzan a una CAGR del 12,55% gracias a los controles de aprendizaje automático y las palas helicoidales de material compuesto que impulsan la adopción en nichos urbanos y marinos.
Por Componente:
La Electrónica de Potencia Supera a los Líderes TradicionalesLas palas del rotor mantuvieron el liderazgo con el 29,84% del valor en 2025, pero los paquetes de electrónica de potencia y control están encaminados a una CAGR del 12,78%, lo que refleja la demanda de funciones avanzadas de soporte de red, semiconductores de banda ancha amplia y plataformas SCADA reforzadas en ciberseguridad.
Por Aplicación de Uso Final:
Las Instalaciones Comerciales Desafían el Dominio de los Servicios PúblicosLos parques de escala de servicios públicos generaron el 82,74% de los ingresos en 2025; sin embargo, se espera que los sistemas comerciales e industriales crezcan a una tasa del 15,05% anual hasta 2031, a medida que las corporaciones adoptan acuerdos de compra de energía virtuales y energías renovables en el sitio para alcanzar objetivos de cero emisiones netas basados en la ciencia.
Análisis Geográfico
Mercado de Turbinas Eólicas de Asia-Pacífico y Europa
Asia Pacífico representó el 47,90% del valor de mercado de 2025, impulsado por la expansión interna de China, las adiciones de 3,4 GW de India y el impulso de la energía flotante de Japón. La tasa de crecimiento del 11,35% de la región se deriva de la profundidad de la fabricación local y los sostenidos incentivos de política energética. Europa sigue siendo un referente tecnológico, con el mandato de energías renovables del 42,5% de la UE y una sólida infraestructura offshore que mantiene el impulso de los proyectos.
Mercado de Turbinas Eólicas de las Américas y MEA
Se proyecta que la región de Oriente Medio y África será el territorio de expansión más rápida, impulsada por el megaproyecto de 10 GW por 10.000 millones de USD de Egipto y las licitaciones de Arabia Saudita adjudicadas a 15 USD/MWh. América del Norte está recuperando terreno en su potencial offshore a medida que evolucionan las normativas de transmisión, mientras que América del Sur aprovecha las carteras de subastas de Brasil y Chile para profundizar su papel regional.

Panorama regulatorio
El apoyo político sigue basándose en objetivos vinculantes de energías renovables y en la contratación mediante subastas, junto con requisitos técnicos y de cumplimiento comercial más estrictos para los equipos. En Europa, el objetivo renovable de la UE del 42,5% para 2030 sustenta la continuidad de la actividad de licitaciones, mientras que los instrumentos comerciales también afectan al suministro de torres y acero: el Reglamento de Ejecución (UE) 2026/198 de la Comisión (28 de enero de 2026) actualizó las asignaciones de códigos de derechos antidumping específicos por empresa para las torres eólicas de acero a escala industrial procedentes de China (incluida TSP Wind Power Group Co., Ltd.), lo que afecta a la documentación de los importadores y a las estrategias de abastecimiento.
Las normas y las listas nacionales de aprobación configuran cada vez más la calificación del diseño de turbinas, la evaluación de emplazamientos y el acceso al mercado. La norma IEC 61400-15-1:2025 formalizó un marco para la evaluación y notificación de las condiciones de idoneidad del emplazamiento de las turbinas eólicas tanto en aplicaciones terrestres como marinas, favoreciendo flujos de trabajo de bancabilidad y certificación más coherentes. Las palancas de costes y permisos también variaron: el Reino Unido eliminó los aranceles de importación sobre 33 bienes industriales utilizados en la fabricación de componentes de turbinas eólicas, con efecto a partir del 1 de abril de 2026, en virtud de un procedimiento de Uso Autorizado, mientras que los mercados eólicos marinos emergentes avanzaron en marcos habilitadores, incluida la entrada en vigor del marco jurídico de la energía eólica marina de Brasil en enero de 2025 y la Ley de Promoción de la OSW de Corea del Sur, que permite subastas competitivas (con 689 MW adjudicados para energía eólica marina en 2025).
Panorama Competitivo
Los fabricantes conectaron un récord de 127 GW provenientes de 23.098 unidades en 2024, lo que refleja la escala y la feroz rivalidad. La adquisición de Calpine por parte de Constellation Energy por USD 27.000 millones creó un gigante de energía limpia de 60 GW, ilustrando la ola de consolidación del sector. La empresa conjunta de BP y JERA por USD 5.800 millones tiene como objetivo 13 GW de energía eólica marina, mientras que la formación de Saipem7 (fusión de Saipem y Subsea7) señala una creciente actividad de fusiones y adquisiciones entre los proveedores de servicios.
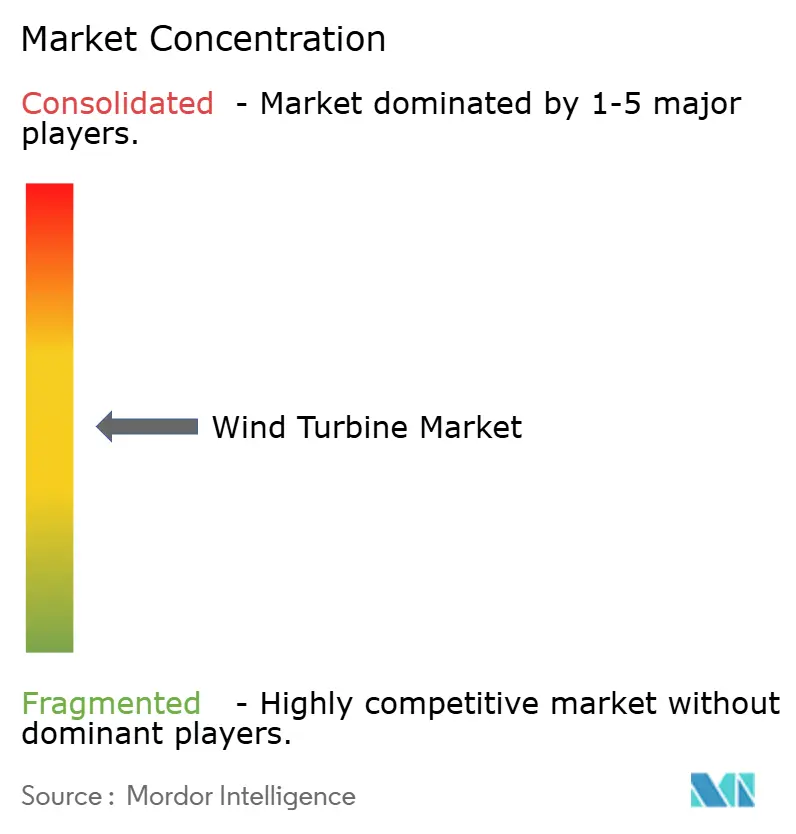
Los fabricantes de equipos originales se diferencian mediante el lanzamiento de megaturbinas, contratos de servicio impulsados por IA y programas de palas reciclables. Los cinco principales actores controlan poco más del 80% de las nuevas instalaciones, lo que indica una estructura moderadamente concentrada que aún permite a los competidores regionales ganar participación mediante estrategias de precio y contenido local.
Líderes de la Industria de Turbinas Eólicas
-
General Electric Company
-
Vestas Wind Systems A/S
-
Nordex SE
-
Suzlon Energy Limited
-
Siemens Gamesa Renewable Energy, S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turbinas Eólicas
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- General Electric Company (GE Vernova)
- Nordex SE
- Suzlon Energy Ltd.
- Xinjiang Goldwind Science & Technology Co., Ltd.
- Envision Energy Ltd.
- Ming Yang Smart Energy Group Ltd.
- Dongfang Electric Corp.
- Enercon GmbH
- Hitachi Ltd.
- LM Wind Power A/S
- MHI Vestas Offshore Wind A/S
- Senvion SA
- Sinovel Wind Group Co., Ltd.
- Vergnet SA
- Eocycle Technologies Inc.
- Airgenesis LLC
- United Power Technology Co., Ltd.
- Siemens Energy AG

Oportunidades de mercado y perspectivas futuras
El despliegue anual récord crea un espacio en blanco a corto plazo en las cadenas de suministro y servicios industrializadas, en particular donde las plataformas de turbinas más grandes y los desarrollos marinos concentran la demanda en proyectos menos numerosos y más complejos. La energía eólica registró entre unos 159 GW y 165 GW de adiciones netas globales en 2025, llevando la capacidad eólica instalada acumulada a más de 1.299 GW a finales de 2025, con China añadiendo 119,4 GW e India añadiendo un récord de 6,3 GW en 2025. Esta ampliación de escala respalda oportunidades para fabricantes de equipos originales y proveedores de nivel inferior en palas de rotor, electrónica de potencia y controles, funciones de soporte a la red y acuerdos de servicio a largo plazo, a medida que los promotores estandarizan sus flotas para reducir los costes de O&M y el tiempo de inactividad mediante plataformas de mantenimiento habilitadas por IA.
El diseño regulatorio y de contratación también está abriendo vías adicionales al mercado más allá de las subastas tradicionales de las empresas de servicios públicos, incluidos marcos corporativos y leyes de promoción específicas para el sector marino que pueden ampliar el conjunto de compradores para nuevos proyectos. La Ley de Promoción de la OSW de Corea del Sur y el giro de Vietnam hacia normativas eólicas marinas que habilitan marcos de PPA corporativos y precios regionales ofrecen puntos de referencia sobre cómo la contratación bancable puede expandirse hacia nuevas geografías. Las restricciones de conexión a la red también están impulsando la oportunidad hacia soluciones que mejoren la capacidad de entrega, incluida la hibridación con almacenamiento o la integración de hidrógeno donde existan marcos políticos, junto con características de los equipos que favorecen el cumplimiento de la red, como convertidores avanzados, controles y SCADA reforzado en ciberseguridad, en línea con la tendencia de componentes del informe en paquetes de electrónica de potencia y control.
Recent Industry Developments in Mercado de Turbinas Eólicas
- Julio de 2026: Nordex Group recibió pedidos por un total de 700 MW de UKA en Alemania. El volumen refuerza la intensidad competitiva en el repotenciamiento terrestre y en las carteras de nuevas construcciones, además de mantener alta la utilización en las cadenas de suministro de nacelles, palas y torres vinculadas a las entregas alemanas.
- Junio de 2026: GE Vernova firmó un acuerdo con Powerica Limited para suministrar 28 de sus turbinas eólicas terrestres de 3,8 MW y 154 m para el parque eólico Botad de 100 MW en Gujarat, India, y también obtuvo la certificación MNRE ALMM. El paquete vincula los pedidos de turbinas con el cumplimiento de acceso al mercado y pone de relieve el impulso de localización, con la empresa apuntando a una capacidad de fabricación de 1.500 MW al año en su planta de Pune.
- Diciembre de 2024: BP y JERA lanzaron JERA Nex BP para desarrollar 13 GW de activos eólicos marinos. La combinación añade escala en capacidad de desarrollo y financiación, respaldando carteras de proyectos multipaís que influyen en la visibilidad de los pedidos de turbinas y en la planificación de la cadena de suministro marina.


Mercado de Turbinas Eólicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de turbinas eólicas abarca los ingresos vinculados a las turbinas eólicas instaladas para la generación de electricidad, incluidas las instalaciones terrestres y marinas, en los principales países y regiones contemplados en el modelo.
Exclusiones del alcance: Se excluyen las ventas de electricidad aguas abajo y el gasto más amplio en balance de planta e infraestructura de red que se sitúa fuera del límite del sistema de la turbina.
Descripción General de la Segmentación
-
Por Ubicación de Instalación
- Terrestre
-
Marina
- Cimentación fija
- Flotante
-
Por Clasificación de Capacidad
- Pequeño (Menos de 100 kW)
- Mediano (100 kW a 1 MW)
- Grande (1 a 5 MW)
- Muy Grande (Más de 5 MW)
-
Por Tipo de Eje
- Eje Horizontal
- Eje Vertical
-
Por Componente
- Palas del Rotor
- Góndola y Tren de Transmisión
- Generador
- Torre
- Electrónica de Potencia y Control
-
Por Aplicación de Uso Final
- Escala de Servicios Públicos
- Comercial e Industrial
- Residencial y Microrred
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Finlandia
- Suecia
- Turquía
- Países Bajos
- Resto de Europa
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Vietnam
- Resto de Asia-Pacífico
-
América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
-
Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Egipto
- Marruecos
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura de referencia del mercado y para anclar el modelo a la actividad de instalación observable. Se revisaron series de datos públicos como las estadísticas de la Agencia Internacional de Energía (AIE), la base de datos de energías renovables de la Agencia Internacional de Energías Renovables (IRENA), las publicaciones del Consejo Mundial de Energía Eólica (GWEC), los comunicados de la Administración de Información Energética de los Estados Unidos (EIA) y los indicadores energéticos de Eurostat, que ayudaron a alinear las definiciones e identificar las series temporales más consistentes.
Para convertir esas señales en un modelo de ingresos, también se recurrió a fuentes como los anuncios de los ministerios nacionales de energía, las estadísticas de conexión de los operadores de red cuando estaban disponibles, y los informes anuales e presentaciones para inversores de las empresas para obtener comentarios sobre la combinación y los precios. Además, se utilizaron bases de datos de pago aprobadas para los estados financieros de las empresas y noticias, así como bases de datos de patentes para comprender los cambios tecnológicos que pueden modificar los precios de venta promedio a lo largo del tiempo. Esta lista es ilustrativa y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo para someter a prueba de presión los supuestos documentales mediante entrevistas con expertos y encuestas estructuradas a participantes de la cadena de suministro orientada a fabricantes de equipos originales, promotores de proyectos, partes interesadas de ingeniería, adquisiciones y construcción, y expertos independientes del sector. Para una cobertura global, los datos se verificaron en APAC, EMEA y las Américas, de modo que los precios regionales, la adopción de instalaciones marinas y el ritmo de puesta en servicio pudieran ajustarse antes de finalizar los totales del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 12% | APAC: 52% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 39% | EMEA: 29% |
| Actores menores: 14% | Gerentes: 49% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo en la que las adiciones anuales de energía eólica y los plazos de puesta en servicio se reconstruyen por región y luego se convierten en ingresos por turbinas utilizando la combinación de capacidad típica y los rangos de precios. Una vez establecido el conjunto de demanda, los totales se corroboran con verificaciones selectivas de abajo hacia arriba, como resúmenes de proveedores muestreados, debates con canales sobre el momento de los envíos y verificaciones del precio de venta promedio por volumen para las principales bandas de capacidad.
Los insumos que mueven materialmente el modelo incluyen las adiciones anuales de capacidad instalada (GW), la proporción terrestre frente a marina, las tendencias en la calificación promedio de las turbinas (MW por unidad), la dirección de precios observada por clase de turbina y el ritmo de la actividad de permisos y conexión a la red que puede desplazar el reconocimiento de ingresos entre años. Cuando el detalle por país es escaso, las brechas se gestionan mediante indicadores proxy como los planes de construcción regionales y los patrones históricos de participación, que luego se revalidan mediante entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios en torno a las carteras de instalaciones y los plazos impulsados por políticas, y luego el caso central se suaviza mediante técnicas de series temporales para que los picos a corto plazo no sobreestimen la tendencia. Los supuestos sobre la combinación de capacidad y los precios se actualizan utilizando el consenso de expertos, de modo que el pronóstico permanezca vinculado a lo que se está contratando y construyendo en el mercado.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones cruzadas para que una sola fuente no determine el resultado final. Los totales del modelo se comparan con señales independientes como las instalaciones anuales reportadas, las carteras de proyectos divulgadas y los comentarios direccionales sobre el precio de venta promedio, y luego cualquier valor atípico se revisa y corrige antes de la aprobación final.
Cada informe pasa por una revisión analítica paso a paso, que incluye verificaciones de consistencia entre regiones y años, y se utilizan activadores de recontacto cuando se detecta una variación importante o cuando un cambio de política o de suministro modifica las instalaciones a corto plazo. El estudio se actualiza anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Turbinas Eólicas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las turbinas eólicas pueden parecer muy dispares porque los límites subyacentes no siempre están alineados. Las diferencias suelen provenir de lo que se contabiliza como sistema de turbina frente al gasto adyacente del proyecto, cómo se reconoce el momento de las instalaciones marinas y qué año se trata como punto de partida.
Las principales brechas suelen aparecer en tres lugares. En primer lugar, algunas fuentes mezclan los ingresos por turbinas con componentes o servicios más amplios del proyecto, lo que eleva el total incluso cuando los volúmenes de instalación son similares. En segundo lugar, los supuestos de precios pueden variar dependiendo de si los tamaños de unidades marinas más grandes y los contratos vinculados a la inflación se reflejan de la misma manera. En tercer lugar, la frecuencia de actualización importa porque los cambios anuales en la puesta en servicio y las políticas pueden desplazar los ingresos entre años cuando los conjuntos de datos se actualizan en momentos diferentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 186,95 mil millones de USD (2026) | |
| Global Consultancy A | 128,72 mil millones de USD (2024) | Utiliza un año base y una estructura de segmentos diferentes, y parece mezclar un conjunto más amplio de componentes y categorías de aplicación, lo que puede cambiar lo que se trata como ingresos por turbinas frente al alcance del proyecto. |
| Industry Publisher B | 112,50 mil millones de USD (2024) | Proporciona una estimación puntual para 2024 con notas de alcance visibles limitadas, por lo que las diferencias pueden provenir de cómo se gestionan en la conversión a USD las instalaciones marinas, los cambios en la combinación de capacidad y el momento de las divisas. |
Las adiciones de instalaciones observadas y la proporción terrestre-marina son las verificaciones que mantienen a Mordor Intelligence vinculada a un conjunto claro de demanda de turbinas, y por eso la tabla muestra una dispersión cuando otras estimaciones aplican diferentes anclas de año o inclusiones más amplias. Con los límites del alcance declarados y los insumos principales rastreables hasta las señales del mercado, el número final es más fácil de reproducir y actualizar a medida que llegan nuevos datos de puesta en servicio.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de turbinas eólicas para 2031?
Se espera que el mercado alcance USD 306,79 mil millones para 2031 en una trayectoria de CAGR del 10,41%.
¿Qué tipo de instalación crecerá más rápido hasta 2031?
Se prevé que las instalaciones marinas, en particular las cimentaciones flotantes, registren una CAGR del 18,95%, la más alta entre los tipos de instalación.
¿Por qué las turbinas de más de 5 MW están ganando popularidad?
Las megaplataformas ofrecen factores de capacidad más altos y reducen los costos de instalación y mantenimiento por MW, mejorando la economía de los proyectos.
¿Qué región domina actualmente el gasto en turbinas eólicas?
Asia-Pacífico lideró con el 47,90% del valor global en 2025, impulsado por China e India.
¿Cuál es el principal obstáculo que ralentiza los nuevos proyectos eólicos?
Las colas de conexión a la red, especialmente en América del Norte y Europa, representan el cuello de botella más significativo a corto plazo.
¿Cómo está cambiando la IA las operaciones de las turbinas?
Los sistemas de mantenimiento predictivo logran una precisión del 92% en la predicción de fallos y reducen el tiempo de inactividad en aproximadamente un 35%, impulsando la rentabilidad de los activos.
Última actualización de la página el:



