
Tamaño y Participación del Mercado de Dispositivos para el Cuidado de la Diabetes en Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 433.01 Millones de dólares |
| Tamaño del Mercado (2026) | 443.35 Millones de dólares |
| Tamaño del Mercado (2031) | 504.59 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos para el Cuidado de la Diabetes en Vietnam por Mordor Intelligence
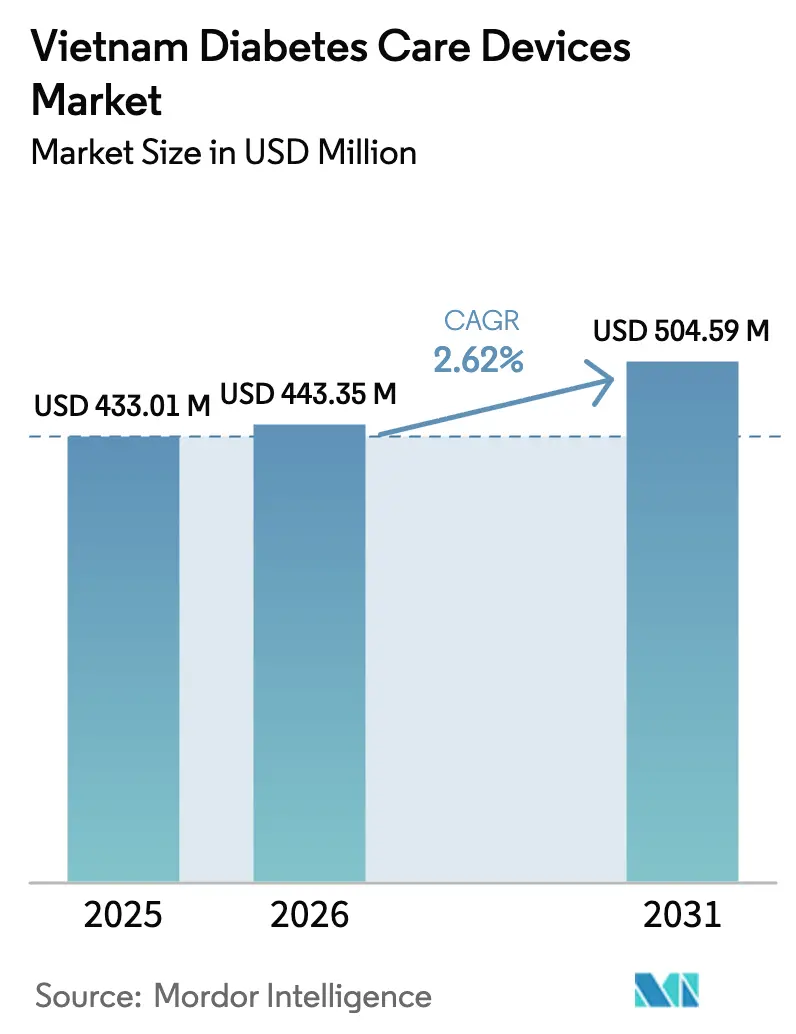
Se espera que el tamaño del Mercado de Dispositivos para el Cuidado de la Diabetes en Vietnam crezca de USD 433,01 millones en 2025 a USD 443,35 millones en 2026 y se prevé que alcance USD 504,59 millones en 2031 a una CAGR del 2,62% durante 2026-2031.
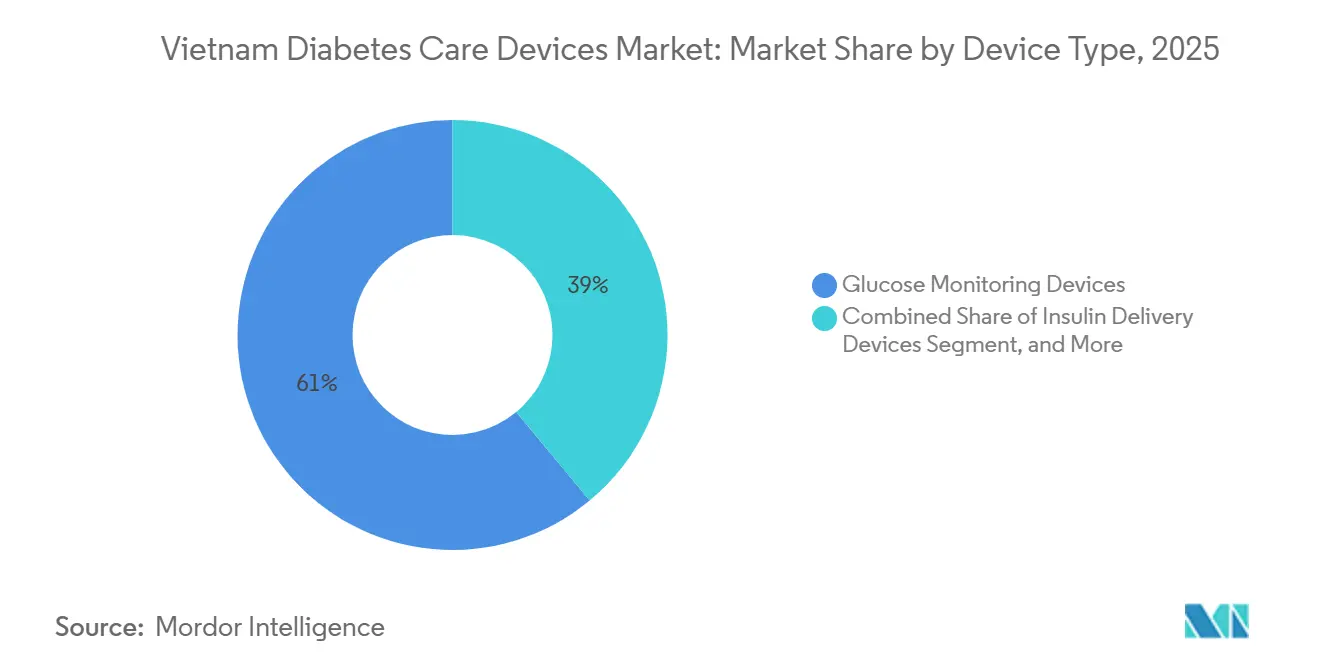
La creciente incidencia de la diabetes Tipo 1 y Tipo 2, la ampliación de la cobertura de seguros y un desplazamiento sostenido hacia el autocuidado mantienen la demanda, aunque las limitaciones de asequibilidad moderan el crecimiento global. Los dispositivos de monitoreo de glucosa lideraron el mercado de dispositivos para la diabetes en Vietnam con una participación del 61,01% en 2025, pero los dispositivos de administración de insulina avanzan más rápido a medida que los casos pediátricos de Tipo 1 aumentan y mejoran las vías de reembolso para plumas y jeringas. El mercado de dispositivos para la diabetes en Vietnam también se beneficia de la desregulación de las e-farmacias, el despliegue de la telemedicina y los incentivos específicos de fabricación nacional que buscan reducir la dependencia de importaciones superior al 90% del país; sin embargo, los usuarios sensibles al precio siguen racionando el consumo de tiras reactivas, lo que frena el crecimiento en unidades. La intensidad competitiva se mantiene moderada: las multinacionales dominan la tecnología premium, mientras que las empresas locales avanzan hacia los monitores continuos de glucosa de gama media, creando una trayectoria a dos velocidades en el mercado de dispositivos para la diabetes en Vietnam.
Conclusiones Clave del Informe
- Por categoría de dispositivo, el monitoreo de glucosa representó el 61,01% de la participación del mercado de dispositivos para la diabetes en Vietnam en 2025, mientras que se proyecta que la administración de insulina registre la CAGR más rápida del 3,35% hasta 2031.
- Por tipo de diabetes, el Tipo 2 representó el 84,56% del tamaño del mercado de dispositivos para la diabetes en Vietnam en 2025, mientras que los dispositivos para Tipo 1 están previstos para expandirse a una CAGR del 4,56% hasta 2031.
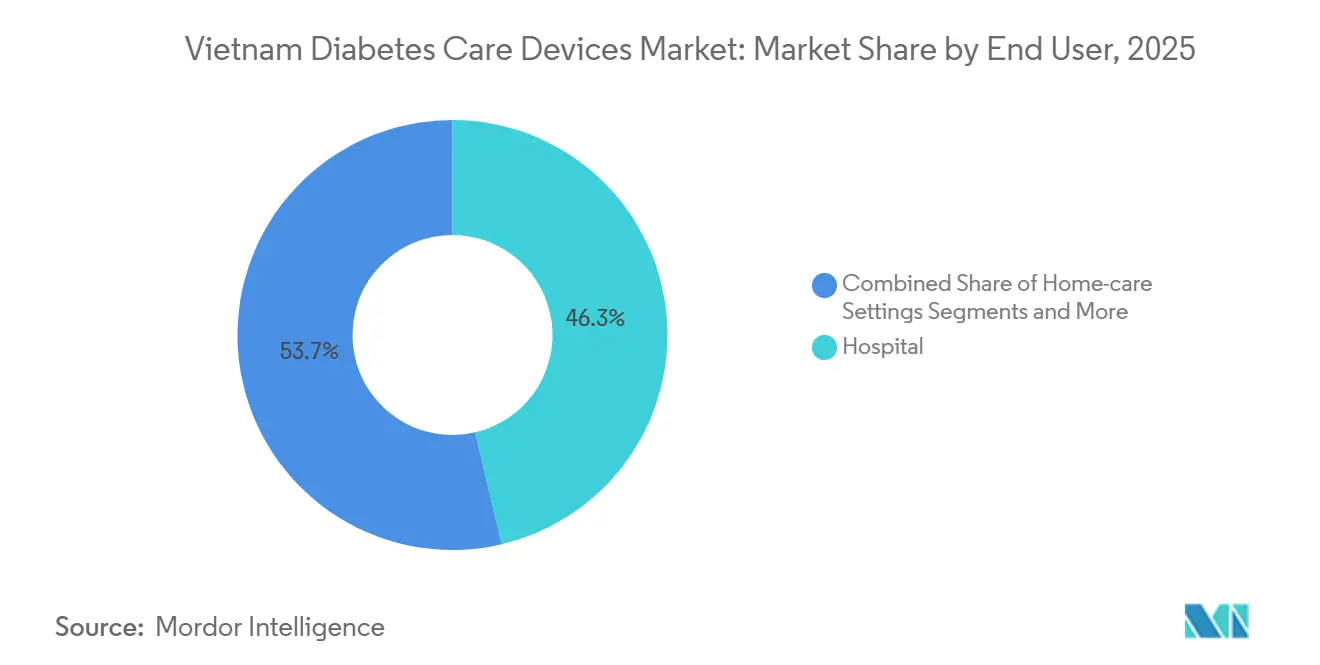
- Por usuario final, los hospitales representaron el 46,34% del mercado de dispositivos para la diabetes en Vietnam en 2025, y se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 3,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Dispositivos para el Cuidado de la Diabetes en Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de la Diabetes y Estilos de Vida Urbanos | +0.9% | Nacional, concentrado en Hanói, Ciudad Ho Chi Minh, Da Nang | Mediano plazo (2-4 años) |
| Aumento del Gasto en Salud y Expansión de la Cobertura Universal de Salud | +0.7% | Nacional, con brechas de cobertura urbano-rural reduciéndose | Largo plazo (≥ 4 años) |
| Creciente Adopción del Automonitoreo y Dispositivos Portátiles | +0.5% | Centros urbanos (Hanói, Ciudad Ho Chi Minh), expansión hacia ciudades secundarias | Corto plazo (≤ 2 años) |
| Las Iniciativas de Fabricación Nacional Reducen los Costos de Importación | +0.3% | Nacional, impulsado por políticas con centros de fabricación en Hanói y Ciudad Ho Chi Minh | Largo plazo (≥ 4 años) |
| Las Políticas de Telemedicina y E-Farmacia Amplían el Acceso Rural | +0.4% | Provincias rurales y remotas, zonas de minorías étnicas | Mediano plazo (2-4 años) |
| El Turismo Médico Impulsa la Demanda de Tecnología Avanzada | +0.2% | Centros de turismo médico de Ciudad Ho Chi Minh, Hanói, Da Nang | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Diabetes y Estilos de Vida Urbanos
La prevalencia de diabetes en adultos en Vietnam aumentó al 3,6% en 2025, lo que se traduce en 2,5 millones de casos diagnosticados y otro 37,8% sin diagnosticar. Los residentes urbanos de entre 15 y 59 años tienen 1,86 veces más probabilidades de padecer diabetes que sus pares rurales, lo que muestra cómo la occidentalización de la dieta y los patrones de trabajo sedentario aceleran el riesgo.[1]PubMed, "Riesgo de Diabetes Urbano-Rural en Vietnam," pubmed.ncbi.nlm.nih.gov El norte de Vietnam registró 0,77 casos de Tipo 1 por cada 100.000 niños en 2025, y más del 57% de las presentaciones se encontraban en cetoacidosis, lo que demuestra que las brechas de monitoreo siguen siendo amplias. Para el mercado de dispositivos para la diabetes en Vietnam, esta carga epidemiológica divide la demanda entre glucómetros asequibles para el manejo masivo del Tipo 2 y bombas premium más monitores continuos de glucosa para la atención pediátrica del Tipo 1. Los fabricantes de dispositivos que alineen sus carteras con estas necesidades divergentes están en posición de capturar la próxima ola de crecimiento en el mercado de dispositivos para la diabetes en Vietnam.
Aumento del Gasto en Salud y Expansión de la Cobertura Universal de Salud
El gasto nacional en salud aumentó de USD 24.700 millones en 2024 hacia una proyección de USD 57.100 millones para 2029, reflejando una CAGR del 18,3% que supera el crecimiento del PIB.[2]Administración de Comercio Internacional, "Actualizaciones de la Industria Farmacéutica de Vietnam," trade.gov El seguro ahora cubre al 91-94% de los ciudadanos, aunque los pagos de bolsillo aún representan aproximadamente el 40% del gasto total, limitando la adopción de dispositivos avanzados. La Ley de Seguro de Salud 51/2024 y la Circular 22/2024 agilizaron el reembolso de dispositivos de Clase C y D, mejorando el procesamiento de reclamaciones para glucómetros y plumas de insulina. El Decreto 188/2025 exige reclamaciones electrónicas a partir de 2026 y prioriza la adquisición local, lo que señala la voluntad política de ampliar el acceso mientras se contienen los costos. En conjunto, estas reformas amplían el mercado de dispositivos para la diabetes en Vietnam, pero favorecen los productos con precios adaptados a los esquemas de seguros masivos sobre la tecnología importada de primer nivel.
Creciente Adopción del Automonitoreo y Dispositivos Portátiles
Un estudio de 2024 vinculó la posesión de glucómetros domésticos con una razón de probabilidades de 2,59 para mejores prácticas de autocuidado. El FreeStyle Libre de Abbott, lanzado en 2021, y el MCG 3P distribuido localmente por FPT Medicare, lanzado en noviembre de 2024, demuestran la expansión de las opciones de monitoreo continuo. Sin embargo, con un gasto anual promedio en diabetes de USD 418, la adopción del MCG sigue concentrada entre los residentes urbanos adinerados, dejando un vasto potencial sin explotar una vez que aumenten los niveles de subsidio. La integración de la telesalud y el asesoramiento farmacéutico a través de la alianza Abbott-FPT Long Chau (octubre de 2025) destaca cómo los modelos de atención omnicanal están reformando el mercado de dispositivos para la diabetes en Vietnam hacia ecosistemas conectados.
Las Iniciativas de Fabricación Nacional Reducen los Costos de Importación
Vietnam apunta a una autosuficiencia del 80% en medicamentos para 2030 y busca un impulso similar en dispositivos. El Decreto 07/2023 simplificó los registros de Clase B, y multinacionales como Omron presentaron solicitudes de conformidad local en junio de 2025 para calificar para las preferencias de adquisición. Si bien ninguna empresa nacional produce aún insulina ni sensores avanzados, el ensamblaje de glucómetros y componentes de plumas está escalando, y el Decreto 188/2025 otorga puntos adicionales en licitaciones a los productos fabricados localmente. Con el tiempo, esta combinación de políticas puede comprimir los costos de importación y aumentar la elasticidad-precio de la demanda en el mercado de dispositivos para la diabetes en Vietnam.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Dispositivos y Reembolso Limitado | -0.6% | Nacional, agudo en zonas rurales y urbanas de bajos ingresos | Mediano plazo (2-4 años) |
| Retrasos Regulatorios para Dispositivos Importados | -0.3% | Nacional, afectando a todos los importadores y distribuidores | Corto plazo (≤ 2 años) |
| Escasez de Educadores Capacitados Fuera de las Ciudades | -0.2% | Provincias rurales, regiones de minorías étnicas | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la Seguridad de los Datos para la Adopción del MCG | -0.1% | Primeros adoptantes urbanos, segmentos conscientes de la privacidad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Dispositivos y Reembolso Limitado
Los precios medianos de los glucómetros son de USD 35,18, y las tiras cuestan entre USD 0,27 y 0,56 cada una, equivalente a varios días de salario para los trabajadores de bajos ingresos. Las bombas cuestan entre USD 7.000 y 9.000, muy por encima de los beneficios cubiertos, por lo que solo las familias más adineradas las adoptan. Aunque la Circular 22/2024 reembolsa plumas y jeringas de insulina seleccionadas, los MCG siguen sin cobertura en su mayoría, lo que limita el volumen en el mercado de dispositivos para la diabetes en Vietnam.
Retrasos Regulatorios para Dispositivos Importados
A pesar de los esfuerzos de armonización, las aprobaciones para productos de Clase C y D aún se extienden entre 24 y 36 meses, lo que desincentiva la entrada rápida de sistemas híbridos de circuito cerrado.[3]Luat Vietnam, "Circular 22/2024 sobre Reembolsos de Dispositivos Médicos," luatvietnam.vn La actualización de Novo Nordisk en 2024 al estatus pleno de empresa de inversión extranjera redujo los plazos internos, aunque las multinacionales aún enfrentan reglas de distribuidores en múltiples niveles que prolongan el tiempo de comercialización. Estos retrasos ralentizan los ciclos de renovación y limitan el ritmo al que la nueva tecnología impulsa el mercado de dispositivos para la diabetes en Vietnam.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Dispositivo: El Impulso de la Administración de Insulina se Acelera
Los dispositivos de monitoreo de glucosa representaron el 61,01% de la participación del mercado de dispositivos para la diabetes en Vietnam en 2025, pero se prevé que la administración de insulina crezca a una CAGR del 3,35%, superando el crecimiento general. El aumento de los diagnósticos pediátricos de Tipo 1 y el reembolso simplificado de plumas bajo la Circular 22/2024 sustentan este cambio. El mercado de dispositivos para la diabetes en Vietnam para plumas de insulina está creciendo a medida que las formulaciones análogas ganan terreno frente a la insulina humana, mientras que las bombas siguen siendo un nicho debido a los altos costos de bolsillo. Los monitores continuos de glucosa añaden valor a los regímenes basados en plumas; sin embargo, los glucómetros dependientes de tiras siguen siendo dominantes entre los pacientes de Tipo 2 que realizan pruebas con menor frecuencia para gestionar los costos, lo que subraya que los volúmenes unitarios dependen de la asequibilidad de los consumibles dentro del cálculo del tamaño del mercado de dispositivos para la diabetes en Vietnam.
Las plumas de insulina ofrecen una dosificación más sencilla y menos barreras de capacitación que los viales, en consonancia con las directrices clínicas emitidas tras el memorando Novo Nordisk-Ministerio de Salud de 2024. Los distribuidores nacionales están explorando el ensamblaje por contrato para aprovechar los incentivos de adquisición del Decreto 188/2025, lo que sugiere que los precios de las plumas podrían suavizarse a corto plazo. Los fabricantes de MCG apuntan al mismo segmento premium, y la iniciativa de interoperabilidad Abbott-Medtronic anticipa la entrada de sistemas híbridos de circuito cerrado en Vietnam, aunque para el decil superior de ingresos. Para los segmentos masivos, los medidores rentables combinados con tiras con descuento seguirán siendo el ancla del panorama de participación del mercado de dispositivos para la diabetes en Vietnam.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Diabetes: El Tipo 1 Pediátrico Impulsa la Adopción Premium
La diabetes Tipo 2 generó el 84,56% de la demanda de 2025, aunque los dispositivos dirigidos al Tipo 1 están en camino de alcanzar una CAGR del 4,56%, casi el doble de la tasa agregada. Los hospitales ahora reportan un aumento de diez veces en la carga de casos pediátricos en comparación con hace una década, lo que hace esenciales las plumas de bolo basal y los MCG. Esto acelera la concentración de ingresos en modalidades de mayor valor, aunque el Tipo 1 representa menos usuarios absolutos en el mercado de dispositivos para la diabetes en Vietnam.
Los protocolos clínicos respaldados por Novo Nordisk estandarizan la candidatura para bombas, y las aseguradoras están revisando reembolsos piloto para la terapia aumentada con sensores, lo que señala una tracción incremental. Los pacientes de Tipo 2 siguen centrados en las tiras, aunque a medida que aumentan las tasas de obesidad, más adultos pasan a la insulina basal, incrementando los volúmenes de plumas. Los casos de Tipo 2 no diagnosticados y mal controlados, ahora del 37,8% y 71,1% respectivamente, representan una demanda latente que los actores del mercado de dispositivos para la diabetes en Vietnam pueden desbloquear mediante kits de inicio asequibles y teleconsultoría.
Por Usuario Final: El Dominio Hospitalario Cede Terreno al Crecimiento de la Atención Domiciliaria
Los hospitales representaron el 46,34% del valor de los dispositivos en 2024, lo que subraya el modelo de atención tradicional centrado en hospitales de Vietnam. Las salas de hospitalización dependen de medidores de sala y han comenzado a rotar sensores de MCG durante las admisiones agudas para prevenir la hipoglucemia. Sin embargo, la proporción está erosionándose lentamente a medida que el seguro nacional incentiva a los centros de salud primaria a gestionar los casos estables más cerca de donde vive la gente.
Los centros de salud comunales en Ciudad Ho Chi Minh demostraron que el 80% de los casos leves de diabetes pueden seguirse de forma segura sin derivación, liberando camas para la atención terciaria compleja. El uso domiciliario registra así el crecimiento más rápido con una CAGR del 3,89%, impulsado por plataformas de teleconsulta que integran la renovación de recetas, la carga remota de glucómetros y el suministro de consumibles por mensajería en el mismo día. El tamaño del mercado de dispositivos para el cuidado de la diabetes en Vietnam generado por los canales de atención domiciliaria podría superar los ingresos hospitalarios de ciudades pequeñas para 2030 si el impulso actual se mantiene. Los centros de cirugía ambulatoria, aún una porción menor, ganan relevancia a medida que nuevos centros de procedimientos de día para la implantación de bombas de insulina abren en redes de hospitales privados, ilustrando el continuo en expansión de la atención apoyada en dispositivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Los centros urbanos dominan el gasto en dispositivos. Ciudad Ho Chi Minh registra el mayor grupo de pacientes, con una prevalencia de diabetes del 18,3% entre adultos de alto riesgo examinados, y centros privados como Cardiff Diabetes Center almacenan sistemas híbridos de circuito cerrado. Hanói le sigue, impulsada por la carga anual de más de 200 casos de Tipo 1 del Hospital Nacional de Niños, lo que fomenta la adopción de bombas y MCG. Da Nang y los corredores turísticos aprovechan el turismo médico, atrayendo a 300.000 visitantes extranjeros anuales, para justificar el inventario premium y el soporte en inglés, reforzando la presencia de marca de las multinacionales en el mercado de dispositivos para la diabetes en Vietnam.
Las provincias rurales se quedan atrás porque solo una cuarta parte de los centros de salud comunales gestiona la prevención de enfermedades no transmisibles, y los costos de desplazamiento desincentivan el seguimiento regular. Los estatutos de telemedicina y el sistema nacional de prescripción electrónica buscan reducir las brechas para 2027, aunque la cobertura desigual de banda ancha y la baja alfabetización digital están ralentizando el despliegue. El plan del Banco Asiático de Desarrollo para equipar 685 centros de salud con dispositivos de diagnóstico en el punto de atención está retrasado, lo que revela cuellos de botella en la adquisición que están demorando la penetración rural del mercado de dispositivos para la diabetes en Vietnam.
Las regiones de minorías étnicas enfrentan barreras compuestas: la densidad de médicos es la más baja, las exenciones de copago del seguro a menudo fallan en la práctica, y las diferencias lingüísticas dificultan la educación. Las soluciones tecnológicas como los glucómetros vinculados a teléfonos inteligentes podrían superar la infraestructura, pero los altos precios unitarios y los limitados recursos de capacitación actualmente frenan la adopción. Las empresas que localicen aplicaciones y subsidien dispositivos a través de microseguros pueden desbloquear bolsas de crecimiento incremental dentro del mercado de dispositivos para la diabetes en Vietnam durante los próximos cinco años.
Panorama regulatorio
Vietnam regula los dispositivos de atención a la diabetes como dispositivos médicos bajo el Ministerio de Salud, con la Administración de Infraestructura y Dispositivos Médicos (IMDA) supervisando la clasificación y el registro. Los dispositivos se categorizan en Clases A a D según el riesgo. Los productos de Clase A y B generalmente siguen vías de notificación en los Departamentos de Salud provinciales, mientras que los productos de Clase C y D de mayor riesgo requieren registro completo ante el MOH. Esta clasificación es una restricción práctica para los sistemas CGM importados y las bombas de insulina, dados los plazos de aprobación de 24 a 36 meses observados en el informe para algunos artículos de Clase C/D.
Las actualizaciones recientes también han endurecido las reglas de acceso al mercado y adquisición. El Decreto 04/2025/ND-CP (que modifica el Decreto 98/2021/ND-CP) continuó los ajustes regulatorios a la gestión de dispositivos. La Circular 57/2025/TT-BYT, vigente desde el 31 de diciembre de 2025, guía la categorización del equipo médico por normas técnicas y calidad para licitaciones y adquisiciones, dando forma a cómo los hospitales y compradores públicos comparan las ofertas de dispositivos de monitoreo de glucosa y administración de insulina. Vietnam también alinea sus presentaciones con los requisitos de la ASEAN a través de la Plantilla de Expediente de Presentación Común (CSDT), incluidos los procesos del MOH referenciados a través de la Decisión 166/QD-BYT. Los dispositivos importados generalmente necesitan sitios de fabricación con certificación ISO 13485 válida para respaldar la conformidad y el registro.
Panorama Competitivo
Tres gigantes mundiales de la insulina, Novo Nordisk, Eli Lilly y Sanofi, controlan una porción significativa del volumen de insulina en países de bajos ingresos, aunque en Vietnam los biosimilares y los distribuidores locales descuentan la insulina humana. Abbott ha liderado el monitoreo continuo desde el debut de su FreeStyle Libre en 2021 y ha reforzado su presencia a través de la asociación con FPT Long Chau en octubre de 2025, que combina telesalud y capacitación. La actualización de Novo Nordisk en julio de 2024 al estatus pleno de empresa de inversión extranjera otorga derechos de importación directa, reduciendo los niveles de canal y permitiendo un despliegue más rápido de plumas análogas. Roche y Medtronic se apoyan en programas de desarrollo de capacidades con el Ministerio de Salud, posicionándose como socios tecnológicos más que como simples proveedores, lo que mejora la fidelización en el mercado de dispositivos para la diabetes en Vietnam.
Surgen competidores nacionales. El MCG 3P de FPT Medicare, lanzado en 2024, compite en precio con los sensores importados y utiliza módulos 4G locales para datos en tiempo real, un modelo que otros conglomerados vietnamitas podrían seguir. Sinocare Vietnam distribuye medidores duales de glucosa y ácido úrico, ampliando su oferta de gama de valor, mientras que NIPRO Vietnam mantiene su posicionamiento de calidad japonesa. Las normas de adquisición que favorecen las unidades ensambladas localmente podrían inclinar las licitaciones hacia estas empresas regionales, comprimiendo los márgenes de las multinacionales dentro de segmentos del mercado de dispositivos para la diabetes en Vietnam.
Los movimientos estratégicos ilustran la diferenciación. Abbott se unió a Medtronic en agosto de 2024 para integrar los sensores FreeStyle Libre con algoritmos de administración automatizada de insulina, protegiendo el segmento premium. Novo Nordisk codesarrolló directrices nacionales de Tipo 1 para incorporar el uso de plumas y análogos en los protocolos estándar. Las instalaciones de fabricación local de Omron buscan lograr ventajas de costo en dispositivos de presión arterial y potencialmente de glucosa. A medida que las políticas impulsan el abastecimiento local, los modelos híbridos de propiedad intelectual multinacional más ensamblaje final vietnamita probablemente definirán la próxima fase competitiva del mercado de dispositivos para la diabetes en Vietnam.
Líderes de la Industria de Dispositivos para el Cuidado de la Diabetes en Vietnam
Medtronic
Abbott Diabetes Care
Dexcom Inc.
Novo Nordisk A/S
Roche Diabetes Care
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra en ampliar el acceso al automonitoreo y la atención conectada, alineándose al mismo tiempo con las normas de reembolso y adquisición. Con el monitoreo de glucosa representando el 61.01% de los ingresos de 2025, las tiras sensibles al precio y los kits de inicio siguen siendo una palanca clave de expansión, particularmente a medida que las políticas de telemedicina y farmacia electrónica extienden el alcance más allá de las principales ciudades. La colaboración de octubre de 2025 entre Abbott y FPT Long Chau también apunta a una vía viable para la adopción de la atención domiciliaria, ya que el asesoramiento farmacéutico y el soporte remoto se agrupan en torno al monitoreo y los consumibles para mejorar la adherencia.
Las actualizaciones a nivel premium y la reducción de la fricción en las importaciones crean bolsas adicionales de demanda. La Circular 57/2025/TT-BYT enfatiza las normas técnicas y la calidad en las licitaciones, lo que deja espacio para carteras diferenciadas de CGM y administración de insulina que coincidan con las especificaciones de adquisición hospitalaria. El Decreto 188/2025, con reclamaciones electrónicas obligatorias a partir de 2026 en el contexto del informe, refuerza aún más las vías de dispositivos que son trazables y reembolsables. En el aspecto de producto, el lanzamiento en junio de 2026 de Abbott FreeStyle Libre 2 Plus en Vietnam muestra la inversión de los proveedores en generaciones más nuevas de CGM y una disponibilidad de canal más amplia, apoyando la adopción entre usuarios urbanos y proveedores privados. En cuanto a la estrategia de cadena de suministro, las solicitudes locales de conformidad y las iniciativas de fabricación nacional citadas en el informe, incluida Omron persiguiendo solicitudes de conformidad local, respaldan asociaciones para el ensamblaje local de medidores o componentes de plumas para competir en licitaciones impulsadas por precio y reducir la dependencia de importaciones de más del 90% observada en el informe.
Desarrollos recientes del sector
- Junio de 2026: Abbott Diabetes Care lanzó oficialmente el sistema de monitoreo instantáneo de glucosa FreeStyle Libre 2 Plus en Vietnam. El lanzamiento amplía la presencia directa en el mercado de CGM en el país y mejora el acceso de los pacientes a datos de glucosa en tiempo real. La iniciativa fortalece la distribución de Abbott y acelera la adopción de tecnología de monitoreo avanzada en el mercado de dispositivos de atención a la diabetes de Vietnam.
- Junio de 2026: El sensor FreeStyle Libre 2 Plus se puso a disposición en Vietnam a través de comercio electrónico, Pharmacity y canales de Abbott. La disponibilidad del sensor a través de estos canales amplía el acceso de los consumidores y acelera la adopción del mercado. El lanzamiento refuerza la huella de distribución de Abbott en Vietnam y amplía el acceso a CGM para los usuarios vietnamitas.
- Junio de 2026: Medtronic reporta los resultados del año fiscal 2026 con ingresos globales del negocio de Diabetes aumentando a 837 millones en el cuarto trimestre. El comunicado de resultados señala una trayectoria de demanda creciente para dispositivos de diabetes a nivel global. La actualización respalda la confianza del mercado y podría influir en la dinámica del mercado vietnamita en la adopción de dispositivos para enfermedades crónicas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado cubre los dispositivos de atención a la diabetes vendidos y utilizados en Vietnam para monitorear la glucosa en sangre y administrar insulina, además de otros dispositivos de apoyo para el uso en diabetes. El tamaño se captura en términos de valor según las ventas de dispositivos en los principales entornos de atención.
Exclusiones del alcance: se excluyen los medicamentos para la diabetes, los diagnósticos generales de laboratorio no utilizados para el monitoreo rutinario de la diabetes, y los consumibles hospitalarios generales que no son específicos para la diabetes.
Descripción general de la segmentación
- Por Categoría de Dispositivo
- Dispositivos de Monitoreo de Glucosa
- Dispositivos de Automonitoreo de Glucosa en Sangre (AMGS)
- Glucómetros
- Tiras Reactivas
- Lancetas
- Dispositivos de Monitoreo Continuo de Glucosa (MCG)
- Sensores
- Duraderos (Receptores y Transmisores)
- Dispositivos de Automonitoreo de Glucosa en Sangre (AMGS)
- Dispositivos de Administración de Insulina
- Plumas de Insulina
- Bombas de Insulina
- Jeringas de Insulina
- Inyectores a Chorro
- Otros Dispositivos para el Cuidado de la Diabetes
- Dispositivos de Monitoreo de Glucosa
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Gestacional y Otros
- Por Usuario Final
- Hospital
- Clínicas Especializadas
- Entornos de Atención Domiciliaria
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para fundamentar el modelo en el contexto sanitario específico de Vietnam y la disponibilidad práctica de dispositivos para diabetes. Nos referimos a fuentes públicas como los comunicados del Ministerio de Salud de Vietnam, los conjuntos de datos de la Oficina General de Estadística de Vietnam, la Organización Mundial de la Salud, la Federación Internacional de Diabetes y los indicadores del Banco Mundial para alinear la carga de la diabetes, el acceso a la atención y los patrones de gasto macroeconómico.
También revisamos materiales de apoyo como documentos públicos de distribuidores y fabricantes, notas de registro de productos y licitaciones disponibles a través de portales públicos, y cobertura de prensa confiable para comprender la combinación de canales y la dirección de la adopción. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros de empresas y noticias, señales a nivel de envíos de importación y exportación, y bases de datos de patentes para verificar la huella de los proveedores y la actividad de productos. Las fuentes documentales enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué dispositivos para diabetes se mueven activamente a través de los canales de Vietnam, y cómo difieren los precios entre la adquisición hospitalaria y las vías minoristas y de atención domiciliaria. Hablamos con una combinación de distribuidores de dispositivos, proveedores de atención médica y especialistas de la industria para poder verificar los patrones de adopción de dispositivos de monitoreo y administración, y luego ajustarlos donde las señales documentales eran escasas.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Altos directivos (CXO): 20% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 20% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo donde la población diabética tratada y el uso por entorno de atención se traducen en un conjunto de demanda de dispositivos para Vietnam, y luego se convierten en valor utilizando ciclos de reemplazo típicos y precios de venta promedio. Los totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores y distribuidores, verificaciones de precios muestreadas y comprobaciones de coherencia de volumen a valor por clase de dispositivo, lo que nos ayuda a evitar el doble conteo de superposiciones entre canales.
Los insumos clave utilizados en el modelo incluyen la prevalencia de diabetes y la proporción diagnosticada, la proporción de pacientes que usan insulina, la frecuencia de monitoreo e intensidad de uso de tiras o sensores, los cronogramas de reemplazo de dispositivos (para medidores y dispositivos de administración), y la división de la demanda entre hospitales, clínicas especializadas y entornos de atención domiciliaria. Cuando una variable no pudo obtenerse de manera consistente, las brechas se manejaron mediante rangos acordados durante las entrevistas, seguidos de comprobaciones de sensibilidad para que el número final no dependiera de una sola suposición.
Para la previsión, se aplica un análisis de escenarios en torno a los cambios en la adopción y la asequibilidad, anclado a los cambios esperados en el diagnóstico, la intensidad del tratamiento y la expansión de canales. La curva prospectiva se mantiene realista permitiendo que el movimiento de precios y la utilización varíen de manera diferente según el tipo de dispositivo, y luego conciliando el resultado con lo que los proveedores y distribuidores consideran factible durante el período.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes como los patrones de importación de categorías de dispositivos relevantes, el comportamiento de compra por entorno de atención y el gasto implícito por paciente tratado. Los valores atípicos se revisan con un segundo analista, y si una variación no puede explicarse por un factor claro como cambios de precios o de canal, se revisa la suposición y es posible que se vuelva a contactar a los encuestados.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que puedan cambiar la demanda o los precios. Antes de la entrega, se completa una revisión final para que las cifras y suposiciones reflejen la información más reciente disponible en el momento en que se entrega el informe.
El tamaño del mercado de dispositivos de atención a la diabetes de Vietnam de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas sobre dispositivos de atención a la diabetes en Vietnam pueden parecer diferentes porque la lista de dispositivos incluida no siempre es la misma, y porque algunas estimaciones combinan las compras hospitalarias con el gasto minorista y de atención domiciliaria de diferentes maneras. El momento también importa, ya que la inflación, los tipos de cambio y los ciclos de reembolso o licitación pueden desplazar la visión de valor de un año a otro.
Los principales impulsores de la brecha suelen reducirse a qué se cuenta como dispositivo para diabetes (por ejemplo, si solo se incluyen el monitoreo de glucosa y la administración de insulina, o si se incorporan consumibles adyacentes), cómo se construyen los precios de venta promedio (un ASP nacional único frente a precios ponderados por canal), y con qué rapidez se actualizan las suposiciones. Las diferencias también aparecen cuando un modelo asume una adopción agresiva de formatos de monitoreo más nuevos sin verificar la disponibilidad práctica y la asequibilidad para los pacientes en Vietnam.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 433,01 millones de USD (2025) | |
| Asociación de la Industria A | 470,00 millones de USD (2025) | Esta cifra parece reflejar una canasta más amplia que puede incorporar un conjunto más extenso de consumibles relacionados con la diabetes, y a menudo se presenta utilizando una suposición de precio único que no separa completamente la adquisición hospitalaria del precio minorista. |
| Consultora Regional B | 390,00 millones de USD (2025) | Es probable que esta estimación aplique suposiciones más conservadoras de utilización y reemplazo para los suministros de monitoreo, y puede subestimar las compras de atención domiciliaria al basarse en gran medida en señales de demanda de instalaciones formales. |
La tabla muestra una dispersión en torno al valor de 2025, y en el modelo de Mordor Intelligence el alcance de dispositivos se mantiene limitado a los dispositivos de atención a la diabetes vendidos a través de hospitales, clínicas especializadas y vías de atención domiciliaria, con una lógica de ASP ponderada por canal aplicada en lugar de un precio combinado único. Una vez que se explicitan el alcance y el enfoque de precios, las diferencias restantes tienden a explicarse por las suposiciones de intensidad de monitoreo y la rapidez con la que se actualizan los insumos.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de dispositivos para la diabetes en Vietnam hasta 2031?
Se proyecta que aumente de USD 0,44 mil millones en 2026 a USD 0,50 mil millones en 2031, registrando una CAGR del 2,62%.
¿Qué categoría de producto se está expandiendo más rápidamente?
Se prevé que los dispositivos de administración de insulina superen el crecimiento general con una CAGR del 3,35% hasta 2031 a medida que aumenta la incidencia del Tipo 1.
¿Qué participación tienen los dispositivos de monitoreo de glucosa?
Representaron el 61,01% de los ingresos de 2025, convirtiéndolos en el segmento más grande del mercado de dispositivos para la diabetes en Vietnam.
¿Qué cambios de política afectan más al reembolso?
La Circular 22/2024 y la Ley de Seguro de Salud 51/2024 amplían la cobertura para dispositivos de Clase C y D y servicios remotos, aliviando la carga de costos para los pacientes.
Última actualización de la página el:



