
Tamaño y Participación del Mercado de Máquinas Oruga de Movimiento de Tierras en EE. UU.
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
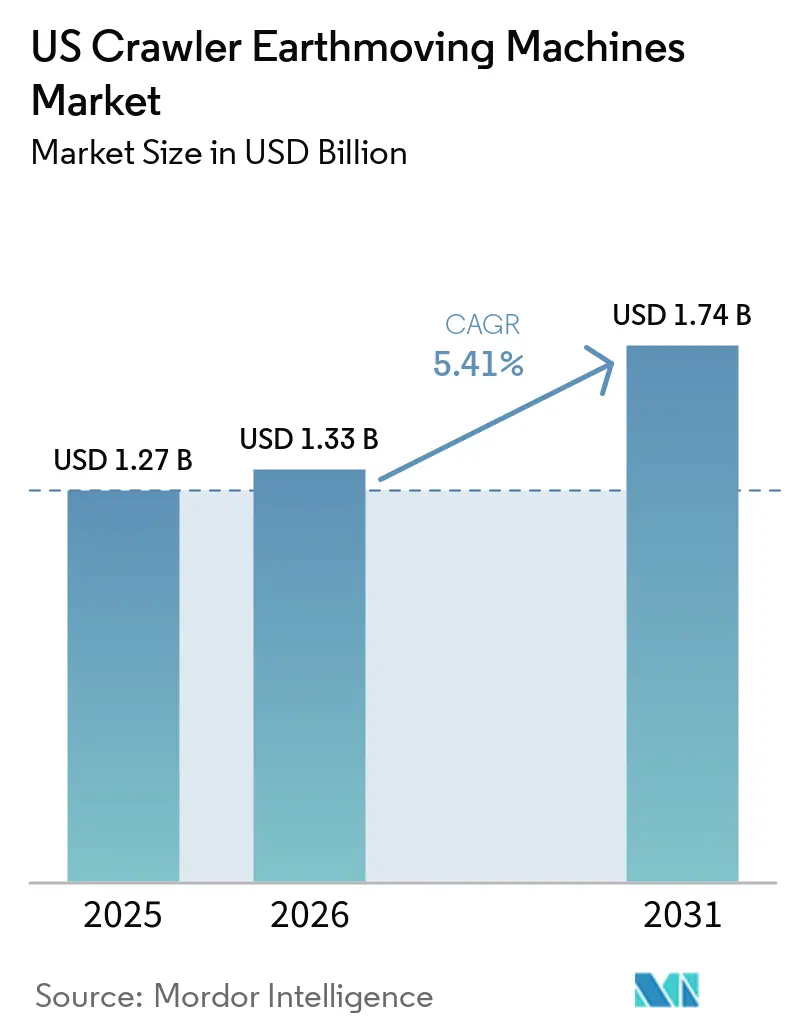
| Tamaño del Mercado (2026) | 1.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
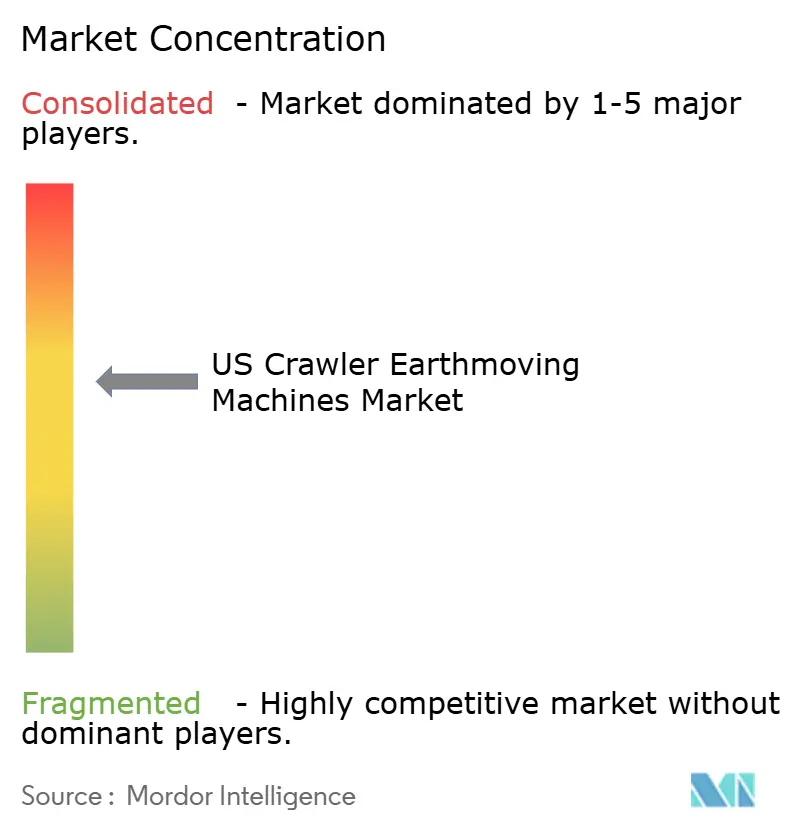
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas Oruga de Movimiento de Tierras en EE. UU. por Mordor Intelligence
El tamaño del mercado de máquinas rastreadas de movimiento de tierras en EE. UU. fue valorado en 1,27 mil millones de USD en 2025, se estima en 1,33 mil millones de USD en 2026 y se proyecta que alcance 1,74 mil millones de USD en 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031). Las asignaciones federales de infraestructura bajo la Ley de Inversión en Infraestructura y Empleos y la Ley de Reducción de la Inflación están canalizando cerca de 21 mil millones de USD anuales hacia programas de carreteras y puentes, creando un flujo de contratos de obras públicas a largo plazo que fortalece los ciclos de reemplazo de excavadoras rastreadas y buldóceres. Al mismo tiempo, los contratistas se inclinan hacia cargadoras compactas rastreadas que pueden maniobrar en lotes residenciales estrechos y sitios de renovación urbana, una tendencia reforzada por la depreciación adicional del 100% reinstaurada para máquinas de menos de 100 HP puestas en servicio después de enero de 2025. La electrificación está ganando impulso a medida que la norma de Flotas Limpias Avanzadas de California impulsa la adopción temprana de excavadoras híbridas y eléctricas de batería, aunque las plataformas de motor de combustión interna continúan dominando los segmentos de alto ciclo de trabajo como la minería y la extracción en canteras. La penetración del alquiler está alcanzando niveles récord porque la escasez de mano de obra, los mayores costos de financiamiento y los tiempos de adjudicación volátiles bajo los programas de subvenciones federales inclinan la decisión de adquisición hacia arrendamientos a corto plazo con soporte integrado de capacitación y telemática.
Conclusiones Clave del Informe
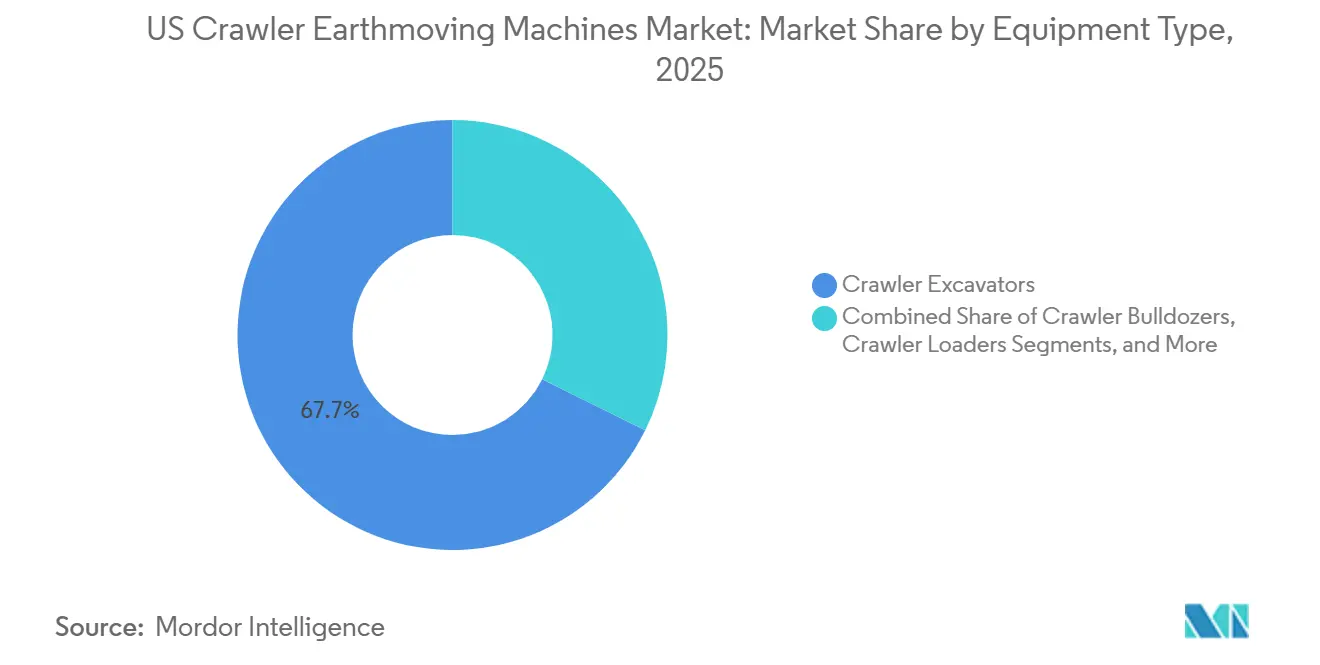
- Por tipo de equipo, las excavadoras sobre orugas lideraron con el 67,73% de la cuota del mercado de máquinas de movimiento de tierra sobre orugas en EE. UU. en 2025, mientras que las minicargadoras sobre orugas compactas se expanden a una CAGR del 6,43%.
- Por propulsión, se prevé que las unidades electrificadas e híbridas se expandan a una CAGR del 6,45% hasta 2031, superando a las plataformas diésel, aunque estas últimas aún mantienen una cuota del 83,31%.
- Por potencia de motor, se proyecta que el segmento de menos de 100 HP registre una CAGR del 7,48%, la más rápida entre las clases de potencia, mientras que la banda de 100-200 HP retuvo una cuota del 47,26% en 2025.
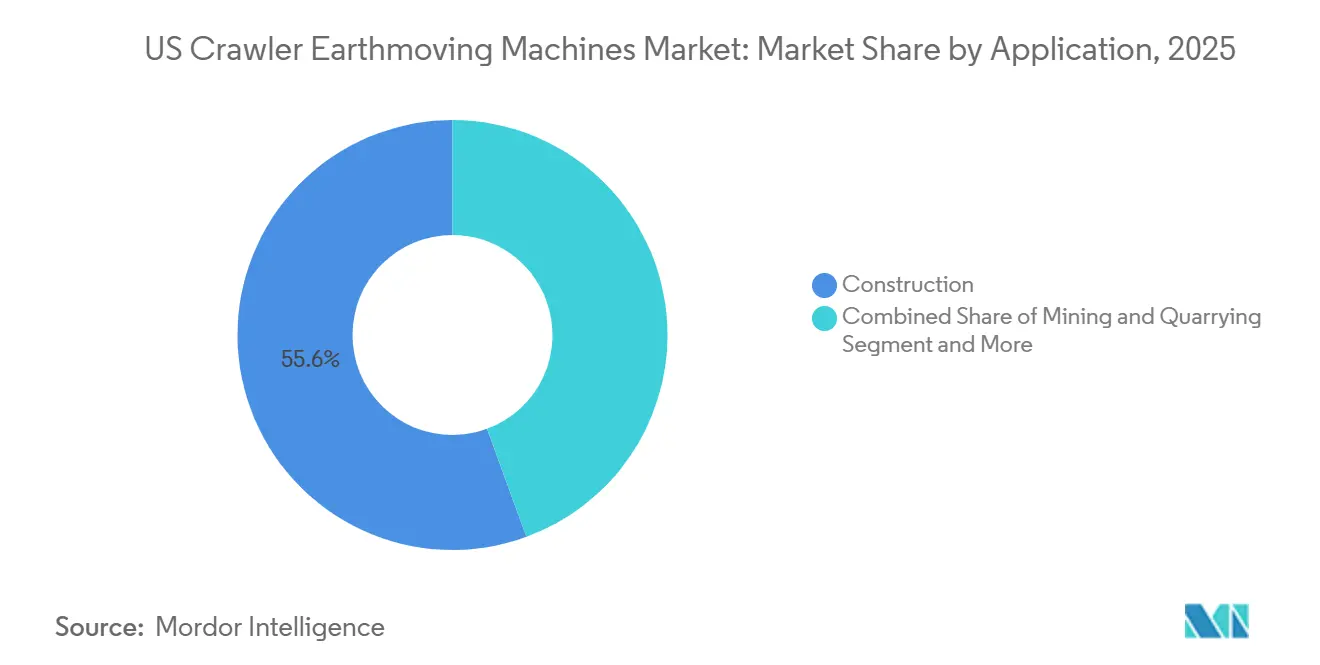
- Por aplicación, la construcción representó el 55,64% de la cuota del tamaño del mercado de máquinas de movimiento de tierra sobre orugas en EE. UU. en 2025 y avanza a una CAGR del 6,51% hasta 2031.
- Por canal de distribución, los distribuidores autorizados controlaron el 73,35% de los ingresos de 2025, pero los alquileres y el arrendamiento crecen a una CAGR del 7,53% respaldados por ventajas fiscales y de liquidez.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas Oruga de Movimiento de Tierras en EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en el financiamiento federal de infraestructura | +1.2% | Nacional, con concentración en estados que reciben fondos de la fórmula de la FHWA | Mediano plazo (2-4 años) |
| Escasez de mano de obra que impulsa la penetración del alquiler de equipos | +1.0% | Nacional, aguda en el Cinturón del Sol y el Oeste Montañoso | Corto plazo (≤ 2 años) |
| Auge de modelos de excavadoras electrificadas e híbridas | +0.8% | Nacional, adopción temprana en California y el Noreste debido a normas de emisiones a nivel estatal | Largo plazo (≥ 4 años) |
| Proyectos acelerados de renovación urbana | +0.6% | Áreas metropolitanas del Medio Oeste y el Sureste (Knoxville, Dubuque y similares) | Mediano plazo (2-4 años) |
| Gestión digitalizada de obras y integración de telemática | +0.5% | Nacional, liderado por grandes contratistas y operadores de flotas | Mediano plazo (2-4 años) |
| Incentivos de mitigación de incendios forestales | +0.4% | Estados del Oeste (California, Oregón, Washington, Montana, Idaho) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge en el Financiamiento Federal de Infraestructura (IIJA, IRA)
Las asignaciones de fórmulas federales están canalizando inversiones anuales significativas en el gasto en carreteras. Sin embargo, a principios de 2026, una parte sustancial de esta autorización total permanece sin utilizar. Este escenario no solo asegura visibilidad plurianual para los contratistas principales, sino que también pone de relieve el mercado de máquinas rastreadas de movimiento de tierras en EE. UU.[1]"Distribución de Fondos para Carreteras de Ayuda Federal," Administración Federal de Carreteras, fhwa.dot.gov . Complementando esta base financiera, los esquemas de subvenciones BUILD y RAISE están dirigiendo fondos hacia centros multimodales situados en ciudades secundarias. Esta iniciativa amplía el mercado de excavadoras compactas y cargadoras. Mientras tanto, los ciclos de obligación retrasados están comprimiendo los pedidos de máquinas en plazos ajustados. Esta tendencia no solo aumenta la volatilidad trimestral de los envíos, sino que también mantiene los picos de demanda, que las flotas de alquiler están preparadas para satisfacer. En un cambio de tendencia, los compradores del sector público se inclinan hacia el arrendamiento en lugar de las compras directas. Esta estrategia les ayuda a evitar la carga de depreciar activos en los balances municipales, impulsando consecuentemente la penetración del alquiler. En respuesta, los fabricantes de equipos originales están posicionando estratégicamente su inventario cerca de los principales distritos del Departamento de Transporte, asegurándose de estar listos para pedidos de último momento.
Escasez de Mano de Obra que Impulsa la Penetración del Alquiler de Equipos
Para finales de la década, se espera que una parte significativa de la fuerza laboral de la construcción se jubile, dejando a los contratistas en busca de operadores calificados. BLS.GOV. Para abordar esta brecha de habilidades, las empresas de alquiler ahora ofrecen servicios integrados que combinan capacitación de operadores con paneles de telemática, haciendo que el control de máquinas y el cumplimiento normativo sean más sencillos. Con el aumento de las tasas de interés, los solicitantes de crédito de nivel medio están viendo cómo las cotizaciones de arrendamiento se vuelven cada vez más costosas: la balanza se inclina hacia el alquiler en lugar de la compra. Este cambio es particularmente pronunciado entre las empresas más pequeñas que no tienen acceso a programas de financiamiento cautivo. A la luz de estas tendencias, la Asociación Americana de Alquiler está prediciendo una penetración del alquiler en niveles récord en los próximos años, alineándose con la trayectoria de crecimiento constante del canal durante el período de pronóstico [2]"Pronóstico de Ingresos por Alquiler de Equipos 2026," Asociación Americana de Alquiler, ararental.org .
Auge de Modelos de Excavadoras Electrificadas e Híbridas
A mediados de la década de 2020, Volvo CE y Komatsu presentaron excavadoras híbridas que ofrecen ahorros significativos de combustible y reducciones notables de carbono. Este cambio en la ecuación del costo total de propiedad se produce incluso antes de considerar los gastos de DEF y SCR asociados con las unidades diésel de Nivel 4. El reciente mandato de California para que determinadas flotas municipales adopten compras de cero emisiones sirve como el principal catalizador de demanda. Sin embargo, una infraestructura de carga fragmentada obstaculiza un despliegue a nivel nacional. Con los avances en la modularidad de los paquetes de baterías, los contratistas ahora pueden realizar intercambios a mitad de turno o utilizar la carga nocturna en depósitos. Esta innovación garantiza que los contratistas urbanos más pequeños sigan siendo productivos, incluso en zonas con restricciones de ralentí. A medida que los costos de las celdas de iones de litio continúan disminuyendo y se establecen redes de carga rápida de corriente continua a lo largo de los principales corredores, los híbridos están en camino de capturar una mayor participacin de mercado. Esto es especialmente cierto a medida que la industria se acerca a lograr la paridad de costos en los próximos años.
Proyectos Acelerados de Renovación Urbana en Ciudades de Segundo Nivel en EE. UU.
Knoxville, Dubuque y otras áreas metropolitanas similares están asegurando cada vez una mayor proporción de subvenciones RAISE y BUILD. Estas subvenciones, que ascienden a un financiamiento significativo, se están canalizando hacia proyectos como puentes peatonales, corredores multimodales y paisajes urbanos del centro, todos programados para completarse en los próximos años. Sin embargo, estos plazos ajustados están presionando los grupos de equipos locales. Como solución, las agencias municipales están recurriendo al alquiler de máquinas de menos de 100 HP, que pueden navegar fácilmente por derechos de paso estrechos sin causar cierres de carriles. Esta necesidad de maquinaria compacta se refleja en el crecimiento constante del mercado de cargadoras compactas rastreadas, respaldado por un aumento notable en las unidades recién financiadas durante el último año. Además, los municipios se benefician de tarifas diarias más bajas, lo que les permite maximizar sus presupuestos. Al mismo tiempo, los fabricantes de equipos originales están aprovechando la oportunidad para introducir modelos compactos habilitados con telemática, que proporcionan informes en tiempo real sobre la utilización y el estado de mantenimiento a las flotas gestionadas de forma centralizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuertes aumentos en las tasas de financiamiento de equipos | -0.9% | Nacional, agudo para contratistas pequeños y medianos | Corto plazo (≤ 2 años) |
| Precios volátiles del acero que impactan los márgenes de los fabricantes de equipos originales | -0.7% | Nacional, agravado por la política arancelaria | Corto plazo (≤ 2 años) |
| Altos costos de cumplimiento de emisiones del Nivel 4 para los fabricantes de equipos originales | -0.6% | Nacional, con enfoque de aplicación de la EPA | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro para componentes hidráulicos | -0.4% | Nacional, abastecimiento concentrado en Europa y Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fuertes Aumentos en las Tasas de Financiamiento de Equipos Posteriores a 2023
A mediados de 2023, la Reserva Federal elevó significativamente su tasa de referencia, duplicando efectivamente los costos de endeudamiento en comparación con un par de años antes. Este aumento añadió costos sustanciales al arrendamiento mensual de equipos de alto valor como las excavadoras rastreadas. Los contratistas pequeños, que carecen de crédito de grado de inversión, ahora enfrentan cotizaciones de arrendamiento más altas, lo que hace que los alquileres a corto plazo sean una opción más viable o que se vean obligados a retrasar las actualizaciones de flota. Esta tendencia se refleja en una notable disminución en el volumen de nuevos negocios reportado por la Asociación de Arrendamiento y Financiamiento de Equipos durante el primer semestre de 2025. Mientras tanto, los fabricantes de equipos originales introdujeron promociones de cero por ciento en modelos compactos, extendidas hasta finales de 2025. Si bien este enfoque apoya los volúmenes de ventas, ejerce presión sobre los márgenes de los distribuidores y genera preocupaciones sobre su viabilidad a largo plazo una vez que se eliminen los subsidios de tasas.
Precios Volátiles del Acero que Impactan los Márgenes de los Fabricantes de Equipos Originales
Los precios de la bobina laminada en caliente fluctuaron entre 700 y 1.200 USD por tonelada corta en 2025, reflejando ajustes arancelarios y oscilaciones de demanda en los sectores automotriz y energético. Los fabricantes de equipos originales trasladan parcialmente los recargos, pero los contratos con los Departamentos de Transporte estatales a menudo fijan las líneas base de costos de equipos meses antes de la entrega, reduciendo la rentabilidad cuando los plazos de adquisición se alargan. Los fabricadores se adaptan mediante el abastecimiento dual de planchas y el empleo de diseños de espesor variable que reducen el peso del acero en bruto sin sacrificar la integridad estructural, pero los plazos de ingeniería se alargan como resultado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Las Excavadoras Dominan, las Cargadoras Compactas Surgen
Las excavadoras sobre orugas generaron el 67,73% de los ingresos de 2025 en el mercado de máquinas de movimiento de tierra sobre orugas en EE. UU., respaldadas por su utilidad en zanjas, excavación masiva y demolición. Las minicargadoras sobre orugas compactas, sin embargo, están en camino de alcanzar una CAGR del 6,43% entre 2026 y 2031, lo que refleja un giro estructural hacia la vivienda de relleno urbano y la renovación urbana que favorece huellas más pequeñas y trenes de rodaje respetuosos con el césped.
El vacío generado por la renovación de flotas en el segmento de bulldozers de alta potencia canaliza ventas incrementales hacia accesorios de control de nivelación montados en excavadoras, una vía de venta adicional que los fabricantes de equipos originales monetizan mediante software propietario de control de máquinas en 3D. Las zanjas de telecomunicaciones vinculadas al programa BEAD también refuerzan la categoría «Otros», donde las máquinas especiales y los accesorios experimentan un repunte de la demanda en el marco del despliegue de banda ancha rural de 42,45 mil millones de USD.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Propulsión: El Motor de Combustión Interna Lidera, la Electrificación se Acelera
Los motores de combustión interna retuvieron una cuota del 83,31% en 2025, aunque se prevé que los modelos eléctricos e híbridos registren una CAGR del 6,45% hasta 2031, ampliando progresivamente su participación en el mercado de máquinas de movimiento de tierra sobre orugas en EE. UU. La línea de cinco modelos híbridos de Volvo CE ofrece un ahorro de combustible del 20%, mientras que el sistema de recuperación de energía en el giro de Komatsu eleva la productividad un 15%, inclinando el cálculo de los gastos operativos a favor de los híbridos a pesar de las primas de precio iniciales. La normativa de adquisición de cero emisiones de California, vigente desde 2024, acelera la adopción en la costa, mientras que los estados del interior esperan redes de carga más amplias antes de comprometerse con la electrificación total de sus flotas.
Las máquinas diésel siguen dominando la extracción en canteras y el movimiento de tierras de larga distancia debido a su superior densidad energética y la comodidad del repostaje, y el hardware Tier 4 mejora la eficiencia del combustible entre un 3% y un 6% en comparación con el Tier 3. No obstante, la modularidad de los paquetes de baterías y la caída de los costes de las celdas están cerrando la brecha económica más rápido de lo modelado anteriormente, especialmente en la clase de miniexcavadoras de menos de 6 toneladas, donde los ciclos de trabajo diarios raramente superan las ocho horas. A medida que aumenta la penetración de los híbridos, los fabricantes de equipos originales obtienen un flujo de ingresos recurrentes a partir de desbloqueos de software que optimizan los algoritmos de distribución de potencia y el monitoreo del estado de las baterías, reforzando la fidelización posventa en todo el mercado de máquinas de movimiento de tierra sobre orugas en EE. UU.
Por Potencia del Motor: El Rango Medio Domina, el Segmento Compacto se Acelera
Las máquinas con una potencia de 100-200 HP representaron el 47,26% de la facturación de 2025, con versatilidad en construcción de carreteras, servicios públicos y silvicultura. El segmento de menos de 100 HP, sin embargo, está en camino de alcanzar una CAGR del 7,48% hasta 2031, impulsado por la depreciación adicional del 100% de la Ley «One Big Beautiful Bill Act» que reduce el coste de adquisición después de impuestos en aproximadamente un 21% para las sociedades anónimas. La misma disposición permite a las empresas de alquiler escalar sus flotas rápidamente, reforzando su liderazgo en las categorías compactas dentro del mercado de máquinas de movimiento de tierra sobre orugas en EE. UU.
Las hojas de ruta de productos de los fabricantes de equipos originales priorizan ahora las excavadoras de giro de cola corta en la banda de 140-160 HP para demolición urbana, mientras que las cargadoras de ruedas de más de 400 HP atienden a los patios de áridos que abastecen las obras de carreteras del IIJA. Los compradores de equipos compactos siguen siendo sensibles al precio y a menudo rechazan las suscripciones de telemática incluidas en el paquete, por lo que los distribuidores experimentan con paquetes de datos a la carta para mantener los ingresos por análisis. Las unidades de gama media y pesada, por el contrario, alcanzan tasas de incorporación de telemática más altas, lo que permite a los operadores de flotas reducir el tiempo de inactividad y dimensionar adecuadamente los equipos en contratos de múltiples emplazamientos.
Por Aplicación: La Construcción Lidera, la Silvicultura Gana Terreno
La construcción representó el 55,64% de las ventas en 2025 y se proyecta que se expanda a una CAGR del 6,51% hasta 2031. Las adjudicaciones sostenidas de carreteras del IIJA respaldarán la demanda de productos y servicios relacionados con la construcción, mientras que la actividad de renovación en los núcleos urbanos contribuirá aún más al crecimiento del segmento.
La minería y la extracción en canteras se mantienen relativamente estables a pesar del declive secular del carbón, ya que la demanda de áridos para hormigón y asfalto alimenta los proyectos de ampliación de autopistas interestatales y expansión de puertos. La agricultura sigue siendo un mercado nicho pero rentable para las excavadoras compactas con control de nivelación de precisión que superan a los implementos montados en tractores durante la instalación de drenaje por tuberías. Las zanjas para banda ancha se incorporan al segmento «Otros», generando demanda de accesorios de microzanjado que se integran en las minicargadoras compactas ya presentes en los emplazamientos de urbanizaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Los Distribuidores Dominan, los Alquileres Surgen
Los distribuidores de servicio completo captaron el 73,35% de los ingresos de 2025 aprovechando el crédito respaldado por los fabricantes de equipos originales, el servicio de campo y los inventarios de repuestos, aunque los alquileres y el arrendamiento siguen una trayectoria de CAGR del 7,53%. La Asociación Americana de Alquiler espera que el valor del mercado alcance los 82,6 mil millones de USD en 2026, lo que refleja una tasa de penetración récord del 60%, muy por encima de la referencia de 2019 del 65% de los contratistas que alquilan al menos una unidad anualmente.
Los fabricantes de equipos originales atraen a las megaflotas con portales de venta directa para accesorios y piezas de desgaste, una iniciativa piloto que presiona los márgenes de los distribuidores pero amplía el valor total del ciclo de vida en todo el mercado de máquinas de movimiento de tierra sobre orugas en EE. UU. Mientras tanto, la reincorporación de Hitachi Construction Machinery al segmento de alquileres en América del Norte subraya la creciente competencia entre los arrendadores; los propietarios de flotas aprovechan la depreciación adicional para ampliar los inventarios y luego optimizan la utilización mediante telemática que identifica los activos inactivos en un radio de 80 kilómetros, reduciendo los desplazamientos en vacío y aumentando el retorno sobre el capital invertido.
Análisis Geográfico
Los estados del oeste están asignando una parte sustancial de los suplementos de desastres del USDA a la mitigación de incendios forestales, en particular a la eliminación de árboles peligrosos y la estabilización de taludes, con programas que se espera continúen en el futuro previsible. Esta asignación está incrementando la demanda de excavadoras sobre orugas equipadas con pinzas y minicargadoras compactas, que pueden operar en terrenos escarpados manteniendo la presión sobre el suelo por debajo de los umbrales de gestión forestal. California ha adoptado rápidamente plataformas híbridas y eléctricas de batería, impulsada por la normativa Advanced Clean Fleets. Este cambio ha creado un panorama de propulsión claramente diferenciado en dos niveles en el mercado de máquinas de movimiento de tierra sobre orugas en EE. UU. Mientras tanto, la iniciativa de infraestructura costera del IIJA está financiando el dragado respaldado por puertos y las mejoras de muelles, apoyando la demanda de grúas sobre orugas en Seattle, Tacoma y Portland.
El Cinturón del Sol está experimentando el crecimiento de población más rápido, lo que se traduce en un aumento de los inicios de construcción de viviendas, especialmente en lotes más pequeños. En consecuencia, las minicargadoras sobre orugas compactas están ganando terreno en Texas, Arizona, Florida y Georgia, donde la penetración del alquiler es elevada. Para mitigar los desafíos relacionados con los aranceles, fabricantes de equipos originales como JCB y Sakai están localizando sus operaciones de ensamblaje. Sin embargo, la escasez de mano de obra sigue siendo especialmente aguda en Nevada, Utah y Colorado. En respuesta, las empresas de alquiler están ampliando su oferta de servicios mediante la incorporación de formación de operadores y módulos preparados para la autonomía, creando oportunidades de ingresos incrementales en todo el mercado de máquinas de movimiento de tierra sobre orugas en EE. UU.
La demanda en el Medio Oeste y el Noreste continúa aumentando, impulsada principalmente por proyectos de rehabilitación de puentes y producción de áridos. Estas aplicaciones dependen en gran medida de cargadoras de ruedas de gama media y excavadoras utilizadas en canteras. En mercados urbanos como Nueva York y Massachusetts, los equipos compactos están ganando impulso a medida que las limitaciones de espacio y las estrictas ordenanzas de ruido aceleran la adopción de miniexcavadoras eléctricas. La expansión de Volvo CE en Shippensburg está aumentando la oferta de equipos sobre orugas híbridos en la región del Atlántico Medio, aprovechando su proximidad a los puertos de la Costa Este para agilizar la logística de componentes entrantes. Además, la creciente adopción de telemática en el corredor Boston-Washington está permitiendo a los contratistas gestionar flotas mixtas de manera más eficiente en diversos proyectos urbanos, al tiempo que respalda el crecimiento de los ingresos por software para los fabricantes de equipos originales.
Panorama Competitivo
En el mercado de máquinas rastreadas de movimiento de tierras en EE. UU., Caterpillar, Komatsu y John Deere en conjunto tienen una participación significativa. Esta concentración moderada abre la puerta a incursiones basadas en precios de competidores como SANY, LiuGong y XCMG, particularmente en el extremo compacto. En respuesta, estos actores establecidos están reforzando sus ofertas con tecnologías avanzadas. Por ejemplo, Caterpillar está a punto de lanzar su autonomía de Nivel 4 en un futuro próximo, aprovechando los conocimientos de un extenso volumen de datos de acarreo autónomo. Mientras tanto, Doosan Bobcat está causando revuelo con su debut de inteligencia artificial de advertencia de colisiones y baterías modulares en el CES, estableciendo un nuevo referente tecnológico. Consolidando aún más el cambio de la industria, Volvo CE ha invertido fuertemente en la modernización de su planta de Shippensburg, mejorando sus capacidades híbridas y eléctricas. Esto posiciona a la instalación como un pivote clave en la Costa Este, especialmente a medida que evoluciona la logística de baterías.
Las maniobras estratégicas en la industria destacan un enfoque en el financiamiento cautivo, asegurando el gasto en repuestos posventa y el mantenimiento predictivo para minimizar el tiempo de inactividad. También hay un impulso hacia plataformas de electrificación modulares, preparadas para futuras retrofits de baterías. Los actores más pequeños como Sunward y Takeuchi están creando un nicho en el canal de alquiler, promoviendo intervalos de servicio más largos y componentes estandarizados. Esta estrategia reduce significativamente los costos de mantenimiento de inventario para los propietarios de flotas. Sin embargo, los gastos vinculados a la certificación EPA Tier-4 Final actúan como una barrera formidable, acelerando la consolidación de la industria. Un ejemplo claro es la integración más estrecha de CASE Construction Equipment por parte de CNH Industrial, que señala un giro estratégico hacia líneas de productos que cumplen con las normas de emisiones e investigación y desarrollo híbrido, estableciendo un listón de entrada más alto para los nuevos participantes.
Los especialistas en accesorios se están enfocando en implementos específicos para silvicultura, especialmente aquellos alineados con los presupuestos de mitigación de riesgos. Simultáneamente, los proveedores de software de autonomía se están asociando con los fabricantes de equipos originales, equipando máquinas más antiguas con control de nivelación por GPS. Esta colaboración no solo extiende la vida útil de los equipos heredados, sino que también acorta los ciclos de reemplazo. Si bien la competencia de precios se intensifica en el segmento de menos de 100 HP, el verdadero liderazgo del mercado está determinado por factores como la densidad del servicio de distribuidores, las capacidades de financiamiento y las garantías de tiempo de actividad basadas en datos. Estos elementos trabajan colectivamente para reducir el costo total de propiedad para los gestores de flotas.
Líderes de la Industria de Máquinas Oruga de Movimiento de Tierras en EE. UU.
Caterpillar Inc.
Komatsu Ltd.
John Deere
Volvo CE
Hitachi Construction Machinery
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Komatsu Ltd. anunció la reapertura de su sucursal de propiedad corporativa en Redding, California, ampliando su presencia en el norte de California. Como la sucursal más septentrional de la empresa en el estado, la ubicación sirve como centro estratégico para las operaciones de construcción y silvicultura en toda la región.
- Marzo de 2026: Kubota Tractor Corp. presentó e introdujo oficialmente la minicargadora sobre orugas compacta SVL110-3 en la feria comercial CONEXPO-CON/AGG 2026 en Las Vegas. El lanzamiento mostró la última oferta de minicargadora sobre orugas compacta de Kubota Tractor Corp. a los profesionales de la industria de la construcción, distribuidores de equipos y otros asistentes en una de las ferias comerciales de construcción más grandes de América del Norte.
- Junio de 2025: Volvo CE está invirtiendo 261 millones de USD a nivel mundial para ampliar la producción de excavadoras sobre orugas y abordar los riesgos de la cadena de suministro. Shippensburg, Pensilvania, es uno de los emplazamientos previstos para la expansión, y la producción comenzará en 2026.
- Junio de 2025: CASE Construction Equipment (CNH Industrial) lanza la excavadora sobre orugas CX380E en América del Norte con 268 HP y un peso operativo de 37.700 kg.


Alcance del Informe del Mercado de Máquinas Oruga de Movimiento de Tierras en EE. UU.
El alcance del informe incluye Tipo de Equipo (Excavadoras sobre Orugas, Bulldozers sobre Orugas y más), Propulsión (Motor de Combustión Interna y Eléctrico e Híbrido), Potencia del Motor (Menos de 100 HP, 100-200 HP y más), Aplicación (Construcción y más) y Canal de Distribución (Ventas Directas del Fabricante de Equipos Originales y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Excavadoras de Oruga |
| Bulldózers de Oruga |
| Cargadoras de Oruga |
| Grúas de Oruga y Tendedores de Tuberías |
| Cargadoras Compactas de Oruga y Minicargadoras |
| Otros (Zanjeadora, Equipo de Perforación, etc.) |
| Motor de Combustión Interna (MCI) |
| Eléctrico e Híbrido |
| Por Debajo de 100 HP |
| 100-200 HP |
| 201-400 HP |
| Por Encima de 400 HP |
| Construcción |
| Minería y Canteras |
| Agricultura y Silvicultura |
| Otros |
| Ventas Directas del Fabricante de Equipos Originales |
| Distribuidores Autorizados |
| Empresas de Alquiler y Arrendamiento |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Por Tipo de Equipo | Excavadoras de Oruga |
| Bulldózers de Oruga | |
| Cargadoras de Oruga | |
| Grúas de Oruga y Tendedores de Tuberías | |
| Cargadoras Compactas de Oruga y Minicargadoras | |
| Otros (Zanjeadora, Equipo de Perforación, etc.) | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Eléctrico e Híbrido | |
| Por Potencia del Motor | Por Debajo de 100 HP |
| 100-200 HP | |
| 201-400 HP | |
| Por Encima de 400 HP | |
| Por Aplicación | Construcción |
| Minería y Canteras | |
| Agricultura y Silvicultura | |
| Otros | |
| Por Canal de Distribución | Ventas Directas del Fabricante de Equipos Originales |
| Distribuidores Autorizados | |
| Empresas de Alquiler y Arrendamiento | |
| Por Geografía | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste |


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de máquinas rastreadas de movimiento de tierras en EE. UU. en 2026?
El mercado se estima en 1,33 mil millones de USD en 2026 con una perspectiva de CAGR del 5,41% hacia 2031.
¿Qué categoría de equipo está creciendo más rápido?
Se proyecta que las minicargadoras sobre orugas compactas y las minicargadoras de dirección deslizante crezcan a una CAGR del 6,43% entre 2026 y 2031.
¿Qué está impulsando la demanda de alquiler de equipos rastreados?
La escasez de mano de obra, las mayores tasas de financiamiento y la depreciación adicional del 100% bajo la ley fiscal de 2025 favorecen los alquileres a corto plazo con paquetes de capacitación.
¿Con qué rapidez están ganando participación las excavadoras híbridas y eléctricas?
Se prevé que las unidades electrificadas e híbridas registren una CAGR del 6,45% hasta 2031, superando al diésel, aunque los motores de combustión interna siguen siendo dominantes en la actualidad.
¿Qué regiones muestran el mayor crecimiento de la demanda?
El Cinturón del Sol y los estados del Oeste afectados por incendios forestales lideran el crecimiento debido a la migración de población y los compromisos de financiamiento para la mitigación de desastres.
¿Qué impacto tienen las normas Tier-4 Final en los costos de los equipos?
El hardware de control de emisiones añade entre un 10% y un 25% a los costos del tren de potencia diésel, lo que motiva a algunos compradores a explorar alternativas híbridas y empuja a los fabricantes de equipos originales hacia la electrificación modular.
Última actualización de la página el:



